
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
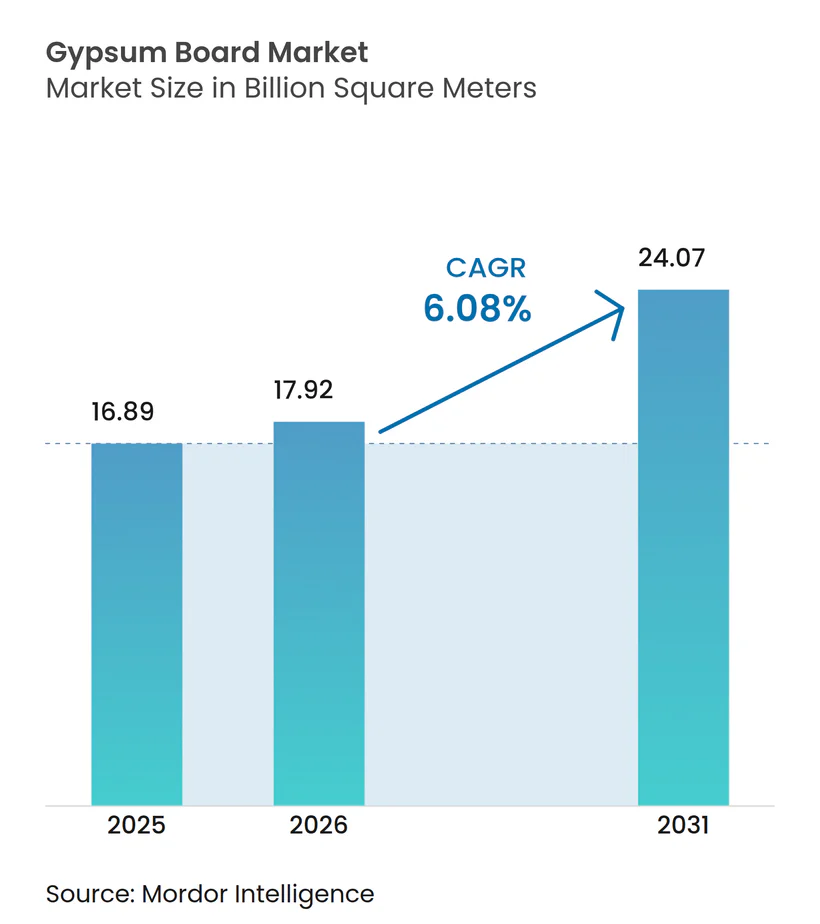
| 市場取引高 (2026) | 17.92 十億平方メートル |
| 市場取引高 (2031) | 24.07 十億平方メートル |
| 成長率 (2026 - 2031) | 6.08 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる石膏ボード市場分析
石膏ボード市場規模は2026年に178億9,200万平方メートルと推定され、2025年の168億9,000万平方メートルから成長し、2031年には240億7,000万平方メートルに達する見込みで、2026年から2031年にかけてCAGR 6.08%で成長します。継続的な防火・省エネ義務が需要を下支えする一方、アジア太平洋地域の建設ブーム、北米における慢性的な住宅不足、欧州における内包炭素規制の強化が競争環境を形成しています。テキサス州およびモントリオールにおける生産能力拡張プロジェクトは、生産者がコスト規律と持続可能性投資のバランスをどのように取っているかを示しています。一方、軽量・プレデコレートソリューションへのシフトは、請負業者が労働力不足を緩和するのに役立っており、石炭火力発電の廃止が予想より速く進む中、リサイクルまたは合成原料の戦略的重要性が高まっています。湿潤環境における繊維セメントの浸透が価格を合理的に保っているものの、広範なインフラ更新プログラムが石膏ボード市場全体の数量成長を引き続き下支えしています。
主要レポートのポイント
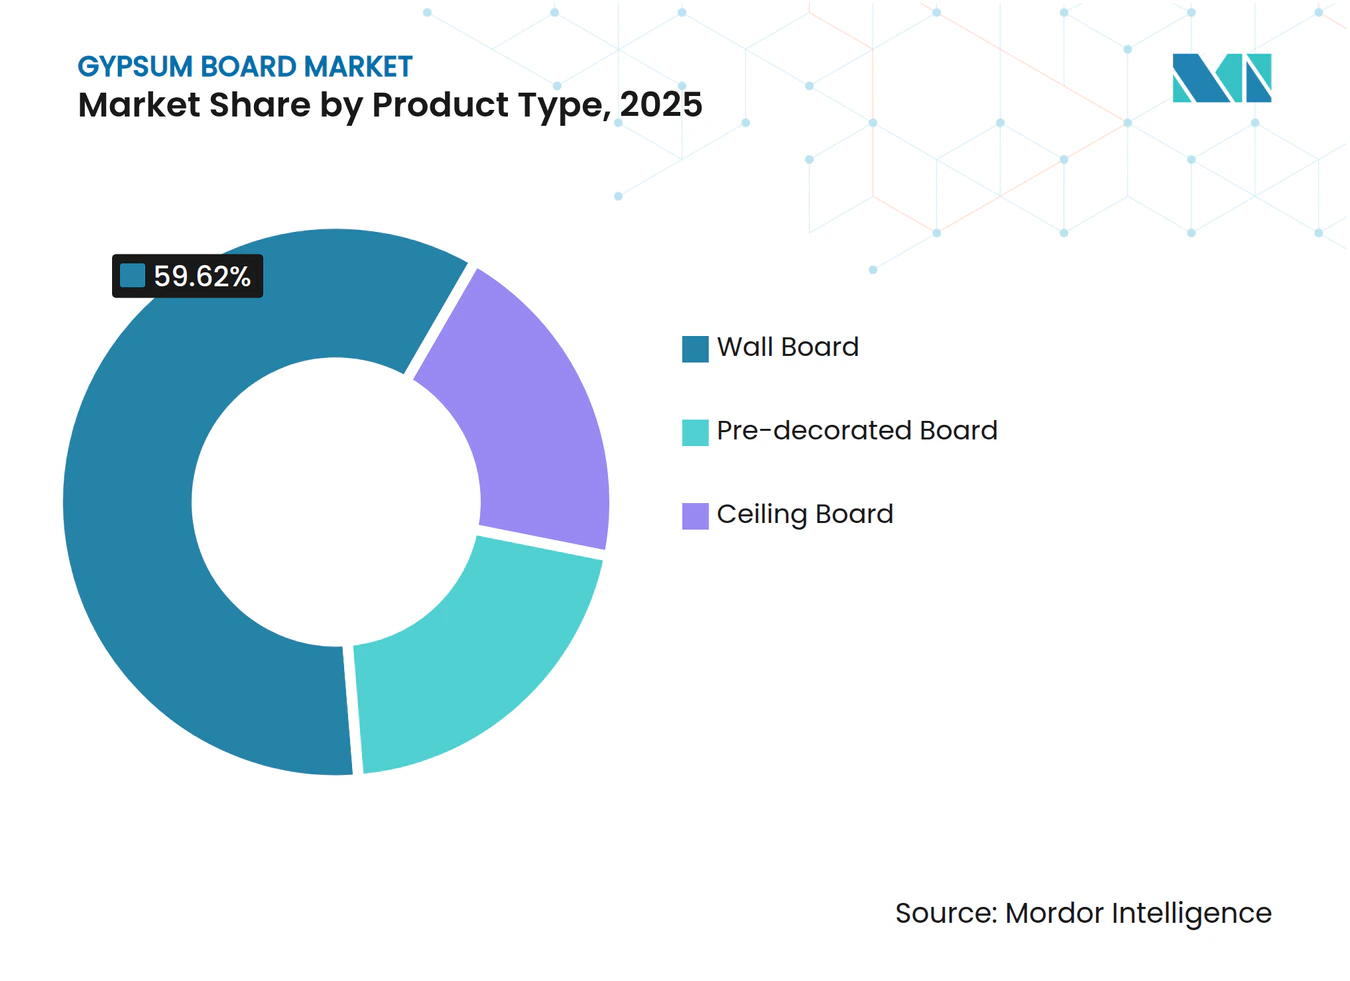
- 製品タイプ別では、ウォールボードが2025年の石膏ボード市場シェアの59.62%をリードし、プレデコレートボードは2031年までにCAGR 7.39%を記録する見込みです。
- 原材料別では、天然石膏が2025年の石膏ボード市場規模の69.55%のシェアを占め、合成FGD石膏は2031年までにCAGR 6.78%で拡大する見込みです。
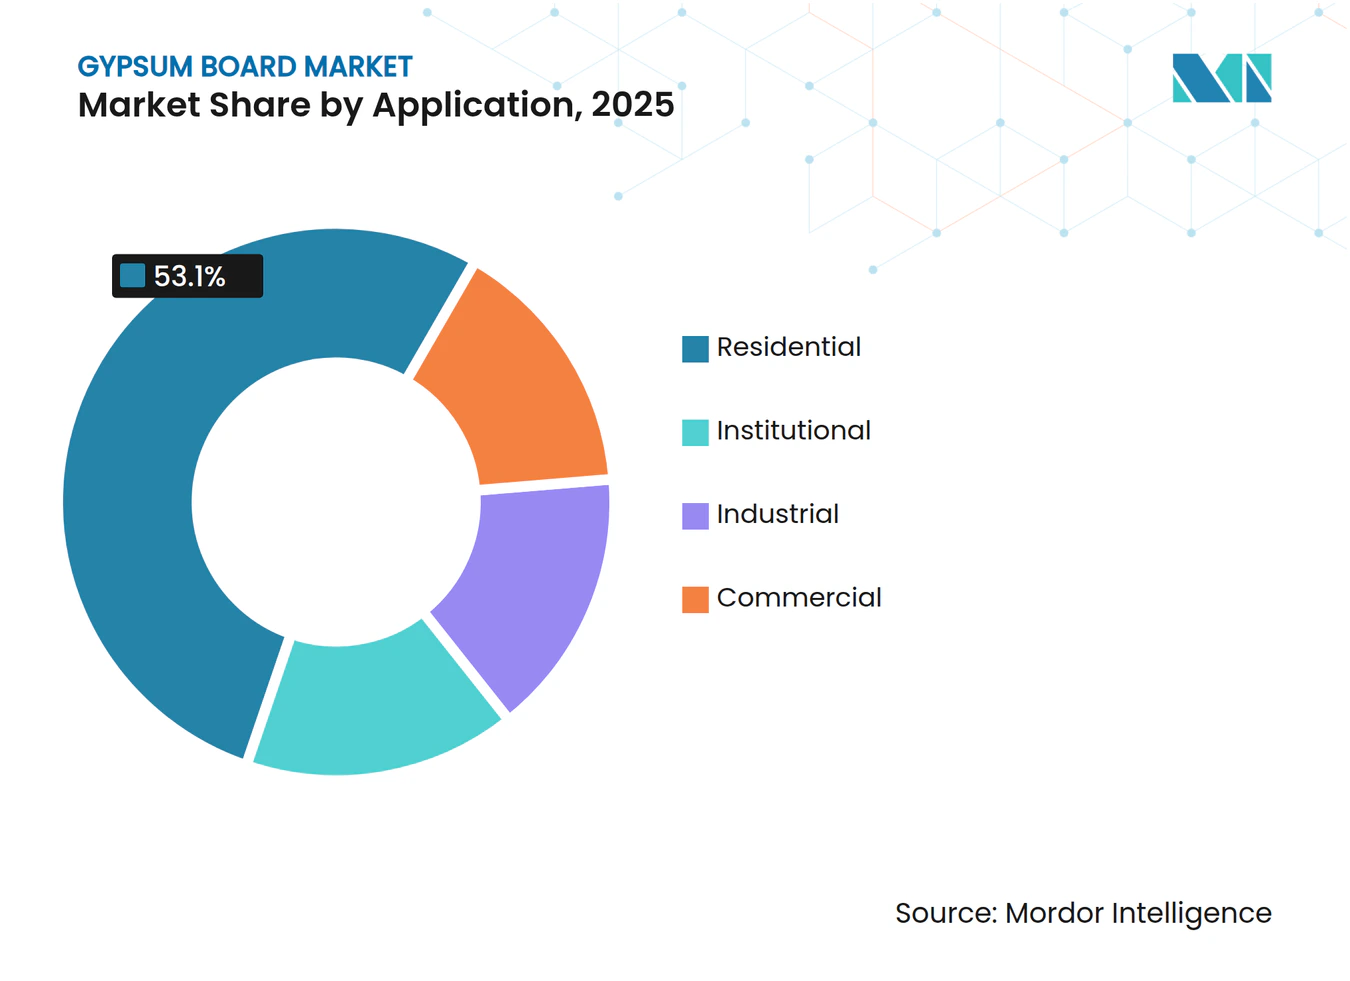
- 用途別では、住宅建設が2025年の石膏ボード市場規模の53.10%のシェアを獲得し、機関向けプロジェクトは2026年から2031年にかけてCAGR 7.08%で拡大しています。
- 地域別では、アジア太平洋が2025年の石膏ボード市場シェアの46.10%を占めてトップとなり、2031年までにCAGR 7.31%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| アジア太平洋地域における住宅建設の急増 | +2.1% | アジア太平洋中心、中東・アフリカへの波及 | 中期(2〜4年) |
| 成熟市場における改修・リモデリング波の加速 | +1.8% | 北米および欧州 | 短期(2年以内) |
| 軽量・高強度ドライウォールソリューションへのシフト | +1.2% | グローバル | 長期(4年以上) |
| 防火・遮音・省エネ建築に対する政府インセンティブ | +1.0% | 北米およびEU、アジア太平洋へ拡大 | 中期(2〜4年) |
| コスト優位な合成(FGD)石膏の入手可能性 | +0.9% | 北米中心、EUは限定的 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
アジア太平洋地域における住宅建設の急増
急速な都市移住が開発業者を高密度住宅へと向かわせており、石膏ボードシステムは湿式プラスターと比較して内装仕上げサイクルの短縮に貢献しています。中国の全体的なセメント生産量は2024年に10%減少したものの、開発業者がキャッシュフロー確保のために仕上げ工事の加速に注力したため、ウォールボードの数量は底堅く推移しました。インドの政府支援住宅スキームが安定した基礎需要を加え、東南アジアのメガプロジェクトでは学校や交通ハブにおける実証済みの耐火性から石膏が採用されています。地域全体の労働力不足が、現場での作業を削減する工場仕上げボードの魅力を高めています。
成熟市場における改修・リモデリング波の加速
米国における改修支出は2025年に5,090億米ドルに達し、2年間の縮小から回復しました。米国の住宅の40%が1970年以前に建設されており、壁の交換が厳格化された防火・断熱基準に対応するため、石膏需要を直接押し上げています。住宅所有者は内装改修に平均4,700米ドルを支出し、防カビ・防湿ボードが購入リストの上位に挙げられています。EUにおける同様の改修義務が、断熱・遮音効果を兼ね備えた高性能パネルの受注を促進しています。こうした動向が、景気後退期においても石膏ボード市場の安定した数量基盤を維持しています。
軽量・高強度ドライウォールソリューションへのシフト
世界の請負業者の80%が熟練労働者不足を報告しており、ボードの軽量化が生産性向上の手段となっています。新しい配合によりパネル重量が20〜30%削減され、耐火等級を維持しながら取り扱いが容易になっています。2時間超の耐火性能を持つガラス繊維強化ボードは、かつてタイプXが使用されていた用途を拡大しています。マスティンバー建築との統合により、従来のコンクリート仕上げと比較して内包炭素を最大75%削減できます[1]。研究開発パイプラインは、進化する建設技術に対応して石膏ボード市場を再定位するため、より軽量かつ高強度の製品を優先しています。
防火・遮音・省エネ建築に対する政府インセンティブ
連邦P100基準は、米国のすべての民間施設に対して厳格な内装システム性能を義務付け、指定された防火・遮音基準を満たす特殊ボードの採用を促進しています。カリフォルニア州のAB-2446は、2035年までに建築材料の炭素強度を40%削減することを目標とし、低炭素石膏イノベーションを奨励しています。フランスのRE2020に基づく同様の政策は3年ごとに強化され、CarbonLowおよび類似製品ラインの価値提案をさらに高めています。インセンティブがアジア太平洋地域に広がるにつれ、仕様作成者は石膏を多目的ソリューションとして捉えるようになり、石膏ボード市場の機関向けフットプリントが拡大しています。
制約影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 天然石膏およびエネルギー価格の変動 | -1.4% | グローバル、エネルギー集約地域で深刻 | 短期(2年以内) |
| 繊維セメントおよびその他パネル代替品の浸透拡大 | -0.8% | 北米およびアジア太平洋、EUは限定的 | 中期(2〜4年) |
| 内包炭素精査を強化するカーボンニュートラル義務 | -0.6% | EU中心、北米へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然石膏およびエネルギー価格の変動
米国における採掘石膏の生産量は2024年に2,200万トンに達しましたが、単位コストは鉱山の深度や輸送距離によって大きく異なりました。焼成は天然ガスに大きく依存しており、ボード価格は燃料価格の変動に敏感です。石炭発電所の廃止により合成供給が減少する中、製粉所はより遠方の鉱床から原料を調達するようになり、輸送費が増加してコストリスクが増幅しています[2]。省エネキルンや地域倉庫ハブが影響を部分的に緩和しているものの、原料価格の変動は近期において石膏ボード市場の成長軌道を依然として抑制しています。
繊維セメントおよびその他パネル代替品の浸透拡大
耐衝撃・耐水ボードが石膏に匹敵する耐火等級で販売されるようになり、石膏の歴史的な競争優位の一つが侵食されています。医療・教育プロジェクトではハイブリッド壁組立が増加しており、石膏サプライヤーは製品差別化戦略の加速を迫られています。代替品への移行は依然として少数派の脅威にとどまっているものの、石膏ボード市場の中期的な勢いを削いでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ウォールボードの優位性がプレデコレートの台頭に直面ウォールボードは2025年の石膏ボード市場シェアの59.62%を維持し、コストと法規制遵守が仕様を左右する住宅内装での普遍的な受け入れに支えられています。しかし、プレデコレートパネルは2031年までにCAGR 7.39%を記録する見込みで、石膏ボード市場全体を1ポイント以上上回るペースです。
プレミアムセグメントでは、PURPLE XPのような防カビ・防湿・耐衝撃改良ボードが好まれており、汎用タイプXより20〜30%高い価格で設定されているものの、ダウンタイムが高コストとなるキッチン、浴室、医療廊下で選ばれることが多くなっています。メーカーはこれらの特性を工場コーティングと組み合わせ、より高いマージンの価値獲得を目指しています。請負業者が「塗装準備完了」の納品を追求するにつれ、プレデコレート形式は石膏ボード市場内でシェアを拡大する見込みです。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
原材料別:
天然石膏のリーダーシップが合成への移行に挑戦される天然岩石は2025年の石膏ボード市場規模の原料の69.55%を占めましたが、依存する生産者は鉱石品位の変動とディーゼル物流コストへの露出に直面しています。合成FGD石膏は石炭発電所の廃止により後退しているものの、製粉所が幅広い原料適合性のために改修を進め、規制当局がそのリサイクル効果を認識するにつれ、CAGR 6.78%で成長する見込みです。
今後、採掘・合成・リサイクル微粉末のブレンド配合が原料リスクプロファイルを安定させ、石膏ボード市場の循環経済としての信頼性を支えるでしょう。
用途別:
住宅の規模と機関向け成長ダイナミクスの対比住宅の改修および新築住宅建設が2025年の数量の53.10%を吸収し、石膏ボード市場における同セグメントの中核的役割を確認しました。しかし、学校、病院、公共施設などの機関向け建築物は、法規制作成者が居住者の安全のために防火・遮音基準を引き上げるにつれ、CAGR 7.08%で最も速く拡大する見込みです。
機関向け仕様では、低内包炭素と1〜2時間の防火区画が組み合わされることが増えており、特殊ボードへの需要を誘導し、平均販売価格を押し上げています。一方、商業オフィスの着工は低調ながら、データセンターや医療施設の建設がその多くを補い、景気サイクルを通じて石膏ボード市場を支える多様なエンドユーズプロファイルを維持しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の石膏ボード市場
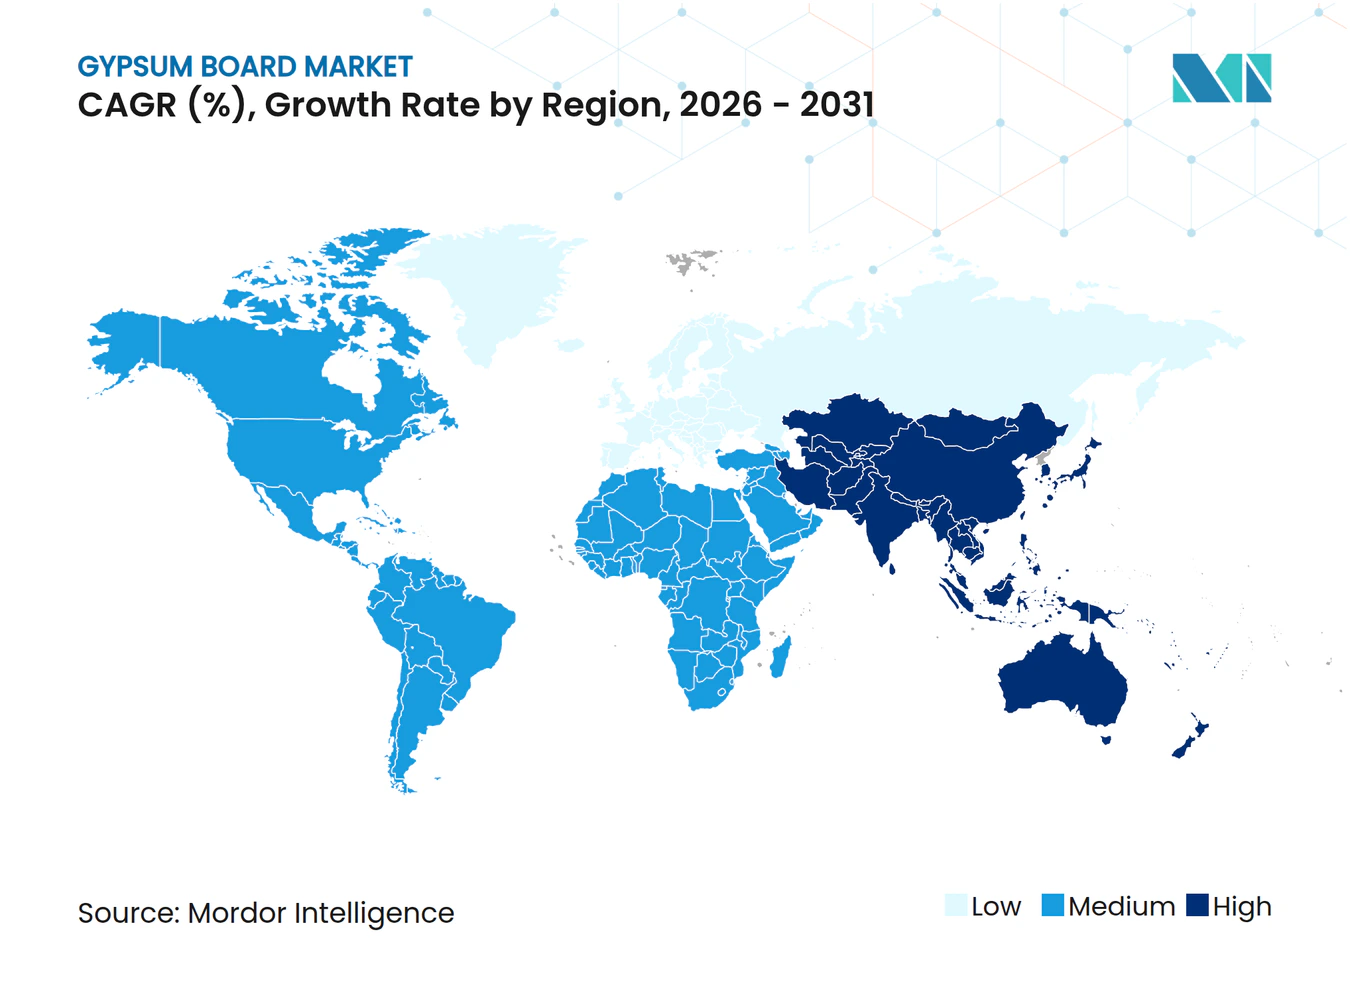
アジア太平洋地域は2025年の出荷量の46.10%を占め、これは中国の大規模な不動産積み残し案件とインドの「全国民に住宅を」プログラムによるものです。2031年までの年平均成長率7.31%による地域成長により、政治的・信用リスクの懸念があるにもかかわらず石膏ボード市場はこの地域に出荷量の重心が置かれ続けることが確実です。
南北アメリカおよびEMEA石膏ボード市場
北米はリノベーション主導の安定した成長を体現しています。欧州の成長経路はより規制主導型であり、RE2020および類似の枠組みが、マクロ指標の低迷にもかかわらず、炭素最適化設計への需要を強化しています。これら3地域が合わさって競争地図を形成する一方、南米、中東、アフリカは一人当たり普及率が低く、将来の石膏ボード市場成長に向けた余地を残す機会のフロンティアとして位置づけられています。
メーカーは環境製品宣言を通じて差別化を図り、入札要件を満たすためにリサイクル含有量をバンドルするケースが多くなっています。アジア太平洋地域と比較して建設生産高は横ばいに近いものの、ESGを重視したプレミアム価格設定が単位成長の鈍化を補い、石膏ボード市場における収益拡大を守っています。
地域版
すべての地域
バリューチェーン分析
石膏ボードのバリューチェーンは、原料調達から始まる。採石場や鉱山から採取される天然石膏に加え、発電所由来のFGD材などの合成石膏、製造・建設廃棄物から回収されるリサイクル石膏がある。投入材には紙表面材やガラスマット、でんぷんおよびその他添加剤も含まれ、さらに焼成・乾燥に必要なエネルギーも重要であり、天然ガスや電力の供給可能性と価格がコスト競争力の中心となっている。
石膏ボードは大量かつ輸送負荷の高い製品であるため、製造は地域ネットワークとして組織されることが多い。そのためプラントの立地選定と流通の経済性は、原材料供給源と建設需要の中心地の両方への近接性に依存する。完成したボードは通常、建材ディーラーや小売チャネル、木材ヤードを経由して流通する一方、北米のASTM C1396や、Gypsum AssociationやEurogypsumなどの団体が支援するタイプIII環境製品宣言(EPD)などの規格・文書類が、耐火性、遮音性、耐湿性に関する仕様・調達判断に影響を与えている。
競争環境
市場集中度
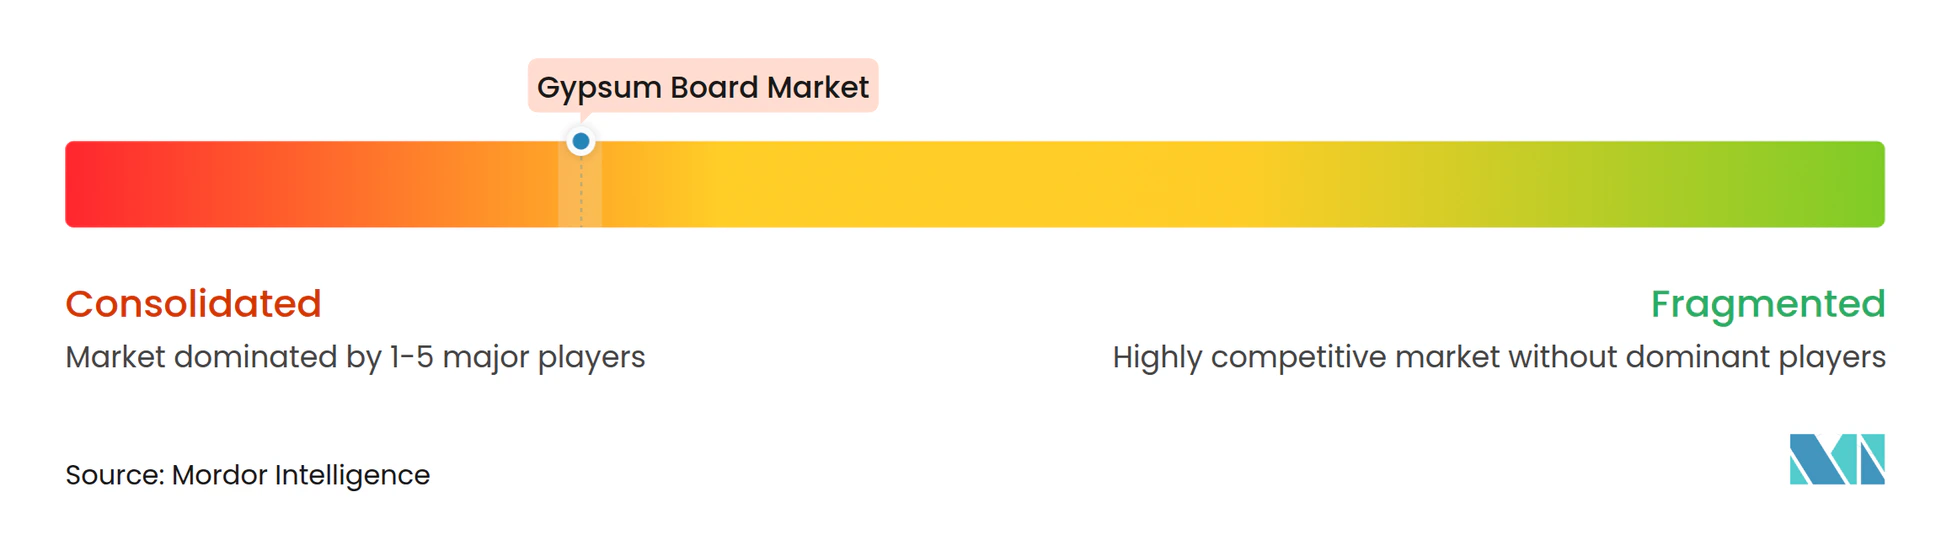
石膏ボード市場は高い集中度を示しています。戦略的な方向転換は価格引き下げよりも製品差別化を重視しています。Saint-GobainはCarbonLowを内包炭素を最大60%削減した製品として販売し、グリーンビルディングクレジットの対象となるプロジェクトをターゲットにしています。技術の採用は物流とリサイクルにまで及んでいます。工場内の自動搬送車が取り扱いコストを削減し、ドイツと米国のパイロット施設では現場廃材を原料に加工し、埋め立て費用を削減してESG開示を支援しています。競争の激しさは、高い資本障壁と供給を地域化する輸送コストの感応度により価格競争が限定される中、誰が持続可能なソリューションを最も早く大規模に商業化するかにかかっています。
石膏ボード業界リーダー
-
BNBM
-
Etex Group
-
Georgia-Pacific Gypsum LLC
-
Knauf Group
-
Saint-Gobain
- 注:主要企業の掲載順は順位を示すものではありません。
石膏ボード市場 このレポートでカバーされる企業
- BNBM
- Etex Group
- Everest Industries Limited
- Georgia-Pacific Gypsum LLC
- Global Gypsum Board Co LLC (Gypcore)
- Holcim
- Jason New Materials
- Knauf Group
- National Gypsum Services Company
- Osman Group
- PABCO Gypsum
- Saint-Gobain
- Shandong Taihe Dongxin Co.,Ltd
- VANS Gypsum
- Volma
- Winstone Wallboards Limited
- YOSHINO GYPSUM CO.,LTD.
市場機会と将来展望
サプライチェーンの強靭性と地域化をめぐるギャップが生まれつつあり、特に輸送コストや混乱によって地元生産のウォールボードが長距離供給よりも競争力を持つ場面で顕著である。北米における設備投資はこの動向を反映しており、2026年6月にアルバータ州ウィートランド郡で新設のウォールボード工場が開業した事例(CGC Inc.、Knauf Group)や、2026年5月にUSGがテキサス州オレンジで大型石膏製造施設計画を進展させた事例(テキサス州のJobs, Energy, Technology and Innovation(JETI)プログラムによる支援)が挙げられる。
脱炭素化と循環型経済の進展も、石膏ボード市場全体における製品・プロセスの高度化の余地を生み出している。石炭火力発電所の廃止に伴い合成FGDの供給が逼迫する中、低embodied carbon製品ラインや原料調達戦略がその一例である。メーカーは、リサイクル石膏の使用拡大やプロセス効率化の取り組みを通じて選択肢を広げている。認可・資源開発の面では、例えば2026年5月にノバスコシア州のCertainTeed CanadaによるAntrim Gypsum Mineに対する工業認可が下りたことが、国内製造向けに長期的な天然石膏供給を確保する取り組みをさらに示している。同時に、水・エネルギー使用強度の低減を目指す配合や乾燥制御に関する取り組みが、軽量ボードやプレデコレーテッドボード形式とともに進められており、これらは施工業者の生産性制約とプレミアム仕様ニーズの両方に対応するものである。
最近の産業開発事情 石膏ボード市場
- 2026年6月:Etexは、アルジェリアを拠点とするGlobal Gypseの過半数株式を取得し、北アフリカにおける石膏ボード製造拠点を拡大した。この取引は、輸送コストに敏感な製品カテゴリーにおける現地供給能力を強化し、地域生産が建設需要に最も適した市場での成長を目指すEtexの取り組みを後押しするものである。
- 2026年6月:Knauf Groupは、傘下のCGC Inc.部門を通じて、カナダ・アルバータ州ウィートランド郡に新たなウォールボード製造工場を開業した。この能力増強により西部カナダでの供給網が拡大し、物流コストとサービス水準を管理するために工場を最終市場の近くに配置するという業界トレンドが強化された。
- 2024年10月:Saint-Gobain Canadaは、embodied carbonを最大60%削減するとされる石膏ウォールボード製品ライン「CarbonLow」を発表し、モントリオール近郊に計画されているゼロカーボン石膏施設と結びつけている。この発表は、embodied carbon基準が入札要件の一部となりつつある公共施設・改修プロジェクトにおいて、EPDに裏付けられた低炭素仕様をめぐる競争圧力を高めた。
石膏ボード市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、石膏ボード市場は、主に壁、天井、および間仕切りシステム向けに、住宅および非住宅建物の内装施工向けに販売される工場製造石膏ボードを対象としています。ボード消費時点における需要を追跡し、地域間で結果を比較可能にするために平方メートルで規模を算しています。
対象除外範囲:目地材、金属スタッドおよびフレーミング、断熱材、塗料、および施工労務費は除外されており、石膏プラスターおよびその他の非ボード壁システムも除外されています。
セグメンテーション概要
- 製品タイプ別
- ウォールボード
- 天井ボード
- プレデコレートボード
- 原材料別
- 天然石膏
- 合成(FGD)石膏
- リサイクル石膏
- 用途別
- 住宅
- 商業
- 機関
- 産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- タイ
- マレーシア
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- トルコ
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- カタール
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、公開情報で確認可能な建設活動および建材指標にモデルを基づかせることから始まります。通常、建築許可および住宅着工件数については各国統計局、石膏および石膏製品の貿易フローについてはUN Comtrade、石膏生産については米国地質調査所(USGS)の鉱物サマリーを使用します。供給状況の把握に関連する場合は、排煙脱硫石膏に関するエネルギー・環境機関の情報も参照します。並行して、建築基準および防火安全に関する参考資料(IBC準拠の出版物や各国の建築基準ポータルなど)を使用して、ドライウォールの採用が構造的に支持されている箇所を把握します。
業界側では、設備増強、プラント稼働率に関するコメント、および地域需要シグナルについて、企業の開示書類および投資家向けプレゼンテションを精査します。特許データベースは、防火、防湿、および軽量化に関連するボードの革新を追跡するために選択的に使用されます。貿易が重要な供給手段である場合は、輸出入の積荷レベルのデータベースも使用することがあります。ここに示すデスクソースのリストはあくまで例示であり、データ収集、検証、および明確化の過程でその他の公開資料も使用されました。
一次インタビューおよびサーベイ
一次調査は、デスク指標では把握しきれない事項、特にローカルチャネルの動向や製品ミックスの変化を検証するために使用されます。メーカー、流通業者、施工業者、および大口購買者と対話し、供給の変化と建設サイクルが一つの平均値に混在しないよう地域別にクロスチェックを行います。ボードミックス、標準的な厚さの選好、およびプレデコレートボードへの代替といった前提条件は、最終モデルを確定する前に検証されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部(CXO):18% | アジア太平洋(APAC):45% |
| 中位層:40% | 部門・ユニットリーダー:22% | 欧州・中東・アフリカ(EMEA):35% |
| 中小規模プレイヤー:22% | マネージャー:60% | 南北アメリカ:20% |
市場規模算出と予測
規模算出は、建設需要の代理指標を石膏ボード消費量に変換し、エンドユース別の標準的なカバレッジファクターと製品ミックスを用いて平方メートルに換算するトップダウンアプローチで構築されています。合計値の妥当性を確保するため、地域別のボード価格のサンプリングと観測された数量レンジを組み合わせた選択的なボトムアップ検証によって結果を裏付けています。その後、必要に応じて流通マークアップとミックスの調整を行います。
モデルで使用される主要インプットには、住宅完工件数および規床面積の追加、商業フィットアウトの強度、新築に対するリノベーションの比率、石膏ボードの輸出入動向、ならびにインタビューから収集した稼働率レンジと組み合わせた設備増強の発表が含まれます。平方メートルは収益が増加しない場合でも増加する可能性があるため、薄型ボードへのシフト、防湿・耐火ボードのシェア拡大、および短工期プロジェクトにおけるプレデコレート製品の採用など、ボード収率を変化させるシグナルも追跡します。
予測については、短期時系列スムージングの上にシナリオ分析を適用することで、建設サイクル、金利、および公共インフラ支出のさまざまな経路をモデルに反映させています。小規模国でボトムアップ検証が不足している場合、ギャップは一人当たり床面積動向と貿易依存度に基づくピアマーケット比率法で対処し、その後地域専門家による再確認を行います。
データ検証と更新サイクル
検証は、地域別建設生産高の変化、貿易収支、および示唆される稼働率が既知の設備能力に対して実現可能かどうかを含む独立したシグナルと、モデル化された消費量を比較することで行われます。外れ値はレビューされ、急激な変動が一つの前提条件によって引き起こされている場合は、関連するインプットを再検討し、少なくとも一件の追加インタビューで再確認します。
承認前に、モデルとロジックは多段階のアナリストレビューを経て、単位換算、カバレッジファクター、およびミックスの前提条件が地域間で一貫していることを確認します。本調査は年次で更新され、大規模な設備増強、貿易制限、または需要ショックが見通しを大幅に変化させる場合には中間更新が行われます。納品直前に、最新の公開情報および新たなフィールドフィードバックを反映するための最終確認を実施します。
Mordor Intelligenceの石膏ボード市場推計と他の公表推計との比較
石膏ボードの公表市場規模は、同様の建設用途を対象としていても大きく乖離して見えることがあります。これは通常、規模算出の単位が異なること、含まれる製品セットが広いまたは狭いこと、および建設活動からボード需要への換算が異なるインプット選択で処理されていることによって生じます。
ベンチマーク表は、不一致の一般的な原因となる単位の違いを示しており、Mordor Intelligenceのモデルでは市場はボード消費量の平方メートルで規模算出されています。これにより、高価格の特殊ボードがシェアを拡大した場合や為替レートが急激に変動した場合に合計値が膨らむことを回避しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 178.92 10億平方メートル(2026年) | |
| グローバルコンサルタンシーA | 62.04 ビリオン 米ドル(2024年) | 石膏ボードの収益を米ドルで報告しており、価格設定、チャネルマージン、および特殊ボードのプレミアム効果が含まれる可能性があり、数量主導の合計値とは比較できません。また、基準年が予測年の見解と異なります。 |
| 業界出版社B | 13.73 ビリオン 米ドル(2024年) | より狭い収益ベースと異なるカテゴリー区分を使用しており、保守的な価格上昇を適用している可能性があり、平方メートル需要が建設活動とともに増加していても合計値を抑制する可能性があります。 |
3つの数値を合わせて読むと、離の主な原因は、市場が物理的消費量として提示されているか収益として提示されているかの違い、加えて基準年とミックス価格設定ロジックの違いによって説明されます。当社のアプローチは、ドライバーが観測可能な建設活動とボードカバレッジファクターに結びついており、予測が確定される前にチャネルフィードバックでストレステストが行われるため、追跡可能性が維持されています。
レポートで回答される主要な質問
石膏ボード市場の現在の規模はどのくらいですか?
石膏ボード市場規模は2026年に178億9,200万平方メートルに達し、2031年までに240億7,000万平方メートルに達する見込みです。
どの地域が石膏ボード市場をリードしていますか?
アジア太平洋が2025年に46.10%のシェアでトップとなり、2031年までに最速のCAGR 7.31%を記録する見込みです。
どの製品セグメントが最も速く成長していますか?
プレデコレート石膏ボードはCAGR 7.39%で拡大する見込みで、従来のウォールボードの成長を上回っています。
持続可能性義務は石膏ボード需要にどのような影響を与えていますか?
カリフォルニア州のAB-2446やフランスのRE2020などの内包炭素規制が、Saint-GobainのCarbonLowのような低炭素ボードへの需要を促進し、仕様をよりグリーンな製品へとシフトさせています。
石膏ボード市場成長の最大の制約は何ですか?
エネルギーおよび原料石膏コストの変動が生産者のマージンを圧迫し、生産能力の追加を遅らせる可能性があり、近期の成長見通しを抑制しています。