
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 123.48 百万立方メートル |
| 市場取引高 (2031) | 141.21 百万立方メートル |
| 成長率 (2026 - 2031) | 2.72 % |
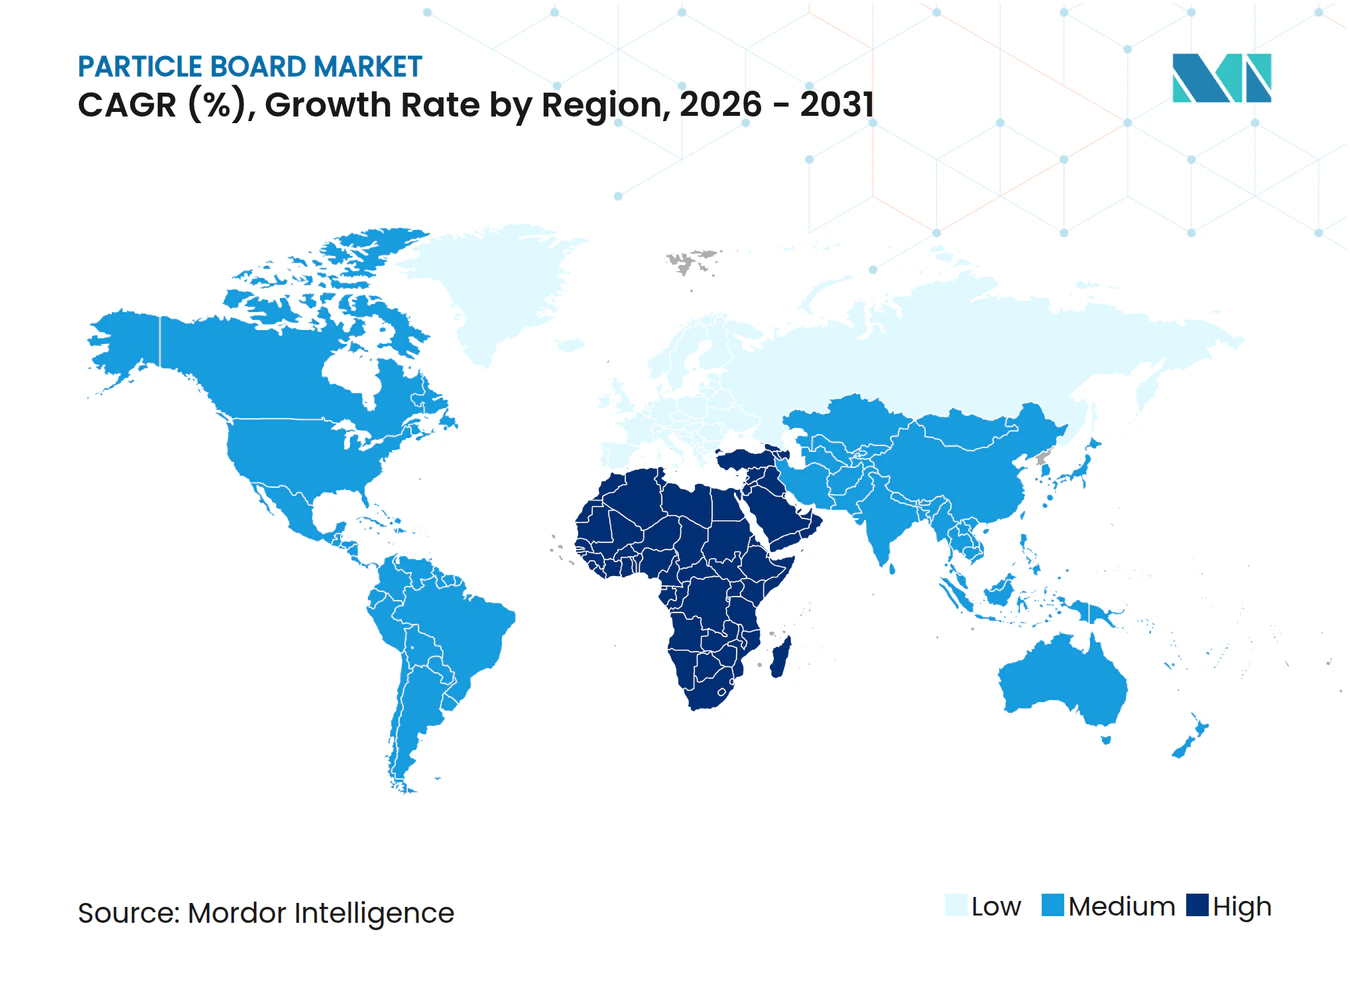
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパーティクルボード市場分析
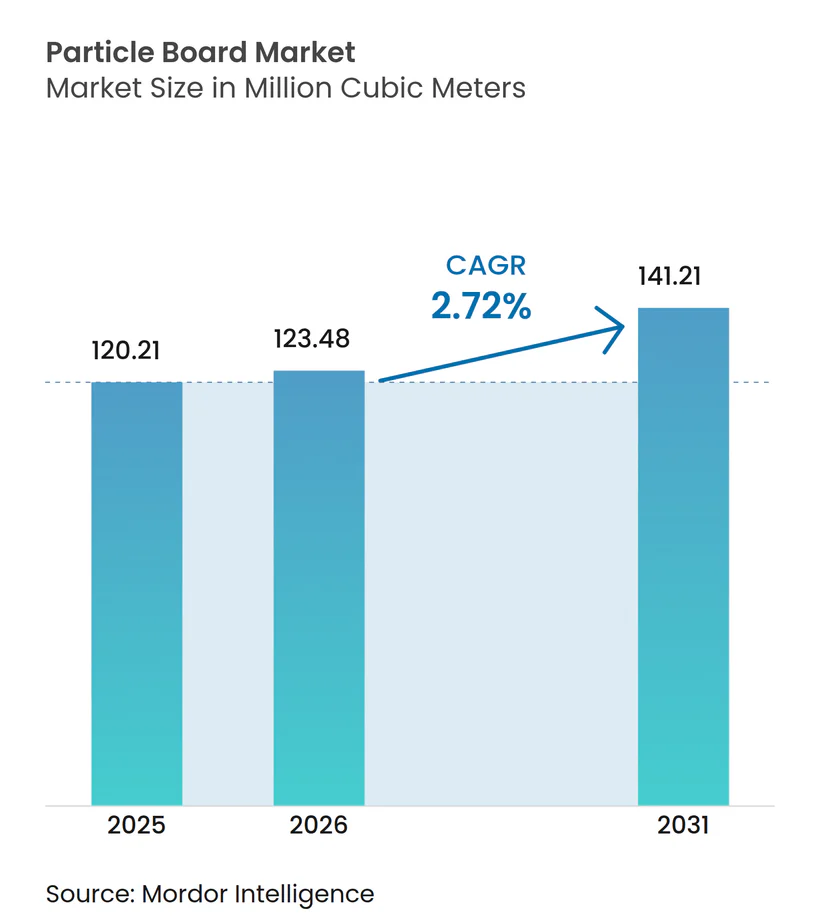
パーティクルボード市場規模は、2025年の1億2,021万立方メートルから2026年には1億2,348万立方メートルに増加し、2031年までに1億4,121万立方メートルに達すると予測されており、2026年から2031年にかけてCAGR 2.72%で成長する見込みです。中国における生産能力の増強に加え、持続的な原材料コスト圧力と進化する貿易規制が、成熟しつつある供給基盤を形成しています。木材残渣は引き続き投入原料の主流を占めていますが、脱炭素化政策が農業副産物をエンジニアードパネルへと転換させる中、砂糖由来のバガスが漸進的にシェアを獲得しています。世界の小売業者からの組み立て式家具およびモジュラーキッチン需要がコア消費を支える一方、欧州および北米における低ホルムアルデヒド基準は、メチレンジフェニルジイソシアネート接着剤システムへの投資を行う製造所に恩恵をもたらしています。輸送コストが長距離貿易を制限し、いかなる生産者も世界の設置済み生産能力の8%超を支配していないため、競争の激しさは中程度にとどまっており、地域の専門業者が耐湿性グレードや非木材グレードによって差別化を図る余地が生まれています。
主要レポートのポイント
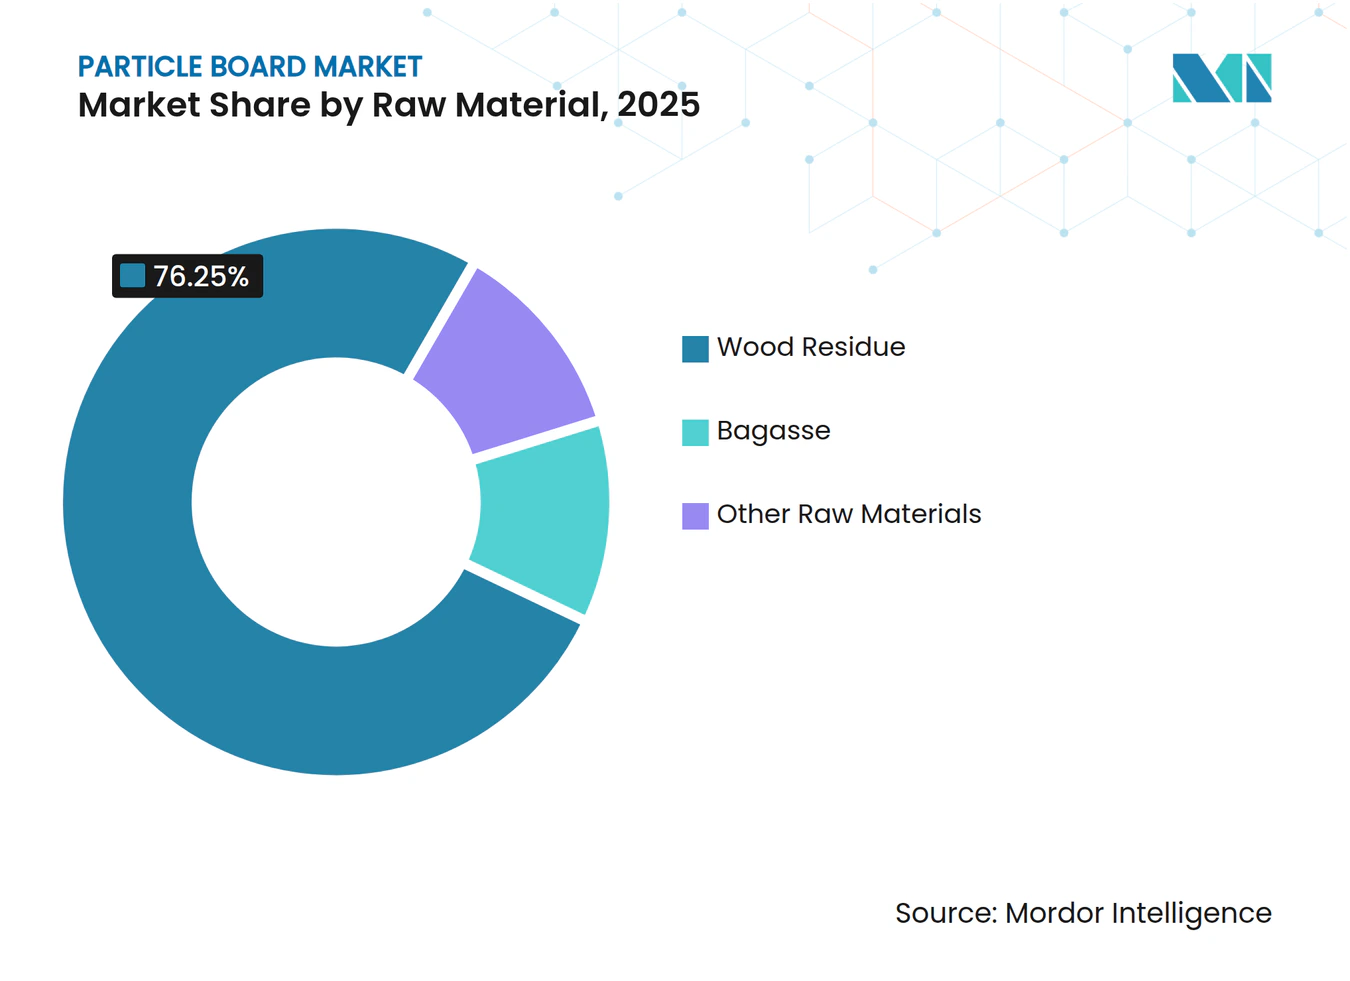
- 原材料別では、木材残渣が2025年のパーティクルボード市場シェアの76.25%を占め、バガスは2031年にかけてCAGR 3.42%で拡大する見込みです。
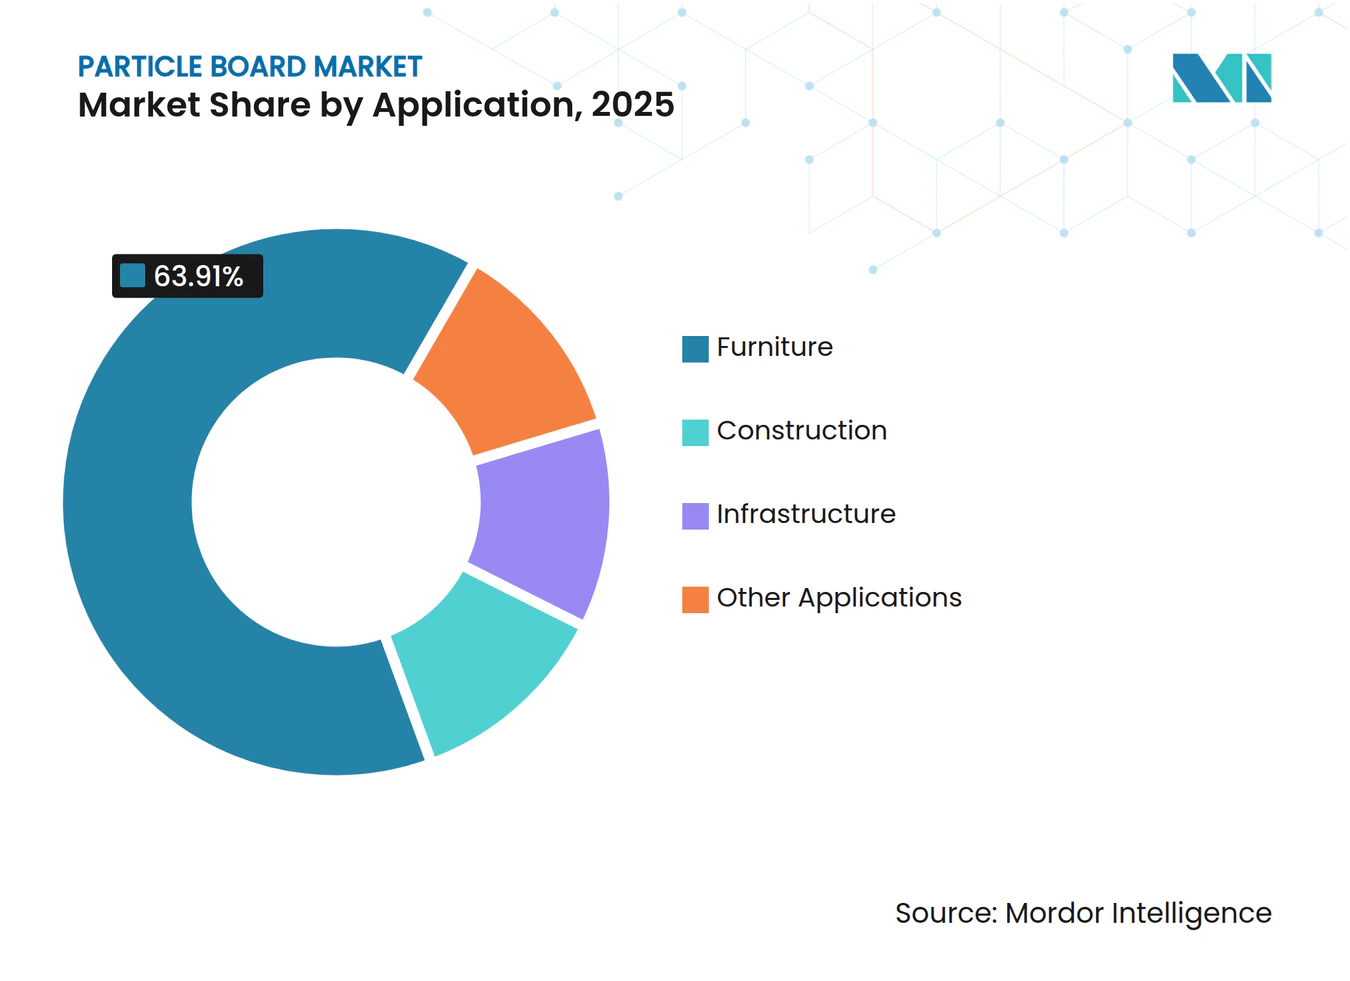
- 用途別では、家具が2025年の売上シェアの63.91%をリードし、その他の用途は2031年にかけてCAGR 3.66%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の数量の45.44%を占め、中東・アフリカが2031年にかけてCAGR 3.71%で最も速い成長軌跡を記録しました。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 第2・第3層アジア都市における急速な都市化が手頃な価格の住宅内装を促進 | +0.8% | アジア太平洋中核(インド、中国、ASEAN)、南アジアへの波及 | 中期(2〜4年) |
| 非耐荷重用途におけるMDFおよび合板に対するコスト優位性 | +0.6% | 世界全体、価格感応度の高い市場(インド、東南アジア、中東・アフリカ)での最大の普及 | 短期(2年以内) |
| 厳格な低ホルムアルデヒド規制がEU・北米の輸入需要を押し上げ | +0.5% | 北米およびEU、認証取得済みアジア輸出業者への間接的影響 | 長期(4年以上) |
| 砂糖産業の脱炭素化によるバガス原料の解放 | +0.3% | ブラジル、インド、タイ、中国(サトウキビ生産地域) | 長期(4年以上) |
| AI駆動の連続プレス最適化による歩留まりおよびカットオフの向上 | +0.4% | 世界全体、欧州および北米が主導し、中国で加速 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
第2・第3層アジア都市における急速な都市化が手頃な価格の住宅内装を促進
インド、中国、東南アジアの第2・第3層都市で移住の急増が見られる中、アパート向けに特化した低価格の内装パネルへの需要が高まっています。インドのプラダン・マントリ・アワス・ヨジャナは、手頃な価格の住宅の方向性を示し、パーティクルボードの収納棚やワードローブを重視しています[1]。中国の都市化率はさらに上昇すると予想されており、地方の省都は沿岸部に比べて家具の普及率が低い状況です。ベトナムの家具輸出は、中国からの製造業者の移転とEU・ベトナムFTA関税優遇の活用により、前年比で大幅に増加しました。この近接性はMDFと比較した納品コストを削減するだけでなく、近隣都市部での現地施工のサイクルを促進し、普及を加速させています。
非耐荷重用途におけるMDFおよび合板に対するコスト優位性
パーティクルボードは、カーカス、棚板、隠蔽面などの用途において、MDFおよび合板に対してコスト優位性を誇っています。MDFは製造に多くの電力を消費する一方、パーティクルボードはエネルギー消費量が少なく、大幅なコスト削減につながります。ベトナムでは賃金インフレが年々上昇しており、引き出しの底板や背板の材料選択に変化が生じています。合板は高荷重の家具用途では引き続き主流ですが、大径スクリュー、金属インサート、接着剤補強ジョイントの導入により、合板の優位性は徐々に低下しています。この変化は、輸入合板の価格が国内パネルコストよりも急激に変動する可能性がある通貨変動の激しい市場において特に顕著です。
厳格な低ホルムアルデヒド規制がEU・北米の輸入需要を押し上げ
2025年、米国の消費量は国内生産量を上回り、この格差を埋められるのは認定製造所または輸入業者のみです。一方、2024年にはドイツのバイヤーがE0パネルに対してプレミアムを支払いました。資本力のあるアジアのメーカーは競争力を維持するためにメラミン・尿素・ホルムアルデヒドまたはMDIシステムへと転換し、中小規模の製造所は規制が緩やかな国内市場を選択しました。カリフォルニア州のCARBフェーズ2、EPAのTSCAタイトルVI、および欧州のE0自主規制は、0.05〜0.09 ppmの排出上限を設定しており、供給基盤を認証取得済みと未取得のセグメントに事実上二分しています。
砂糖産業の脱炭素化によるバガス原料の解放
ブラジルとインドでは、効率的なバイオマスコジェネレーションにより毎年数百万トンのバガスが解放されています。2024年、ブラジルの砂糖事業はバガスを生産し、その一部が余剰とみなされてエンジニアードパネルへと向けられました。同様に、インドの製造所も2020年以降の追加コジェネレーション能力に支えられ、過剰供給の状況に直面しました。この余剰により、パネルメーカーは木材残渣と比較して大幅に低いコストで原料を調達できるようになりました。バガスパネルは追加の樹脂コストが発生しますが、原材料の割引を考慮すると、立方メートルあたりの純節約額は顕著なものとなります。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 不安定な樹脂およびメタノール価格が生産者マージンを圧迫 | -0.5% | 世界全体、エネルギーコストが最も高い欧州および北米で最も深刻 | 短期(2年以内) |
| EU森林破壊規制がアジアの製造所のコンプライアンスコストを引き上げ | -0.3% | EUを対象とするアジア太平洋輸出業者(中国、インドネシア、ベトナム、マレーシア) | 中期(2〜4年) |
| 湿気による膨張が外装用途を制限 | -0.2% | 世界全体、特に湿潤気候(東南アジア、沿岸地域、熱帯市場) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
不安定な樹脂およびメタノール価格が生産者マージンを圧迫
2024年半ば、欧州ではメタノールのスポット価格が急騰した後に反落しました。この変動により尿素ホルムアルデヒド価格が上昇し、独立系製造所のEBITDAマージンが圧迫されました。しかし、Georgia-Pacificのような垂直統合企業は、自社の化学品供給ラインのおかげでその影響を吸収することができました。原料が中国、中東、米国湾岸に集中していることから、地政学的リスクが大きく、樹脂の経済環境が本質的に不安定であることを示唆しています。
EU森林破壊規制がアジアの製造所のコンプライアンスコストを引き上げ
2024年12月より、EUDRはヨーロッパに入域するすべての木材製品に対して原産地の証明を義務付けています。この要件は、デジタルトレーサビリティプラットフォームを持たない製造所に追加コストを課す可能性があります[2]。インドネシアおよびベトナムの輸出業者が残渣供給の断片化による課題に取り組む一方、中国の上位25社の生産者はブロックチェーン台帳を活用し、新たな要件への対応だけでなく、苦戦している競合他社からのシェア獲得も図っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原材料別:
木材残渣が優位、バガスが存在感を高める木材残渣は2025年の原料の76.25%を供給し、その根付いた物流・プロセス上の優位性を確認しました。木材残渣ベースの生産におけるパーティクルボード市場規模はパネル全体の生産量と連動して成長する見込みですが、2031年にかけてCAGR 3.42%で成長が予測されるバガスに市場シェアの一部を徐々に譲ることになるでしょう。この成長にもかかわらず、バガスの世界市場への浸透は限定的にとどまると予想されます。この制限は、季節的な供給課題により製造所が屋根付き保管施設への投資と樹脂化学の改良を余儀なくされることから生じています。
インドとブラジルでは、バガスの採用はコスト削減によって推進されており、乾燥重量ベースでの納品価格は木材残渣よりも大幅に低くなっています。ドイツとオランダでは、埋立地転換義務に支えられ、リサイクル木材がパーティクルボード市場で注目すべきシェアを占めています。



用途別:
家具が需要を牽引、インフラのニッチ分野が拡大家具は2025年の数量の63.91%を吸収し、組み立て式フォーマットとパーティクルボード市場の歴史的な結びつきを裏付けました。建設は相当なシェアを占めた一方、「その他の用途」は予測期間中にCAGR 3.66%で成長すると予測されています。2024年、鉄道内装は相当量の難燃性パネルを購入しており、2028年までにこれが倍増する可能性があるとの予測があります。
原料リサイクルを強化する循環型イニシアチブが注目を集めており、例えば世界の循環型ハブがパネルを回収し、原材料コストの削減につながっています。一方、自動車のトランクライナーはパーティクルボードの重量が軽量化目標と相反するため機会が限られていますが、潜在性はあります。密度の最適化により、2030年までに追加需要が実現する可能性があります。

地域分析
アジア太平洋地域パーティクルボード市場
アジア太平洋地域は2025年の消費量の45.44%を占めた。中国は大規模な産能力を誇るものの、不動産セクターの低迷により国内需要が鈍化している。一方、インドは2024年にリソースを活用し、国内家具需要および輸出契約の両方に対応した。ASEAN諸国は貿易協定に支えられ、中国からの生産移転を引き付けている。一方、日本は高齢化による需要の縮小に直面している。
中東・アフリカ地域パーティクルボード市場
中東・アフリカ地域は2031年までのCAGR 3.71%で最も成長が速い地域である。この成長は、サウジビジョン2030による手頃な価格の住宅内装への投資によって促進されている。さらに、2024年における南アフリカの住宅分野の成長が、同地域の拡大をさらに裏付けている。
南北アメリカおよびヨーロッパのパーティクルボード市場
北米は2025年の世界生産量において注目すべき割合を占めた。米国の住宅着工件数がキャビネット需要を押し上げた一方、主にCARBおよびEPAの厳格な規制により、大きな供給不足が迫っている。一方、ヨーロッパはドイツ、ポーランド、ルーマニアを生産拠点として、世界生産量に相当のシェアを貢献した。しかし、2024年初頭にはこれらの地域で天然ガス価格の変動を主因として生産が抑制された。南米は世界市場において小さなシェアを占めており、ブラジルの製造業者は中国からの競争力ある価格の輸入品に対する関税保護を積極的に求めている。
地域版
すべての地域
規制環境
ホルムアルデヒド排出規制への準拠は、主要消費地域におけるパーティクルボードの貿易と製品仕様を左右する重要な規制上のレバーであり続けている。米国では、EPAがTSCA Title VIに基づき複合木材製品のホルムアルデヒド排出量を規制しており、パーティクルボードには0.09ppmの上限が設定されている。一方、カリフォルニア州はCARB Phase 2に基づく執行を継続し、工場の認証や輸入業者のデューデリジェンスに影響を与えている。2026年2月、EPAはTSCA Title VIの枠組み(40 CFR 770.99)の更新を提案し、更新された自主合意規格および新たな小型チャンバー試験法(ISO 12460-2:2024(en))を組み込むことで、コンプライアンス実証に用いる技術的根拠を厳格化した。
欧州では、EEA市場に投入される木質製品および家具に対する要件がより厳格化し、期限も明確化しつつある。委員会規則(EU)2023/1464は2026年8月に発効し、木質製品・家具のホルムアルデヒド排出限度を0.062 mg/m3、その他製品を0.080 mg/m3に設定した。これにより、すでに米国のTSCAやCARB基準を満たしている輸出業者にとっても、コンプライアンスの基準が引き上げられることになる。並行して、EU森林破壊防止規則(EUDR)は2024年12月からEU域内に輸入される木材製品に原産地トレーサビリティ義務を追加し、分散した残材チャネルから調達するパーティクルボードのサプライチェーンにおける文書化およびデジタルトレーサビリティの要件を高めている。
バリューチェーン分析
パーティクルボードのバリューチェーンは、原料の集荷と前処理から始まり、木材残材(木粉、削りくず、チップ、微粉)を中心とし、一部地域ではサトウキビバガスの利用が増加している。樹脂および添加剤は第二の重要な投入資材群であり、室内用グレードには尿素ホルムアルデヒドが一般的に使用され、より高性能な接着剤(使用箇所によってはMDI系を含む)が低排出仕様に対応した差別化製品を支えている。製造は資本集約的かつエネルギー集約的であり、篩分けと分級、乾燥、接着剤混合、マット形成、熱圧、トリミング、研磨、そして任意のラミネートまたは表面仕上げという線形の工程をたどる。品質システムおよび排出試験プロトコルは、TSCA Title VI/CARBおよびEU REACH関連のホルムアルデヒド要件に組み込まれている。
下流では、パーティクルボードの重量対価値比が低いため、流通は制約を受け、輸送費が長距離輸送における構造的な制約要因となっている。このため、工場の経済性は製材所、木材加工クラスター、そして家具・内装工事需要の密集地への近接性に結びついている。買い手には、組立式家具メーカー、キャビネットおよびモジュール式キッチンメーカー、建設・内装工事業者が含まれる。製品差別化は、耐湿性・耐火性パネルおよびラミネート形式に一層焦点が当てられつつある。供給側では、中国が規模主導型製造層を象徴しており、業界再編とラインの立ち上げ活動により、2024年末までに操業能力が6,415万立方メートルに達した(2024年に新規生産ライン48本が稼働開始)。これはコモディティグレードに対する競争圧力を一層強め、コンプライアンス対応可能な供給体制と高付加価値の仕上げ能力の重要性を高めている。
競合環境
市場集中度
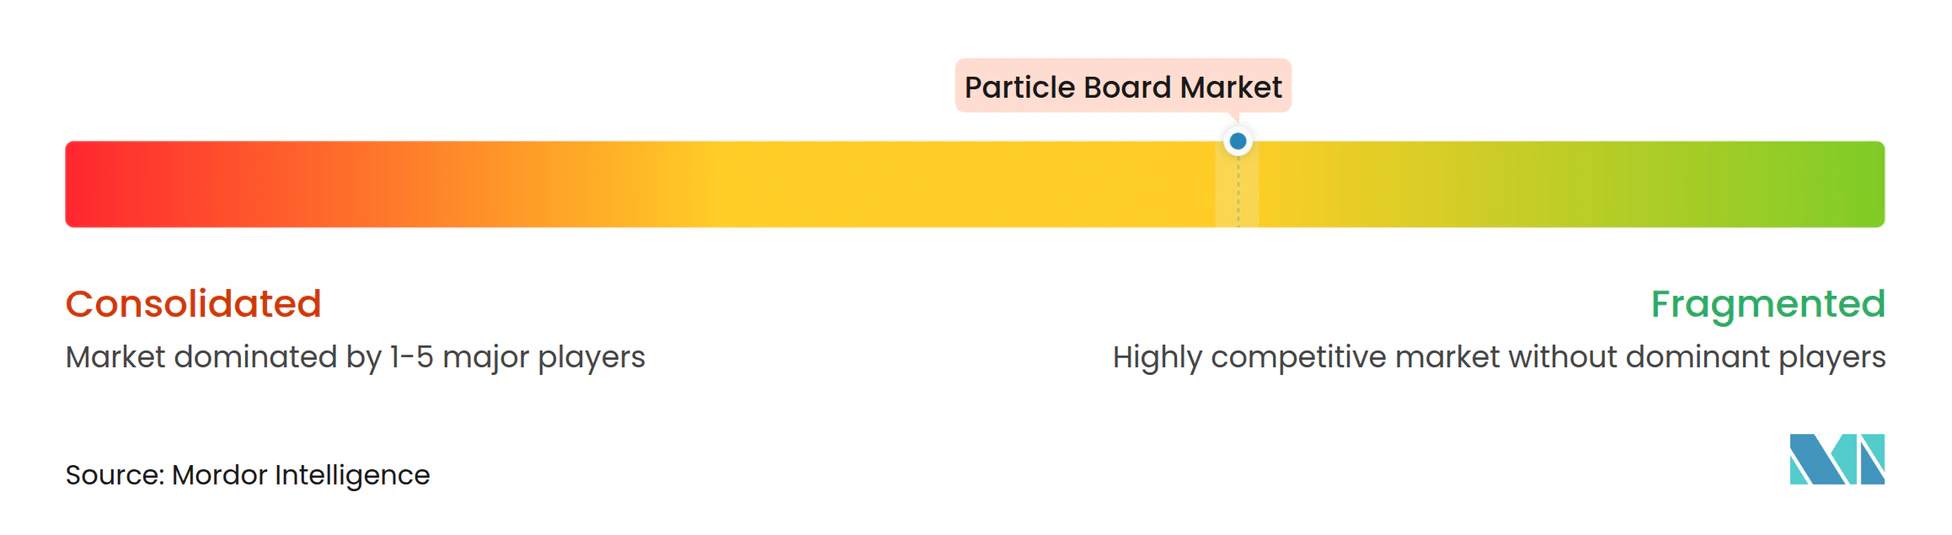
パーティクルボード市場は中程度に断片化されています。大手プレーヤーは連続プレスの自動化と自社樹脂プラントを導入し、コストリーダーシップを確保しています。ブロックチェーントレーサビリティシステムを導入している中国の製造所は、EUDR準拠チャネルでシェアを獲得する位置に立っています。FSCやISO 14001などの認証制度は欧州および北米市場への参入に不可欠となっていますが、アジアの多くの製造所はまだこれらの資格を取得していません。
パーティクルボード業界リーダー
-
Kronoplus Limited
-
ARAUCO
-
EGGER
-
West Fraser Timber Co.
-
Kastamonu Entegre
- 注:主要企業の掲載順は順位を示すものではありません。
パーティクルボード市場 このレポートでカバーされる企業
- ARAUCO
- Associate Decor
- Boise Cascade Company
- Century Prowud
- Century Plyboards (India) Ltd
- EGGER
- Georgia-Pacific
- Kastamonu Entegre
- Krifour Industries Pvt. Ltd.
- Kronoplus Limited
- Roseburg Forest Products
- Siam Riso Wood Products Co., Ltd.
- Sonae Arauco
- SWISS KRONO Group
- Timber Products Company
- West Fraser Timber Co.
市場機会と将来展望
低排出かつコンプライアンス対応のパーティクルボードは、輸入依存型チャネル全体において明確な空白領域であり続けている。特に、TSCA Title VI/CARB認証やより厳格化するEUのホルムアルデヒド規制が、より高付加価値の家具・内装用途へのアクセスを制限している場合において、その傾向は顕著である。委員会規則(EU)2023/1464に基づく2026年8月のEUホルムアルデヒド規制、および米国における継続中のTSCA Title VI体制により、需要は低排出ボードおよび追跡可能な繊維を供給できる工場に結びついたままとなっており、これが代替バインダーシステムの採用と試験方法の高度化を後押ししている。2026年の投資動向を見ると、メーカーは最新の連続プレスラインおよび循環型原料の確保を優先していることが分かる。Uniboardは2026年2月にケベック州ヴァルドールで新たなパーティクルボードラインの操業を開始し(年間生産能力55万立方メートル、投資額3億5,000万米ドル)、UnilinはOostrozebeke(ベルギー)の拠点を現代化するために1億ユーロ超を投資する計画を2026年6月に発表し、新たな連続プレスの導入により57万5,000立方メートルの生産能力を維持する予定である。
欧州における生産能力拡大および現代化プロジェクトは、表面仕上げの高度化、再生木材の活用、そしてエネルギー統合型オペレーションにおける機会も示しており、これらは単位コストを削減しつつ環境面での優位性を高める。Kronospanは2026年2月、イタリアのSan Vito al Tagliamentoにて年間生産能力60万立方メートルのパーティクルボード工場の建設を開始した(投資額3億ユーロ)。また、elka-Holzwerkeは2026年6月、ドイツのMorbachにおいて新たなDieffenbacher製生産ラインと20MWのエネルギー施設を含む数千万ユーロ規模の現代化計画を発表した。並行して、サトウキビ生産地域における原料構成のバガス転換は、余剰農業残材が利用可能な地域において非木質グレードのコスト優位ニッチを生み出している。一方、EUDRのトレーサビリティおよびEU REACHのホルムアルデヒド基準への準拠は、輸出業者が原産地の文書化と排出性能を通じて大規模に差別化を図る一助となっている。
最近の産業開発事情 パーティクルボード市場
- 2026年6月:Unilinは、ベルギーのOostrozebeke拠点のパーティクルボード工場を現代化するために1億ユーロ超を投資する計画を発表した。これには新たな連続プレスの導入が含まれ、57万5,000立方メートルの生産能力を維持する。このアップグレードは、低排出かつ高付加価値のラミネートパネル需要が市場を形成する中で、生産性の向上と仕様の柔軟性を支えることを目的としている。また、この発表は、純粋なグリーンフィールド拡張ではなく、成熟した欧州資産への継続的な再投資を示している。
- 2025年7月:Century Plyboards (India) Ltdは、タミル・ナードゥ州チェンナイ近郊のTherovy Kandigaiにパーティクルボード製造工場を稼働開始した。この拠点は国内の木質建材供給の規模を拡大し、インドにおける組立式家具およびモジュール式内装の成長に対応している。また、国内需要と、安定したパネル品質を要求する輸出向け顧客の双方に対応する同社の能力を強化するものである。
- 2024年11月:EGGERは、ドイツのMarkt Bibartにあるパーティクルボード工場に2億ユーロを投資し、再生木材の処理とラミネートパーティクルボードの生産を行うことを発表した。これには、再生原料を確保するためのTimberpak収集拠点が含まれる。このプロジェクトは、再生木材の統合を推進し、より高マージンなラミネート製品を後押しすることで、循環性と供給の安定性というニーズに対応している。また、素材のトレーサビリティおよび排出規制順守が調達判断に一層影響を与える欧州市場において、競争力を支えるものである。
パーティクルボード市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、パーティクルボード市場は、木材粒子または類似のリグノセルロース系残渣をバインダーで加圧成形して製造されたパーティクルボードであり、木質系パネル材料として下流用途向けに販売されるものを対象とする。
対象範囲には、MDF、合板、OSB、および単板シートは含まれない。また、各セクターに販売さるパーティクルボードの出荷量を超える下流の家具または建設における付加価値も除外される。
セグメンテーション概要
- 原材料別
- 木材残渣
- バガス
- その他の原材料
- 用途別
- 家具
- 建設
- インフラ
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模推計、および検証
デスクリサーチ
デスクリサーチは、木質系パネルについて反復可能な方法で追跡できる需給シグナルを特定することから始まる。FAO林業データベース、UN Comtrade税関統計、貿易・関税コンテキスト向けのUSITC DataWeb、Eurostat工業生産シリーズ、および地域別の生産・消費パターンに関するUNECE林産物刊行物などの公開ソースを活用している。
次に、企業の年次報告書、投資家向けプレゼンテーション、サステナビリティ開示、ならびに設備増強、製造所の操業縮小、樹脂および木材繊維の入手可能性について論じた信頼性の高い業界紙を用いて、方向性と規模を相互確認する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、出荷レベルの輸出入ログ、および特許データベースを活用し、製品ミックスに影響を与えうる企業フットプリント、貿易の内訳、および技術動向を確認する。このデスクリサーチソースのリストは例示的なもであり、データ収集、検証、および明確化のために追加のソースも使用された。
一次インタビューおよびサーベイ
一次調査は、デスクソースだけでは十分に把握できない事項、特に稼働率、製品ミックスの変化、およびグレードや用途をまたいだ価格動向を検証するために活用される。製造業者、流通業者、樹脂および木材原材料の関係者、ならびに家具・建設向けの大口バイヤーとの対話を行い、APAC、EMEA、およびアメリカ大陸間の差異を検証することで、地域ごとの変動が早期に平均化されないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:12% | APAC:45% |
| 中位層:49% | 部門・ユニットリーダー:35% | EMEA:34% |
| 中小規模プレイヤー:19% | マネージャー:53% | アメリカ大陸:21% |
市場規模推計と予測
コアモデルは、木質系パネルの生産・貿易統計を起点とするトップダウン再構築手法を採用し、地域別にアドレサブルなパーティクルボードの数量プールを絞り込む。その地域別プールは、用途レベルの要シグナルによって調整される。
推計の精度を維持するため、主要国のサンプリングによる設備能力、インタビューから収集した稼働率レンジ、および主要流通チャネル別の推定出荷量の確認といった選択的なボトムアップ近似値によって合計値を裏付ける。
モデルの入力値には、パーティクルボードの生産量、輸出入バランス、パネル需要の代理指標としての住宅着工件数およびリモデリング活動、家具生産動向、ならびに稼働率に影響しうる木材残渣の入手可能性と樹脂コスト圧力の変化が含まれる。予測には、一次回答者による建設サイクル、設備増強、および貿易摩擦に関するコンセンサス見通しに連動した基本・保守・高位シナリオを伴うシナリオ分析と時系列平滑化を活用する。ボトムアップによる確認がセグメントを十分にカバーしていない場合は、地域別パネル設備能力の変化や貿易単価の動向などの代理指標を用いて、欠損国データを平坦な仮定で補完することを回避する。
データ検証と更新サイクル
検証は、貿易フローの整合性、地域別生産シェア、および建設・家具標から導かれる推定需要を含む独立したシグナルとモデル合計値を比較する複数回のパスを通じて実施される。大きな乖離はフラグが立てられ、調査された後、稼働率、換算係数、および設備変更のタイミングなどの前提条件を再検討することで修正される。
承認前に、別のアナリストが計算ロジック、入力値、および年次マッピングをエンドツーエンドで確認するレビューが行われる。レポートは年次で更新され、主要な製造所の新規稼働・閉鎖や急激な原材料の混乱など、重要なイベントが発生した場合には中間更新が実施される。納品直前に最終確認が完了し、クライアントが利用可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceのパーティクルボード市場推計と他の公表推計との比較
パーティクルボードの公表市場規模は、一部のソースが市場をUSD価値で表現する一方、他のソースが物理的な生産量を追跡しており、価格とスコープを慎重に処理しなければ両者は互換性がないため、大きく異なる場合がある。推計の差異は、パーティクルボードのみを対象とするか複数の質系パネルを混在させるか、および貿易フロー、設備稼働率、用途需要の組み合わせ方によっても生じる。
生産量と貿易量を先に追跡し、スコープ確認後にの換算することで、Mordor Intelligenceは推計を立方メートル需要に整合させ、多くの乖離が生じやすい隣接パネルや下流の家具価値の混入を回避している。
ベンチマーク比較
| ソース | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 1億2,021万立方メートル(2025年) | |
| 業界データ出版社A | 46.80 ビリオン 米ドル(2024年) | 生産者および輸入業者の収益に基づく価値指標を使用しており、パーティクルボードに限定した数量定義の市場とは直接比較できない、より広範な価格・収益カバレッジを反映している可能性があり、分類によってはパーティクルボード以外の製品境界が混在している場合がある。 |
| グローバルアドバイザリーB | 4.79 ビリオン 米ドル(2023年) | 短期間の増分成長見通しとして提示されており、スコープがパーティクルボードのみか密接に関連する木質系パネルを含むかについての明確性が限られており、合計値を変動させうる通貨タイミングおよびASP前提条件も異なっている。 |
この比較は主に、単一の正誤を示すものではなく、単位とスコープの違いを浮き彫りにするものである。方は数量主導であり、他方は異なる収益境界を持つ価値主導である。市場を透明性の高い生産・貿易シグナルに紐付けた上で、必要に応じて価格にマッピングすることで、得られた推計は再現が容易となり、新たな設備・需要情報による更新も行いやすくなる。
レポートで回答される主要な質問
2031年までにパーティクルボードの世界需要はどのくらいの速さで成長しますか?
数量は2026年の1億2,348万立方メートルから2031年までに1億4,121万立方メートルに増加すると予測されており、CAGR 2.72%を反映しています。
最も速く拡大する地域はどこですか?
中東・アフリカセグメントは、サウジアラビアのインフラ支出と南アフリカの住宅成長により、最速のCAGR 3.71%を記録する見込みです。
パーティクルボード市場における家具用途のシェアはどのくらいですか?
家具は2025年の数量の63.91%を占め、主要な需要エンジンとしての役割を維持しています。
なぜバガスが原料として注目されているのですか?
脱炭素化を進める砂糖製造所からの余剰バガスは木材残渣の約半分のコストであり、保管および樹脂調整の課題にもかかわらずCAGR 3.42%で成長しています。