
グリーン・ロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.5 兆米ドル |
| 市場規模 (2031) | 2.18 兆米ドル |
| 成長率 (2026 - 2031) | 7.79 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーン・ロジスティクス市場分析
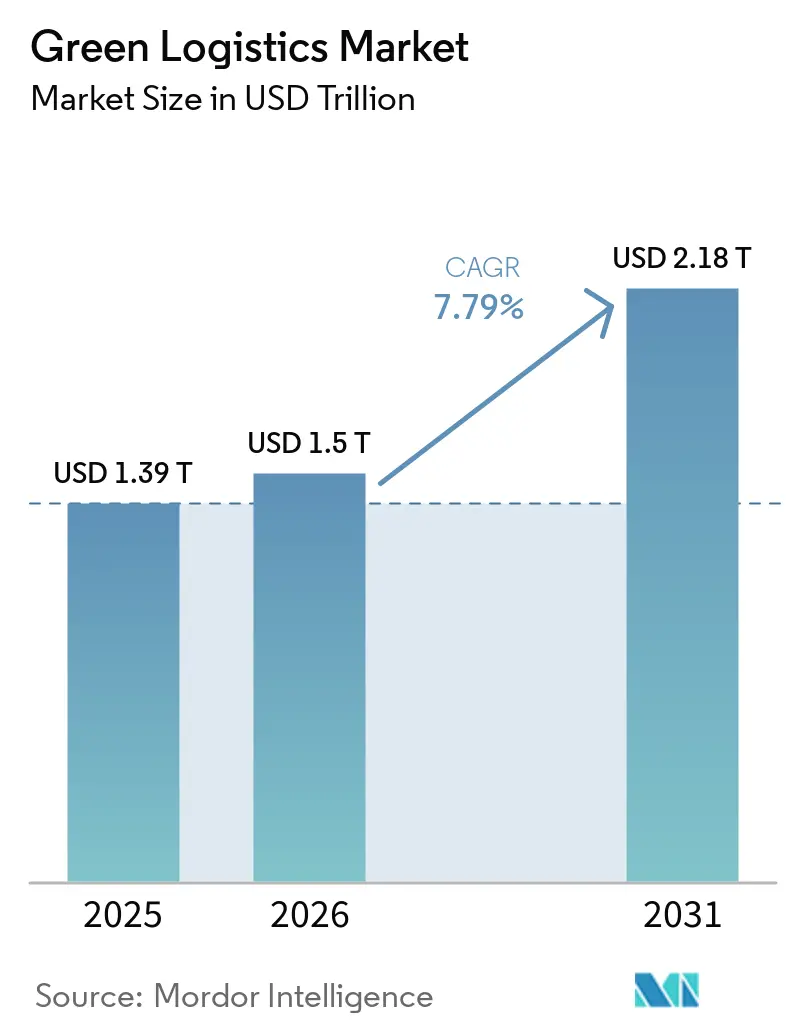
グリーン・ロジスティクス市場規模は2025年に1兆3,900億USDと評価され、2026年の1兆5,000億USDから2031年には2兆1,800億USDに達すると推定されており、予測期間(2026年〜2031年)のCAGRは7.79%です。
規制当局による監視の強化、輸送資産の急速な電動化、および再生可能エネルギーコストの低下が、荷送人によるベンダー選定基準を再編しており、荷送人は検証可能なスコープ3排出削減とベンダー選定を連動させています。デジタルルート計画、バッテリー電気トラックのコスト同等化、そして「グリーン・アズ・ア・サービス」契約の台頭が、産業・消費者向けサプライチェーンの双方において導入を後押ししています。透明性が高く監査済みの排出量報告を実証できる物流プロバイダーは既にプレミアム契約を獲得している一方、脱炭素化で遅れを取るプロバイダーは主要貿易航路において対応可能な需要の縮小に直面しています。資本は引き続き、規模と技術パートナーシップを組み合わせた企業へと移行しており、グリーン・ロジスティクス市場における統合を加速させる能力格差の拡大を生み出しています。
レポートの主要ポイント
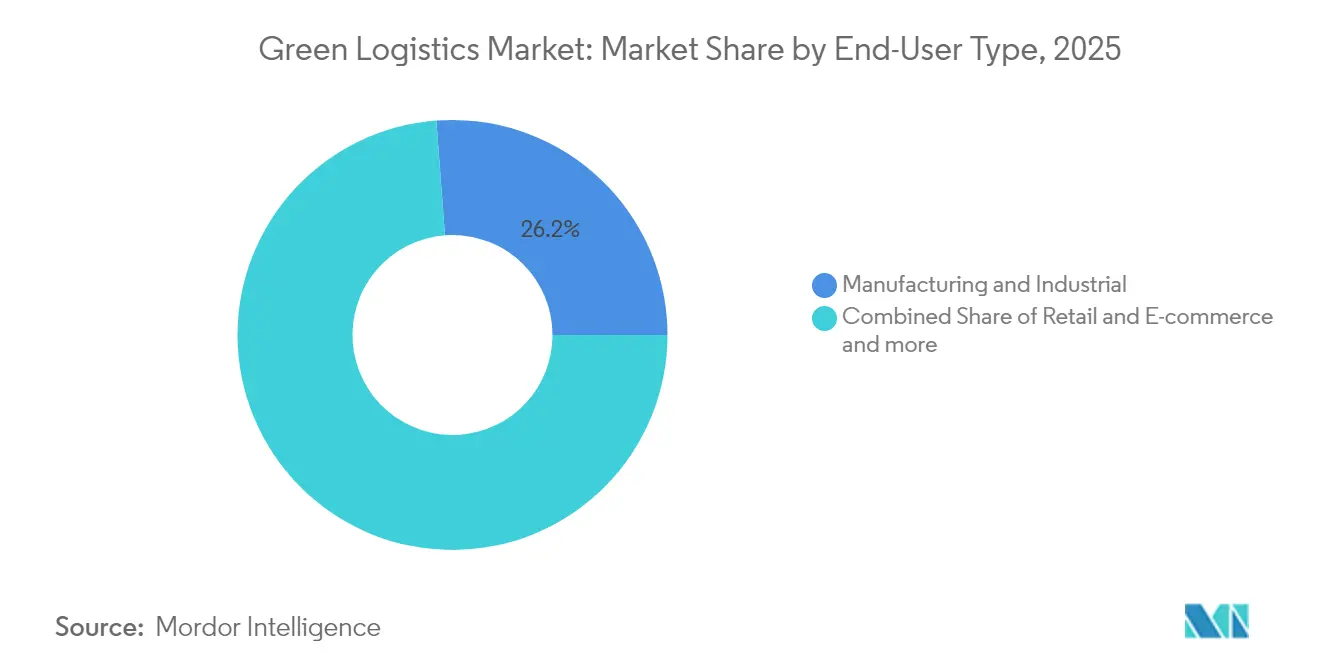
- エンドユーザー別では、製造・産業が2025年のグリーン・ロジスティクス市場シェアで26.20%を占めてトップとなり、小売・Eコマースは2026年〜2031年にかけてCAGR 17.35%で成長する見込みです。
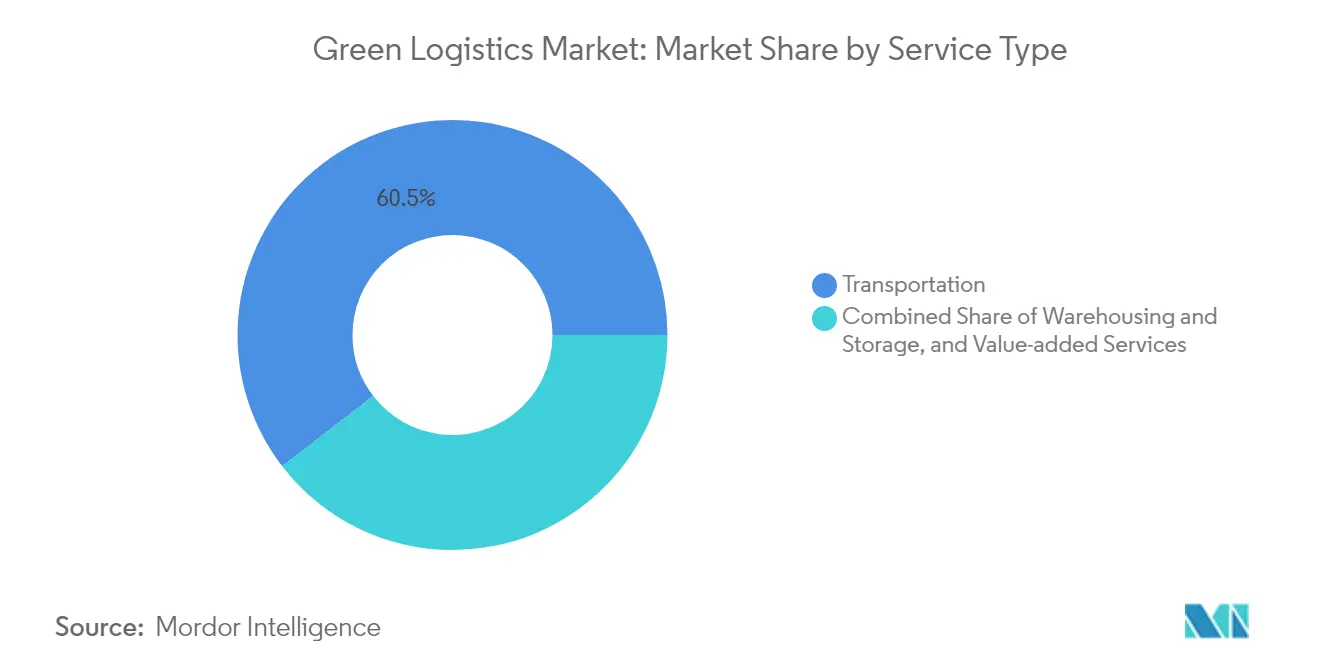
- サービスタイプ別では、輸送サービスが2025年のグリーン・ロジスティクス市場シェアで60.45%を占め、逆物流・返品物流は2026年〜2031年にかけてCAGR 20.16%で拡大しています。
- 輸送モード別では、道路輸送が2025年のグリーン・ロジスティクス市場シェアで71.30%を占め、電気道路システムは2026年〜2031年にかけてCAGR 18.14%を記録すると予測されています。
- 地域別では、アジア太平洋(APAC)が2025年のグリーン・ロジスティクス市場シェアで36.65%を占め、2026年〜2031年にかけてCAGR 8.62%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| サプライチェーン全体で強化されるネットゼロ義務 | +1.8% | グローバル(EUおよびカリフォルニア州がリード) | 中期(2〜4年) |
| Eコマースの急成長と低炭素ラストマイル | +1.5% | グローバル都市部 | 短期(2年以内) |
| バッテリー電気トラック・燃料電池トラックのコスト低下 | +1.2% | 北米、EU、アジア太平洋 | 中期(2〜4年) |
| AIによるルート・積載最適化 | +0.9% | グローバル、先進市場優先 | 短期(2年以内) |
| 電気道路システムの展開 | +0.7% | 北欧EU、アジア太平洋のパイロット地域 | 長期(4年以上) |
| 「グリーン・アズ・ア・サービス」契約モデル | +0.6% | 北米、EU | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
サプライチェーン全体で強化されるネットゼロ義務
EU企業サステナビリティ報告指令やカリフォルニア州の先進クリーントラック規制などの義務的情報開示規則は、荷送人が入札に炭素基準を組み込むことを強制し、認証済み低排出サービスへの需要を加速させています[1]。DHL は2030年までに持続可能な航空燃料(SAF)の混合比率30%を目標としており、UPS は2050年までにフリート全体のカーボンニュートラルを計画しています。調達責任者は現在、コンプライアンスに連動した脱炭素化プロジェクトに物流予算の最大3%を配分しており、排出量パフォーマンスを契約獲得の差別化要因としています。監査対応可能なデータを提示できるプロバイダーは、特にEU・米国間の貿易フローにおいて、航路契約における先行優位性を享受しています。信頼できるロードマップを持たないキャリアは、早ければ2027年に優先サプライヤーリストから除外されるリスクに直面しています。
Eコマースの急成長が低炭素ラストマイルソリューションを加速
急増する小包量は、自治体がゼロエミッションゾーンや混雑料金を導入する高密度都市ノードに排出量を集中させています。AIによる電気バンのルーティングは、欧州の主要都市において配送時間を15〜20%短縮しながら、CO2を最大40%削減しています。Marsなどの小売業者はEinrideとともに300台の電気クラス8トラックを共同出資し、2030年までに年間2万トンの排出削減を目指しています。消費者のプレミアム支払い意欲は依然として低いものの、規制上のインセンティブとブランドのコミットメントが、グリーン・ロジスティクス市場において「グリーン配送」をデフォルトのステータスへと押し上げています。
バッテリー電気トラック・燃料電池トラックのコスト急速低下
大型車向けバッテリーパックの価格は2020年以降64〜75%下落しており、2030年までにさらに半減すると見込まれています。燃料電池システムも同様の曲線を描いています。ローレンス・バークレー国立研究所の研究では、クラス8電気トラックが資産の耐用年数にわたってマイルあたりコストを既に13%削減していることが示されています。Schneider Nationalなどのフリートオペレーターは2024年に電気走行距離が600万マイルを超え、CO2を2,000万ポンド回避し、高密度路線における商業的実行可能性を確認しました。フリート更新への投資タイミングを左右する要因は、今や規制ではなく経済的トリガーとなっています。
AIによるルート・積載最適化による排出量削減
高度・気象・交通変数を組み込んだ機械学習モデルは、燃料消費量を最大5.7%削減しながら定時パフォーマンスを向上させています(mit.edu)。デジタル貨物プラットフォームは空走距離を削減し、資産活用の経済性とスコープ3報告精度を向上させています(supplychainmanagementreview.com)。Finmileなどのスタートアップは、動的な再計画により、ラストマイルオペレーションで20〜30%のディーゼル節約を報告しており、低資本支出の脱炭素化手段を示しています。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ゼロエミッションフリートおよびインフラへの高い初期設備投資 | -1.4% | グローバル、特に発展途上市場で深刻 | 中期(2〜4年) |
| 炭素報告・グリーン燃料に関するグローバル基準の分断 | -0.8% | グローバル、越境オペレーションで特に深刻 | 長期(4年以上) |
| ティア1路線以外での充電・グリーン燃料インフラの不足 | -1.1% | グローバル、農村部および二次回廊で特に深刻 | 長期(4年以上) |
| ESGグリーンウォッシング申告に関連する訴訟・罰則の増加 | -0.5% | 主に北米とEU、グローバルへ拡大中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ゼロエミッションフリートおよびインフラへの高い初期設備投資
バッテリー電気トラックの購入プレミアムは1台あたり70,000〜113,000 USDの範囲であり、専用電気道路プロジェクトにおけるメガワット充電器は1キロメートルあたり310万USDを超える場合があります[2]。中小規模のキャリアは資金調達の確保に苦労しており、残存価値に関する不確実性が依然として転売ベースの資金調達モデルの普及を妨げています。営業上の節約は時間とともに蓄積されますが、グリーン信用枠を持たない新興経済国においては、短期的なキャッシュフローの圧迫が規模拡大を阻んでいます。
ティア1路線以外での充電・グリーン燃料インフラの不足
高速充電器は港湾や主要幹線道路周辺に集中しており、農村部や二次路線は十分なサービスを受けられていません。欧州自動車工業会は、充電インフラの不足が越境路線においてバッテリートラックの走行時間を16〜32%増加させると警告しています。インフラ投資家はスループットの確実性がなければ踏み込めず、鶏と卵のサイクルが持続し、低密度地域におけるグリーン・ロジスティクス市場の成長を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
エンドユーザー別:
製造業がリーダーシップを維持し、Eコマースが勢いを生む製造・産業の荷送人は2025年のグリーン・ロジスティクス市場において26.20%を占めており、これは数十年にわたるコンプライアンス文化と、排出量監査を容易にする予測可能な出荷パターンを反映しています。埋め込まれたサプライヤースコアカードは、資産ベースの脱炭素化ロードマップを持つプロバイダーへと貨物予算を振り向け、シェアの優位性を強化しています。 エネルギー集約型の工場は、複数年の炭素削減を確保する統合再生可能エネルギーと電気トラックパッケージの交渉を進めています。小売・Eコマースは現在より小さな規模ながら、都市部のマイクロフルフィルメントセンターや大都市圏における義務化されたゼロエミッション配送時間帯に後押しされ、CAGR 17.35%で拡大しています。Eコマース出荷向けグリーン・ロジスティクス市場規模は、返品量の膨張と「無料」配送コストの内部化が進む中、急激に上昇する見込みです。自動車OEMは一方で電気カーキャリアを試験導入し、1台あたりの流通排出量を40%削減しようとしており、ヘルスケアブランドは炭素強度を高めることなくコールドチェーンの完全性を守るためにSAFコリドーへの共同投資を行っています。
電気自動車密度、標準化されたパレット、そしてデジタル化された船荷証券システムが、製造業者に揺籃から製造段階(クレードル・トゥ・ゲート)のカーボンフットプリントへの可視性を与え、継続的な最適化を可能にしています。対照的に、Eコマース事業者はAIを活用して宅配ロッカー、自転車配送員、ダークストアネットワークを統合し、配送失敗の試みをなくしています。双方のアーキタイプは、排出量追跡を競争力ある調達変数に変換するデータ中心のパフォーマンスダッシュボードに収斂しており、多様なエンドユーザーがグリーン・ロジスティクス市場の成長を増幅させる様子を示しています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
サービスタイプ別:
輸送がリードするも、逆物流が加速輸送サービスは2025年の収益の60.45%を占めており、フリート、燃料、労働力がサプライチェーンの中で最もコストが高く、炭素排出量の多い要素であり続けています。小型・中型・大型資産の電動化と、航空貨物向けSAFコミットメントが設備投資を支配しています。 逆物流・返品物流は、しかしながら最も急成長しているセグメントであり、循環経済政策が小売業者に製品と包装材の回収を義務付けるにつれ、年間20.16%で拡大しています。プロバイダーは、廃棄物フローを二次収益に変換する自動仕分け、修復、リコマースハブで対応しています。DHL によるInmar Supply Chain Solutionsの買収は14センターを一つのプラットフォームに統合し、増加するアパレルおよび電子機器の返品フローを取り込む体制を整えました。グリーン・ロジスティクス市場においてまだ10%未満ですが、逆物流は収益に対して不均衡な排出削減をもたらし、脱炭素化プレイブックにおける戦略的レバーとなっています。
電気道路対応トラック輸送、鉄道の復活、内陸水路がモーダルポートフォリオを多様化させています。道路輸送は2025年も71.30%のシェアを維持しましたが、1列車で300台のトラック分の代替が可能な鉄道は、適合路線において構造的な排出優位性を提供しています。一方、現地太陽光発電とバッテリー貯蔵で稼働するBREEAM高評価倉庫は、資産脱炭素化の次のフロンティアを形成しており、施設設計がコミッショニングから10年以内に運用排出量を相殺できることを示しています。
注記: すべての個別セグメントのシェアはレポート購入後に入手可能
地域分析
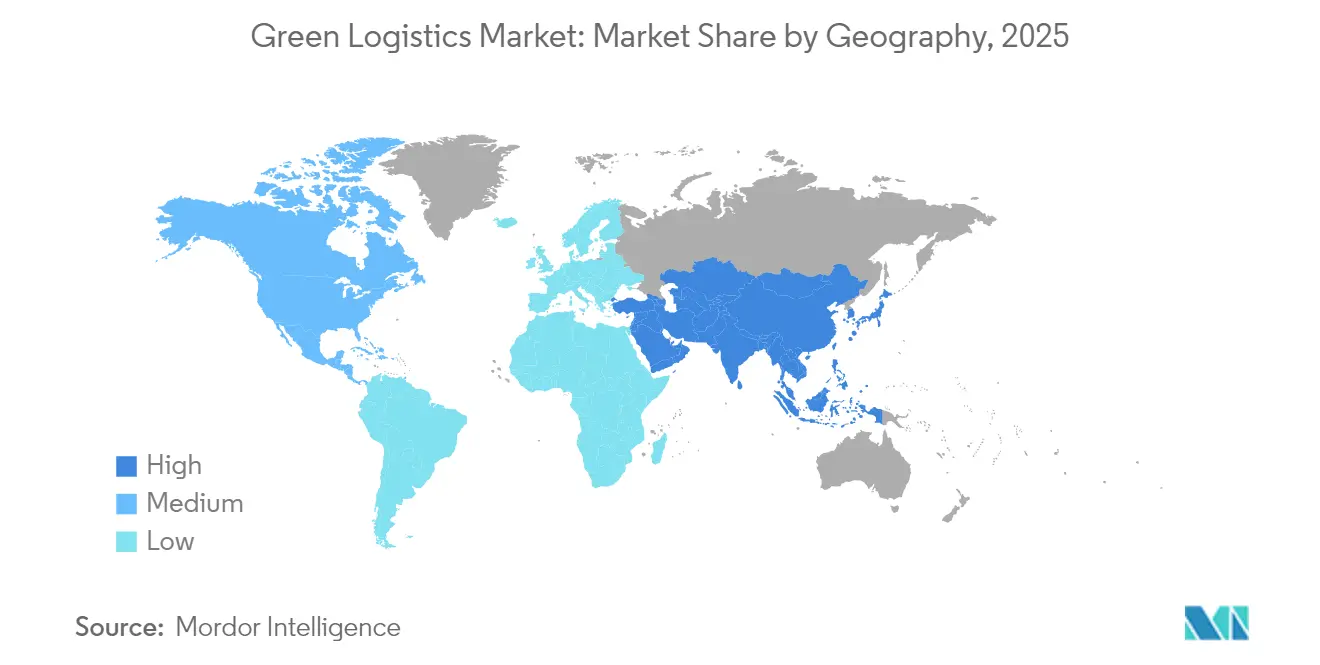
アジア太平洋地域グリーンロジスティクス市場
アジア太平洋地域は2025年に36.65%収益シェアでグリーンロジスティクス市場をリードしており、2031年にかけて8.62%のCAGRで最も急速に成長しています。中国の全国規模のグリーンフレート回廊および電動クラス8トラックへの補助金がフリート転換を加速させる一方、インドは新設産業団地を活用して屋上太陽光発電とEV充電設備を当初から組み込んでいます。日本は貨物鉄道の近代化を継続し、モーダルシフトプログラムを拡大することで高速道路の渋滞緩和とロジスティクスCO2削減を図っています。東南アジア諸国は技術移転を活用し、バッテリースワッピングとマイクログリッドソリューションを港湾拡張に統合することで、既存インフラを飛び越えた発展を実現しています。
北米グリーンロジスティクス市場
北米は第2位の地域貢献国であり続けており、2040年までにゼロエミッショントラック販売100%を目指す米国連邦目標と、クラス7〜8の電動車両の取得コストを大幅に削減する税額控除によって支えられています。カリフォルニア州の先進クリーントラック規制はすでにOEMに対してZEV販売割当の段階的引き上げへの対応を義務付ており、I-5およびI-10回廊全体での充電ハブの早期展開を促進しています。2024年6月に施行されたカナダの反グリーンウォッシング法は、誤解を招く環境主張に対して最大1,000万カナダドルの罰金を科し、運送業者を監査対応可能な情報開示へと誘導しています。一方、メキシコは南北貿易ルートの排出基準を同期させるグリーンボーダープログラムを推進しています。
欧州グリーンロジスティクス市場
欧州は世界で最も高度な政策の組み合わせ——炭素価格制度、電動ハイウェイの試験運用、2030年までの大型トラックCO2排出量43%削減義務——を享受しており、ゼロエミッション貨物輸送を規制上の確実事項としています。スウェーデンの電動道路クラスは2025年に50km超に拡大し、ドイツの全国展開に向けた情報を提供するパフォーマンスデータを生み出しています。ロジスティクス企業は事業継続の許可条件として低炭素フリートを導入しており、CEVA Logisticsによる23台の電動トラックの追加により年間38,300トンのCO2が削減される一方、統合充電ネットワークが稼働率を保護しています。東欧の輸送ルートはインフラ整備が遅れているものの、グリーン回廊向けに指定されたEU結束基金を呼び込んでおり、今後10年末までの収束が期待されています。
中東・アフリカグリーンロジスティクス市場
中東およびアフリカは新興段階にありますが、急速に動き出しています。UAEの2050年ネットゼロ戦略はジェベルアリの太陽光発電ロジスティクスパークを支援しており、サウジアラビアはリヤド〜ジェッダ回廊での貨物試験にグリーン水素パイロットプロジェクトを連携させています。南アフリカの炭素税は運送業者をバイオディーゼルブレンドへと誘導していますが、電力網の信頼性の課題がフリートの広範な電動化を遅らせています。全体として、地域の多様性により、現地の政策インセンティブ、インフラの整備状況、および産業基盤が導入速度を左右していますが、各地域にはグリーンロジスティクス市場における不可逆的な勢いを示すアンカープロジェクトが存在しています。
競争環境
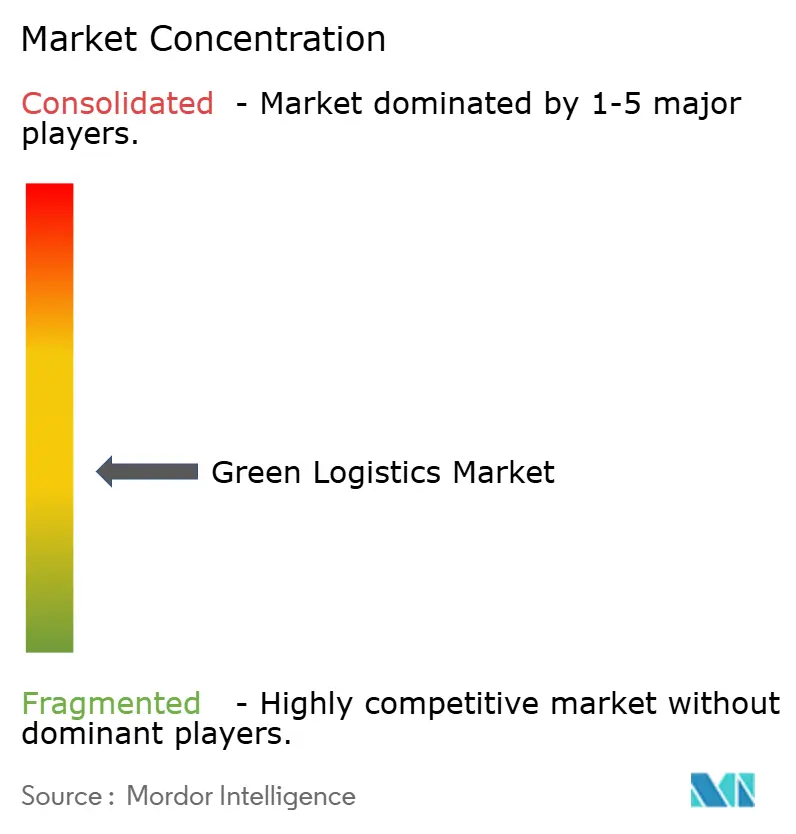
グリーン・ロジスティクス市場は依然として中程度に分散していますが、大規模な脱炭素化の前提条件として規模と資本の深さが不可欠となるにつれ、統合が加速しています。DSVによるDB Schenkerの143億ユーロの買収は、416億ユーロの収益と90億デンマーククローネの相乗効果が見込まれるプロバイダーを生み出し、ネットワーク密度と共有資産活用に対するプレミアムを裏付けています。DHL は垂直統合と、SAF向けのNeste、充電向けのE.ON、再生可能エネルギー向けのEnvisionというエネルギーパートナーのエコシステムを組み合わせ、多様化されたグリーン燃料アクセスを確保し、営業コストを安定させています。
UPS は代替燃料車両に10億USDを充当し、地上オペレーションで28.8%の代替燃料普及率を報告しており、継続的な効率向上のための独自テレマティクスを活用しています。FedEx はサステナビリティに20億USDを投じ、自律走行地上車両とカーボンニュートラル施設に注力しています。資産軽量型フォワーダーは戦略的提携に頼っており、Kuehne + Nagel は主要顧客向けのブック・アンド・クレームアクセスを保証するSAF協定を拡大し、GXO はAI搭載倉庫自動化を統合してピックあたりのエネルギーを削減しています。二次市場インフラ、逆物流ソフトウェア、組み込み型カーボンアカウンティングサービスにおいてイノベーションのホワイトスペースが残っており、専門参入者の成長余地を提供しています。
価格競争はグリーン設備投資プログラムのコストによって緩和されており、その結果、差別化は排出量の透明性、マルチモーダルな柔軟性、そしてサステナビリティ指標を荷送人のESG開示に変換する能力にますます依存しています。上位5社が収益の約38%を支配する中、市場には地域専門企業の余地がまだあるものの、寡占的な力学へと向かっています。成功する参加者は、炭素報告ダッシュボード、アドバイザリーサービス、プレミアム低排出航路をバンドルすることで、サステナビリティコンプライアンスを直接収益に変換しています。遅れを取るプレーヤーは、価格受容者の地位に追いやられるリスクがあり、あるいは資本需要の高まりとともに買収の対象となる可能性があります。
グリーン・ロジスティクス業界のリーダー企業
-
DHL Group
-
United Parcel Service (UPS)
-
FedEx Corporation
-
GEODIS
-
XPO Logistics
-
Bollore Logistics
- 注:主要企業の掲載順は順位を示すものではありません。
グリーンロジスティクス市場 このレポートでカバーされる企業
- DHL Group
- United Parcel Service (UPS)
- FedEx Corporation
- GEODIS
- Hellmann Worldwide Logistics
- Kuehne + Nagel International AG
- Nippon Express
- CEVA Logistics
- XPO Logistics
- DSV A/S
- Yusen Logistics Co., Ltd.
- Bollore Logistics
- Al-Futtaim Logistics
- Mahindra Logistics Ltd.
- Americold Logistics
- GXO Logistics
- C.H. Robinson Worldwide, Inc.
- Lineage Logistics
- JD Logistics
- Ryder System, Inc.
最近の産業開発事情 グリーンロジスティクス市場
- 2025年3月:DHL Groupはスカニアとの延長距離型電気トラック試験を完了し、22,000キロメートルにわたって90%のCO2削減を記録し、稼働サイクルの90%を電気モードで運行しました。
- 2025年4月:DSV はDB Schenkerの143億ユーロの買収を完了し、2028年までにサステナビリティ連動の相乗効果90億デンマーククローネを目標とする416億USDの収益規模を誇る企業を形成しました。
- 2025年2月:DHL と Neste は2030年までに年間30万トンのSAF引き取り協定を拡大し、道路フリート向けの再生可能ディーゼルの活用をさらに検討しています。
- 2025年1月:DHL Supply Chain はInmar Supply Chain Solutionsを買収し、逆物流能力を強化するために14の返品センターと800名のスタッフを加えました。
グリーンロジスティクス市場 レポートの範囲と調査方法論
市場の定義と主な対象範囲
本調査では、グリーン・ロジスティクス市場を、低炭素フリート、エネルギー効率の高いストレージ、最適化されたルーティング・ソフトウェア、循環型パッケージング、検証された炭素会計ダッシュボードを意図的に導入するサードパーティの倉庫管理、配送、輸送、リバース・ロジスティクス、付加価値ロジスティクス・サービスから得られるすべての収益と定義している。これらの活動は、製造業、小売業、eコマース、ヘルスケア、自動車、その他あらゆる地域のエンドユーザー向けの道路、鉄道、海上、航空輸送に及んでいる。
スコープ除外:社内のキャプティブ・ロジスティクス支出および単独での炭素クレジット取引はカウントされない。
セグメンテーションの概要
- エンドユーザー別(金額、十億USD)
- 小売・Eコマース
- 製造・産業
- 自動車
- ヘルスケア・医薬品
- 食品・飲料
- 化学品・危険物
- その他
- サービスタイプ別(金額)
- 倉庫・保管
- 輸送
- 道路
- 鉄道
- 海上・内陸水路
- 航空
- 付加価値サービス(梱包、キッティング、ラベリング)
- 地域別(金額)
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
詳細な調査方法とデータの検証
一次調査
ヨーロッパと北米のフリート・マネージャー、アジア太平洋地域のコントラクト・ロジスティクス企業の持続可能性責任者、ラテンアメリカと湾岸地域の動きの速い消費者ブランドの調達責任者を対象に、複数の半構造化インタビューを実施した。これらのディスカッションにより、排出ガスに基づく価格設定プレミアム、典型的な電気自動車の稼働率、荷主が環境に配慮したベンダーに契約を切り替えるペースが検証された。
デスクリサーチ
モルドールのアナリストはまず、世界銀行のロジスティクス・パフォーマンス・インデックス、UNCTADの港湾処理能力表、Eurostatの輸送エネルギー収支、国際輸送フォーラムの脱炭素化展望、各国の自動車登録データベースなど、一般に入手可能な統計を使って、国ごとにロジスティクスの総費用の規模をマッピングした。政策面では、米国EPA SmartWay、EUのFit for 55指令、IMOの2023年海上燃料規則を追跡した。電気トラック、太陽光発電倉庫、リサイクル可能な梱包材については、企業の提出書類、投資家向け資料、業界団体のホワイトペーパーから採用率を入手した。D&B HooversやDow Jones Factivaなどの有料データベースは、プロバイダーの収益分割や取引パイプラインを充実させた。このリストは例示であり、クロスチェックや明確化のために、さらに多くの情報源を参照した。
マーケット・サイジングと予測
トップダウン・モデルは、全国の貨物・倉庫支出から開始し、外部のサービス・プロバイダーに帰属する割合を調整し、デスクワークとフィールドワークから得られた検証済みのグリーン採用比率を適用する。ボトムアップの抜き取り検査、プロバイダーのロールアップ、サンプリングされた平均販売価格にボリュームレーンを乗じたもの、都市レベルのラストマイル小包データなどを重ね合わせ、合計を微調整した。主な変数には、バッテリー電気トラックの登録台数、認定エコ倉庫の床面積、炭素価格の推移、eコマース小包の伸び、ディーゼル燃料と高所燃料のコストスプレッドなどが含まれる。多変量回帰は、ARIMAオーバーレイが2030年までの予測を拡張する前に、これらのドライバーと過去のグリーン・ロジスティクス収益との間の弾力性を測定し、シナリオの範囲は専門家パネルでストレステストされる。未成熟な地域のデータギャップは、トンキロ当たりGDPに固定された地域固有の普及プロキシを用いて埋められる。
データ検証と更新サイクル
アウトプットは、3層のアナリストによるレビュー、独立した燃料消費量と貿易トン数シリーズに対する異常値差異チェック、そして経営陣のサインオフを通過します。報告書は年1回更新される。炭素規制の期限、バッテリー価格のショック、大規模なM&A取引によってベースラインが大幅に変更された場合は、中間更新が行われる。
モルドールのグリーン物流市場ベースラインが信頼性を約束する理由
各出版社が独自の境界線、価格の前提、更新の周期を選んでいるため、公表されている見積もりは異なる。
主なギャップ要因としては、自社サービスの扱いの違い、リバース・ロジスティクスの組み入れの有無、通貨換算ロジック、電気自動車の総所有コスト曲線の更新の早さなどが挙げられる。
Mordorの範囲は実際のバイヤーの支出を反映し、12ヶ月ごとに再調整される。一方、他社は古いコストカーブを維持したり、隣接する貨物機能までバスケットを広げることが多い。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主なギャップドライバー |
|---|---|---|
| 1兆2,800億米ドル(2024年) | モルドール・インテリジェンス | - |
| 1兆5,100億米ドル(2024年) | グローバル・コンサルタンシーA | グリーン基準を超えるインバウンド供給ノードと包装サービスを含む。 |
| 1兆5,400億米ドル(2024年) | 業界分析B | GDP弾力性を持つ一般化されたロジスティクス支出を使用。 |
| 1兆1,600億米ドル(2023年) | セクター 出版社 C | 基準年以前のもので、付加価値の高いリバース・ロジスティクスを除く。 |
この比較を総合すると、モルドールの定期的に更新され、明確に区切られたアプローチは、検証可能な変数と再現可能なステップにしっかりと固定されたバランスの取れたベースラインを意思決定者に提供することがわかる。
レポートで回答されている主要な質問
グリーン・ロジスティクス市場の現在の規模は?
2026年、グリーン・ロジスティクス市場の規模は1兆5,000億USDに達する見込みです。
グリーン・ロジスティクス市場の成長速度はどの程度ですか?
CAGR 7.79%を記録し、2031年までに2兆1,800億USDに達すると予測されています。
グリーン・ロジスティクス市場でどの地域が優位を占めていますか?
アジア太平洋(APAC)が36.65%で最大シェアを保有し、2031年までのCAGR 8.62%で最も急速に成長している地域でもあります。
最も急速に拡大しているサービスセグメントはどれですか?
逆物流・返品物流はCAGR 20.16%で成長し、他のすべてのサービスラインを上回ると予測されています。
グリーン・ロジスティクス導入における最大の障害は何ですか?
ゼロエミッションフリートへの高い初期資本コストと、二次路線における充電インフラの不足が主な課題として残っています。
主要な物流企業はどのように事業の脱炭素化を図っていますか?
市場リーダーは電気・代替燃料車両、持続可能な航空燃料協定、AI最適化ツールへの投資を行い、長期的なグリーン燃料供給を確保するための戦略的エネルギーパートナーシップを形成しています。