
グリーンビルディング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 461.23 十億米ドル |
| 市場規模 (2031) | 763.12 十億米ドル |
| Growth Rate (2026 - 2031) | 10.59 % |
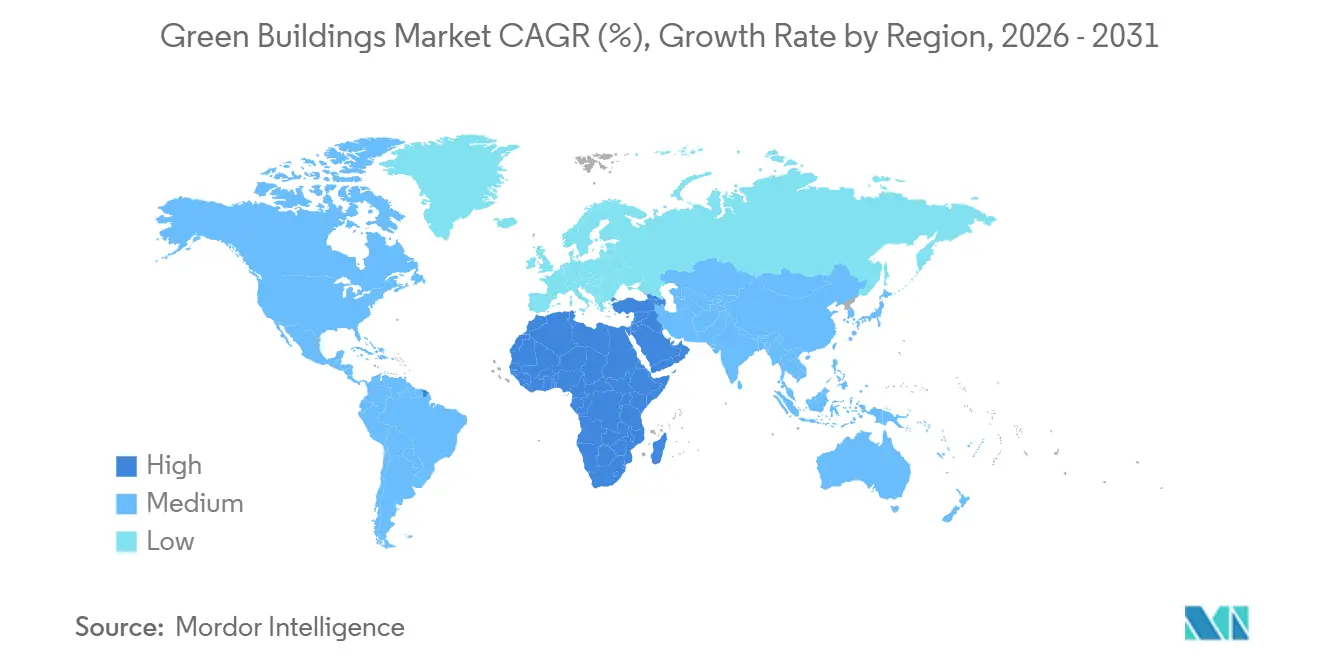
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーンビルディング市場分析
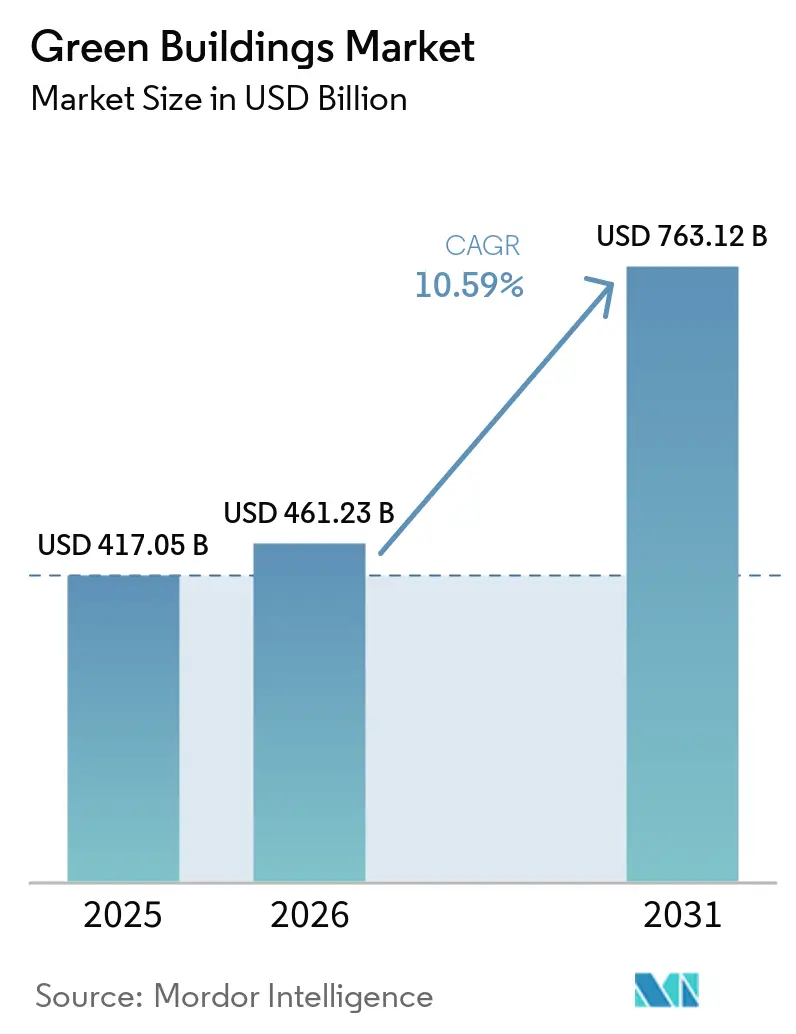
グリーンビルディング市場規模は、2025年に4,170億5,000万米ドル、2026年に4,612億3,000万米ドルと予測され、2031年までに7,631億2,000万米ドルに達し、2026年から2031年にかけてCAGR 10.59%で成長する見込みです。
義務的なカーボンアカウンティングプロトコル、エネルギー性能証明書、およびサステナビリティ連動型債務手段により、エネルギー効率は「あれば望ましい」ものから融資の前提条件へと変化し、高性能エンベロープおよびスマートビルディングシステムの回収期間が短縮されています。認証資産に対する賃料プレミアムと、グリーンボンドによる低い借入コストが相まって、機関投資家の資本は運用データによってエネルギー削減が確認されたプロジェクトへと向かっています。同時に、成熟経済圏における改修義務と新興地域における大規模グリーンフィールドプロジェクトが、建設段階全体にわたって需要を多様化することで、グリーンビルディング市場の対象範囲を拡大しています。低炭素コンクリートからバイオベースのポリウレタンフォームに至る材料の革新が、建物所有者に具体的な内包炭素削減の経路を提供することで、このモメンタムをさらに強化しています。
レポートの主要ポイント
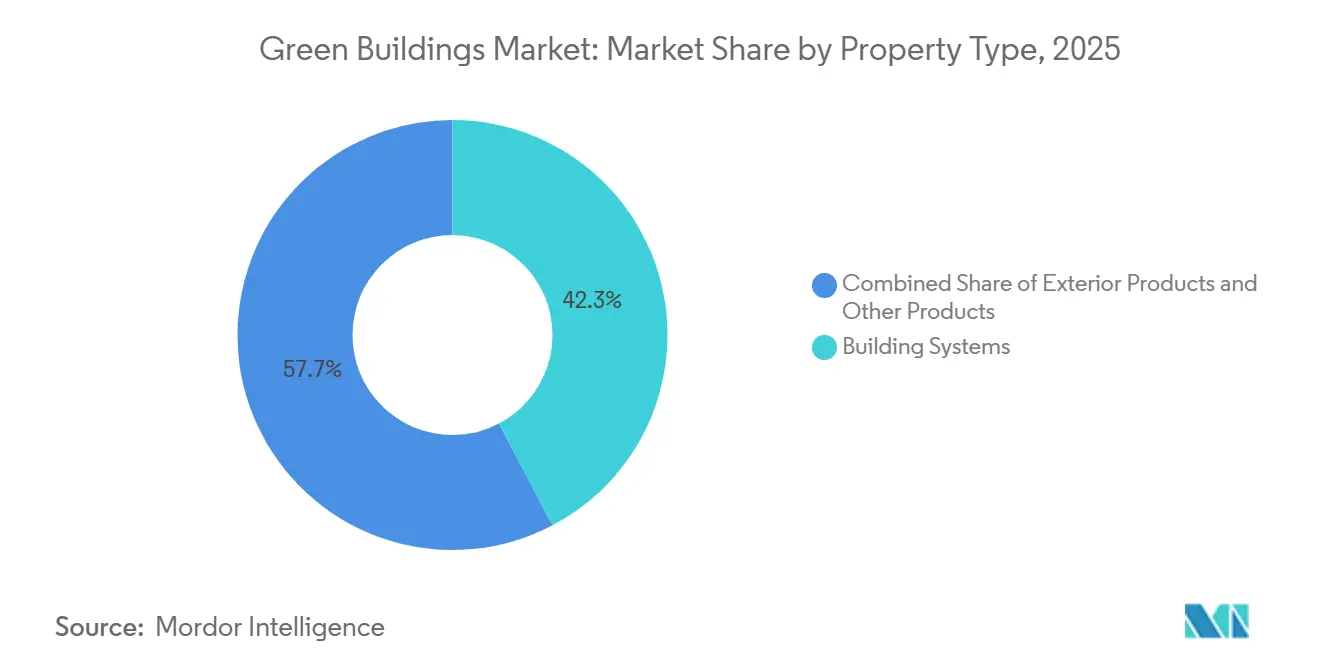
- 製品タイプ別では、建築システムが2025年のグリーンビルディング市場シェアの42.3%を占め、外装製品が2031年までのCAGR 11.21%で最も速い成長を記録しました。
- エンドユーザー別では、商業プロジェクトが2025年の収益の53.7%を占めて首位となり、物流施設は2031年までのCAGR 11.76%で拡大すると予測されています。
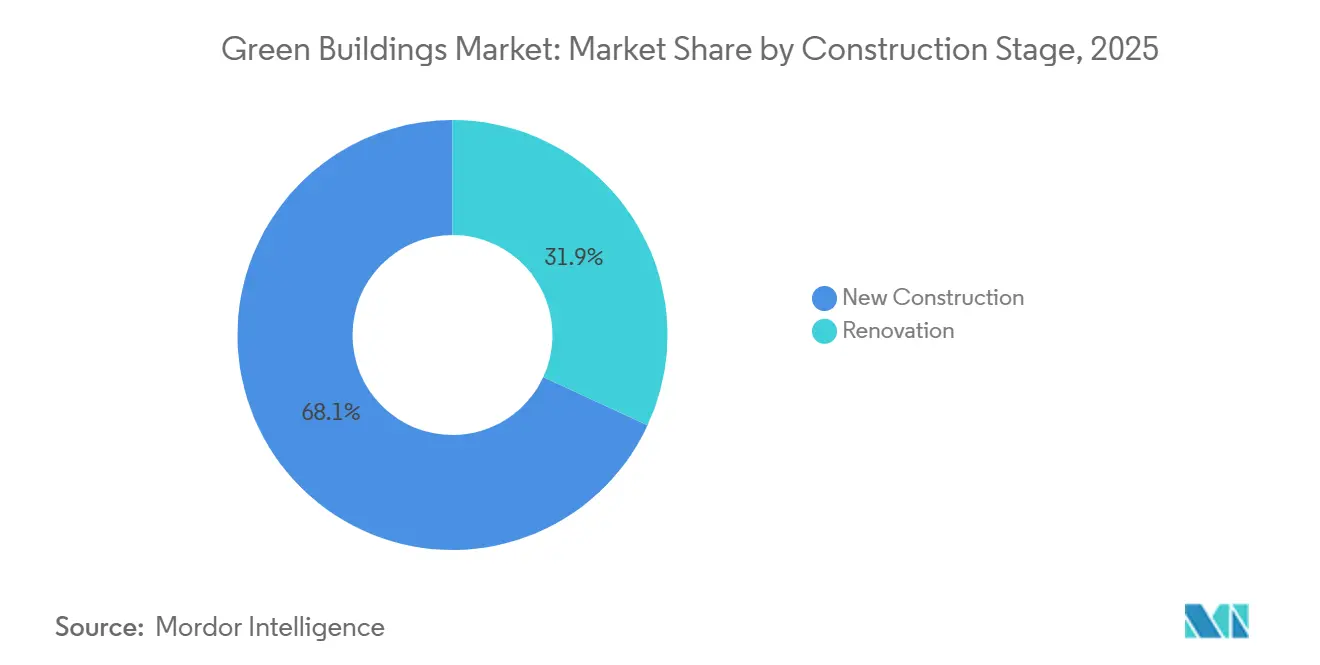
- 建設段階別では、新築が2025年の活動の68.1%を占めましたが、改修はCAGR 11.55%で進展しており、全段階の中で最も速い成長を示しています。
- 地域別では、アジア太平洋が2025年の金額の37.6%を占め、中東・アフリカ地域は2031年までのCAGR 12.23%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格なグリーン建設規制および認証義務 | +2.8% | EU、カリフォルニア州、アジア太平洋主要都市 | 中期(2〜4年) |
| エネルギー価格の上昇が高性能エンベロープへの需要を押し上げている | +2.1% | 欧州、北米、エネルギー輸入依存型アジア太平洋 | 短期(2年以内) |
| 企業のESG目標がグリーンボンドおよびサステナビリティ連動型融資を開放している | +2.5% | 北米、欧州、アジア太平洋金融ハブ | 中期(2〜4年) |
| アジア太平洋における急速な都市化プログラムとグリーンビルディングコード | +1.9% | 中国、インド、東南アジア | 長期(4年以上) |
| 公共調達における内包炭素開示の義務化 | +1.2% | EU、英国、北米の一部、アジア太平洋のパイロット地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格なグリーン建設規制および認証義務
ゼロエミッションビルディング規則が現在、プロジェクトの引受を規定しています。2024年に改訂されたEU指令は、2030年以降に引き渡されるすべての新築建物に対してゼロ運用炭素の達成を義務付け、既存の非住宅資産に対しては2027年までに最低評価基準を満たすことを求めています[1]欧州委員会、「建物のエネルギー性能指令 – 改訂」、europa.eu。カリフォルニア州のタイトル24は、ベースライン設計にソーラー対応屋根とバッテリー貯蔵配線を追加し、再生可能エネルギー統合の先送りを不可能にしています。LEEDやBREEAMなどの認証機関は、融資機関がクロージング前に性能の証明を要求するため、グリーンファイナンスへの門番となっています。これらの政策はコンプライアンス費用を前倒しにしますが、同時により安価な債務を解放し、グリーンビルディング市場全体での普及を加速させています。ベンチマークを満たせないデベロッパーは座礁資産リスクに直面するため、規制は引き続き需要を誘導し続けています。
エネルギー価格の上昇が高性能エンベロープへの需要を押し上げている
2023年以降の持続的な燃料価格の変動により、エネルギー効率はテナントの要望リストの最上位に浮上しています。商業テナントは現在、HVACの負荷を最大40%削減するトリプルグレージング、熱的に遮断されたファサード、および反射屋根を備えた建物に対してより高い賃料を支払う意向を示しています[2]国際エネルギー機関、「エネルギー効率2025」、iea.org。温暖気候のデータセンターや物流ハブは、冷却コストが暖房費を上回ることが多いため、寒冷地のオフィスと同様に気密性の高いエンベロープを指定しています。回収期間が7年以下に縮小するにつれ、建物所有者は二次市場においても高性能クラッディングや窓パッケージを正当化できるようになっています。したがって、高性能エンベロープはより広いグリーンビルディング市場における改修支出の成長を支える柱となっています。
企業のESG目標がグリーンボンドおよびサステナビリティ連動型融資を開放している
債務市場は現在、炭素を価格に織り込んでいます。不動産グリーンボンドの発行額は2024年に1,500億米ドルを超え、サステナビリティ連動型ローンは検証済みのエネルギー利得に応じて金利が調整された2025年に40%増加しました。中小デベロッパーは優れた性能を約束することで資金調達へのアクセスを得て、グリーンビルディング市場への参加を広げています。保険会社は、エネルギー強度が100 kWh/m²を下回る資産に対して保険料を引き下げることでこのトレンドを強化しています。より良い建物に対するより安価な資本というフィードバックループが、高効率システムへの持続的な需要を支えています。
アジア太平洋における急速な都市化プログラムとグリーンビルディングコード
アジア太平洋は毎年約10億m²の都市床面積を追加しており、そのほぼすべてが義務的なグリーンビルディングコードの下にあります。インドのスマートシティミッションは、IGBC認定プロジェクトに対して容積率ボーナスを付与し、民間建設業者が最低基準を超えるよう奨励しています。ベトナムとインドネシアは、多国籍テナントの基準を満たすために経済特区でこのアプローチを踏襲しています。グリーン指標がマスタープランに組み込まれているため、コンプライアンスコストは低く抑えられ、地域のグリーンビルディング市場全体でシステムインテグレーターに安定した需要をもたらしています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期資本および認証コスト | -1.4% | グローバル、コスト敏感な住宅市場で最も顕著 | 短期(2年以内) |
| 低炭素材料のサプライチェーンの断片化 | -0.9% | 新興アジア太平洋、中東・アフリカ、南米 | 中期(2〜4年) |
| 高度な持続可能な工法における熟練労働者不足 | -1.1% | 北米、欧州、先進アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期資本および認証コスト
LEED ゴールドは依然として建設予算に8〜12%を上乗せし、中規模プロジェクトではモデリングと検証のコンサルタント費用が5万米ドルを超えます。手頃な価格の住宅デベロッパーはそのプレミアムを収益化することが難しく、グリーンビルディング市場の低所得層セグメントでの普及が遅れています。一部の公益事業者が効率改善のための費用を共同負担していますが、プログラムは依然として断片的であり、近期の成長を制約する資金調達ギャップが残っています。
低炭素材料のサプライチェーンの断片化
クロスラミネートティンバー工場および低炭素セメント工場は、ヨーロッパおよび北米に集中しています。アジア太平洋地域および中東の建設業者は、グリーンビルディング材料を輸入しなければならず、プロジェクトの収益を圧迫するフレートプレミアムを支払っています。6ヶ月以上の遅延は、規制上の期限に紐づいたスケジュールを危うくします。地域の製造拠点の整備および材料基準の統一によりボトルネックは緩和されますが、進展は段階的なものにとどまっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
建築システムが検証済みの節約効果によって首位を維持建築システムは2025年の収益の42.3%を占め、グリーンビルディング市場の最大セグメントとなっています。HVACの改修、可変冷媒流量ヒートポンプ、および高度なチラーが、化石燃料依存を低減し新たな冷媒規制に準拠することでこのカテゴリーを支えています。スマートビルディング管理プラットフォームは、HVAC、照明、アクセス制御を統合されたダッシュボードに統合し、建物所有者が融資機関に対してエネルギー削減を証明するために活用しています。エンベロープのアップグレードが物理的な限界に近づく中、システムからの性能データが二桁成長を持続させる最も明確なROIの経路を提供しています。
外装製品(断熱パネル、高性能グレージング、反射屋根)は依然として不可欠ですが、コード主導の普及が飽和するにつれて成長は緩やかになっています。低VOC塗料やリサイクルフローリングなどの内装製品は、特にプレミアムオフィスにおけるウェルネス認証の追い風に乗っています。相変化ドライウォールや電気変色ガラスなどの新興製品ラインはアップサイドを提供しますが、コスト削減を待っている状況です。重要なのは、IoTハブとのプラグアンドプレイの相互運用性を確保するサプライヤーがプレミアム価格を設定できる一方、レガシーのスタンドアロン製品はコモディティ化のリスクにさらされているという点です。その結果、外装製品は2031年までのCAGR 11.21%で他のカテゴリーを上回り、グリーンビルディング市場における建築システムとの差を縮めると予測されています。


エンドユーザー別:
商業用不動産がテナントの圧力の下で首位を維持商業用資産は2025年のグローバル支出の53.7%を生み出し、テナントによる検証可能な効率性および関連するカーボンレポーティングへの需要を反映しています。オフィスの家主は、テナントがスコープ3排出量の削減を追求する中でフライトトゥクオリティに直面しています。小売業者は利益率の圧力の中で光熱費を削減するために店舗を改修し、物流事業者はコールドチェーン基準を満たすために屋上太陽光発電を備えた温度管理倉庫に投資しています。大学や病院などの機関投資家は、エネルギー節約の回収期間に合わせた20年満期のグリーンボンドを活用しています。
住宅の普及は二極化しています。高級コンドミニアム市場はサステナビリティをライフスタイルの証として位置付けていますが、政策的インセンティブにもかかわらず大衆市場での普及は遅れています。欧州および複数のアジア太平洋主要都市の都市中心部の集合住宅プロジェクトは、現在最低エネルギースコアを達成しなければならず、ヒートポンプ給湯器や雑排水システムが主流の設計に組み込まれています。最も成長の速い商業サブセグメントである物流施設は、電子商取引がネットゼロ期限に結びついた倉庫建設を推進する中で、2031年までのCAGR 11.76%で拡大すると予測されています。商業の優位性は、グリーンビルディング市場におけるシステムの回収期間に合致する長い保有期間に支えられ、今後も持続するでしょう。
建設段階別:
期限が迫る中で改修が加速新築は、新興市場の大規模プロジェクトとグリーン仕様の初日からの容易な統合により、2025年の支出の68.1%を占めました。しかし、改修は最も速い動きを見せており、規制当局が最も性能の低いストックの大規模改修を義務付けているため、CAGR 11.55%を記録すると予測されています。EU規則は2027年までに最悪の15%の建物のアップグレードを義務付け、成熟経済圏全体で断熱材、窓の交換、スマートコントロールの急増を促しています。
土地が制約された都市は、構造躯体を保存することで内包炭素を削減するアダプティブリユースプロジェクトを好みます。断熱材、気密性、ヒートポンプ交換などのターンキー改修パッケージを提供する専門請負業者は、前年比25%以上のバックログ成長を報告しています。Kingspanの欧州における改修用断熱材の売上は2025年に28%増加し、このシフトを裏付けています。アジアおよび中東のグリーンフィールドプロジェクトが依然として数量を支配していますが、既存ストックの老朽化と解体に対する規制上のペナルティにより、グリーンビルディング市場における改修のシェアは上昇し続けるでしょう。
地域分析
アジア太平洋地域グリーンビルディング市場
アジア太平洋地域は、2025年のグリーンビルディング市場収益の37.6%を占めており、中国のデュアルカーボン政策およびインドのグリーンボンドによる都市インラ資金調達の迅速な普及がその基盤となっています。中国は2024年に認証済み床面積が100 ビリオン m²を超え、インドのIGBCリスト登録数は2025年に25%増加しました。日本と韓国は1990年代のオフィスビルを厳格な新基準に適合させるべく改修を進めており、オーストラリアでは州の補助金が郊外住宅における屋上太陽光発電と蓄電池の普及を加速させています。こうした動向により、アジア太平洋地域は引き続き市場規模のリーダーであり続けますが、規制の成熟に伴い成長は緩やかになっています。
中東・アフリカ地域グリーンビルディング市場
中東・アフリカ地域は最も急速に成長しており、サウジアラビアの5,000 ビリオン 米ドル規模のビジョン2030プロジェクトおよびUAEのネットゼロシティ義務化を背景に、2031年までに12.23%のCAGRを記録すると予測されています[3]公共投資基金(サウジアラビア)、「ビジョン2030投資報告書」、pif.gov.saNEOMのギガスケール調達は、再生可能エネルギー、地域冷房、および再生水システムを当初から組み込んでおり、外皮・設備サプライヤーへの大規模発注を生み出しています。UAEは2030年までに建物の75%がグリーン認証を取得することを義務付けており、既存ストックにわたる改修の波を生み出しています。南アフリカは電力網の不安定さから脱却するためにオンサイト太陽光発電と蓄電池に投資しており、ラゴスは公共住宅向けの基準を試験的に導入し、より広範なアフリカ大陸への普及を示唆しています。
北米、欧州および中南米グリーンビルディング市場
北米と欧州は成熟市場ではあるものの、依然として重要な役割を担っています。米国は2024年に不動産グリーンボンドを450 ビリオン 米ドル発行し、主要都市圏におけるLEEDアップグレードの資金に充てました。カナダは2030年までに連邦政府所有建物のネットゼロを義務付け、州の政策の基盤を固めています。欧州ではFit-for-55パッケージのもとで改修が加速しており、ドイツとフランスは深層エネルギー改修に向けた補助金を投入しています。英はエネルギー効率指標を建物安全規則に結び付け、ファサードの再外装と新規HVACの導入を促進しています。中南米では選択的な成長が見られ、ブラジルがサンパウロのLEEDストックで先行する一方、メキシコは米国のニアショアリングテナントの要求を満たすためにグリーン基準を採用しています。これらの地域全体として改修量を高水準に維持し、グローバルなグリーンビルディング市場を支えています。

規制環境
グリーンビルディングへの準拠は、任意採用のみならず、義務的なエネルギー性能要件と情報開示制度によってますます形作られつつある。欧州では、2024年に採択された改正建築物エネルギー性能指令(EPBD)が既存ストックに対する最低性能要件を強化し、2030年以降に引き渡される新築建物についてゼロ運用炭素の方向性を打ち出している。これにより、改修プログラムが加速し、設計、材料、運用にわたる文書化ニーズが高まっている。同様の政策的な動きは、活動が活発なアジアの都市でも見られ、上海市のグリーンビルディング規制が2025年1月に施行され、新築物件における認証要件が主流化している。
建築基準と情報開示は、調達や資金調達にも影響を及ぼす。IFRS S1およびIFRS S2のサステナビリティ情報開示基準の展開により、所有者やデベロッパーは監査可能なデータで気候・エネルギーに関する主張を裏付ける圧力が高まっており、これが計測、ビル管理システム、検証済み材料文書に対する需要を強化している。世界建築・建設アライアンス(GlobalABC)などの団体が言及する、義務的な建物エネルギー規範へのコミットメントを含む広範な取り組みは、測定可能な性能と準拠対応可能な製品文書への収束を後押ししている。
バリューチェーン分析
グリーンビルディングのバリューチェーンは、上流の原料や低炭素インプット(セメント、ガラス、断熱化学製品、金属、木材)から始まり、製品製造(外皮、内装仕上げ、建物システム)を経て、仕様策定・設計(建築士、エンジニア、エネルギーモデリング担当者、認証コンサルタント)へと進む。そこから、施工・設置(総合建設業者と専門改修業者)が、コミッショニング、ビル管理プラットフォーム、貸し手や入居者向けの継続的モニタリングを含む運用・性能検証へとつながっていく。プロジェクトがエネルギーおよび炭素成果を実証できるよう支援するため、大手サプライヤーは材料をデジタルサービスや文書化と組み合わせる傾向を強めており、これは性能に裏打ちされた資金調達への市場シフトと一致している。
組み込み炭素の透明性は、標準的な調達ワークフローとなりつつあり、大規模かつ期限内にライフサイクルアセスメントおよび環境製品宣言(EPD)を提供できるサプライヤーが優位になっている。大手メーカーは、Scope 3排出量を管理するために一次排出データに関するサプライヤー要件も厳格化しており、調達は持続可能な製品を事前承認するキュレーション型マーケットプレイス(業界の証拠で言及されているROOT to Marketなどのプラットフォーム)を通じて、より構造化されつつある。これにより低炭素材料の分断は徐々に解消されつつあるが、同時に、製品サプライヤー、施工業者、ビル運用プラットフォーム間のトレーサビリティ、第三者検証、相互運用可能なデータ交換の重要性も高まっている。
競合環境
Kingspan、Saint-Gobain、Owens Corningなどのグローバルな断熱材・ファサード大手は、規模とR&Dを活用して高性能材料とデジタルモニタリングをバンドルし、粘着性の高いクライアント関係を構築しています。Schneider ElectricのEcoStruxureとJohnson ControlsのOpenBlueエコシステムは、ハードウェアと分析サブスクリプションを統合し、一回限りの販売をサービスアニュイティに転換しています。競争は製品仕様だけでなく、エネルギー節約の証明を中心に展開されており、後発企業はパートナーシップを結ぶか、大型入札から排除されるリスクに直面しています。
材料革新が競争を深化させています。Holcimの低炭素セメントとInterfaceのカーボンネガティブカーペットタイルは、公共調達が現在追跡する指標である内包炭素で差別化を図っています。Sublime Systemsなどのスタートアップは、プロセス排出を排除する電気化学的セメント技術を追求しており、既存企業を飛び越える可能性があります。ゆりかごからゲートまでの影響を認証できるサプライヤーは、開示規則の対象となるプロジェクトでシェアを急速に獲得しており、グリーンビルディング市場のデータ集約度の高まりを浮き彫りにしています。
工業化建設がもう一つの戦線を加えています。BinderholzとRedBuiltは、熟練労働者不足を補い現場廃棄物を削減するために、直交集成材およびパネル化壁工場を拡大しています。しかし、設計者は美的均一性を懸念しているため、マスティンバーコアとオーダーメイドファサードを組み合わせたハイブリッドソリューションが支持を集めています。戦略的提携が増殖しており、Johnson ControlsはMicrosoft Azureと予測分析のためのパートナーシップを結び、Schneider Electricはエネルギー・アズ・ア・サービス提供のために米国のソフトウェア会社を買収しました。これらの動きは、建設製品とクラウドプラットフォームの収束を示しており、競争ダイナミクスを再形成しています。
グリーンビルディング産業リーダー
Kingspan Group PLC
Saint-Gobain SA
BASF SE
Johnson Controls International plc
Owens Corning
- *免責事項:主要選手の並び順不同
グリーンビルディング市場
- Kingspan Group PLC
- Saint-Gobain SA
- BASF SE
- Johnson Controls International plc
- Owens Corning
- Schneider Electric SE
- Holcim Ltd (LafargeHolcim)
- Skanska AB
- CEMEX S.A.B. de C.V.
- Interface Inc.
- Alumasc Group PLC
- Amvik Systems
- Binderholz GmbH
- Bauder Limited
- Kingspan Insulation LLC
- Armstrong World Industries
- RedBuilt LLC
- Homasote Company
- Carrier Global Corporation
- Panasonic Corporation (BIPV)

市場機会と将来展望
主要な機会は、運用炭素のアップグレードから材料における組み込み炭素の説明責任への移行である。これにより、検証済み文書(EPD、LCA)の商業的価値が向上し、断熱材、コーティング材、ガラス、コンクリート代替品にわたる低組み込み炭素製品ラインが後押しされる。この移行の証拠は、EPD裏付けの製品をますます要求する公共部門や機関の調達枠組みに表れており、メーカーは認証済みポートフォリオを拡大し、製品フットプリントをプロジェクトレベルの報告に結びつけるデータシステムをアップグレードするよう促されている。低炭素製品とそれに付随する準拠パッケージ(第三者検証済み宣言、管理連鎖、互換性のあるデジタルデータ形式)の両方を提供できるサプライヤーは、プロジェクトチームが監査可能な主張を中心に仕様を標準化するにつれ、支持を集めている。
もう一つの機会分野は、統合提供モデルを通じて改修の摩擦を軽減することである。外皮改修とオンサイト発電、性能モニタリングを組み合わせた統合ソリューションは、エネルギー管理や継続的コミッショニングといったサービス主導の提供と合わせて、資本面と運用面の両方の障壁に対応する。Kingspan社とZestec Renewable Energy社が2026年に商業改修プロジェクト向けの資金調達付き太陽光屋根ソリューションを開始したことなど、最近の市場動向はこの方向性を示している。これは屋根の更新を再生可能発電と結びつけることで、資本面の障壁に対応するものである。循環性もまた、回収・再利用プログラム(業界資料で言及されているKingspan RECOVRなど)を通じて、増分収益を支えており、施工業者やメーカーが廃棄物・炭素目標を満たしながら、耐用年数終了時の物流を収益化するのを支援している。
Recent Industry Developments in グリーンビルディング市場
- 2026年7月:BASF SEが、建築用コーティング向けの認証済みバイオマスバランス添加剤のポートフォリオを拡大した。この拡大は、持続可能性の資格を強化し、コーティング分野におけるグリーンビルディング材料の提供を拡大するものである。現代のグリーンビルディングにおける低組み込み炭素材料の採用を後押しする。
- 2026年7月:Kingspan Group PLCのpowerPanel統合太陽光屋根システムがFM 4478規格試験に合格した。この達成は、外皮一体型太陽光発電が施工可能で規格準拠なオプションであることを証明し、改修市場での採用を後押しするものである。太陽光屋根オプションにより、商業改修における外皮の選択肢が広がる。
- 2026年5月:Kingspan Group PLCがZestec Renewable Energy社と提携し、商業改修プロジェクト向けの資金調達付き太陽光屋根ソリューションを開始した。この資金調達付き太陽光屋根ソリューションは、商業改修における統合太陽光外皮への需要を加速させる。この提携により、改修プロジェクトを実現する資金調達対応型の屋根アップグレードが導入される。


グリーンビルディング市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、グリーンビルディング市場は、認証または性能主導の建設上の選択を通じてエネルギーおよび水の使用量を削減し、室内環境を改善する建物の設計および提供に関連する収益として定義されます。
調査対象外:エネルギー、水、または材料性能を変化させない通常の建物修繕、および建物の構造やシステムの一部を構成しない単独の消費者向けデバイスは対象外とします。
セグメンテーション概要
- 製品タイプ別
- 外装製品
- 内装製品
- 建築システム
- その他
- エンドユーザー別
- 住宅
- 集合住宅・コンドミニアム
- 戸建住宅・低層住宅
- 商業
- オフィス
- 小売
- 物流
- 機関
- その他(産業用不動産、ホスピタリティ不動産など)
- 住宅
- 建設段階別
- 新築
- 改修
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- 欧州その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- インドネシア
- アジア太平洋その他
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、価格設定を適用する前に需要プールを確定するため、公開されている建設および建物ストックに関するシグナルから始まります。米国エネルギー情報局、国際エネルギー機関、米国国勢調査局の建設支出シリーズ、およびユーロスタットなどのソースを活用し、エネルギー使用量、建設活動、および修サイクルを把握します。
次に、世界グリーンビルディング評議会、USGBC(LEED)、および建物のエネルギー性能と材料影響を扱う査読済み学術誌などのソースを用いて、グリーン認証および政策の方向性を検討します。企業側のクロスチェックには、年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を活用し、仮定の検証に役立つ場合には、企業財務、特許調査、および出荷レベルの貿易データの読み取りに限定的な有料サブスクリプションを使用します。このリストはあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開・有料ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチの前提を検証するために使用されます。特に、入札においてグリーンプロジェクトとして認定される条件や、省エネ改修に紐づく支出の割合を確認するために活用されます。主要地域の開発業者、建設業者、建築家、認証対応コンサルタント、および建物システムのステークホルダーと幅広く対話し、価格設定のロジックおよび用タイミングをプロジェクトの実績と照合しました。
これらの対話から得られた知見は、建物タイプ別の普及率の精緻化、改修対新築の比率の調整、および認証・基準変更がプロジェクトパイプラインにどのように反映されているかの確認に活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:12% | アジア太平洋地域:39% |
| 中間層:45% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:17% | マネージャー:53% | 南北アメリカ:25% |
市場規模の算定と予測
規模の算定は、建設アウトプットおよび改修活動をグリーン対応支出プールに変換し、採用率および価格設定の前提を用いて市場価値に換算するトップダウン型の需要再構築手法を用いて構築されています。モデルの乖離を防ぐため、典型的なプロジェクト予算のサンプリング、システムレベルの支出シェアの検証、およびチャネルや建設業者のフィードバックによる平均値の妥当性確認を含む選択的なボトムアップ検証を追加してます。
モデルに影響を与える主要インプットには、新築対改修の比率、グリーン認証の取得状況、エネルギーコード強化のタイムライン、典型的な省エネ効果に基づく改修トリガー、およびHVAC、照明、断熱材、制御システムなどの建物システムに対する平均支出シェアが含まれます。国別にデータが不足している場合は、代理指標(建設許可件数、エネルギー強度、政策カバレッジ)を用いてギャップを補完し、外れ値が合計を過大評価しないよう専門家のフィードバックを用いて正規化します。
予測については、期待される建設サイクルおよび政策展開に基づくベースケースを用いたシナリオ分析を実施し、材料・システムコストのインフレおよび採用速度に関する感度分析を行います。最終予測は、ドライバーが整合的であり、かつ建物あたりの推定値が実際の入札で実務者が報告する値と一致した場合にのみ採用されます。
データ検証と更新サイクル
アウトプットは、地域別建設支出、認証件数、およびインタビューで共有されたグリーンプロジェクトの受注残など、独立したシグナルと合計値を比較する複数のパスを通じて検証されます。ある地域で許可件数、政策変更、または価格変動では説明できない急激な増加が見られた場合、前提を再検討し、関連する回答者に再度確認を行います。
承認前に、計算ミスおよびスコープの逸脱を早期に発見するため、モデルとその前提を別のアナリストがレビューします。レポートは年次で更新され、材料コスト、規制、または建設活動に重大な変化をもたらすイベントが発生した場合には中間更新が行われます。納品直前には最終更新パスを実施し、クライアントが最新の情報を受け取れるようにしています。
Mordor Intelligenceのグリーンビルディング市場規模と他の公表推計値との比較
グリーンビルディングの公表市場価値が一致することはほとんどありません。各発行者が異なる収益ストリームを対象範囲として設定し、地域および建物タイプにわたって異なる採用率および価格設定の前提を適用するためです。また、推計が建設活動および改修サイクルに紐づいているか、あるいは広範なサステナビリティ支出合計に依拠しているかによっても差異が生じます。
最大の乖離要因は、グリーンとして計上される対象の定義(認証に紐づく建材や太陽光製品が同一の数値に含まれているかどうか、改修工事が新築と比較してどのように扱われているか、プロジェクトコストの平均上昇率の前提など)に典型的に現れます。より小さいながらも実質的な要因として、更新タイミングおよび通貨換算の時期があり、材料価格が急速に変動した場合に基準年の値がシフトすることがあります。これはMordor Intelligenceが異なる方法で対処している点です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 417.05 ビリオン 米ドル(2025年) | |
| グローバルリサーチパブリッシャーA | 588.37 ビリオン 米ドル(2024年) | グリーンビルディング材料や太陽光製品を同一の市場合計に含める可能性のある広義の定義を使用しており、地域全体での後のコスト正規化を反映していない可能性がある早期の基準年を報告しています。 |
| シンジケートリサーチポータルB | 377.00 ビリオン 米ドル(2024年) | 2024年を基準年としてより厳格に適用しているようですが、グリーンプロジェクトと一般建設の区別に関する明確性が限定的であり、高いCAGRはより積極的な採用率および価格上昇の前提を示唆しています。 |
この表は、乖離の大部分がスコープの選択、および採用率とプロジェクト価格設定の年次繰り越し方法に起因することを示しています。需要プールを建設および改修活動に基づいて設定し、単独の材料や太陽光付加製品などの隣接カテゴリーを分離することで、地域をまたいで説明・再現しやすい結果が得られます。


レポートで回答される主要な質問
2026年のグリーンビルディング市場の規模はどのくらいですか?
グリーンビルディング市場規模は2026年に4,612億3,000万米ドルと評価されています。
2031年までのグリーンビルディングに期待されるCAGRはどのくらいですか?
グリーンビルディング市場はCAGR 10.59%で成長し、2031年までに7,631億2,000万米ドルに達すると予測されています。
最も多くの収益をもたらす製品カテゴリーはどれですか?
HVAC、スマートコントロール、照明を含む建築システムが、2025年の支出の42.3%を占めて首位となっています。
最も急速に拡大している地域はどこですか?
中東・アフリカ地域は、サウジアラビアとUAEを中心に、2031年までのCAGR 12.23%を記録すると予測されています。
なぜ改修が勢いを増しているのですか?
EUおよび米国主要都市における規制上の期限が既存建物のエネルギーアップグレードを義務付けており、改修支出においてCAGR 11.55%を牽引しています。
持続可能な建設のより速い普及を妨げているものは何ですか?
初期コストのプレミアム、断片化した低炭素材料のサプライチェーン、および熟練労働者不足が、より広範な市場普及を遅らせています。
最終更新日:



