
グリーン・バイオベース溶剤市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
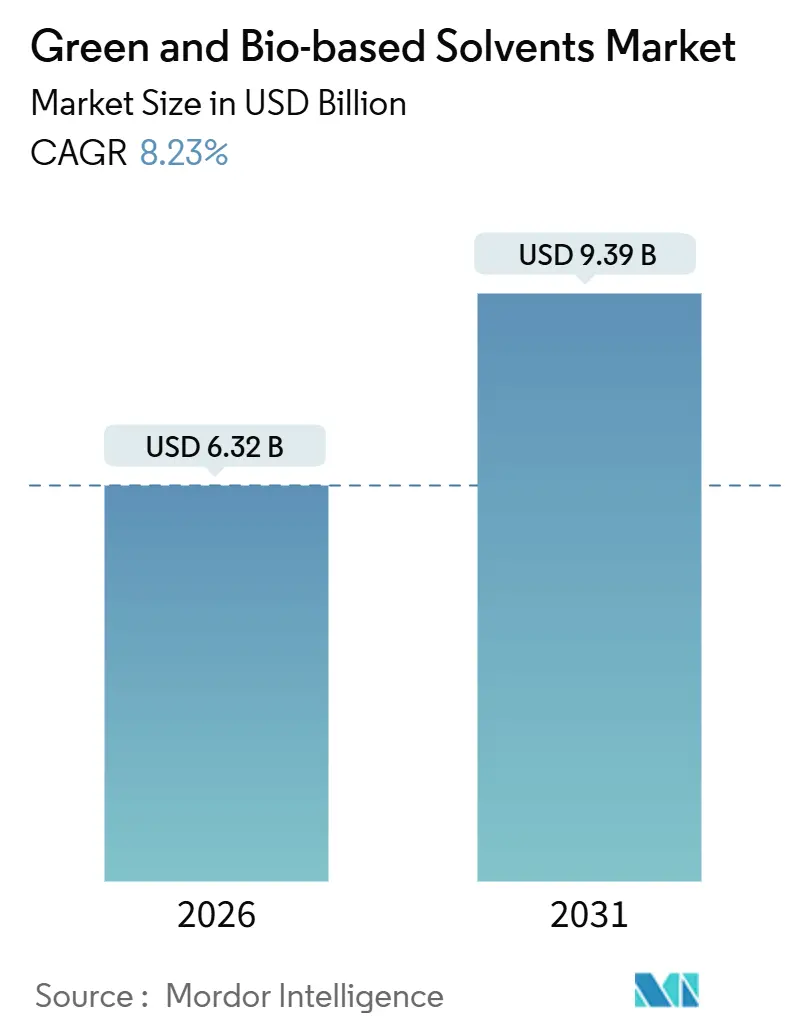
| 市場規模 (2026) | 6.32 十億米ドル |
| 市場規模 (2031) | 9.39 十億米ドル |
| 成長率 (2026 - 2031) | 8.23 % |
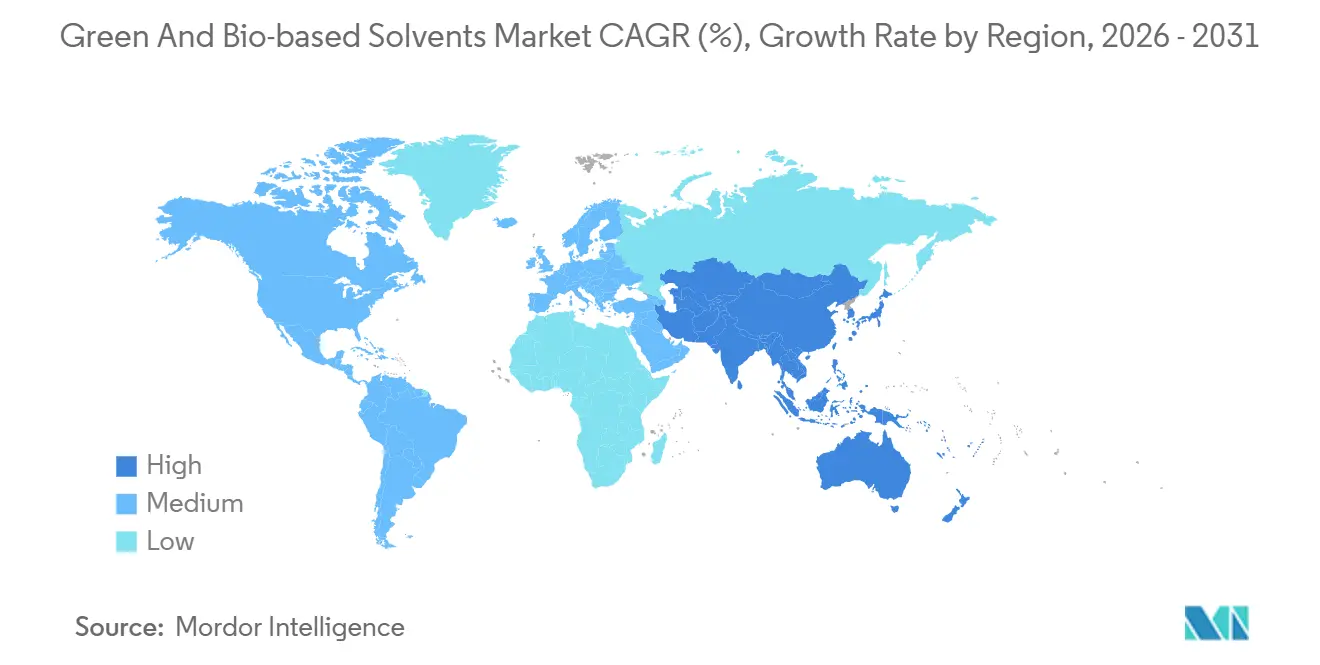
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
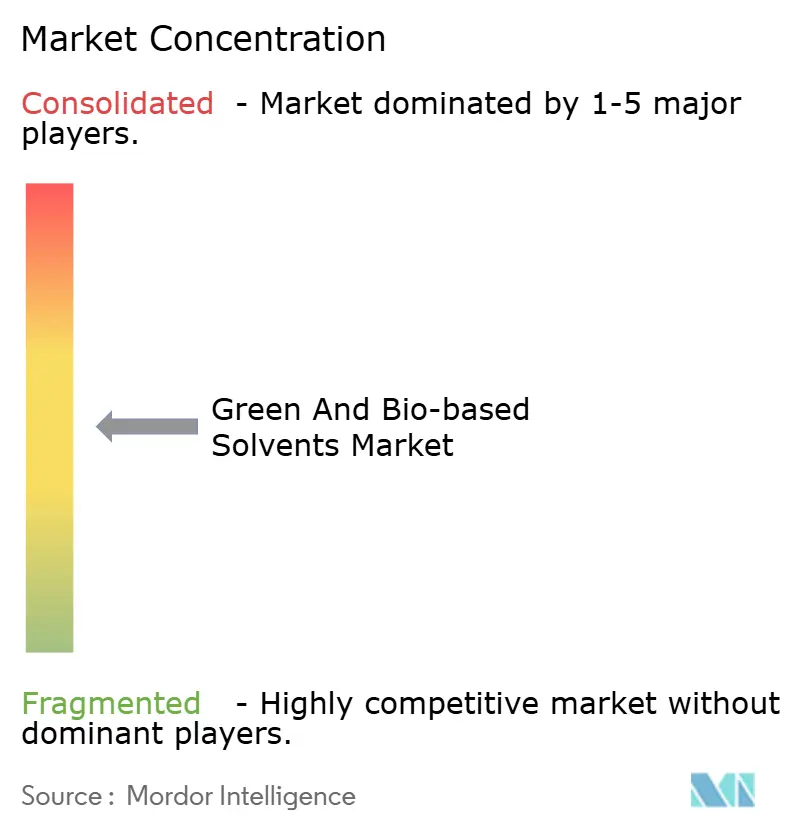
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるグリーン・バイオベース溶剤市場分析
グリーンおよびバイオベース溶剤市場規模は2026年に63億2,000万米ドルと推定され、予測期間(2026年~2031年)においてCAGR 8.23%で成長し、2031年までに93億9,000万米ドルに達する見込みです。企業の脱炭素化目標、より厳格なVOC(揮発性有機化合物)排出上限、および税制優遇措置が購買予算を再生可能代替品へとシフトさせており、一方で新興のバイオリファイナリー設備が歴史的な価格プレミアムを緩和し始めています。ティア1の塗料・コーティング、接着剤、製薬企業は溶剤の炭素集約度指標をサプライヤーのスコアカードに組み込んでおり、短期的な原油価格変動から比較的切り離されたプルスルー需要を生み出しています。同時に、セルロース系エタノールおよび分岐バイオアルコールの技術ライセンスが原料の選択肢を拡大しており、この傾向は予測期間末までにコスト格差をさらに縮小させると期待されています。コスト面での逆風は残るものの、北米および欧州における政策主導の普及と、アジアの多国籍企業による自主的なESG義務が、グリーンおよびバイオベース溶剤市場の堅調な成長軌道を支えています。
主要レポートのポイント
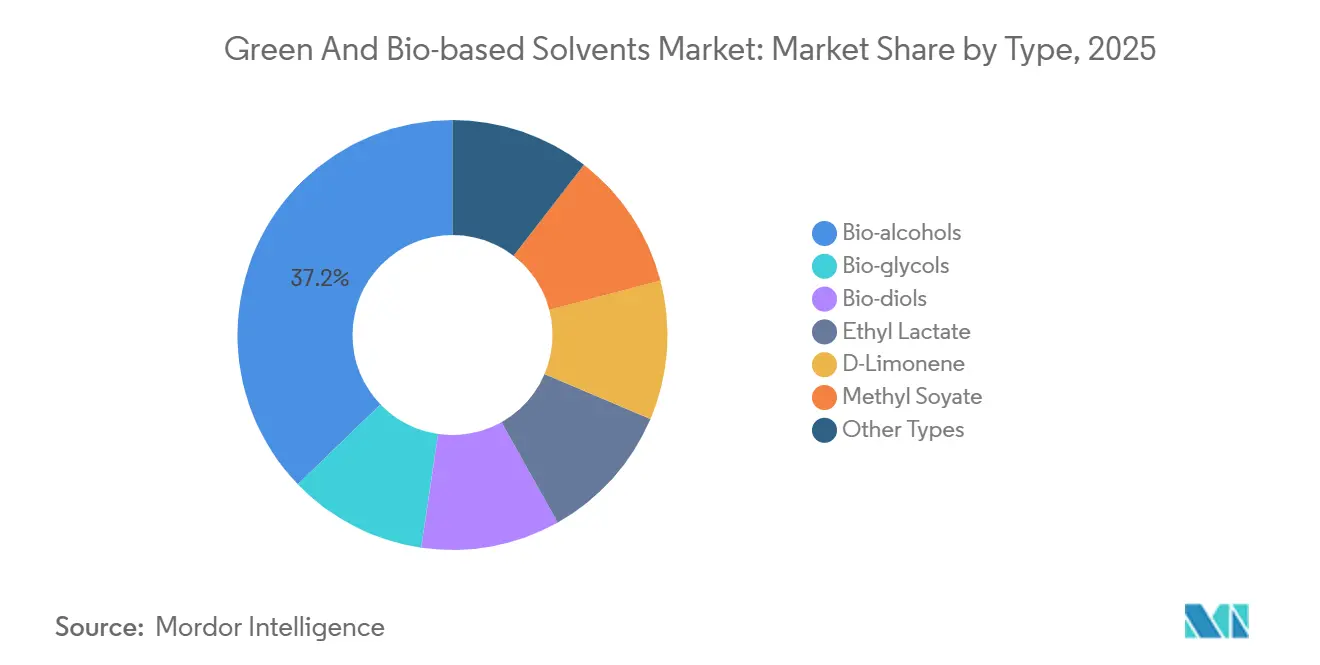
- 製品タイプ別では、バイオアルコールが2025年のグリーンおよびバイオベース溶剤市場シェアの37.22%を占め、乳酸エチルは2031年までに9.61%のCAGRで成長すると予測されています。
- 用途別では、塗料・コーティングが2025年のグリーンおよびバイオベース溶剤市場規模の27.87%を占め、製薬用途は2031年までに10.38%のCAGRで最も急速に拡大しています。
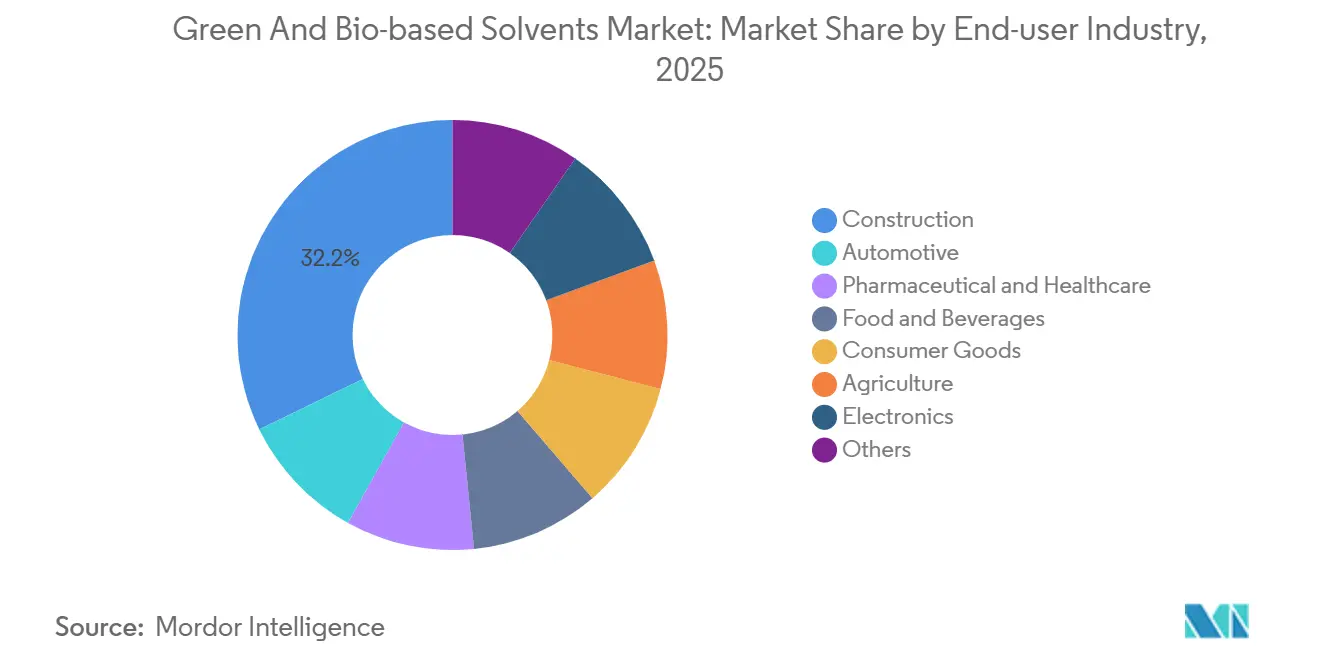
- エンドユーザー別では、建設セグメントが2025年に32.24%の収益を獲得し、製薬・ヘルスケアは2031年までに11.03%のCAGRを記録すると予測されています。
- 地域別では、アジア太平洋が2025年収益の45.67%を占めてトップに立ち、2031年までに8.92%のCAGRで成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 厳格なVOC排出規制 | +2.1% | 北米とEUで最も厳格な施行が行われるグローバル | 中期(2〜4年) |
| バイオ代替品を促進する原油価格の変動性 | +1.8% | 輸入依存度の高いアジア太平洋経済圏で顕著なグローバル | 短期(2年以内) |
| 企業のESG誓約とグリーン調達義務 | +1.5% | 北米・EUが中核、アジア太平洋の多国籍サプライチェーンへの波及 | 長期(4年以上) |
| バイオ化学品に対する政府のインセンティブと税額控除 | +1.3% | 米国(IRA 45Z)、EU(イノベーションファンド、CBE JU)、ブラジル(RenovaBio) | 中期(2〜4年) |
| 新興バイオリファイナリーにおける再生可能原料の整備 | +1.0% | アジア太平洋(中国、インド、タイ)、南米(ブラジル、アルゼンチン) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格なVOC排出規制
規制当局は大気排出上限を厳格化しており、従来のグリコールエーテルは規制不適合となりつつあります。EU指令2004/42/ECは装飾用塗料のVOC含有量を30g/Lに制限し、欧州のコーティング分野においてバイオベースのプロピレングリコールへの移行を促しています[1]。カリフォルニア州規則1113は、ロサンゼルス盆地で販売される建築用コーティングに50g/LのVOC制限を課し、バイオアルコール系プライマーの普及を加速させています。中国のGB 18581-2020は建築用コーティングのVOC排出量を80g/Lに制限し、バイオエタノールおよびD-リモネンへの国内需要を触媒しています。2024年に最終化された米国EPAの複合木材製品に関するホルムアルデヒド規則は、製剤業者がホルムアルデヒド放出樹脂から離れるにつれ、接着剤におけるバイオ溶剤の使用を間接的に促進しています。ISO 14001に基づく第三者環境監査は、文書化された溶剤排出削減計画を要求するようになり、バイオ溶剤の調達を企業のコンプライアンスプロトコルに組み込んでいます。
バイオ代替品を促進する原油価格の変動性
原油価格の高い変動性は、石油系原料の価格変動をヘッジするマルチイヤーのバイオ溶剤契約を支持します。ブレント原油は2025年に平均82米ドル/バレルとなりましたが、CBOEの原油ボラティリティ指数は35%近辺にとどまり、石油系溶剤の調達リスクを示しています。世界銀行はブレント原油が2027年まで75〜90米ドル/バレルの間で変動すると予測しており、農業原料連動型の価格設定を有利にする不確実性が続いています[2]。D6エタノールRINは2025年初頭に0.70米ドル/ガロンで取引され、工業用溶剤チャネルに転用される余剰燃料エタノールの下限価格を提供しました。欧州のナフサは2025年に平均650ユーロ/トンとなり、バイオエタノールは750ユーロ/トン近辺で推移し、15%のプレミアムとなっていますが、2026年に石油化学品輸入へのCBAM課税が導入されれば価格は均衡に近づく見込みです。バイオ溶剤の原料は地政学的ショックではなく農業サイクルに連動しているため、調達チームに響くコスト安定性の提案を提供します。
企業のESG誓約とグリーン調達義務
グローバルブランドは、溶剤のカーボンインテンシティをスコープ3目標に組み込んでいる。ユニリーバは、2025年に洗浄製品処方の38%にバイオベース溶剤が含まれていたことを開示しており、これは2023年の22%から増加している。Procter & Gambleのサプライヤースコアカードは、ISCC-PLUS認証溶剤に対してプレミアム評価を付与しており、年間600 ビリオン 米ドルの支出に影響を与えている。SBTi化学セクターのパスウェイは、2030年までに再生可能原料を30%とすることを推奨しており、バイオ溶剤の供給は1.5℃整合の前提条件となっている。フォルクスワーゲンなどの自動車OEMは、ティア1サプライヤーに対してコーティングおよび接着剤における溶剤のカーボンインテンシティの開示を求めており、サプラチェーンにバイオグリコールおよび酸素化溶剤の調達を促している。こうした義務化は、グリーン・バイオベース溶剤市場を企業の気候目標達成における信頼性の高いレバーとして位置づけている。
バイオ化学品に対する政府のインセンティブと税額控除
財政的手段が化石系ルートとの価格均衡を加速させています。米国インフレ抑制法の45Zクレジットは、ライフサイクル排出量を少なくとも50%削減するバイオ化学品に対して最大1.75米ドル/ガロンを提供し、バイオエタノールおよびバイオブタノールのコスト差を直接縮小しています。米国農務省のBioPreferredプログラムは、バイオ溶剤の連邦調達に年間推定1億5,000万米ドルを振り向けています。EUイノベーションファンドは2024〜2025年に低炭素化学プロジェクトに30億ユーロを配分し、ネステのロッテルダム拠点の年間140万トンの再生可能原料処理能力への拡張も含まれています。ブラジルのRenovaBioは2025年にCBiosを付与し、平均85ブラジルレアル/tCO₂-eとなり、国内バイオエタノール生産者に8〜10%のマージン向上をもたらしました。これらのインセンティブはプロジェクトのIRRを改善し、新規設備のオフテイクを安定させる先渡し売買契約を促進します。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 石油系溶剤に対する高い生産コスト | -1.4% | 価格感応度の高いアジア太平洋および中東・アフリカ市場で最も深刻なグローバル | 短期(2年以内) |
| 原料供給の変動性と農業価格の変動 | -0.9% | 北米(トウモロコシ、大豆)、南米(サトウキビ)、EU(菜種) | 中期(2〜4年) |
| 土地利用変化認証のボトルネック | -0.6% | 東南アジア(パーム、サトウキビ)、ラテンアメリカ(大豆、サトウキビ) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
石油系溶剤に対する高い生産コスト
バイオ溶剤は依然として化石系同等品に対してリットルベースで20〜50%の価格プレミアムを維持しています。2024年のジャーナル・オブ・クリーナー・プロダクションの研究では、バイオエタノールの生産コストを0.65〜0.85米ドル/Lと算定し、石油系エタノールの0.45〜0.55米ドル/Lと比較しています。乳酸エチルは製薬製剤において酢酸エチルより60〜80%高価であり、高付加価値のニッチ市場への普及にとどまっています。IEAは炭素価格がない場合、バイオ化学品のコストが化石系ベンチマークより30〜40%高いと推定しています。下流の製剤業者は完全バイオベースシステムへの移行時に2〜4パーセントポイントの粗利益圧縮を報告しており、部分的な代替戦略につながることが多いです。99.5%純度への多段蒸留などの資本集約的な精製は、処理コストに0.10〜0.15米ドル/Lを加算し、短期的な価格均衡目標を損なっています。
原料供給の変動性と農業価格の変動
農業原材料市場は依然として気象ショックの影響を受けやすい状況にあります。トウモロコシ先物は2025年に平均4.50米ドル/ブッシェルとなり、中西部の干ばつが収量を2020年以来最低水準に落とし込んだことで前年比12%上昇しました。大豆は24%という逼迫した在庫対使用比率を背景に12.80米ドル/ブッシェル近辺で取引され、メチルソヤートの経済性を押し上げました。ブラジルのサトウキビ生産量は2024〜2025年の収穫期に3.5%減少し、希少なエタノールが工業用販売よりも燃料混合に向けられました。世界銀行は農業価格が2027年まで2020年水準を18%上回ると予測しており、コスト圧力が続いています。供給ショック時には食料市場との原料競合が激化し、2024年には米国のトウモロコシ生産量の36%がエタノールに向けられ、溶剤生産者の柔軟性が制限されました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
バイオアルコールが基盤を維持し、乳酸エチルが加速バイオアルコールは、グリーン・バイオベース溶剤市場規模の算定において支配的な地位を占め、塗料・洗浄剤・インクへの根強い需要を背景に2025年の売上高の37.22%を獲得した。乳酸エチルは基準量こそ小規模であるものの、残留物のない蒸発特性が高付加価値価格を実現する電子部品洗浄および高純度医薬品合成に支えられ、2031年までに9.61%のCAGRを記録すると予測されている。バイオグリコール、主に再生可能プロピレングリコールおよびエチレングリコールは、不凍液および建築用シーラントにおいてグリーン・バイオポリオールと並行して拡大しており、検証可能なバイオ含有量を評価する自動車OEMのスコアカードによって後押しされている。柑橘類廃棄物から得られるD-リモネンは、柑橘類加工業者が川下統合を進める中、家庭用および工業用洗浄剤において成長しており、メチルソヤートは農業用補助剤および低毒性印刷インクにおける地位を確立しつつある。
イノベーションのパイプラインは砂糖やトウモロコシを原料とするルートを超え広がっており、Gevoのイソブタノールおよびデュポンのプロパンジオールプラットフォームは、供給を多様化しフィードストックの価格変動を緩和し得る非食用バイオマスへの転換を示している。より高い変換効率を実現するよう設計された自社保有の発酵菌株が商業規模への移行段階に入りつつあり、このセグメントの新たなコスト下限を設定する可能性がある。乳酸エチルに対するFDAのGRAS認定など規制当局の承認は、食品接触用途および化粧品用途を開拓し、既存の溶剤グレードを実質的に侵食することなく需要層を拡大している。これらの要因が総合的に、グリーン・バイオベース溶剤市場の成長を持続させる上での種類多様化の中心的役割を強化している。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:
製薬が従来のコーティングを上回る塗料・コーティングは2025年収益の27.87%を維持しましたが、製薬用途が2031年までに10.38%のCAGRで加速するにつれてシェアの希薄化に直面しています。医薬品製造における採用は、ICH Q3Cの溶剤残留限度、予測可能な蒸発を好む連続製造プラットフォーム、および低毒性プロファイルを優先するCDMOのサステナビリティ監査によって推進されています。工業用洗浄のグリーンおよびバイオベース溶剤市場規模は、EPAのセーファーチョイスおよびEUエコラベルスキームが製剤業者をD-リモネンおよびバイオエタノールベースのシステムに向けるにつれて拡大し続けています。食品包装向け水性フレキソグラフィックグレードを中心とした印刷インクは、スイスの移行規制に準拠するため石油系グリコールをバイオ代替品に置き換えています。
接着剤およびシーラントはLEED v4.1の低排出クレジットを満たすためにバイオプロピレングリコールをますます採用しており、化粧品メーカーはクリーンビューティーラインでバイオアルコールを多機能フレグランスキャリアとして使用しています。農業はニッチながら戦略的に重要な出口であり、メチルソヤート補助剤が従来農業と有機農業の両方で除草剤の浸透を改善しています。電子機器洗浄は絶対量では小さいものの、OEMが縮小するPCB機能サイズの中で不良率削減を追求するにつれ、バイオラクテート消費において二桁成長を示しています。これらの変化する需要の中心は総合的に、グリーンおよびバイオベース溶剤市場の用途の堀を深めています。
エンドユーザー産業別:
ヘルスケアの成長が建設の優位性を上回る建設は2025年需要の32.24%を占め、LEEDおよびBREEAMクレジットを確保する低VOC建築用コーティングおよびシーラントによって支えられました。それでも、製薬・ヘルスケア需要はCAGR 11.03%で上昇しており、CDMOがクライアントの義務付けるネットゼロ監査に溶剤調達を合わせるにつれ、他のすべての産業を上回っています。自動車OEMは工場内排出上限を満たすためにバイオグリコールリッチなコーティングを使用し、食品・飲料加工業者はフレーバー抽出およびGRAS準拠の洗浄に乳酸エチルとD-リモネンを採用しています。
洗浄製品からパーソナルケアに至る消費財大手は、小売業者のスコアカードを満たし、ブランドのサステナビリティナラティブを強化するために高バイオ含有量溶剤を活用しています。農業エンドユーザーはメチルソヤートを生分解性スプレー補助剤として使用し、電子機器メーカーは重要な洗浄工程における乳酸エチルの超低残留性を評価しています。繊維および皮革仕上げなどのニッチ分野は染色浴でのバイオ溶剤代替品を試験導入しており、グリーンおよびバイオベース溶剤市場の需要耐性を持続させるエンドユース パターンの漸進的かつ広範な多様化を示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋地域グリーン・バイオベース溶剤市場
アジア太平洋地域は2025年の収益の45.67%を占め、グリーン・バイオベース溶剤市場において揺るぎないリーダーの地位を確立しています。中国の第14次五カ年計画はバイオリファイナリーに向けて100 ビリオン 米ドルの国家資金を動員しており、インドの医薬品輸出ブームはEMAおよびFDAの残留物基準を満たすためにバイオ溶剤に依存しており、2031年までの地域CAGRは8.92%を支えています。日本のGXプログラムは脱炭素化に向けて1,500 ビリオン 米ドルを充当し、バイオベース化学品生産への補助金を設けている一方、韓国のKケミカルズ2030ロードマップはバイオエタノールおよびバイオグリコールの国内生産能力を奨励しています。
北米グリーン・バイオベース溶剤市場
北米は数量では後れを取るもの、消費財および自動車ブランドが認証バイオコンテンツに対してプレミアムを支払うため、トン当たりの付加価値は高くなっています。米国の45Zクレジットはコスト格差を最大20%縮小し、カナダのクリーン燃料規制はバイオエタノール価格の下限を間接的に引き上げています。2024年にメキシコで組み立てられた350万台の車両は、USMCA環境条項を満たすためにバイオコーティングを採用しており、より広範なNAFTAブロック全体での市場牽引力を拡大しています。
欧州・中東・アフリカおよび南米グリーン・バイオベース溶剤市場
欧州はEU持続可能性のための化学品戦略を中心とした政策によって需要を維持しており、2027年までに有害物質の代替を義務付けています。ドイツのTA Luft改正はVOC規制を強化し、英国の産業脱炭素化戦略はバイオ溶剤を移行期技術として位置付けています。南米の勢いはブラジルのRenovaBio CBiosとアルゼンチンの大豆拡大によって支えられており、いずれも地域のフィードストック経済性を改善しています。中東およびアフリカは依然として新興段階にありますが、サウジアビアのビジョン2030はバイオリファイナリーへの投資を想定しており、将来的な需要の開拓につながる可能性があります。
規制環境
グリーン・バイオベース溶剤に関する規制は、VOC排出規制、化学物質管理規則、そしてバイオエコノミー推進策によって形成されており、これらは代替決定と認定要件の両方に影響を与える。欧州連合では、欧州委員会が2026年4月27日にREACHの大幅改正案を公式に断念したが、対象を絞った規制やロードマップは引き続き進展している。ECHAのリスク評価委員会は2026年3月3日、広範なPFAS規制案に関する意見を採択したが、委員会の最終決定は2027年より前には予想されていない。これらの動きは、配合業者に対して残留性の高いあるいは高懸念な化学物質からの脱却を求める圧力を持続させ、塗料、洗浄、産業プロセスにおける検証済みの低毒性溶剤の需要を後押ししている。
米国では、EPAが2024年12月にTSCA新規化学物質手続き規則の改正を最終決定し、2025年1月17日に施行された。これには低量免除(Low Volume Exemptions)および低放出・低暴露免除(Low Release and Exposure Exemptions)からのPFASの明示的除外が含まれ、新規化学物質の承認経路における遵守基準が高まり、より安全な代替プロファイルへの移行が強化されている。規制主導のコンプライアンスと並行して、EU諸機関はクリーン産業協定の枠組みや、更新されたバイオエコノミー戦略(2025年第4四半期に開始)などの産業政策手段を推進しており、2026年のCBE JU作業計画は引き続きバイオベース産業ソリューションの規模拡大への支援を提供し、溶剤生産に用いられるバイオベース化学構成要素の商業化への道筋を改善している。
バリューチェーン分析
バリューチェーンは、再生可能原料の調達(トウモロコシ、サトウキビ、セルロース系残渣、廃棄物由来ストリーム)、転換・精製(発酵、触媒アップグレード、高純度化のための多段蒸留)、そして塗料・コーティング、インク、洗浄用品、接着剤、医薬品への下流の配合を含む。産業規模の拡大は既存のバイオプロセス集積地に集中しており、流通は一般的に特殊化学品チャネルおよび直接供給プログラムを通じて行われる。その例として、Celtic RenewablesがCaldicと提携(2024年6月)し、バイオアセトンおよびバイオブタノールの市場投入経路を拡大したことが挙げられる。上流の技術・プロセス提携先(酵素プラットフォーム、菌株開発者、設備供給者)は収率とコストに影響を与え、証明・トレーサビリティプログラム(例えば購入者が用いるマスバランスやバイオベース含有率の検証)は高級グレードのゲート要件として機能する。
最近の事例は、このチェーンにおける障壁とリスクポイント、特に設備の入手可能性や貿易措置への資本支出面での脆弱性を浮き彫りにしている。Viridis Chemicalは2026年1月、ほぼ完成していたイリノイ州ピオリアのバイオベース酢酸エチル工場の操業を停止した。輸入設備への関税に関連した予算超過と市場環境の弱さが理由として挙げられており、蒸留・精製設備がいかにスケジュールおよびコストの重大要因となり得るかを示している。同時に、発酵・バイオ製造プラットフォームへの投資や提携も進んでおり、BASFとAcies BioによるOneCarbonBioの規模拡大(2024年11月)、NRELとCrysalisによる100%バイオベースアセトニトリルのパイロットプラント稼働開始(2025年6月)は、医薬品や先端材料の最終需要者が仕様と安定供給を重視する、より高純度な溶剤ニッチへとチェーンが深化していることを示している。
競合環境
グリーンおよびバイオベース溶剤市場は中程度に集中しています。大手プレーヤーはトウモロコシから化学品への統合チェーンと、非食料バイオマスを開拓する合弁事業を追求しており、BASFのFDCA技術のためのSynvinaへの25%出資およびDowのセルロース系エタノールのためのNew Energy Blueとのパートナーシップがその証拠です。D-リモネンやメチルソヤートなどの特殊ニッチは依然として分散しており、近接性に基づくコスト優位性を享受する地域の柑橘加工業者および大豆圧搾業者によって供給されています。
グリーン・バイオベース溶剤業界リーダー
-
Dow
-
ADM
-
BASF
-
Solvay
-
Vertec BioSolvents Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
グリーン・バイオベース溶剤市場
- ADM
- BASF
- Bio Brands LLC
- Bioeutectics
- Braskem
- Cargill, Incorporated
- Corbion
- Covation Biomaterials
- Dow
- Elevance Renewable Sciences Inc.
- Florachem Corp.
- Florida Chemical Company
- Galactic
- Gevo
- GFBIOCHEMICALS
- LyondellBasell Industries Holdings B.V.
- Merck
- Peter Cremer Holding GmbH & Co. KG
- Sekab
- Solvay
- Vertec BioSolvents Inc.
市場機会と将来展望
機会は、非食用またはリサイクル原料プラットフォームの規模拡大が、純度、トレーサビリティ、VOC削減を重視する最終用途と交差する領域に集中している。医薬品および分析用途では、2026年4月にMerck(MilliporeSigma)がHPLC向けバイオベース溶剤を発売し、化石代替品と比較した測定可能なCO2e削減を訴求しており、性能を維持しつつ再生可能な代替グレードへの積極的な需要を示している。包装用インクおよびコーティングの分野では、CelaneseとSiegwerkが2026年6月にバイオベース酢酸エチル(明示されたバイオ含有率)の供給協力を開始し、配合全体を再認証する必要なく採用できるバイオベース含酸素溶剤の空白領域を強化している。
供給側の規模拡大は、統合型バイオリファイナリーを通じた地域化とコスト削減の空白領域も開いており、特に産業政策と製造エコシステムがバイオベース生産と整合するアジアおよび欧州で顕著である。Covation Biomaterialsは2026年4月、中国の啓東における商業プラントの機械的完成を報告し、年間5万トンのバイオベースTHFおよびPTMEGの生産能力を持ち、溶剤や特殊用途に投入可能なバイオ由来中間体のプールを拡大している。Hyosung TNCはベトナムからのバイオベース1,4-ブタンジオールの供給を開始(2026年5月)し、UPMはドイツのロイナ・バイオリファイナリーでの規模拡大を開始した(2026年6月、グリコールや糖類を含む年間50万メトリックトンの生産計画を明示)。これにより、下流の溶剤メーカーへの原料および中間体の供給可能性が向上し、検証済みの再生可能含有率を求める配合業者との長期オフテイク構造の機会が支えられている。
Recent Industry Developments in グリーン・バイオベース溶剤市場
- 2026年6月:Celaneseは、持続可能なインク生産に用いるバイオベース酢酸エチル(明示されたバイオ含有率)を供給するため、Siegwerkとの供給協力を開始した。この取り組みは、印刷インクおよび包装バリューチェーンにおけるドロップイン代替を支援し、VOC規制対応とブランドの持続可能性目標が材料選定にますます組み込まれている。
- 2026年4月:Shrieve Chemical Companyは、Vertec BioSolventsの買収を発表し、バイオベース溶剤製造をその特殊化学品ポートフォリオに追加した。この取引により、Shrieveは農業、HI&I、コーティング・インク、消費者向け市場に対して再生可能な溶剤オプションを提供する能力を強化し、製造と流通の連携を改善する。
- 2024年6月:Celtic RenewablesとCaldicは、Caldicのネットワークを通じてバイオアセトンおよびバイオブタノールを商業化するための流通提携を形成した。この契約は、高純度・低炭素の溶剤グレードの市場投入範囲を拡大し、下流顧客が既存の調達チャネルを通じて代替品にアクセスできるようにする。
グリーン・バイオベース溶剤市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、主に再生可能原料から製造され、産業用および商業用途において溶剤成分として使用されるグリーン・バイオベース溶剤の販売額として定義される。
対象範囲の除外:本市場規模の算定には、水、超臨界流体、イオン液体、および完全に石由来の溶剤は含まれない。
セグメンテーション概要
- タイプ別
- バイオアルコール
- バイオエタノール
- バイオメタノール
- バイオプロパノール
- バイオブタノール
- バイオグリコール
- バイオベースプロピレングリコール
- バイオベースエチレングリコール
- バイオジオール
- 乳酸エチル
- D-リモネン
- メチルソヤート
- その他のタイプ
- バイオアルコール
- 用途別
- 塗料・コーティング
- 工業用および家庭用洗浄
- 印刷インク
- 接着剤およびシーラント
- 製薬
- 化粧品およびパーソナルケア
- 農業
- その他の用途
- エンドユーザー産業別
- 自動車
- 建設
- 製薬・ヘルスケア
- 食品・飲料
- 消費財
- 農業
- 電子機器
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、溶剤のバリューチェーンをマッピングし、モデリングを確定する前に需給動向に関する実際的なガードレールを設定するために使用された。VOC関連規制に関する環境機関の公表資料、関連溶剤カテゴリーの税関・貿易統計、製品定義と一般的な用途を明確にする安全・化学品登録簿などの公開情報源を参照した。
モデルの信頼性を維持するため、業界・業界団体の最新情報、査読済みのグリーンケミストリー文献、企業の年次報告書および投資家向けプレゼンテーション、設備増強・プラント再稼働・バイオ原料の入手可能性を論じた信頼性の高い報道記事なども参照した。必要に応じて、企業財務とパテント活動を集約した有料サブスクリプションを使用して収益エクスポージャーとイノベーション強度をクロスチェックし、出荷レベルの貿易データベースを選択的に使用して輸出入トレンドの方向性を検証した。ここに記載されているソースは網羅的なものではなく、調査プロセスにけるデータ収集、検証、および明確化のために他の多くの公開情報源も使用された。
一次インタビューおよびサーベイ
一次インタビューは、溶剤需要がバイオベースオプションにどの程度シフトしているか、また価格プレミアムが実際の契約において維持されているかどうかを定量化することに焦点を当てた。市場モデルを確定する前にデスクリサーチのギャップを埋め、前提条件を調整できるよう、主要地域の溶剤メーカー、ディストリビューター、フォーミュレーター、大手エンドユーザーを組み合わせてヒアリングを実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:13% | アジア太平洋:48% |
| 中位層:46% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ:31% |
| 小規模プレイヤー:21% | マネージャー:56% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのロジックを組み合わせて構築された。エンドユース消費シグナルを通じて溶剤全体の需要を再構築し、バイオベス浸透率でフィルタリングすることでアドレサブルプールを算出した。信頼性を担保するため、溶剤ファミリー別のサンプリングされたサプライヤー収益、ディストリビューターチャネルチェック、および視認性の高いいくつかのアプリケーションに対するASP×数量の近似値など、選択的なボトムアップチェックによって合計値を裏付けた。
モデルを形成した主要インプットには、再生可能原料の入手可能性と価格方向性(例:バイオアルコールおよびエステルのパスウェイ)、コーティングおよび洗浄におけるVOCに関する規制圧力、塗料・コーティングおよび産業用洗浄剤における採用トレンド、該当する場合の典型的な処方配合レベル、および従来型溶剤に対する観察された価格プレミアムが含まれる。小規模地域でデータが乏しい場合は、下流の生産成長や貿易フローなどのプロキシ指標を使用し、専門家のフィードバックに基づいて分割を調整した。
予測はシナリオ分析を用いて作成され、需要成長はマクロ産業生産に連動し、採用速度、価格プレミアムの圧縮、および政策強化について個別のースを設定した。前提条件から最終数値へと移行する中で、インタビュー対象者が契約構造、資格取得タイムライン、および主要エンドユースにおける処方変更のペースについて共有した内容を用いてシナリオを絞り込んだ。
データ検証と更新サイクル
アウトプットは、貿易動向、下流の生産トレンド、バイオ原料の入手可能性の方向性など、独立したシグナル間のトライアンギュレーションによって検証され、市場の実態と一致しない急激な変動がないかチェックされた。地域およびアプリケーションレベルで分散チェックを実施し、外れ値を単一の前提条件に遡って修正できるようにした。
承認前に、作業は複数ステップのアナリストレビューを経て、モデル化された需要と実務担当者の報告との間に重大な不一致が生じた場合はフォローアップコールが実施される。レポートは年次で更新され、規制変更や注目すべき設備変更などの重大なイベントが発生した場合は中間更新が行われる。納品直前に最終チェックが実施され、クライアントはその時点で利用可能な最新の更新済みビューを受け取る。
Mordor Intelligenceのグリーン・バイオベース溶剤市場規模と他の公表推計との比較
本市場の公表数値は、同様の製品を参照している場合でも、含有ルール、年度のタイミング、および価格ロジックが必ずしも同一ではないため、大きく異なる場合がある。ある推計が広範な化学市場の分割から構築されている一方、別の推計がアプリケーション側の採用前提に依拠している場合にも差異が生じる。
主なギャップは、隣接する低毒性溶剤オプションが計上されているかどうかに起因しており、Mordor Intelligenceは水、超臨界流体、イオン液体、および完全に石油由来の溶剤を除外し、商業的ユースケースに紐づいた再生可能原料溶剤の販売のみを規模算定している。もう一つの要因は価格プレミアムの繰り越し方法であり、一部の手法では一定のプレミアムを前提とする一方、他の手法ではスケールの改善に伴いプレミアムを段階的に引き下げるため、数量が一致していても合計値が変わる。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.32 ビリオン 米ドル(2026年 | |
| グローバルコンサルタンシーA | 4.10 ビリオン 米ドル(2024年) | より早い基準年とより狭い需要プールを使用しており、コーティングおよび洗浄剤全体にバイオベース浸透率を保守的に適用し、ASPプレミアムを現在の契約水準に更新しない場合、価値を過小評価する可能性がある。 |
| 業界パブリッシャーB | 5.37 ビリオン 米ドル(2025年) | より広範なグリーン溶剤グループを含んでいると見られ、部分的にバイオベースの溶剤と従来型溶剤の収益を混在させている可能性があり、ブレンドおよびドロップイン製品の取り扱い方によって合計値が上下する場合がある。 |
この表は、タイミングとスコープの選択が差異の大部分を説明しており、価格繰り越し方法がさらなる差異の層を加えていることを示している。明確な除外事項、実際的な採用インプット、および検証可能な価格・需要シグナルに合計値を紐づけることで、最終推計は再現性が高く、新たな市場エビデンスが出現した際に照合しやすいものとなっている。
レポートで回答される主要な質問
2026年のグリーンおよびバイオベース溶剤市場規模はいくらでしたか?
2026年に63億2,000万米ドルに達し、2031年までに93億9,000万米ドルに成長すると予測されています。
最大のシェアを持つ溶剤タイプはどれですか?
バイオアルコールが2025年のグリーンおよびバイオベース溶剤市場シェアの37.22%でトップとなりました。
最も急速に拡大している用途はどれですか?
製薬用途が2026年から2031年にかけて10.38%のCAGRで成長しています。
アジア太平洋がリーディング地域である理由は何ですか?
中国のバイオエコノミー計画とインドの製薬輸出成長が、アジア太平洋を2025年に45.67%の収益シェアに押し上げ、8.92%のCAGR見通しをもたらしました。
政府のインセンティブはどのように普及に影響しますか?
米国の45Z税額控除、EUイノベーションファンドの助成金、ブラジルのRenovaBioクレジットが生産コストを削減し、バイオ溶剤の設備拡張を加速させています。