
エタノールアミン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.02 十億米ドル |
| 市場規模 (2031) | 4.93 十億米ドル |
| 成長率 (2026 - 2031) | 4.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエタノールアミン市場分析
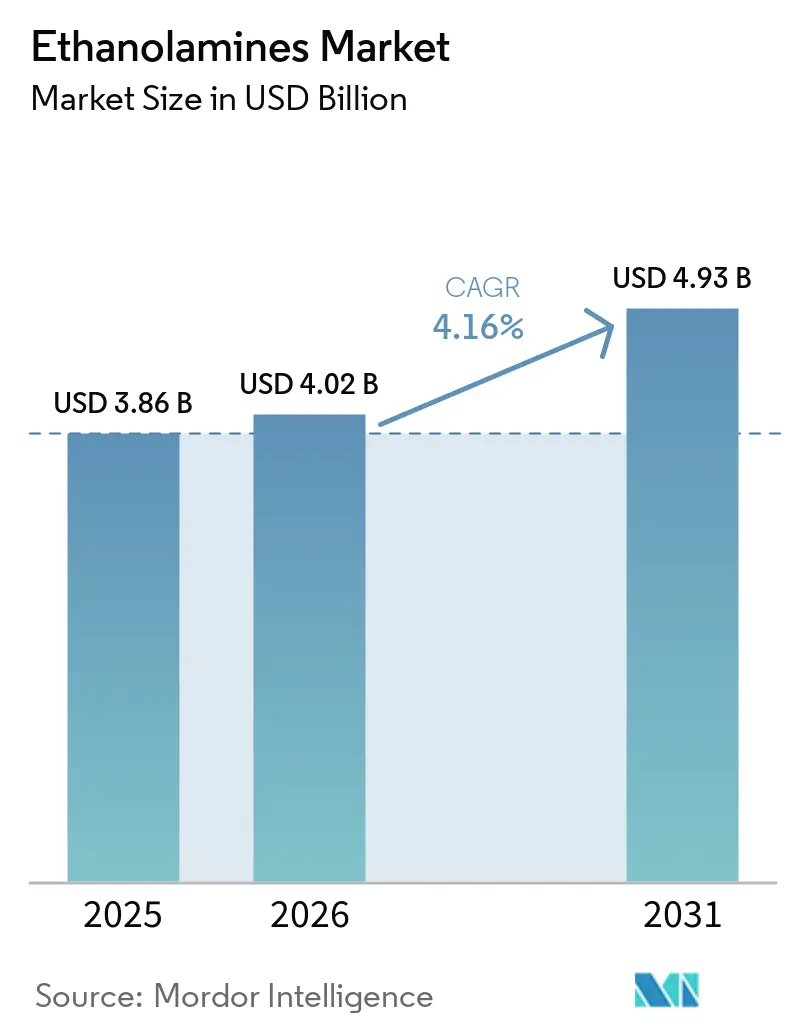
2026年のエタノールアミン市場規模は40億2,000万米ドルと推定され、2025年の38億6,000万米ドルから成長し、2031年には49億3,000万米ドルに達する見通しで、2026年から2031年にかけて年平均成長率4.16%で成長します。ガス処理、洗剤、農薬、先端製造業からの堅調な需要が、生産者がより厳格な安全・環境規制に直面する中でも数量を安定的に維持しています。INEOSによるLyondellBasellのエチレンオキシドおよび誘導体資産の買収に代表されるフィードストック後方統合取引は、主要サプライヤーがコスト優位性を確保しながら供給の確実性を固める方法を示しています。規制の変化、特に2025年8月に施行された米国環境保護庁のエタノールアミンに関する重要新規使用規則は、従来用途における近期消費を損なうことなくバイオベースルートへの投資を促進しています。一方、アントワープのBASFやスウェーデンのNouryon等の既存企業による段階的な能力拡張は、エタノールアミン市場が高まる持続可能性要件を満たしながら地域の供給安全保障を維持できるよう位置付けています。
主要レポートのポイント
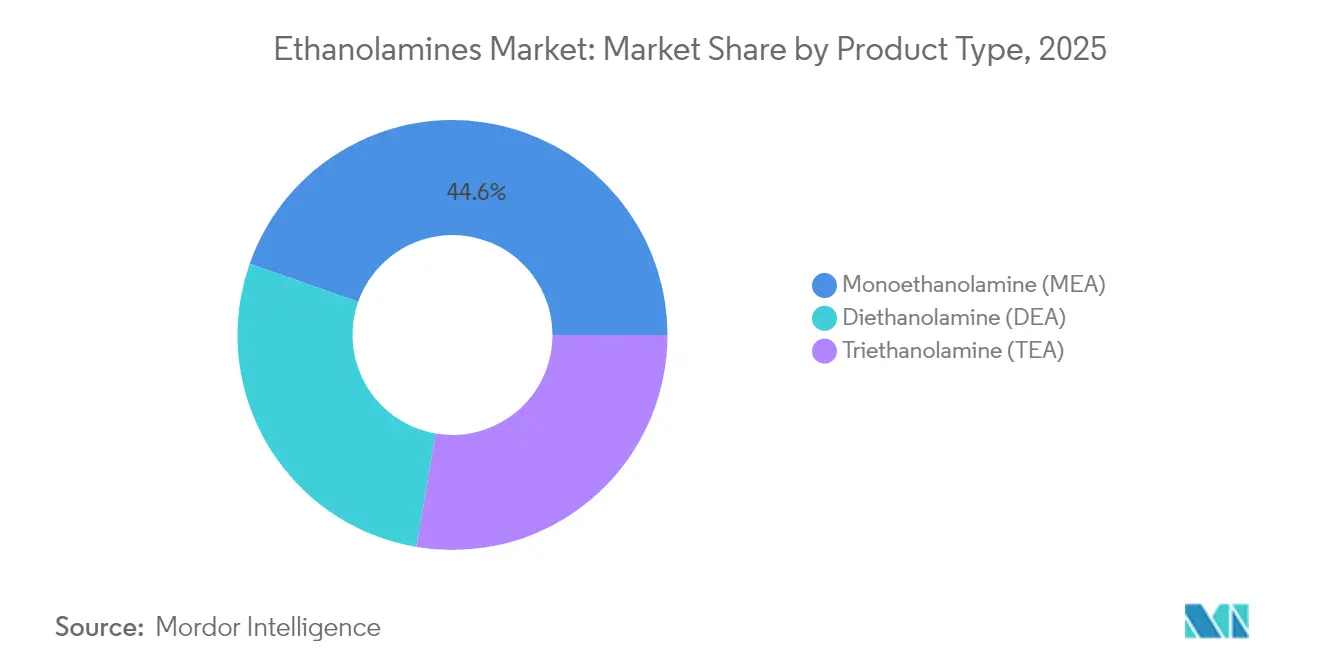
- 製品タイプ別では、モノエタノールアミンが2025年のエタノールアミン市場シェアの44.62%をリードし、ジエタノールアミンは2031年に向けて最高の年平均成長率6.62%の見通しを示しました。
- 技術別では、エチレンオキシドルートが2025年のエタノールアミン市場規模の91.75%を占め、バイオエタノール経路は2031年まで年平均成長率7.12%で拡大すると予測されています。
- 用途別では、界面活性剤が2025年に42.63%の収益シェアを保持し、除草剤は2031年まで年平均成長率6.29%で最も速く成長すると予測されています。
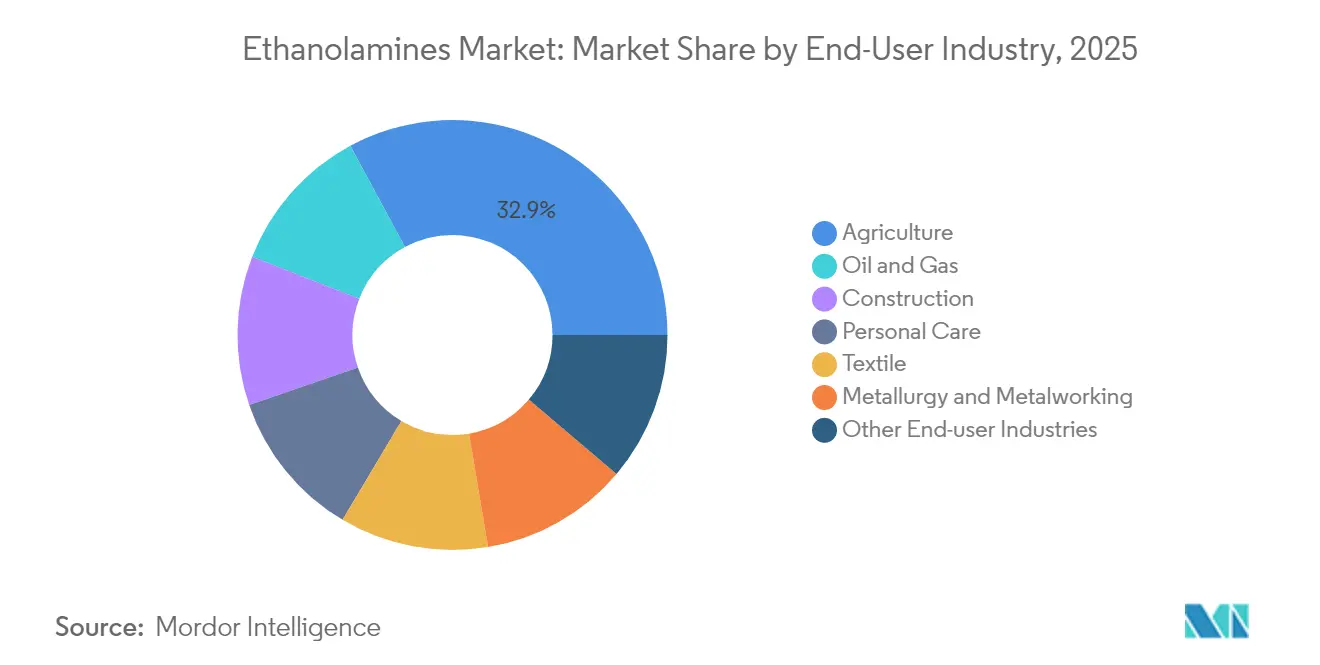
- 最終ユーザー別では、農業が2025年のエタノールアミン市場の32.88%を占め、2031年まで年平均成長率5.69%の継続的成長が見込まれています。
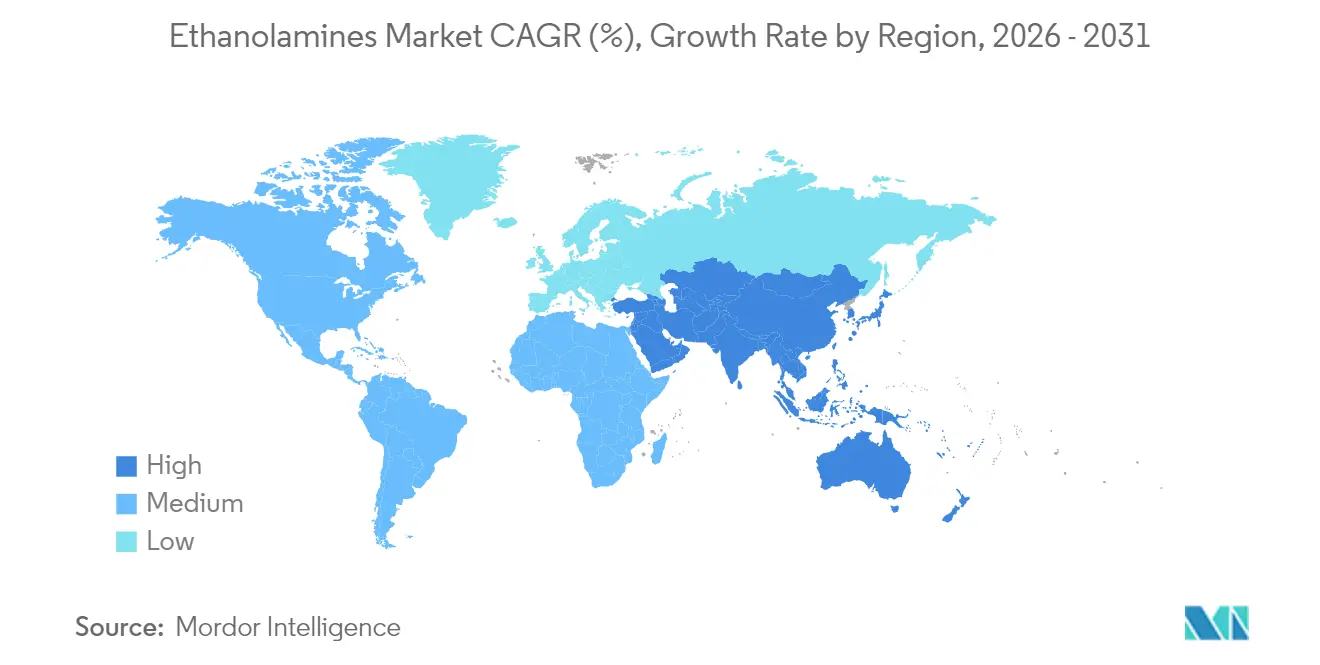
- 地域別では、アジア太平洋が2025年に46.35%のシェアで優位を占め、2031年まで最高の地域年平均成長率5.06%を記録すると予想されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 新興経済国における急速な工業化 | +0.8% | アジア太平洋中核、中東・アフリカへの波及 | 中期(2~4年) |
| 除草剤耐性作物向けグリホサート生産の急増 | +0.6% | 北米・アジア太平洋に集中したグローバル | 短期(2年以内) |
| 電気自動車製造における水性金属加工液の需要増加 | +0.5% | 北米・欧州主導のグローバル | 中期(2~4年) |
| 農薬産業における利用の増加 | +0.4% | グローバル | 長期(4年以上) |
| パーソナルケアにおけるバイオベース界面活性剤配合の成長 | +0.3% | 北米・欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興経済国における急速な工業化
中国、インド、インドネシア、ベトナム全体での固定資産投資の急増が、ガス脱硫、セメント添加剤、プロセス化学品向けのエタノールアミンの新たな消費を刺激しています。先進電池原材料を対象とした中国の政策パッケージは、電解質精製プロジェクト向けのモノエタノールアミン引き取り量を直接増加させています。インドのバイオエタノール能力の拡大は、再生可能エタノールアミンプラント向けの将来のフィードストック供給を強化し、輸入依存度を低下させながら輸出志向の特殊化学品クラスターを支援しています。東南アジアの建設プログラムの拡大はセメント粉砕助剤向けのトリエタノールアミン需要を押し上げ、地域の公益事業者はアミンベースのCO₂回収を導入して石炭・ガス火力発電所の脱炭素化を進めています。都市化により洗剤やパーソナルケア製品の一人当たり購入量が増加し、界面活性剤グレードのエタノールアミンへの構造的な需要を生み出しています。これらのトレンドは総体として、エタノールアミン市場における広範な中期的な上昇をもたらしています。
除草剤耐性作物向けグリホサート生産の急増
雑草抵抗性に関する議論が激化する中でも、ブラジル、アルゼンチン、米国では除草剤耐性大豆・トウモロコシ品種の作付面積が拡大し続けており、エタノールアミン中和工程に依存するグリホサートの大規模合成量を維持しています[1]Bayer AG、「2024年年次報告書」、bayer.com。多国籍製剤メーカーはコスト競争力のあるアジアのハブへ生産を移転しており、世界全体の消費量を変えることなくエタノールアミン市場に新たな需要回廊をもたらしています。発展途上国では、農業機械化キャンペーンにより労働節約型除草剤が手作業による除草より安価であるためグリホサートの使用量が増加しています。グリホサートと補完的な有効成分を組み合わせた新しいダブルノックプログラムは、ヘクタール当たりの総アミン必要量を増加させることが多いです。欧州連合の規制当局が合成農薬の削減を推進しているものの、これらの規制は通常、絶対的な使用量を抑制するのではなく、製造を規制の緩やかな地域へ移転させます。その結果、グリホサートからの近期的な勢いはエタノールアミン市場成長にとってプラスの変動要因を維持しています。
電気自動車製造における水性金属加工液の需要増加
バッテリー電気自動車の組立工場は、火災リスクの低さと廃水処理の容易さから、フライス加工、穿孔、仕上げ作業に水性冷却剤を好んで使用しています。エタノールアミンはこれらの流体においてpH安定剤および腐食抑制剤として機能し、工具寿命と寸法精度を確保しています[2]TotalEnergies Lubricants、「電気自動車向け水性潤滑剤」。電気自動車に使用される軽量アルミニウム合金と銅製ローターは、ガルバニック腐食を制御する添加剤パッケージを必要とし、トリエタノールアミンの配合率をさらに高めています。自動車OEMの持続可能性スコアカードは内包CO₂を測定しており、エタノールアミンを使用した水性潤滑剤は純油系システムと比較して温室効果ガスのフットプリントを最大30%削減します。主要な流体製剤メーカーはバイオベースのモノエタノールアミンの認定を進め、再生材料含有量の主張を強化しており、サプライヤー交渉にプレミアム層を加えています。米国、中国、ドイツでの持続的な電気自動車能力増強は、エタノールアミン市場の中期的な成長要因を提供しています。
農薬産業における利用の増加
グリホサート以外にも、エタノールアミンは殺菌剤、殺虫剤、微量栄養素製剤においてpHを安定させ、可溶化を助け、葉面付着性を向上させます。精密散布機器は多くのエタノールアミン界面活性剤が実現できる調整された液滴スペクトルに依存しており、ドリフトを低減しながら散布効率を高く維持しています。政府が古い溶剤系を規制するにつれ、製剤メーカーはより厳格な職業暴露限界値を満たすためにアミン中和水性製品に切り替えています。バイオスティミュラント開発者もエタノールアミンを相溶化剤として使用し、農場の物流を簡素化する混合タンクミックスを可能にしています。その結果、特に輸出作物の野心と並行して作物保護の強度が高まっている南米と東南アジアにおいて、エタノールアミン市場拡大への持続的な長期的貢献がもたらされています。
抑制要因影響分析*
| 抑制要因 | (~)年平均成長率予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| エチレンオキシドフィードストック価格の変動 | -0.7% | グローバル | 短期(2年以内) |
| 雑草抵抗性の増加によるグリホサート需要の弱体化 | -0.4% | 主に北米・欧州 | 中期(2~4年) |
| エタノールアミンに挑戦するよりグリーンなバイオ溶剤の台頭 | -0.3% | 先進市場主導のグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エチレンオキシドフィードストック価格の変動
スポットのエチレンオキシド相場はナフサと天然ガスの変動に対して非常に敏感であり、急激な上昇サイクル時に単独のエタノールアミン生産者を圧迫しています。2025年初頭には、オレフィンマージンのマイナスにより操業が経済的に成立しなくなったため、韓国の複数のクラッカーが稼働を停止し、アジア太平洋地域全体でエチレンオキシドの供給が逼迫しました[3]ICIS Newsroom、「アジアエチレンオキシド市場概況 2025年第1四半期」、icis.com。BASFやDowのような垂直統合された大手企業は、オキシド流を最高マージンの誘導体に再配分することで変動をより良く乗り切り、市場集中を強化する構造的優位性を浮き彫りにしています。スエズ運河とパナマ運河を通じた輸送の混乱は、フィードストック裁定取引フローにさらなる不確実性を加えています。小規模な製剤メーカーは稼働率を削減するか割増料金を転嫁することで対応していますが、長期的な価格ショックは日用洗剤などの価格感応度の高い用途での需要破壊リスクをもたらします。フィードストックのトレンドが正常化するまで、エタノールアミン市場への近期的な影響はマイナスとなります。
雑草抵抗性の増加によるグリホサート需要の弱体化
コーンベルトと欧州の一部でグリホサートに耐性を持つアマランサスおよびロリウム種の確認事例が増加し続けており、農学者は多様化した除草剤プログラムを推奨しています。農場ゲートマージンが圧迫されるにつれ、農家はヘクタール当たりのグリホサート総使用量を削減する可変施用マップを採用し、エタノールアミン消費量を徐々に削っています。欧州連合における再生農業への政策的インセンティブは、農家を機械的除草、カバークロップ、精密スポット処理へと向かわせ、化学物質の使用量をさらに抑制しています。農薬大手は新しい作用機序に対してより大きな研究開発予算を配分しており、その一部は代替アミン中間体に依存するか、まったく依存しないものもあります。これらの農学的・規制的な逆風が組み合わさって、エタノールアミン市場の見通しに中期的な抑制をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
モノエタノールアミンの優位性が数量の安定を支えるモノエタノールアミンは2025年の収益の44.62%を占め、安定したガス脱硫処理、急成長する炭素回収パイロットプロジェクト、および幅広い洗剤用途に支えられています。同セグメントは2031年までに6.32%のCAGRを記録すると予測されており、エタノールアミン市場におけるアンカー的役割を強固なものにしています。モノエタノールアミンの高い反応性により、配合者は幅広いpH域を調整することができ、業界横断的な関連性を維持しています。一方、ジエタノールアミンは金属加工液および除草剤中和において確固たるニッチを維持しており、腐食抑制性能の向上による副産物価値の向上も見込まれています。トリエタノールアミンはセメント粉砕助剤として進歩を遂げており、主要インフラプロジェクトにおいて最大5 MPaの圧縮強度向上をもたらし、養生時間を短縮しています。
3つの主要グレードにわたる多様化により、サプライヤーはいずれかの下流セクターにおける需要変動から保護されています。製油所や製鉄所における炭素回収改修はモノエタノールアミンの引き取り量を急増させる可能性があり、一方でパーソナルケアのプレミアム化はトリエタノールアミンのマージン回復力を支えています。これらのダイナミクスが相まって、エタノールアミン市場は製品レベルで良好なバランスを保っています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:
エチレンオキシドルートが規模の優位性を維持従来のエチレンオキシドプロセスは2025年の世界スループットの91.75%を占め、数十年にわたる最適化と埋没資本の優位性を反映しています。それでも、バイオエタノール経路は再生可能含有量の義務付けと企業のネットゼロ目標に後押しされ、年平均成長率7.12%で加速すると予測されています。タイとブラジルの初期商業プラントは、農業残渣由来のバイオエチレンが既存のアミン化トレインにシームレスに統合でき、下流の認定ハードルを低減できることを実証しています。欧州の炭素国境調整メカニズムは内包排出量に価格を付けることでコスト差を縮小し、将来の支出を低炭素ルートへと傾けています。
連続反応システム、膜分離、触媒再配列などのプロセス強化の取り組みにより、従来技術はキャッシュコストで競争力を維持しています。それでも、認定低炭素分子にプレミアムを支払う意欲のあるブランドオーナーは、バイオベースサプライヤーに魅力的な足がかりを与えています。この結果生じるデュアルパスウェイフレームワークは、より広いエタノールアミン市場全体での技術アップグレードを促進しながら十分な供給を確保しています。
用途別:
界面活性剤が引き続き数量の主力界面活性剤・洗剤製造は2025年の総量の42.63%を吸収し、家庭用洗浄剤と工業用脱脂剤向けの非イオン性製剤に支えられた地位を維持しています。高発泡・低刺激性プロファイルにより、エタノールアミンアルコキシレートは日用消費財において人気を維持し、安定したベースライン需要を牽引しています。除草剤製剤は現在は規模が小さいものの、ラテンアメリカとアフリカでの作付面積拡大を背景に年平均成長率6.29%で成長すると予測されています。ガス処理は製油所とLNG輸出プラントにとって戦略的な役割を維持し、エネルギー転換改修に結びついたモノエタノールアミンの定期的な長期販売を確保しています。
下流のフットプリントの多様化は、養生サイクルを短縮しクリンカー係数を削減するセメント添加剤、電動駆動アセンブリ向けに調整された水性金属加工液、ニッチな医薬品バッファー用途にまで及んでいます。この広範な用途マトリックスは、エタノールアミン市場を単一の最終用途セグメントにおけるショックから保護しています。
最終ユーザー産業別:
農業は変動にもかかわらずリーダーシップを維持農業は2025年の需要の32.88%を占め、グリホサートの継続的な優位性とエタノールアミン塩を含む新規出芽後除草剤の普及を反映しています。雑草抵抗性と規制上の精査が不確実性をもたらしているものの、作付面積の成長と農業投入物の強度の上昇が中期的な見通しをプラスに保っています。アミンベースのガス脱硫がパイプライン品質の天然ガスを確保するため、石油・ガス処理は引き続き中核的な出口となっています。建設は特に東南アジアのインフラブームにおいて、セメントおよびコンクリート改良剤を通じた段階的な上昇余地をもたらしています。パーソナルケアメーカーは企業の炭素目標と消費者の持続可能性への期待に沿うため、認定再生可能エタノールアミンを活用しています。
この複数セクターへの露出が景気循環的な変動をバランスさせ、エタノールアミン市場をコモディティと特殊品の両方の要件を柔軟に満たす回復力のある化学プラットフォームとして確立しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域エタノールアミン市場
アジア太平洋地域は2025年に46.35%の収益シェアで市場を支配しており、統合された石油化学コンプレックス、競争力のある労働力、および拡大する川下製造ハブに支えられています。中国の精製業者はモノエタノールアミンラインのボトルネック解消を継続的に進め、国内の洗剤および電子化学品顧客に対応しています。一方、インドのバイオエタノール急増は、同亜大陸を再生可能エタノールアミンの将来的な輸出拠点として位置づけています。タイおよびベトムに集中する東南アジアの農薬製剤業者は、地域の農作物保護支出の増加に伴い、さらなる需要を生み出しています。
北米エタノールアミン市場
北米は、テキサス州およびルイジアナ州のオキシド誘導体クラスターを基盤とした堅固な生産基盤を維持しています。INEOSによるLyondellBasellの施設の7億 ミリオン 米ドルでの買収は、ガス脱硫ライセンサーとの長期供給契約向けの原料を確保するものです。HuntsmanのThe WoodlandsにおけるE-GRADEの拡張は半導体精製ニッチ市場を対象としており、コモディティマージンサイクルに対する付加価値ヘッジを同地域にもたらしています。
欧州エタノールアミン市場
欧州の厳格な炭素削減アジェンダは、BASFのアントワープにおける14万トン規模の設備増強に代表されるように、低排出ユニットへの投資を誘導しています。NouroyonのStenungsundにおけるISCC PLUSの認証取得は、追跡可能な再生可能原料の使用を可能にすることで、パーソナルケア分野の需要を促進しています。炭素国境調整価格制度は、高排出エタノールアミンの輸入プレミアムを引き上げ、認済み欧州産品を間接的に優位に立たせると予想されています。これらの地域ダイナミクスが総合的に、エタノールアミン市場における安定したフローを支える均衡のとれたグローバルネットワークを維持しています。

バリューチェーン分析
エタノールアミンのバリューチェーンは、エチレンとアンモニアのコストの下限を決定する、上流の炭化水素および合成ガス系原料から始まる。エチレンから製造される酸化エチレン(EO)とアンモニア(ハーバー・ボッシュ法)が重要な原料であり、そのエネルギー集約度により、コストは石油、天然ガス、地域の電力・ガス料金の影響を受けやすい状態が続いている。市販のエタノールアミンの大半は、確立されたEOアミノ化法により製造され、その後ストリッピングと蒸発、そして多段蒸留によってモノエタノールアミン、ジエタノールアミン、トリエタノールアミンを市販用および特注グレードに分離する。高度な精製・分留技術を持つメーカーは、電子機器洗浄など高純度が求められるニッチ分野での要件に対応しやすい立場にある。
中流構造は、EOおよび誘導体流を管理する後方統合型メーカーを優位に位置付けており、BASF、Dow、INEOS Oxide、SABIC、Huntsman、Nouryonといった大手統合企業に加え、Amines and Plasticizers LimitedやSintez OKA Groupなどの地域サプライヤーの規模優位性を強化している。物流と流通は通常、バルクターミナルや化学品ディストリビューターを経由し、洗剤・界面活性剤、農薬、セメント添加剤、ガス処理、金属加工液の配合拠点へと供給される。主要産業クラスターへの近接性は、大量消費者向けのサービス信頼性を支えている。EOの供給不安定性や輸送の混乱はスポット供給を引き締める可能性があり、INEOSによる北米エタノールアミン事業のポートフォリオ価格調整といったサプライヤーの動きは、上流のEOおよびエネルギー市場からのコストと供給に関する信号が、下流の配合業者にどれほど速く伝わるかを示している。
競合環境
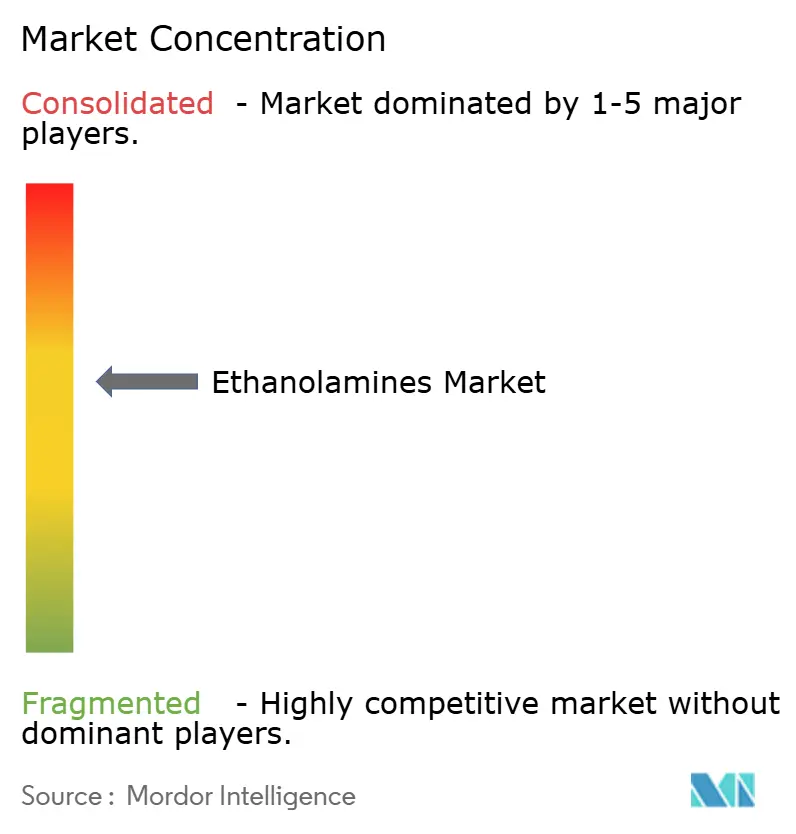
エタノールアミン市場は中程度の集中を示しており、垂直統合された大手企業が構造的なフィードストックアクセスと規制上の専門知識を活用してシェアを守っています。INEOSのフィードストック確保のための買収はオキシド中間体を有利なコストで確保し、トップ企業が追求するサプライチェーン管理戦略を体現しています。
差別化はますます持続可能性の信頼性を中心に展開されています。NouroyonのISCC PLUS認定は、検証可能な低炭素投入物を求めるホーム・パーソナルケアブランドオーナーへのグリーンプレミアムの転嫁を可能にしています。新規参入者はバイオエタノールルートとニッチな性能添加剤に注力していますが、多大な資本集約性、厳格な暴露限界規制、確立された顧客関係が急速な置き換えへの障壁を高めています。
競争の激しさは、コモディティと特殊グレードにわたる能力拡張のタイミング、フィードストックヘッジ能力、ポートフォリオの幅に依存しており、これらすべてがエタノールアミン市場のマージン軌跡を形成しています。
エタノールアミン産業のリーダー企業
Dow
SABIC
BASF
Huntsman Corporation
INEOS
- 注:主要企業の掲載順は順位を示すものではありません。
エタノールアミン市場
- Amines & Plasticizers ltd.
- BASF
- Dow
- Huntsman Corporation
- INEOS
- NIPPON SHOKUBAI CO., LTD.
- Nouryon
- OUCC
- SABIC
- Sintez OKA Group
- Thai Ethanolamines Co.
- Tosoh Corp.

市場機会と将来展望
重要な空白領域は、低炭素または追跡可能な原料を求める顧客からの引き上げ需要であり、これは界面活性剤、パーソナルケア、産業用配合全体において、エタノールアミンのポートフォリオを認証済み原料や統合マスバランス提供へと押し進めている。規模とアップグレードされた精製、追跡可能性、文書化能力を組み合わせるメーカーは、汎用グレードを超えた差別化を図っており、特に先端製造サプライチェーンで使用される高純度グレードなど、より厳格な不純物管理を求めるエンドユーザーの領域でその傾向が強い。また、EOの不安定性と物流上の制約が、地域内または統合型調達の価値を高めていることから、地域的な供給安全保障戦略にも余地がある。
能力および技術投資は、純粋な量的競争から特殊品・認証済み分子への移行を示す明確な証拠となっている。BASFは2024年9月、アントワープのVerbund拠点においてアルキルエタノールアミンの新たな世界規模の生産プラントを開設し、アルキルエタノールアミン(DMEOAおよびMDEOAを含む)の世界年間生産能力を約30%引き上げ、14万メトリックトン超とした。この拡張は、性能と持続可能性に関する信頼性をますます重視するガス処理や産業用途への供給を支えるものである。同時に、EV製造向けの水性金属加工液や、アミン系ガス処理・炭素回収パイロット事業における下流需要の裾野は拡大を続けており、より厳格な安全性、排出、顧客監査要件のもとで安定した仕様を維持できるサプライヤーにとって機会が生まれている。
Recent Industry Developments in エタノールアミン市場
- 2026年7月:Eastmanは、北米において自社のAmietolアミン(MDEAおよび関連グレードを中心とした製品を含む)の価格改定を発表し、2026年7月15日より適用する。この発表は、アミン系バリューチェーンにおける継続的なコスト圧力を示すものであり、産業用ガス処理・配合市場に供給するサプライヤーにとって、統合原料と運用の柔軟性が果たす役割を裏付けている。
- 2026年3月:BASFは、エタノールアミンおよびエチレンアミンを含む欧州向け標準アミンポートフォリオについて、最大30%の価格改定を発表し、即時適用とした。この発表では、エネルギー、原材料、物流コストの上昇が要因として挙げられ、地政学的要因や電力・ガス料金主導のコストショックが、欧州全域のアミン価格および調達戦略にいかに速く波及し得るかを示している。
- 2024年9月:BASFは、ベルギー・アントワープのVerbund拠点においてアルキルエタノールアミンの新たな世界規模の生産プラントを開設した。このプロジェクトにより、アルキルエタノールアミン(DMEOAおよびMDEOAを含む)の世界年間生産能力は約30%増加し、14万メトリックトンを超え、信頼性のある規格適合アミンに依存するガス処理その他の下流配合向けの供給可能性を支えている。


エタノールアミン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、エタノールアミン市場とは、工業用途向けに販売されたエタノールアミン系化学品の価値を指し、生産者およびそのチャネルによる販売時点で計上され、一貫した年次比較のためにUSD建てで報告されます。
対象外の範囲:エタノールアミンを成分としてのみ使用する下流の配合済み消費者製品は計上しておらず、また統合生産者内部の内部移転による二重計上も回避しています。
セグメンテーション概要
- 製品タイプ別
- モノエタノールアミン(MEA)
- ジエタノールアミン(DEA)
- トリエタノールアミン(TEA)
- 技術別
- エチレンオキシドルート
- バイオエタノールルート
- 用途別
- ガス処理
- 除草剤(グリホサート)
- 界面活性剤・洗剤
- セメント・コンクリート添加剤
- パーソナルケア製剤
- 金属加工液
- その他の用途
- 最終ユーザー産業別
- 石油・ガス
- 農業
- 建設
- パーソナルケア
- 繊維
- 冶金・金属加工
- その他の最終ユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにより、市場の境界を確定し、化学品市場モデルに必要な基本的な産業シグナルを取得しました。USGS化学品・鉱物刊行物、米国国勢調査局の貿易統計、米国国際貿易委員会のデータツール、ユーロスタット貿易表、および主要アミン関連製品の国際間移動に関するUN Comtradeなど、公開データおよび参考資料を活用しました。
また、企業の年次報告書、投資家向けプレゼンテーション、サステナビリティ開示資料、および技術製品文書を精査し、設備能力の動向、典型的な最終用途の組み合わせ、および価格の方向性を把握しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベース、および輸出入の船積みレベルの情報に関する有料サブスクリプションを活用し、タイムラインの妥当性確認および小規模なデータギャップの補完を行いました。これらの例は網羅的なものではなく、収集、検証、および明確化のために他の多くの公開情報源および参考資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、公開シグナルから構築した内容を検証するために活用されました。特に最終用途別の需要牽引力、地域別の価格動向、および顧客がグレードやサプライヤーを切り替える速度に関して検証を行いました。APAC、EMEA、およびアメリカ大陸の生産者、流通業者、および大規模産業ユーザーと対話し、稼働率、貿易フロー依存度、および平均販売価格に関する前提が複数の視点から確認されるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:36% | CXO:16% | APAC:41% |
| 中位層:48% | 機能・ユニットリーダー:35% | EMEA:32% |
| 中小規模プレイヤー:16% | マネージャー:49% | アメリカ大陸:27% |
市場規模算定と予測
規模算定は、化学品生産指標と貿易動向を用いて需要プールを再構築し、インタビューに裏付けられたアプリケーションシェアに基づいてエタノールアミンに価値を配分するトップダウン構築から開始しました。合計値の現実性を担保するため、主要消費地域における推定消費量にサプライヤーの実現価格をサンプリングし、トン当たり価格レンジを適用するなど、選択的なボトムアップ推計によって結果を裏付けました。
モデルで使用した主要インプットには、設備能力と稼働率の方向性、地域別の輸出入強度、製品タイプおよびグレード間の典型的な価格スプレッド、洗剤およびパーソナルケア中間体に関連する最終用途需要指標、ならびにガス処理関連の消費パターンが含まれます。予測にあたっては、ベースケースを中心にシナリオ分析を適用し、設備増強、原料コストの転嫁、および地域別貿易収支に関する回答者の見通しに基づいて需要ドライバーと価格推移の前提を調整しました。小規模国においてボトムアップ情報が不完全な場合は、類似市場のプロキシ比率を使用し、最終確定前に専門家との確認を通じて示唆される一人当たりまたは産業当たりの使用量を検証しました。
データ検証と更新サイクル
数値を確定する前に、価値モデルと貿方向、設備変化、合理的な価格帯などの独立したシグナルとの間で整合性チェックを実施し、外れ値をレビュー対象としてフラグ立てします。急激な乖離が生じた場合は前提の再確認を行い、必要に応じてフォローアップの対話を実施することで、供給・需要シグナルが支持しない成長ストーリーを無理に当てはめることを防いでいます。
主要な計算および単位換算については第二のアナリストによるレビューを実施し、その後、地域間および需要指標間のギャップに焦点を当てた最終承認パスを行います。レポートは年次で更新され、主要な設備増強の発表や突発的な貿易混乱など、重要なイベントが発生した場合には中間更新を実施します。納品直前には最新の情報を反映するための最終更新パスを行い、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceのエタノールアミン市場推計と他の公表推計との比較
エタノールアミンの公表市場価値が異なって見える場合があるのは、境界の設定が必ずしも一致しておらず、それによって何が計上され何が除外されるかが変わるためです。また、起点として使用される年、USD換算に使用される価格基準、および需要と価格の前提を確認するために使用されるフィールド検証の程度によっても差異が生じます。
税関統計からの貿易フロー方向、可視的な設備動向、およびインタビューで検証された価格帯が、Mordor Intelligenceの2026年推計を、より広範なアミンや配合製品の支出額ではなく、実際のアドレス可能なエタノールアミン需要プールに結びつけるための検証手段となっています。加えて、一部の出版社はより早い基準年を使用し、より高い価格上昇を前提として将来に向けて推計するため、数量成長が類似していても報告されるスプレッドが拡大する場合があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 4.02 ビリオン USD(2026年) | |
| 産業出版社A | 3.13 ビリオン USD(2024年) | 異なる基準年を使用しており、地域別貿易、設備稼働率、および製品タイプ別価格がどのように一つの価値に統合されたかを明確に示すことなく、単一のヘッドラインCAGRを適用するのが一般的です。 |
| 産業出版社B | 3.75 ビリオン USD(2024年) | エタノールアミンの枠組みと早期年の価格設定を使用しており、グレードおよび地域スプレッドに対して確認を行う代わりに平均販売価格が一律に上昇すると仮定した場合、価値の推移が変動する可能性があります。 |
3つの数値を比較すると、スプレッドの主な要因は基準年の選択と価格の繰り越し方法であり、次いで隣接するスコープが計上に混入しているかどうかによるものです。変数を可視化し、外部シグナルと照合して再確認することで、最終的な数値は読者が追跡できる再現可能なステップに紐付けられています。


レポートで回答される主要な質問
エタノールアミン市場の現在の規模は?
エタノールアミン市場規模は2026年に40億2,000万米ドルに達し、2031年までに49億3,000万米ドルに達すると予測されており、年平均成長率4.16%で成長しています。
世界需要をリードする製品グレードは何ですか?
モノエタノールアミンが優位を占め、2025年に44.62%の収益シェアを保持し、2031年まで年平均成長率6.32%の見通しから恩恵を受けています。
バイオエタノール生産ルートはどのくらいの速さで成長していますか?
バイオベース技術は、ブランドと規制当局が再生可能含有量を推進する中、2031年まで年平均成長率7.12%で拡大する見込みです。
なぜアジア太平洋が最大の地域シェアを占めているのですか?
統合された石油化学ハブ、大規模な洗剤・除草剤産業、急速な工業化により、アジア太平洋は2025年に世界販売の46.35%を占めました。
最終更新日:



