
形鋼市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 384.95 十億米ドル |
| 市場規模 (2031) | 479.26 十億米ドル |
| 成長率 (2026 - 2031) | 4.48 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる形鋼市場分析
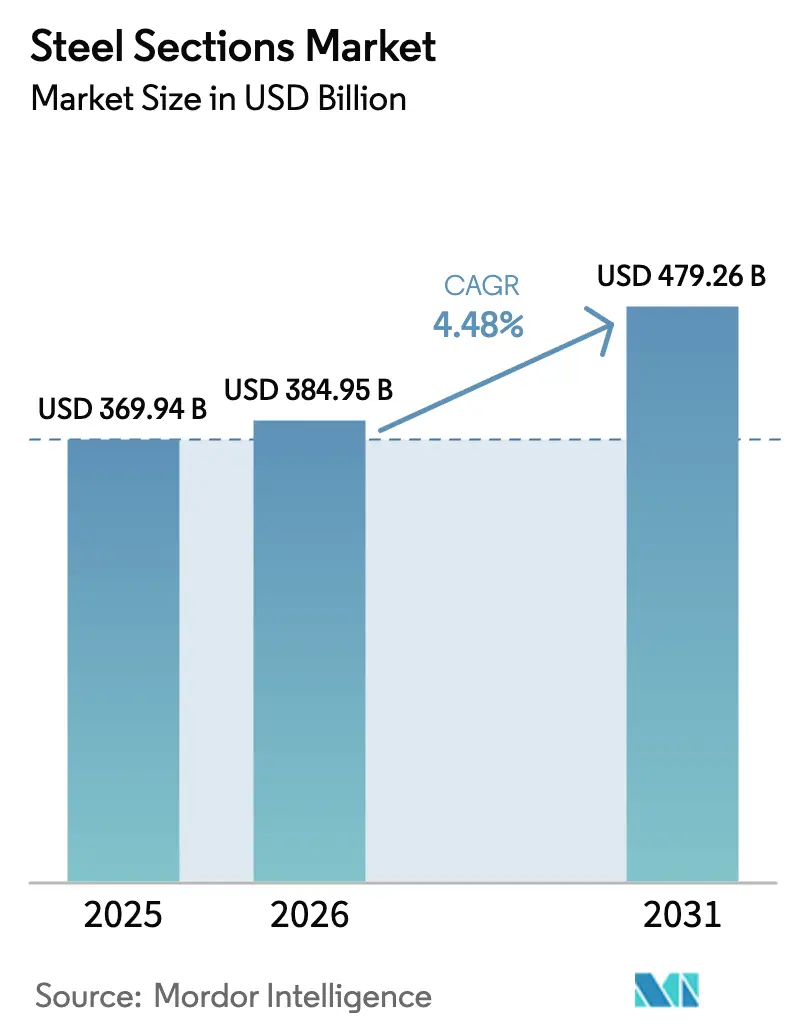
形鋼市場規模は2025年に3,699億4,000万米ドルと評価され、2026年の3,849億5,000万米ドルから2031年には4,792億6,000万米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは4.48%となっています。
アジア太平洋地域における堅調な公共事業パイプライン、モジュール建築への需要拡大、低炭素グレードへの需要増加がこの成長軌道を支えています。中国、インド、サウジアラビアの政府は、製鉄所の稼働率を安定させる複数年の調達契約を継続的に締結しており、自動車・航空宇宙分野の完成品メーカーは衝突エネルギー吸収性能を損なわずにプラットフォームを軽量化するため、高強度プロファイルを採用しています。欧州連合および英国における脱炭素化義務の強化は、低排出形鋼に対する価格プレミアムを拡大させており、生産者を電気アーク炉や水素ベースの直接還元製鉄へと誘導しています。同時に、建築情報モデリング(BIM)やデジタルツインなどのデジタル設計ツールが現場廃棄物を削減し、代替材料に対する鉄鋼の競争力を強化しています。原材料の価格変動と熟練労働者不足はマージンを圧迫するものの、中期的な成長見通しを覆すには至らないと見られます。
主要レポートのポイント
- 鉄筋は2025年の形鋼市場シェアで48.07%をリードし、重構造用鋼は2031年にかけてCAGR 5.36%で拡大する見込みです。
- 建設業は2025年の最終用途売上高の34.41%を占め、航空宇宙・自動車用途は2031年にかけてCAGR 5.37%で最も速い成長を示すと予測されています。
- 熱間圧延形鋼は2025年の数量の44.56%を占め、冷間成形代替品は予測期間中にCAGR 6.25%で成長する見込みです。
- アジア太平洋地域は2025年のグローバル需要の70.22%を占めましたが、中東・アフリカ地域は2031年にかけてCAGR 6.45%で最も速い拡大が見込まれています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバル形鋼市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| アジアおよび中東・北アフリカにおけるインフラ 大型プロジェクト | +1.2% | アジア太平洋、 中東・アフリカ | 中期 (2〜4年) |
| モジュール建築およびオフサイト建設の普及 | +0.8% | グローバル | 中期(2〜4年) |
| 低炭素形鋼に対する脱炭素化プレミアム | +0.7% | 欧州、北米、輸出志向のアジア | 長期(4年以上) |
| 耐震基準の強化による形鋼のアップグレード需要 | +0.6% | アジア太平洋、北米、ラテンアメリカ | 長期 (4年以上) |
| デジタル設計による廃棄物削減 | +0.5% | グローバル | 中期 (2〜4年) |
| 高強度低合金鋼および耐候性鋼の高度化 | +0.4% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
インフラ大型プロジェクトが地域需要プロファイルを再編
アジア太平洋および中東のプログラムは、製鉄所の生産を安定させる長期供給契約を締結しています。インドの国家インフラパイプラインは、2025年までの輸送・エネルギー・都市プロジェクトに1兆4,000億米ドルを充当し、毎年20万トン以上の構造用形鋼を吸収しています[1]世界銀行、「世界銀行インフラモニター2024」、worldbank.org。サウジアラビアのビジョン2030はNEOMおよび関連事業に5,000億米ドルを投じており、10年間で1,000万トンを超える構造用形鋼の累積需要に相当します。モーリタニアの新鉄鉱石鉄道リンクなどサブサハラへの投資も需要を多様化させ、製鉄所がプロジェクト仕様に合わせた製品ミックスを調整することを促しています。生産者は予測可能な引き取り量から恩恵を受け、より有利な原材料契約を締結し、スポット価格変動へのエクスポージャーを低減できます。このドライバーは、民間建設サイクルが軟化した場合でも基礎的な消費を下支えすることで、形鋼市場を持続させます。
モジュール建設が冷間成形の普及を加速
オフサイト製造は建設スケジュールを30%〜40%短縮し、現場労働力を削減することで、軽量冷間成形プロファイルへの需要を高めています。英国では、オフサイト比率50%超のプロジェクトに対する15%の資本コスト補助金に支えられ、モジュール工法を用いた住宅着工件数が2020年の3%から2024年には7%に上昇しました。30%〜40%の重量削減は基礎荷重とクレーン需要を抑制し、ネスト型フレームシステムは輸送幅の制限を回避します。日本の改正耐火規定は現在、10階建て建物への冷間成形形鋼の使用を認めており、対象市場をおよそ40%拡大しています。サプライチェーンが成熟するにつれ、多くの中層建築用途において熱間圧延梁とのコスト同等性が期待されており、形鋼市場に明確な成長回廊を提供しています。
脱炭素化プレミアムが低炭素生産者を優遇
欧州および北米のグリーン調達政策は、定められた閾値を下回る内包炭素を持つ形鋼に対して、1トン当たり50〜150米ドルの明確なプレミアムを付与しています。欧州連合の炭素国境調整メカニズムは2026年までに完全な関税を適用し、EU排出量取引制度の炭素価格を反映して、高排出輸入品の陸揚げコストを最大1トン当たり108米ドル引き上げます。ArcelorMittalとPOSCOはそれぞれ、このプレミアムを獲得するために数十億ドル規模の改修またはパイロットラインへのコミットメントを表明しています。先行者はスコープ3排出削減を追求する自動車メーカーやインフラ開発業者との有利な供給契約を確保し、低炭素設備に資本を誘導する好循環を強化して、形鋼市場の対象範囲を拡大しています。
耐震基準の強化による形鋼のアップグレード需要
地震多発地域では構造規制が強化されており、開発業者はより高い降伏強度と靭性を持つプレミアム形鋼を採用することを余儀なくされています。日本の2024年建築基準法改正は400MPa超の降伏強度と−20℃での27ジュールのシャルピー衝撃靭性を義務付けており、低グレードプロファイルの置き換えを加速しています。カリフォルニア州では、50m超の建物に特殊モーメント抵抗フレームの導入が義務付けられ、プロジェクト当たりの形鋼使用量が最大20%増加しています。インドネシア、チリ、メキシコでも同様の規制強化が行われ、プレミアム形鋼が10〜15%の価格上乗せを享受する二極化市場が生まれています。熱機械制御圧延(TMCP)技術に早期投資した生産者が先行者優位を獲得しています。今後、基準の継続的な調和化により、高仕様形鋼がグローバル形鋼市場における構造的に強靭で継続的な収益源として定着することが期待されます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 鉄鉱石および スクラップ価格の変動 | -0.5% | グローバル | 短期 (2年以内) |
| 貿易救済措置の 強化 | -0.4% | グローバル | 中期 (2〜4年) |
| 炭素集約度ペナルティ(CBAM型メカニズム) | -0.3% | 欧州、 北米、アジア輸出国 | 長期 (4年以上) |
| 熟練溶接工および 製作工の不足 | -0.3% | グローバル | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動がマージンを圧縮
2024年には、気象障害と中国の生産割当が外洋輸送フローを再編したことで、鉄鉱石と原料炭の価格が年間で20%〜25%変動しました。スクラップ依存の電気アーク炉は、トルコが輸出を制限した後、欧州スクラップ価格が18%上昇するという局面に直面しました。ロンドン金属取引所の新たな先物契約はヘッジ手段を提供しているものの、流動性の低さが中堅製鉄所のアクセスを制限しています。運転資本の逼迫により小規模生産者は生産を絞らざるを得ず、供給をさらに逼迫させて価格変動を長引かせ、形鋼市場の成長見通しを抑制しています。
貿易救済措置がグローバルサプライチェーンを分断
2024年には47件の新たなアンチダンピングまたはセーフガード命令が鉄鋼製品に適用され、2016年以来最多となりました[2]OECD、「OECD鉄鋼市場動向 2024年第4四半期」、oecd-ilibrary.org。米国の232条関税は国内コイル価格をグローバル平均より12%高く維持しました。インドは選定された形鋼に対する最大15%のセーフガード関税を2026年まで延長しました。多国籍製鉄所は複数の管轄区域で冗長な設備を運営せざるを得なくなり、固定費が膨らんで、かつて形鋼市場を支えていた規模の経済が損なわれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:鉄筋が主導しつつも重構造用鋼が勢いを増す
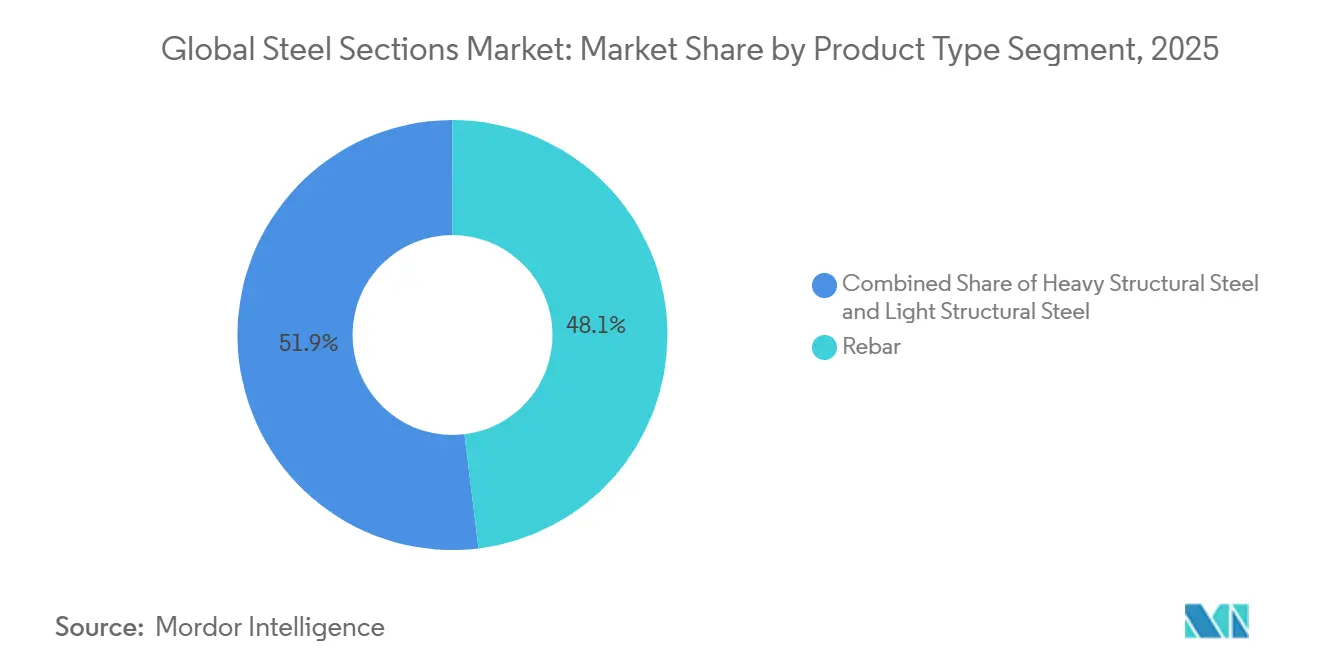
鉄筋は2025年の形鋼市場売上高の48.07%を占め、住宅タワー、橋梁、交通インフラプロジェクトの鉄筋コンクリートにおける確固たる役割を反映しています[3]EUROFER、「経済および鉄鋼市場見通し2024〜2025年」、eurofer.eu。このセグメントは、都市化が新記録を更新し続けるアジア太平洋およびアフリカにおける公共事業支出の同期化から恩恵を受けています。インドの地下鉄拡張などの大量契約は、製鉄所の安定した稼働を保証し、厳格な耐震要件を満たすマイクロ合金棒への投資を促しています。ただし、欧州の2024年の低迷に見られるように、民間住宅サイクルが冷え込むと成長は鈍化します。差別化を図るため、生産者は現在、大規模工事現場での偽造リスクを低減するために熱番号と機械的特性を確認するデジタル追跡タグを鉄筋にバンドルしています。
重構造用鋼は、より小さなベースを持ちながらも、このカテゴリーで最も速い2031年までのCAGR 5.36%を記録する見込みです。需要は、バッテリー質量を相殺するために高度高強度プロファイルへシフトしている航空宇宙・自動車プラットフォームから生まれています。熱機械制御圧延により、製鉄所は下流の熱処理なしに700MPa超の降伏強度を実現でき、エネルギー使用量を15%削減します。風力タービン塔や送電鉄塔向けの中空形鋼も再生可能エネルギーの建設拡大に乗っています。これらのトレンドが総合的に形鋼市場の堅調な見通しを確保しています。


最終用途産業別:建設業がリードし、航空宇宙・自動車が加速
建設業は2025年需要の34.41%を占め、形鋼市場数量の最大消費者としての地位を確固たるものにしています。アジアのメガシティは高層マンションと大量輸送回廊を増設し、米国はインフラ投資・雇用法によって資金調達された橋梁改修に着手しています。建設業者は建設速度とデジタルツインプロジェクト管理との互換性から熱間圧延梁を好みます。欧州では2024年に3.5%の縮小が在庫の取り崩しを引き起こしましたが、依然として鉄筋や冷間成形プロファイルに依存する耐震改修やエネルギー効率の高いファサードへの構造的需要は変わりません。
航空宇宙・自動車用途は最終用途の中で最も速いCAGR 5.37%で拡大する見込みです。バッテリー電気自動車は軽量クラッシュマネジメント構造を必要とし、OEMは1,000MPaを超える閉断面プロファイルを採用しています。航空機メーカーは胴体フレームにチタン・鋼ハイブリッドを採用していますが、着陸装置フィッティングには依然として超高強度鋼に依存しています。電気自動車の普及率が2030年までにグローバル販売の50%に達するにつれ、形鋼市場における高強度形鋼のシェアはそれに応じて拡大するでしょう。
製造・成形ルート別:熱間圧延が中核を維持しつつ冷間成形が急増
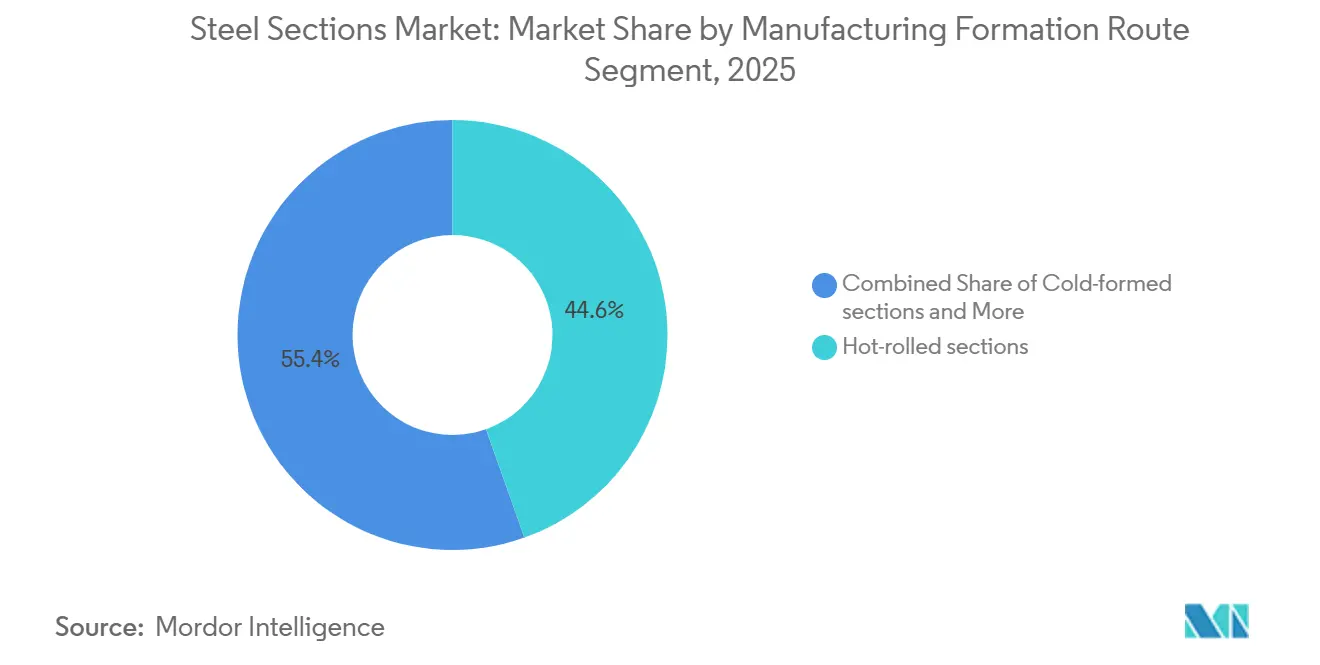
熱間圧延形鋼は2025年の数量の44.56%を占め、橋梁や海洋構造物などの重用途における汎用性を裏付けています。高い仕上げ温度は、耐震ゾーンの繰り返し荷重に不可欠な、厚いウェブとフランジ全体にわたる延性と均一な微細構造を確保します。生産者は仕上げラインにデジタルセンサーを組み込み、スクラップを3ポイント削減し、原材料価格が変動する中での歩留まりを向上させています。
冷間成形代替品は、モジュール建設がシェアを拡大するにつれ、2031年にかけてCAGR 6.25%で最も速い成長を記録する見込みです。常温でのロール成形は、壁スタッド、母屋、モジュールフレームに理想的な、より厳しい寸法公差を持つ軽量プロファイルを生産します。ただし、約6mmの厚さ制限により、低〜中層建築への使用が限定されています。熱間圧延コアと冷間成形クラッディングを組み合わせたハイブリッドソリューションが高層モジュール向けに登場しており、形鋼市場に新たな成長経路を開いています。
地域分析
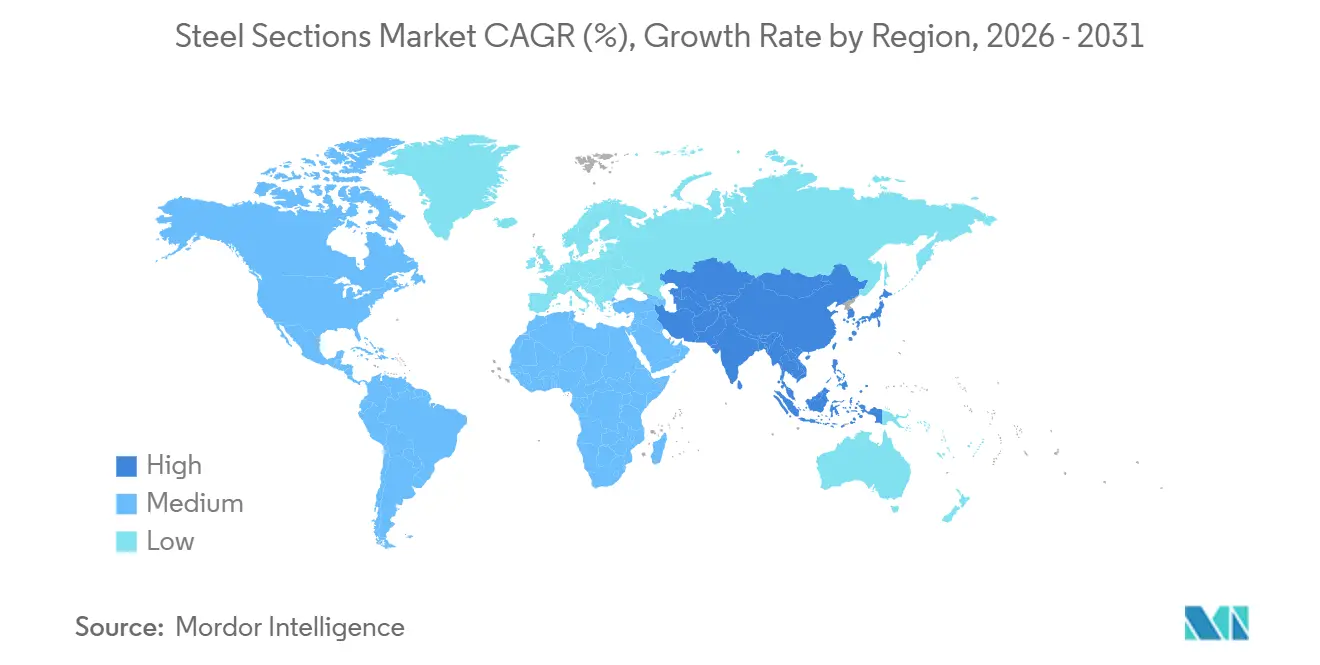
アジア太平洋地域は2025年の形鋼市場売上高の70.22%を生み出し、中国の一帯一路延伸、インドの1兆4,000億米ドルの国家インフラパイプライン、東南アジアの地下鉄建設が牽引しました。中国の不動産デレバレッジが2024年に鉄筋需要を1,200万トン削減した一方で、高速鉄道や再生可能エネルギープロジェクトが部分的に減少を補い、地域の多様な需要を示しました。日本と韓国は冶金技術の最前線を推進し、焼入れ・自己焼戻し技術をベトナムやインドネシアのパートナーに輸出しています。急速な都市成長により、アジア太平洋地域は2031年まで形鋼市場の中核であり続けるでしょう。
中東・アフリカは、サウジアラビアの5,000億米ドルのビジョン2030プロジェクトと湾岸横断鉄道回廊に支えられ、地域最速のCAGR 6.45%を記録する見込みです[4]ビジョン2030、「ビジョン2030公式ウェブサイト」、vision2030.gov.sa。アフリカ各国政府は鉱物輸出を効率的に輸送するための港湾・物流ネットワークを整備しており、モーリタニアの42kmの鉄鉱石鉄道がその例として挙げられます。国内生産能力の限界により、この地域は輸入に依存し続けており、アジアおよび欧州の製鉄所が合弁事業やサービスセンターを設立して市場浸透を深める機会を生み出しています。
欧州と北米は異なる軌跡をたどっています。金融引き締め政策が欧州の住宅着工を圧迫し、2024年の地域消費を3.5%押し下げました。CBAMに関連する不確実性は低炭素グレードの早期採用を促し、数量が弱含む中でも価格の底堅さを支えています。北米はグリーン税額控除の対象となるデータセンターや製造工場への投資に牽引され、非住宅建設が2.1%増加しました。ラテンアメリカの回復は増分トンを加えていますが、通貨変動と政治リスクが長期予測を抑制しています。これらのダイナミクスが総合的に地理的に多様化した形鋼市場を維持しつつ、アジアのリーダーシップを強化しています。

規制環境
鋼材セクションの取引および炭素規制ルールは主要消費地域全体で厳格化しており、輸出業者にとって文書化要件と参入コストが増大している。欧州連合では、規則(EU)2026/1384が2026年7月1日に施行され、改定された関税割当(TRQ)およびメルト・アンド・ポア(melt-and-pour)条項を通じてセーフガードの仕組みが更新される。これにより、EUに輸入される長尺製品および構造用セクションについて、原産地トレーサビリティの重要性が高まる。
脱炭素化に関連する政策の兆候も鮮明になっている。中国の国家発展改革委員会(NDRC)は、2026年6月に粗鋼の許容CO2排出強度基準をトン当たり1.72メトリックトンに引き下げた。一方、インド商工省は2026年7月1日付で鉄鉱石およびペレットに対して12.5%の輸出税を導入し、国内製鋼向けの原材料フローに影響を与えている。並行して、OECD鉄鋼委員会は2026年半ばに輸入監視の強化および回避行為の検出を強調しており、貿易救済措置および報告要件の一層厳格な運用という広範な流れを補強し、国境を越える鋼材セクションの供給に影響を及ぼしうる。
バリューチェーン分析
鋼材セクションのバリューチェーンは、上流の鉄鉱石、コークス用炭、スクラップの調達から始まり、一次製鋼工程(高炉・転炉法および電気炉法)、半製品生産(ビレット、ブルーム、スラブ)、そして圧延・成形による棒鋼、熱間圧延形状、冷間成形プロファイルの生産へと続く。さらに加工(切断、穴あけ、溶接)、コーティング/めっき、サービスセンターを通じた流通、そして建設・産業・モビリティの最終需要者への出荷へと広がる。原材料を自社保有し、製鋼から下流の圧延までを一体運営する統合生産者は構造的なコスト優位を維持できる一方、低排出セクションへの移行は製品レベルでの排出量測定、トレーサビリティ、第三者検証といった工程を追加する。
短いリードタイム、安定した許容誤差、そしてプロジェクト対応の文書化に対する購買側の需要も、下流での対応力の深さを差別化要因として押し上げている。例えば、Tata Steelは上流の製鋼と下流の管・パイプ製造を連携させ、高信頼性のラインパイプ生産能力を含めて展開している。一方、Steel DynamicsによるNew Process Stee lの完全子会社化(2025年12月完了)のような買収を通じて、流通および高付加価値加工の拠点網が拡大している。供給側では、2026年の世界的な鉄鉱石生産能力の追加により、セクションミルにとって調達戦略と在庫管理の徹底が引き続き重要となっている。また、多数の企業や団体によるサステナビリティ報告への参加は、KPIの標準化を進め、それがますます調達判断に反映されるようになっている。
競合ランドスケープ
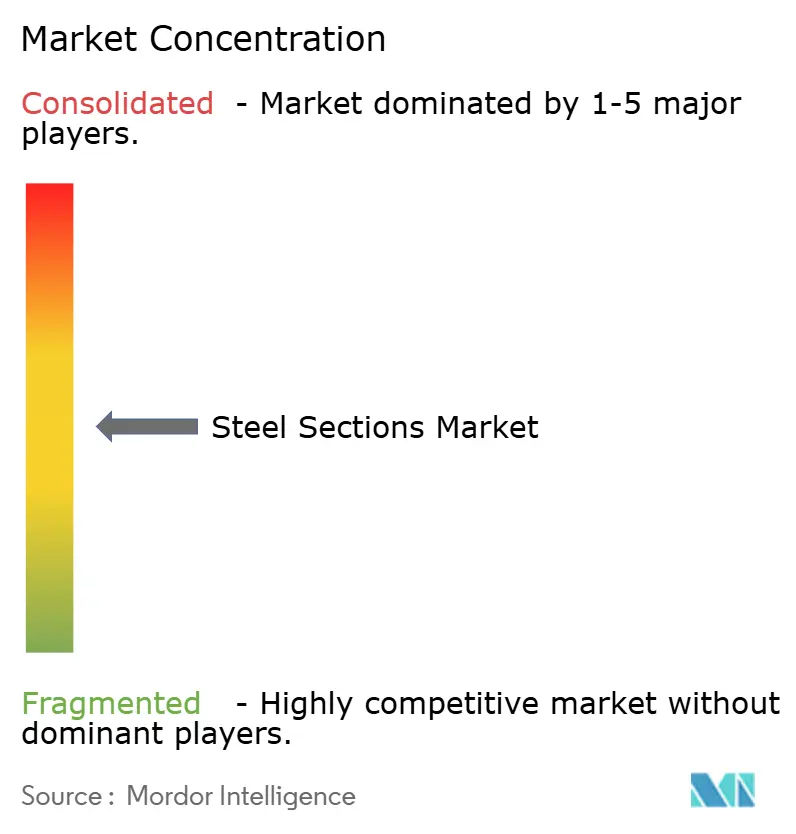
上位10社がグローバル生産能力の約50%を支配しており、形鋼市場は中程度の集中度に位置しています。ArcelorMittalのベルギーおよびフランスにおける18億4,000万米ドルの炭素回収改修は、既存企業の戦略を体現しています。すなわち、資産寿命を延ばし、排出集約度を30%削減し、欧州バイヤーからグリーンプレミアムを獲得するというものです。POSCOの水素ベース直接還元パイロットは、2030年までに100万トンの低炭素生産を目指し、CBAM規制市場へのアクセスを確保しようとしています。
垂直統合が勢いを増しています。複数の一貫製鉄所が2025年に電気アーク炉の原料を確保するためにスクラップ処理会社を買収しました。他社はモジュール建築専門会社と合弁事業を形成し、冷間成形シェアを獲得しています。Nippon Steel Corp.は焼入れ技術をベトナムのパートナーにライセンス供与し、プロセスノウハウを普及させながらロイヤルティ収入を確保しています。一方、British Steelの6億3,500万米ドルのNetwork Rail供給契約は、長尺製品ラインの基礎的な数量を確保しています。
デジタル化と先進冶金技術が引き続きリーダーと遅れをとる企業を分けています。圧延ラインにリアルタイムセンサーを組み込んだ製鉄所はスクラップ率を3ポイント削減しており、現在の原材料価格では1トン当たり15〜20米ドルのコスト優位に相当します。次世代高強度低合金鋼化学に関する特許出願は2024年に12%増加し、日本と韓国に集中しています。小規模な地域生産者は、排出削減やデジタルアップグレードのための資本にアクセスできなければ市場退出のリスクがあり、今後の業界再編を示唆しています。
形鋼業界のリーダー企業
Tata Steel
Vallourec
Yuantai Derun Group
Anyang Steel Group
Youfa Steel Pipe Group
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
厳格化する購買側の期待と国境要件を満たしつつ、プロジェクトの日程にも適合できる低炭素かつトレーサブルな鋼材セクションを中心に、より明確な機会が生まれつつある。EU向け供給は、メルト・アンド・ポア条項を含む規則(EU) 2026/1384の2026年7月施行によって再構築されており、透明性の高いサプライチェーンの価値を高めている。これにより、圧延業者やサービスセンターは、棒鋼、梁材、中空セクションに付随できる原産地トレーサビリティおよび製品文書への投資を進めている。
コンプライアンス主導の需要に加え、生産能力の近代化や下流での動きが、特にアジア全域の急成長する建設・インフラ回廊において機会を生み出している。Tata Steelは大規模な拡張および技術導入計画を示しており、2028年までにジャールカンド州で報告されているINR 1,000億ルピー規模の投資プログラム(低炭素製鉄プロセスであるHIsarnaおよびEasyMelting Technologyに焦点)を含み、インフラおよび産業の拡大に合わせてTubes部門を拡大させている。エネルギーおよび海洋インフラ分野では、ラインパイプおよびコーティング製品の需要が高規格の製鋼および仕上げ加工の機会を示している。Vallourecはアンゴラの大規模PAJ海洋開発向けに2万6,000トンのシームレス炭素鋼ラインパイプ契約を獲得(2026年6月発表)し、さらにガイアナ関連のラインパイプ受注およびブラジルでのコーティング能力への投資(2026年5月発表)も進め、冶金的差別化と下流仕上げ能力の商業的意義を強化している。
最近の業界動向
- 2026年7月:Vallourecは脱炭素化に向けた取り組みでGSCC認証を取得し、2025年の熱間圧延鋼のCASEI(排出強度)が1.16 tCO2e/トンに低減したことを示した。この認証は低排出鋼における進展を示し、プレミアム市場への機会を開く。ESGにおける位置付けを強化し、規制市場におけるグリーン調達分野へのアクセスを可能にする可能性がある。
- 2026年6月:Vallourecは、アンゴラの大規模PAJ海洋開発向けに、Azule Energyから2万6,000トンのシームレス炭素鋼ラインパイプの大型契約を受注した。この契約は海底ラインパイプ需要の高さを浮き立たせ、オフショア事業におけるVallourecの管材分野での主導的地位を強化する。オフショア事業への関与を収益化し、地域を超えた高付加価値の受注状況を支える。
- 2026年5月:Vallourecは、ExxonMobil Guyana Limitedより、HammerheadおよびLongtailプロジェクト向けの2件のラインパイプ契約を獲得し、さらにブラジル・セラでのコーティング工場アップグレードへの投資を行った。これらの取引はオフショア用ラインパイプおよびコーティング能力を拡大し、プレミアム管材事業を支える。この動きにより、ラテンアメリカにおけるオフショア事業基盤とコーティング能力のアップグレードが強化される。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査手法において、鋼材セクション市場は、建築物および産業構造物に使用される長尺鋼材セクションの販売価値を対象とし、圧延業者、サービスセンター、加工業者を経て最終用途に至る標準的な形状およびサイズを網羅する。
対象範囲の除外事項:下流の加工のみのサービス、現地施工作業、および無関係な平鋼製品(鋼板やコイルなど)は含まれない。
セグメンテーション概要
- 製品タイプ別
- 重構造用鋼
- 軽構造用鋼
- 鉄筋
- 最終用途産業別
- 住宅建設
- 製造業
- 電力・公益事業
- 商業・インフラ建設
- 石油・ガス
- その他(航空宇宙、自動車など)
- 製造・成形ルート別
- 熱間圧延形鋼
- 冷間成形形鋼
- その他(溶接、組立)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- ペルー
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム)
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- トルコ
- エジプト
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公的な業界統計における鋼材セクションの報告方法に製品範囲を整合させることから始め、その後、需要を建設・製造活動にマッピングした。参照する情報源としては、World Steel Associationのデータセット、UN Comtradeの貿易統計、建設出力および住宅着工件数に関する各国統計局、貿易明細が公表されている税関または港湾当局などが挙げられる。
価格およびコストの変動を確認するため、公的な物価指数、World Bankなどの機関によるエネルギーおよび原材料指標、ならびにセクションの種類や用途を記述する技術文献および規格団体の資料も確認している。企業の年次報告書、投資家向け説明資料、信頼できる報道機関の情報を用いて、生産能力の追加、稼働率に関する見解、地域別出荷方向を相互確認している。一部の地域では、企業財務・インテリジェンスに関する有料サブスクリプション、ニュースおよび財務情報、輸出入の出荷レベルデータベース、金属・鉱物の生産能力および価格動向に関する情報も利用している。ここに記載したデスクリサーチの情報源は例示であり、データ収集、検証、確認のために他の多くの公開資料も使用された。
一次インタビューおよび調査
公開データには時間的な遅れがあり、製品の分類も国によって異なるため、需要プール、価格ロジック、地域別構成を検証するために一次調査を実施した。圧延業者、卸売業者、サービスセンター、加工業者、大口購買者などにヒアリングを行い、特定の地域に偏らないよう、APAC、EMEA、アメリカ地域全体で回答内容を確認した。数値に不一致が見られた場合は、追跡質問を行い、含まれる範囲(例えば棒鋼か構造用形状かなど)や、年間を通じた標準的な契約価格の変動傾向を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:29% | 経営幹部(CXO):12% | アジア太平洋(APAC):47% |
| 中位層:57% | 機能・部門責任者:34% | EMEA:32% |
| 小規模企業:14% | マネージャー:54% | アメリカ地域:21% |
市場規模算定と予測
規模算定は、地域別に生産、貿易フロー、見かけの消費動向を再構築するトップダウン方式から始め、構造用途および補強用途に用いられる比率に基づいて鋼材セクションに絞り込む。総計は、選択的なボトムアップ的近似手法、例えば地域別にサンプリングされたサプライヤーの収益を積み上げ、観測された平均販売価格を推定出荷量に適用する手法によって検証され、確認結果が一貫した差異を示した場合にのみモデルを調整する。
モデルで用いられる主要な入力データには、建設出力および許認可の動向、インフラおよび産業関連の資本支出のタイミング、最終用途別の棒鋼・構造用形状の需要強度、輸入依存率、主要地域におけるセクション価格の推移などが含まれる。市場が周期的であり、価格が急速に変動しうるため、需要要因(建設・産業活動)と価格指標を同時に検証するシンプルな多変量回帰層を用いたシナリオ分析を採用している。小規模国においてボトムアップデータが不完全な場合は、貿易代替指標および類似市場の強度比率を用いて欠落分を補完し、最終的な数値は明確な手順に沿ってトレース可能な状態を保っている。
データ検証と更新サイクル
検証は、独立した複数の指標を用いた三角測量、続いて最終承認前のアナリストによるレビューを通じて行われる。モデル化された総計を、地域別の鋼鉄生産動向、貿易収支の変動、明確に見える建設サイクルなどの確認事項と比較し、ある国の傾向が活動と消費の間に想定される関連性から外れる場合には異常として指摘する。
差異が重大な場合は、前提条件を見直し、製品区分、価格タイミング、政策変更の影響を確認するために一次接触先へ再度連絡することがある。報告書は年1回更新され、大規模な事象が生産能力、貿易規則、需要見通しに変化を与えた場合には中間更新も行う。提供前には、アナリストが最新のデータリリースを再確認し、クライアントに最新の見解を提供する。
Mordor Intelligenceの世界鋼材セクション市場規模算定と他の公表推計との比較
鋼材セクションの公表市場規模が異なる理由は、各発行元が製品および流通経路の境界を異なる方法で定義していること、また価格および通貨のタイミングの選択が数値に影響を与えることによる。また、生産能力に基づく主張と実現需要のどちらを重視するかによっても差異が生じ、最新の貿易・建設動向を再確認せずに旧来の基準年を引き継ぐ場合にも差が生じる。
長尺鋼材の貿易収支、地域別粗鋼生産動向、建設出力に関する統計を根拠として用い、Mordor Intelligenceが、構造用形状および棒鋼を関連する他の鋼材カテゴリーと区別した上で価値を算定する、見かけの消費に基づく視点と整合するよう維持している。差異は主に、棒鋼が完全に含まれているかどうか、熱間圧延と他の成形経路がどのように扱われているか、平均販売価格が契約タイミングおよび地域構成に基づいて更新されているか、あるいは単一の世界的な傾向として仮定されているかによって生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 369.94 B (2025) | |
| 業界団体A | USD 352.10 B (2025) | 構造用形状を中心とした、より狭い定義を用いており、棒鋼の価値の大部分を除外している。また、地域別の契約サイクルに合わせて再調整されていない保守的な価格体系を適用している。 |
| グローバルコンサルティング会社B | USD 401.80 B (2025) | 加工済みの構造用部材および関連サービスをセクション総額に組み込んでおり、すべての地域において積極的な平均販売価格上昇を前提とすることで数値を過大化している。 |
3つの数値を比較すると、差異の主な要因は需要の基本的な方向性ではなく、製品範囲の定義および価格タイミングの取り扱いであることがわかる。入力データを観測可能な需要指標に基づき固定し、地域特性を反映した価格ロジックを適用することで、この推計値は再現性を保ち、新しいデータが公表された際にも検証しやすい状態を維持している。


レポートで回答される主要な質問
グローバル形鋼市場の現在の規模はいくらですか?
形鋼市場規模は2026年に3,849億5,000万米ドルであり、2031年までに4,792億6,000万米ドルに達すると予測されています。
形鋼の需要をリードしている地域はどこですか?
アジア太平洋地域は2025年売上高の70.22%を占め、中国、インド、東南アジアの大規模インフラプログラムが牽引しています。
最も速く成長している最終用途セグメントはどれですか?
電気自動車プラットフォームが高強度プロファイルを採用するにつれ、航空宇宙・自動車用途が2031年にかけてCAGR 5.37%で最も高い予測成長率を示しています。
脱炭素化政策は形鋼サプライヤーにどのような影響を与えますか?
EU炭素国境調整メカニズムおよび類似の政策は、高炭素輸入品に対して1トン当たり最大108米ドルを上乗せし、低排出ルートに投資する生産者を優遇します。
最も速くシェアを拡大している製造ルートはどれですか?
モジュール建設の普及が世界的に加速するにつれ、冷間成形形鋼がCAGR 6.25%で前進しています。
原材料価格の変動は主要なリスクですか?
はい、鉄鉱石とスクラップ価格の20%〜25%の変動はマージンを圧縮しており、特にヘッジ手段を持たない小規模製鉄所に影響しています。
最終更新日:



