
Marktgröße und Marktanteil der Stahlprofile
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
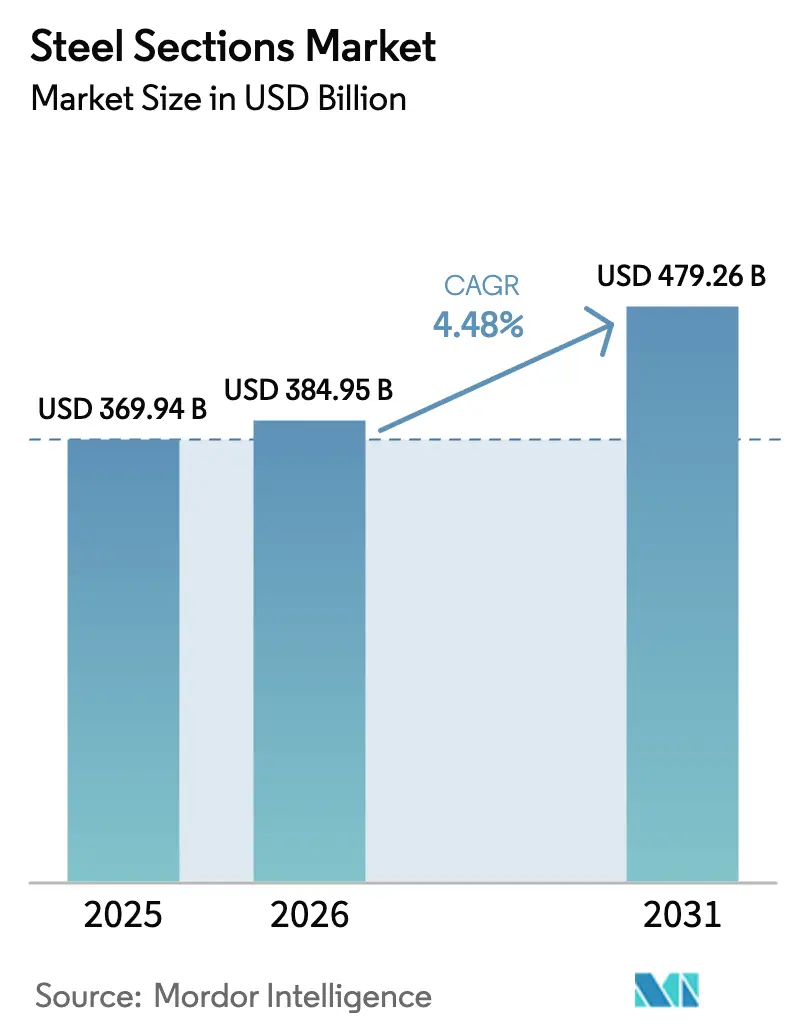
| Marktgröße (2026) | 384.95 Milliarden US-Dollar |
| Marktgröße (2031) | 479.26 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 4.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
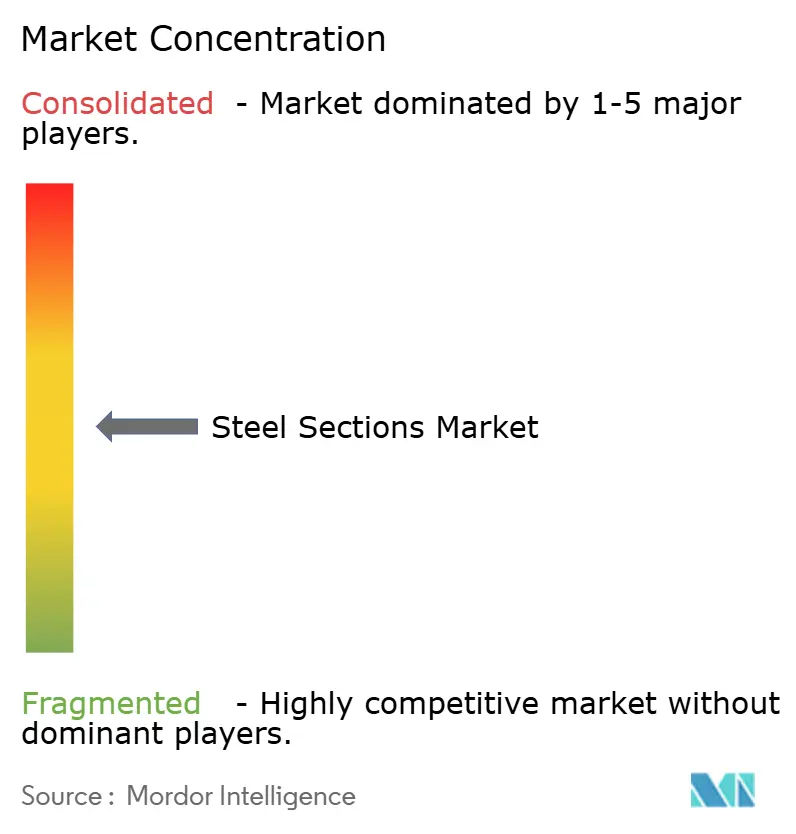
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Stahlprofile von Mordor Intelligence
Die Marktgröße für Stahlprofile wurde im Jahr 2025 auf USD 369,94 Milliarden geschätzt und soll von USD 384,95 Milliarden im Jahr 2026 auf USD 479,26 Milliarden bis 2031 wachsen, bei einer CAGR von 4,48 % während des Prognosezeitraums (2026–2031).
Robuste Pipelines für öffentliche Bauvorhaben im asiatisch-pazifischen Raum, eine zunehmende Präferenz für modulare Gebäude und eine steigende Nachfrage nach kohlenstoffarmen Güten stützen diesen Trend. Die Regierungen in China, Indien und Saudi-Arabien schließen weiterhin mehrjährige Beschaffungsverträge ab, die die Auslastung der Walzwerke stabilisieren, während Erstausrüster aus der Automobil- und Luft- und Raumfahrtbranche hochfeste Profile vorschreiben, um Plattformen zu leichtern, ohne die Crashenergie-Absorption zu beeinträchtigen. Parallele Dekarbonisierungsvorschriften in der Europäischen Union und im Vereinigten Königreich verstärken den Preisaufschlag für emissionsarme Stahlprofile und drängen die Hersteller zu Elektrolichtbogenöfen und wasserstoffbasierter Direktreduktion. Gleichzeitig reduzieren digitale Designwerkzeuge wie Building Information Modeling (BIM) und digitale Zwillinge den Abfall auf der Baustelle und stärken die Wettbewerbsfähigkeit von Stahl gegenüber Ersatzmaterialien. Rohstoffvolatilität und Fachkräftemangel werden die Margen dämpfen, dürften jedoch die mittelfristigen Wachstumsaussichten nicht gefährden.
Wichtigste Erkenntnisse des Berichts
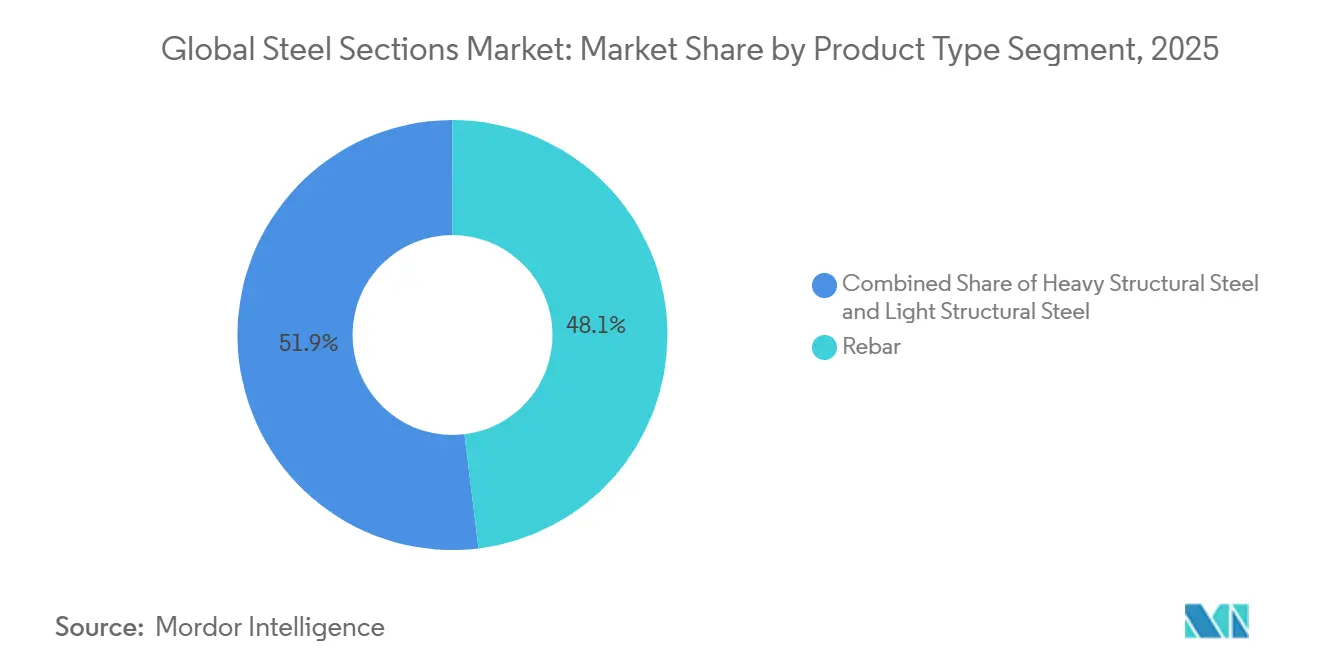
- Bewehrungsstahl führte im Jahr 2025 mit einem Marktanteil von 48,07 % bei Stahlprofilen, während schwere Stahlkonstruktionsprofile bis 2031 voraussichtlich mit einer CAGR von 5,36 % wachsen werden.
- Der Bausektor machte 34,41 % des Endverbraucherumsatzes im Jahr 2025 aus; Luft- und Raumfahrt- sowie Automobilanwendungen werden voraussichtlich mit einer CAGR von 5,37 % bis 2031 das schnellste Wachstum verzeichnen.
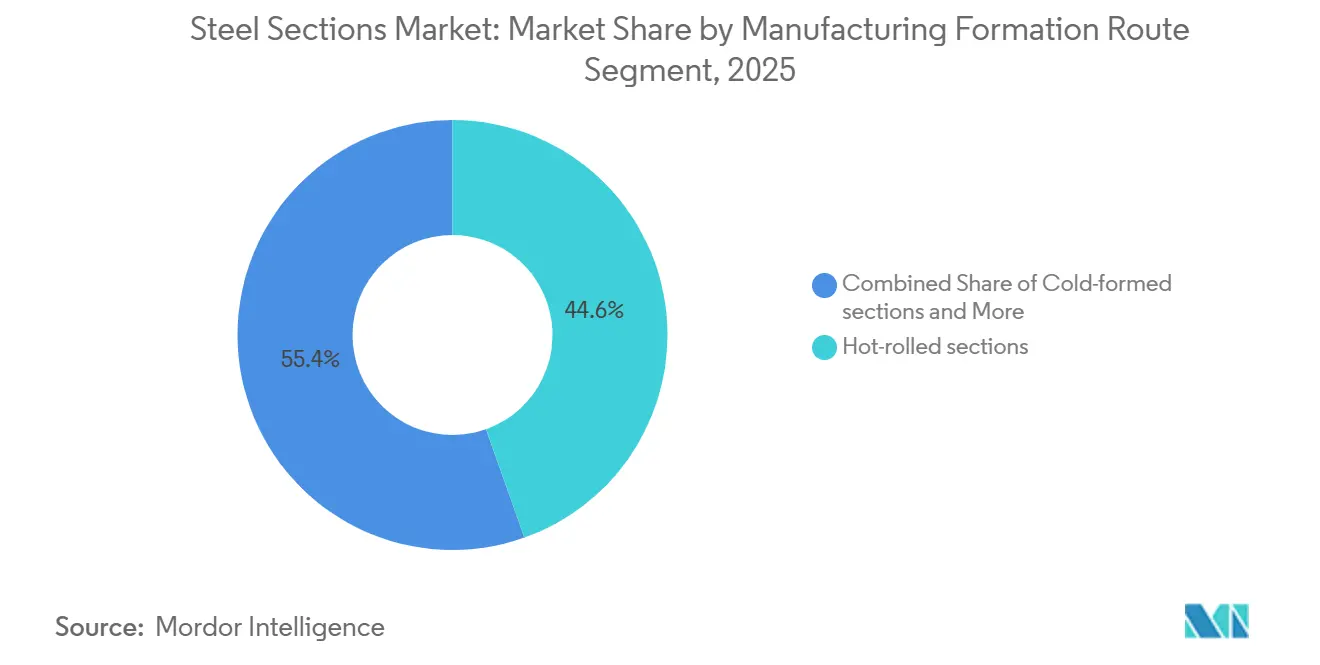
- Warmgewalzte Profile machten 44,56 % des Volumens im Jahr 2025 aus, während kaltgeformte Alternativen im Prognosezeitraum voraussichtlich mit einer CAGR von 6,25 % wachsen werden.
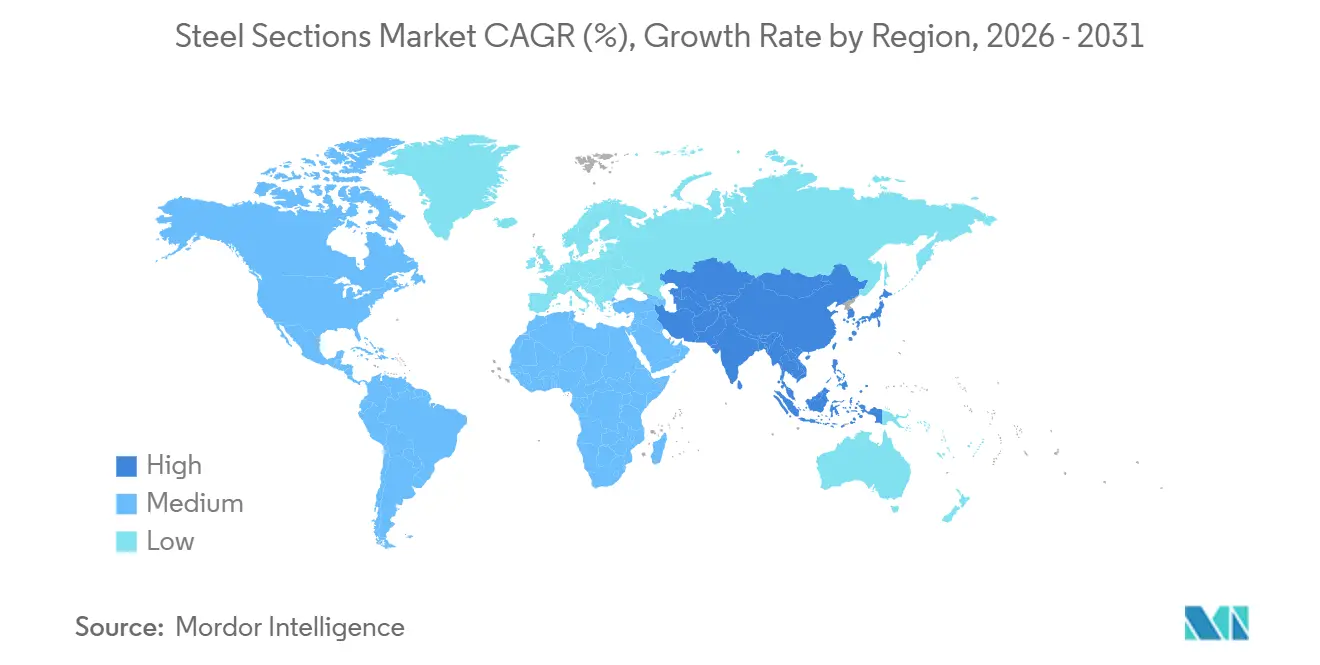
- Der asiatisch-pazifische Raum dominierte im Jahr 2025 mit 70,22 % der globalen Nachfrage, aber die Region Naher Osten und Afrika ist auf dem Weg zur schnellsten Expansion mit einer CAGR von 6,45 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Stahlprofile
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Infrastruktur- Megaprojekte in Asien und Naher Osten & Nordafrika | +1.2% | Asien-Pazifik, Naher Osten & Afrika | Mittelfristig (2–4 Jahre) |
| Einführung von modularem und vorgefertigtem Bauen | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Dekarbonisierungsaufschlag für kohlenstoffarme Profile | +0.7% | Europa, Nordamerika, exportorientiertes Asien | Langfristig (≥ 4 Jahre) |
| Verschärfte Erdbebenvorschriften treiben Profilaufrüstungen voran | +0.6% | Asien-Pazifik, Nordamerika, Lateinamerika | Langfristig (≥ 4 Jahre) |
| Digitales Design minimiert Abfall | +0.5% | Global | Mittelfristig (2–4 Jahre) |
| Fortschrittliche hochfeste niedriglegierte Stähle und witterungsbeständige Stähle | +0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastruktur-Megaprojekte gestalten regionale Nachfrageprofile neu
Programme im asiatisch-pazifischen Raum und im Nahen Osten sichern langfristige Lieferverträge, die die Walzwerksproduktion stabilisieren. Indiens Nationales Infrastrukturprogramm stellt USD 1,4 Billionen für Transport-, Energie- und Stadtentwicklungsprojekte bis 2025 bereit und absorbiert jährlich über 200.000 Tonnen Stahlkonstruktionsprofile[1]Weltbank, "Weltbank-Infrastrukturmonitor 2024," worldbank.org. Saudi-Arabiens Vision 2030 verpflichtet sich zu USD 500 Milliarden für NEOM und verwandte Vorhaben, was einem kumulierten Bedarf von über 10 Millionen Tonnen Stahlkonstruktionsprofilen über das Jahrzehnt entspricht. Investitionen in Subsahara-Afrika, wie Mauretaniens neue Eisenerzbahnstrecke, diversifizieren die Nachfrage weiter und ermutigen Walzwerke, ihren Produktmix an Projektspezifikationen anzupassen. Hersteller profitieren von vorhersehbaren Abnahmemengen, was günstigere Rohstoffverträge ermöglicht und die Anfälligkeit für Spotpreisschwankungen verringert. Dieser Treiber stützt den Markt für Stahlprofile, indem er den Basisverbrauch auch dann absichert, wenn private Bauzyklen nachlassen.
Modulares Bauen beschleunigt die Einführung kaltgeformter Profile
Vorgefertigte Fertigung verkürzt Bauzeitpläne um 30 %–40 % und reduziert den Arbeitskräftebedarf auf der Baustelle, was die Präferenz für leichte kaltgeformte Profile fördert. Im Vereinigten Königreich stieg der Anteil von Wohnungsbaustarts mit modularen Techniken im Jahr 2024 auf 7 % gegenüber 3 % im Jahr 2020, unterstützt durch eine 15%ige Kapitalkosten-Subvention für Projekte mit mehr als 50 % vorgefertigtem Anteil. Gewichtseinsparungen von 30 %–40 % reduzieren Fundamentlasten und Krankapazitätsanforderungen, während verschachtelte Rahmensysteme Transportbreitenbeschränkungen umgehen. Japans überarbeitete Brandschutzvorschriften erlauben nun kaltgeformte Profile in 10-stöckigen Gebäuden, was den adressierbaren Markt um rund 40 % erweitert. Mit der Reifung der Lieferketten wird in vielen Anwendungen im mittleren Hochbau eine Kostenparität mit warmgewalzten Trägern erwartet, was einen klaren Wachstumskorridor für den Markt für Stahlprofile bietet.
Dekarbonisierungsaufschläge belohnen kohlenstoffarme Hersteller
Grüne Beschaffungsrichtlinien in Europa und Nordamerika knüpfen klare Aufschläge von USD 50–150 pro Tonne an Stahlprofile mit einem eingebetteten Kohlenstoffgehalt unterhalb definierter Schwellenwerte. Der Kohlenstoffgrenzausgleichsmechanismus der Europäischen Union wird bis 2026 vollständige Zölle einführen, die die CO₂-Bepreisung im EU-Emissionshandelssystem widerspiegeln und die Landekosten für emissionsintensive Importe um bis zu USD 108 pro Tonne erhöhen. ArcelorMittal und POSCO haben jeweils milliardenschwere Umrüstungen oder Pilotlinien zugesagt, um diesen Aufschlag zu nutzen. Frühe Akteure sichern sich lukrative Liefervereinbarungen mit Automobilherstellern und Infrastrukturentwicklern, die Scope-3-Emissionsreduzierungen anstreben, und verstärken einen positiven Kreislauf, der Kapital in Richtung kohlenstoffarmer Kapazitäten lenkt und den adressierbaren Markt für Stahlprofile erweitert.
Verschärfte Erdbebenvorschriften treiben Profilaufrüstungen voran
Erdbebengefährdete Regionen verschärfen Bauvorschriften und zwingen Entwickler, hochwertige Stahlprofile mit höherer Streckgrenze und Zähigkeit vorzuschreiben. Japans Änderung des Bauordnungsgesetzes von 2024 schreibt Streckgrenzen über 400 MPa und eine Kerbschlagzähigkeit nach Charpy von 27 Joule bei −20 °C vor, was den Austausch von Profilen niedrigerer Güte beschleunigt. In Kalifornien hat die Einführung spezieller momentensteifer Rahmen für Gebäude über 50 m die Stahlprofilintensität um bis zu 20 % pro Projekt erhöht. Ähnliche regulatorische Upgrades in Indonesien, Chile und Mexiko haben einen zweigeteilten Markt geschaffen, in dem hochwertige Profile Preisaufschläge von 10–15 % erzielen. Hersteller, die frühzeitig in thermomechanische Kontrollverarbeitungstechnologien (TMCP) investiert haben, sichern sich Vorteile als Erstmover. Langfristig wird eine fortgesetzte Harmonisierung der Vorschriften erwartet, die höherspezifizierte Profile als strukturell belastbaren und wiederkehrenden Umsatzstrom für den globalen Markt für Stahlprofile verankert.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Volatile Eisenerz- und Schrottpreise | -0.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Handelsschutzmaßnahmen | -0.4% | Global | Mittelfristig (2–4 Jahre) |
| Kohlenstoffintensitätsstrafen (Mechanismen nach Art des CBAM) | -0.3% | Europa, Nordamerika, asiatische Exporteure | Langfristig (≥ 4 Jahre) |
| Mangel an qualifizierten Schweißern und Stahlbauern | -0.3% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität komprimiert Margen
Eisenerz- und Kokskohlepreise schwankten im Jahr 2024 um 20 %–25 % innerhalb des Jahres, da Wetterstörungen und chinesische Produktionsquoten die Seehandelsströme neu gestalteten. Schrottabhängige Elektrolichtbogenöfen sahen sich einem Anstieg der europäischen Schrottpreise um 18 % gegenüber, nachdem die Türkei Exporte eingeschränkt hatte. Obwohl neue Terminkontrakte an der London Metal Exchange Absicherungsmöglichkeiten bieten, begrenzt die geringe Liquidität den Zugang für mittelgroße Walzwerke. Knappes Betriebskapital zwingt kleinere Hersteller zur Drosselung der Produktion, was das Angebot weiter verknappt und die Volatilität aufrechterhält, wodurch die Wachstumsaussichten für den Markt für Stahlprofile gedämpft werden.
Handelsschutzmaßnahmen fragmentieren globale Lieferketten
Im Jahr 2024 wurden 47 neue Antidumping- oder Schutzmaßnahmen gegen Stahlprodukte verhängt, die meisten seit 2016[2]OECD, "OECD-Stahlmarktentwicklungen Q4 2024," oecd-ilibrary.org. Die US-amerikanischen Zölle gemäß Abschnitt 232 hielten die inländischen Coilpreise 12 % über dem globalen Durchschnitt. Indien verlängerte Schutzmaßnahmen von bis zu 15 % auf ausgewählte Profile bis 2026. Multinationale Walzwerke müssen nun redundante Kapazitäten in mehreren Ländern betreiben, was die Fixkosten erhöht und die Skaleneffekte untergräbt, die einst den Markt für Stahlprofile stützten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Bewehrungsstahl dominiert, während schwere Stahlkonstruktionsprofile an Dynamik gewinnen
Bewehrungsstahl erzielte im Jahr 2025 48,07 % des Umsatzes im Markt für Stahlprofile, was seine fest verankerte Rolle in Stahlbeton für Wohntürme, Brücken und Nahverkehrsprojekte widerspiegelt[3]EUROFER, "Wirtschafts- und Stahlmarktausblick 2024–2025," eurofer.eu. Das Segment profitiert von synchronisierten öffentlichen Bauausgaben im asiatisch-pazifischen Raum und in Afrika, wo die Urbanisierung weiterhin neue Rekorde setzt. Großvolumige Verträge, wie Indiens U-Bahn-Erweiterungen, gewährleisten eine gleichmäßige Walzwerksauslastung und fördern Investitionen in mikrolegierten Stabstahl zur Erfüllung strenger Erdbebenanforderungen. Das Wachstum verlangsamt sich jedoch, wenn private Wohnbauzyklen abkühlen, wie beim europäischen Abschwung im Jahr 2024 zu beobachten war. Zur Differenzierung bündeln Hersteller Bewehrungsstahl nun mit digitalen Verfolgungsetiketten, die Chargennummern und mechanische Eigenschaften bestätigen und das Fälschungsrisiko auf großen Baustellen reduzieren.
Schwere Stahlkonstruktionsprofile werden trotz einer kleineren Ausgangsbasis bis 2031 eine CAGR von 5,36 % verzeichnen, die schnellste in dieser Kategorie. Die Nachfrage stammt von Luft- und Raumfahrt- sowie Automobilplattformen, die auf fortschrittliche hochfeste Profile umsteigen, um das Batteriegewicht auszugleichen. Die thermomechanische Kontrollverarbeitung ermöglicht es Walzwerken, Streckgrenzen über 700 MPa ohne nachgelagerte Wärmebehandlung zu liefern, was den Energieverbrauch um 15 % senkt. Hohlprofile für Windkraftanlagentürme und Übertragungsmasten profitieren ebenfalls vom Ausbau erneuerbarer Energien. Insgesamt sichern diese Trends einen robusten Ausblick für den Markt für Stahlprofile.


Nach Endverbraucherbranche: Bau führt, während Luft- und Raumfahrt sowie Automobil beschleunigen
Der Bausektor machte 34,41 % der Nachfrage im Jahr 2025 aus und festigte seine Position als größter Verbraucher im Markt für Stahlprofile. Asiatische Megastädte fügen Hochhauswohnblöcke und Massentransitkorridore hinzu, während die Vereinigten Staaten eine Brückensanierung in Angriff nehmen, die durch den Infrastrukturinvestitions- und Beschäftigungsgesetz finanziert wird. Auftragnehmer bevorzugen warmgewalzte Träger wegen der Montagegeschwindigkeit und der Kompatibilität mit digitalen Zwillingsprojektsteuerungen. In Europa erlauben Rückgänge von 3,5 % im Jahr 2024 den Abbau von Lagerbeständen, ändern jedoch nichts am strukturellen Bedarf für seismische Nachrüstungen oder energieeffiziente Fassaden, die weiterhin auf Bewehrungsstahl und kaltgeformte Profile angewiesen sind.
Luft- und Raumfahrt- sowie Automobilanwendungen werden mit einer CAGR von 5,37 % wachsen, dem schnellsten unter den Endverbrauchern. Batterieelektrische Fahrzeuge erfordern leichte Crashmanagementsysteme, was Erstausrüster dazu veranlasst, geschlossene Profile mit über 1.000 MPa vorzuschreiben. Flugzeughersteller setzen Titan-Stahl-Hybride für Rumpfrahmen ein, verlassen sich jedoch weiterhin auf ultrahochfesten Stahl für Fahrwerksarmaturen. Da die Durchdringung von Elektrofahrzeugen bis 2030 50 % des globalen Absatzes erreicht, wird der Anteil hochfester Profile im Markt für Stahlprofile entsprechend zunehmen.
Nach Herstellungs-/Formgebungsverfahren: Warmgewalzte Profile bleiben Kernbereich, während kaltgeformte Profile stark zunehmen
Warmgewalzte Profile machten 44,56 % des Volumens im Jahr 2025 aus und unterstreichen ihre Vielseitigkeit in Hochlastanwendungen wie Brücken und Offshore-Strukturen. Hohe Endbearbeitungstemperaturen gewährleisten Duktilität und ein gleichmäßiges Mikrogefüge über dicke Stege und Flansche, was für zyklische Belastungen in Erdbebenzonen unerlässlich ist. Hersteller integrieren digitale Sensoren in Fertigungslinien, reduzieren Ausschuss um 3 Prozentpunkte und verbessern die Ausbeute, während die Rohstoffpreise volatil bleiben.
Kaltgeformte Alternativen werden bis 2031 mit einer CAGR von 6,25 % das schnellste Wachstum verzeichnen, da modulares Bauen Marktanteile gewinnt. Rollformen bei Umgebungstemperatur erzeugt leichtere Profile mit engeren Maßtoleranzen, ideal für Wandständer, Pfetten und modulare Rahmen. Dickengrenzwerte von etwa 6 mm beschränken die Verwendung jedoch auf niedrige bis mittlere Gebäude. Hybridlösungen, die warmgewalzte Kerne mit kaltgeformter Verkleidung kombinieren, entstehen für höhere Module und eröffnen neue Wege für den Markt für Stahlprofile.
Geografische Analyse
Der asiatisch-pazifische Raum erzielte im Jahr 2025 70,22 % des Umsatzes im Markt für Stahlprofile, angetrieben durch Chinas Erweiterungen der Neuen Seidenstraße, Indiens Nationales Infrastrukturprogramm im Wert von USD 1,4 Billionen und U-Bahn-Bauprojekte in Südostasien. Obwohl Chinas Schuldenabbau im Immobiliensektor die Bewehrungsstahlnachfrage im Jahr 2024 um 12 Millionen Tonnen senkte, kompensierten Hochgeschwindigkeitsbahn- und Erneuerbare-Energien-Projekte den Rückgang teilweise und demonstrierten die diversifizierte Nachfrage der Region. Japan und Südkorea treiben metallurgische Grenzen voran und exportieren Abschreck- und Selbstanlasswissen an Partner in Vietnam und Indonesien. Schnelles Stadtwachstum bedeutet, dass der asiatisch-pazifische Raum bis 2031 der Anker für den Markt für Stahlprofile bleiben wird.
Der Nahe Osten und Afrika werden mit einer CAGR von 6,45 % die schnellste regionale Wachstumsrate verzeichnen, unterstützt durch Saudi-Arabiens Vision-2030-Projekte im Wert von USD 500 Milliarden und grenzüberschreitende Eisenbahnkorridore am Golf[4]Vision 2030, "Offizielle Vision-2030-Website," vision2030.gov.sa. Afrikanische Regierungen verfolgen Hafen- und Logistiknetzwerke, um Mineralexporte effizient zu transportieren, wie Mauretaniens 42 km lange Eisenerzbahnstrecke zeigt. Begrenzte inländische Kapazitäten machen die Region weiterhin von Importen abhängig und schaffen Möglichkeiten für asiatische und europäische Walzwerke, Gemeinschaftsunternehmen oder Servicezentren zu gründen, die die Marktdurchdringung vertiefen.
Europa und Nordamerika verfolgen unterschiedliche Wege. Die straffe Geldpolitik drückte die europäischen Wohnungsbaustarts und ließ den regionalen Verbrauch im Jahr 2024 um 3,5 % sinken. Die Unsicherheit im Zusammenhang mit dem Kohlenstoffgrenzausgleichsmechanismus fördert die frühzeitige Einführung kohlenstoffarmer Güten und stützt die Preisresilienz trotz schwächerer Volumina. Nordamerika verzeichnete einen Anstieg von 2,1 % im Nicht-Wohnungsbau, angeführt von Rechenzentrum- und Fertigungsanlagen-Investitionen, die für grüne Steuergutschriften in Frage kommen. Der Aufschwung in Lateinamerika fügt inkrementelle Tonnen hinzu, obwohl Währungsschwankungen und politische Risiken langfristige Prognosen dämpfen. Insgesamt stützen diese Dynamiken einen geografisch diversifizierten Markt für Stahlprofile und stärken Asiens Führungsposition.

Regulatorisches Umfeld
Die Handelsregeln für Stahlprofile und die Vorschriften zur CO2-Konformität werden in den wichtigsten Verbraucherregionen verschärft, wodurch sich die Dokumentations- und Markteintrittsanforderungen für Exporteure erhöhen. In der Europäischen Union tritt die Verordnung (EU) 2026/1384 am 1. Juli 2026 in Kraft und aktualisiert die Schutzmaßnahmenarchitektur durch überarbeitete Zollkontingente und eine Schmelz-und-Guss-Klausel, was den Wert der Ursprungsrückverfolgbarkeit für Langprodukte und Baustahlprofile, die in die EU eingeführt werden, erhöht.
Auch die Signale der dekarbonisierungsbezogenen Politik verschärfen sich. Chinas NDRC senkte im Juni 2026 den zulässigen Referenzwert für die CO2-Emissionsintensität von Rohstahl auf 1,72 Tonnen pro Tonne, während Indiens Ministerium für Handel ab 1. Juli 2026 eine Exportsteuer von 12,5 % auf Eisenerz und Pellets einführte, was die Rohstoffströme in die heimische Stahlproduktion beeinflusst. Parallel dazu hat der OECD-Stahlausschuss Mitte 2026 eine verstärkte Importüberwachung und Umgehungserkennung hervorgehoben, was einen breiteren Trend zu einer strengeren Durchsetzung von Handelsschutz- und Berichtspflichten verstärkt, der die grenzüberschreitende Versorgung mit Stahlprofilen beeinflussen kann.
Wertschöpfungskettenanalyse
Die Wertschöpfungskette für Stahlprofile beginnt bei der vorgelagerten Beschaffung von Eisenerz, Kokskohle und Schrott, geht über die primäre Stahlerzeugung (BF-BOF- und EAF-Verfahren), die Halbzeugproduktion (Knüppel, Blooms, Brammen) bis hin zum Walzen und Umformen zu Betonstahl, warmgewalzten Profilen und kaltgeformten Profilen. Sie erstreckt sich dann weiter auf die Fertigung (Schneiden, Bohren, Schweißen), die Beschichtung/Verzinkung, den Vertrieb über Servicezentren und die Lieferung an Endnutzer aus den Bereichen Bau, Industrie und Mobilität. Integrierte Hersteller mit eigenen Rohstoffen und koordinierter Stahlerzeugung bis hin zum nachgelagerten Walzen können einen strukturellen Kostenvorteil beibehalten, während die Verschiebung hin zu emissionsarmen Profilen zusätzliche Schritte rund um die Emissionsmessung auf Produktebene, Rückverfolgbarkeit und die Verifizierung durch Dritte mit sich bringt.
Die Nachfrage der Käufer nach kürzeren Lieferzeiten, konsistenten Toleranzen und projektfertiger Dokumentation treibt zudem die Tiefe der nachgelagerten Fähigkeiten als Unterscheidungsmerkmal voran. So verknüpft Tata Steel beispielsweise die vorgelagerte Stahlerzeugung mit der nachgelagerten Rohr- und Leitungsproduktion, einschließlich hochintegrer Fähigkeiten im Bereich Leitungsrohre, während sich die Vertriebs- und Wertschöpfungsfußabdrücke durch Übernahmen wie die vollständige Übernahme von New Process Steel durch Steel Dynamics (abgeschlossen im Dezember 2025) erweitern. Auf der Angebotsseite halten Kapazitätserweiterungen bei globalem Eisenerz im Jahr 2026 die Vertragsstrategie und die Bestandsdisziplin für Profilwalzwerke im Vordergrund, während die Teilnahme an der Nachhaltigkeitsberichterstattung durch Dutzende von Unternehmen und Verbänden KPIs standardisiert, die zunehmend in Beschaffungsentscheidungen einfließen.
Wettbewerbslandschaft
Die 10 größten Hersteller kontrollieren etwa 50 % der globalen Kapazität und positionieren den Markt für Stahlprofile in einem moderat konzentrierten Bereich. ArcelorMittals Kohlenstoffabscheidungs-Nachrüstung im Wert von USD 1,84 Milliarden in Belgien und Frankreich veranschaulicht die Strategie der etablierten Akteure: Anlagenlebensdauer verlängern, Emissionsintensität um 30 % senken und einen grünen Aufschlag von europäischen Käufern erzielen. POSCOs wasserstoffbasiertes Direktreduktionspilotprojekt zielt auf 1 Million Tonnen kohlenstoffarme Produktion bis 2030 ab und sichert den Zugang zu CBAM-regulierten Märkten.
Vertikale Integration gewinnt an Bedeutung. Mehrere integrierte Walzwerke erwarben im Jahr 2025 Schrottverarbeitungsunternehmen, um die Rohstoffversorgung für Elektrolichtbogenöfen zu sichern. Andere gründeten Gemeinschaftsunternehmen mit Spezialisten für modulares Bauen, um den kaltgeformten Marktanteil zu gewinnen. Nippon Steel lizenziert seine Abschrecktechnologie an vietnamesische Partner und verbreitet Prozess-Know-how, während es Lizenzeinnahmen sichert. Gleichzeitig sichert British Steels Liefervertrag mit Network Rail im Wert von USD 635 Millionen das Grundlastvolumen für seine Langproduktlinien.
Digitalisierung und fortschrittliche Metallurgie trennen weiterhin Marktführer von Nachzüglern. Walzwerke, die Echtzeitsensoren in Walzlinien integrieren, haben Ausschussraten um 3 Punkte gesenkt, was bei aktuellen Rohstoffpreisen einem Kostenvorteil von USD 15–20 pro Tonne entspricht. Patentanmeldungen für Hochleistungs-HSLA-Chemien wuchsen im Jahr 2024 um 12 %, konzentriert in Japan und Südkorea. Kleinere regionale Hersteller riskieren den Marktaustritt, wenn sie keinen Zugang zu Kapital für Emissionsminderung oder digitale Upgrades erhalten, was auf bevorstehende Konsolidierungen hindeutet.
Marktführer der Stahlprofilbranche
Tata Steel
Vallourec
Yuantai Derun Group
Anyang Steel Group
Youfa Steel Pipe Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Eine klarere Chance entsteht rund um kohlenstoffarme, rückverfolgbare Stahlprofile, die die sich verschärfenden Käufererwartungen und Grenzanforderungen erfüllen können und dabei trotzdem in die Projektzeitpläne passen. Das EU-orientierte Angebot wird durch die Umsetzung der Verordnung (EU) 2026/1384 im Juli 2026, einschließlich der Schmelz-und-Guss-Klauseln, neu gestaltet, was den Wert transparenter Lieferketten erhöht. Dies wiederum veranlasst Walzwerke und Servicezentren, in die Ursprungsrückverfolgbarkeit und Produktdokumentation zu investieren, die Betonstahl, Träger und Hohlprofile begleiten kann.
Über die durch Compliance getriebene Nachfrage hinaus schaffen Kapazitätsmodernisierung und nachgelagerte Schritte Chancen in schnell wachsenden Bau- und Infrastrukturkorridoren, insbesondere in Asien. Tata Steel hat umfassende Erweiterungs- und Technologieübernahmepläne skizziert, darunter ein gemeldetes Investitionsprogramm über 10.000 crore INR in Jharkhand bis 2028, das sich auf kohlenstoffärmere Roheisenherstellungsverfahren (HIsarna und EasyMelting Technology) konzentriert, und das Unternehmen baut seine Rohrsparte im Zuge von Infrastruktur- und Industrieausbauten aus. Im Bereich Energie und Offshore-Infrastruktur deutet die Nachfrage nach Leitungsrohren und beschichteten Produkten auf Chancen für höherwertige Stahlerzeugung und Veredelung hin: Vallourec sicherte sich einen Vertrag über 26.000 Tonnen nahtlose Kohlenstoffstahl-Leitungsrohre für das Offshore-Projekt Greater PAJ in Angola (angekündigt im Juni 2026) und trieb zudem Guyana-bezogene Leitungsrohraufträge und Investitionen in Beschichtungskapazitäten in Brasilien voran (angekündigt im Mai 2026), was das kommerzielle Argument für metallurgische Differenzierung und nachgelagerte Veredelungskapazität stärkt.
Aktuelle Branchenentwicklungen
- Juli 2026: Vallourec erhält die GSCC-Zertifizierung für seinen Dekarbonisierungspfad und hebt eine CASEI-Reduktion auf 1,16 tCO2e/Tonne für warmgewalzten Stahl im Jahr 2025 hervor. Die Zertifizierung signalisiert Fortschritte bei emissionsarmem Stahl und eröffnet Chancen im Premiummarkt. Sie stärkt die ESG-Positionierung und kann den Zugang zu Segmenten der grünen Beschaffung in regulierten Märkten ermöglichen.
- Juni 2026: Vallourec wurde von Azule Energy ein bedeutender Vertrag über 26.000 Tonnen nahtlose Kohlenstoffstahl-Leitungsrohre für das Offshore-Projekt Greater PAJ in Angola zugesprochen. Der Vertrag unterstreicht die Nachfrage nach Unterwasser-Leitungsrohren und stärkt die Führungsposition von Vallourec im Bereich Rohrprodukte bei Offshore-Projekten. Er monetarisiert das Offshore-Engagement und unterstützt einen hochwertigen Auftragsbestand über mehrere Regionen hinweg.
- Mai 2026: Vallourec sicherte sich zwei Leitungsrohrverträge von ExxonMobil Guyana Limited für die Projekte Hammerhead und Longtail sowie eine Investition zur Modernisierung der Beschichtungsanlage in Serra, Brasilien. Die Geschäfte erweitern die Kapazitäten für Offshore-Leitungsrohre und Beschichtung und unterstützen hochwertige Rohrprodukte. Die Maßnahme stärkt die Offshore-Präsenz in Lateinamerika und die Modernisierung der Beschichtungsfähigkeiten.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Methodik umfasst der Markt für Stahlprofile den Verkaufswert von Langstahlprofilen, die in Gebäuden und Industriestrukturen verwendet werden, über Standardformen und -größen, die durch Walzwerke, Servicezentren und Fertiger bis hin zur Endnutzung fließen.
Ausschlüsse des Anwendungsbereichs: Nicht erfasst werden reine nachgelagerte Fertigungsdienstleistungen, Montagearbeiten vor Ort oder nicht verwandte Flachstahlprodukte (wie Bleche und Coils).
Übersicht der Segmentierung
- Nach Produkttyp
- Schwere Stahlkonstruktionsprofile
- Leichte Stahlkonstruktionsprofile
- Bewehrungsstahl
- Nach Endverbraucherbranche
- Wohnungsbau
- Fertigung
- Energie und Versorgungsunternehmen
- Gewerblicher Bau und Infrastrukturbau
- Öl und Gas
- Sonstige (Luft- und Raumfahrt, Automobil usw.)
- Nach Herstellungs-/Formgebungsverfahren
- Warmgewalzte Profile
- Kaltgeformte Profile
- Sonstige (geschweißt, zusammengesetzt)
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Südamerika
- Brasilien
- Argentinien
- Peru
- Übriges Südamerika
- Europa
- Vereinigtes Königreich
- Deutschland
- Frankreich
- Italien
- Spanien
- BENELUX (Belgien, Niederlande und Luxemburg)
- NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden)
- Übriges Europa
- Asien-Pazifik
- China
- Indien
- Japan
- Australien
- Südkorea
- ASEAN (Indonesien, Thailand, Philippinen, Malaysia, Vietnam)
- Übriger asiatisch-pazifischer Raum
- Naher Osten und Afrika
- Saudi-Arabien
- Vereinigte Arabische Emirate
- Katar
- Kuwait
- Türkei
- Ägypten
- Südafrika
- Nigeria
- Übriger Naher Osten und Afrika
- Nordamerika
Datenquellen, Marktdimensionierung und Validierung
Desk Research
Die Schreibtischarbeit begann mit der Abstimmung der Produktabgrenzung darauf, wie Stahlprofile in öffentlichen Branchenstatistiken erfasst werden, und der anschließenden Zuordnung der Nachfrage zu Bau- und Fertigungsaktivitäten. Wir beziehen uns in der Regel auf Quellen wie Datensätze der World Steel Association, UN-Comtrade-Handelsstatistiken, nationale Statistikbehörden für Bauleistung und Baubeginne sowie Zoll- oder Hafenbehörden, sofern Handelsdetails veröffentlicht werden.
Um Preis- und Kostenentwicklungen zu untermauern, prüfen wir auch öffentliche Inflationsreihen, Energie- und Rohstoffindikatoren von Institutionen wie der Weltbank sowie technische Veröffentlichungen und Normungsgremien, die Profiltypen und Verwendungszwecke beschreiben. Jahresberichte von Unternehmen, Investorenpräsentationen und seriöse Presse werden verwendet, um Kapazitätserweiterungen, Kommentare zur Auslastung und regionale Versandrichtungen zu überprüfen. An ausgewählten Stellen nutzen wir außerdem kostenpflichtige Abonnements für Unternehmensfinanzdaten und -informationen, Nachrichten und Finanzdaten, eine Datenbank für Import-/Export-Sendungen auf Versanddatenebene sowie Kapazitäts- und Preiskontext für Metalle und Mineralien. Die hier aufgeführten Desk-Quellen sind beispielhaft, und viele weitere öffentliche Dokumente wurden ebenfalls für die Datenerhebung, Validierung und Klärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wurde verwendet, um den Nachfragepool, die Preislogik und den regionalen Mix für Stahlprofile zu validieren, da öffentliche Daten hinterherhinken können und die Produktzuordnung von Land zu Land unterschiedlich ist. Wir sprachen mit einer Mischung aus Walzwerken, Händlern, Servicezentren, Fertigern und großen Käufern, und die Eingaben wurden über APAC, EMEA und Amerika hinweg überprüft, damit sich die Annahmen nicht auf eine einzelne Region stützten. Bei abweichenden Zahlen wurden Folgefragen verwendet, um zu klären, was einbezogen wurde (zum Beispiel Betonstahl gegenüber Baustahlprofilen) und wie sich die typische Vertragspreisgestaltung über das Jahr verhält.
Verteilung der Befragten der primären Feldforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Top-Tier: 29 % | CXOs: 12 % | APAC: 47 % |
| Mittleres Segment: 57 % | Funktions-/Bereichsleiter: 34 % | EMEA: 32 % |
| Kleinere Akteure: 14 % | Manager: 54 % | Amerika: 21 % |
Marktdimensionierung & Prognose
Die Dimensionierung beginnt mit einem Top-down-Ansatz, bei dem Produktion, Handelsströme und Signale des scheinbaren Verbrauchs nach Region rekonstruiert und dann anhand des Anteils, der in strukturelle Anwendungen und Bewehrungsanwendungen fließt, auf Stahlprofile gefiltert werden. Die Gesamtsummen werden mithilfe ausgewählter Bottom-up-Näherungen bestätigt, etwa durch die Aggregation stichprobenhaft erfasster Lieferantenumsätze nach Region und die Anwendung beobachteter durchschnittlicher Verkaufspreise auf geschätzte Versandmengen, wobei das Modell nur angepasst wird, wenn die Überprüfungen auf eine konsistente Abweichung hinweisen.
Zu den wichtigsten Eingaben, die im Modell verwendet werden, gehören die Bauleistung und die Dynamik der Genehmigungen, der zeitliche Ablauf von Infrastruktur- und Industrieinvestitionen, die Nachfrageintensität nach Betonstahl und Baustahlprofilen nach Endverwendung, die Importabhängigkeitsquoten und die Preisentwicklung von Profilen in den wichtigsten Regionen. Da der Markt zyklisch ist und sich die Preise schnell bewegen können, verwenden wir eine Szenarioanalyse, die durch eine einfache multivariate Regressionsebene unterstützt wird, bei der Nachfragetreiber (Bau- und Industrieaktivität) und Preisindikatoren gemeinsam getestet werden. Wenn Bottom-up-Daten in kleineren Ländern unvollständig sind, füllen wir Lücken anhand von Handelsproxys und Intensitätsverhältnissen vergleichbarer Märkte, und die endgültigen Zahlen bleiben auf einen klaren Satz von Schritten zurückführbar.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt durch Triangulation über unabhängige Signale hinweg und anschließend durch eine Analystenprüfung vor der endgültigen Freigabe. Wir vergleichen die modellierten Gesamtsummen mit Prüfungen wie der Richtung der regionalen Stahlproduktion, den Bewegungen der Handelsbilanz und sichtbaren Baukonjunkturzyklen, und wir kennzeichnen Anomalien, wenn ein Landestrend die erwartete Verbindung zwischen Aktivität und Verbrauch durchbricht.
Wenn die Abweichung wesentlich ist, werden die Annahmen überprüft und Primärkontakte können erneut kontaktiert werden, um Produktaufteilungen, den zeitlichen Ablauf der Preisgestaltung oder die Auswirkungen politischer Änderungen zu bestätigen. Berichte werden jährlich aktualisiert, mit Zwischenaktualisierungen, wenn wichtige Ereignisse Kapazitäten, Handelsregeln oder den Nachfrageausblick verändern. Vor der Auslieferung führt ein Analyst eine erneute Durchsicht der neuesten Datenveröffentlichungen durch, damit die Kunden eine aktualisierte Sicht erhalten.
Vergleich der globalen Marktdimensionierung für Stahlprofile von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für Stahlprofile können sich unterscheiden, da jeder Herausgeber die Produkt- und Verfahrensabgrenzung unterschiedlich zieht und da Entscheidungen zum zeitlichen Ablauf von Preisen und Währungen den Wert verschieben können. Unterschiede zeigen sich auch, wenn sich Quellen stärker auf Kapazitätsangaben als auf realisierte Nachfrage stützen oder wenn ältere Basisjahre fortgeschrieben werden, ohne die neuesten Handels- und Baukonjunktursignale erneut zu prüfen.
Handelsbilanzen für Langstahl, die regionale Rohstahlrichtung und Reihen zur Bauleistung werden als Belege verwendet, um Mordor Intelligence an einer Sicht des scheinbaren Verbrauchs auszurichten, die Baustahlprofile und Betonstahl von benachbarten Stahlkategorien trennt, bevor der Wert angewendet wird. Die Abweichung lässt sich meist darauf zurückführen, ob Betonstahl vollständig eingeschlossen ist, wie warmgewalzte gegenüber anderen Formgebungsverfahren behandelt werden und ob durchschnittliche Verkaufspreise anhand von Vertragszeitpunkten und regionalem Mix aktualisiert oder als einheitlicher globaler Trend angenommen werden.
Vergleichsanalyse
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 369,94 Mrd. USD (2025) | |
| Branchenverband A | 352,10 Mrd. USD (2025) | Verwendet eine engere Definition, die sich auf Baustahlprofile konzentriert, und schließt einen großen Teil des Betonstahlwerts aus, wobei ein konservativer Preisrahmen angewendet wird, der nicht an regionale Vertragszyklen angepasst wird. |
| Globale Unternehmensberatung B | 401,80 Mrd. USD (2025) | Fasst fertiggestellte Baustahlkomponenten und zugehörige Dienstleistungen in der Gesamtsumme der Profile zusammen und erhöht den Wert durch aggressive Annahmen zur Steigerung der durchschnittlichen Verkaufspreise über alle Regionen hinweg. |
Über alle drei Zahlen hinweg besteht die wichtigste Erkenntnis darin, dass Produktabgrenzungen und der zeitliche Ablauf der Preisgestaltung den größten Teil der Abweichung verursachen, nicht die zugrunde liegende Richtung der Nachfrage. Indem die Eingaben an beobachtbare Nachfragesignale gekoppelt bleiben und Preise mit einer regionsbewussten Logik angewendet werden, bleibt die Schätzung wiederholbar und leichter zu überprüfen, wenn neue Daten veröffentlicht werden.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des globalen Marktes für Stahlprofile?
Die Marktgröße für Stahlprofile beträgt im Jahr 2026 USD 384,95 Milliarden und soll bis 2031 USD 479,26 Milliarden erreichen.
Welche Region führt die Nachfrage nach Stahlprofilen an?
Der asiatisch-pazifische Raum machte im Jahr 2025 70,22 % des Umsatzes aus, angetrieben durch große Infrastrukturprogramme in China, Indien und Südostasien.
Welches Endverbrauchersegment wächst am schnellsten?
Luft- und Raumfahrt- sowie Automobilanwendungen weisen mit einer CAGR von 5,37 % bis 2031 die höchste prognostizierte Wachstumsrate auf, da Elektrofahrzeugplattformen hochfeste Profile einsetzen.
Wie werden Dekarbonisierungsrichtlinien die Lieferanten von Stahlprofilen beeinflussen?
Der Kohlenstoffgrenzausgleichsmechanismus der EU und ähnliche Richtlinien werden für kohlenstoffintensive Importe bis zu USD 108 pro Tonne hinzufügen und Hersteller begünstigen, die in emissionsarme Verfahren investieren.
Welches Herstellungsverfahren gewinnt am schnellsten Marktanteile?
Kaltgeformte Profile wachsen mit einer CAGR von 6,25 %, da die Einführung von modularem Bauen weltweit zunimmt.
Sind Rohstoffpreisschwankungen ein wesentliches Risiko?
Ja, eine Volatilität von 20 %–25 % bei Eisenerz- und Schrottpreisen komprimiert die Margen, insbesondere bei kleineren Walzwerken ohne Absicherungsinstrumente.
Seite zuletzt aktualisiert am:



