
カナダ金属加工機器市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2025) | 1.09 十億米ドル |
| 市場規模 (2027) | 1.15 十億米ドル |
| 市場規模 (2032) | 1.47 十億米ドル |
| 成長率 (2027 - 2032) | 5.06 % |
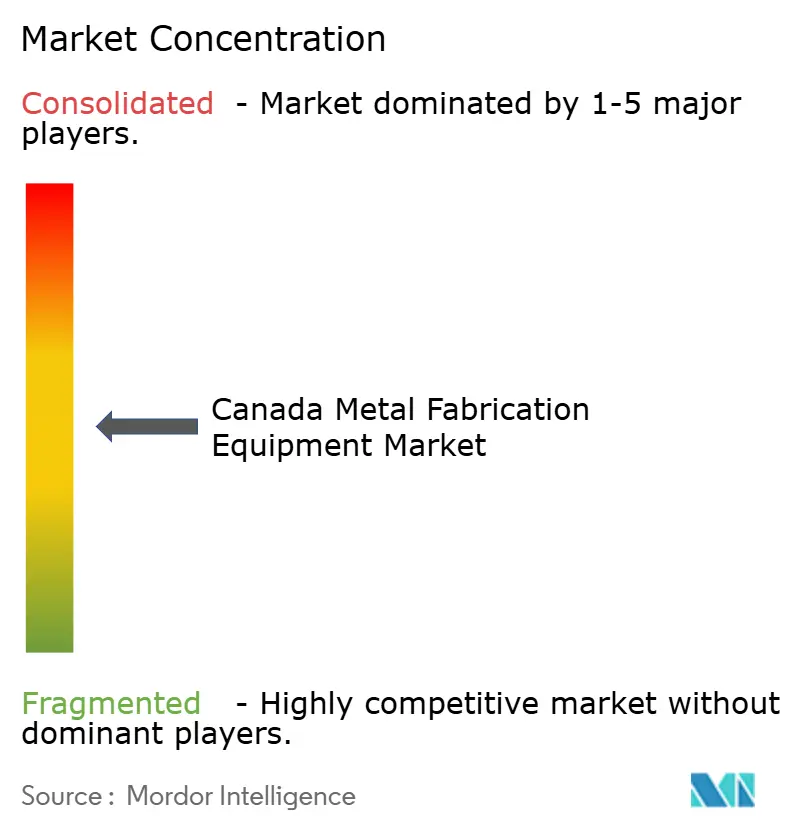
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ金属加工機器市場分析
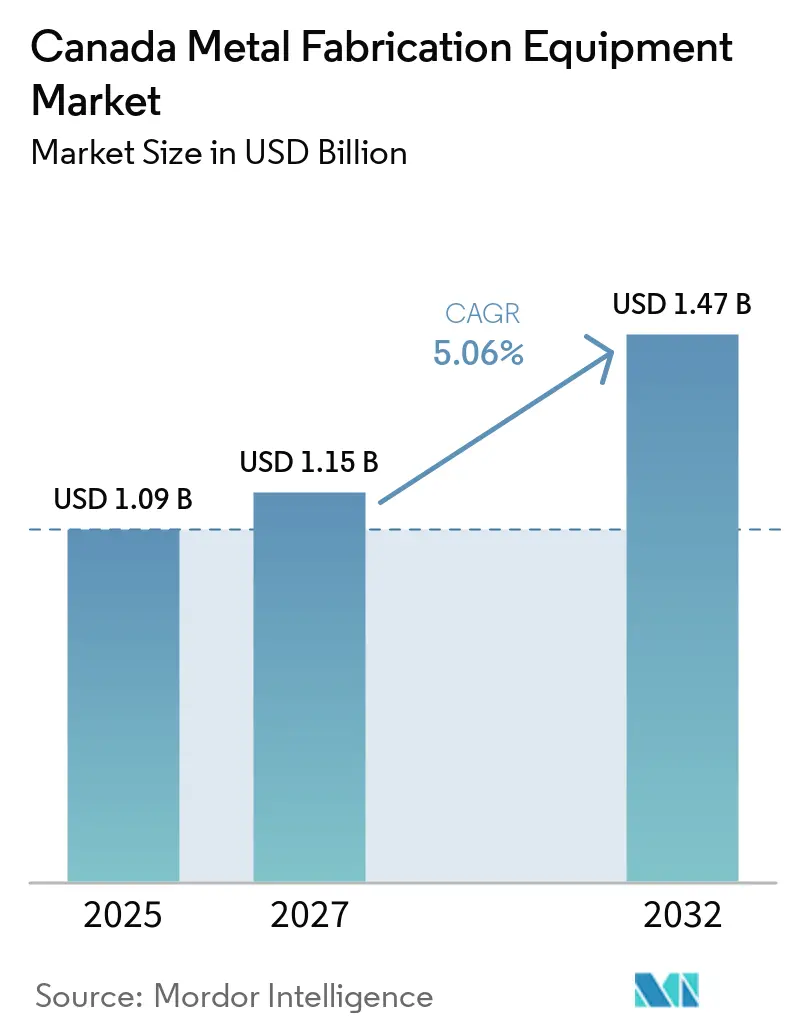
カナダ金属加工機器市場規模は、2026年の10.9億米ドル、2027年の11.5億米ドルから2032年までに14.7億米ドルへと拡大し、2027年から2032年の間にCAGR 5.06%を記録する見込みです。
カナダ金属加工機器市場は、EV(電気自動車)サプライチェーン投資、公共インフラプログラム、防衛調達、および資源セクタープロジェクトによって支えられています。これらの需要源は、より厳格な品質、トレーサビリティ、材料、および納期仕様を満たしながら、生産能力を拡大することを加工業者に求めています。国内製造の拡大とリショアリング(国内回帰)の取り組みも、老朽化した機器の更新と高生産性機械への投資を促しており、特に輸入部品や国境を越えたサプライチェーンの混乱が生産能力リスクを露呈している分野でその傾向が顕著です。機器需要は、ファイバーレーザー切断機、電動プレスブレーキ、CNC加工センター、ロボット溶接セルへとシフトしており、より高速な加工、高精度、低エネルギー消費、および手作業への依存低減の必要性を反映しています。自動化は、繰り返し行われる切断、曲げ、溶接、マテリアルハンドリング作業において特に重要性を増しており、加工業者が労働力を比例的に拡大することなくスループットを向上させることを可能にしています。これにより、典型的な機器注文の価値が高まり、機械、ソフトウェア、自動化、ファイナンシング、およびローカルサービスを組み合わせたサプライヤーが優位に立ちます。需要はまた、単独の機器ではなく、機械監視、生産スケジューリング、予知保全、デジタル品質追跡を供する統合生産システムへと移行しています。
主要レポートのポイント
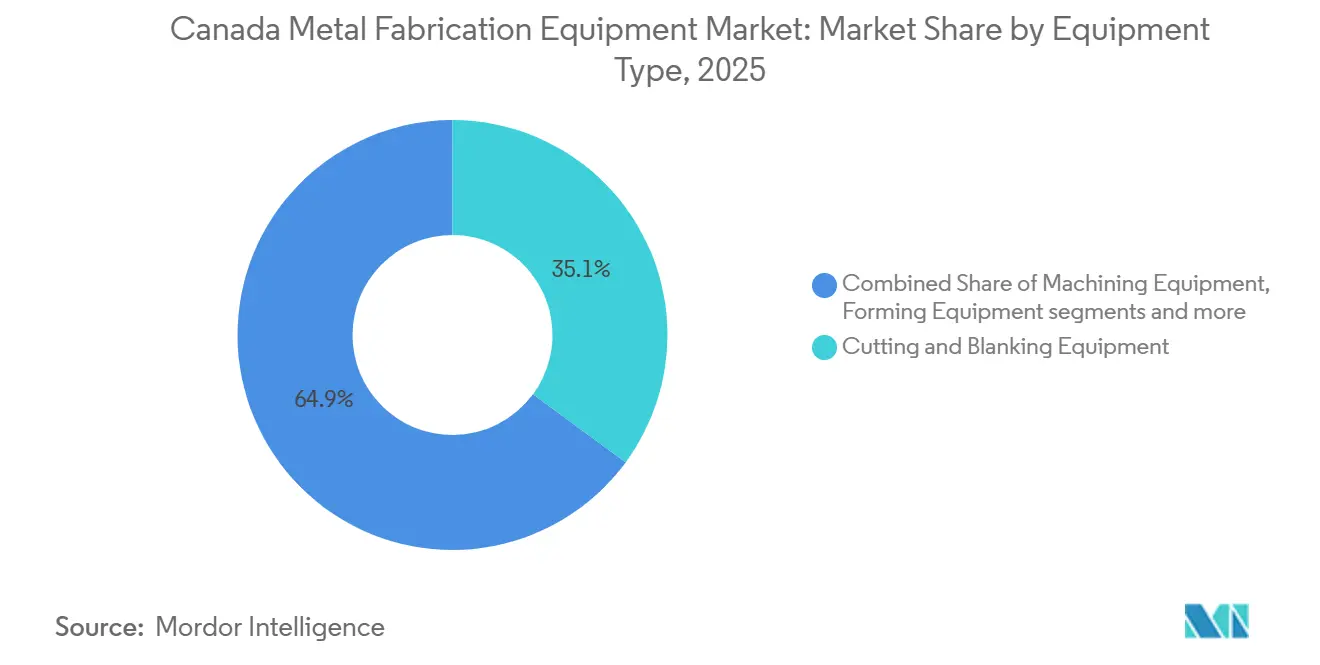
- 機器タイプ別では、切断・ブランキング機器が2026年のカナダ金属加工機器市場シェアの35.1%を占め、仕上げ・後処理機器は2032年までに7.0%のCAGRで成長すると予測されています。
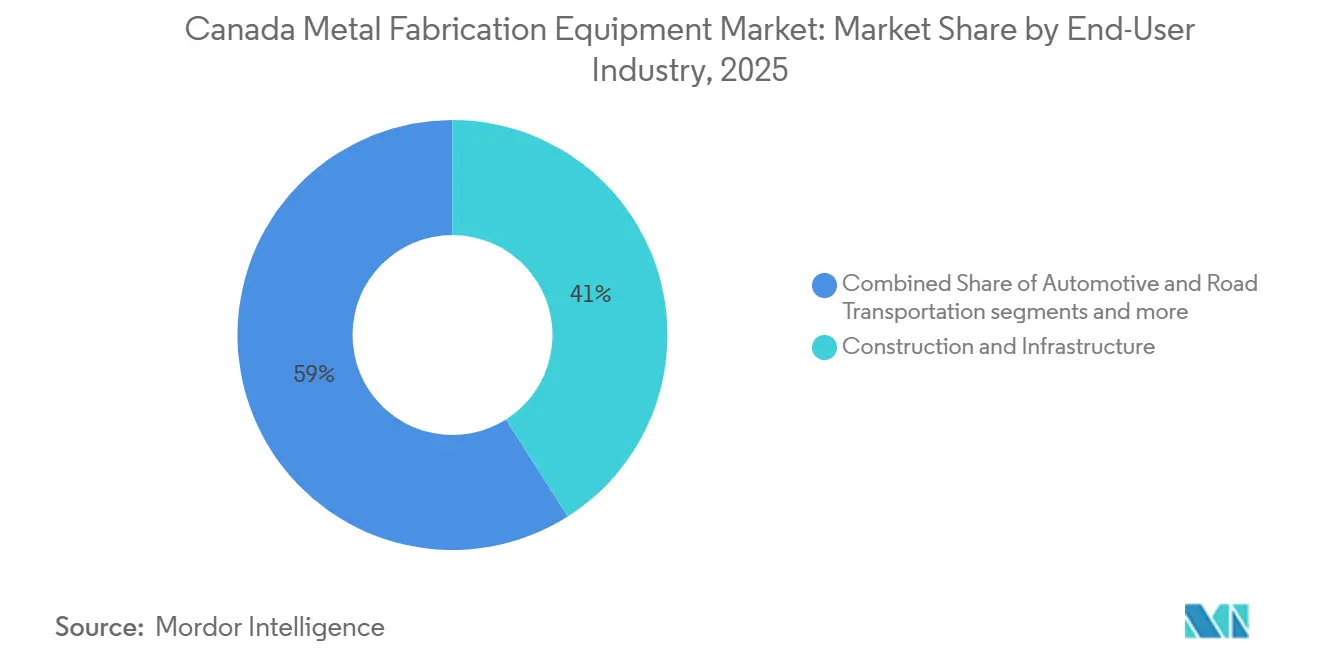
- エンドユーザー産業別では、建設・インフラが2026年のカナダ金属加工機器市場規模需要の41.0%を占め、その他の産業は2032年までに6.2%のCAGRで成長すると予測されています。
- 州別では、オンタリオ州が2026年需要の44.0%を占め、ブリティッシュコロンビア州は2032年までに6.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
カナダ金属加工機器市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カナダの自動車・EVサプライチェーンからの加工部品需要の急増 | +1.2% | ウィンザー、グエルフ、オシャワを含むオンタリオ州 | 短期(2年以内) |
| 構造用金属加工機器の需要を牽引するインフラ更新 | +1.0% | 全国規模、オンタリオ州、ブリティッシュコロンビア州、ケベック州に集中 | 中期(2〜4年) |
| カナダにおける航空宇宙・防衛加工能力の拡大 | +0.8% | ケベック州、オンタリオ州、マニトバ州 | 中期(2〜4年) |
| 重金属加工活動を支える鉱業・エネルギープロジェクトの開発 | +0.7% | アルバータ州およびブリティッシュコロンビア州 | 長期(4年以上) |
| 国内製造能力と産業自動化への政府主導の投資 | +0.6% | 全国規模、オンタリオ州、ブリティッシュコロンビア州、ケベック州での早期成果 | 短期(2年以内) |
| 先進製造における高精度加工への需要増加 | +0.5% | オンタリオ州、ケベック州、アルバータ州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
カナダの自動車・EVサプライチェーンからの加工部品需要の急増
オンタリオ州の自動車クラスターは大規模な設備の刷新を進めており、カナダ金属加工機器市場における切断、成形、ロボット溶接機器の需要を高めています。Linamarは2025年1月、オンタリオ州のEVパワートレイン、eアクスル、半導体パッケージング事業に14.0億カナダドル(8.0億米ドル)の投資を発表しました。Minthグループもウィンザーのバッテリーハウジング工場に3.0億米ドルを投じることを約束しており、2026年末または2027年初頭に量産を開始する予定です。[1] バッテリーエンクロージャーの生産には、精密アルミニウム成形とレーザーブランキングが必要です。仕様の厳格化により、生産量が安定していても旧式の機械が不適合となる場合があります。これにより、カナダ金属加工機器市場における更新需要が生まれ、物理的な生産量の増加を超えた機器支出の拡大につながります。
構造用金属加工機器の需要を牽引するインフラ更新
カナダの2025年度予算は、インフラに5年間で1,150億カナダドル(840億米ドル)を投じることを約束しており、切断、成形、溶接機器を必要とする構造用鉄骨工事を支援しています。[2] オンタリオ州交通省は2025年11月の政策メモで、輸送工事へのカナダ産鉄鋼の優先供給を推奨しました。[3] この政策は国内加工能力を支援し、認定溶接システムの重要性を高めます。公共プロジェクトでは、より詳細な材料・溶接記録も求められます。これらのプロジェクトに携わる加工業者は、プロセス管理をサポートするファイバーレーザー切断機や電動プレスブレーキへの投資をより強く動機付けられます。このパターンは、カナダ金属加工機器市場における機器の更新と設置済み機械の稼働率向上を支援します。
カナダにおける航空宇宙・防衛加工能力の拡大
航空宇宙・防衛調達は、カナダ金属加工機器市場における精密機械加工・溶接システムの需要を高めています。カナダは2025年12月、Bombardierに対して6機のGlobal 6500多用途航空機に関する7.53億カナダドル(5.50億米ドル)の契約を授与し、最初の納入は2027年を予定しています。Boeingは2025年10月、ケベック州のEspace Aéroイノベーションゾーンに1.10億カナダドル(8,030万米ドル)の投資を約束しました。これらのプログラムは、精密製造におけるモントリオールの役割を強化します。認定航空宇宙プログラムに携わるサプライヤーは、一貫したプロセス記録を持つ5軸CNC加工センターとレーザー溶接システムを必要とします。早期の機器投資は、長期供給契約が締結される前に加工業者が資格を取得するのに役立ちます。
重金属加工活動を支える鉱業・エネルギープロジェクトの開発
鉱業・エネルギープロジェクトは、厚板切断、圧力容器製造、構造組立機器の需要を支えています。カナダのエネルギー規制当局は、LNG Canadaが2025年6月にキティマットからの商業LNG輸出を開始したと報告しました。カナダ天然資源省は、2024年から2034年のプロジェクト目録において、1,171億カナダドル(855億米ドル)の潜在投資を伴う138件の鉱業関連プロジェクトを列挙しています。金、銅、ニッケルプロジェクトには、重構造物や耐圧加工に適した機器が必要です。この活動は、カナダ金属加工機器市場におけるプラズマ切断、サブマージアーク溶接、大容量組立システムの需要を強化します。また、国内加工業者が大規模な資源プロジェクトに対応できる能力を開発する動機にもなります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機器稼働率を制約する熟練溶接工・加工技術者の不足 | -0.7% | 全国規模、オンタリオ州とブリティッシュコロンビア州で最も深刻 | 長期(4年以上) |
| CNC、レーザー、ロボット加工システムの高い初期費用 | -0.5% | 全国規模、特に中小企業が多いオンタリオ州とケベック州 | 中期(2〜4年) |
| カナダの中小規模加工業者における自動化予算の制限 | -0.4% | 全国規模、オンタリオ州、アルバータ州、ケベック州に集中 | 短期(2年以内) |
| エネルギー集約型加工プロセスの高い電力・用コスト | -0.3% | オンタリオ州、アルバータ州、ブリティッシュコロンビア州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
機器稼働率を制約する熟練溶接工・加工技術者の不足
資格を持つ溶接人材の不足は、加工業者が設置済み機器をフル稼働させるスピードを制限しています。カナダ雇用・社会開発省は、2024年から2033年にかけて溶接工および関連機械オペレーターの求人が25,600件に上ると予測しており、求職者の見込み数は25,000人です。CWBグループは、2024年から2028年にかけて多くの州で認定要件が修了者数を上回ると予測しています。カナダのジョブバンクは、2025年から2027年にかけてオンタリオ州とブリティッシュコロンビア州における加工溶接工の見通しを「限定的」と評価しています。この格差は単なる人員数の問題ではなく、統合されたCNC溶接セルを効率的に操作するためにも経験豊富な認定溶接工が必要です。これはカナダ金属加工機器市場における自動化支出を促進しますが、人材不足は設置とランプアップを遅らせる可能性があります。
CNC、レーザー、ロボット加工システムの高い初期費用
ファイバーレーザー、自動化CNCプレスブレーキ、ロボット溶接セルは、相当な資本投資を必要とします。2025年度予算は、製造・加工の限界実効税率を8.6%から0.4%に引き下げ、2030年以前に取得した適格機械に対して100%の初年度費用計上を提供する「生産性スーパー控除」を提案しています。政府は、加速償却による年間平均支援額を27億カナダドル(20億米ドル)と試算しています。これらの措置は投資の税引き後コストを引き下げますが、中小規模の工場にとっての初期キャッシュフロー負担を取り除くものではありません。したがって、カナダ金属加工機器市場には、大規模な購入を定期的な運用支払いに転換するリースおよびサービスとしての機器モデルの余地があります。ファイナンシング、設置、サービスサポートを提供するサプライヤーは、中小規模の加工業者にとっての主要な障壁を低減できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:切断機器がリード、仕上げシステムが最速成長
切断・ブランキング機器は2026年のカナダ金属加工機器市場の35.1%を占めました。ファイバーレーザーは、アルミニウムや反射合金を加工する際に電力消費と消耗品が少ないため、多くのCO₂プラットフォームに取って代わっています。この機器タイプは、自動車サプライヤー、構造用鉄骨工場、一般加工業者に対応しています。機械加工機器は2番目に大きなカテゴリーで、CNC加工センター、旋盤、研削システムが含まれます。成形機器は3番目に位置し、CNCプレスブレーキ、スタンピングプレス、ロールフォーミングラインが含まれます。
カナダ金属加工機器市場において、仕上げ・後処理機器は2027年から2032年にかけて7.0%のCAGRを記録すると予測されています。連邦調達要件とオンタリオ州の加工規則により、表面処理とデジタルトレーサビリティが契約適格性においてより重要になっています。ショットブラストシステム、陽極酸化ライン、熱処理炉、バリ取りセルは、加工ラインの要求仕様に含まれることが増えています。溶接・接合機器には、アーク、抵抗、レーザー、機械的接合プラットフォームが含まれ、労働力が不足している場所ではコボットの関連性が高まっています。したがって、カナダ金属加工機器産業は、1つの機器形式への依存ではなく、複数の技術にわたる需要を目にしています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:インフラが依然として最大シェアを占める
建設・インフラは2026年のカナダ金属加工機器市場規模の41.0%を占めました。交通回廊、橋梁更新、クリーンエネルギーグリッドプロジェクトは、大型切断テーブル、ロールフォーミングライン、多層溶接ステーションの使用を支援しています。一般金属加工・ジョブショップは2番目に大きなユーザーグループを形成し、工具・消耗品の定期的な需要を生み出しています。産業機械、自動車、エネルギーユーザーは異なる機器構成を必要とします。機械メーカーはマルチスピンドル加工センターを使用し、自動車サプライヤーは精密レーザーブランキングを使用し、エネルギープロジェクトは耐圧溶接セルを使用します。
その他の産業は2027年から2032年にかけて6.2%のCAGRで成長すると予測されています。このカテゴリーには、クリーンテックハードウェア、水素充填インフラ、データセンター鉄骨工事、遠隔地モジュール建築加工が含まれます。これらの用途は、従来のエンドユーザー分類では完全に捉えられない加工需要を生み出します。Boeingの2025年6月のウィニペグ冷凍施設拡張(2,000万カナダドル、1,460万米ドル)は、航空宇宙構造組立品の生産量増加を支援しました。航空宇宙、防衛、電気機器、造船、海洋活動も特殊な加工を必要とします。カナダ金属加工機器産業は、加工業者が3つ以上のエンドマーケットにサービスを提供する場合に恩恵を受けます。なぜなら、多角化された事業は特定の調達サイクルの停滞に対してリスクが低いからです。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
カナダ金属加工機器市場において、ブリティッシュコロンビア州の2027年から2032年にかけての6.5%のCAGRは、同州を最も成長の速い州市場にしています。LNG活動、水素プロジェクト、モジュール建設は、極低温グレード配管、圧力容器スキッド、軌道溶接システムの需要を支援しています。カナダエネルギー規制当局のデータは、2025年6月にキティマットからの商業LNG輸出が開始されたことを確認しています。アルバータ州のエネルギーセクターの深みは、厚板切断と圧力容器溶接の安定した需要を支えています。アルバータ州は2025年2月に86億カナダドル(63億米ドル)の製造業売上高を報告しました。
オンタリオ州は2026年需要の44.0%を占め、カナダ金属加工機器市場の主要な競争拠点であり続けています。EVサプライチェーンプロジェクトは、成形、切断、精密溶接機器の更新サイクルを支援しています。Minthグループのウィンザープロジェクトはアルミニウム成形とレーザーブランキングの新たな地域需要の直接的な例を提供しています。カナダ統計局は2025年2月にオンタリオ州の製造業売上高が320億カナダドル(234億米ドル)であったと記録しました。ケベック州は、精密CNC加工とトレーサブルレーザー溶接を必要とする航空宇宙に特化した需要でオンタリオ州を補完しています。
マニトバ州、サスカチュワン州、大西洋岸カナダは、より小規模ながら安定した需要拠点を形成しています。マニトバ州の橋梁パイプラインは、地域の加工業者における重量鉄骨プラズマ切断と多層溶接を支援しています。2025年5月のマニトバ州の鋼板桁橋梁契約は、継続的なプロジェクト活動を示しています。サスカチュワン州の鉱業基盤は、圧力容器とコンベヤー構造加工の定期的な需要を生み出しています。大西洋岸カナダは、防衛インフラと水産加工の近代化を通じて、ステンレス鋼溶接と表面仕上げの需要を支援しています。これらの地域は、オンタリオ州で一般的な大量生産レーザーおよびプレスブレーキシステムではなく、特殊な構成を必要とします。
競争環境
カナダ金属加工機器市場は中程度の市場集中度を示しています。TRUMPF、AMADA、Bystronic、DMG MORI、Lincoln Electricが主要な競争グループを形成しています。競争は、機械仕様だけでなく、自動化統合、ソフトウェア能力、サービスネットワークの密度にますます依存するようになっています。TRUMPFはFABTECH Canada 2026でTruLaser 3040 Bevel Cut Editionを発表し、自動溶接準備切断と下流仕上げ工程の削減を組み合わせました。小規模な加工業者はコミッショニング、メンテナンス、プログラミングのサポートを必要とすることが多いため、強力なローカル技術サポートが重要です。
TRUMPFは2026年夏からコネチカット州のスマートファクトリーで北米向けプレスブレーキの組み立てを開始する計画を発表しました。これにより、流通専業サプライヤーと比較してカナダの顧客への納期を短縮できます。Lincoln ElectricとFANUCは、中小規模の加工業者に適した協働システムを通じて、ロボット溶接の対応可能な市場基盤を拡大しています。Hyperthermは2026年7月にPowermax125用のHyampカートリッジを発表し、単一部品の消耗品で厚板切断をターゲットにしています。これらの動きは、機械能力と並んで労働力の制約と運用の一貫性に対処しています。
サービスとしての機器とアフターマーケット最適化は、購入予算のない中小規模の加工業者にとっての機会です。Machitech AutomationとWestway Machinery Ltdは、地域サポートと能力ベースの商業モデルを通じてこのニーズに対応できます。公共構造物契約では、認定溶接とデジタルトレーサブルな品質記録がますます求められています。これは、単独の機械サプライヤーよりも接続されたソフトウェアプラットフォームを優位にします。カナダ金属加工機器市場は、顧客が同じ購入において技術、ファイナンシング、設置サポート、長期サービスを比較するため、競争が激しい状態が続いています。
カナダ金属加工機器産業リーダー
-
TRUMPF Inc.
-
AMADA CO., LTD
-
Bystronic AG
-
DMG MORI Inc.
-
Lincoln Electric
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:FANUC AmericaはFABTECH 2026において、高度な自動溶接、CRX協働ロボティクス、LR-10iA/10レーザー加工セルを実演し、AI対応ロボットシステムを熟練溶接工不足に悩む加工業者にとって実行可能なスループットソリューションとして位置付けました。
- 2026年7月:Hypertherm AssociatesはPowermax125プラズマシステム用のHyampカートリッジを発売しました。これは重使用厚板切断向けに設計された単一部品の消耗品であり、カナダ全土の構造用鉄骨加工業者のセットアップエラーを削減し、オペレーターのトレーニングを効率化します。
- 2026年6月:TRUMPFはトロントで開催されたFABTECH Canada 2026において、TruBend 3000プレスブレーキ、TruLaser 3040 Bevel Cut Edition、TruPunch 5000を展示し、カナダ市場向けの製品更新サイクルを強化しました。
- 2025年12月:カナダの防衛投資機関はBombardierに対して、2027年に最初の納入を予定した6機のGlobal 6500多用途航空機に関する7.53億カナダドル(5.50億米ドル)の契約を授与し、オンタリオ州とケベック州のサプライチェーン全体にわたる複数年にわたる防衛精密機械加工・構造加工サイクルを開始しました。
カナダ金属加工機器市場レポートの調査範囲
カナダ金属加工機器市場レポートは、機器タイプ別(切断・ブランキング機器、機械加工機器、成形機器、溶接・接合機器、その他)、エンドユーザー産業別(自動車・道路輸送、航空宇宙・防衛、造船・海洋、その他)、州別(オンタリオ州、ケベック州、アルバータ州、ブリティッシュコロンビア州、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 自動 |
| 半自動機器 |
| 手動機器 |
| 切断(レーザー、プラズマ、ウォータージェット、酸素燃料など) |
| 機械加工(旋盤、フライス盤、ドリルなど) |
| 成形(プレスブレーキ、曲げ機械など) |
| 溶接(アーク溶接、レーザー溶接など) |
| その他の機器タイプ(仕上げ、搬送、工具など) |
| 自動車・輸送 |
| 建設・インフラ |
| 石油・ガス/エネルギー |
| 航空宇宙・防衛 |
| 重機・産業機器 |
| その他(電子機器、一般製造業、海洋、鉄道など) |
| オンタリオ州 |
| ケベック州 |
| アルバータ州 |
| ブリティッシュコロンビア州 |
| その他 |
| 自動化レベル別 | 自動 |
| 半自動機器 | |
| 手動機器 | |
| 機器タイプ別 | 切断(レーザー、プラズマ、ウォータージェット、酸素燃料など) |
| 機械加工(旋盤、フライス盤、ドリルなど) | |
| 成形(プレスブレーキ、曲げ機械など) | |
| 溶接(アーク溶接、レーザー溶接など) | |
| その他の機器タイプ(仕上げ、搬送、工具など) | |
| エンドユーザー産業別 | 自動車・輸送 |
| 建設・インフラ | |
| 石油・ガス/エネルギー | |
| 航空宇宙・防衛 | |
| 重機・産業機器 | |
| その他(電子機器、一般製造業、海洋、鉄道など) | |
| 州別 | オンタリオ州 |
| ケベック州 | |
| アルバータ州 | |
| ブリティッシュコロンビア州 | |
| その他 |
レポートで回答される主要な質問
カナダ金属加工機器の見通しはどうですか?
このセクターは2026年の10.9億米ドルから2032年までに14.7億米ドルへと、CAGR 5.06%で成長すると予測されています。需要は、EVサプライチェーン投資、公共インフラ支出、航空宇宙・防衛調達、鉱業・エネルギーの資本プログラムによって支えられています。
カナダで最大のシェアを持つ機器カテゴリーはどれですか?
切断・ブランキング機器が2026年に35.1%のシェアでリードしています。ファイバーレーザーシステムは、旧式のCO₂機器よりも低い電力・消耗品要件でアルミニウム、構造用鋼、反射合金を加工できるため、広く使用されています。
最も成長が速い機器カテゴリーはどれですか?
仕上げ・後処理機器は2032年までに7.0%のCAGRで成長すると予測されています。加工業者が公共および高仕様の契約を追求する中で、表面処理、バリ取り、熱処理、デジタルトレーサビリティの重要性が高まっています。
最も多くの加工機器を購入するエンドユーザーセクターはどれですか?
建設・インフラが2026年需要の41.0%を占めています。交通、橋梁更新、グリッドプロジェクトは、大型切断テーブル、ロールフォーミングライン、多層溶接機器の注文を支援しています。
金属加工機器の最大の購入州はどこですか?
オンタリオ州は自動車サプライチェーン、広範な製造基盤、加工業者の集積により2026年需要の44.0%を占めています。ブリティッシュコロンビア州は、LNG、水素、モジュール建設活動が特殊な加工要件を支援し、2032年までに6.5%のCAGRで最も成長の速い州となっています。ケベック州は、航空宇宙サプライヤーが精密CNC加工とトレーサブルな溶接プロセスを必要とするため、引き続き重要な位置を占めています。
カナダの中小規模加工業者による機器導入を制限しているものは何ですか?
高い機器コストと資格を持つ溶接工の不足が導入を制限しています。税制措置、リース、自動化、サービスとしての機器モデルにより、中小規模の加工工場の初期資本・運用上の障壁を低減できます。