
電力管理システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 7.61 十億米ドル |
| 市場規模 (2031) | 10.62 十億米ドル |
| Growth Rate (2026 - 2031) | 6.89 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
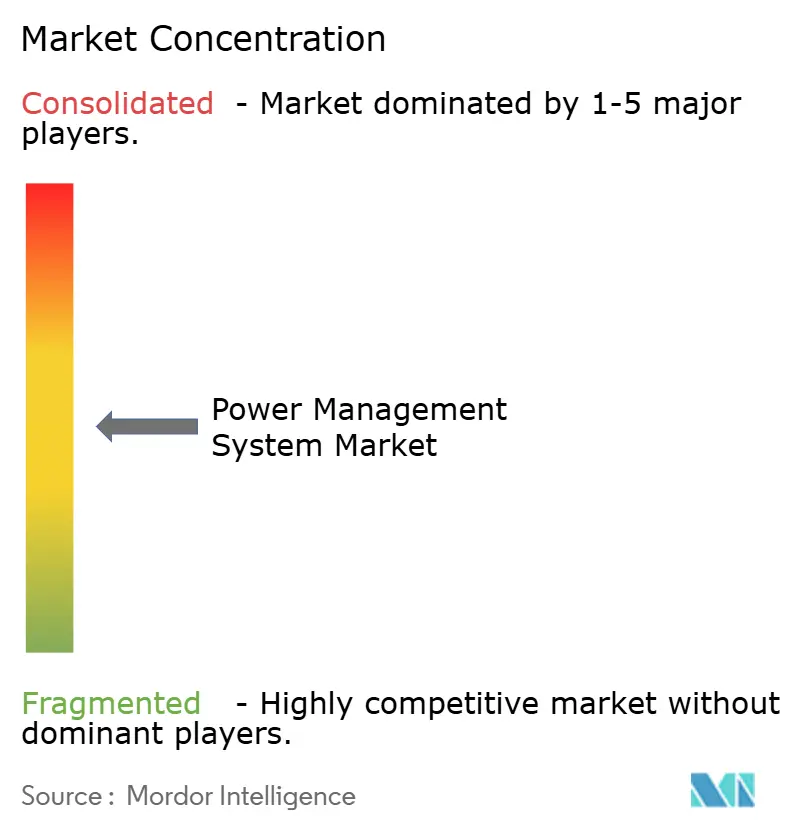
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電力管理システム市場分析
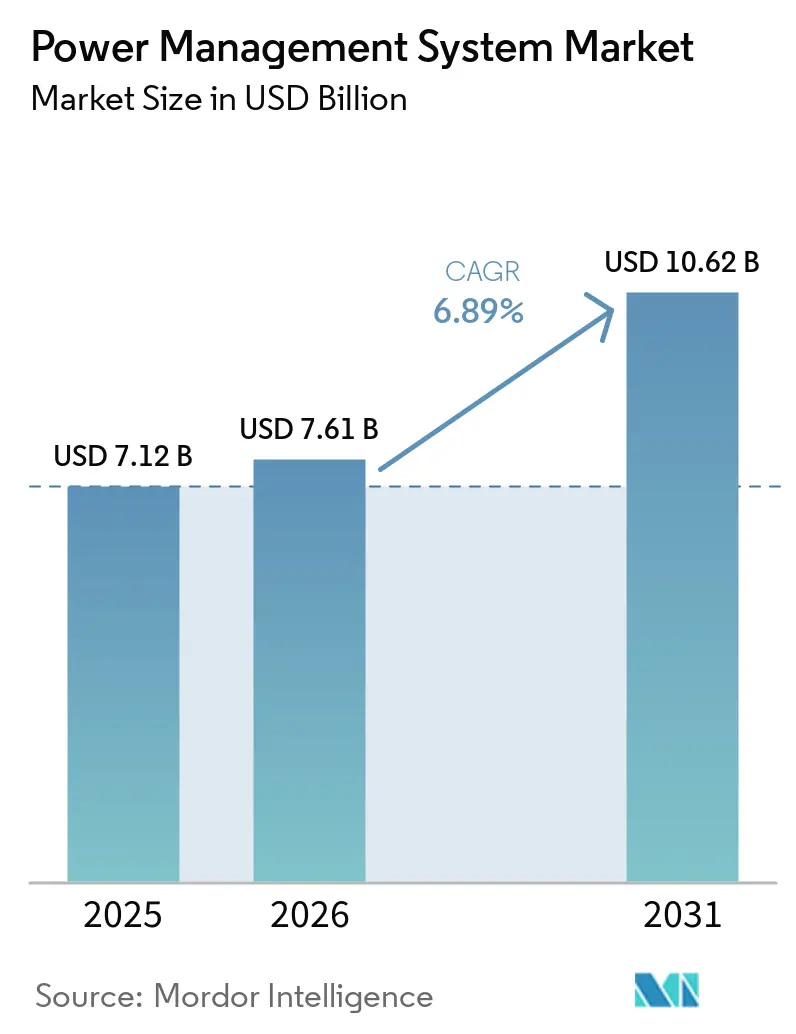
電力管理システム市場は2025年のUSD 71億2,000万から2026年にはUSD 76億1,000万へと成長し、2026年〜2031年にかけてCAGR 6.89%で2031年までにUSD 106億2,000万に達すると予測されています。
AIワークロードの増加、再生可能エネルギーの普及拡大、およびインテリジェントな負荷オーケストレーションの必要性がこの成長を下支えしています。北米のハイパースケールデータセンターの拡張と、アジア太平洋地域における産業オートメーションの義務化が相まって、リアルタイム最適化プラットフォームへの需要を加速させています。同時に、中圧機器におけるサプライチェーンの制約が、ソフトウェア定義型エネルギー管理の戦略的重要性を高めています。ベンダーはアナリティクスポートフォリオを強化しサイバーセキュリティを堅牢化する買収を通じて対応し、電力管理システム市場を持続的な成長へと導いています。
主要レポートの要点
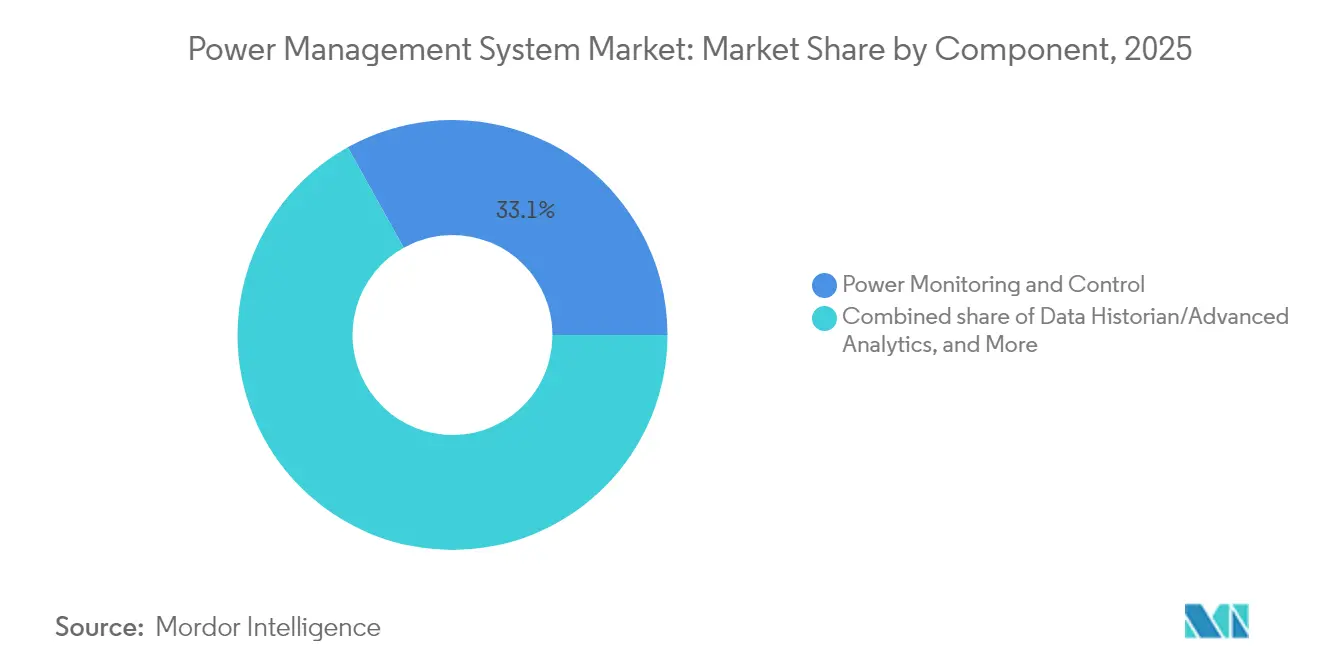
- コンポーネント別では、電力監視・制御が2025年の電力管理システム市場シェアの33.10%を占め、一方でデータヒストリアン/アナリティクスは2031年にかけてCAGR 10.62%を記録すると予測されています。
- 電力アーキテクチャ別では、集中型PMSが2025年の電力管理システム市場規模の47.70%を占め、モジュール/ハイブリッドPMSは2031年にかけてCAGR 9.37%で拡大すると見込まれています。
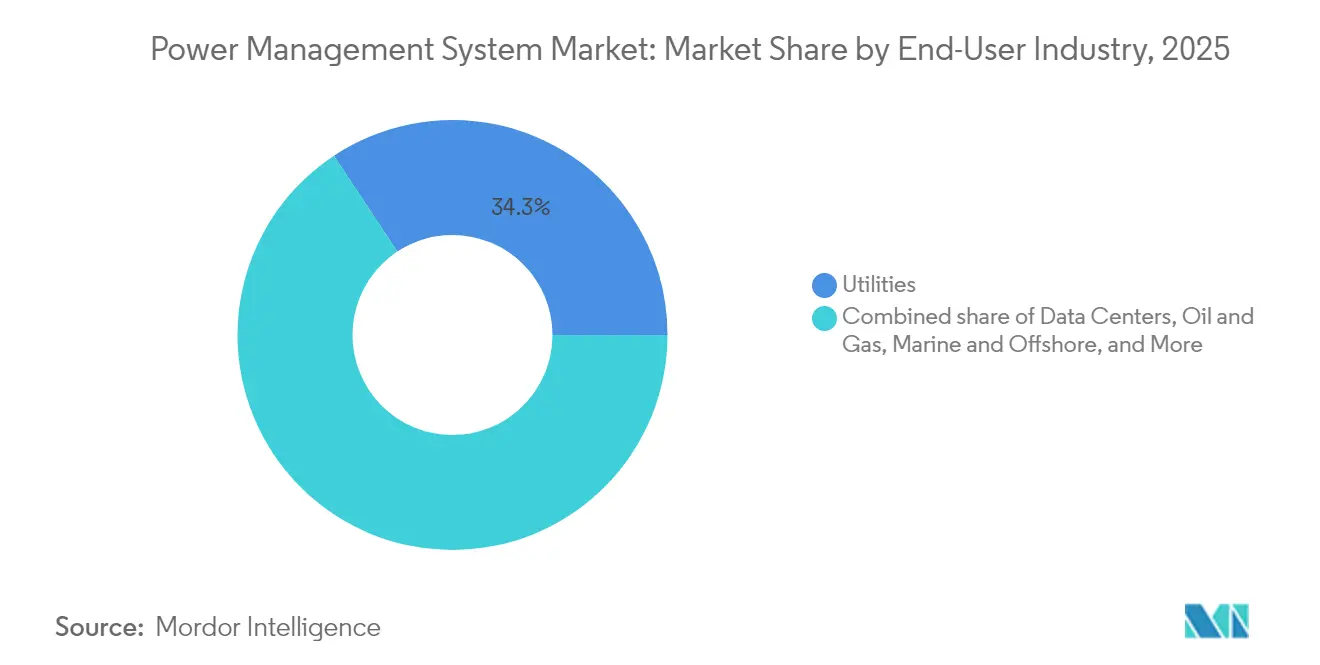
- エンドユーザー別では、公益事業が2025年の電力管理システム市場収益シェアの34.30%を占め、データセンターは2026年〜2031年にかけてCAGR 10.05%を記録すると予測されています。
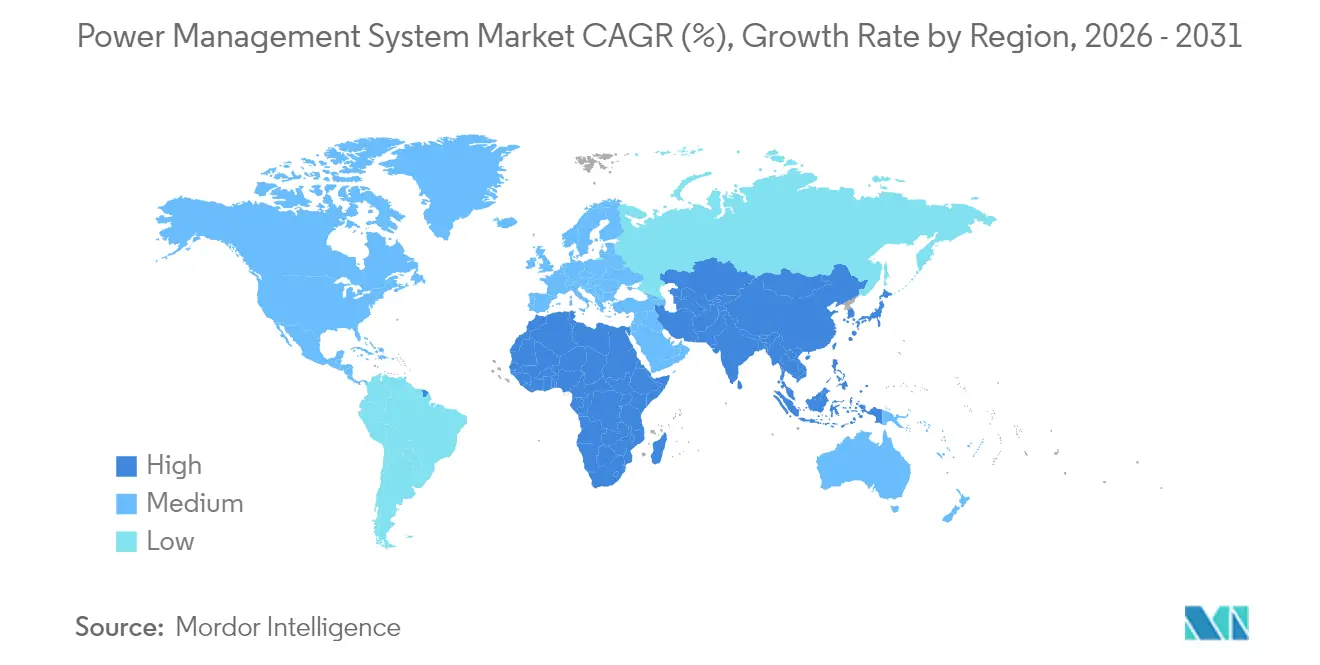
- 地域別では、北米が2025年収益の32.40%でトップとなっていますが、アジア太平洋地域は2031年にかけてCAGR 8.98%の成長が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 産業規模のエネルギー効率化プログラムに対する規制上の圧力 | +1.20% | グローバル(EUおよび日本、カリフォルニア州での早期効果) | 中期(2〜4年) |
| 再生可能エネルギーの急速なグリッド統合による系統安定化ソリューションの需要 | +1.80% | グローバル、特にアジア太平洋・北米・EUに集中 | 長期(4年以上) |
| ハイパースケール・AIデータセンターの電力需要の指数関数的増加 | +2.10% | 北米・EU、アジア太平洋コアへの波及 | 短期(2年以下) |
| デジタル化/IIoTによるリアルタイム最適化・アナリティクスの実現 | +1.40% | グローバル、北米・ドイツでの早期導入 | 中期(2〜4年) |
| ワイドバンドギャップ(SiC/GaN)半導体によるスイッチング損失の削減 | +0.90% | グローバル、自動車・再生可能エネルギーセクター主導 | 長期(4年以上) |
| コーポレートPPAによるマイクログリッドの複雑化とPMSオーケストレーションの必要性 | +0.60% | 北米・EU、アジア太平洋での新興需要 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
産業規模のエネルギー効率化プログラムに対する規制上の圧力
米国では商業用炉への最低性能基準が適用されており、ガス焚き設備に80%の熱効率、油焚き設備に81%の熱効率が義務付けられています。日本のエネルギーの使用の合理化等に関する法律(省エネ法)は、指定工場に対してエネルギー管理士の選任と年次実績報告書の提出を義務付けており、早期導入施設では26%に達するエネルギー削減効果をもたらす体系的な省エネを促進しています。(1)国際エネルギー機関、「日本省エネ法分析」、iea.orgEU全域における同様の義務付けは、デジタル改修を加速させ、各工場がリアルタイムのエネルギー実績を文書化する競争の中で電力管理システム市場を強化しています。
再生可能エネルギーの急速なグリッド統合による系統安定化ソリューションの需要
断続的な太陽光発電および風力発電は、2050年までに世界のサービス負荷電力の57%を供給すると予測されており、従来の周波数制御パラダイムに課題をもたらしています。ハイブリッド蓄電システムと組み合わせた交流電力系統の柔軟化(FACTS)技術は、30%の安定性向上をもたらし、従来設計と比較して総高調波歪みを2%未満に抑制します。こうした技術的進歩は、マイクログリッド全体にわたる可変供給と需要のバランスをとる高度なオーケストレーションソフトウェアの調達を促し、電力管理システム市場を強化しています。
ハイパースケール・AIデータセンターの電力需要の指数関数的増加
AIトレーニングクラスターはラック密度を80〜100 kWまで押し上げており、これはレガシーワークロードの5〜10 kWと比較して大幅に高い水準です。米国のデータセンターの電力需要は5年以内に35 GWに達すると見込まれており、追加負荷の半分をAIが占めると予測されています。(2)Schneider Electric、「米国データセンター需要予測」、se.com事業者はグリッド非依存型マイクログリッドとアセットレベルのアナリティクスを採用しており、電力管理システム市場全体で予測的エネルギー管理ソリューションの即時導入を推進しています。
ワイドバンドギャップ(SiC/GaN)半導体によるスイッチング損失の削減
SiCデバイスは800 V超で優れた性能を発揮し、GaNデバイスは400 V未満で良好な性能を示し、優れた高周波特性を提供します。(3)IEEE Spectrum、「SiC対GaN:パワーエレクトロニクスの未来」、ieee.orgインバーター、充電器、ソリッドステートトランスに渡る効率向上により、ワイドバンドギャップ(WBG)デバイスは再生可能エネルギーおよびEVエコシステムの中核となっており、電力管理システム市場内での適応制御層への需要を間接的に高めています。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期導入・改修コスト | -1.30% | グローバル、新興市場で特に深刻 | 短期(2年以下) |
| サイバーセキュリティ・データ主権リスクの増大 | -0.80% | グローバル、重要インフラセクターで高まり | 中期(2〜4年) |
| 変圧器・開閉装置のサプライチェーンのボトルネック | -1.10% | グローバル、北米・EUで最も深刻 | 短期(2年以下) |
| レガシーOT/ITの相互運用性の障壁 | -0.70% | グローバル、重工業・公益事業に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期導入・改修コスト
価格敏感な経済圏では予算の制約が導入を遅らせており、資本回収期間が取締役会の一般的な期待を超えています。中規模工場では設備費と統合費用を合わせてUSD 100万を超える場合があり、最高財務責任者(CFO)がデジタル改修を先送りする要因となっています。政府のインセンティブが負担の一部を軽減しているものの、資金調達のギャップは依然として残っており、電力管理システム市場の拡大を一時的に抑制しています。
サイバーセキュリティ・データ主権リスクの増大
接続性の拡大により攻撃対象領域が広がっています。かつて運用技術(OT)において一般的であったエアギャップ戦略は、IEC 62443認証デバイス(ABBのSL2定格エアサーキットブレーカーなど)を必要とするセキュアゲートウェイに取って代わられています。コンプライアンスコストやセキュリティ侵害への懸念が、重要インフラ所有者によるフルスケールのクラウド導入を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
データアナリティクスがデジタルトランスフォーメーションを牽引パワーモニタリング&コントロールは2025年に23.6 ビリオン 米ドを計上し、パワーマネジメントシステム市場規模の33.10%に相当します。レガシーSCADAプラットフォームは、ブレーカーステータスおよびフィーダー計測において引き続き不可欠ですが、オペレーターはサイト横断的なベンチマーキングを可能にするヒストリアンデータベースをオーバーレイするケースが増えています。データヒストリアン/高度アナリティクスは最も急速な成長軌道を描くと予測されており、CAGRは10.62%で、2031年までに26.6 ビリオン 米ドルに達する見込みです。これはAI駆動の予測モデルが計画外のダウンタイムを削減し、エネルギー浪費を抑制するためです。負荷遮断・管理ツールは最適化アルゴリズムを活用し、ルールベースのロジックと比較して負荷過剰削減量を30%削減することで、産業レジリエンシーを強化します。発電機コントロールはマイクログリッド展開において重要性を増しており、General Electric VernovaのPowerNodeはIEC 61850 GOOSEメッセージングによってサイバー境界を保護しながら、15ミリ秒以内に保護的な負荷遮断を開始します。
統合スイートはモニタリング、ヒストリアン最適化モジュールをクラウド対応ダッシュボードに統合しており、パワーシステム分析ソフトウェアはオペレーターが複雑な施設全体のグリッドパフォーマンスを評価し、エネルギーフローを最適化するのを支援します。ベンダーはセキュアなAPIを組み込み、サードパーティの開発者がコアデータサービス上にアプリケーションを構築できるようにしています。ABBのSACE Emax 3ブレーカーは、エネルギー品質メトリクスをヒストリアンパイプラインに直接公開することで、このシフトを体現しています。脱炭素化の義務が強化されるにつれ、アナリティクスモジュールは回避排出量を定量化し、デマンドレスポンスクレジットを収益化することで、新規建設仕様における比率を高めています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


電力アーキテクチャ別:
ハイブリッドソリューションが柔軟性需要に対応集中型アーキテクチャは2025年収益の47.70%を占め、実証済みの冗長性を重視する公益事業者および石油・ガス事業者に支持されています。しかし、AIワークロードと再生可能エネルギーの断続性がエッジレベルの自律性を必要とするため、モジュール/ハイブリッド構成はCAGR 9.37%を達成すると予測されています。タービンレベルまたはラックレベルに配置された分散型PMSノードはレイテンシーを回避し、WANの停止時にも重要な制御を維持します。EmersonのOvation 4.0はソフトウェア定義モジュールと生成AIガイダンスを組み込んでおり、サイトのダウンタイムなしに再構成できるマイクロサービスへの転換を示しています。
ハイブリッドトポロジーは、中央監視とローカルエージェントを組み合わせ、複雑な設備全体における信頼性と俊敏性のバランスを実現します。風力・太陽光・蓄電池ファームに展開されたマルチエージェントフレームワークは、大幅なピークシェービングと周波数安定化を達成しています。その結果、電力管理システム市場は、データセンターポッドまたは組み込みゲートウェイハードウェアのいずれにも展開可能なコンテナ化された機能のライブラリへと移行しています。システムインテグレーターは、サイバー強化を維持しながらコミッショニングを加速するリファレンスアーキテクチャのブループリントにより差別化を図っています。
エンドユーザー産業別:
インフラ近代化の中でデータセンターが急増公益事業は2025年にUSD 24億4,000万を生み出し、電力管理システム市場の34.30%に相当します。グリッド事業者は、57%の再生可能エネルギー普及予測を吸収するために、高速応答型電圧・無効電力補償と適応型アイランディングロジックに依存しています。データセンターは規模こそ小さいものの、ハイパースケーラーが500 MW規模のキャンパスをグリッド非依存型電力ブロックで管理すべく競い合う中、CAGR 10.05%で拡大するでしょう。石油・ガス施設はオフショアプラットフォームの電化とフレアガス排出削減に向けた安定的な投資を維持しています。海洋・オフショア船団はDC配電とハイブリッド推進システムを導入し、燃料消費と保守コストを削減しています。
金属・鉱業分野ではデジタルエネルギー管理を通じて最大10%のエネルギー効率向上を実現しており、ArcelorMittalは高炉ガスの22%を回収し、CO₂排出量を年間34万トン削減しています。化学・製薬業界の事業者は資源効率指標を組み込み、年間の総エネルギーコストの1%以上を削減しています。「その他」カテゴリの病院や通信交換機は、ISO 50001準拠を簡素化する共通リファレンスアーキテクチャの恩恵を受けており、電力管理システム市場のエンドユーザー基盤を拡大しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
北米パワーマネジメントシステム市場
北米は2025年の収益の32.40%を占め、インフレ抑制法および30 GWを超える新規データセンター電力契約のパイプラインに支えられています。連邦政府のインセンティブにより、Schneider Electricは米国製造拠点の拡張に向けて7億米ドルの投資を確約し、国内サプライチェーンの強靭性を高めています。カナダのエネルギー保全産業パートナーシップはISO 50001導入助成金を支援し、メキシコの変圧器投資は地域のボトルネック解消に貢献しています。
欧州パワーマネジメントシステム市場
欧州は厳格な規制環境を維持しており、企業の持続可能性報告を義務付けるとともにエコデザイン規則を強化することで、ドイツ、フランス、英国全体にわたる安定した需要を支えています。ドイツの産業オートメーション高度化ではヒストリアン駆動のOEEダッシュボードが導入され、英国ではOfgem革新プログラムの資金援助によるスマートグリッド実証事業が推進されています。企業持続可能性報告指令は、企業が詳細なエネルギーデータをESGワークフローに統合することを促し、パワーマネジメントシステム市場全体にわたるアナリティクスの普及を強化しています。
アジア太平洋パワーマネジメントシステム市場
アジア太平洋地域は8.98%のCAGRが見込まれています。中国の国家電力市場では2025年初頭に再生可能エネルギー電力取引が220 TWhを超え、電力会社によるAI対応ディスパッチ計画の採用を促進しています。インドはPAT(Perform, Achieve, and Trade)スキームのもとで産業エネルギー効率化を推進し、日本のトップランナー制度との連携を通じて2027年までに変圧器効率を11.4%向上させることを目標としています。日本の化学クラスターは工場全体にわたるIIoTオーバーレイを採用し、オーストラリアは遠隔地の鉱山操業を支援するための統合マイクログリッドの実証事業を進めています。

規制環境
規制は、エネルギー効率報告と接続された電力制御資産の安全な運用の両方をますます対象とするようになり、電力管理システムの仕様策定の方法を形作っている。米国では、連邦エネルギー規制委員会(FERC)が2026年3月に11件の修正された重要インフラ保護(CIP)信頼性基準を承認し、その変更は2026年5月26日に発効する。これにより、系統接続された監視・制御環境に対するサイバーセキュリティおよびコンプライアンス要件が強化される。同時に、日本では省エネ法の義務の適用が継続されており、指定された工場に対して認定エネルギー管理者の任命と年次実績報告の提出を求めている。これにより、産業用PMS展開における継続的な監視、計測、および監査対応可能なデータ層の整備が後押しされる。
政策活動は、製品・ソフトウェア設計規則や大規模負荷統合にも拡大している。欧州委員会は2025年10月に規則(EU)2025/2052を採択し、外部電源装置および充電機器に対する新たなエコデザイン要件を設定した。適用は2028年12月14日からとなる。これは管理ソフトウェアと連携する上流の電力変換・計測アーキテクチャに影響を与える。2026年4月、中国工業情報化部(MIIT)は「産業製品グリーンデザイン指針(2026年版)」を発行し、BMSおよびEMSソフトウェアがゼロカーボンモジュールを組み込むことを求める要件を含め、デジタルエネルギープラットフォームに対する環境設計要件を厳格化した。系統運用に関しては、FERCが2026年6月、FPA第206条に基づき、大規模負荷統合ルールについて複数のRTO/ISOに対して事由説明命令を発出し、ハイパースケールおよびAI駆動型需要センターに対するテレメトリ、制御可能性、コンプライアンス対応の負荷オーケストレーションの必要性を強化した。
競合環境
エコシステムは中程度の集中化が進んでおり、上位サプライヤーは戦略的な買収を通じて事業を拡大しています。ABBによるSiemens Gamesaのパワーエレクトロニクス部門の買収により、40 GWの設置済み再生可能エネルギーコンバーター容量が加わり、風力、太陽光、蓄電分野の提供が強化されました。2025年第2四半期、ABBは過去最高となるUSD 98億の受注を報告し、堅調なグリッド近代化投資を反映しています。Schneider ElectricのUSD 7億の米国プログラムは、開閉装置および無停電電源装置(UPS)の生産能力を強化し、データセンターのAI主導の需要に直接対応しています。
技術的差別化は現在、AIネイティブプラットフォームとサイバーレジリエンスを中心に展開されています。EmersonのOvation 4.0はMicrosoft Azure OpenAIサービスを組み込み、オペレーターへの会話型サポートを実現し、平均修復時間(MTTR)を短縮しています。Eatonはレジリエント・パワー・システムズ(Resilient Power Systems)の買収を通じて高電力DC インフラをスケールアップし、モビリティおよびエッジコンピューティングハブの急速な電化に備えています。
コーポレートPPAを持つキャンパス向けマイクログリッドオーケストレーションには、まだ開拓されていない機会が残っています。スタートアップ企業はソリッドステートトランスフォーマーやSiCベースのコンバーターを開発しており、変換効率の大幅な改善が期待されています。既存の大手企業はオープンAPIマーケットプレイスを統合することで対抗し、サードパーティの革新者がコアPMSインストールにアナリティクスを組み込めるようにして、電力管理システム市場全体の競争的なダイナミズムを維持しています。
電力管理システム産業のリーダー企業
ComAp AS
Brush Group
ABB LIMITED
etap(Operation Technology Inc.)
Wartsila oyj abp
- *免責事項:主要選手の並び順不同
パワーマネジメントシステム市場
- ABB Ltd
- Siemens Energy
- Schneider Electric SE
- General Electric Vernova
- Mitsubishi Electric Corporation
- Eaton Corporation plc
- Emerson Electric Co.
- Wartsila Oyj Abp
- ComAp AS
- ETAP / Operation Technology Inc.
- Rockwell Automation
- Honeywell International Inc.
- Yokogawa Electric Corporation
- SEL Schweitzer Engineering Labs
- Kongsberg Gruppen ASA
- RH Marine Netherlands BV
- INTECH Process Automation Inc.
- Marine Control Services
- Delta Electronics Inc.
- Texas Instruments (PMIC business)

市場機会と将来展望
標準主導の相互運用性は、コンプライアンス、統合、検証ツールをPMS/EMS展開にパッケージ化できるベンダーに対して新たな余地を生み出している。IEC 62933-5-2:2026は、エネルギー貯蔵用途における電力変換システムとエネルギー管理システムのインターフェース要件を正式化し、ミリ秒レベルの応答挙動を伴う仮想発電所の運転指示への対応を含んでいる。これにより、検証済みの制御スタック、テストハーネス、およびPMSソフトウェアに組み込まれる安全な通信アダプタの価値が高まる。モビリティおよび電動化プラットフォームの分野では、SAE Internationalが2026年3月に情報レポートJ3311_202603を発行し、車両の電気・電子アーキテクチャにおける中央システムパワーマネージャの概念を定義した。これにより、電力オーケストレーションのユースケースの対象範囲は、従来の産業・公共事業拠点を超えて、組み込み型でマルチドメインのエネルギー・熱協調へと拡大している。
大規模な太陽光発電併設蓄電池および工場規模のエネルギー貯蔵の構築も、マルチアセットの運転指示、分析、および可用性最適化に対する需要を拡大させており、これはPMSベンダーがハードウェア中心のプロジェクトに継続的なソフトウェアおよびサービスを付加できる分野である。Masdarは2026年7月、アブダビにおける5.2GWの太陽光発電と19GWhの蓄電を組み合わせたプロジェクト(BYDおよびSungrowのBESS技術を採用)の資金調達を完了し、電力変換と併せてオーケストレーション、系統コード準拠、性能監視がどの規模で調達されているかを反映している。サプライチェーンの現地化と統合も、提携の道を開いている。Waaree Energiesは2026年7月に年間5.15GWh容量のBESS組立工場を開設し、NextpowerはPrevalon Energyの買収完了後、2026年7月にエネルギー貯蔵事業を開始し、数ギガワット時規模の導入済み基盤をポートフォリオに取り込んだ。これらの動きにより、標準化されたEMS/PMS統合、サイバーセキュリティ強化、および電力会社や大規模負荷要件に適合したフリートレベルのデータヒストリアン・最適化モジュールを求める蓄電池OEMおよびインテグレーターのエコシステムの数が増加している。
Recent Industry Developments in パワーマネジメントシステム市場
- 2026年4月:ComApは、InteliGen 1000 Marine電力管理システムと統合するよう設計されたエンジン監視システム「InteliDrive 700 Marine」を発売した。この製品は、船舶・オフショア用途で使用されるハイブリッドおよびDC電力アーキテクチャのエンドツーエンドの監視・制御を強化する。また、船隊が補助負荷を電動化する中で、推進側の監視と船内電力最適化との連携も改善する。
- 2025年7月:ABBは、重要インフラ向けにSL2認証を取得したブレーカー「SACE Emax 3」を発売した。低電圧保護ハードウェアをIEC 62443指向のセキュリティ要件と整合させることで、この製品はスイッチギアと監視用電力管理層との間の、より安全な接続性を支援する。これにより、PMS展開がよりネットワーク化されたアーキテクチャへ移行する中で、資産所有者がサイバーセキュリティ強化コンポーネントを標準化しやすくなる。
- 2024年7月:Emersonは、電力・水事業向けに「Ovation 4.0」をリリースし、ソフトウェア定義アーキテクチャと生成AI統合を導入した。このプラットフォームは、モジュール式アップグレードと複数拠点標準化の障壁を方向性として低減し、再生可能エネルギーや分散資産を追加する事業者にとってますます重要となっている。また、OTおよびITシステムにわたる電力管理環境において、分析主導の運用へのシフトを強化している。


パワーマネジメントシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
当社は、産業、商業、海洋、およびその他の類似用途において電力フロー、保護、および負荷分担を監視、制御、最適化するパワーマネジメントハードウェアおよび統合システムソリューションから得られる収益として、グローバルパワーマネジメントシステム市場を規模算定しています。
対象範囲の除外事項:スタンドアロンのエネルギー請求ソフトウェア、汎用ビルオートメーションプラットフォーム、およびパワーマネジメントシステムの一部として販売されない純粋な電気部品は除外しています。
セグメンテーション概要
- コンポーネント別
- 電力監視・制御
- 負荷遮断・管理
- エネルギーコスト会計・最適化
- 開閉・安全管理
- 発電機制御
- データヒストリアン/高度アナリティクス
- 電力アーキテクチャ別
- 集中型PMS
- 分散型PMS
- モジュール/ハイブリッドPMS
- エンドユーザー産業別
- 公益事業
- データセンター
- 石油・ガス
- 海洋・オフショア
- 金属・鉱業
- 化学・製薬
- その他(製造、ヘルスケア、通信)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- エジプト
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、各収益ラインが一度のみカウントされるよう単純なスコープマップから開始し、次にパワーマネジメント需要が最も強い場所を説明する公開指標を収集しました。主な入力データは、国際エネルギー機関の電力トレンドデータ、米国エネルギー情報局の公表資料、電力品質と保護に関するIEEEおよびの他の査読論文、ならびにEurostatなどの機関からの統計などのソースから得られました。
また、メーカーの製品カタログ、投資家向けプレゼンテーション、および年次報告書をレビューし、システムレベルのパワーマネジメントが隣接する開閉装置および監視製品に対してどのような位置づけにあるかを把握しました。企業レベルの分割が開示されていない場合は、企業財務インテリジェンスおよび輸出入貨物レベルのデータベースを提供する有料サブスクリプションを使用して、地域需要パターンを検証しました。これらのデスクソースは網羅的なものではなく、データ収集、前提条件の検証、および定義の明確化のために他の多くの公開文書も使用されました。
一次インタビューおよびサーベイ
一次インタビューおよびサーベイは、購買担当者が実際にパワーマネジメントシステムとして調達するものと、システムの複雑さに応じた価格変動を確認するために使用されました。APAC、EMEA、およびアメリカ大陸にわたるOEM、ディストリビューター、EPCおよびインテグレーションパートナー、ならにエンドユーザーの電気チームと対話し、典型的なプロジェクト規模、更新サイクル、およびモニタリング・コントロールモジュールのアタッチ率に関するギャップを埋めることができました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | CXO:15% | APAC:43% |
| ミドルティア:56% | 機能・ユニットリーダー:31% | EMEA:34% |
| スモールプレイヤー:15% | マネージャー:54% | アメリカ大陸:23% |
市場規模算定と予測
規模算定はトップダウンおよびボトムアップのロジックを用いて構築されました。まず電気インフラ活動をパワーマネジメントシステムの採用に結びつけることで需要プールを再構築し、次にサプライヤーおよびチャネルとの会話から得たサンプル価格と数量を用いた選択的なボトムアップ検証によって合計値を裏付けました。
モデルの主要入力には、産業用電力消費の成長、グリッドおよび施設アップグレードに関連する設備投資シグナル、データセンターおよびクリティカル施設における設置ベースの拡大、コントーラーおよび保護モジュールの典型的な更新サイクル、ならびにアプリケーションの複雑さ別の平均システム価値(例えば、海洋負荷分担システムは基本的な施設電力制御とは異なる価格設定になる傾向がある)などの指標が含まれました。国別のデータ系列が不完全な場合は、地域アナログを使用し、インタビューフィードバックで調整することで、ギャップ処理の追跡可能性を維持しました。
予測については、電化ペース、効率コンプライアンス要件、およびプロジェクトパイプラインのタイミングに関する専門家の見解を基軸としたシナリオ分析を適用し、非現実的な段階的変化を避けるために最近の過去の成長と照合しました。
データ検証と更新サイクル
合計値が実際の採用シグナルと一致するよう、複数のパスで出力を確認しました。サイトあたりおよび設置容量あたりの推定支出を独立した指標と比較し、大きな乖離については価格、更新サイクル、地域ミックスなどの基礎的な前提条件に遡ってレビューしました。
承認前に、アナリストは地域間の整合性チェックを実施し、たな契約サイクル、規制変更、または急激なマクロシフトが需要を動かす可能性がある場合にはインタビュー対象者に再連絡します。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、その後最終的な納品前レビューが実施されることで、クライアントは最新の更新されたビューを受け取ることができます。
Mordor Intelligenceのグローバルパワーマネジメントシステム市場規模と他の公表推計値との比較
パワーマネジメントシステムの公表市場規模は、同じ対象を扱っているように見えても大きく乖離することがあります。これは、カウントされる製品スコープと基準年のタイミングが調査ごとに異なることが多いためです。また、各出版社がシステムレベルの価格設定、地域ミックス、およびプロジェクトベースの収益を出荷時、試運転時、または契約締結時のいずれで認識するかによっても差異が生じます。
主なギャップは、隣接する開閉装置、基本的な電力監視、およびエネルギー管理ソフトウェアが同一のカテゴリに含まれるかどうかに起因しており、Mordor Intelligenceは電力フローを直接制御・保護するパワーマネジメントハードウェアおよび統合システムの収益のみをカウントしています。もう一つの要因はASPの推移であり、一部の推計では全用途に単一の混合平均価格を適用する一方、他の推計では高付加価値の海洋およびクリティカル施設システムをより単純な産業用設備から分離しており、通貨換算のタイミングがさらに差異を拡大させる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 76.1 ビリオン 米ドル(2026年) | |
| グローバル産業出版社A | 78.1 ビリオン 米ドル(2025年) | 異なる基準年とより広い需要ウィンドウを使用しており、プロジェクト収益認識を契約タイミングに近い形で扱うことが多く、これにより初期年度の値が高くなる可能性があります。 |
| リサーチプラットフォームB | 130.0 ビリオン 米ドル(2023年) | より広範なエレクトロニクス指向のスコープと電力関連コンポーネント全体にわたる高レベルの集計を含んでいるようであり、これによりシステムレベルのパワーマネジメントソリュションを超えた収益プールが拡大しています。 |
この差異は主に、単一の成長前提によるものではなく、何がカウントされ、いつカウントされるかによって説明されます。スコープをシステムレベルの制御・保護機能に限定し、業界の回答者との会話を通じて価格と更新サイクルを確認することで、推計値は再現しやすく、観察可能な需要シグナルとの整合性が取りやすい状態を維持しています。


レポートで回答される主な質問
電力管理システム市場の現在の規模はどのくらいですか?
電力管理システム市場規模は2026年にUSD 76億1,000万を記録し、2031年までにUSD 106億2,000万に達すると予測されています。
最も急速に成長しているセグメントはどれですか?
データヒストリアン/高度アナリティクスは2031年にかけてCAGR 10.62%を記録すると予測されており、これは全コンポーネントカテゴリの中で最高の数値です。
データセンターが需要を牽引している理由は何ですか?
AIワークロードの増加によりラック密度が80〜100 kWまで上昇しており、高度なPMSプラットフォームのみが対応可能な複雑なエネルギー管理要件が生じています。
2031年までに最も増分収益を追加する地域はどこですか?
アジア太平洋地域は最高のCAGR 8.98%を記録すると予測されており、中国、インド、日本にわたる産業オートメーションと再生可能エネルギー義務化がその原動力となっています。
サプライチェーンの制約は市場にどのような影響を与えていますか?
最大130週に及ぶ変圧器のリードタイムと60〜80%の価格上昇がハードウェア設置を遅延させており、ソフトウェア中心の最適化への投資拡大を促しています。
ワイドバンドギャップ半導体はPMS導入においてどのような役割を果たしていますか?
SiCおよびGaNデバイスは変換効率を向上させ、次世代PMSアーキテクチャにシームレスに統合できるコンパクトで高温対応のパワーエレクトロニクスを実現します。
最終更新日:



