
オンラインイベントチケット市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 88.38 十億米ドル |
| 市場規模 (2031) | 105.17 十億米ドル |
| Growth Rate (2026 - 2031) | 3.55 % |
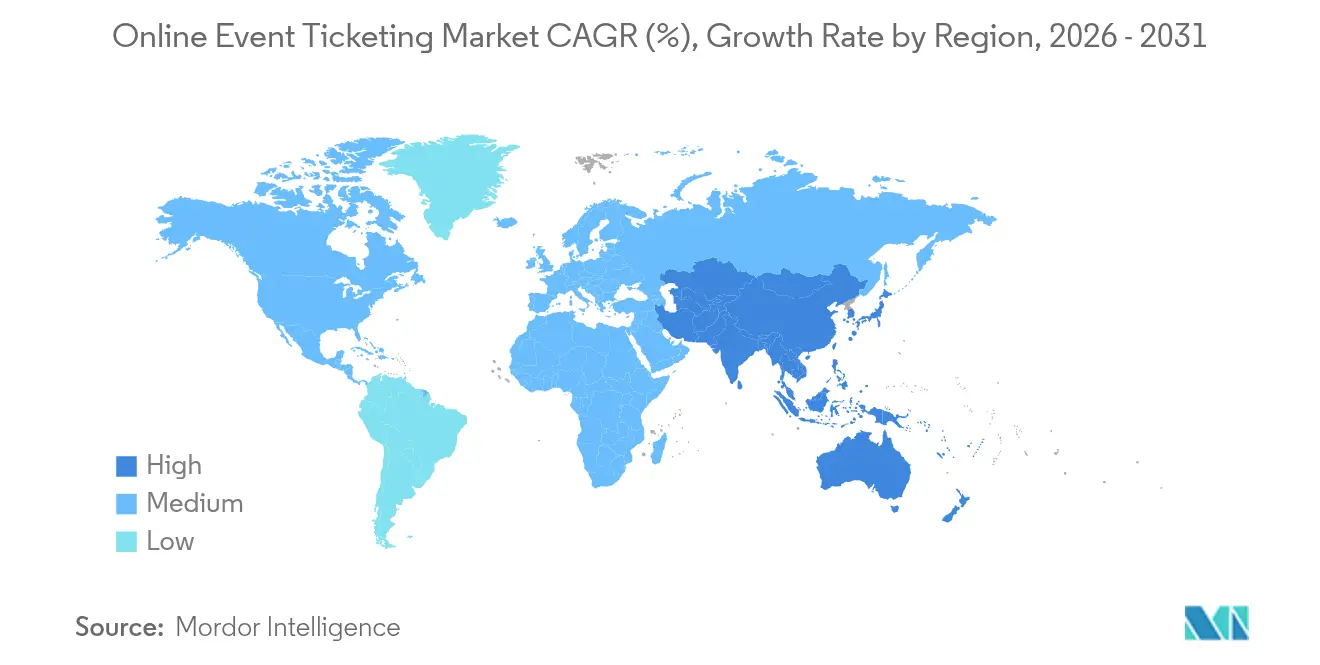
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
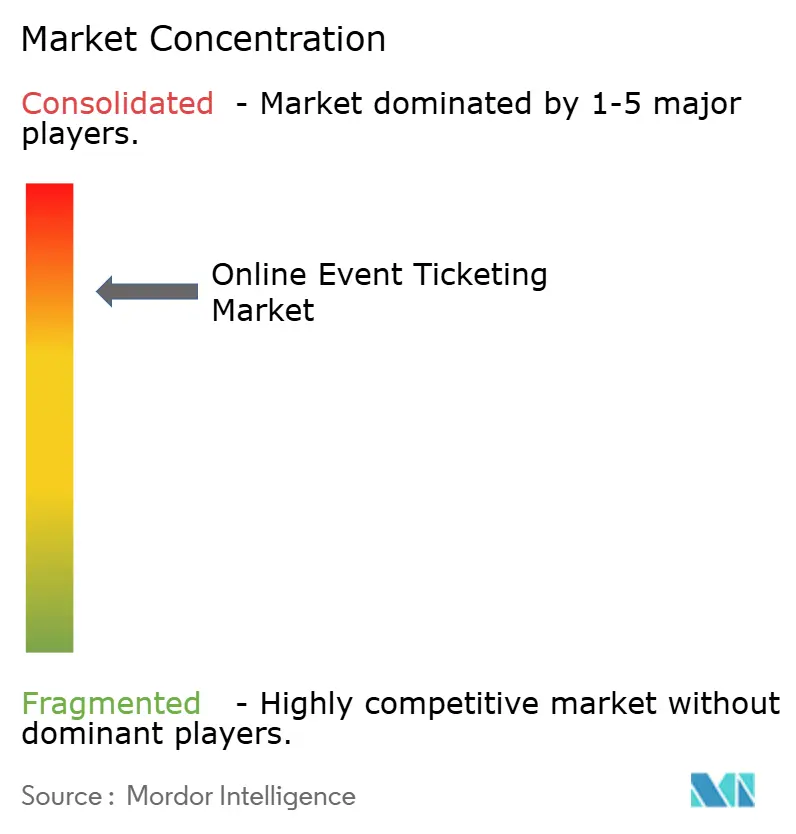
| 市場集中度 | 高 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオンラインイベントチケット市場分析
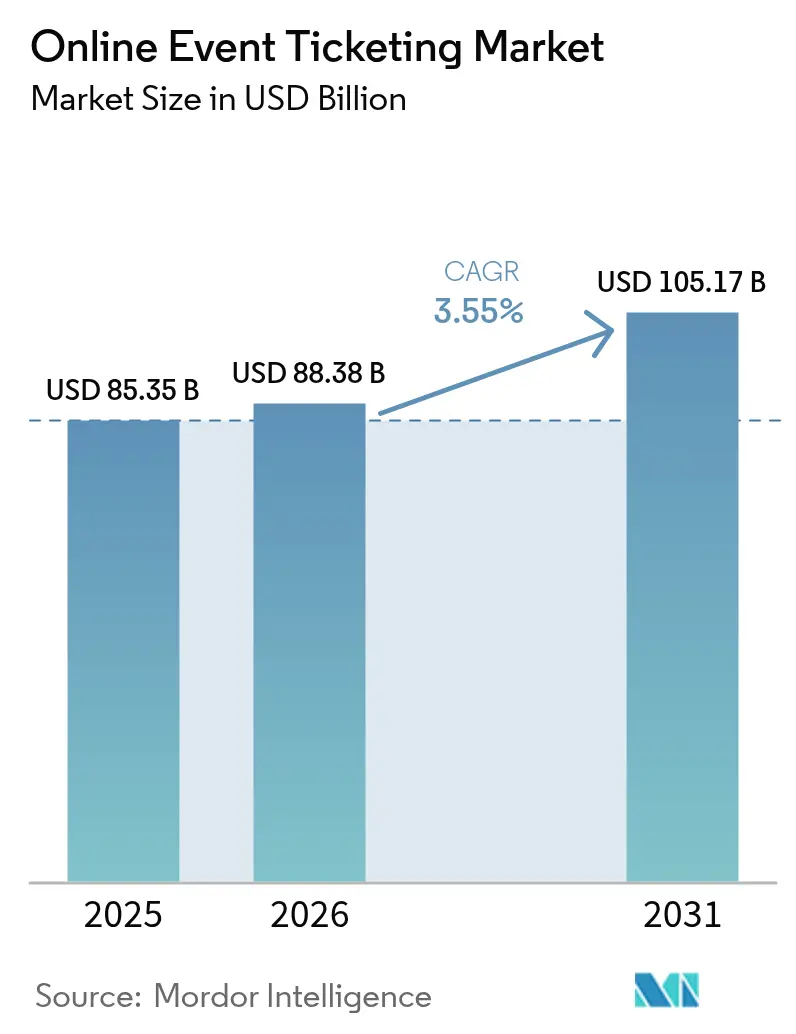
2026年のオンラインイベントチケット市場規模は888億3,800万米ドルと推定され、2025年の855億3,500万米ドルから成長し、2031年には1,051億7,000万米ドルに達すると予測されており、2026年〜2031年にかけてCAGR3.55%で拡大します。この成長は、モバイルファーストのショッピング、プレミアムアドオン、AIを活用した価格設定が収益の柱となるデジタルエコシステムの中で進行する一方、独占禁止法審査および手数料透明性義務がマージンの上昇を抑制しています。モバイルデバイスはすでに全取引の58.95%を占めており、そのCAGR4.65%は、5Gカバレッジ、デジタルウォレット、ソーシャルディスカバリーが摩擦のない購買体験を強化していることを示しています。音楽コンサートおよびフェスティバルはパンデミックによる混乱からの回復を果たし、現在2024年収益の36.73%を占めており、国際ツアーや没入型体験への支払い意欲の高いファン層に支えられています。北米は2024年シェア38.76%で最大の地域的存在感を維持していますが、アジア太平洋地域はスマートフォンの普及とリアルタイム決済インフラを背景にCAGR3.99%で最も速い成長軌道を描いています。SeatGeekや地域専門業者がAI価格設定、NFT認証、垂直統合型サービスを展開することで、Ticketmaster、CTS Eventim、StubHubが保持する既存優位性を侵食しつつあり、競争が激化しています。
主要レポートの要点
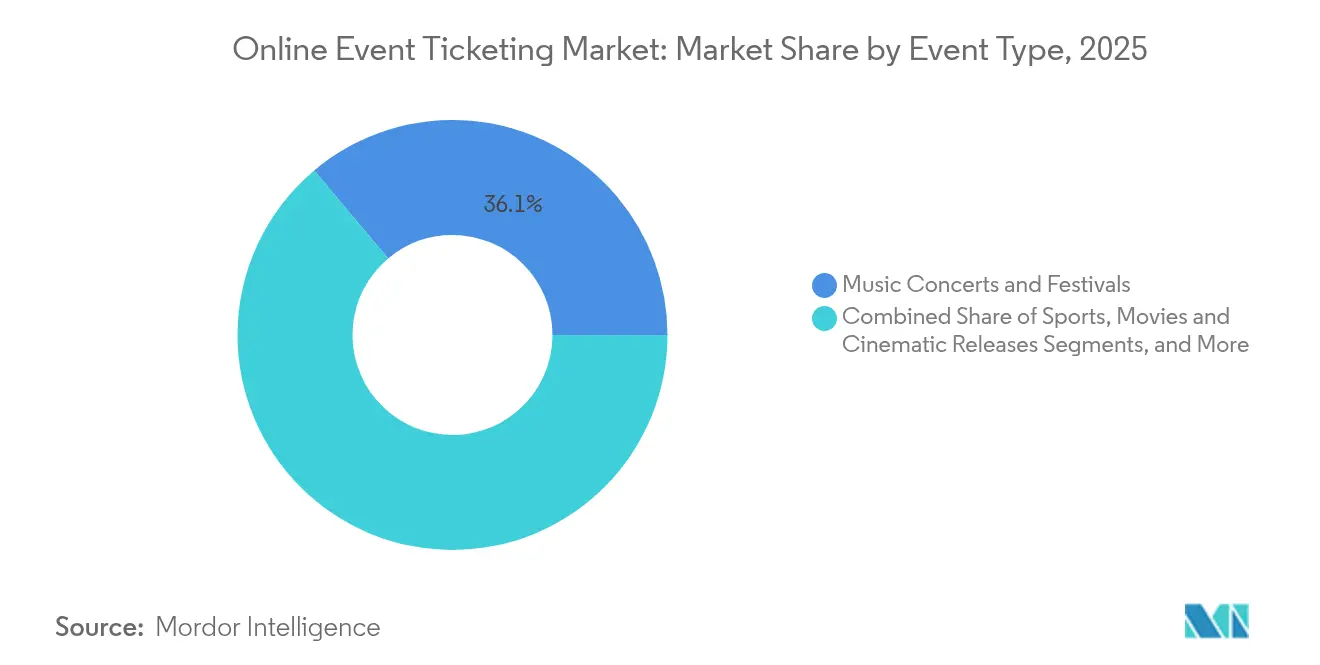
- イベントタイプ別では、音楽コンサートおよびフェスティバルが2025年のオンラインイベントチケット市場シェアの36.12%を占め、2031年にかけてCAGR3.92%で成長しています。
- プラットフォーム別では、モバイルチャネルが2025年のオンラインイベントチケット市場規模の58.40%を支配しており、CAGR4.42%での拡大が予測されています。
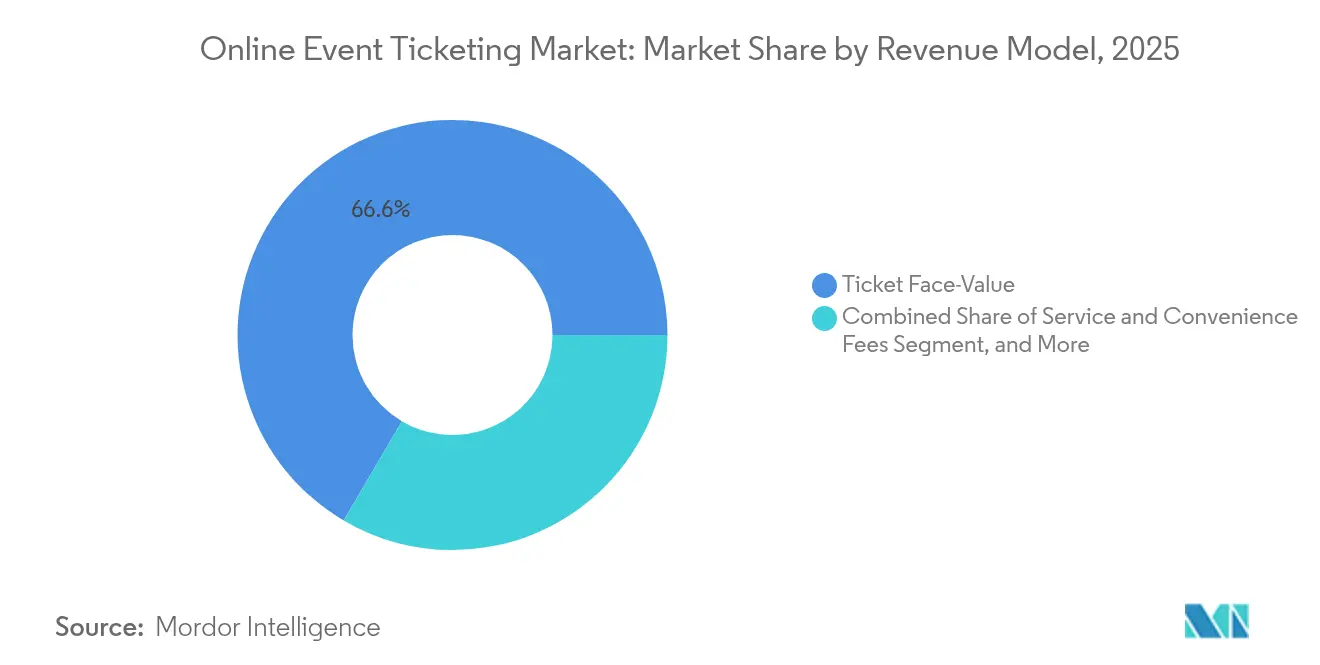
- 収益モデル別では、VIPおよびプレミアムパッケージが最速のCAGR4.51%を記録した一方、チケット額面価格ストリームはオンラインイベントチケット市場における2025年収益の66.55%を維持しています。
- エンドユーザー別では、個人消費者が2025年需要の57.05%を占めており、法人およびMICEクライアントはオンラインイベントチケット市場においてCAGR4.25%で加速しています。
- 地域別では、アジア太平洋地域がオンラインイベントチケット市場においてCAGR3.84%で成長しており、北米は2025年シェア38.20%を維持しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高速モバイルインターネットおよび5G普及の拡大 | +1.2% | アジア太平洋地域およびラテンアメリカが先行するグローバル | 中期(2〜4年) |
| 新興経済圏におけるスマートフォン普及率の上昇 | +0.8% | アジア太平洋地域が中核、中東・アフリカおよびラテンアメリカへの波及 | 長期(4年以上) |
| COVID後のライブミュージックおよびスポーツメガイベントの成長 | +0.6% | グローバル、北米および欧州に集中 | 短期(2年以内) |
| ダイナミックおよびAI活用型価格設定による主催者ROIの向上 | +0.5% | 北米およびEU、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| ブロックチェーンベースのNFTチケットによるファンエンゲージメントの強化 | +0.4% | 北米および欧州での早期採用 | 長期(4年以上) |
| ハイブリッド従業員エンゲージメントイベントへの法人需要 | +0.3% | グローバル、先進市場で最も強い | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高速モバイルインターネットおよび5G普及の拡大
5Gネットワークの拡大により、リアルタイム入札、位置情報に基づく価格設定、即時確認が可能となり、ピーク販売期間中のコンバージョンが向上しています。手頃な価格の5G端末は、とりわけデスクトップを完全に飛び越えるユーザーが多い東南アジアにおいて、未開拓の消費者層を開拓しています。2024年のグローバル5G接続数は17億回線に達し、アジア太平洋地域が新規回線の61%を供給しています。[1]GSMA、「グローバル5G接続レポート2024」、gsma.com高速通信はリッチなマルチメディアリスティングをサポートし、ユーザーエンゲージメントを高めて衝動買いを促進します。イベント主催者はライブネットワークデータにAIエンジンを重ね合わせ、オーディエンスをマイクロセグメント化して座席価格を分単位で最適化しています。高帯域幅アクセスと柔軟な決済APIの連携はすでにカート放棄率を低下させ、プラットフォームROIを強化しています。
新興経済圏におけるスマートフォン普及率の上昇
生体認証セキュリティを内蔵した150米ドル未満のスマートフォンが、インド、インドネシア、ナイジェリアの初回購入者のモバイル決済を一般化しています。インドの統合決済インターフェース(UPI)だけで2025年3月に1,340億件、2,000億米ドル相当の送金が処理されており、モバイル決済の規模を裏付けています。[2]インド国家決済公社、「UPI取引統計2025年3月」、npci.org.inこのような普及度により、ユーザーはデスクトップでの閲覧ではなく、ワンタップのチケット購入とソーシャルメディアによる発見を期待するようになっています。地域のイベントプロモーターはこのモバイル優先性を活用し、コストのかかる物理的流通を省いてメッセージングスーパーアプリを通じて直接マーケティングを行っています。スマートフォンの波はこうして総アドレス可能市場を拡大させ、マイクロイベント、大学フェスティバル、地域スポーツを正式なチケット商取引へと取り込んでいます。
COVID後のライブミュージックおよびスポーツメガイベントの成長
共有体験への抑圧された需要が、より長い予約期間と高い価格上限を強いています。MLBロンドンシリーズは平均55,000人の来場者を集め、2024年に英国でのソーシャルエンゲージメントを133%増加させました。Kポップアーティストによる国際ツアー、F1グランプリの開催地ローテーション、グローバルeスポーツ決勝も同様のクロスボーダーテンプレートに従っています。プラットフォームは今や複数通貨でのチェックアウト、税務コンプライアンス、現地語サポートに対応する必要があります。企業はホスピタリティスイート内にエンターテインメントアクセスを組み込んでクライアントとの関係を深め、チケット平均支出額をさらに引き上げています。その結果、マクロ環境が軟化しても全体的なオンラインイベントチケット市場の成長を支える強靭な需要曲線が生まれています。
ダイナミックおよびAI活用型価格設定による主催者ROIの向上
機械学習モデルがソーシャルの話題、二次市場のリスティング、会場稼働率データを取り込み、数秒ごとに額面価格を更新しています。Live NationのPremiumスイートはVIPティアのベース入場料に対して300〜500%のアップリフトを記録しています。[3]Live Nation Entertainment、「プレミアムサービス概要」、livenation.com中小規模の会場は社内データチームなしにこの高度化を再現するために既製のSaaSツールを調達し、収益最適化を民主化しています。ダイナミックな価格帯は一次販売と二次販売の価格差を縮小することでスキャルパーによる裁定を抑制します。より良い稼働率は主催者のグロスマージンを支え、ニッチなデビューイベントへのリスクテイクを促進し、オンラインイベントチケット市場全体での消費者の選択肢を広げています。
抑制要因のインパクト分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 独占禁止法および手数料透明性審査の強化 | -0.7% | 北米およびEU、グローバルに拡大 | 短期(2年以内) |
| サイバー詐欺およびボットによる転売活動 | -0.4% | グローバル、高価値市場に集中 | 中期(2〜4年) |
| 新規参入者を制限する会場独占条項 | -0.3% | 北米および欧州、一部アジア太平洋市場 | 中期(2〜4年) |
| マクロショックによるイベントカレンダーの不安定化 | -0.2% | グローバル、新興市場が最も脆弱 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
独占禁止法および手数料透明性審査の強化
2025年5月施行の米国連邦取引委員会(FTC)ジャンク手数料規則は、すべてのチケット料金の事前開示を義務付け、サプライズ追加料金から得られていた収益を消滅させます。[4]米国連邦取引委員会、「FTCジャンク手数料規則の施行」、ftc.gov並行して米国司法省(DOJ)訴訟がLive Nationの独占契約に異議を唱え、英国規制当局は二次市場のマークアップ慣行を調査しています。コンプライアンスには請求書の刷新、ユーザーインターフェースの再設計、法律顧問が必要となり、価格上限が固まる中でオーバーヘッドが膨らんでいます。中小規模の事業者は当初競争上の余裕を得ますが、法的な曖昧さは依然として新規参入を抑制しており、短期的にはオンラインイベントチケット市場全体の拡大を抑えています。
サイバー詐欺およびボットによる転売活動
自動化スクリプトが数秒以内にチケットブロック全体を消化し、後に大幅なプレミアム価格で再出品することで消費者の信頼を損なっています。プラットフォームはキャプチャ、デバイスフィンガープリンティング、AIによる異常検知で対抗していますが、これらはすべて直接的な収益オフセットなしにインフラ支出を増加させます。ボットによる売り切れに苦しんだユーザーは将来の購入を遅らせ、販売サイクルを長引かせます。規制上の立場は分かれており、米国のBOTS法は罰金を課す一方、アジア太平洋地域の複数の国は業界の自主規制を重視しており、多国籍コンプライアンスを複雑にしています。このため、認証技術が成熟するまで、継続的な詐欺リスクはオンラインイベントチケット市場のCAGRからポイントを差し引き続けます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
イベントタイプ別:
音楽が成長軌道を主導音楽コンサートおよびフェスティバルは2025年収益の36.12%を支配し、オンラインイベントチケット市場規模の中で最大のシェアを占めており、2031年にかけてCAGR3.92%で上昇すると予測されています。シーズンチケットスポーツは忠実なファン基盤を維持していますが、アリーナの収容能力上限が販売量の増加を抑制しています。プレミアムシネマフォーマットはストリーミングに対する差別化を提供していますが、依然としてニッチにとどまっています。コメディ、演劇、eスポーツは総体的に人口統計的リーチを広げ、平日の座席稼働率を押し上げています。
持続的なファンの需要がショー開催数ヶ月前からのプレセールを後押しし、主催者のキャッシュフローを支援しています。18〜34歳の若年層はライブアクトに平均70米ドル多く支払い、年長の観客より1.4倍頻繁に参加しています。バックステージへの仮想アクセスやNFTコレクティブルをセットにしたハイブリッドバンドルが収益をさらに押し上げています。その結果、新ジャンルが増分的な需要を育む中でも、オンラインイベントチケット市場の需要は音楽に集中しています。


プラットフォーム別:
モバイルの優位性が加速モバイルデバイスは2025年取引の58.40%を占め、オンラインイベントチケット市場規模の中で支配的なチャネルとなっており、2031年にかけてCAGR4.42%で上昇すると予測されています。Z世代が指紋認証とインスタントウォレット払いを可能にするアプリを好むため、デスクトップの利用は縮小しています。NetflixやApple TVの予告編内に登場するスマートテレビのチケット購入ボタンは、オムニチャネル収束の実例を示しています。
リアルタイム在庫アラート、ソーシャルメディアリファーラル、ジオフェンスによる割引がモバイルのエンゲージメント優位性をもたらしています。Apple ウォレットの会場マップからロイヤルティスタンプまでの豊富なパス機能が入場フローとイベント後のアップセリングを改善しています。BNPL(後払い)とクリプト受け入れと組み合わさることで、モバイルチャネルは新たなコホートを取り込み、オンラインイベントチケット市場全体での戦略的中枢としての地位を固めています。
収益モデル別:
プレミアム体験がマージンを牽引チケット額面価格は依然として2025年収益の66.55%を占めていますが、消費者が独占性のために上位商品を選ぶ中でVIPバンドルは最速のCAGR4.51%を示しています。透明な手数料規則が利便性手数料による収益化を圧迫しており、プラットフォームはアーティストとのミートアンドグリートや高級シーティングなどの付加価値体験へと移行しています。
データ分析が過去の支出とソーシャルアフィニティを活用してオファーラダーをパーソナライズし、一人あたりの収益を最大化しています。スポンサーシップ連動パスはブランドをキュレートされたファン層と結びつけ、規制当局が求める価格透明性を維持しながら補完的収入を注入しています。この体験型マネタイズへの転換は、手数料上限にもかかわらず将来のオンラインイベントチケット市場の成長を支えています。
エンドユーザー別:
法人セグメントが加速個人消費者は2025年のチケット販売量の57.05%を生み出しましたが、法人およびMICE需要はより強いCAGR4.25%の見通しを示しています。ハイブリッドワークが雇用主にライブイベントを通じた企業文化の醸成を促し、プレミアム価格でのブロック購入を推進しています。主催者は予測可能なリードタイムと高い平均注文額の恩恵を受け、収益の変動を平準化しています。
一括購入はまた、部門別の好みのジャンルなどのデータインサイトをもたらし、クロスセルの機会を生み出しています。フェスティバルが企業向け直接ポータルを提供するという仲介排除のトレンドにより、総合ブローカーへの依存が軽減されています。その結果、B2Bからの資金流入が消費者サイクルのバランスをとるより多角化されたオンラインイベントチケット市場が生まれています。
地域分析
北米オンラインイベントチケッティング市場
北米は2025年の世界収益の38.20%を占め、密度の高い会場ネットワークと高い可処分所得に支えられている。しかし、市場の飽和と独占禁止法に基づく調査が上昇余地を制限しており、プラットフォームは純粋な取引量よりもイヤルティエコシステムの革新へと方向転換を迫られている。対面コンサートとバーチャルストリーミングを組み合わせたハイブリッド型企業イベントが普及し、規制上の摩擦にもかかわらずチケット需要を持続させている。
アジア太平洋オンラインイベントチケッティング市場
アジア太平洋地域は、インド、インドネシア、タイにおけるスマートフォン普及率が80%を超えることを背景に、最も高い3.84%のCAGRを記録している。UPIだけで2025年3月の決済額が2,000億米ドルに達しており、デジタルウォレットの成熟度を示している。中国のスーパーアプリはコンテンツ発見、チャット、決済を統合し、欧米の競合他社が追随しようとする体験型のベンチマークを確立している。中間層の所得上昇と、インドネシアのMotoGPなどスポーツツーリズムへの政府投資が、チケット在庫の供給を拡大している。
欧州・南米・中東オンラインイベントチケッティング市場
欧州は文化観光とフェスティバルの多様性により、緩やかな成長を維持している。しかし、各国が消費者保護および手数料開示に関する規制を強化するにつれ、コンプライアンスコストが上昇している。ブレグジット後の摩擦により、英国とEU間のクロスセールスにおける外国為替および決済の複雑性が増している。ブラジルやサウジアラビアなどの新興地域は、安定したマクロ経済環境とブロードバンド・交通インフラへの継続的な投資を前提として、上昇余地を提供している。

規制環境
規制は料金の透明性と競争政策にますます重点を置き、プラットフォームが価格を表示し、サービス料金を構成する方法を形作っている。米国では、連邦取引委員会が隠れ料金規制の一環として、ライブイベントチケット販売における総額表示方式を最終決定した(レポートの文脈によると2024年12月に発行され、2025年5月に施行)。一方、米国司法省と複数の州司法長官は2024年5月以降、Live Nation EntertainmentおよびTicketmasterに対する独占禁止法訴訟を進めており、会場独占契約や抱き合わせ販売慣行は依然として厳しい監視の対象となっている。
米国外でも、消費者保護および二次市場での行動に関する取り締まりが強化されている。英国競争市場庁は2025年9月、Ticketmasterからより明確な価格開示とラベリングに関する誓約を取得した。また、カナダでは州レベルの規制が追加され、ケベック州は2026年6月に法案第10号に同意し、チケット転売やオンライン定期購入更新の一部における不正行為に対処することとなった(施行は2026年後半)。独占禁止法対応と価格開示義務は相まって、チケット販売事業者やマーケットプレイスに対し、決済フローの再設計、料金表示の更新、そして各地域における虚偽の転売リスティング防止策の強化を促している。
競争環境
市場集中度は高い:Ticketmasterの垂直統合型モデルが主要会場とプロモーションを確保し、データシナジーと交渉力を実現しています。米国司法省訴訟と英国競争・市場庁の調査により事業売却やオープンアクセスが義務付けられる可能性があり、競争の構図が再編されるかもしれません。SeatGeekはディールスコアアルゴリズムを活用して価値を順位付けし、NFLチームやバークレイズセンターとの契約を獲得しています。StubHubの2025年3月のS-1提出によるニューヨーク証券取引所への再上場申請は、手数料規制にもかかわらず二次市場への投資家の注目を再燃させています。
地域参入者は専門化に注力しており、韓国のインターパークはKポップに卓越し、ブラジルのイベンティムラテンアメリカは国内の制約を回避するために決済と不正防止ツールを現地化しています。統合は続いており、ヴィクトリーライブはロジティックスを買収してチケットと会場ソフトウェアを融合させ、ゾマートはペイトムのチケット部門を2億4,400万米ドルで買収してエンターテインメントをライフスタイルスーパーアプリに組み込みました。AI価格設定、NFTパス、生体認証による入場という技術的差別化が、規制コストの負担が増大する中で次世代の優位性を定義しています。
今後を見据えると、強固なコンプライアンスアーキテクチャ、マルチチャネルエンゲージメント、プレミアム体験設計を備えたプラットフォームは、表面上の手数料が縮小しても価格決定力を維持するでしょう。対照的に、断片化した新規参入者はサイバーセキュリティ投資の増大と顧客獲得コストの上昇の中でマージン侵食のリスクにさらされます。全体として、オンラインイベントチケット市場は規模と革新の融合を重視する傾向があります。
オンラインイベントチケット業界リーダー
Bigtree Entertainment Pvt. Ltd
Zoonga
Ticketmaster Entertainment LLC (Live Nation Entertainment Inc.)
Eventbrite Inc.
SeatGeek Inc.
- *免責事項:主要選手の並び順不同
オンラインイベントチケッティング市場
- Ticketmaster Entertainment LLC (Live Nation Entertainment Inc.)
- Eventbrite Inc.
- Zoonga
- SeatGeek Inc.
- StubHub Holdings Ltd.
- Viagogo Entertainment Inc.
- Bigtree Entertainment Pvt. Ltd
- TickPick LLC
- AXS (Ticketing)
- CTS Eventim AG and Co. KGaA
- See Tickets (Vivendi)
- TEG Ticketek Pty Ltd
- Vivid Seats Inc.
- Fandango Media LLC
- TicketSpice
- Ticket Tailor
- Cvent Holding Corp.
- Hopin / RingCentral Events
- Oveit (NFT ticketing)
- Tixr Inc.
- Humanitix Ltd.
- ShowClix (Leap Event Technology)

市場機会と将来展望
ウォレットベースおよび対話型の発見手段が購入への直接的な経路となりつつあり、エンターテインメントの発見、本人確認、決済を一つの流れで結び付けられるプラットフォームに新たな余地が生まれている。Ticketmasterは2026年6月、EMEA地域でインタラクティブなGoogle Walletパスを展開し(グラスゴーのOVO Hydroを皮切りに)、リアルタイム更新機能とパス内エンゲージメントを追加した。一方SeatGeekは2026年2月のSpotify連携と2026年3月のChatGPT内での提供開始により、従来の検索を超えた発見手段を拡大した。これらの動きは、特にアプリとモバイルウェブが取引の大半を占める市場において、流通パートナーシップとAPI主導の在庫アクセスを競争上のレバーとして強化している。
ドリップ価格設定や転売の上乗せ料金に対する規制圧力は、会場や主催者向けにプラットフォーム機能として提供できる、管理された転売、本人確認、コンプライアンスツールに関する製品機会も開いている。例えばTicketmasterは、CashorTradeとの連携(2026年4月)などを通じて定価転売オプションを拡大し、新たな本人確認紐付け型チケット販売の概念が市場に登場している。オープンディストリビューションの取り組みも進んでおり、TicketSocketが2026年7月にStubHubおよびviagogoとリスティングを連携させた例が挙げられる。レポートの文脈でアジア太平洋地域が最も成長の速い地域として特定されている中、リアルタイム決済、不正防止、コンプライアンスに準拠した料金表示に関するローカライゼーションは、グローバル大手企業と地域特化型企業双方にとって実践的な余地として残っている。
Recent Industry Developments in オンラインイベントチケッティング市場
- 2026年7月:Ticketmasterは、アーティスト管理のウェイティングリストを通じてファンに遅延リリースのチケット在庫を提供するため、Seatedと提携した。この動きは、需要の高いショーにおける持続的な課題に対応し、直前の保留分を検証済みファンへの販売に転換し、広範な二次市場リスティングに依存せずに一次市場での取り込みを改善することを目指している。
- 2026年5月:TicketmasterとSM Primeは、SM Ticketmasterを立ち上げ、Ticketmasterのフィリピン市場への参入をエンドツーエンドのチケット販売サービスとして実現した。これにより、モバイル優先市場における一次在庫のリーチが拡大し、現地の決済、不正防止、フルフィルメント能力に対する競争水準が高まった。
- 2024年6月:米国司法省と複数の州司法長官は、2024年5月の訴訟に続き、Live Nation EntertainmentおよびTicketmasterに対する独占禁止法審査を強化し、会場独占契約や統合されたプロモーション・チケット販売慣行に焦点を当て続けた。この対応により、主要プラットフォーム全体でのコンプライアンス投資の必要性が強化され、透明な価格設定とオープンディストリビューションの選択肢の商業的重要性が高まった。


オンラインイベントチケッティング市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法において、市場はコンシューマー向けイベントのためにオンラインチャネル(ウェブおよびモバイル予約フローを含む)を通じてイベントチケットを販売することで得られる収益として定義される。
対象範囲外:オフラインのボックスオフィスのみのチケット販売、会場入場管理ハードウェア、およびチケット販売を直接収益化しないチケット以外のイベントソフトウェアは、収益基盤から除外される。
セグメンテーション概要
- イベントタイプ別
- スポーツ
- 音楽コンサートおよびフェスティバル
- 映画・映像作品リリース
- その他のライブショー(コメディ、演劇、eスポーツ)
- プラットフォーム別
- モバイルデバイス(アプリおよびモバイルウェブ)
- デスクトップ/ラップトップ
- スマートテレビおよびOTTインターフェース
- 収益モデル別
- チケット額面価格
- サービス・利便性手数料
- VIPおよびプレミアムパッケージ
- スポンサーシップ連動パス
- エンドユーザー別
- 個人消費者
- 法人およびMICEクライアント
- イベント主催者およびプロモーター
- 地域別
- 北米
- 南米
- 欧州
- アジア太平洋
- 中東・アフリカ
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、明確な境界線を設定し、需要シグナルを年ごとに追跡するために使用された。当社は、国家統計局(家計消費およびデジタル商取引について)、通信規制当局およびITU方式の指標(インターネットおよびスマートフォン普及率について)、OECDおよび世界銀行(マクロベースラインについて)、およびサービス活動の代理指標を提供する国連貿易データベースなど、公的資料を活用した。イベントの活発さおよびチケット販売行動については、ライブエンターテインメント団体、スポーツリーグの観客動員リリース、会場運営者の最新情報など、団体および主催者の発行資料も確認した。
供給側では、年次報告書、決算説明会の記録、および投資家向け説明資料を用いて、主要プラットフォームおよびプロモーターの収益ロジック、料金取得率、主要地域展開を把握した。特許データベースは、決済、本人確認、モバイルチケット機能の方向性を理解するために調査され、これは現実的な平均販売価格および転換率の前提設定に役立った。公開情報が限られている場合には、企業財務およびインテリジェンス、ニュースおよび財務情報、グローバルな契約および入札に関する有料サブスクリプションも利用した。これらの資料は例示であり網羅的ではなく、調査全体を通じて入力の収集、検証、明確化のために追加の参照資料も使用された。
一次インタビューおよび調査
一次調査は、標準的なサービス料金、返金・チャージバックの影響、イベントカテゴリー別のチケット販売全体に占めるオンラインの割合など、実際にチケット販売収益を左右する要因を検証することに重点を置いた。当社は、成熟市場と急成長市場の両方について前提を検証できるよう、南北アメリカ、EMEA、APAC全域のプラットフォーム側リーダー、会場・プロモーターチーム、決済および不正防止関係者と対話を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップ層:31% | CXO:18% | APAC:42% |
| 中堅層:49% | 機能・部門責任者:27% | EMEA:32% |
| 小規模プレーヤー:20% | マネージャー:55% | 南北アメリカ:26% |
市場規模算定と予測
規模算定は、デジタル購買行動とイベント活動を基準とした需要プールの構築から始まり、その後オンラインチケット販売量に観察された料金・価格パターンを乗じることで収益を再構築する。実際には、まずトップダウン方式を用い、来場者数とイベントの頻度シグナル、オンラインチャネルの浸透率を、各地域における推定チケット取引数および価値に変換する。その後、大手プラットフォームの開示情報の限定的な集計、サンプル抽出したイベント価格、会場・プロモーターとのチャネル確認を用いた選択的なボトムアップ検証を行い、公開報告が不均一な部分について合計値を調整する。
モデルに実質的な影響を与える入力要素には、チケット販売対象イベントの数と来場強度、チケット購入におけるオンラインの割合(ウェブ対モバイルの行動)、主要イベントカテゴリー別の平均チケット価格の変動、サービス料金・利便性料金の範囲、混乱期における返金率が含まれる。直接的な取引数が入手できない場合は、大規模会場のイベント日当たりチケット数や発見から購入までの転換率の範囲など、インタビューで検証された代替比率によってギャップを処理する。
予測については、主に多変量回帰分析とシナリオ分析に依拠している。需要は単一の時系列トレンドではなく、マクロ要因とデジタル普及の組み合わせに反応するためである。主要な推進要因には、実質所得の成長、都市人口と観光の動向、スマートフォンおよびモバイル決済の普及、イベントカレンダーの正常化見通しが含まれる。専門家の意見は、各地域における料金上昇率およびオンライン普及率の前提を現実的に保つために活用されている。
データ検証と更新サイクル
検証は複数のチェックポイントを通じて行われ、合計値が実際のシグナルと結び付けられた状態を維持している。当社はモデルの出力結果を、開示されているチケット販売収益の範囲、主要イベントの来場パターン、オンライン購買行動における報告された変化など、独立した指標と比較し、想定範囲外となる変動要因を調査する。異常が見られる場合、前提は再検討され、その要因が対象範囲、通貨のタイミング、あるいは実際の市場変化のいずれであるかを確認するための追加調査が行われる。
最終承認前には、モデルおよび前提が複数段階のアナリストレビューを経て、計算結果が再現可能かつ入力にまで追跡可能であることが確認される。レポートは毎年更新され、料金に影響する主要な政策変更、返金行動の段階的変化、大規模イベントのパイプライン中断など重要な事象が発生した場合には、中間的な更新が行われる。提供前には、最新の見解をクライアントに提供できるよう、新たなアナリストレビューが完了する。
Mordor Intelligenceによるグローバルオンラインイベントチケット販売市場の市場規模と他の公表推計値との比較
オンラインイベントチケット販売の公表市場規模は、トピック名が同じように見えても、基礎となる算定ルールが常に一致しているわけではないため、異なる場合がある。主な理由は、対象とするイベントの範囲、収益内における料金・税金の扱い、そして直近の検証済み年度からどこまで予測を延長しているかである。
開示されたプラットフォーム収益の記録、会場・プロモーターの予約パターン、および観察されたオンライン購買浸透率の検証から得られたエビデンスにより、Mordor Intelligenceは、より広範なライブイベント支出ではなく、チケット販売対象イベントに関して実際にオンラインで取引されたチケット販売収益に整合した数値を維持している。一部の推計がイベント管理ソフトウェア、二次転売経済、あるいは来場者数・チケット価格シグナルと整合していないオフラインからオンラインへの移行に関する前提など、隣接する項目を組み込んでいる場合にも差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | 88.38億米ドル(2026年) | |
| 業界プレスリリースA | 56.70億米ドル(2024年) | より早期の基準年を採用しており、収益がチケットの全額を含むのか、プラットフォーム料金のみなのか、あるいは税金を含むのかを明確に述べていないため、異なる基準に遡って計算した場合に合計値が大きく変動する可能性がある。 |
| 業界プレスリリースB | 58.73億米ドル(2023年) | ライブイベントの正常化前の年を基準としており、2032年までの積極的な成長経路を適用しているが、オンライン普及率、返金率、料金取得率が各地域でどのように検証されているかについては限られた可視性しかない。 |
公表された数値のばらつきは、主に選択された基準年と、チケット販売収益として何を計上するか(チケット総額対プラットフォームの収益化)に起因している。イベント来場強度、オンラインの割合、料金の範囲といった再現可能な検証事項に前提を結び付けることで、当社は推計の追跡可能性と計画への実用性を維持している。


レポートで回答されている主要な質問
2031年までのオンラインイベントチケット市場の予測規模は?
オンラインイベントチケット市場規模は2031年までに1,051億7,000万米ドルに達すると予測されています。
最も急速に拡大しているイベントカテゴリーは何ですか?
音楽コンサートおよびフェスティバルが2031年にかけてCAGR3.92%で成長を牽引しています。
アジア太平洋地域がチケットプラットフォームから注目される理由は何ですか?
80%を超えるスマートフォン普及率とUPIのような成熟したリアルタイム決済が、アジア太平洋地域を最速CAGR3.84%の地域へと押し上げています。
FTCジャンク手数料規則は価格設定にどのような影響を与えますか?
プラットフォームはすべての手数料を事前に開示しなければならず、隠れた手数料収入が圧縮され、付加価値のあるVIPバンドルへの移行が加速します。
チケット発行を再構築している技術は何ですか?
AIを活用したダイナミック価格設定、ブロックチェーンベースのNFTチケット、生体認証モバイルウォレットが購買を合理化し、不正防止を強化しています。
最終更新日:


