
Tamaño y Cuota del Mercado de END en Petróleo y Gas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.22 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.27 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.88 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de END en Petróleo y Gas por Mordor Intelligence
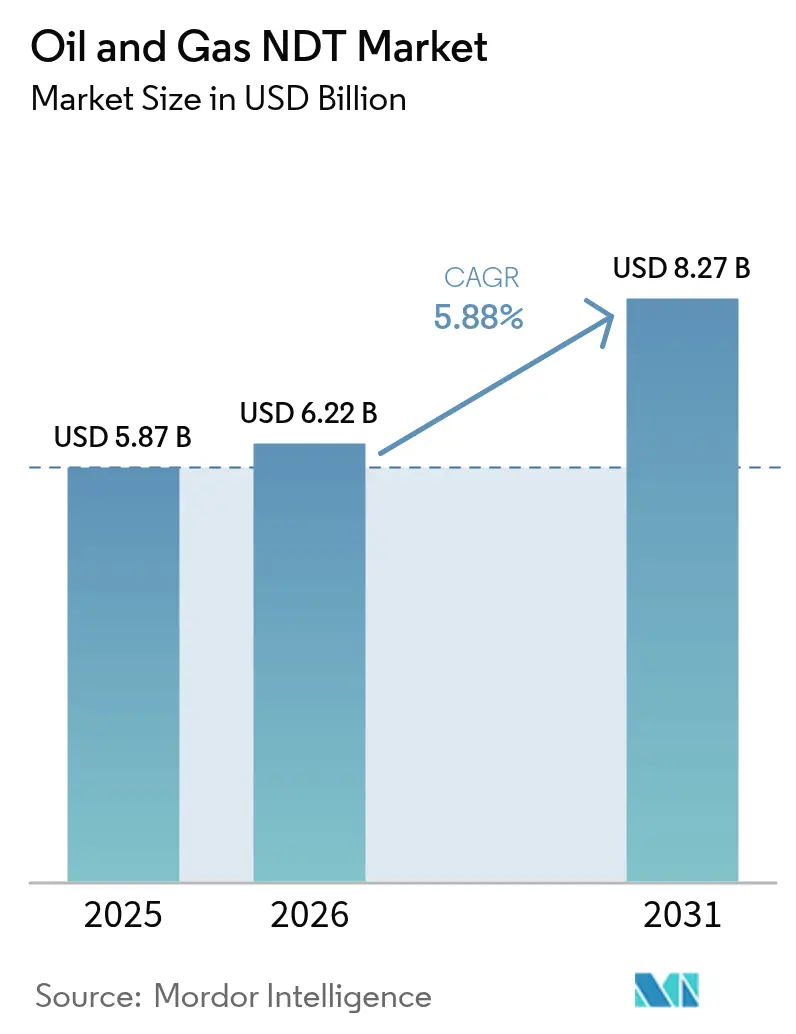
Se espera que el mercado de END en Petróleo y Gas crezca de USD 5,87 mil millones en 2025 a USD 6,22 mil millones en 2026, y se prevé que alcance USD 8,27 mil millones en 2031 a una CAGR del 5,88% durante 2026-2031. Esta expansión refleja el papel del sector en la salvaguarda de activos de exploración y producción, transporte y refinación, mientras los reguladores endurecen las normas de integridad y los operadores modernizan las tuberías envejecidas. Las plataformas de inspección digital, el aumento de la actividad en aguas profundas y los mandatos ambientales más estrictos están dirigiendo el capital hacia sistemas avanzados de ensayo ultrasónico, radiográfico y de tomografía computarizada. La consolidación entre los principales proveedores de servicios está redefiniendo los límites competitivos, y las propuestas de valor centradas en datos determinan actualmente la adjudicación de contratos. En paralelo, los programas de mantenimiento predictivo basados en análisis de IA están generando nuevas oportunidades de ingresos recurrentes, especialmente en los casos en que se acortan los intervalos de inspección.
Conclusiones Clave del Informe
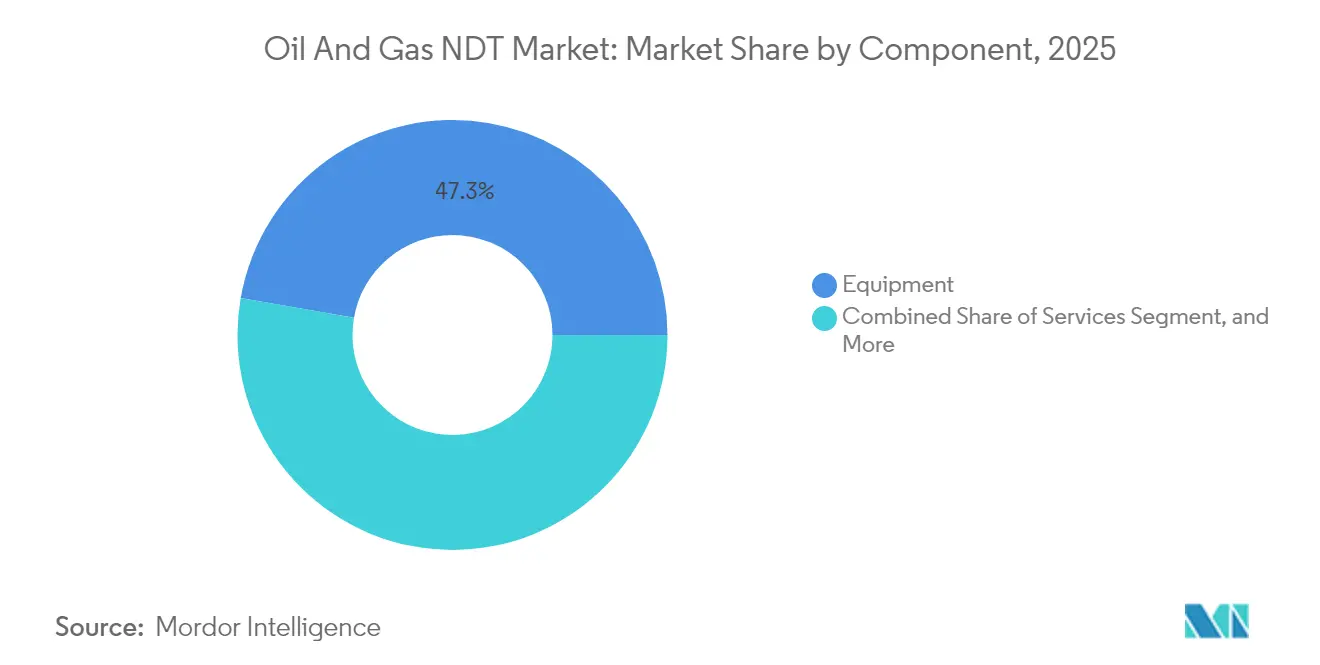
- Por componente, los equipos representaron el 47,25% de la cuota del mercado de END en Petróleo y Gas en 2025, mientras que se proyecta que los servicios registren una CAGR del 6,62% hasta 2031.
- Por método de prueba, se espera que el ensayo ultrasónico lidere el mercado de END en Petróleo y Gas con una cuota de ingresos del 33,20% en 2025, mientras que se prevé que la tomografía computarizada avance a una CAGR del 7,52% hasta 2031.
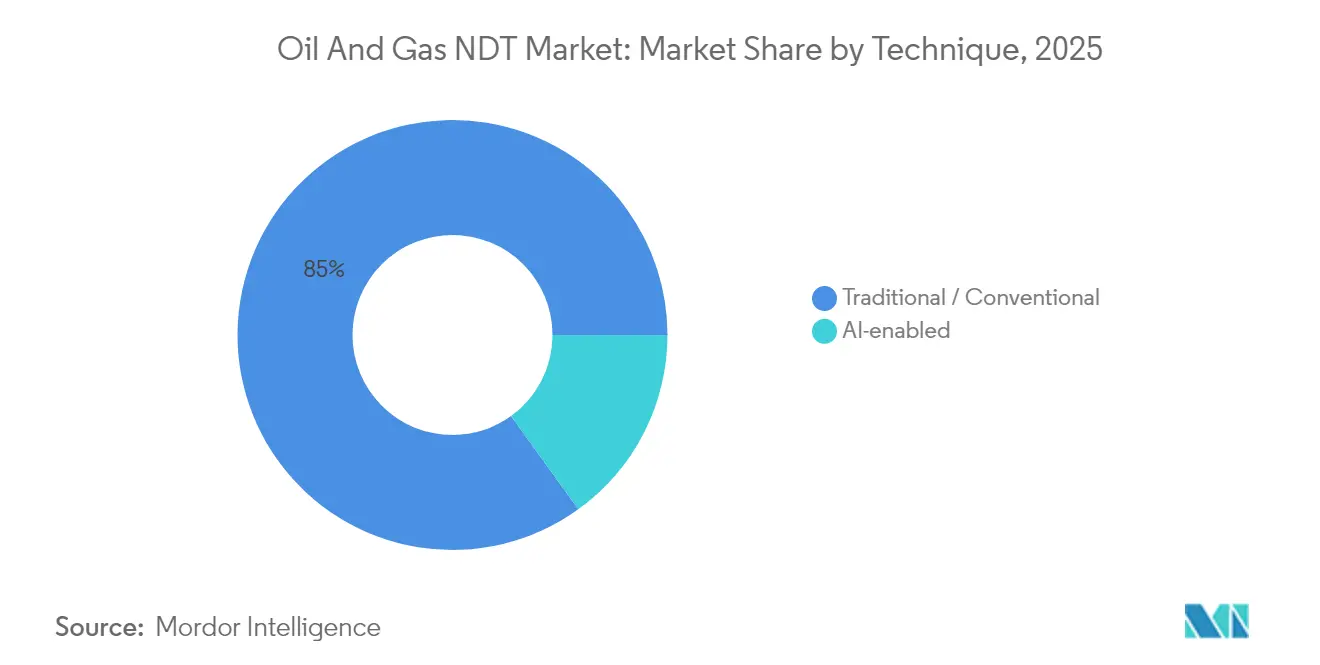
- Por técnica, las modalidades tradicionales representaron una cuota del 84,95% del tamaño del mercado de END en Petróleo y Gas en 2025; se espera que los enfoques habilitados con IA se expandan a una CAGR del 6,32% hasta 2031.
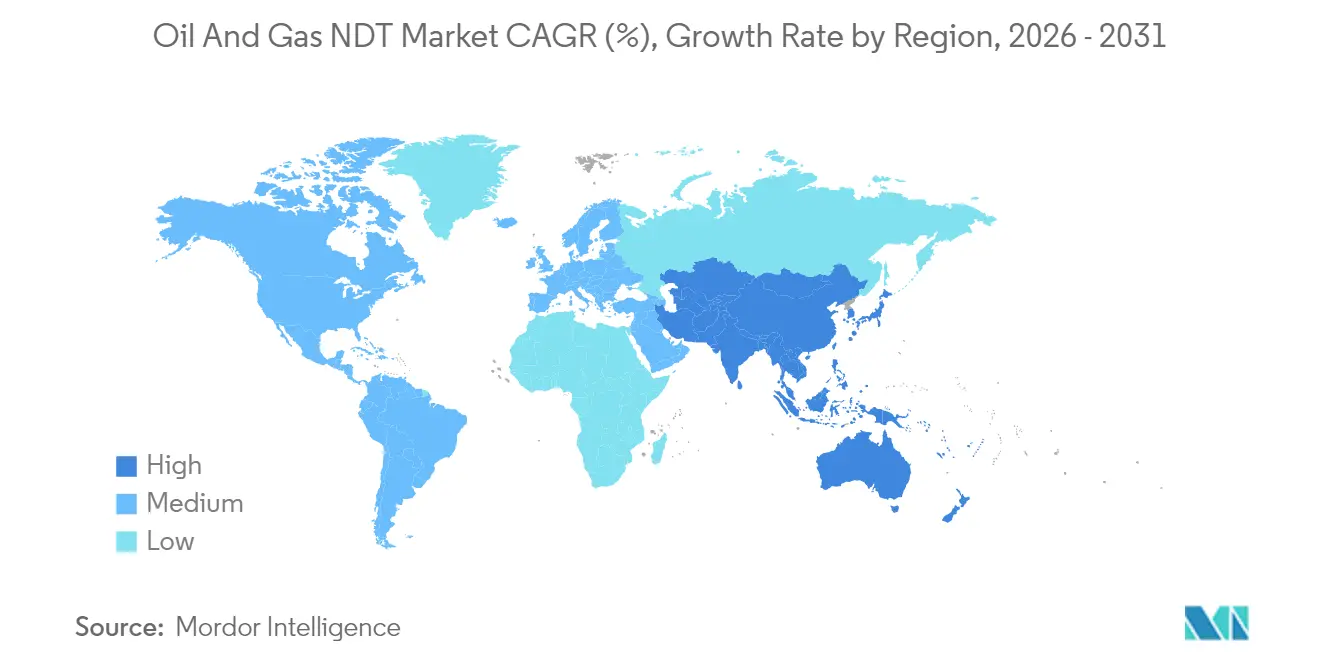
- Por geografía, América del Norte representó el 38,35% del tamaño del mercado de END en Petróleo y Gas en 2025, mientras que Oriente Medio está en camino de registrar la CAGR regional más rápida del 6,78% durante 2026-2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Digitalización de la gestión de integridad de activos en exploración y producción | +1.2% | Global, con adopción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Incremento de proyectos de exploración en aguas profundas y ultraprofundas | +0.8% | Regiones marítimas globales, particularmente el Golfo de México, el Mar del Norte y Brasil | Largo plazo (≥ 4 años) |
| Infraestructura de tuberías envejecida en campos maduros | +1.5% | América del Norte como núcleo, con extensión a Europa y campos maduros de Asia Pacífico | Corto plazo (≤ 2 años) |
| Intervalos de inspección periódica obligatoria endurecidos por los reguladores | +1.1% | América del Norte y la UE, con expansión a Oriente Medio y Asia Pacífico | Mediano plazo (2-4 años) |
| Adopción de ultrasonido de matriz en fase y tomografía computarizada avanzada | +0.9% | Global, con mayor penetración en América del Norte y Europa | Mediano plazo (2-4 años) |
| Integración de drones y robótica para la inspección en zonas peligrosas | +0.7% | Global, con adopción temprana en Oriente Medio y América del Norte en alta mar | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Digitalización de la Gestión de Integridad de Activos de Exploración y Producción Acelera la Transformación del END
Los motores de inteligencia artificial integrados en los flujos de trabajo de inspección ultrasónica y visual ahora reducen los tiempos del ciclo de interpretación hasta en un 90%.[1]Baker Hughes, "Cómo utilizar la IA para el reconocimiento asistido de defectos en ensayos visuales," bakerhughes.com Los operadores que adoptan análisis conectados a la nube obtienen clasificación de defectos en tiempo real y generación automatizada de informes que facilita el cumplimiento normativo. Los primeros despliegues, incluida la clasificación de soldaduras impulsada por IA que alcanza una precisión del 94%, demuestran resultados consistentes que abordan la escasez de mano de obra calificada. Los mismos algoritmos sustentan las rutinas de mantenimiento predictivo que trasladan las inspecciones de programas basados en calendario a activadores basados en riesgo, elevando el tiempo de actividad de los activos y reduciendo el gasto total en inspecciones. Los proveedores de equipos están incorporando cada vez más módulos de computación en el borde con sondas de matriz en fase, transformando el hardware en nodos de datos que alimentan gemelos digitales. A medida que los lagos de datos crecen, los contratos de servicio especifican cada vez más tarifas basadas en el rendimiento en lugar de tarifas por hora, recompensando a los proveedores que ofrecen mejoras de fiabilidad medibles.
Los Proyectos de Exploración en Aguas Profundas Impulsan Requisitos Avanzados de END
La instalación de sistemas de producción flotantes a profundidades superiores a 3.000 m estimula la demanda de escáneres de matriz en fase con calificación submarina capaces de detectar pérdida de pared de ±0,5 mm. Los instrumentos desplegados desde ROV eliminan la exposición de buzos al tiempo que reducen el tiempo de embarcación hasta en un 70%.[2]Deep Trekker, "Descubra cómo los ROV pueden ayudar con las inspecciones de energía en alta mar," deeptrekker.com Los nuevos paquetes de sensores combinan matrices de corrientes de Foucault con módulos de emisión acústica para inspeccionar puntos calientes de fatiga en los montantes catenarios sometidos a cargas dinámicas extremas. Los novedosos diagnósticos de memoria magnética, combinados con modelos de aprendizaje profundo, han alcanzado una precisión de validación del 95,4% en la clasificación de picaduras, pérdida por ranura y desgaste en el interior de los montantes.[3]Xiangyuan Liu y Jianchun Fan, "Investigación sobre tecnología de ensayo no destructivo para montantes de perforación basada en memoria magnética y aprendizaje profundo," Sustainability, doi.org Dados los mayores costos por barril, los operadores aceptan tarifas diarias premium para embarcaciones de inspección que proporcionan conjuntos de datos digitales completos durante una única movilización. Estos proyectos de alto valor aseguran acuerdos de servicio plurianuales, garantizando flujos de caja predecibles para los proveedores de soluciones de END en aguas profundas.
La Infraestructura de Tuberías Envejecida Crea una Demanda de Inspección Sostenida
Las tuberías tendidas antes de 1970 representan el 67% del kilometraje de transmisión de gas natural en Estados Unidos, lo que subraya la necesidad de evaluaciones periódicas de integridad. La Administración de Seguridad de Tuberías y Materiales Peligrosos (PHMSA) emitió subvenciones de modernización por USD 196 millones que financian la sustitución de redes de hierro fundido de alto riesgo. Los boletines consultivos ahora obligan a los operadores a localizar "puntos duros" en el acero de época, lo que impulsa la demanda de rastreadores ultrasónicos de alta resolución y pruebas de verificación metalúrgica. Los proveedores de servicios que fusionan datos históricos con programas modernos de reclasificación por imágenes aseguran compromisos recurrentes a medida que los clientes revisan evaluaciones más antiguas a la luz de modelos más nuevos que tienen en cuenta el crecimiento de los defectos.
El Cumplimiento Normativo Endurece los Requisitos de Inspección
La norma de detección de fugas de la PHMSA de 2025 exige una probabilidad de detección del 90% para fugas de metano de 10 kg/h en líneas de transmisión, lo que obliga efectivamente a realizar inspecciones más frecuentes y ventanas de reparación más estrictas. Los Sistemas de Gestión de Seguridad de Tuberías, que cubren casi el 85% del kilometraje en Estados Unidos, incorporan ciclos de mejora continua que institucionalizan el análisis de datos de END. En 2025, la agencia aceptó formalmente los sistemas aéreos no tripulados y el lidar satelital para las patrullas de servidumbre de paso, ampliando el conjunto de soluciones para los gestores de integridad. Este reglamento en evolución favorece a los proveedores certificados según las últimas normas de consenso y capaces de proporcionar registros digitales listos para auditoría.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad de los precios del crudo que limita los ciclos de CAPEX | -0.9% | Global, con mayor sensibilidad en las regiones de esquisto de América del Norte | Corto plazo (≤ 2 años) |
| Mano de obra calificada limitada para métodos avanzados de END | -0.7% | Global, particularmente agudo en mercados emergentes y técnicas especializadas | Mediano plazo (2-4 años) |
| Preocupaciones de seguridad de datos con análisis de END basados en la nube | -0.4% | Global, con mayor sensibilidad en industrias reguladas y contratos gubernamentales | Mediano plazo (2-4 años) |
| Alto costo inicial de los equipos avanzados | -0.6% | Global, con mayor impacto en operadores más pequeños y mercados emergentes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Volatilidad del Precio del Petróleo Limita la Demanda de Servicios
Una caída de dos dígitos en el precio del Brent a USD 66,65/bbl a principios de 2025 impulsó pronósticos de una caída del 20% en la actividad terrestre en Estados Unidos si el crudo cae por debajo de USD 60. Una caída de USD 5 históricamente reduce el gasto en esquisto en alrededor del 5%, lo que resulta en menos soldaduras, montantes y líneas de flujo que requieren inspección. Aunque los trabajos internacionales muestran menor sensibilidad, las empresas de servicios nacionales enfrentan reducciones en el número de taladros que comprimen la utilización y reducen las tarifas diarias. Simultáneamente, una ola de fusiones y adquisiciones valorada en USD 200 mil millones ha concentrado el poder de compra entre un menor número de grandes operadoras, lo que les permite negociar precios más ajustados y plazos de pago más largos. Aunque los proyectos de aguas profundas de alta especificación permanecen aislados, la actividad terrestre de ciclo corto muestra una elasticidad amplificada a las oscilaciones de precios.
Las Limitaciones de la Fuerza Laboral Desafían la Adopción de Tecnología
Las modalidades avanzadas como el ultrasonido de matriz en fase y la tomografía computarizada requieren inspectores que posean certificaciones multinivel de la Sociedad Americana para Ensayos No Destructivos (ASNT) y que tengan fluidez en análisis de datos. Una fuerza laboral envejecida y tuberías de formación limitadas mantienen elevadas las tasas de vacantes, lo que impulsa a los fabricantes de equipos a incorporar motores de IA que automatizan la interpretación de imágenes y la documentación.[4]Baker Hughes, "Liderando el cambio: preguntas y respuestas sobre el futuro de las imágenes," bakerhughes.com Los organismos de certificación han ampliado los cursos híbridos, aunque los puestos en alta mar aún exigen credenciales adicionales de supervivencia y acceso con cuerdas, lo que alarga los ciclos de incorporación. Las primas salariales más altas pueden inflar los presupuestos de los proyectos, mientras que la escasez de personal en los mercados emergentes puede retrasar la adopción de sistemas de vanguardia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
Los Servicios Impulsan el Impulso de la ExternalizaciónLos servicios captaron asignaciones presupuestarias crecientes a medida que los operadores pasaron de poseer equipos a adquirir resultados de inspección llave en mano. El tamaño del mercado de END en Petróleo y Gas vinculado a los servicios está en camino de lograr una CAGR del 6,62%, impulsado por la adopción de análisis de IA, robótica y alojamiento de datos de integridad, lo que favorece a los proveedores especializados sobre los equipos internos. Las cadenas de servicio globales agrupan equipos multidisciplinarios con paneles de control en la nube que reducen los costos administrativos internos y proporcionan informes normativos instantáneos.
Los equipos mantienen una cuota de ingresos sustancial del 47,25%, respaldada por el gasto de capital en matrices de matriz en fase, radiografía de alta velocidad y escáneres de TC compactos. Los proveedores diferencian el hardware a través de API abiertas que transmiten datos de inspección directamente a las plataformas de gestión de activos empresariales, ampliando los ingresos del ciclo de vida a través de software de mantenimiento predictivo y contratos de calibración.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Método de Prueba:
La Tomografía Computarizada Avanza en la Obtención de Imágenes de Alta ResoluciónEl ensayo ultrasónico sigue siendo el caballo de batalla, con el 33,20% de la cuota del mercado de END en Petróleo y Gas en 2025, gracias a su acceso por un solo lado y sus capacidades de penetración profunda. Las configuraciones de difracción por tiempo de vuelo y de matriz en fase ahora se montan en drones para bastidores de tuberías elevados y ROV para carretes submarinos. La tomografía computarizada, aunque incipiente, es el método de más rápido crecimiento, con una CAGR proyectada del 7,52%.
Estudios recientes confirmaron la capacidad de la TC para localizar la delaminación y la rotura de fibras en líneas de fibra de vidrio de 1.500 psi que el ultrasonido convencional puede pasar por alto. Los escáneres de TC portátiles, combinados con modos de exploración rápida, acortan los tiempos de adquisición, mejorando así la practicidad en campo. La radiografía sigue siendo útil para las soldaduras de paredes gruesas, mientras que las técnicas de partículas magnéticas y penetrante de colorante abordan las piezas forjadas ferromagnéticas y los defectos superficiales, respectivamente.
Por Técnica:
Los Flujos de Trabajo Habilitados con IA Ganan TerrenoLas técnicas tradicionales aún representan el 84,95% de los ingresos de 2025, lo que refleja una aceptación de décadas por parte de los reguladores y propietarios de activos. Sin embargo, se prevé que los flujos de trabajo de inspección habilitados con IA tengan una CAGR del 6,32%, ya que los algoritmos de aprendizaje automático automatizan las clasificaciones de soldaduras, el mapeo de la corrosión y la agrupación de anomalías.
Los primeros despliegues muestran reducciones del ciclo de elaboración de informes de extremo a extremo del 50-90%, liberando a los inspectores para que se concentren en la verificación en lugar de trabajar con datos brutos. Las arquitecturas en la nube permiten el entrenamiento de modelos a gran escala en diversas bibliotecas de defectos, mejorando continuamente la fidelidad de detección sin requerir cambios de hardware. En consecuencia, los proveedores posicionan los módulos de IA como complementos de suscripción, reformando las combinaciones de ingresos hacia flujos de software de mayor margen.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
Mercado de END para Petróleo y Gas en América del Norte
América del Norte representó el 38,35% del gasto mundial en 2025, impulsado por una red de tuberías de 2,6 millones de millas y los estrictos mandatos de la PHMSA que exigen frecuencias de inspección más rigurosas. Se espera que las recientes normativas sobre detección de fugas y evaluación de puntos duros garanticen un aumento en los volúmenes de licitación, mientras que los proyectos de reemplazo financiados con fondos públicos ampliarán el metraje direccionable. Los principales proveedores de servicios profundizan su escala mediante adquisiciones que integran laboratorios, equipos de campo y plataformas digitales, lo que permite soluciones integrales en las cuencas de esquisto y los campos de aguas profundas del Golfo de México.
Mercado de END para Petróleo y Gas en Oriente Medio
Oriente Medio registra la trayectoria más rápida, con una CAGR del 6,78%, a medida que las compañías petroleras nacionales actualizan sus programas de integridad en consonancia con los objetivos de diversificación de la Visión 2030. Las asociaciones ampliadas con Aramco y ADNOC priorizan el uso de robots rastreadores y herramientas de inspección en línea para tuberías previamente no inspeccionables, mientras que las políticas de contenido local impulsan el establecimiento de nuevos centros de formación para certificar a técnicos locales. Las condiciones desérticas de altas temperaturas fomentan las inspecciones remotas y autónomas, acelerando la adopción de drones y robots rastreadores equipados con cámaras panorámicas y sondas de matriz en fase.
Mercado de END para Petróleo y Gas en Europa, APAC, LATAM y África
Europa registra avances constantes vinculados a la renovación de activos maduros y a estrictos objetivos medioambientales. Los operadores renuevan la infraestructura del Mar del Norte con tecnologías avanzadas de mapeo de corrosión y recubrimiento de soldadura. Al mismo tiempo, las regulaciones de la UE sobre metano impulsan la demanda de detección de fugas de alta sensibilidad, combinando ultrasonidos convencionales con fuentes de datos satelitales. En la región de Asia-Pacífico, Australia y Japón se centran en extender la vida útil de los activos de gas al final de su ciclo de vida, mientras que India y el Sudeste Asiático desarrollan nueva capacidad de transporte intermedio, abriendo oportunidades duales para la radiografía en fase de construcción y el mapeo ultrasónico en fase operativa. En América Latina y África, la demanda de inspecciones sigue las campañas costa afuera en Brasil y Mozambique, aunque los ciclos de financiación siguen siendo más sensibles a la volatilidad de precios y a los cambios políticos.

Panorama regulatorio
El cumplimiento de la seguridad en tuberías y en instalaciones costa afuera sigue dependiendo de la incorporación de normas de consenso sobre END y materiales, y Estados Unidos ofrece señales claras y recientes mediante acciones del Federal Register. En abril de 2026, la PHMSA emitió normas finales directas que actualizan la incorporación por referencia de ediciones más recientes de normas utilizadas en los programas de integridad de tuberías, incluyendo NACE SP0502 (2025) para la evaluación directa de corrosión externa, ASME B31.4 (2022) para sistemas de transporte de tuberías de líquidos, y ASTM A333/A333M (2024) para tubos de acero de baja temperatura, que incluye requisitos de prueba eléctrica no destructiva.
La aceptación regulatoria de enfoques modernos de inspección y calificación también avanza. En abril de 2026, la PHMSA propuso eliminar una restricción que había limitado a los soldadores calificados mediante pruebas no destructivas para realizar ciertos trabajos de soldadura en estaciones de compresión, lo que indica una confianza más amplia en las vías de calificación basadas en END. Para los activos costa afuera, la Oficina de Seguridad y Cumplimiento Ambiental de EE. UU. (BSEE) publicó una norma final en junio de 2026 (vigente a partir del 10 de agosto de 2026) que incorpora normas actualizadas de medición de producción y seguridad para las operaciones en la Plataforma Continental Externa, reforzando la necesidad de registros de inspección auditables vinculados a normas reconocidas del sector como ASME BPVC Sección V (edición 2025) para el examen no destructivo.
Análisis de la cadena de valor
La cadena de valor de END en petróleo y gas comienza con insumos ascendentes (sondas ultrasónicas, fuentes y detectores de rayos X, sensores, acoplantes, películas y consumibles digitales, y componentes de software), seguidos de los fabricantes de equipos originales (OEM) que diseñan y fabrican equipos de inspección (sistemas ultrasónicos, radiográficos y de imagen) y plataformas robóticas o remotas. Los integradores y proveedores de servicios ofrecen luego la inspección en campo, la interpretación de datos, la generación de informes y la certificación. Las grandes empresas de TIC y las especializadas en END integran cada vez más la capacidad del equipo con plataformas digitales que gestionan los datos de inspección a lo largo del ciclo de vida del activo, alineando los resultados con las necesidades de gestión de la integridad del propietario-operador y las auditorías regulatorias.
En el segmento posterior, los usuarios finales incluyen operadores ascendentes, operadores de tuberías, terminales, refinerías e instalaciones de GNL, que contratan servicios de END durante la construcción (control y garantía de calidad de soldadura) y durante las operaciones (monitoreo de corrosión y soporte de aptitud para el servicio). Las principales limitaciones se centran en la disponibilidad de mano de obra calificada para métodos avanzados y el costo de tiempo de la interpretación manual de datos. Estas brechas se están abordando mediante la captura estandarizada de datos digitales y el uso de drones y vehículos robóticos rastreadores para activos peligrosos o de difícil acceso, desplazando el gasto hacia contratos de servicio integrados y flujos de trabajo recurrentes de análisis e informes.
Panorama Competitivo
El mercado de END en Petróleo y Gas exhibe una concentración moderada, con los cinco principales grupos captando aproximadamente el 50-60% de los ingresos globales. La adquisición de Applied Technical Services por parte de SGS por USD 1.325 millones amplió su presencia en América del Norte e integró los laboratorios de metalurgia con los equipos de inspección de campo. La adquisición planificada de Chart Industries por parte de Baker Hughes por USD 13.600 millones fortalece su amplitud de equipos, desde tanques criogénicos hasta compresores rotativos, e integra el software propietario InspectionWorks en una base instalada más amplia. Estos movimientos ilustran una carrera por agrupar hardware, servicios y análisis dentro de contratos únicos.
La tecnología sigue siendo el principal diferenciador. Waygate Technologies incorpora IA en los ensayos visuales, lo que permite la detección automatizada de grietas y la generación de informes en minutos en dispositivos portátiles. NDT Global utiliza constelaciones ultrasónicas para capturar métricas de corrosión de alta resolución en tuberías de hasta 56 pulgadas de diámetro, mientras que innovadores como INGU suministran esferas inteligentes del tamaño de una palma para redes de distribución de baja presión. Los proveedores capaces de integrar datos de inspección en pilas de planificación de recursos empresariales ganan fidelidad y desbloquean vías de venta adicional en análisis de datos y paneles de control de cumplimiento.
Los competidores regionales emplean estrategias de localización. Las empresas de servicios de Oriente Medio coinvierten con los fabricantes de equipos originales para establecer centros de reparación y academias de formación, garantizando así la confianza de los propietarios de activos y acortando los tiempos de entrega. Mandatos de localización similares en Brasil e India estimulan las empresas conjuntas que transfieren el conocimiento técnico de fabricación de matrices en fase. A medida que avanza la consolidación, los especialistas más pequeños se posicionan como expertos de nicho para reactores de alta temperatura o montantes flexibles submarinos, apostando por un profundo conocimiento del dominio que los grandes conglomerados pueden pasar por alto.
Líderes de la Industria de END en Petróleo y Gas
Baker Hughes Company
Mistras Group Inc.
SGS SA
Intertek Group plc
Applus Services SA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Mercado de END para Petróleo y Gas
- Baker Hughes Company
- Mistras Group Inc
- SGS S.A.
- Intertek Group plc
- Applus Services SA
- Bureau Veritas SA
- TÜV Rheinland AG
- ROSEN Group
- Oceaneering International Inc
- Eddyfi Technologies Inc
- TSC Subsea Ltd
- DNV AS
- Evident Corporation (Olympus)
- Zetec Inc
- Waygate Technologies
- YXLON International
- Magnaflux (Illinois Tool Works Inc)
- Sonatest Ltd
- FORCE Technology
- Innospection Ltd
- NDT Global GmbH and Co KG
- Acuren Inspection Inc
- Element Materials Technology Group
- TEAM Inc
- TÜV SÜD AG
Lea el análisis de las empresas de ensayos no destructivos para petróleo y gas

Oportunidades de mercado y perspectivas futuras
Un área clave de oportunidad sigue siendo la inspección de tuberías no inspeccionables mediante pigs y submarinas, donde la inspección en línea convencional se ve limitada por la geometría, las condiciones de flujo o las restricciones operativas. En abril de 2026, TSC Subsea y NDT Global describieron una campaña de inspección costa afuera que utiliza vehículos robóticos internos anclados con Tecnología de Resonancia Acústica (ART Scan) para capturar datos de espesor de pared en todo el perímetro sin limpieza ni modificación del activo, delineando una vía para trabajos de extensión de vida útil que combina la robótica con productos de datos de END de alta resolución.
Otra oportunidad es el cambio de las pruebas periódicas al monitoreo basado en condiciones, respaldado por flujos de datos de mayor frecuencia y una interpretación automatizada. Un artículo técnico-comercial de junio de 2026 describió pruebas ultrasónicas robóticas por matriz en fase con captura de matriz completa e imágenes mediante el método de enfoque total adaptativo para la inspección de soldaduras circulares costa afuera, lo que respalda un despliegue más amplio de imágenes UT avanzadas en entornos limitados. La estandarización de competencias también respalda la prestación de servicios escalables, con el trabajo del programa de Calificación por Sector de la Industria de Petróleo y Gas (ISQ) de ASNT en 2026 para desarrollar exámenes sobre pruebas de ondas guiadas en tubos y UT de soldadura estructural, alineando la calificación de la fuerza laboral con las técnicas más nuevas, lo que respalda la externalización por parte de operadores que necesitan un rendimiento consistente y auditable en distintas regiones y contratistas.
Recent Industry Developments in Mercado de END para Petróleo y Gas
- Mayo de 2026: Baker Hughes extendió y amplió su contrato integrado de construcción de pozos con Petrobras, que abarca trabajos en la cuenca de Santos, en Brasil. El alcance multiservicio refuerza los modelos de contratación de larga duración que incorporan sistemas avanzados de fondo de pozo y flujos de trabajo digitales, estrechando el vínculo entre la ejecución de la perforación y los datos de calidad de inspección a lo largo del ciclo de vida del activo.
- Abril de 2026: Baker Hughes celebró un acuerdo definitivo para vender su negocio de END Waygate Technologies a Hexagon por aproximadamente 1.45 mil millones de USD en una transacción totalmente en efectivo. El acuerdo transfiere una cartera importante que abarca inspección visual remota, ultrasonido, radiografía e imágenes a un propietario de plataformas de metrología y datos industriales, remodelando el posicionamiento competitivo de los ecosistemas conectados de hardware y software de END.
- Diciembre de 2025: Mistras Group obtuvo un contrato de servicios de END otorgado por Bechtel para el proyecto de terminal de GNL de Louisiana de Woodside, valorado en 17.5 mil millones de USD, en Sulphur, Luisiana. El alcance incluye RT, UT, MT, PT, PMI y pruebas de fugas, lo que subraya cómo las adjudicaciones de megaproyectos de construcción concentran la demanda en paquetes de servicio multimétodo orientados al cumplimiento normativo.


Mercado de END para Petróleo y Gas Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, dimensionamos los ingresos generados por las pruebas no destructivas realizadas en activos de petróleo y gas para detectar fallas, corrosión y riesgos de integridad sin dañar el activo. La cobertura abarca las actividades de inspección en campo y en taller utilizadas en operaciones ascendentes, intermedias y descendentes.
Exclusiones del alcance: excluimos las pruebas destructivas y el análisis metalúrgico realizado únicamente en laboratorio cuando no forma parte del flujo de trabajo de servicios de END o de inspección impulsada por equipos.
Descripción general de la segmentación
- Por Componente
- Equipos
- Software
- Servicios
- Consumibles
- Por Método de Prueba
- Ensayo Ultrasónico
- Ensayo Radiográfico
- Ensayo de Partículas Magnéticas
- Ensayo de Penetrante Líquido
- Ensayo de Inspección Visual
- Ensayo de Corrientes de Foucault
- Ensayo de Emisión Acústica
- Ensayo Termográfico / Infrarrojo
- Ensayo de Tomografía Computarizada
- Por Técnica
- Tradicional / Convencional
- Habilitado con IA
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó con la identificación de dónde se genera la demanda de END en el sector de petróleo y gas, que se concentra principalmente en tuberías, recipientes a presión, tanques de almacenamiento, refinerías, instalaciones de GNL y estructuras costa afuera. Para vincular esa demanda con la actividad real, hicimos referencia a estadísticas y divulgaciones públicas como los indicadores de inversión energética de la IEA, las series de datos de petróleo y gas de la EIA, las directrices de seguridad de la OSHA y similares, las estadísticas de incidentes y kilometraje de tuberías de la PHMSA en EE. UU., y los códigos y prácticas recomendadas del API que influyen en la frecuencia de inspección.
Luego, utilizamos informes anuales de empresas y presentaciones a inversionistas para comprender cómo cambia el gasto en inspección con los ciclos de mantenimiento, los programas de parada técnica y los programas de integridad. También recurrimos a una suscripción de pago para obtener datos financieros y noticias de empresas con el fin de verificar la exposición comercial y las adjudicaciones de contratos, y utilizamos una base de datos de patentes para rastrear dónde se están desarrollando funciones de inspección digitales y habilitadas por IA. Las fuentes aquí mencionadas son solo ilustrativas, y utilizamos referencias públicas adicionales para la recopilación de datos, la verificación cruzada y la aclaración.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para confirmar lo que las fuentes documentales no pueden mostrar con claridad, como la frecuencia con la que se inspeccionan los distintos activos, cómo varían los precios con los requisitos de certificación y garantía de calidad, y dónde la automatización está sustituyendo a los procedimientos manuales. Hablamos con una combinación de proveedores de servicios, proveedores de equipos y operadores de activos en América, EMEA y APAC, de modo que los supuestos reflejen una combinación realista de regiones de petróleo y gas maduras y de mayor crecimiento.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 36% | Directivos (CXO): 16% | APAC: 42% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 24% | EMEA: 31% |
| Actores más pequeños: 17% | Gerentes: 60% | América: 27% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, en la que el kilometraje de tuberías, la capacidad de refinerías y GNL, la actividad de proyectos costa afuera y la intensidad de los programas de integridad se utilizan para reconstruir el probable volumen de demanda de inspección por región y tipo de activo, antes de traducir la actividad en ingresos utilizando la combinación de métodos y el precio promedio de los servicios. Luego corroboramos los totales con verificaciones selectivas de abajo hacia arriba, que incluyen la exposición de ingresos de proveedores muestreados al sector de petróleo y gas, la retroalimentación de canales sobre la colocación de equipos, y comprobaciones de coherencia sobre las horas de servicio multiplicadas por las tarifas diarias habituales, lo que ayuda a corregir las brechas donde la información reportada es limitada.
Los insumos utilizados en el modelo incluyen los ciclos de parada técnica anunciados y observados, los intervalos de inspección regulatoria vinculados a las normas de seguridad de tuberías y equipos a presión, la división entre técnicas convencionales y habilitadas por IA, los niveles de utilización de métodos avanzados como la inspección ultrasónica y radiográfica, y las diferencias regionales en costos de mano de obra y certificación que influyen en los precios de los servicios. Las previsiones se elaboraron mediante análisis de escenarios, en los que el capex de petróleo y gas, la intensidad de mantenimiento y la adopción de la digitalización de la inspección se varían de manera controlada, y luego se alinean con lo que los entrevistados describieron como factible en los próximos cinco años.
Validación de datos y ciclo de actualización
Validamos los resultados mediante múltiples revisiones, comenzando con verificaciones cruzadas frente a señales independientes como la dirección del gasto en mantenimiento de petróleo y gas, la actividad de ampliación y rehabilitación de tuberías, y los cronogramas de puesta en marcha de grandes proyectos. Los valores atípicos se señalan cuando el crecimiento o los precios se alejan demasiado de lo que los ciclos de los activos suelen permitir, y luego los supuestos se vuelven a probar con llamadas de seguimiento cuando es necesario.
Antes de la aprobación final, otro analista revisa los cálculos, la lógica detrás de los principales factores determinantes y la coherencia de las divisiones regionales, y luego verifica que las definiciones se aplican de la misma manera en toda la serie temporal. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos materiales modifican la actividad o los precios de inspección, y se realiza una verificación final de actualidad justo antes de la entrega.
Comparación del dimensionamiento del mercado global de pruebas no destructivas en petróleo y gas de Mordor Intelligence con otras estimaciones publicadas
Las cifras de mercado publicadas para END en petróleo y gas a menudo difieren porque el límite de lo que se considera ingreso por END no se trata de la misma manera, y porque las empresas se basan en distintas señales de demanda cuando los datos de gasto real no son directamente visibles. También surgen diferencias cuando no se utiliza el mismo año como punto de referencia, o cuando el momento de conversión de divisas y los supuestos de inflación se aplican de manera desigual.
Las estadísticas de kilometraje de tuberías, las señales de capacidad de refinerías y GNL, y las verificaciones del ritmo de paradas técnicas actúan como puertas de evidencia que mantienen a Mordor Intelligence alineada con un volumen de demanda de inspección reproducible, en lugar de permitir que los servicios de TIC adyacentes o las END industriales más amplias se filtren en el total.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6.22 mil millones de USD (2026) | |
| Editor Comercial A | 6.22 mil millones de USD (2025) | Utiliza un año de referencia diferente y parece combinar el alcance de equipos y servicios sin separar claramente el trabajo de inspección continua de petróleo y gas de los picos de proyectos puntuales, lo que puede alterar el total incluso si la cifra principal parece cercana. |
| Portal Sectorial B | 4.80 mil millones de USD (2025) | Probablemente aplica un enfoque más restringido, centrado únicamente en servicios, y un filtrado más agresivo del software digital y los flujos de trabajo de inspección avanzados, lo que puede subestimar los ingresos donde el análisis habilitado por IA se cobra como parte del paquete de inspección. |
La tabla muestra que la diferencia se explica principalmente por los límites del alcance y por qué año se considera como referencia para los niveles de precios y de actividad. Al mantener los factores de demanda vinculados a señales observables de integridad de los activos y luego verificar el resultado frente a la exposición de los proveedores y precios prácticos, la estimación se mantiene transparente y puede reproducirse con los mismos insumos.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de END en petróleo y gas en 2026?
El gasto global alcanza USD 6,22 mil millones en 2026 y se prevé que aumente a USD 8,27 mil millones en 2031.
¿Qué método de prueba lidera actualmente el gasto en inspecciones de petróleo y gas?
El ensayo ultrasónico ocupa la posición principal con el 33,20% de los ingresos de 2025.
¿Por qué están ganando terreno las técnicas de inspección habilitadas con IA?
Automatizan la clasificación de defectos, reducen los tiempos del ciclo de interpretación hasta en un 90% y respaldan el mantenimiento predictivo, aliviando la escasez de mano de obra calificada.
¿Qué región se proyecta que crezca más rápido en END de petróleo y gas hasta 2031?
Se espera que Oriente Medio registre la expansión más rápida con una CAGR del 6,78% durante 2026-2031.
¿Cómo influyen las nuevas normas de la PHMSA en la demanda de inspección?
La norma de detección de fugas de 2025 exige una probabilidad de detección del 90% para fugas de metano de 10 kg/h y ventanas de reparación más estrictas, impulsando inspecciones más frecuentes y sofisticadas.
¿Cuál es el principal beneficio de los sistemas de matriz en fase desplegados mediante ROV para activos en aguas profundas?
Ofrecen una precisión de detección de pérdida de pared de ±0,5 mm, eliminan la exposición de los buzos y reducen los costos de embarcación hasta en un 70%.
Última actualización de la página el:



