
ミラーレスカメラ市場規模とシェア
Mordor Intelligenceによるミラーレスカメラ市場分析
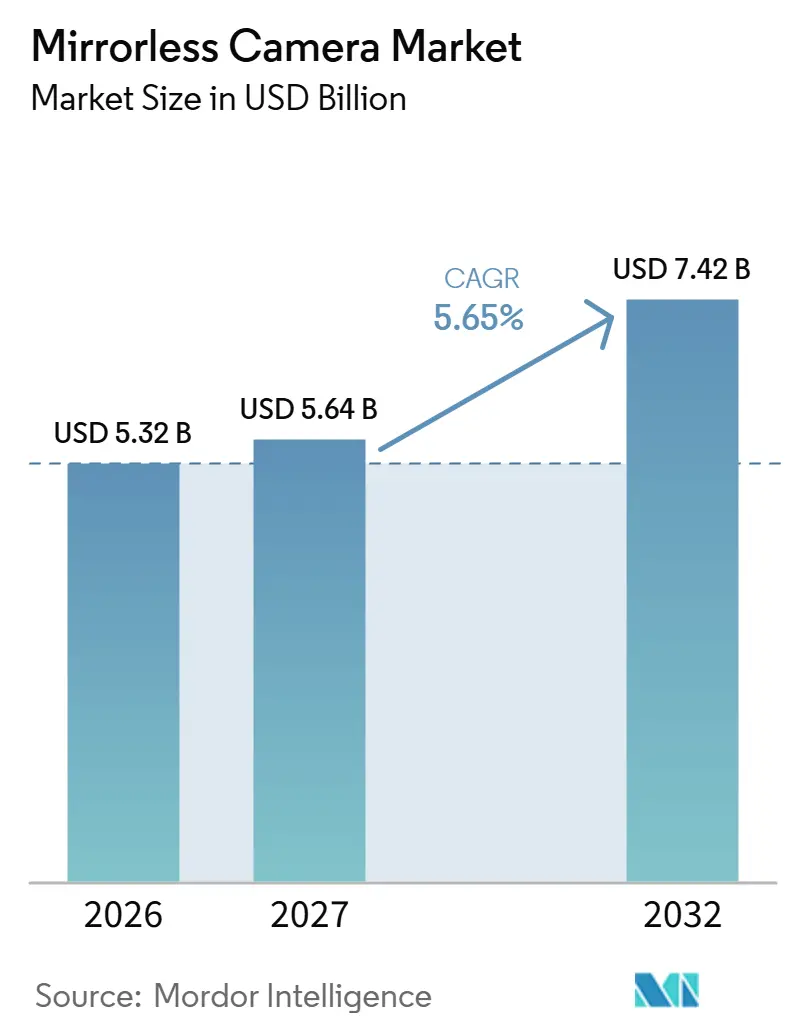
ミラーレスカメラ市場規模は、2026年の5.32 ビリオン 米ドル、2027年の5.64 ビリオン 米ドルから2032年には7.42 ビリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 5.65%を記録すると予測されています。
動画向けの用途はカメラの購買層を拡大し、繰り返しの有償撮影業務は専用ボディへの投資を正当化し得ます。カナダにおける機関共有型の映像制作は複数ユーザーによる活用事例を生み出し、サプライヤーがボディとキャプチャーハードウェアおよびソフトウェアサポートを組み合わせる余地を与えています。ソフトウェア統合はその提案をさらに深化させ得ますが、調達コストの圧力により、ボディ価格の引き下げを通じて需要を拡大する余地は限られています。したがって需要は、繰り返しの有償使用に耐え得る動画対応ボディおよびフルフレームボディに集中する一方、スマートフォンによる代替とコンポーネントコストの価格設定が、サプライヤーが獲得できる初回購入者数を制限しています。
主要レポートのポイント
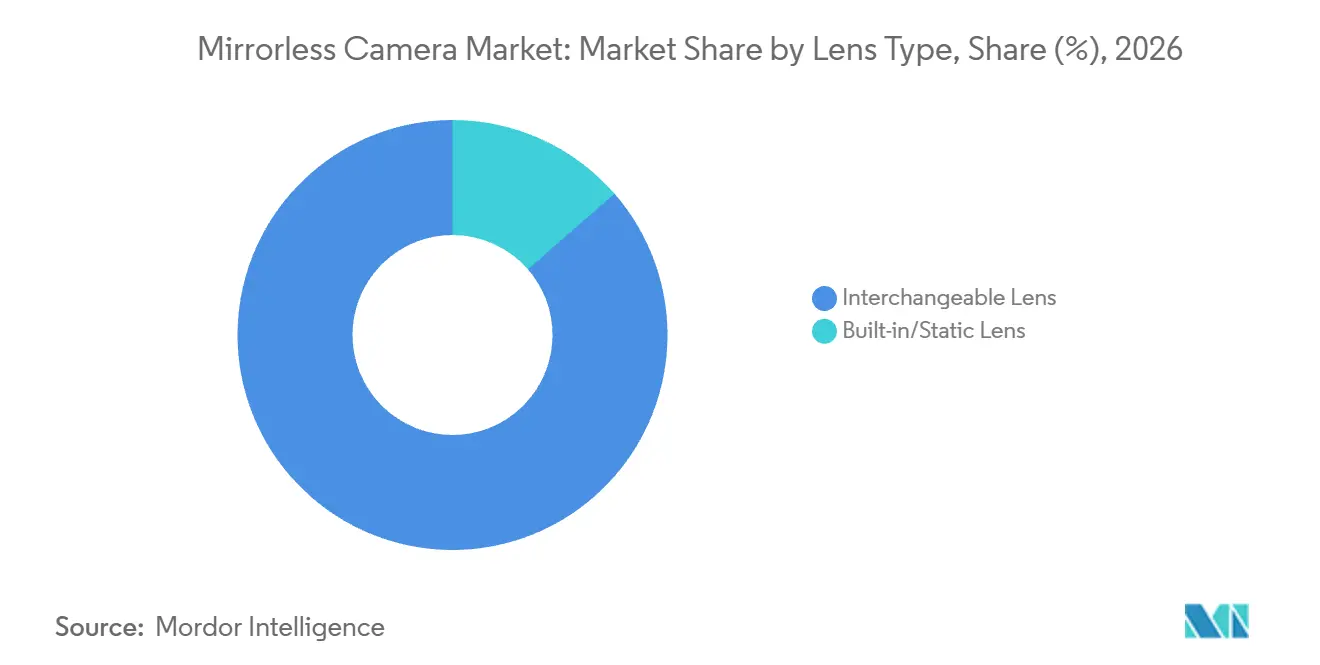
- レンズタイプ別では、交換式レンズカメラが2026年のミラーレスカメラ市場シェアの86.42%を占め、内蔵/固定レンズカメラは2027年から2032年にかけてCAGR 8.75%で最も速く成長すると予測されています。
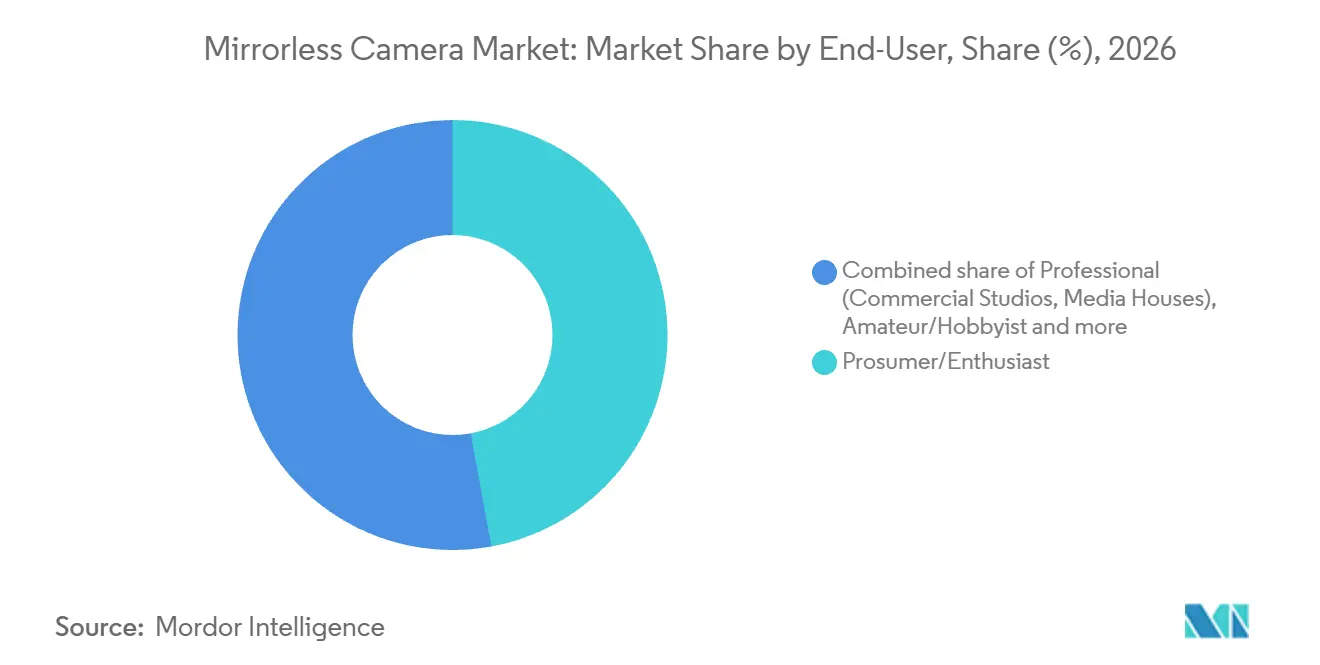
- エンドユーザー別では、プロシューマーおよびエンスージアストが2026年のミラーレスカメラ市場規模の47.1%を占め、商業スタジオやメディアハウスを含むプロフェッショナルユーザーは2027年から2032年にかけてCAGR 5.92%で最も速く成長すると予測されています。
- 動画解像度別では、4Kまでの録画に対応するカメラが2026年の収益の60.72%を占め、6K/8K超のモデルは2027年から2032年にかけてCAGR 9.85%で最も速く成長すると予測されています。
- 価格帯別では、1,000米ドルから3,000米ドルのミドルレンジカメラが2026年の収益の50.55%を占め、3,000米ドル超のハイエンドカメラは2027年から2032年にかけてCAGR 8.3%で最も速く成長すると予測されています。
- 流通チャネル別では、ブランドショップおよび専門店を含むオフライン小売が2026年の収益の67.16%を占め、オンライン小売は2027年から2032年にかけてCAGR 8.75%で最も速く成長すると予測されています。
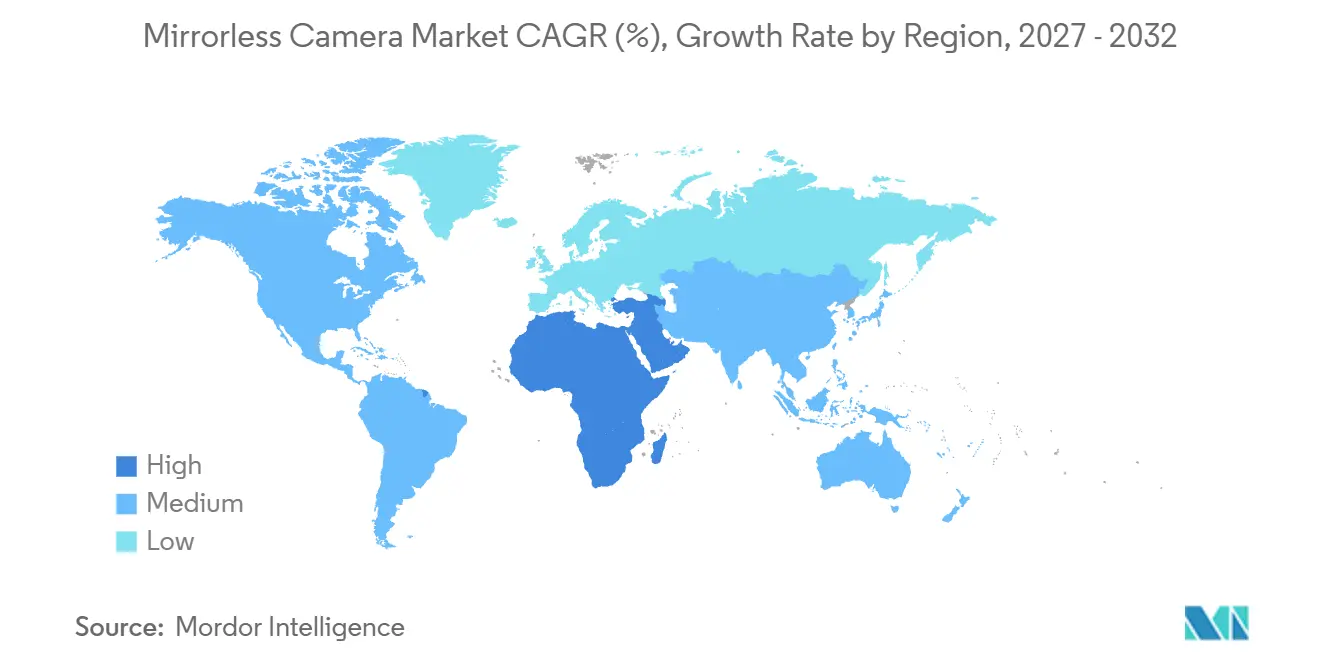
- 地域別では、アジア太平洋が2026年の収益の35.95%を占め、中東・アフリカ地域は2027年から2032年にかけてCAGR 8.6%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンテンツクリエイターの間での4K/6Kハイブリッド撮影モデルへの需要急増 | +3.5% | アジア太平洋、欧州、北米 | 短期(2年以内) |
| 欧州におけるウェディング・イベントプロフェッショナルによるフルフレームボディの採用急増 | +1.3% | 欧州各国 | 中期(2〜4年) |
| 北米における企業・教育セクターのライブストリーミング設備へのミラーレス移行 | +1% | カナダ市場内 | 中期(2〜4年) |
| 中東における政府映画インセンティブプログラムによるハイエンド購入の促進 | +0.5% | サウジアラビア全土 | 中期(2〜4年) |
| 日本のOEMメーカーによるレンズロードマップの急速な拡充によるアップグレードサイクルの加速 | +0.4% | 日本、北米、欧州 | 中期(2〜4) |
| アジアにおける放送局のENGカムコーダーからミラーレスシステムへの移行 | +0.2% | アジア各国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
コンテンツクリエイターの間での4K/6Kハイブリッド撮影モデルへの需要急増
動画重視のカメラを求めるクリエイターは、メーカーが静止画性能に加えて録画機能でも競争する動機を与えています。Canon Inc.は、ソーシャルメディアおよびVlog動画ユーザーからの好意的な反応を受け、EOS R50 VミラーレスカメラおよびコンパクトカメラPowerShot V1の2025年第3四半期の売上増加を報告しました。2025年についてもCanonは、特に若年層を中心にカメラユーザーが増加する中で交換式レンズカメラの販売拡大を報告しています。ハイブリッドボディは、静止画と動画の両方の機能を組み合わせることで、専用デバイスを購入者のより多くの用途に対応させることができます。動画主導の購買層獲得は、既存の静止画カメラユーザーによる買い替え需要を超えた需要経路をメーカーに提供します。
欧州におけるウェディング・イベントプロフェッショナルによるフルフレームボディの採用急増
ウディングプロフェッショナルにとって、繰り返しの有償撮影はフルフレームボディのサービス期間にわたる経済性を向上させ得ます。2025年2月までに、ノッティンガムシャーのウェディングフォトグラファーであるエド・ゴッデン氏は、2022年夏に購入した最初のSony α7 IVフルフレームボディで80件以上のウェディングを撮影したと報告しました。繰り返しの撮影業務に取得コストを分散させることで、すべての予約で大きな機材費を回収することなく、より高価なボディを商業的に実現可能にすることができます。2026年1月の報告において、ゴッデン氏はα7 IVボディについて言及し、35mm、20mm、85mmレンズで撮影した最近のロンドンでのウェディングについて述べています。彼のマルチボディの実践は、既存システム内での追加ボディへの需要を示しており、サプライヤーは使用可能なカメラが交換を必要とする前に、現役のウェディングフォトグラファーに別のボディを販売することができます。
北米における企業・教育セクターのライブストリーミング設備へのミラーレス移行
共有メディアルームは、ラーレスカメラを機関の映像制作インフラの一部とします。2026年9月4日、カナダのビクトリア大学はCLE B023スタジオを学生、教員、スタッフによる予約利用に開放し、Sony a6400カメラ、キャプチャーハードウェア、ライブストリーミングソフトウェアを備えました。この設備は、個々のユーザー数ではなく、設備の整った部屋を需要の関連単位とします。追加の部屋を整備することで、キャプチャーハードウェアおよび映像制作ソフトウェアと連携したボディへの需要が生まれる可能性があります。したがってサプライヤーは、カメラ需要を繰り返しの予約ではなく新規設置に結びつけた完全な部屋パッケージを通じて、機関の拡大に対応することができます。
中東における政府映画インセンティブプログラムによるハイエンド購入の促進
映像制作インセンティブは、撮影機材を使用するプロジェクトを支援することで、ハイエンドボディのビジネスケースを強化し得ます。サウジアラビア映画委員会は、2026年5月15日にサウジアラビア国内での費用の最大60%の映画制作キャッシュリベートを発表しまし。[1] 上限の存在により、プロデューサーは最大額を制作コストの自動的な削減として扱うことができないため、プロジェクトの適格性は商業的に重要です。40%からの引き上げにより、適格な制作をサウジアラビアに誘致するインセンティブが強化され、有償撮影活動が拡大する可能性があります。繰り返しの有償撮影によって所有コストを分散できる場合、ハイエンドミラーレスの購入はより正当化されやすくなり、制作支援と機材需要を結びつける決定的な要素として稼働率が機能します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フラッグシップスマートフォンのコンピュテーショナルフォトグラフィーによるエントリーレベル販売の侵食 | -0.6% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| CMOSおよびIBISコンポーネントのサプライチェーン不安定性による平均販売価格への影響 | -0.4% | 日本市場内 | 短期(2年以内) |
| 初心者ホビイストの採用を制限する急峻な学習曲線 | -0.2% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 南米における光学機器への輸入関税の引き上げ | -0.2% | 南米全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
フラッグシップスマートフォンのコンピュテーショナルフォトグラフィーによるエントリーレベル販売の侵食
初めてカメラを購入する買い手は、フラッグシップスマートフォンがすでに意図した用途に対応している場合、追加の撮影上のメリットを必要とします。この抑制要因は、買い手の既存のスマートフォンが別のカメラを検討している作業を完了できる場合に最も強く働きます。の場合、エントリーレベルのボディは購入と持ち運ぶデバイスを一つ増やすことになるため、その利点がその追加的なコミットメントを正当化しなければなりません。専用カメラは特定の撮影タスクに適した機能で応えることができますが、それらの機能が初回ユーザーにとって重要である必要があります。残る商業的なハードルは、第2のデバイスの増分的な価値であり、ボディ価格が上昇しなくてもカメラシステムへの参入を遅らせる可能性があります。
CMOSおよびIBISコンポーネントのサプライチェーン不安定性による平均販売価格への影響
カメラメーカーにとって、コンポーネント調達の圧力は、より広い採用に向けてモデルを価格設定する余地を侵食し得ます。2025年6月24日、Panasonic Corp.はLUMIX DC-GH7およびDC-GH7Lミラーレスカメラの出荷価格を4%〜5%引き上げると発表し、半導体その他のコンポーネント供給の逼迫を理由として挙げました。同社は、原材料価格、コンポーネント供給、為替レートの変動による調達圧力を社内努力では吸収できないと述べました。出荷価格の引き上げは、回収の負担を流通業者や小売業者に移す可能性があり、最終的な小売価格はそのコストがどのように吸収されるかに依存します。この制約は、同じカメラを買い手に届けるためのコスト基盤の逼迫であり、価格主導の拡大の余地が縮小することを意味します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レンズタイプ別:
システムの柔軟性と完結したカメラ設計交換式レンズカメラは2026年のミラーレスカメラ市場規模の86.42%を占め、最大のセグメントとなっています。カメラ映像機器工業会(CIPA)は、2025年の世界のミラーレスカメラ出荷台数を631万台と記録し、2024年比で12.5%増加しました。[2] レンズを交換できるシステムは、ボディが同じ機材プラットフォームの一部であり続けながら、変化する撮影要件に対応することができます。この柔軟性は、光学系のアップグレードとボディの買い替えについて個別の判断を可能にし、それぞれの購入が特定の撮影スクに対応できるようにします。メーカーにとっての商業的価値は、買い手が異なる撮影ニーズに応じてレンズを交換する中でもボディの関連性を維持することにあります。
内蔵/固定レンズカメラは最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 8.75%を記録します。固定された光学構成は初期のカメラ選択を決定的なものとします。なぜなら、後からレンズを変更して撮影範囲を広げることができないからです。買い手は定義された用途に基づいて完全なカメラを評価でき、サプライヤーはボディと固定光学系を一つの提案として開発することができます。この統合は機材の選択を簡素化し得ますが、レンズと意図したタスクとの不一致を後から修正することも難しくします。固定光学系が買い手の主要な用途に適した、ターゲットを絞った完全カメラの提案がこのセグメントの成長を牽引します。


注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
個人需要とプロフェッショナルシステムの採用プロシューマーおよびエンスージアストは2026年のミラーレスカメラ市場シェアの47.1%を占め、最大のセグメントを形成しました。Canon Inc.は2026年上半期にEOS R6 Mark IIIの販売成長を報告しました。Canonは2025年11月に上級アマチュアユーザー向けにこのフルフレームミラーレスモデルを発売しました。上級アマチュアの買い手は、有償撮影業務で購入価格を回収することを求めることなく、個人の写真撮影への価値によってフルフレームボディを評価することができます。これにより、個人の写真への意欲が商業スタジオの機材サイクルの外でフルフレームへのアップグレードを支持し得るため、メーカーに収益への別の経路を開きます。
商業スタジオやメディアハウスを含むプロフェッショナルユーザーは最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 5.92%を記録します。全米プロフェッショナフォトグラファー協会(PPA)の2025年プロフェッショナルフォトグラファー読者調査では、回答者の78%がミラーレスを採用し、64%がデジタル一眼レフカメラを使用していると報告されました。[3] また、PPAメンバーの83%がスタジオまたは写真ビジネスを所有していると報告されました。スタジオを運営するフォトグラファーは、すでにビジネスを支えている機材と並行して、新しいミラーレスボディに業務上の役割を割り当てることができます。商業的な機会には、既存のオペレーターへの補助ボディの販売が含まれ、メーカーにプロフェッショナルの既存カメラシステムの完全な買い替えを超えた経路を与えます。

注記: 個別セグメントのシェアはレポート購入後に入手可能
動画解像度別:
確立された4K需要と高解像度アプリケーション4Kまでの録画に対応するカメラが2026年の市場の60.72%を占め、最大のセグメントとなっています。BCNランキングの2026年1月〜6月の日本の主要家電量販店およびオンラインショップのサンプルでは、CanonのEOS R50がミラーレスカメラシリーズの販売台数でトップとなりました。シリーズレベルの販売台数リーダーシップと4K録画上限は共存し得るため、最高解像度はその日本のサンプルにおける販売台数リーダーシップの前提条件ではありません。高解像度へのアップグレードには、追加のキャプチャー能力から恩恵を受けるアプリケーションが必要です。なぜなら、解像度だけが必要な出力を決定するわけではないからです。したがって4Kまでのボディは、アップグレードの根拠が買い手が提供しようとする作業に依存する中で、高解像度システムと並行して販売台数における割を維持することができます。
6K/8K超のカメラは最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 9.85%を記録します。Canon Inc.は2025年第2四半期にフルフレームミラーレスEOS R5 Mark IIの安定した販売を報告しました。このモデルは8K 60p RAW動画を直接録画することができます。この組み合わせにより、高解像度キャプチャーが確立された商業カメラの提案の中に位置づけられ、サプライヤーは特定の制作要件を中心にアップグレードを組み立てることができます。成長は、8K RAWキャプチャーをより多くの録画アプリケーションに有用なものとし、その使用を正当化できる追加の買い手に確立された機能を拡張することから生まれ得ます。
価格帯別:
ミドルレンジの販売量とハイエンドの取引価値1,000米ドルから3,000米ドルのミドルレンジカメラが2026年の市場の50.55%を占め、最大のセグメントとなっています。2025年4月25日の発売月である2025年4月、NikonのZ5IIは日本のフルフレームミラーレス販売台数サンプルの33.4%を獲得しました。サンプルにおける税抜き平均価格は247,000円(1,712米ドル)であり、ボディのみとレンズキットの販売を合算したものです。この価格はフルフレームサンプルの平均を下回り、このカメラクラス内での相対的な価格優位性を与えています。ミドルレンジのサプライヤーは、より低い構成価格でフルフレーム性能を提供することができ、フルフレーム内での手頃な価格をその提案の基盤とすることができます。
3,000米ドル超のハイエンドカメラは最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 8.3%を記録します。Canon Inc.は2025年第1四半期にフルフレームカメラ、特にEOS R5 Mark IIの販売増加を報告しました。Canon Canadaの2024年7月17日の発売発表では、ボディのみの価格をCAD 5,899.99(その日のカナ銀行レートで4,311.3米ドル)と見積もり、3,000米ドルを超えています。この価格帯では、1台の取引がカメラ1台あたりより多くの収益に貢献し得るため、各構成の価値が販売提案にとって重要となります。プレミアムサプライヤーは、大量販売なしに高価値の販売ミックスを通じて収益を拡大することができ、集中したハイエンドの提案に商業的な意義を与えます。
流通チャネル別:
物理的小売の規模と専門オンライン販売ブランドショップおよび専門店を含むオフライン小売が2026年の市場の67.16%を占め、最大のセグメントとなっています。2025年、日本の大型家電専門量販店は2,657店舗を運営しました。レンズ、アクセサリー、光学製品を含むカメラ機材カテゴリーは、2025年に1,392億円(9億3,070万米ドル)の売上を生み出しました。店舗網と幅広い機材カテゴリーにより、カメラサプライヤーはボディをその関連する光学的な選択肢と並べて提示できるチャネルを持つことができます。統合されたカメラとレンズの提案は、物理的小売業者の確立された販売役割の中で、より多くの撮影構成に対応するこができます。
オンライン小売は最も速く成長するセグメントと予測されており、2027年から2032年にかけてCAGR 8.75%を記録します。カメラのキタムラは、2025年年末の楽天スーパーセール期間中に楽天市場店での過去最高の総売上を報告しました。キタムラはオンラインでも新品カメラを販売しています。楽天スーパーセールのようなマーケットプレイスのセール催事は、新品カメラを在庫する専門オンラインショップに買い手への販促チャネルを提供しますが、キタムラの記録はカメラだけでなくショップ全体をカバーしています。
地域分析
アジア太平洋のミラーレスカメラ市場
アジア太平洋は2026年のミラーレスカメラ市場シェアの35.95%を占め、最大の地域となっています。CIPAの会員企業は、海外生産を含め、2025年に中国へ190万台のミラーレスカメラを出荷し、2024年比で15.9%増加しました。Canon Indiaは2025年1月20日に公式消費者向けeショップを開設し、認定パートナーが製品を供給しました。一方、Henry's Camerasは2025年4月7日にフィリピンのカガヤン・デ・オロ市に支店を開設しました。韓国で、Nikon Imaging Koreaが2025年11月時点でミラーレスおよびシネマラインの製品に関するウェブサイト登録者の大多数が10代および20〜30代のユーザーであると報告しました。地域的な拡大は、カメラボディの供給だけでなく、認定流通の整備にも依存し得るため、パートナーが個々の小売店の店舗フットプリントを超えてメーカーの提案を顧客に届けることになります。
中東・アフリカのミラーレスカメラ市場
中東・アフリカ地域は最も速く成長する地域と予測されており、2027年から2032年にかけてCAGR 8.6%を記録します。2025年、カメラおよび映像制作機材をレンタルするドバイのスタジオオペレーターであるHot Cold Studioは、アラブ首長国連邦のプロフェッショナルイメージング流通・小売業者であるGrand Storesに加盟しました。Hot Coldは、この提携によりクライアントがより幅広い機材ラインナップと流通業者に裏付けられた拡充された在庫にアクセスできるようになったと述べました。流通業者に支援されたレンタルフリートは、直接の小売販売を超えた機材アクセスを映像制作クルーに提供し、これがサプライヤーがこの地域で機会を見出す場所です。
欧州では、EUの無線機器規則により、2024年12月28日以降、取り外し可能または内蔵の充電式バッテリーと有線充電を備えたデジタル写真・動画カメラにUSB-Cポートが義務付けられています。EU例外規定は、映像・音響分野専用またはセキュリティ・監視用に設計されたデジタルカメラに適用されます。北米では、Camera Westが2026年3月にサンフランシスコに写真機材のフラッグシップ店をオープンしました。南米では、ブラジルのGECEXが、特定のプロフェッショナルAPS-C交換式レンズカメラ構成に対する20%輸入関税を0%に引き下げるCanon do Brasilの2025年の申請を却下しました。これらの事例は、対象となるEUカメラの設計義務と、地域的な小売拡大および却下されたブラジルの関税申請を区別しており、その商業的な関連性は製品の適格性と所在地に依存します。
規制の枠組みと見通し
この比較は、無線機能を搭載したミラーレスカメラを販売するメーカーおよび輸入業者の観点から、選択された法域を対象としています。英国の列はグレートブリテンの市場参入の枠組みをカバーしています。認可経路は製品分類に依存するため、比較は対象となる無線機能に焦点を当てています。したがって製品の適合性は、各仕向地で提供される実際の構成に対して対処する必要があります。
規制テーブル
| 判断要素 | 米国 | 英国 | ブラジル |
|---|---|---|---|
| 主要機関 | 連邦通信委員会(FCC)工学技術局 | スペクトラムに関してはOfcom、その他の側面については地域の取引基準局 | Anatel |
| 主要な規制または方向性 | 47 CFR第2部;外国審査機関の認定に関する提案条件 | 2017年無線機器規則(グレートブリテン) | 決議715/2019;一般的な新規申請に対するCertifica |
| 商業的効果 | マーケティングまたは輸入前の分類固有のRF認可 | 適合性と輸入業者のトレーサビリティ;条件付きの包装または文書識別 | 商業販売前指定機関による認証とAnatelのホモロゲーション |
| 現在の政策の魅力度 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||
米国は、対象となるRFデバイスが市場参入前に認可を必要とするため、中程度と評価されています。強化は、非相互的な自由貿易協定締結国における外国審査機関の認定に関して2026年5月1日に公表されたFCCの提案を反映しており、実施された場合にテストの選択肢が狭まる可能性があります。グレートブリテンの中程度の評価は、適合性とトレーサビリティの義務と条件付きの柔軟性のバランスを取ったものであり、EEA/スイスの輸入業者ラベリングの暫定的な代替措置は2027年12月31日以前にのみ適用されるため、強化を裏付けています。ブラジルは、認証とホモロゲーションが商業販売に先行するため中程度であり、2026年9月8日のCertificaの移行により一般的な申請経路が変更され、参入義務が維持されるため、変化なしを支持しています。
バリューチェーンの段階
バリューチェーンは、コンポーネント供給、レンズおよびボディ生産、小売流通、メンテナンスを個別の収益段階として比較しています。Canon Inc.のRFレンズラインナップは、ミラーレスカメラも供給するイメージンググループ内で2025年に63モデルに達しました。この幅広さにより、カメラとレンズの提案の調整が統合メーカーの経済的役割の一部となっています。スペシャリストは、民生用カメラセンサー、認定小売、有償メンテナンスを通じて参加しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| イメージセンサー供給 | Sony Semiconductor Solutions Corporationなどの民生用カメラセンサーサプライヤー | コンポーネント販売 | センサーを意図したカメラ設計に合わせること | プラットフォームを確定する前に代替品を認定する |
| レンズ生産 | Canon Inc.、Nikon Corp.、Sigma Corp.などのレンズメーカー | レンズ販売 | 幅広いレンズポートフォリオ全体のばらつきの管理 | 検証済みのレンズファミリーを中心に生産を整理する |
| カメラボディの統合 | Canon Inc.やNikon Corp.などのカメラメーカー | カメボディおよびキット販売 | ボディとマウント設計の変更の調整 | 検証済みのボディとマウント設計を再利用する |
| 認定小売流通 | AdoramaやB&H Photoなどの認定小売業者 | 小売製品販売 | 購入から保証登録へのハンドオフ | 適用される特典の登録を通じて買い手を案内する |
| メンテナンス | Precision Camera & Videoなどの有償カメラメンテナンスプロバイダー | メンテナンスサービス料 | ボディとレンズのサービスニーズの診断 | サービス前にボディとレンズを一緒にトリアージする |
| 情報源: Mordor Intelligence | ||||
構造的な区別は、ボディの販売を獲得することと、そのボディが使用開始された後の業務を維持することの間にあります。Precision Camera & Videoのミラーレスまたはデジタル一眼レフカメラのメンテナンスパッケージにはレンズ1本が含まれています。このバンドルにより、独立したプロバイダーが稼働中のカメラシステムとの商業的な関係を持ち、新しいボディの販売を必要とせずにサービス収益を継続することができます。
競合環境
市場集中度
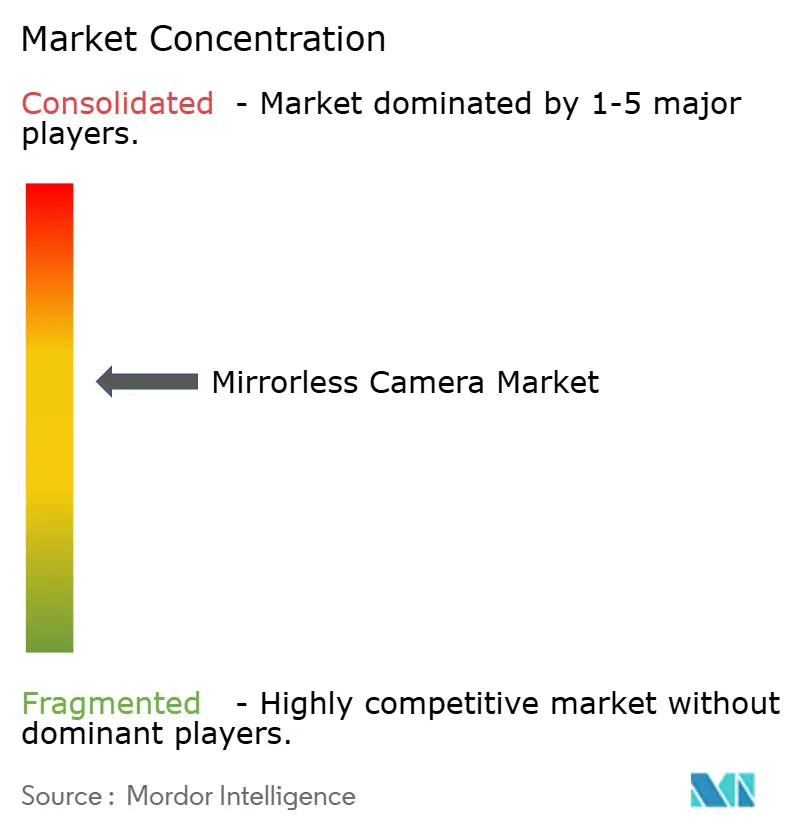
競争はCanon Inc.、Sony Corp.、Nikon Corp.、FUJIFILM Corp.、Panasonic Corp.を確立されたリディンググループとして中心に展開されています。Canonの自社調査では、SLRおよびミラーレスモデルを含む交換式レンズデジタルカメラが2025年に23年連続で世界第1位となりました。BCNの参加日本小売業者およびオンライン販売業者の2025年の販売時点データでは、Sonyがミラーレスカメラカテゴリーで1位となり、記録された販売台数の29.9%を占めました。この構造は、確立されたサプライヤーを中心に適度に集中しており、異なるカメラシステムにより特定の用途や地域内での競争の余地が残されています。
Nikon Corp.は2025年にフルフレームZRシネマカメラを発売し、シネマ、ハイエンド制作、クリエイター向けにNikonの技術と子会社RED Digital Cinema, Inc.の技術を組み合わせました。FUJIFILM Corp.は2025年6月にグローバルでX-E5を発表し、コンパクトなミラーレスボディと4,020万画素センサーおよびX-Processor 5を組み合わせました。これらのアプローチは、ボディに組み込まれた制作能力または物理的なフォームファクターを通じてカメラの提案を差別化しています。Nikonはシネマ制作の要件に対して競争し、FUJIFILMのX-E5はンパクトボディの用途に対応しているため、センサー解像度だけを合わせても、それらの異なる撮影優先事項は解決されません。
Panasonic Corp.は、欧州のフルフレームカメラ市場におけるシェアが2020年の3%から2025年に10%に達したと報告しました。2025年2月25日、Panasonicグループのカメラ事業であるPanasonic Entertainment & Communication Co., Ltd.は、写真ソフトウェアプロバイダーCapture Oneとのパートナーシップを発表し、同社のバージョン16.5.7がLUMIX S1RIIのテザー撮影サポートを追加しました。同カメラメーカーはまた、S1RIIボディ(モデルDC-S1MYR 2)がEU指令2014/53/EUに適合していることを宣言しました。対象となる無線機器については、メーカーは適合性評価後に適合宣言を行う必要があり、宣言は市場参入の基準となります。Capture Oneスタジオをターゲットとする挑戦者は、適合した無線機能搭載ボディと、S1RIIのソフトウェア統合と競合するテザー撮影サポートを必要とします。
ミラーレスカメラ産業のリーダー
-
Canon Inc.
-
Sony Corp.
-
Nikon Corp.
-
FUJIFILM Corp.
-
Panasonic Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
ミラーレスカメラ市場 このレポートでカバーされる企業
- Canon Inc.
- Sony Corp.
- Nikon Corp.
- FUJIFILM Corp.
- Panasonic Corp.
- OM Digital Solutions Corp.
- Leica Camera AG
- Ricoh Imaging Co. Ltd. (Pentax)
- Sigma Corp.
- Victor Hasselblad AB
- Blackmagic Design Pty Ltd.
- SZ DJI Technology Co. Ltd.
- GoPro Inc.
- Phase One A/S
- Sharp Corp. (8K Mirrorless)
- Z CAM Ltd.
- Eastman Kodak Co.
- Samsung Electronics Co. Ltd.
- Xiaomi Corp. (Concept APS-C)
- RED Digital Cinema Inc.
市場参加者にとっての主要な機会
この比較は、インドの写真・動画購入者向けの用途別ミラーレスパッケージに焦点を当てています。CIPAの2025年のレビューでは、意図した用途と希望する機能によるカメラ選択について説明し、ミラーレスモデルを写真と動画に適したものとして特徴付けました。Panasonic Life Solutions Indiaは2025年にインドでフルフレームミラーレスLUMIX S1IIおよびS1IIEを発売し、ウェディング、コマーシャル、ファッション、ドキュメンタリーなどの用途を対象としました。これらのアプリケーションは、共通のカメラプラットフォームを使用する場合でも、異なる販売提案を生み出します。
市場機会テーブル
| 機会 | 今なぜか | 買い手/リードセグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| ウェディングの静止画と動画の複合カバレッジ | 2025年のインド発売はウェディング写真と動画撮影をターゲットとしている | ウェディングフォトグラファーおよびビデオグラファー | 複合カバレッジのボディとレンズパッケージを構築す | 同じ設備が両方の必要な出力に適していることを証明すること | Panasonic Life Solutions Indiaおよび認定ディーラー |
| 高解像度コマーシャルキャプチャーパッケージ | S1IIは最大60fpsで5.8Kおよび5.1K録画を提供する | コマーシャルおよびドキュメンタリー制作クルー | 定義された制作ブリーフに対して録画フォーマットを実証する | 追加の録画能力に対する制作上のニーズを確立すること | Panasonic Life Solutions Indiaおよび認定ディーラー |
| 目的別クリエイターアップグレード | S1IIEはアップグレードを求めるコンテンツクリエイター向けに位置付けられている | 専用ミラーレスへのアップグレードを評価するクリエイター | クリエイターの意図した出力における改善を実証する | 稼働中の設備を交換することを正当化するのに十分な改善を示すこと | Panasonic Life Solutions Indiaおよび認定ディーラー |
| 情報源: Mordor Intelligence | |||||
具体的な機会の一つは、静止画と動画の両方の成果物にわたってその価値を発揮するウェディングパッケージです。ディーラーはレンズを選択する前に両方の出力を実演することができるため、提案され機材は完全な撮影業務に対してテストされます。これにより、ボディの販売が提供されるウェディングサービスと結びつき、認定インドディーラーが有償業務への適合性を通じてパッケージで競争する具体的な方法を与えます。
最近の産業開発事情 ミラーレスカメラ市場
- 2026年9月:Nikon Corp.はNikon Zマウントを搭載したZ5IICフルフレームミラーレスカメラの発売を発表しました。
- 2026年6月:Canon Inc.は動画クリエイター向けのフルフレームミラーレスカメラEOS R6 Vを発売しました。
- 2026年5月:Sony Electronicsはフルフレームミラーレス交換式レンズカメラAlpha 7R VIを発表しました。
ミラーレスカメラ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ミラーレスカメラ市場は、レンズ構成、購入者タイプ、動画解像度、価格帯、小売チャネル、地域別に分類された、ミラーレスカメラ販売からの年間世界収益を測定します。販売は、買い手への最終販売時の米ドルで評価されます。
対象外:デジタル一眼レフカメラ、固定レンズコンパクトデジタルカメラ、スタンドアロンのカメラレンズおよびアクセサリー、カメラとは別に販売されるアフターサービスは除外されます。
セグメンテーション概要
- レンズタイプ別
- 内蔵/固定レンズ
- 交換式レンズ
- エンドユーザー別
- プロフェッショナル(商業スタジオ、メディアハウス)
- プロシューマー/エスージアスト
- アマチュア/ホビイスト
- 動画解像度別
- 4Kまで
- 4K〜6K
- 6K/8K超
- 価格帯別
- エントリーレベル(1,000米ドル未満)
- ミドルレンジ(1,000米ドル〜3,000米ドル)
- ハイエンド(3,000米ドル超)
- 流通チャネル別
- オフライン小売(ブランドショップおよび専門店)
- オンライン小売
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- 北欧諸国
- 欧州その他
- 南米
- ブラジル
- 南米その他
- アジア太平洋
- 中国
- 日本
- インド
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- 湾岸協力会議(GCC)加盟国
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
CIPAの2025年デジタルカメラ出荷テーブルおよび2026年出荷見通しなどの公開資料は、世界の台数と仕向地の確認を提供し、Canon Inc.の2025年イメージンググループプレゼンテーションおよびNikonレポート2025はカメラカテゴリー、製品サイクル、企業財務の背景を説明しています。このような公開資料は、出荷量とメーカーの業績を小売収益から区別するのに役立ち、製品の定義と報告期間は指標として使用する前に確認されます。
公開企業の提出書類と投資家向け資料は、企業レベルの収益と製品サイクルの背景を追加し、企業発表と小売観察はそれらのシリーズと照合することができます。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インタビューと構造化サーベイには、アジア太平洋、欧州・中東・アフリカ、南北アメリカ全域のカメラメーカー、流通業者、専門小売業者、プロフェッショナル、エンスージアスト、アマチュア購入者が含まれ、販売、価格設定、購買行動に関する質問が設定されます。この証拠は、二次ソースの解釈をテストし、製品とチャネルのカバレッジに関する前提を確認し、欠落または矛盾する入力を明確にするために使用され、ギャップはモデルに入力する前に独立した企業、出荷、小売指標で三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):20% | アジア太平洋:45% |
| 中位層:45% | 部門/ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模算定と予測
このモデルは、ミラーレスカメラ需要のトップダウンビューで米ドルの年間最終販売収益をグローバルに推定し、その合計をレンズ構成、購入者タイプ、動画解像度、価格帯、チャネル、地域にわたって各グループの販売ミックスに関する証拠を用いて分割します。主要な入力には、カメラタイプと仕向地別のCIPA出荷台数、メーカーのカメラ収益と製品サイクルの開示、観察されたカメラとキットの価格、小売業者と企業レポートからのチャネルミックス、プロフェッショナル動画やクリエイター需要などの購入者使用指標が含まれます。出荷データが台数を固定し、価格と製品ミックスがそれを収益に変換します。
過去の値とセグメントシェアが多変量回帰予測の出発系列を提供し、コンポーネントコスト、為替レート、または製品発売が経路を大幅に変える可能性がある場合にはシナリオ分析が使用されます。選択的なボトムアップチェックは、観察された販売価格をじたサンプルのカメラとキットの台数をトップダウン推定と比較し、公開データが許す場合はサプライヤーの集計と小売チェックを使用し、それらのサンプルのギャップは最も近い比較可能な製品、チャネル、または地域から推定され、出荷と収益のトレンドと照合されます。セグメントシェアは、入手可能なカテゴリー別の台数、収益、価格、チャネルの証拠から導出され、一次調査の回答者はモデル更新前に主要な変数レベルの予測を確認し、重要な乖離を説明します。
データ検証と更新サイクル
アナリストはメーカーの開示、CIPA出荷、公開価格、小売シグナル、インタビューまたはサーベイの証拠を三角測量し、合計、セグメントシェア、前年比変化、予測入力を独立した市場シグナルと照合して異常を確認します。第2のレビューでは、各重要な入力をそのソースに遡り、製品カバレッジ、地域、単位、年の違いをテストします。アナリストはサインオフ前に外れ値を解決し、回答が後の開示と矛盾する場合、期間または定義が不明確な場合、または主要な入力を大幅に変更する場合に回答者再連絡します。モデルは年次で更新され、重要なイベントが需要または供給条件を変える場合はサイクル間で改訂され、納品直前にソースと計算の新鮮なレビューが行われます。
Mordor Intelligenceのグローバルミラーレスカメラ市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。ミラーレスカメラ市場は、レンズ構成、購入者タイプ、動画解像度、価格帯、小売チャネル、地域別に分類された、ミラーレスカメラ販売からの年間世界収益を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリングの選択が含まれます。主要な入力には、カメラタイプと仕向地別のCIPA出荷台数、メーカーのカメラ収益と製品サイクルの開示、観察されたカメラとキットの価格、小売業者と企業レポートからのチャネルミックス、プロフェッショナル動画やクリエイター需要などの購入者使用指標が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 5.64 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 5 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値5.64 ビリオン 米ドルを2年後に11.3%下回っています。この推定値は2025年を基準年としており、本レポートの2027年測定年より2年前です。 |
| グローバルコンサルタンシーB | 4.14 ビリオン 米ドル(2026年) | 2026年ベースでは、この推定値は本レポートの2027年値5.64 ビリオン 米ドルを1年後に26.6%下回っています。公表された2026年推定値は本レポートの2027年測定年より前です。 |
Mordor Intelligenceのアナリストはメーカーの開示、CIPA出荷、公開価格、小売シグナル、インタビューまたはサーベイの証拠を三角測量し、合計、セグメントシェア、前年比変化、予測入力を独立した市場シグナルと照合して異常を確認します。
レポートで回答される主要な質問
ミラーレスカメラ市場の規模と成長見通しはどのようなものですか?
収益は2027年の5.64 ビリオン 米ドルから2032年には7.42 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 5.65%を記録すると予測されています。
ミラーレスカメラ需要の成長を支えるものは何ですか?
動画制作と機関共有型の映像制作設備が需要を支えています。2026年9月、カナダのビクトリア大学はSony a6400カメラとライブストリーミングソフトウェアを備えたスタジオを利用可能にしました。
どのレンズ構成がミラーレスカメラの収益をリードしていますか?
交換式レンズモデルが2026年の収益の86.42%でリードしています。
ミラーレスカメラ産業をリードする企業はどこですか?
Canon Inc.、Sony Corp.、Nikon Corp.、FUJIFILM Corp.、Panasonic Corp.がリーディンググループを形成しています。
ミラーレスカメラの手頃な価格を制約するものは何ですか?
コンポーネントコストの圧力が価格主導の採用を困難にし得ます。Panasonic Corp.は2025年6月24日にDC-GH7およびDC-GH7Lモデルの出荷価格を4%〜5%引き上げると発表しました。
どの地域がミラーレスカメラの収益をリードし、どの地域が最も速く成長しますか?
アジア太平洋が2026年の収益の35.95%でリードしています。中東・アフリカ地域は2027年から2032年にかけてCAGR 8.6%で最も速く成長すると予測されています。