
コンテナ輸送市場規模とシェア
Mordor Intelligenceによるコンテナ輸送市場分析
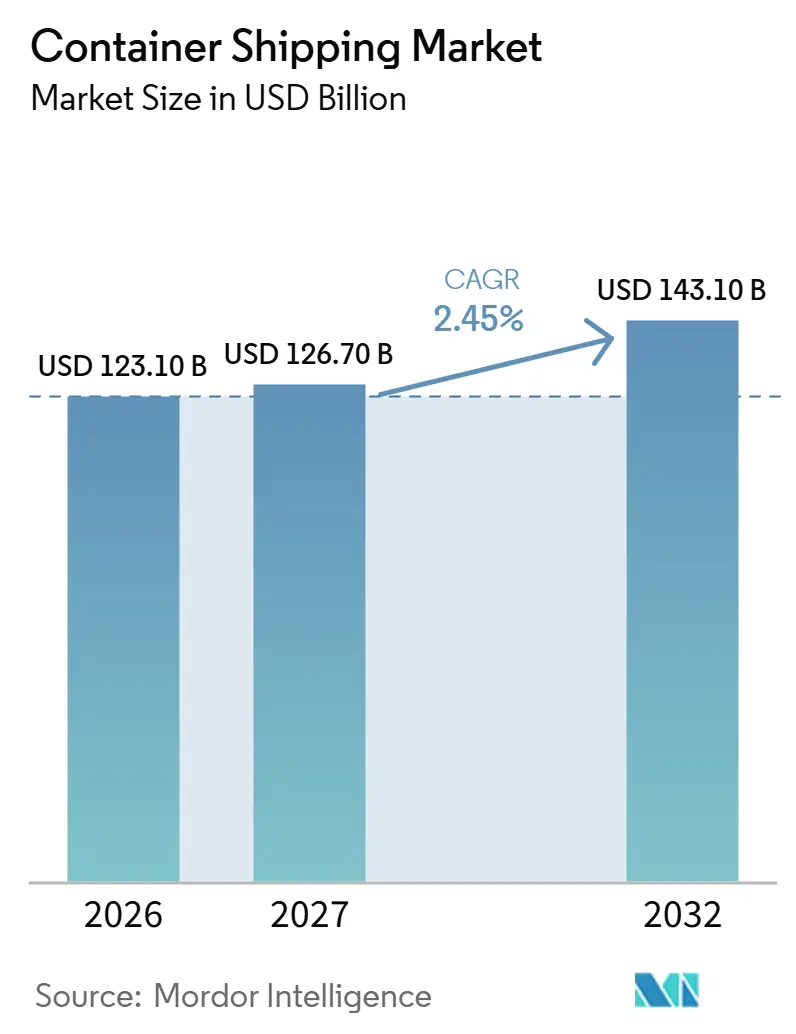
コンテナ輸送市場規模は2026年に1,231億米ドルと推定され、2027年には1,267億米ドル、2032年には1,431億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 2.45%で成長します。
カナダにおける物品貿易の拡大と海外倉庫への補充需要が、フルコンテナ海上サービスへの需要を支えています。この機会は、2026年2月に始まったイラン戦争によるホルムズ海峡周辺の燃料供給混乱という圧力と相まっています。そのため、キャリアは一般貨物および冷蔵貨物の両方に対するコミットメントを守りながら、燃料コストのリスクを管理するネットワークの柔軟性を必要としています。積載ユニットあたりの収益を燃料コスト増加分を賄えるほど引き上げられるキャリアは、追加量のみに依存するキャリアよりも有利な立場にあります。
レポートの主要ポイント
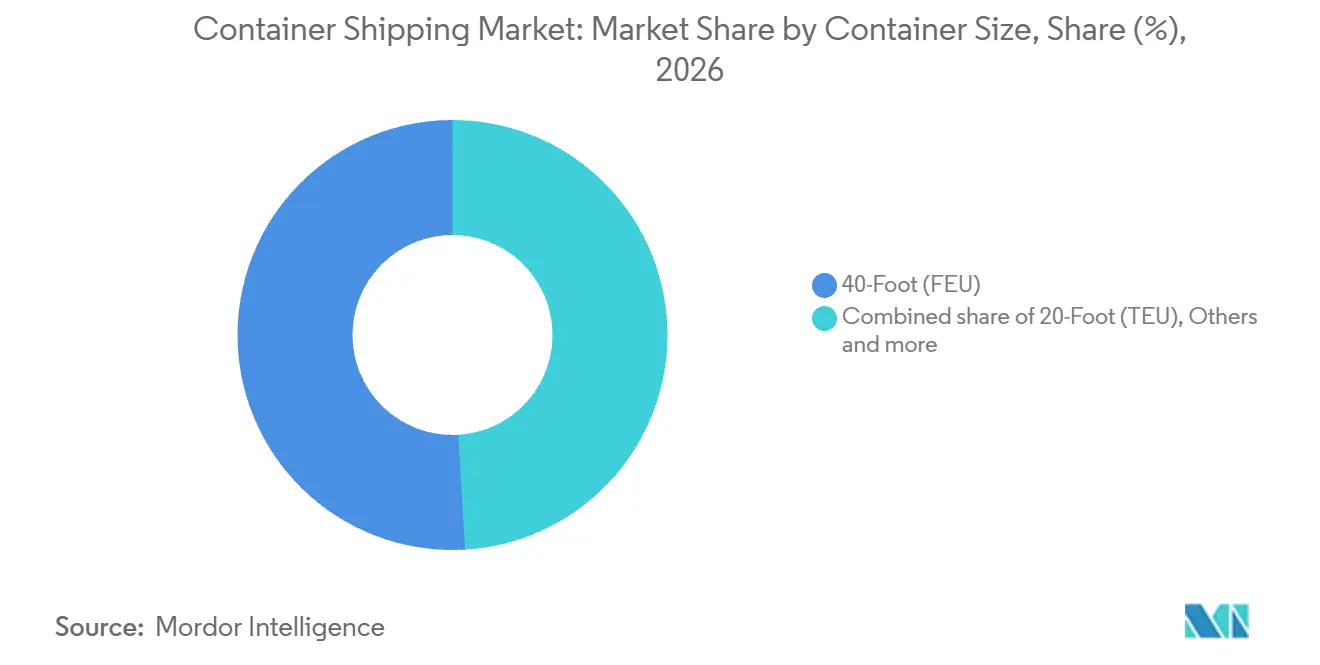
- コンテナサイズ別では、40フィート(FEU)コンテナが2026年のコンテナ輸送市場シェアの50.93%を占め、2027年から2032年にかけてCAGR 3.1%で最も速く成長するセグメントと予測されています。
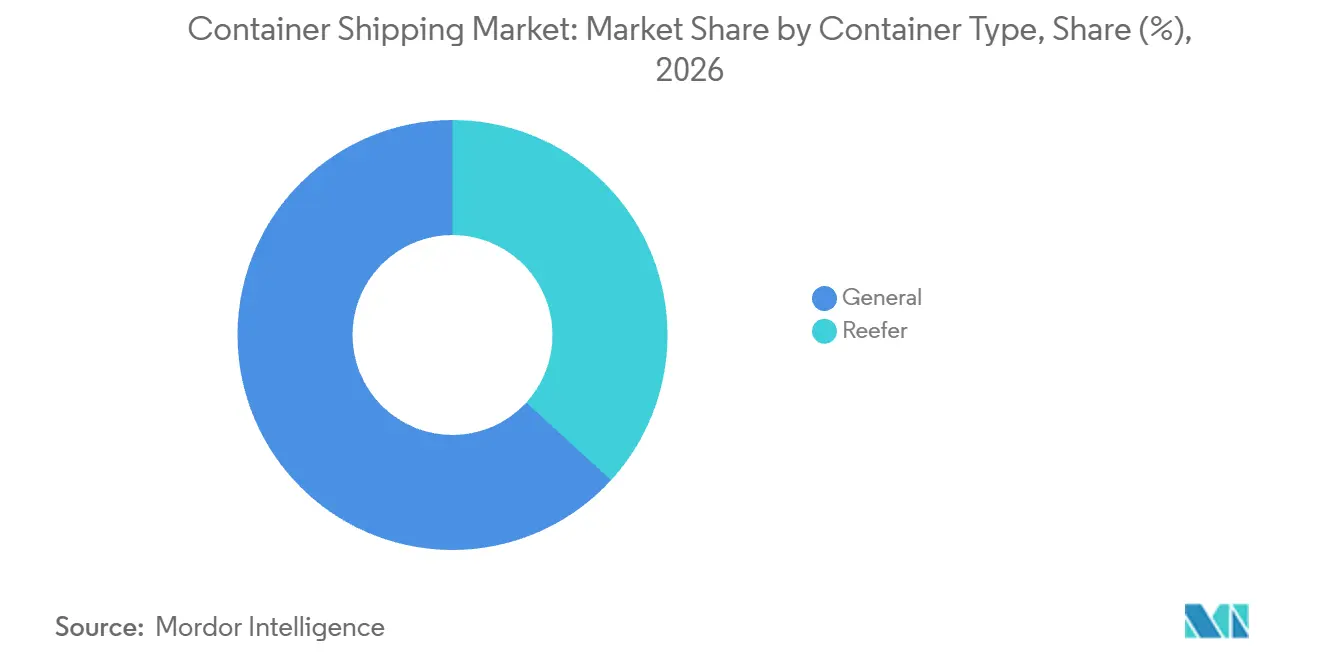
- コンテナタイプ別では、一般コンテナが2026年のコンテナ輸送市場規模の63.2%のシェアを占め、リーファーコンテナは2027年から2032年にかけてCAGR 3%で最も速く成長すると予測されています。
- フルコンテナロード(FCL)がサービスミックスをリードし、2026年の市場シェアは76.35%で、2027年から2032年にかけてCAGR 2.6%で最も速く成長するサービスと予測されています。
- エンドユーザー産業別では、FMCGおよび小売が2026年に26.44%の市場シェアを占め、ヘルスケアおよび医薬品が2027年から2032年にかけてCAGR 3.15%で最も速く成長すると予測されています。
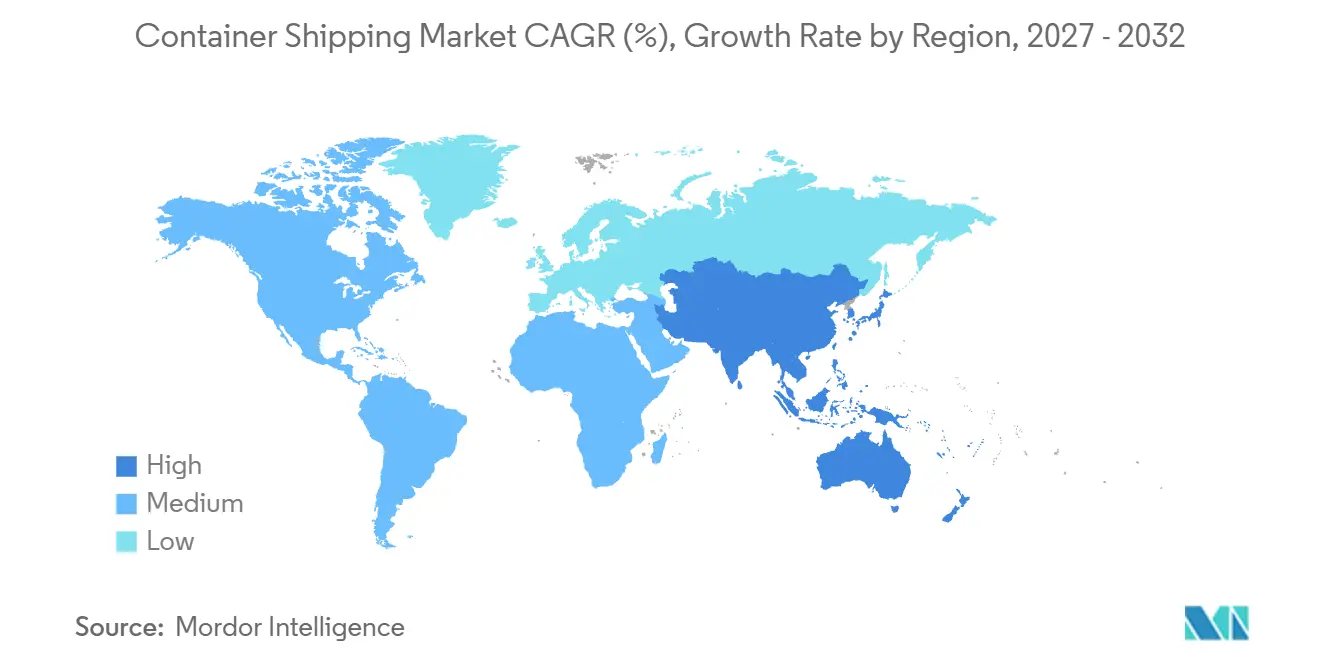
- 地域別では、アジア太平洋が2026年に41.04%の市場シェアを占め、2027年から2032年にかけてCAGR 3.65%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 国際貿易量の増加 | +1.6% | アジア太平洋、欧州、北米 | 短期(2年以内) |
| 自由貿易協定の拡大 | +0.8% | 中国およびASEAN経済圏 | 中期(2〜4年) |
| 電子商取引のコンテナ化の急速な進展 | +0.9% | カナダの電子商取引輸入チャネル | 中期(2〜4年) |
| IMO 2023年炭素規制が船隊更新を促進 | +0.7% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 北極海航路の実現可能性(北方海路) | +0.1% | 中国および欧州の港湾 | 長期(4年以上) |
| AI対応の予測ルティングおよびスケジューリング | +0.3% | アジア、欧州、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
国際貿易量の増加
世界の商品貿易量は2026年上半期に前年比3.5%増加しました。[1] WTOが報告したコンテナスループットインデックスは、世界のコンテナ輸送量の約65%を取り扱う92港をカバーし、2026年7月までの年初来で3.9%上昇しました。この年初来の増加により、キャリアはより広範な商品貿易とともに、より多くの物理的な貨物を輸送できるようになっています。同インデックスは2026年2月のピークから7月にかけて2.5%低下し、中国港湾のスループットは4.0%減少した一方、北欧の主要港をカバーするノースレンジインデックスは横ばいでした。したがって、この増加は前半の月に依存しており、発地港によって不均一であるため、中国発の航路に配置された容量は、北欧で積み込む容量よりも最近の基準が軟調です。
自由貿易協定の拡大
ASEAN中国は2025年10月28日にASEAN中国自由貿易地域(ACFTA)3.0アップグレード議定書に署名し、通関手続きおよび貿易円滑化条項を改正しました。この議定書はまだ発効しておらず、中国および少なくとも5つのASEAN加盟国からの通知と、その後60日間が必要です。この条件により、追加の貿易機会を評価するコンテナキャリアにとって、署名だけでなく実施が関連するトリガーとなります。発効後、より簡素な貿易管理により、これらの連結経済圏にサービスを提供する輸出業者にとって、追加の国境を越えた取引が商業的に実行可能になる可能性があります。発効は中国および少なくとも5つのASEAN加盟国の通知を待つため、発効日は署名日ではなく、最も遅い必要通知によって決まります。
急速な電子商取引のコンテナ化
海外倉庫への補充は、商品が現地流通に入る前に、電子商取引の商人需要をフルコンテナ海上フレートに結びつけます。菜鳥(Cainiao)は2025年6月にカナダで2番目の自社運営海外倉庫をバンクーバーに開設し、大型商品施設を追加しました。この施設は、フルコンテナ海上フレートの直接受け取りと、商人向けの緊急航空補充をサポートしました。この仕組みにより、海上コンテナは海外在庫を供給する明確な役割を担い、輸送の意思決定を変える緊急性の高い貨物には代替手段が確保されています。したがって、海上キャリアは倉庫ネットワークへの商人の在庫フローをターゲットにすることができます。
IMO 2023年炭素規制が船隊更新を促進
炭素強度コンプライアンスは、キャリアの配船決定全体にわたって船舶性能を重要にします。MARPOL附属書VIのエネルギー効率既存船指標(EEXI)および炭素強度指標(CII)認証要件は、それぞれ400総トンおよび5,000総トン以上の船舶に対して2023年1月1日に発効しました。CIIの下では、3年連続でD評価または1年でE評価を受けた対象船舶は、CまたはそれA以上を達成するための是正措置計画を提出しなければなりません。IMOは、評価を改善するための措置として、船体清掃、速度とルートの最適化、太陽光または風力補助電力を挙げています。したがって、船隊更新は、必要な評価を達成するためのコストを中心に、改修および運用変更と競合します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| バンカー燃料価格の変動 | -0.8% | シンガポール海洋燃料調達ハブ | 短期(2年以内) |
| 地政学的貿易緊張の激化 | -0.7% | 中国および中東 | 短期(2年以内) |
| 慢性的な港湾側の混雑ボトルネック | -0.3% | アジア太平洋および欧州の主要港湾 | 中期(2〜4年) |
| デジタル船陸間システムへのサイバー攻撃 | -0.2% | スペイン、イタリア、米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バンカー燃料価格の変動
シンガポールのバンカー燃料は、2026年2月に始まったイラン戦争とホルムズ海峡の燃料供給混乱を受け、2026年5月初旬までに1メトリックトンあたり800米ドルを超えました。OOCLの平均バンカー価格は2026年上半期に1メトリックトンあたり約582米ドルで、1年前の541米ドルから8%上昇しました。これらの動きにより、コミットされた船舶容量に関連する燃料費を固定輸送価格の中で吸収することが難しくなっています。キャリアが運賃を通じて高い燃料費を回収する場合、輸入業者は輸送後に十分な価値を維持できる出荷を再評価しなければなりせん。最も影響を受ける需要は、より高い海上運賃を吸収することなく輸送量を維持できない貨物です。
地政学的貿易緊張の激化
クラークソンズ・リサーチは2026年5月12日、2026年2月28日にイラン戦争が始まって以来、バルクキャリアとコンテナ船の平均速度が世界全体で約2%低下したと報告しました。WTOの2026年10月の予測では、中東の輸出入の急激な減少により「その他の世界」が2026年の世界商品貿易量成長率から0.7パーセントポイントを差し引くとされています。これらのリスクは、速度低下によるサービス容量の制限と、中東商品貿易の弱体化による貨物需要基盤の縮小という異なるチャネルを通じてキャリアを制約します。2026年3月、Maerskは船舶供給と途切れのない海洋ネットワーク運営を支援するために燃料を再配分していると述べました。燃料の再配分だけでは、中東の貨物量や輸送時間の予測可能性を回復することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンテナサイズ別:
物理的取り扱い規模が配船を形成40フィート(FEU)コンテナは2026年のコンテナ輸送市場規模の50.93%のシェアを占め、2027年から2032年にかけてCAGR 3.1%で最も速く成長するセグメントと予測されています。OOCLアイリスの2025年2月の寄港に際し、サバンナ港は2,800本以上のコンテナ移動を処理すると述べ、その大部分は40フィートコンテナでした。このミックスにより、大型船の寄港に伴う積み降ろし作業においてこのフォーマットが重要となります。運用上の価値は、寄港中に交換される物理的なボックスを中心に、船舶容量とターミナル取り扱いを調整することから生まれます。
物理的な40フィート機器のコミットメントは、等価単位で報告されるサービス量とは別のシグナルを提供します。MatsonのハワイコンテナボリュームはFEUベースで2025年に前年比1.6%増加し、主に一般需要の増加と上半期における競合他社の船舶ドライドックによるものでした。ベトナムでは、VIMC Linesが2025年に500本の新しい40フィートハイキューブコンテナと500本の20フィートドライコンテナについてHòa Phát Sea Transport Joint Stock Companyと契約を締結しました。初回納入は2025年6月から予定されていました。この契約により40フィート機器がVIMC Linesの計画的な容量拡大の一部となり、Matsonの増加も一時的な競合他社の不在を反映していました。


注記: 全セグメントの個別セグメントシェアはレポート購入時に入手可能
コンテナタイプ別:
ドライコンテナの規模と冷蔵投資一般コンテナは2026年のコンテナ輸送市場シェアの63.2%を占め、最大のセグメントとなっています。CIMCのコンテナ製造事業は2026年1〜6月にドライコンテナ114万TEUを販売し、2025年同期比で約1.12%増加しました。これらの販売は、一般貨物輸送のための実質的な機器供給基盤を確立しています。その規模と緩やかな前年比増加により、既存のドライコンテナ需要水準がCIMCの販売活動において追加量よりも重要です。
リーファーは2027年から2032年にかけてCAGR 3%で最も速く成長するセグメントと予測されています。2026年4月、Euroseasは中国の黄海造船で建造される2,800TEU高リーファーコンテナ船2隻の追加契約を締結しました。各船舶には1,000本以上のリーファープラグが仕様として含まれており、納入は2028年10月と2029年1月に予定されています。計画されたプラグ密度により、冷蔵能力が船舶設計の不可欠なコミットメントとなり、温度管理が必要貨物への特化したサービス提供を支援できます。このスケジュールでは、新造船は2027年または2028年の大部分において追加のリーファースロットに貢献しません。

注記: 全セグメントのシェアはレポート購入時に入手可能
サービス別:
フルコンテナのコミットメントと航路経済性の対比フルコンテナロード(FCL)は2026年に76.35%の市場シェアで最大のセグメントであり、2027年から2032年にかけてCAGR 2.6%で最も速く成長するセグメントと予測されています。2025年2月19日、A.P. Moller - MaerskのポートツーポートFCL海上サービスがAlibaba.comで開始され、購入者はオンラインで支払いをしてスペースと運賃を確定し、貨物を追跡できるようになりました。この仕組みにより、商品の購入と海上区間の確認が同一の取引環境で結びつきました。MaerskがこれらのFCL顧客にアプローチする経路は購入時点から始まり、取引統合が船舶容量とともに海上予約を競争する手段を提供しました。
レスザンコンテナロード(LCL)サービスは、個々の航路における貨物統合の経済性をより重視します。Allcargo Global Limitedは2026年8月のLCL混載量が711,000立方メートルで、前年比7%減、前月比2%減と報告しました。同社はこの減少を採算の取れない航路の意図的な合理化によるものとし、それに伴う収益改善を報告しました。このトレードオフは、この混載業者が総量ではなく航路合理化を通じて収益を追求したことを示しています。
エンドユーザー産業別:
小売ゲートウェイの規模と医薬品アクセスFMCGおよび小売は2026年に26.44%の市場シェアで最大のエンドユーザーセグメントでした。ヒューストン港は2025年に小売消費財輸入量を272,129TEUと推定し、独自のコンテナ商品カテゴリーの中で2位にランクされました。この年間フローにより、キャリアは小売輸入業者にサービスを提供するための実質的な地域基盤を持ちます。これらのアカウントを共有の受け取りゲートウェイに集中させることで、キャリアは複数の輸入業者からの消費財貨物を同じ目的地サービスに集約できるため、専用の航海サービスを支援できます。
ヘルスケアおよび医薬品は2027年から2032年にかけてCAGR 3.15%で最も速く成長するセグメントと予測されています。2025年10月、DP WorldはONE(Ocean Network Express)とともにインドのハイデラバード・ティマプールからナバシェバまでの専用リーファー鉄道サービスを開始しました。DP Worldが内陸サービスを運営し、ONEが医薬品輸出業者向けの船舶接続を提供しました。このサービスにより、貨物は道路から鉄道に移行し、ONEの航海に接続する内陸区間で医薬品の有効性と効力を保持するために安定した温度が維持されました。
地域分析
アジア太平洋コンテナ輸送市場
アジア太平洋は2026年のコンテナ輸送市場規模の41.04%のシェアを占め、2027年から2032年にかけてCAGR 3.65%で成長すると予測されています。シンガポールは2025年に4,466万TEUのコンテナスループットを記録し、2024年比8.6%増となりました。[2] 中国の港湾は2025年に3億5,447万標準コンテナを取り扱い、2024年比6.8%増加しました。中国の対外貿易港湾フレートも2025年に増加し、スリランカのコロンボ港はその年に過去最高の年間コンテナスループットを記録しました。キャリアは、シンガポールとコロンボでの記録的な取り扱いとともに中国の拡大する対外貿易をターゲットにでき、これらの確立されたアジアのゲートウェイ全体に国際サービスの機会を広げることができます。
米国は前年比減少にもかかわらず、広範な港湾インフラとサービスカバレッジに支えられ、2026年第3四半期に北米の定期船接続性をリードしました。スペインは強力な域内外の接続を通じて、同様に前年比減少にもかかわらず、2026年第3四半期に欧州の定期船接続性をリードしました。2025年、Euconはコンテナ輸送(海上、道路、鉄道、バージ)によってアイルランドと欧州の目的地を結びました。両リーダーが前年比減少にもかかわらず地位を維持したため、荷主にとっての価値は接続性の成長ではなく、確立された目的地カバレッジにあります。
南米では、DP Worldのペルーのカヤオターミナルが2025年に200万TEUを超え、同地域の西海岸で初めてその閾値を超えたターミナルとなりました。中東・アフリカでは、ジェベルアリが2025年に発着地量で前年比約9%の成長を記録し、ドバイおよびUAEの貿易フローの強化を反映しました。エジプトは前年比減少にもかかわらず、地中海および紅海の主要航路上の港湾を持ち、2026年第3四半期にアフリカの定期船接続性をリードしました。2025年2月、ICTSIのエクアドルのコンテコン・グアヤキルがCOSCO Shippingの初のWSA5寄港を受け入れ、バナナやエビを含む輸出品のチャンカイ経由のアジアへの接続を開きました。地域チャネルは、チャンカイ経由のエクアドルのバナナとエビのアジアへの輸出アクセス、ジェベルアリ経由のドバイとUAEの貿易、および地中海と紅海航路上のエジプトの港湾を組み合わせています。
規制の枠組みと見通し
この比較は、海上コンテナキャリアの観点から選択された管轄区域をカバーし、港湾寄港義務、船隊コンプライアンス、および将来の運営負担に焦点を当てています。カリフォルニアの要件は規制対象の港湾訪問に適用され、ドイツの海洋排出義務は対象船舶と航海によって異なります。サウジアラビアの更新された海洋環境規制は、2026年8月21日に以前の規制に取って代わりました。
規制表
| 決定要因 | 米国 | ブラジル | 中国 | ドイツ | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | カリフォルニア大気資源委員会 | ブラジル海軍港湾・沿岸局 | 交通部 | ドイツ環境庁のドイツ排出権取引機関 | 一般交通局またはその代理機関 |
| 主要な手段または方向性 | カリフォルニア停泊中規制;EPA認可を否認する下院通過提案 | NORMAM-401/DPC生物汚損規則 | 管理区域燃料基準;2030年炭素政策目標の発表 | 5,000総トン以上の対象船舶に対するフラグ中立の海事EU排出権取引制度(ETS) | サウジアラビアMARPOL実施規制 |
| 商業的影響 | 規制対象のカリフォルニア訪問ごとに承認された排出規制(適格な例外または代替措置あり) | 発効中の船舶管理義務;罰則は2028年1月10日まで延期 | 沿岸管理区域での硫黄制限0.5% m/m、内陸河川管理区域および海南沿岸水域での0.1% m/m | EU域内航海およびEU港湾排出量の100%、EU〜非EU航海排出量の50%をカバー | サウジアラビア船籍コンプライアンス;船長はサウジアラビア水域で検出された汚染物質を報告 |
| 現在の政策魅力度 | 中程度 | 中程度 | 中程度 | 低 | 中程度 |
| 政策魅力度の将来の方向性 | 緩和 | 強化 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||||
中国の中程度の魅力度と強化の見通しは、既存の燃料義務と、2025年比で国際船舶の炭素強度を15%以上削減するという2030年目標の発表を反映しています。ドイツの低い魅力度と強化の見通しは、2026年に対象となる2025年排出量の70%の排出枠引き渡しが必要で、2027年には対象となる2026年排出量の100%に上昇することを反映しています。米国の中程度の評価はカリフォルニアのコンプライアンス代替措置を反映しており、2026年9月15日の下院投票後に緩和が提案されています。ブラジルの中程度の評価は、2028年1月10日の開始が強化を支持する罰則延期を伴う積極的な船舶管理義務を反映しています。サウジアラビアの中程度の評価と変化のない見通しは、2026年8月21日の代替規制の下での条件付き監視を反映しており、活動の性質または環境リスクに基づく機関の要請によって発動され、別途サウジアラビア船籍のMARPOL義務が存在します。
バリューチェーンの段階
発地取り扱い、海上輸送、および目的地取り扱いは、サプライヤーが収益を得る場所とコンテナ輸送が時間を失う可能性がある場所を決定します。COSCO SHIPPING Portは、その中間持株会社がCOSCO Shipping Linesの親会社であるCOSCO SHIPPING Holdingsであり、2025年末時点で40港の387バースを運営・管理していました。Maerskは2025年に統合グループ内で海洋事業とターミナル事業を運営しました。両グループはターミナルポートフォリオと海上輸送を組み合わせており、共有の企業構造内で港湾取り扱いと航海を調整する余地を生み出しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 発地ターミナル取り扱い | HHLAやCSP Zeebrugge Terminal NVなどのターミナルオペレーター | 取り扱いサービス収益 | 船舶出港に対する積み付け順序 | 航海カットオフに合わせた貨物リリースの調整 |
| 海上輸送 | A.P. Moller - Maerskなどの海上キャリア | フレート収益 | ターミナルの引き渡しと不一致な航海容量 | 両ターミナルインターフェースとの航海配分の調整 |
| 目的地ターミナル取り扱い | HHLAやCSP Zeebrugge Terminal NVなどのターミナルオペレーター | 取り扱いサービス収益 | バース容量に対する荷降ろしタイミング | 荷降ろし計画に合わせた到着ウィンドウの調整 |
| 情報源: Mordor Intelligence | ||||
HHLAのコンテナターミナルは2025年に630万TEUを取り扱い、2024年比5.4%増加しました。HHLAはサービス完了時に取り扱い収益を認識し、時間ベースの資産使用に対して賃貸収益を認識しており、一部の顧客には契約上のリベート権利があります。この収益ミックスにより、コンテナ移送の完了と時間ベースの資産使用の管理は商業的に異なるタスクとなります。したがって、HHLAの取り扱い収益は契約上のリベートを差し引いた完了移送に依存するため、スループットの成長だけでは同等の収益増加を確立することはできません。
競争環境
市場集中度
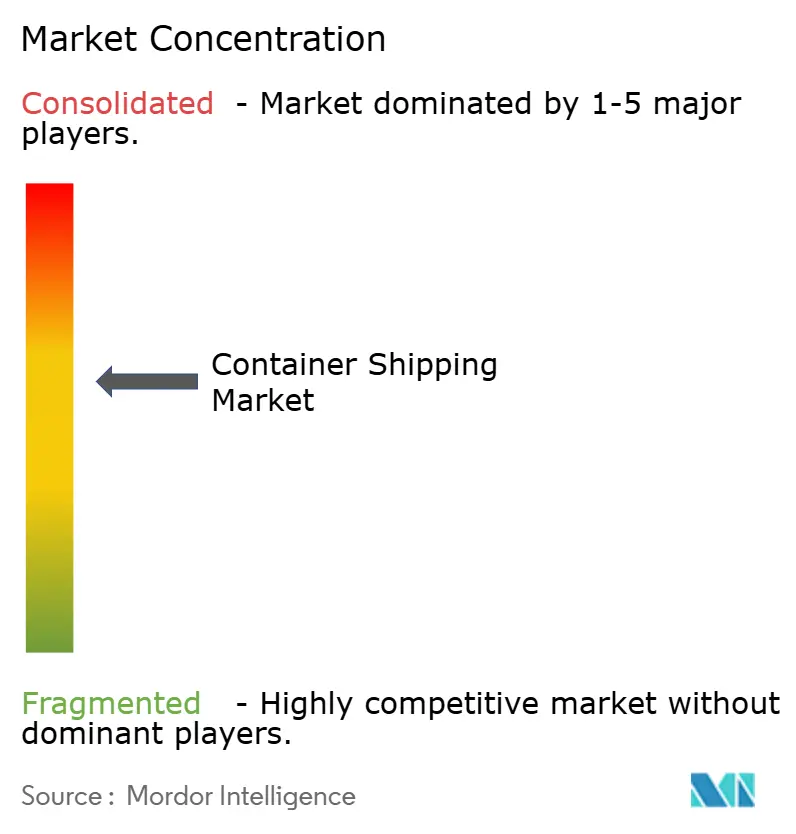
業界は、MSC Mediterranean Shipping Company、A.P. Moller - Maersk、CMA CGM、COSCO Shipping Lines、Hapag-Lloydからなる主要キャリアの集中したコアを持っています。CMA CGMの海運活動は2026年第2四半期に630万TEUを輸送しました。海運収益は2025年第2四半期から22%増加して100億米ドルとなり、6%の量増加を上回り、主に1TEUあたりの平均収益の上昇を反映しています。この組み合わせにより、大規模ネットワーク間の競争において採算の取れる収益率での貨物輸送が中心となり、特定の荷主に提供できる接続とサービスコミットメントを通じて地域競合他社が差別化する余地が残されています。
2026年3月11日、MSCはナイジェリアのラゴスのスネークアイランド港に専用コンテナターミナルを開発・運営するためにNigerdockと45年間のサブコンセッションに署名しました。2026年9月20日時点で、このプロジェクトには公式に文書化された着工通知や建設動員はありませんでした。2025年4月9日のクロアチアのリエカ港での週次HADRIAコールの開始により、ICTSIのアドリア海ゲートコンテナターミナルを経由してマルタ経由の極東への直接接続が提供されました。荷主にとって、開始済みの航海接続と、サービス上の利点がターミナル開発に依存するコンセッションの区別は重要であり、2つのコミットメントはネットワーク拡大の異なる段階を表しています。
COSCO SHIPPING Holdingsは2025年に16,000TEUの船舶12隻を引き渡し、約20万TEUの容量を追加しました。親会社は完全子会社の運営子会社であるCOSCO Shipping Linesを通じてコンテナ輸送を管理しています。2025年末時点で、グループの船隊容量は360万TEUに達し、自社所有および裸用船の船舶が総容量の75%を占めています。EU排出権取引制度(ETS)の対象となる航海に配備された容量については、2027年に排出枠引き渡し義務が増加し、新造船の収益に排出量連動のコストテストが加わります。
コンテナ輸送業界のリーダー企業
-
MSC Mediterranean Shipping Company
-
A.P. Moller - Maersk
-
CMA CGM
-
COSCO Shipping Lines
-
Hapag-Lloyd
- 注:主要企業の掲載順は順位を示すものではありません。
コンテナ輸送市場 このレポートでカバーされる企業
- MSC Mediterranean Shipping Company
- A.P. Moller - Maersk
- CMA CGM
- COSCO Shipping Lines
- Hapag-Lloyd
- ONE (Ocean Network Express)
- Evergreen Marine
- Yang Ming
- HMM Co.
- PIL (Pacific International Lines)
- ZIM Integrated Shipping
- OOCL
- Wan Hai Lines
- Matson
- X-Press Feeders
- SITC International
- Zhonggu Logistics
- Antong Holdings
- IRISL Group
市場参加者にとっての主要な機会
この機会は、ダブリンの電力供給リーファーインターフェースを差別化された海上コンテナサービスに変える方法を比較します。2026年2月、ダブリン港は140台の冷凍ユニット用の充電ポイントを設置し、Doyle Shipping Groupがガントリーを運営し、温度管理が必要な輸入業者と輸出業者に追加スペースを提供しました。[3] 商業的な機会は、そのターミナル能力を、海上輸送が温度の継続性を必要とする特定のポイントに結びつけることにあります。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 温度管理された輸入引き渡し | 温度管理が必要な輸入品のための電力供給インターフェース | ダブリンを利用する温度管理が必要な輸入業者 | リーファー海上サービスを貨物リリース前の電力供給ステージングに結びつける | 到着、保管移転、リリースの調整 | リーファーキャリア、輸入業者、Doyle Shipping Group |
| 航海に合わせた輸出ステージング | アウトバウンドの温度管理が必要な貨物のための電力供給ステージング | ダブリンを利用する温度管理が必要な輸出業者 | ターミナルステージングの手配を予約済みの船舶出港に合わせる | 貨物の準備状況と出港カットオフの調整 | 輸出業者、リーファーキャリア、Doyle Shipping Group |
| 航海乱時の温度継続性 | 天候または航海混乱時の電力供給サポート | 遅延した海上接続にさらされた荷主 | 電力供給保管とエスカレーション手配を輸送サービス内で定義する | 遅延時の保管と温度管理責任の割り当て | 貨物オーナー、リーファーキャリア、Doyle Shipping Group |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、港湾引き渡しを通じて温度の継続性を保護する海上サービスです。キャリアとターミナルの合意により、電力供給ステージングを船舶スケジュールに結びつけ、輸送の移転ポイント全体でインフラを有用にすることができます。最も強力なサービスは、計画された航海接続が遅延した場合に誰が貨物の温度を管理するかを明確にするものです。
最近の産業開発事情 コンテナ輸送市場
- 2026年9月:Sea Legend Shippingは、2026年シーズンに中国から欧州への北方海路経由の計画された週次西行きコンテナ航海のほとんどを完了しました。北極の氷の予報により最終出港が9月27日に前倒しされ、一部の航海は遅延しました。
- 2026年9月:米国下院は、規制対象のカリフォルニア港湾での排出規制を管理するカリフォルニアの停泊中規制に対するEPAの認可を否認する提案を可決しました。
- 2026年8月:サウジアラビアの代替海洋・沿岸環境規制が8月21日に発効し、活動の性質または環境リスクに基づいて海上輸送と港湾の環境監視を当局が要求できるようになりました。
コンテナ輸送市場 レポートの範囲と調査方法論
市場の定義と対象範囲
コンテナ輸送市場は、世界中の荷主に提供される海上コンテナ輸送サービスへの年間支出を測定します。収益は、コンテナサイズとタイプ、輸送サービス、エンドユーザー産業、および地域によって分類された、コンテナ船に搭載された標準化されたコンテナでの貨物輸送をカバーします。
対象外:バルクまたはタンカー輸送、内陸のみのトラックまたは鉄道輸送、港湾ターミナル取り扱い料金、およびコンテナ製造は除されます。
セグメンテーション概要
- コンテナサイズ別
- 20フィート(TEU)
- 40フィート(FEU)
- その他
- コンテナタイプ別
- 汎用
- 冷凍冷蔵
- サービス別
- フルコンテナロード(FCL)
- 混載貨物(LCL)
- エンドユーザー産業別
- FMCGおよび小売
- 製造および自動車
- ヘルスケアおよび医薬品
- 電子機器および電気機器
- 産業用化学品および原材料
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- 南米その他
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- アジア太平洋その他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
この分析では、海上貿易、運賃、港湾交通、および定期船接続性に関するUNCTADの海上輸送レビュー、商品およびコンテナスループットシグナルに関するWTO貿易統計、港湾時間と効率性に関する世界銀行のコンテナ港湾パフォーマンスインデックス、ゲートウェイスループットと運営コンテキストに関するシンガポール海事港湾庁の発表などのソースを使用しています。これらのソースは需要、船舶および港湾状況の独立した指標を提供し、税関および国内港湾統計は貿易フローと地域カバレッジを明確にすることができます。
キャリアの届出、年次報告書、投資家向け資料、および信頼できる海運プレスは、報告された輸送収益、容量、運賃、および航路変更をこれらの公開指標と照合することができます。これらの指名されたソースは網羅的ではなく例示的なものであり、収集、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
一次調査は、APAC、EMEA、および南北アメリカ全体のキャリアの商業・ネットワーク計画リーダー、フレートフォワーダー、港湾・ターミナルスペシャリスト、および大規模荷主の調達・物流リーダーを対象としています。構造化された質問は、輸送収益、航路エクスポージャー、コンテナおよびサービスミックス、運賃変動、およびコスト回収に関する二次調査の結果を検証し、公開報告における不整合な定義やギャップを明確にします。回答はファイリング、港湾・貿易指標、および相互に比較され、適切な場合には未解決の相違点が明確化のために返送されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | APAC:40% |
| 中位層:45% | 機能・ユニットリーダー:35% | EMEA:30% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
トップダウンモデルは、貿易活動、報告されたキャリア輸送収益、運賃動向、およびコンテナ化スループットから世界の年間海上コンテナ輸送支出を推定し、コンテナサイズとタイプ、FCLおよびLCLサービス、エンドユーザー産業、および地域全体で合計を照合します。貿易とスループットは量の基盤を示し、キャリア収益と運賃は輸送された貨物を支出に変換します。ファイリングは輸送収益をターミナルまたは物流収益から区別するのに役立ち、セグメントシェアはキャリア、港湾、貿易、および荷主の証拠から構築され、グローバル合計に合計されることが確認されます。多変量回帰は年間収益をコンテナ化貿易、スループット、運賃、およびキャリア容量に関連付けることができ、履歴が不安定な場合は航路混乱と運賃正常化のシナリオ分析が行われます。アナリストは結果として得られた予測をドライバーの専門家評価と比較し、重大な差異を調査します。選択的なボトムアップチェックは、開示されたキャリア収益のロールアップと、主要回廊でのサンプリングされた運賃×コンテナ量を使用し、内陸のみおよびターミナル料金を除外します。欠落した回廊または企業の観測値は、最も近い比較可能な公開指標で境界を設定し、トップダウン推定値と照合されます。
データ検証と更新サイクル
アナリストは収益モデルをキャリアの開示、貿易・スループット系列、港湾パフォーマンス、および公開された運賃指標と照合し、承認前に異常な前年比動向と独立した推定値間の差異を調査します。第2のアナリストがソース定義、単位、セグメント合計、地域カバレッジ、および予測前提を確認し、第1のアナリストが異常を文書化・解決するか、定義が矛盾する場合や重大な変更が不明確な場合は回答者に再連絡します。このシリーズは毎年更新され、重大な航路、規制、または貿易イベントの後にサイクル間でレビューされ、納品前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのグローバルコンテナ輸送市場規模と他の公開推定値との比較
公開された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。コンテナ輸送市場は、世界中の荷主に提供される海上コンテナ輸送サービスへの年間支出を測定します。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。欠落した回廊または企業の観測値は、最も近い比較可能な公開指標で境界を設定し、トップダウン推定値と照合されます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,267億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,490.4億米ドル(2026年) | 2026年の基準値では、この推定値は本レポートの2027年値1,267億米ドルより1年後で17.6%上回っています。 |
| 業界コンサルタンシーB | 112億米ドル(2025年) | 2025年の基準値では、この推定値は本レポートの2027年値1,267億米ドルより2年後で91.2%下回っています。 |
Mordor Intelligenceのアナリストは収益モデルをキャリアの開示、貿易・スループット系列、港湾パフォーマンス、および公開された運賃指標と照合し、承認前に異常な前年比動向と独立した推定値間の差異を調査します。
レポートで回答される主要な質問
コンテナ輸送市場の規模と成長見通しは?
規模は2027年に1,267億米ドル、2032年までに1,431億米ドルと予測されており、2027年から2032年にかけてCAGR 2.45%で成長します。
コンテナ海上輸送の需要を支える要因は何ですか?
世界の商品貿易量は2026年上半期に前年比3.5%増加しました。菜鳥(Cainiao)の2025年6月のバンクーバー大型商品倉庫開設により、商人の補充需要がフルコンテナ海上フレートに結びつきました。
海上コンテナ輸送の支出をリードするサービスはどれですか?
フルコンテナロード(FCL)は2026年に76.35%の市場シェアを占め、2027年から2032年にかけてCAGR 2.6%で成長すると予測されています。
主要な海上コンテナキャリアはどの企業ですか?
主要なキャリアにはMSC Mediterranean Shipping Company、A.P. Moller - Maersk、CMA CGMが含まれます。
コンテナ貨物輸送に影響する燃料コストの課題は何ですか?
OOCLの平均バンカー価格は2026年上半期に1メトリックトンあたり約582米ドルで、2025年上半期の541米ドルから8%上昇しました。
海上コンテナ輸送の収益をリードする地域はどこですか?
アジア太平洋は2026年に41.04%の市場シェアを占め、2027年から2032年にかけてCAGR 3.65%で成長すると予測されています。
環境規制は船舶発注にどのような影響を与えていますか?
IMOのエネルギー効率規制とEUの炭素コストがデュアルフューエル船の発注を加速させており、2024年末時点で500隻以上の同種船舶が受注残となっている。
最近の最大の港湾買収はどれですか?
2025年3月にMSCがハッチソン・ポーツのグローバルターミナルを227億6,500万ユーロ(251億2,000万米ドル)で購入したことにより、年間5,100万TEUの取扱能力が追加され、記録上最大の港湾資産取引となった。