
都市監視市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
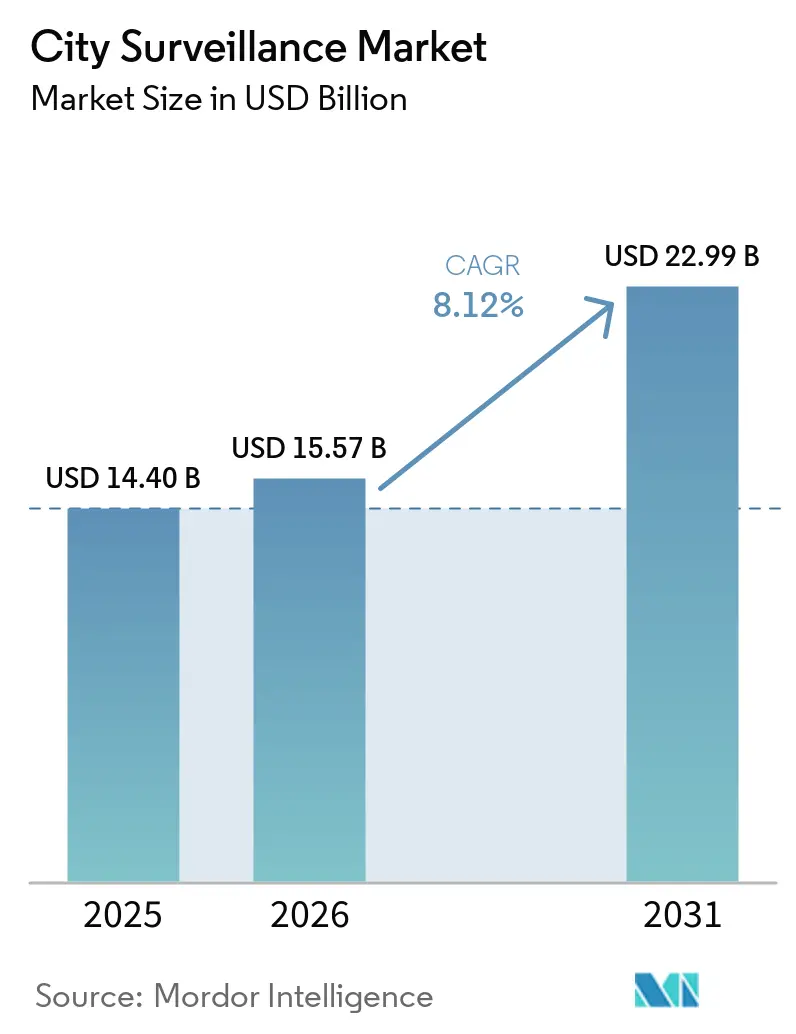
| 市場規模 (2026) | 15.57 十億米ドル |
| 市場規模 (2031) | 22.99 十億米ドル |
| 成長率 (2026 - 2031) | 8.12 % |
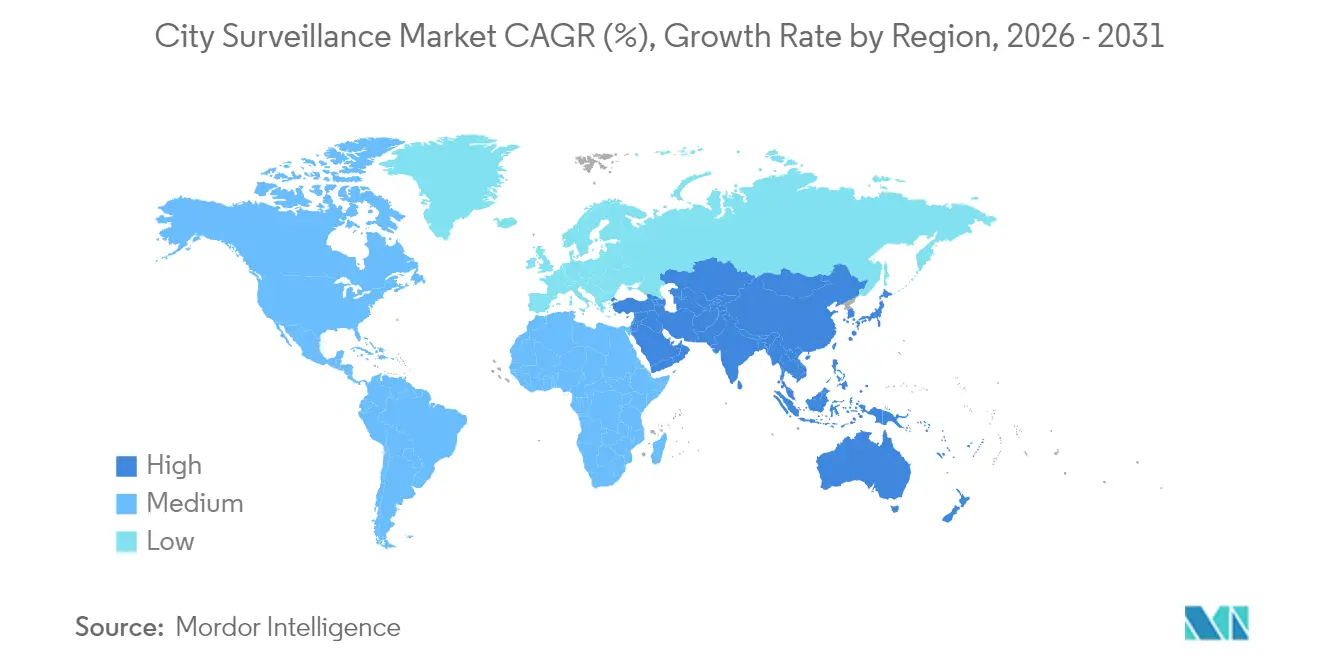
| 最も急速に成長している市場 | 中東 |
| 最大市場 | アジア太平洋 |
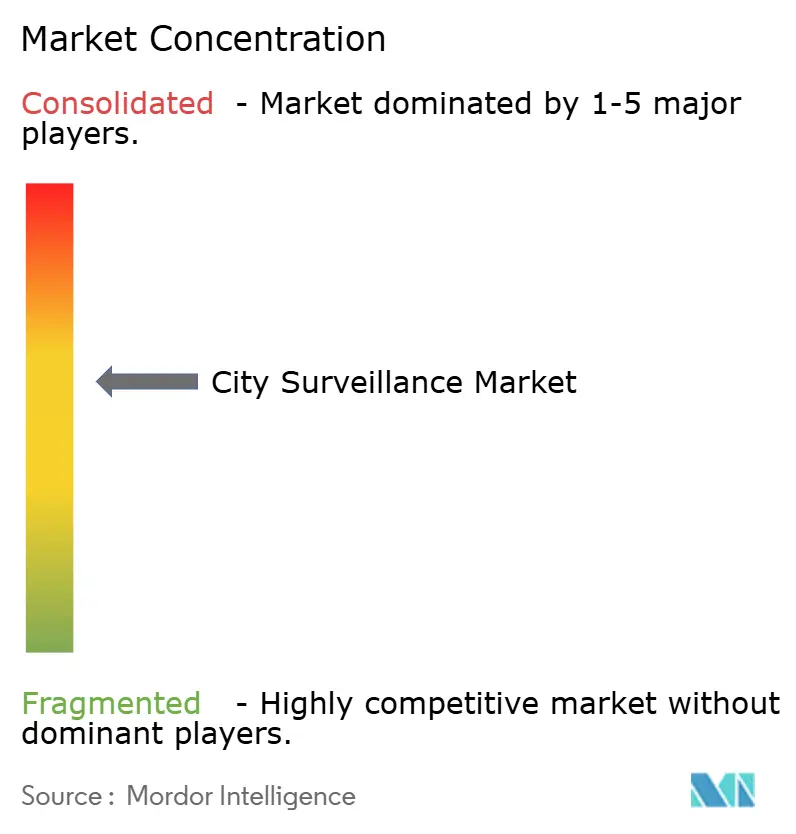
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる都市監視市場分析
2026年の都市監視市場規模は157億7,000万米ドルと推計され、2025年の144億米ドルから成長し、2031年には229億9,000万米ドルに達すると予測されており、2026年〜2031年にかけて年平均成長率8.12%で拡大します。統合型映像ネットワークへの投資増加、IPカメラ価格の急激な低下、およびエッジアナリティクスの急速な成熟が、都市監視市場の現在の競争ダイナミクスを形成する主要な成長エンジンとなっています。中規模都市の自治体は、犯罪件数の測定可能な減少、インシデント対応時間の短縮、および交通違反取締りからの新たな収益源を通じて、設備投資を正当化しつつあります。ベンダーの差別化はハードウェア仕様よりも、サイバーセキュリティ、プライバシーコンプライアンス、およびAI主導のソフトウェアエコシステムに移行しており、映像フィードを実用的なインサイトへと変換しています。カメラメーカーとクラウドハイパースケーラーとのパートナーシップは引き続きソリューションの範囲を拡大しており、5Gの普及は高密度かつ改修集約型の都市中心部における無線展開を加速しています。
主要レポートのポイント
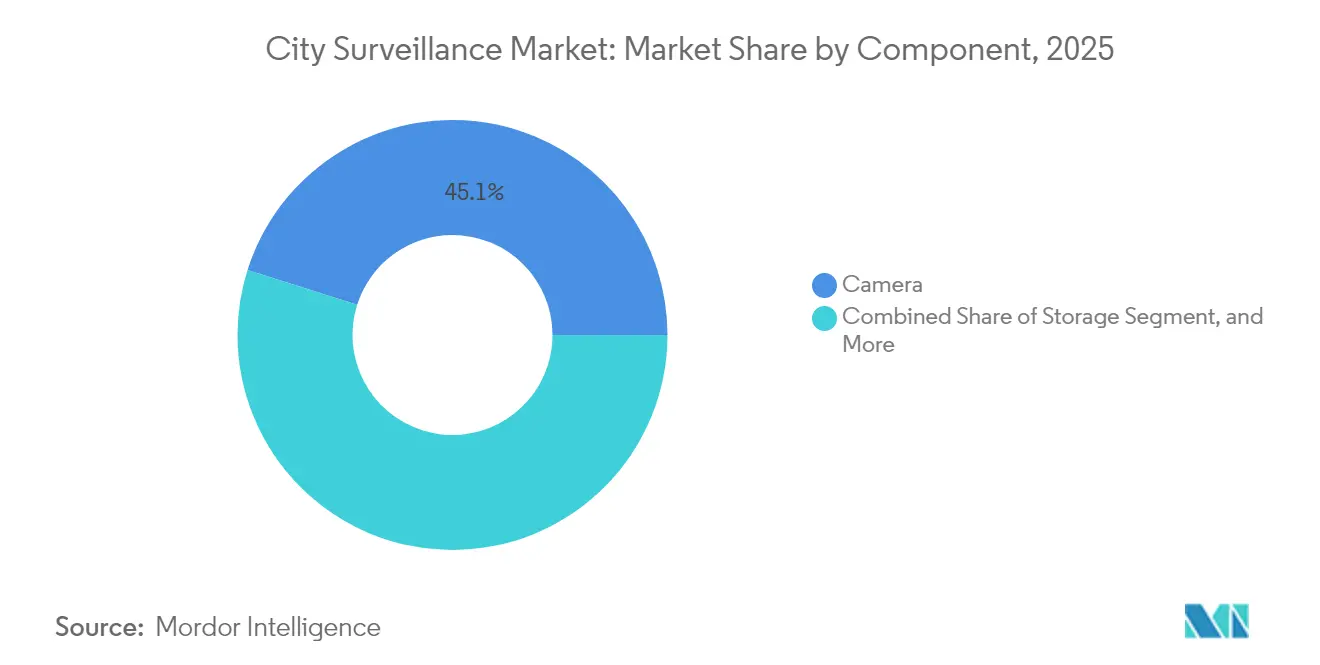
- コンポーネント別では、カメラシステムが2025年の都市監視市場において45.12%のシェアを占め、映像アナリティクスは2031年までに年平均成長率9.02%で成長すると予測されています。
- 展開モード別では、オンプレミス設置が2025年の都市監視市場規模の61.74%を占め、クラウドソリューションは2031年までに最高年平均成長率9.29%を記録すると予測されています。
- カメラ接続方式別では、有線ネットワークが2025年の都市監視市場シェアの66.10%を占め、無線ノードは2026年〜2031年にかけて年平均成長率9.74%で拡大すると予測されています。
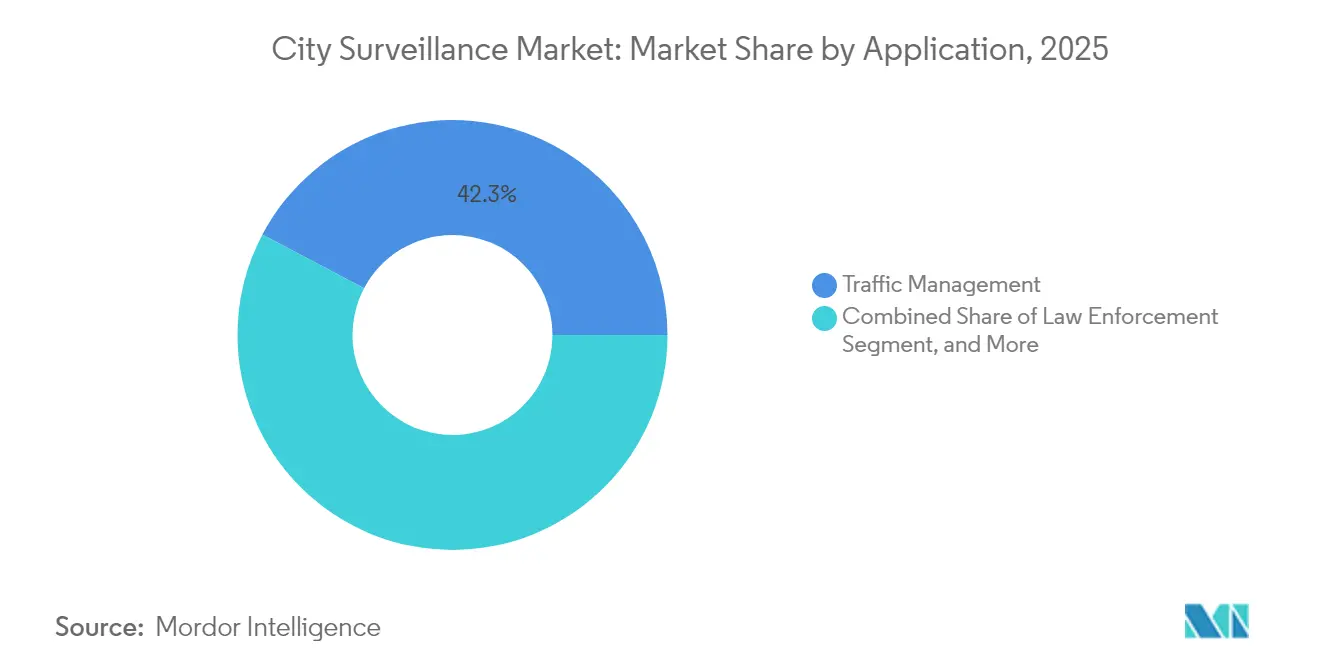
- アプリケーション別では、交通管理が2025年に42.26%の収益シェアでトップとなり、公共交通ハブは2031年までに年平均成長率8.83%で最も速い成長を示すと見込まれています。
- エンドユーザー別では、市区町村当局が2025年の支出の38.21%を占め、交通機関は2031年までに年平均成長率8.96%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2025年の市場収益の35.05%を占め、中東・アフリカ地域は2031年までに年平均成長率8.92%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 都市セキュリティインフラへの支出増加 | +2.1% | 北米および欧州に集中するグローバル規模 | 中期(2〜4年) |
| IPカメラ価格の低下と映像アナリティクスの高度化 | +1.8% | 特にアジア太平洋の製造拠点を中心とするグローバル規模 | 短期(2年以内) |
| メガシティにおけるテロおよび犯罪への懸念の高まり | +1.5% | 高密度大都市圏を中心とするグローバルな都市中心部 | 長期(4年以上) |
| 統合型監視に向けたスマートシティ予算の拡大 | +1.4% | アジア太平洋、中東、および一部の北米都市 | 中期(2〜4年) |
| エッジAIチップによる帯域コスト削減 | +1.0% | 先進国市場での早期採用を中心とするグローバル規模 | 短期(2年以内) |
| カメラモジュールを搭載したスマート照明柱 | +0.7% | 欧州、北米、一部のアジア太平洋都市 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市セキュリティインフラへの支出増加
犯罪の増加と高まるテロ脅威評価を受け、各都市は2024年にカメラネットワークのアップグレードに32億米ドルを割り当てました。デトロイト市のプロジェクト・グリーンライト単独でも700万米ドルを公的・私的サイトを結ぶ統合映像フィードに投入しました。[1] バルセロナでも同様の予算拡大が見られ、5,000万ユーロ(5,450万米ドル)がセキュリティ、交通流、および環境監視機能を統合するカメラグリッドに充てられました。米国の地域指向型警察活動サービス(Community Oriented Policing Services)を含む連邦・地域の補助金プログラムは、裁量資本が不足する自治体における大規模調達のリスクを継続的に軽減しています。その結果として生じる需要パイプラインは、エンドツーエンドのソリューションを提供し、安全性への投資対効果指標を文書化したプラットフォームベンダーに有利に働き、都市監視市場の成長軌道を強化しています。
IPカメラ価格の低下と映像アナリティクスの高度化
年間15〜20%のコンポーネントコスト低下により、調達基準は画像解像度から組み込みインテリジェンスへとシフトし、予算が限られた都市もオンデバイスアナリティクスを搭載した4Kカメラを導入できるようになりました。サンフランシスコ市は、イベントを自動分類しストレージ要件を削減するエッジ対応ユニットへの移行後、総所有コストを40%削減しました。[2] AIの推論処理がカメラチップセット上で実行されるようになった今、自治体はリアルタイムのインサイトを得ながら、帯域負荷を最大90%削減しています。こうした低コストとインテリジェンスの融合は、2030年まで都市監視市場を堅調な拡大軌道に乗せ続けると予想されます。
メガシティにおけるテロおよび犯罪への懸念の高まり
2024年には世界の財産犯罪および暴力犯罪が12%増加し、被害は人口100万人超の大都市圏に集中しました。[3] サンパウロの20,000台のカメラを用いた予測型治安維持プラットフォームは、監視対象地区の犯罪件数を18%削減し、拡大投資を正当化する具体的な効果を実証しました。このようなデータに裏付けられた成果は、他のメガシティが大規模な監視予算を確保する動機となり、都市監視市場における出荷台数の増加と継続的なサービス収益の強化をもたらしています。
統合型監視に向けたスマートシティ予算の拡大
2024年のスマートシティへの支出総額は1,890億米ドルに達し、映像データを複数の自治体サービスの基盤として認識した都市が、そのうち8〜12%を監視システムに充当しました。ソウル市の28億米ドル規模のデジタル・ニューディールは、カメラを公共安全、交通最適化、および災害管理のための多目的センサーとして位置付けています。このマルチユーティリティのアプローチは購買層を広げ、プラットフォームのアップグレードを加速させ、都市監視市場における長期的な需要見通しを強化しています。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| プライバシー規制の強化と市民の反発 | -1.2% | 欧州、北米、アジア太平洋における懸念の高まり | 長期(4年以上) |
| IoTカメラにおけるサイバーセキュリティ脆弱性の増大 | -0.8% | 接続型インフラ展開に深刻な影響を及ぼすグローバル規模 | 中期(2〜4年) |
| 映像アナリティクス専門人材の不足 | -0.6% | 特に発展途上国市場で深刻なグローバル規模 | 中期(2〜4年) |
| レガシー公共安全システムとの相互運用性のギャップ | -0.4% | 既存インフラを持つ北米、欧州の成熟市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
プライバシー規制の強化と市民の反発
欧州連合のAI法はリアルタイムの生体認証識別を制限しており、プロジェクト予算に最大20%のコンプライアンスコストを追加しています。GDPRに基づく自治体への執行措置は2024年に3倍に増加し、監視データの不正取扱いに対する平均制裁金は280万ユーロ(305万米ドル)に達しました。市民活動家団体の働きかけにより、欧州の主要都市15都市でカメラ展開が遅延・中止となり、地方政府はプライバシー・バイ・デザインの原則を適用することを余儀なくされています。これにより展開スケジュールが長期化し、機能セットが制限されることで、都市監視市場の成長が抑制されています。
IoTカメラにおけるサイバーセキュリティ脆弱性の増大
2024年に230万台のIPカメラに影響するファームウェアの脆弱性が報告され、オースティン市およびポートランド市はデータ侵害により警察映像が露出した後、拡張計画を一時停止しました。欧州の新たなサイバーレジリエンス法(Cyber Resilience Act)の要件により、セキュリティ・バイ・デザイン認証が義務付けられ、開発サイクルの長期化とベンダー資格審査のハードル上昇をもたらしています。自治体の購買担当者は、エンドツーエンドの暗号化、定期的な脆弱性監査、およびベンダー負担の責任保証をますます要求しており、これらすべてが都市監視市場の普及を減速させる調達上の摩擦を生じさせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
アナリティクスがインテリジェンス革命を牽引カメラハードウェアは2025年の都市監視市場収益の45.12%を占め、不可欠なキャプチャーレイヤーとしての地位を確固たるものにしました。しかし映像アナリティクスプラットフォームは、自治体が受動的な記録からリアルタイムのインテリジェンスへと移行するにつれ、コンポーネント中最速となる年平均成長率9.02%を達成すると予測されています。映像アナリティクスにおける都市監視市場規模は、オンデバイス推論処理により帯域幅とストレージコストを削減しながら状況認識を高めるため、急速に拡大する見通しです。
ストレージアレイは、エッジアナリティクスが重要なメタデータのみを保持することで長期アーカイブ量が抑制されるため、シェアの侵食に直面しています。ソフトウェアベンダーは、GDPR準拠の匿名化、自動墨消し処理、および交通・環境センサーと統合するオープンAPIによって差別化を図っています。これらの特性により、アナリティクス企業はプレミアム価格を設定し、調達基準を形成する立場を確立しており、都市監視市場内における新たな支配力を強化しています。
注記: 各個別セグメントのシェアはレポート購入後にご利用いただけます
展開モード別:
クラウド導入が加速オンプレミスソリューションは、レガシー投資とデータ管理に対する優位性の認識を反映し、2025年の都市監視市場シェアの61.74%を占めました。しかしクラウド展開は、弾力的なストレージ、自動ソフトウェアアップデート、およびライフサイクルコストの低さに支えられ、年平均成長率9.29%を記録すると予測されています。ハイブリッドモデルはリアルタイムのローカル処理とクラウドアナリティクスを橋渡しし、フェニックスのような大都市がオンサイトハードウェアを拡張することなく高解像度の映像を長期間保存することを可能にしています。
規制の厳格化は逆説的にも移行を加速させており、認定クラウドプロバイダーが提供する暗号化、監査証跡、およびコンプライアンス文書は、ほとんどの自治体のITバジェットを上回る水準を実現しています。こうした懸念が解消されるにつれ、都市監視市場はサービスとしてのソフトウェアによる継続的な収益という新たな層を獲得し、ベンダーの収益源をさらに多様化しています。
カメラ接続方式別:
無線の勢いが増す有線接続は市場を支配し、2025年の収益の66.10%を占めました。特に他のインフラと同時にファイバーが敷設されるグリーンフィールドインフラにおいて顕著です。5Gおよび低電力ソーラーオプションに支えられた無線ノードは、トレンチ工事がコスト上の障壁となる歴史的地区での迅速な展開が可能なことから、年平均成長率9.74%での拡大が予測されています。無線カメラにおける都市監視市場規模は、利便性だけでなく、個々のノードが故障した際にデータを再ルーティングするメッシュトポロジーによるレジリエンスの観点からも拡大しています。
自治体は一時的なイベントセキュリティや犯罪多発地点への迅速対応カバレッジのために無線ユニットを展開しています。バッテリー補助型ソーラーパネルは運用上の自律性を高め、リモートファームウェアアップデートはサイバー防御を最新の状態に保ちます。これらの優位性により、特にグリーンフィールドのスマートシティプロジェクトが柔軟なインフラを好む中東・アフリカ地域において、無線接続が増分的なシェアを獲得することが確実視されています。
アプリケーション別:
交通セキュリティが成長を牽引交通管理ソリューションは2025年の収益の42.26%を占め、都市がカメラ投資を罰金収入で回収するための自動違反取締りおよび渋滞アナリティクスを支えています。公共交通ハブは年平均成長率8.83%で最も速い成長率となることが期待されており、これは大量輸送事業者が乗客フロー監視と脅威検知を統合するためです。交通セキュリティに充当される都市監視市場規模は、鉄道、バス、地下鉄の資産にわたる統合ビューを求めるマルチモーダルハブの需要によりさらに拡大し続けています。
法執行アプリケーションはAIを活用することで、事後的なフォレンジクスから予測的な巡回活動へとシフトを強めており、一方で重要インフラ監視はエネルギーおよび水道資産を保護するための冗長なサイバーセキュリティオーバーレイを追加しています。これらの動向は、アプリケーションの多様性が予算サイクル全体にわたる都市監視市場のレジリエンスを支えていることを示しています。
注記: 各個別セグメントのシェアはレポート購入後にご利用いただけます
エンドユーザー別:
市区町村当局が投資をリード市区町村当局は2025年の支出の38.21%を占め、2031年まで中核的な顧客層であり続けます。年平均成長率8.96%での成長が予測される交通機関は、監視を運賃収集・資産管理データと統合することによる業務上の利益を認識しています。電力・水道会社の都市監視市場シェアも、送配電網のレジリエンスに関する新たな物理セキュリティ義務に直面するにつれ上昇しています。
警察署は、交通・緊急サービスと統合映像プラットフォームについて連携し、ボリューム割引を獲得できる共同調達プールを形成しています。教育機関・医療機関も都市の映像ネットワークへの接続を増やしており、資産とアナリティクス予算を集約する地域型監視グリッドへの長期的なトレンドを示しています。
地域分析
アジア太平洋地域シティサーベイランス市場
アジア太平洋地域は2025年の収益の35.05%を占めて首位となり、2031年にかけて8.46%のCAGRで成長すると予測されています。中国の高密度都市監視プログラムおよびインドの150 ビリオン 米ドル規模のスマートシティズミッションが、同地域の需要パイプラインを支えています。シンガポールのスマートネーション構想はすでに20万台のカメラを都市全体のアナリティクスと連携させ、交通、群衆密度、環境モニタリングを管理しています。オーストラリアは2024年にプライバシー準拠の交通ハブセキュリティに向けて5 ビリオン 豪ドル(335 ミリオン 米ドル)を拠出し、日本では高齢化社会の動態がAIベースの異常知を推進し、緊急対応を支援しています。
南北アメリカおよびEMEAシティサーベイランス市場
北米では継続的なアップグレードが記録されており、米国の自治体は2024年に近代化のために32 ビリオン 米ドルを配分しました。連邦インフラ法案は中小都市への補助金を提供し、カナダの大都市圏ではローカルデータ主権要件を満たすハイブリッドクラウド展開のパイロットが進んでいます。欧州の予測CAGR7.84%は、GDPR主導の機器更新サイクルおよびAI法の技術的コンプライアンス要件を反映しています。これらの成熟地域におけるシティサーベイランス市場規模の拡大は安定的ですが、必須のサイバーセキュリティおよびプライバシー刷新によって支えられています。 中東・アフリカ地域は8.92%のCAGRを記録すると予測されており、サウジアラビアのNEOMやUAEの国家デジタルシティプログラムなどのメガプロジェクトが牽引しています。カタールは2022年ワールドカップのインフラを複数機関にまたがる監視グリッドに転用し、ナイジェリアの2 ビリオン 米ドルの都市セキュリティ支出はサブサハラアフカにおける需要の高まりを示しています。南米では新興成長が見られ、ブラジルの8 ビリオン 米ドルのスマートシティへのコミットメントおよびアルゼンチンの監視システムと911コールセンターの統合がその証左となっています。通貨変動と調達手続きの煩雑さが数量を抑制しているものの、戦略的意図は損なわれておらず、シティサーベイランス市場の緩やかな上昇傾向を示しています。
規制環境
規制は、特に生体認証、データ保護、サイバーセキュリティ強化の分野において、都市監視の機能セット、調達慣行、ベンダー資格認定をますます形作っている。欧州では、EU人工知能法(規則(EU)2024/1689)が、公共の場での生体認証などのハイリスク用途を含むAI対応監視への要件を強化している。同法はまた、基本的権利影響評価や、通知機関を通じた第三者適合性評価などの義務を追加しており、主要規定は2026年8月2日から発効する。GDPRの執行強化により、監視データの取り扱いを誤る自治体のコンプライアンスリスクが高まり、購入者はプライバシー・バイ・デザインの導入や、保持、アクセスログ、匿名化・редакション機能に関するガバナンス強化へと向かっている。
米国では、連邦および地方の規制がサプライチェーンと運用慣行の両方に影響を与えている。NISTのAIリスクマネジメントフレームワークは、信頼できるAIガバナンスの参照点として引き続き利用されており、2026年4月にNISTは、重要インフラにおける信頼できるAIに焦点を当てたAI RMFプロファイルのコンセプトノートを公表した。これは公共安全や重要インフラの文脈で展開されるAI対応監視システムに関連するものである。別途、FCCの「対象リスト」を通じたサプライチェーンセキュリティ対策は、政府施設のセキュリティおよび重要インフラ監視向けの対象機器に引き続き影響を与えている。2026年7月の連邦官報の告示は、対象リストに紐づく既承認機器の継続的な輸入・販売を禁止する内容を扱っており、自治体調達におけるコンプライアンス審査の重要性を高めている。
バリューチェーン分析
都市監視のバリューチェーンは、ハードウェア、ソフトウェア、サービスにまたがり、調達は単体の機器よりも統合的な成果にますます軸足を置くようになっている。上流層には、イメージセンサー、光学部品、SoCおよびエッジAIチップ、筐体、ストレージ、ネットワーキング(有線光ファイバーおよび無線/5Gバックホール)が含まれる。カメラのOEMおよびODMがエッジデバイスとゲートウェイを組み立て、それらが緊急対応、交通運用、スマートシティプラットフォームに接続するビデオ管理システム、AI分析、統合ミドルウェアなどの中流ソフトウェアに供給される。下流の提供は、複数年にわたる自治体契約全体で分析を運用、パッチ適用、チューニングするシステムインテグレーター、通信・クラウドパートナー、マネージドサービスプロバイダーが中心となる。
規制および地政学的制約は、チェーン全体にわたるチャネル選択とベンダー資格認定のステップを再形成している。EU AI法は特定のAI監視機能に対するコンプライアンスおよび文書化要件を高めており、一方で、FCC関連の制約や公共調達で参照されるNDAA型のコンプライアンス要件を含む米国向けの調達制限やサプライチェーン審査は、一部の購入者にデバイスの原産地、ファームウェアガバナンス、ライフサイクルサポートのコミットメントを再評価させている。契約慣行もデータガバナンスをめぐって進化しており、スマートシティ技術に関する米国GAOのガイダンスは、データ所有権に関する都市レベルの管理の必要性を強調しており、自治体はこれをますます、映像とメタデータの自治体所有、二次利用の制限、監査権をカバーするRFP条項に反映させている。この変化は、検証可能なアクセス制御と保持ポリシーを提供できるインテグレーターやクラウドプロバイダーの重要性を高めている。
競争環境
上位5社は2024年のグローバル収益の約45%を占め、市場は中程度の集中度に位置しています。米国および欧州の一部における中国ブランドへの規制上の制約が、GDPRへの適合とサイバーセキュリティの強化を重視するAxis Communications、Bosch、およびHanwha Visionにとってのホワイトスペースを生み出しています。Motorola Solutionsによる2024年のアナリティクス専門企業Calipsaの買収はソフトウェアスタックを強化し、Honeywellはクラウドコネクターとゼロトラストセキュリティレイヤーにより映像管理プラットフォームを拡充しています。
エッジAI機能、暗号化の深度、およびオープンプラットフォームの相互運用性は、フレームレートや画素密度よりも購買の引き金として機能するようになっています。Ciscoはスマートシティプラットフォームを拡張して映像フィードをIoTダッシュボードに統合し、自治体クラウドセグメントでAmazon Web Servicesと真っ向から競合しています。アナリティクス専門ベンダーはソフトウェアサブスクリプションモデルで参入し、インテリジェンスを独自デバイスから切り離すことでハードウェア中心の既存企業に挑戦しています。
戦略的アライアンスが激化しており、Axis-Microsoftの共同エンジニアリング、Genetec-Azureのクラウドパイプライン、およびBosch-AWSのデータレーク最適化は、購買者の期待を再定義するエコシステムアプローチを浮き彫りにしています。ベンダーのマージンがサービスと継続的なライセンスにますます傾く中、都市監視市場は出荷台数競争からプラットフォームライフサイクルの支配へと移行しつつあります。
都市監視業界のリーダー企業
-
Hangzhou Hikvision Digital Technology Co., Ltd.
-
Zhejiang Dahua Technology Co., Ltd.
-
Axis Communications AB (Canon Inc.)
-
Robert Bosch GmbH – Bosch Security and Safety Systems
-
Motorola Solutions, Inc. – Avigilon Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
都市監視市場 このレポートでカバーされる企業
- Hangzhou Hikvision Digital Technology Co., Ltd.
- Zhejiang Dahua Technology Co., Ltd.
- Axis Communications AB (Canon Inc.)
- Robert Bosch GmbH – Bosch Security and Safety Systems
- Motorola Solutions, Inc. – Avigilon Corporation
- Hanwha Vision Co., Ltd.
- Honeywell International Inc. – Honeywell Security Group
- Panasonic Holdings Corporation
- NEC Corporation
- Genetec Inc.
- CP Plus International
- Infinova Corporation
- Cisco Systems, Inc.
- Agent Video Intelligence Ltd.
- Verint Systems Inc.
- NICE Ltd.
- Qognify Inc. (Battery Ventures)
- Zhejiang Uniview Technologies Co., Ltd.
市場機会と将来展望
機会は、既存のカメラ設置基盤を測定可能な運用成果に変換するAI対応アップグレードや、自治体の初期資本負担を軽減する調達モデルを中心に集まっている。大規模で多段階の都市プログラムは、ハイブリッド展開、プライバシー制御、オープン統合をサポートするプラットフォームの対象範囲を拡大し続けている。香港警察のSmartViewプログラムの第2・第3フェーズの資金計画書には、2031年までに60,000台のカメラ目標に向けて年間20,000台超のペースで拡大する計画が含まれており、拡張性の高いビデオ管理・分析への継続的な需要を示している。南アジアでは、シンド州セーフシティ機構によるカラチ・セーフシティ・プロジェクト・フェーズIIの作業が開始され(99億8,000万ルピー)、顔認識とANPRを含む2,314台のスマートカメラが導入されることで、エッジ分析、ストレージ最適化、機関間の安全なアクセスへの需要が強まっている。
標準規格とコンプライアンスもまた、インテリジェントビデオ分析やコネクテッドエンドポイントの性能・セキュリティを文書化できるベンダーに新たな余地を生み出している。2026年2月に発行されたIEC 62676-6:2026は、リアルタイムのインテリジェントビデオコンテンツ分析の性能試験と等級付けを正式化し、都市がAI分析製品を比較評価するための調達上の基準を提供する。融資・提供モデルも進化しており、PPP構造や契約変更が急速な拡大を支えている。ナビ・ムンバイ市当局は68交差点(52億7,000万インドルピー)におけるPPP方式のスマートCCTVおよびデジタルディスプレイ・プロジェクトを承認し、ジョホールバル市議会とITMax System Bhd間の契約変更(6億350万リンギット)は、AI対応監視とデジタルツイン要素を含み、監視をより広範な都市運用ツールと組み合わせた、パッケージ化された成果志向の展開への自治体の意欲を反映している。
最近の産業開発事情 都市監視市場
- 2026年7月:Hikvisionは、TrustCB B.V.が発行した、業界初と称するEUCC(コモンクライテリアに関する欧州サイバーセキュリティ認証制度)認証を、同社のiDS-2CD7xシリーズネットワークカメラで取得したと発表した。この節目は、ライフサイクルパッチ適用、ハードニング、第三者評価が主要なベンダー資格認定基準となっている公共部門のカメラ調達において、セキュリティ保証が差別化要因となる流れを強めるものである。この認証は、公共調達におけるセキュリティ保証の重視の高まりを示すとともに、正式なEUCC認証を取得したベンダーへの供給先選定に影響を与える可能性がある。
- 2025年10月:Axis CommunicationsはMicrosoft Azureと2億米ドル規模の提携を結び、スマートシティ向けのクラウドネイティブな監視プラットフォームを構築する。この協業はハイブリッドクラウド提供を深化させ、プライバシーとデータガバナンスに関する文書化された制御を備えたスケーラブルな分析を求める自治体において、ベンダーのポジショニングを強化する。この提携は、クラウド対応でオープンアーキテクチャの監視エコシステムに向かう業界の潮流を裏付けている。
- 2024年7月:米国の自治体は、統合ビデオネットワークが都市セキュリティインフラ近代化プログラムの中核要素となる中、カメラネットワークのアップグレードに32億米ドルを計上した。この支出重点は、複数機関にまたがる展開でカメラ、VMS、分析、安全な接続性を統合するエンドツーエンドプラットフォームへの競争的関心を加速させた。この投資規模は、プラットフォーム中心の調達モデルへの移行を加速させる一助となった。
都市監視市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、都市監視市場は、カメラ、ストレージ、映像管理、映像解析によって支援される、公共空間の安全および運営監視のために市当局が使用するシステムの販売・設置から生じる収益として定義されます。
対象外の範囲:本市場規模の算定には、都市全体の監視プログラムに含まれない民間屋内セキュリティ設備は含まれず、アクセス制御や侵入警報などの関連性のない物理的セキュリティ機器も除外されます。
セグメンテーション概要
- コンポーネント別
- カメラ
- ストレージ
- 映像管理システム
- 映像アナリティクス
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- カメラ接続方式別
- 有線
- 無線
- アプリケーション別
- 交通管理
- 法執行
- 重要インフラ保護
- 公共交通ハブ
- その他のアプリケーション
- エンドユーザー別
- 市区町村当局
- 警察署
- 交通機関
- ユーティリティ
- その他のエンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリングを開始する前に市場の境界を設定し、地域全体にわたる実用的な需要ストーリーを構築するために活用されました。国家調達・入札ポータル、都市予算文書、監視拡張計画を記載した警察や交通当局の年次報告書などの公開情報源を参照しました。また、接続性がシステムの展開方法に影響与えることから、ISO/IEC出版物などの業界・標準化団体の資料や、公式通信規制当局のブロードバンドおよびモバイルネットワークカバレッジデータも参照しました。
供給側の妥当性確認のため、監視関連の収益、利益率、またはバックログに関するコメントが開示されている企業の年次報告書、規制当局への提出書類、および投資家向けプレゼンテーションを精査しました。映像解析とエッジ処理の方向性を把握するために特許データベースも調査しました。これらの技術トレンドは時間の経過とともに価格に影響を与える傾向があるためです。一部のケースでは、企業財務に特化した有料サブスクリプションサービスや、グローバル入札を追跡するサービスを利用して、タイムラインと契約金額を相互検証しました。これらの情報源はあくまで例示であり、データ収集、検証、および明確化の過程では、他にも多くの公開文書やデータポイントが使用されました。
一次インタビューおよびサーベイ
一次調査は、システムインテグレーター、コンポーネントサプライヤー、ソフトウェアプロバイー、および自治体の安全・交通監視に携わるエンドユーザーを含む都市監視エコシステム全体のステークホルダーとの専門家インタビューおよび構造化サーベイを通じて実施されました。導入に関する前提条件、典型的なプロジェクト範囲、およびハイブリッドとクラウドの展開選択がシステム予算をどのように変化させているかを検証するため、アジア太平洋地域(APAC)、欧州・中東・アフリカ地域(EMEA)、および南北アメリカ地域から意見を収集しました。デスクリサーチの情報が不足していた箇所では、回答者が更新サイクル、価格動向、および設置と継続的サポートの区分を確認するのに役立ち、モデルを現実的な境界で調整することができました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:31% | CXO:18% | APAC:39% |
| 中位層:50% | 部門・ユニットリーダー:39% | EMEA:36% |
| 中小規模プレイヤー:19% | マネージャー:43% | 南北アメリカ:25% |
市場規模算定と予測
市場規模は、公共安全およびスマートシティ支出シグナル、調達パイプライン、ならびにカメラ、ストレージ、映像管理システム(VMS)、および解析にわたる典型的なシステムコスト構成から都市監視需要を再構築するトップダウンアプローチを用いて算定されました。総需要プールが形成された後、ソリューションが実際に購入される方法と一致するよう、展開スタイルと接続パターン(オンプレミス、クラウド、ハイブリッド、および有線無線)によって分割されました。
アウトプットの妥当性を確保するため、都市規模別のサンプルプロジェクト予算、設置カメラ追加数の合理性チェック、および主要システム要素の平均販売価格(ASP)×数量の概算ビューなど、選択的なボトムアップ近似値と相互検証しました。ボトムアップチェックでギャップが生じた場合は、インタビューのフィードバックを用いて前提条件を調整し、ストーリーの追跡可能性を維持するために計算を再検証しました。モデルは、都市インフラプロジェクトに連動した新規カメラ展開、交換・アップグレードサイクル、解析ライセンスを追加するプロジェクトの割合、高解像度映像のカメラあたりストレージ容量、およびリモートモニタリングをサポートする接続可用性など、実用的な少数の入力値を使用しています。
予測については、都市の購買担当者とインテグレーターが現実的な資金調達と展開速度として説明した内容に沿ったベースケースを用いたシナリオ分析を採用しました。クラウドおよびハイブリッド展開の普及曲線は年ごとに更新され、価格は解像度ハードウェアとカメラあたりの解析増加に向けた期待される構成変化を用いて調整されました。地域データが不均一な場合は、自治体予算成長やプロジェクト発表などのプロキシ指標を用いてギャップを補完し、それらのプロキシを一次フィードバックを通じて再検証しました。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的な市場数値が単一のデータストリームに依存しないようにしました。モデルのアウトプットを、都市入札活動、大規模プログラムのタイムライン、および報告された公共安全技術支出などの独立したシグナルと比較し、不整合に見える差異を精査しました。異常が発見された場合は前提条件を再検討し、必要に応じて関連する専門家に再連絡して、その問題が単発プロジェクトなのか、タイミングのずれなのか、あるいは範囲の重複なのかを確認しました。
最終承認前に、定義、計算、および前年比の動きの一貫性を確認するアナリストによる段階的なレビューを実施します。レポートは年次で更新され、主要な政策変更や異例に大規な都市全体のプログラム受注など、重要なイベントが発生した場合には中間更新が行われます。納品直前には、最新の公開発表とマクロ指標が反映されていることを確認するための最終チェックを実施します。
Mordor Intelligenceのグローバル都市監視市場規模と他の公表推計値との比較
都市監視において、同様の技術について議論している場合でも、異なる市場価値が示されることは珍しくありません。その差異は通常、何を計上するか、基準点として使用する年、および予測期間全体にわたる価格と展開の変化の扱い方の違いから生じます。
展開モードの構成変化を追跡し、設置と継続的サービスの境界を更新することで、Mordor Intelligenceは2026年の市場規模を、隣接カテゴリーを取り込む可能性のある広範な公共安全支出ではなく、都市監視システムの販売・設置収益に結びつけています。また、一部の出版社はカメラのみの定義に基づいて合計値を算出したり、解析のアタッチ率やクラウド導入に関して積極的な前提条件を使用したりしており、都市予算が複数年にわたって段階的に計上される場合にASPが過大評価される可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.57 ビリオン 米ドル(2026年) | |
| 業界出版社A | 33.25 ビリオン 米ドル(2024年) | カメラシステムの範囲と異なる基準年を使用しており、推計が都市監視スタックの完全な定義に沿っておらず、収益と出荷台数のアウトプットを合算して扱っている可能性があるため、比較がずれています。 |
| 地域コンサルタントB | 62.40 ビリオン 米ドル(2025年) | より広範な公共安全ユースケースにわたるハードウェア、ソフトウェア、およびサービスをまとめているように見受けられ、隣接する支出カテゴリーを二重計上し、解析およびIPアップグレードの導入に関してより高い前提条件を適用している可能性があります。 |
この表は、タイミングと範囲の選択が差異の大部分を説明しており、成長期待だけが原因ではないことを示しています。都市監視システムの販売・設置に関する境界を厳密に維持し、前提条件を調達シグナルと実際のプロジェクト動向に照らして検証することで、最終的な数はクライアントとの打ち合わせで再現・説明しやすいものになります。
レポートで回答される主要な設問
2026年の世界の都市監視市場規模はどの程度ですか?
都市監視市場の規模は2026年時点で157億7,000万米ドルです。
2031年までの都市全体の監視支出に関する予測年平均成長率はどの程度ですか?
支出は2026年から2031年にかけて年平均成長率8.12%で増加すると予測されています。
現在、都市カメラの展開をリードしている地域はどこですか?
アジア太平洋地域は収益の35.05%を占め、最大の地域シェアを持っています。
最も速く成長しているアプリケーションセグメントはどれですか?
公共交通ハブ向け監視は年平均成長率8.83%で成長すると予測されています。
オンプレミス設置に対してどの展開モデルが普及しつつありますか?
クラウドベースおよびハイブリッド展開が合わせて最も速い成長アプローチを形成しており、クラウド単独では年平均成長率9.29%と予測されています。
欧州における将来のカメラ展開に最も影響を与える規制トレンドはどれですか?
EU人工知能法(EU AI法)は、欧州における将来のカメラ展開に影響を与える主要な規制トレンドです。同法は、AIを活用したカメラシステム、特に公共空間における生体認証識別などの高リスク用途に対して、より厳格な要件を導入しています。