
ヨーロッパ映像監視システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
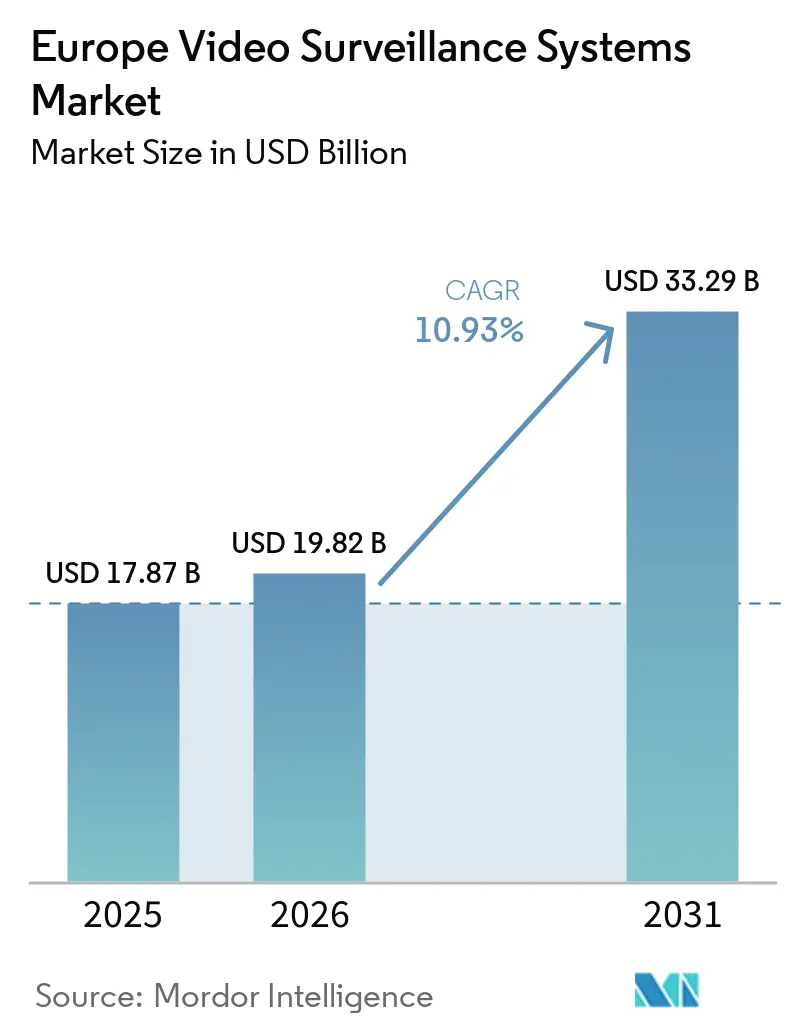
| 基準年の市場規模 (2025) | 17.87 十億米ドル |
| 市場規模 (2026) | 19.82 十億米ドル |
| 市場規模 (2031) | 33.29 十億米ドル |
| 成長率 (2026 - 2031) | 10.93 % |
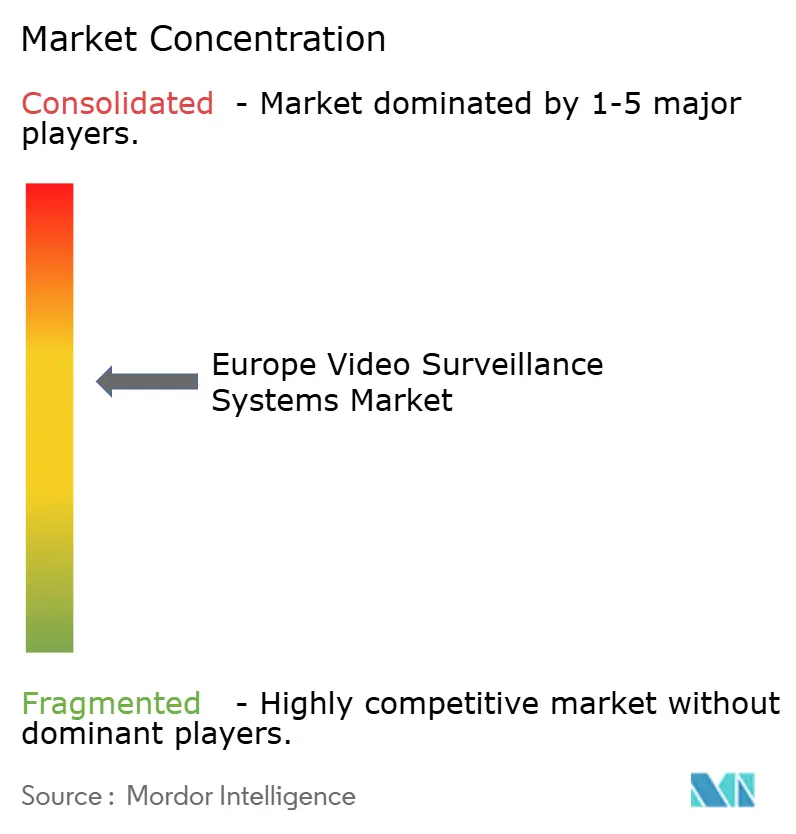
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ映像監視システム市場分析
2026年におけるヨーロッパ映像監視システム市場規模は198億2,000万米ドルと推計され、2025年の178億7,000万米ドルから成長し、2031年には332億9,000万米ドルに達する見通しで、2026年から2031年にかけて年平均成長率(CAGR)10.93%で成長する見込みです。導入の勢いは受動的な監視からスマートシティロードマップおよびESG開示規則と連携した予測型・AI駆動型プラットフォームへと移行しています。イギリスの2025年4月における中国製機器の禁止措置などの厳格な地政学的安全保障政策が短期的な代替需要を生み出し、ヨーロッパおよび同盟国のサプライヤーに恩恵をもたらしています。[1] EU AI法およびサイバーレジリエンス法という並行立法により、ベンダーは越境データ転送を削減するためにエッジ処理と連合学習を中心とした製品の再設計を迫られています。サービスとしてのクラウド管理映像モデルは、設備投資を運用費用に転換したい中小企業にとって魅力的であり、5G接続性はファイバー敷設が不可能な歴史的都市中心部における地方自治体の展開を加速させています。AI対応4Kカメラは誤報警報率を低減するアナリティクスを支え、新規調達の基本仕様を引き上げています。
主要レポートの要点
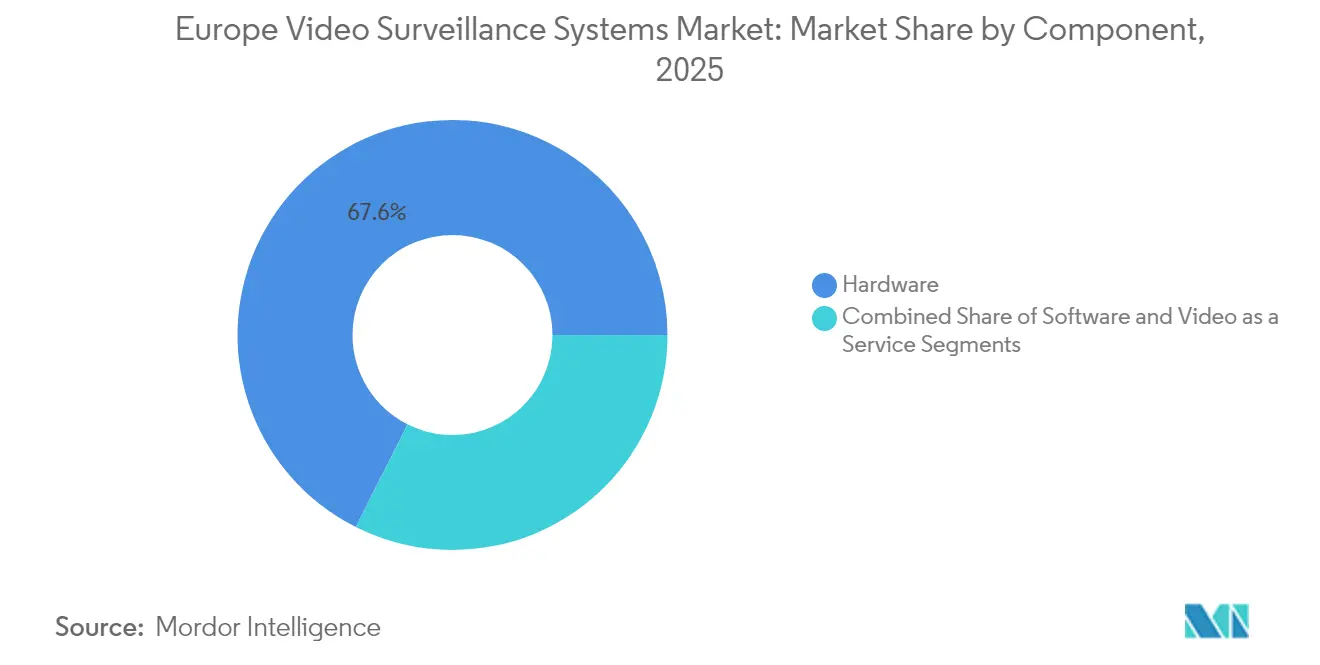
- コンポーネント別では、ハードウェアが2025年のヨーロッパ映像監視システム市場シェアの67.58%を占めてリードした一方、サービスとしての映像は2031年に向けて11.48%のCAGRで成長しています。
- 展開モード別では、オンプレミスが2025年のヨーロッパ映像監視システム市場規模の60.55%のシェアを維持し、クラウドは2031年にかけて11.95%の成長が見込まれています。
- 接続性別では、有線設置が2025年に52.10%のシェアを占めて優位を保ち、セルラーおよび5Gカメラは2031年に向けてCAGR 12.65%で成長すると予測されています。
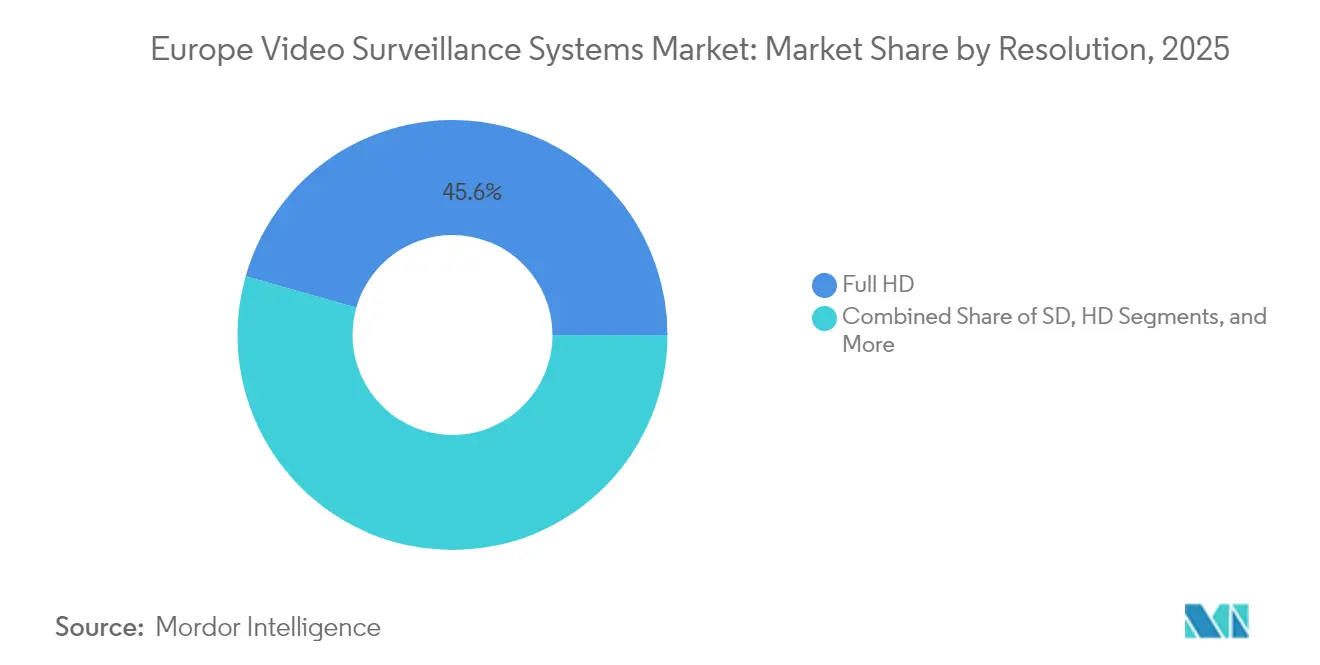
- 解像度別では、フルHDが2025年に45.60%のシェアを獲得し、4Kウルトラは2031年に向けてCAGR 11.92%で成長すると予測されています。
- エンドユーザー別では、商業施設が2025年に42.85%を占め、住宅セグメントは2031年に向けてCAGR 11.55%を記録すると予想されています。
- 国別では、イギリスが2025年に23.55%の収益を占めてトップとなりましたが、イタリアは2031年にかけてCAGR 12.05%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度なセキュリティシステムへの支出増加 | +2.1% | イギリス、ドイツ、フランス、イタリア、ヨーロッパその他地域 | 中期(2〜4年) |
| 官民インフラの成長 | +1.9% | イタリア、フランス、イギリス、ヨーロッパその他地域 | 中期(2〜4年) |
| 公共安全コンプライアンスに向けた規制上の推進 | +1.7% | EU全域、特にドイツおよびフランス | 短期(2年以内) |
| AI対応映像アナリティクスの急速な普及 | +2.3% | イギリス、ドイツ、イタリア、フランス | 短期(2年以内) |
| ESGに基づく監視とスマートビルディング改修の統合 | +1.2% | ドイツ、イギリス、フランス、北欧諸国 | 長期(4年以上) |
| GDPR準拠エッジストレージへの需要 | +1.6% | EUおよびとりわけドイツとフランス | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度なセキュリティシステムへの支出増加
2024年に公共予算が急増し、イギリスは警察の顔認証アップグレードに2億3,000万ポンド(2億8,900万米ドル)を充当し、フランスは4,000か所の道路脇にAI交通カメラを設置するために4,600万ユーロ(4,900万米ドル)を確保しました。イタリアは2025年のユビレーに先立ち、ローマの5G CCTV(閉回路テレビ)プログラムに9,770万ユーロ(1億430万米ドル)を投じて2,000台のアナログカメラを刷新しています。ドイツの民間安全保障フレームワークは国内のアナリティクスベンダーを優遇するパイロット事業に資金を提供し、技術的主権を強化しています。商業不動産オーナーもこうした動きを反映し、保険会社やテナントが求めるESG指標を満たすためにビル管理スイートに監視システムを組み込んでいます。
官民インフラの成長
重要資産の運営事業者はEUのレジリエンス指令を満たすためにマルチセンサーネットワークを採用しています。欧州刑事警察機構(Europol)は2025年から2027年にかけてカメラと旅行データベースを連携させた生体認証アップグレードに6,780万ユーロ(7,230万米ドル)を計上しました。ジェノヴァのプロジェクト・ハフニアは2,700台のカメラをNVIDIAによる加速アナリティクスと統合し、リアルタイムの交通管理を実現しています。フランスの防衛計画は海洋監視に宇宙ベースの資金を配分し、地上から衛星への融合を示しています。イギリス国防省の増加する予算には、機密施設における周囲警戒セキュリティの刷新も含まれています。電力会社は物理的巡回を40%削減するサーマルおよびハイパースペクトルカメラを導入しています。
公共安全コンプライアンスに向けた規制上の推進
2024年に施行されたEU AI法は、高リスクな映像アナリティクスに対してアルゴリズムの透明性と人による監視を義務付けています。欧州刑事警察機構(Europol)の倫理ガイドラインは連合学習などプライバシーを保護する手法を推奨しており、認定されたベンダーに調達上の優位性をもたらしています。[2] ドイツのNIS2導入により、重要サービス事業者はITサービス予算の約9%をサイバーセキュリティに充てることが義務付けられ、堅牢なカメラへの需要が高まっています。サイバーレジリエンス法のもと、メーカーは5年間ファームウェアにパッチを提供することが義務付けられており、ネットワークへの露出を最小化するエッジベース設計への移行が加速しています。
AI対応映像アナリティクスの急速な普及
カメラに組み込まれたエッジプロセッサが物体認識とナンバープレート読み取りをローカルで実施し、帯域幅の需要を最大80%削減しています。Axisは低照度環境で95%の分類精度を達成するオンデバイスAIを搭載した4Kモデルを発表しました。BoschのFLEXIDOMEシリーズは行動トリガーにより誤報警報を70%削減します。ロンバルディア州の自治体は2024年にi-PROカメラを導入した後、公園での犯罪が80%減少しました。MilestoneのXProtectはNVIDIA Metropolisを統合し、マルチベンダーのカメラ群全体で連合学習を統括しています。EUのデジタル・ヨーロッパ基金による3億9,000万ユーロ(4億5,412万米ドル)は、2027年までのプライバシー準拠アナリティクス研究を支援しています。
抑制要因の影響分析*
| 抑制要因 | (概算)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 映像データに関するセキュリティ上の懸念 | −1.4% | EUおよびとりわけドイツとフランス | 短期(2年以内) |
| 高い導入・保守コスト | −1.8% | 南ヨーロッパ、東ヨーロッパ | 中期(2〜4年) |
| 国家標準の断片化 | −0.9% | EUおよびマルチカントリープロジェクト | 長期(4年以上) |
| 半導体サプライチェーンの変動性 | −1.1% | EUおよびアジア依存 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
映像データに関するセキュリティ上の懸念
2024年にパッチ未適用のファームウェアを標的とした侵害が激化し、ドイツのBSI(連邦情報セキュリティ局)はローカル保有の鍵を用いたエッジレベルの暗号化を推奨しました。ENISAの調査では、重要インフラ事業者の89%が監視上の脆弱性管理のためにスタッフを増強していることが示されています。GDPR第44条は、適切性認定を受けていない国・地域への映像データ輸出を制限しており、クラウドバックアップが複雑化しています。イタリアのセキュリティ業界団体は、隠されたバックドアへの懸念を受けて西側諸国製ハードウェアへのシフトを報告しており、イギリスの中国製機器禁止の迫る施行によってこれが一層強化されています。ハードウェアレベルのセキュアエンクレーブはユニット価格を15〜20%引き上げ、予算が限られた自治体の購入速度を鈍化させています。
高い導入・保守コスト
エンタープライズグレードのカメラは設置費、ネットワークアップグレード、ソフトウェアライセンスを除いて500ユーロ(533米ドル)から3,000ユーロ(3,200米ドル)の範囲です。南ヨーロッパおよび東ヨーロッパの中小企業はしばしばアナログの使用期間を延長してこれらの支出を先送りにしています。ファームウェアサポートを含む年間保守費用は総コストの10〜15%を追加します。ローマの5Gプロジェクトは維持管理だけのために2,000万ユーロ(2,130万米ドル)を充当しました。サービスとしての映像(VSaaS)のサブスクリプションは初期費用を削減しますが、帯域幅費用が増加すると長期契約ではオンプレミスコストを上回る場合があります。断片化した入札規則がさらにスケールメリットを損なわせていますが、ドイツの研究パイロット事業は低コストの展開アーキタイプを模索しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サブスクリプションの取り込みがハードウェア優位を上回るハードウェアは2025年に67.58%のシェアを維持しました。カメラ、レコーダー、および付属機器がヨーロッパ映像監視システム市場全体の設置システムの大半を支えています。しかし、サービスとしての映像は最もCAGRの高い11.48%の成長が見込まれており、自治体および中小企業が機器、クラウドストレージ、アナリティクスを単一の月額請求書にまとめたバンドルリースに移行していることを反映しています。ソフトウェアプラットフォームは多様なカメラ群を統合し、エッジでイベントを処理することで帯域幅を削減するAIを組み込んでいます。Axisは2024年第3四半期にオンボード推論エンジンを搭載したGDPR準拠モデルを4機種発売しました。ストレージアプライアンスは、監査担当者がエアギャップされた証拠トレイルを要求する銀行および防衛分野では依然として重宝されています。
運用費用優先の傾向が、不透明なマクロ経済環境の下でキャッシュを守ろうとする企業においてサービスとしての映像(VSaaS)の勢いを後押ししています。VerkadaのロンドンハブはGDPRに準拠したデータセンターにアーカイブする前に、データを30〜120日間ローカルに保存するハイブリッドクラウドを展開しています。Eagle Eyeは連合学習サポートを追加し、生の映像を閲覧することなくAIモデルを改善できるようにしました。GenetecのSecurity Center 5.12はAutoVu ALPRを統合し、AI法の監査義務を満たしながら警察が車両の動線を追跡できるよう支援しています。ハードウェアOEMは、より強力なチップを組み込むことで対抗し、ハイブリッドな価値提案を通じて純クラウド競合他社に対してポジショニングを確立し、ヨーロッパ映像監視システム市場を設備投資と運用費用が均衡した環境として維持しています。

展開モード別:
ハイブリッド設計がコンプライアンスと柔軟性を両立オンプレミスアーキテクチャは2025年に60.55%のシェアを占め、パブリッククラウドへの映像保存を禁じる金融、防衛、重要インフラのセグメントに支持されています。クラウドサービスはCAGR 11.95%で拡大すると予測されており、ITリソースが不足した中小企業を取り込んでいます。ハイブリッドアーキテクチャはローカル保持とクラウドアナリティクスを融合させ、GDPRの居住地要件を満たしながらスケーラブルなAIへのアクセスを実現します。Milestoneの2024年リリースでは、オペレータがオンプレミス処理とクラウド処理のためにストリームにタグ付けすることができます。ローマの都市ネットワークはエッジサーバーにデータを30日間保持し、それ以前のデータを国内クラウド施設にアーカイブしています。
帯域幅のコスト経済性も選択に影響しています。フランスの4,000台の交通カメラは違反スナップショットのみを送信し、LTEのオーバーヘッドを低減しています。ドイツはEU内でホストされたインフラへの調達を誘導し、外国依存を最小化しています。イギリスの中国製機器の段階的廃止は、同盟国のハイブリッドシステムへの移行を加速させています。直接管理される暗号化キーはさらに第三者による侵害リスクを軽減し、ヨーロッパ映像監視システム市場が連合ハイブリッドへと移行する軌跡を支えています。
カメラ接続性別:
5Gが急速な都市展開を促進有線イーサネットおよびファイバーは2025年に52.10%で優位を維持しましたが、セルラーおよび5Gカメラは2031年に向けてCAGR 12.65%を記録するとみられます。歴史的な都市中心部は破壊的な溝掘り工事を避け、無線設置により設置期間を数週間から数日に短縮しています。ローマは2024年に国内通信ネットワークを活用して2,000台の5Gカメラを設置しました。フランスの4,600万ユーロ(5,356万米ドル)の道路脇プログラムは、取り締まりスナップショットのLTEアップロードに依存しています。
専用のネットワークスライスは20ミリ秒未満のレイテンシーと強力なアップリンクを保証し、リアルタイムアナリティクスを可能にしています。ドイツの研究パイロット事業は緊急応答のための5Gスタンドアロンリンクを検証しています。Axisのモジュール式セルラーセンサーは遠隔の建設現場を対象とし、ソーラーパネルで電力を供給し、動作検知時のみ起動する省帯域幅設計を採用しています。HanwhaのWisenet X PlusはLTEモデムを統合し、鉄道回廊に対応しています。イギリスの警察機動ユニットは暗号化された5G回線を通じて生体認証データを中央監視リストに送信しており、ヨーロッパ映像監視システム市場が超柔軟な接続性へと移行していることを示しています。
解像度別:
4KがAI対応の標準仕様となるフルHDは2025年に45.60%のシェアを占め、主力製品としての地位を維持している。4K Ultra HDは、より高い画素密度が検出精度を約25〜30%上させることから、11.92%のCAGRで成長すると予測されている。Axisの4Kバレット型モデルは、0.1ルクスの低照度環境下において時速120kmで走行する車両のナンバープレートを認識する。Boschのセンサーは4Kと分析機能を組み合わせ、誤警報を70%削減する。
イタリアのジェノバ・プロジェクト・ハフニアは、渋滞予測のためにNVIDIAのビジョン言語モデルを学習させるために4Kストリームを活用した。フランスの道路脇カメラは、シートベルトおよびスマートフォン使用の取り締まりを自動化するために4Kの鮮明度を規定しており、手動確認作業を60%削減している。圧縮技術の進歩(H.265+、H.266)によりストレージ需要が約50%低減し、4Kの大規模導入が経済的に実現可能となり、ヨーロッパ ビデオ サーベイランス システム市場が高精細ベースラインへと進化する流れを後押ししている。映像圧縮技術の向上により4K監視のストレージ需要が削減され、ヨーロッパ ビデオ サーベイランス ストレージ市場を支えている。
エンドユーザー別:
住宅向けの導入が加速商業施設は2025年に42.85%のシェアでリードし、小売、銀行、およびホスピタリティをカバーしています。集合住宅の開発業者がESGを重視するテナントを満たすために監視をスマートビルディングのダッシュボードにバンドルするにつれ、住宅プロジェクトは2031年に向けてCAGR 11.55%が予測されています。政府の展開は、イタリアのローマ・ユビレーネットワークやイギリスの警察顔認証拡大などの主要な展開を形成しています。
小売業者は販売時点情報管理(POS)データにアナリティクスを重ね合わせ、内部の損耗を検知し、ヒートマップの洞察に基づくレイアウト調整時に10〜15%の転換率向上を報告しています。銀行はATMで改ざん防止ハウジングと暗号化されたストリームを必要としています。ホスピタリティチェーンは、安全性の保証を高めるためにロビーの視野を鮮明に保ちながら、ゲスト用の廊下ではプライバシーマスキングを使用しています。メーカーはサーマルカメラを使用してPPE(個人用保護具)コンプライアンスを検知し、ダウンタイムを防止しています。電力会社は融合センサーユニットで変電所を監視し、巡回を40%削減しています。ヨーロッパ映像監視システム市場はそれゆえ多様なリスクプロファイルにまたがりながら、AI対応のインサイト抽出へと収斂しています。
地理分析
南部、北部および東部ヨーロッパ ビデオ サーベイランス システム市場
南部ヨーロッパは、EUの復興基金がスマートシティの改修を補助し、監視システムと交通管理を統合していることから、最も速い複合成長率を示している。2025年のユビリーに向けたイタリアの9,770万ユーロ(1億1,376万米ドル)の整備は、恒久的なインフラをもたらすイベント連動型の刺激策の典型例である。英国とドイツが主導する北部ヨーロッパは、データ主権を重視している。ドイツのパイロットプログラムは厳格なプライバシー規範に準拠するために連合学習を活用し、英国の調達条件は現在、同盟国のサプライチェーンを優先している。予算に制約のある東部ヨーロッパの自治体は、地域データセンターから提供されるサブスクリプション型のVSaaSモデルに傾倒している。これらのダイナミクスが総体として、各サブリージョンがセキュリティの要請とプライバシー文化のバランスを取るモザイク状の構造を形成し、ヨーロッパ ビデオ サーベイランス システム市場の多面的な拡大を強化している。
中央ヨーロッパおよび北欧 ビデオ サーベイランス システム市場
中央ヨーロッパ諸国は、分析処理を国内クラウドにルーティングするハイブリッドアーキテクチャを導入し、レイテンシを抑制するとともに、サイバーレジリエンス法の5年間のパッチ適用義務に準拠している。フランスの全国規模のAI交通カメラ構想は、安全執行が従来の都市中心部のグリッドを超えた大規模なカメラ展開をいかに推進できるかを示している。北欧諸国は再生可能エネルギーを活用したエッジノードを活用し、監視システムのカーボンフットプリントを地域の気候目標およびESGレポーティングに整合させている。こうした地理的に多様なドライバーが安定した需要を支える一方で、ベンダーに対して機能セット、認証、およびデータレジデンシーオプションのローカライズを求め、ヨーロッパ ビデオ サーベイランス システム市場内の競争的多様化を持続させている。
バルカン半島およびバルト諸国 ビデオ サーベイランス システム市場
ユーロポールの生体認証相互運用性アップグレードを含む国境を越えたデータ共有プロジェクトは、ビデオメタデータスキーマの調和を促進している。しかし、各国のサイバーセキュリティラベルの相違が依然として大陸規模の展開を遅らせている。EUの結束プログラムは、バルカン半島およびバルト諸国にまたがる小規模な発注を集約する共同入札への資金提供を増し、購買力を向上させている。これらのメカニズムが成熟するにつれ、断片化が解消され、都市化が進んでいない地域でもAI対応カメラおよびクラウド管理ツールの普及が広がり、ヨーロッパ ビデオ サーベイランス システム市場のアドレサブルベースが拡大することが期待されている。
規制環境
本市場は、EUのプライバシー、AI、サイバーセキュリティ要件の交差点に位置しており、これらはカメラの使用事例、映像の処理方法、ベンダーが満たすべきサポート期間に影響を与える。EU AI法(規則(EU) 2024/1689)は2024年8月に施行され、高リスクAIベースの映像分析について、技術文書、透明性、人間による監督を含む厳格な条件を確立するとともに、CCTV映像の無差別スクレイピングによる顔認識データベースの作成または拡張などの行為を禁止している。映像デバイスに関するGDPRの義務も依然として中核的な制約であり、欧州データ保護会議(EDPB)のガイダンスでは、カメラを導入する管理者に対して、データ最小化、目的限定、プライバシー・バイ・デザインおよびデフォルトによるプライバシー保護を重視している。
製品仕様および受入試験は、欧州標準への依存を増している。EN IEC 62676-5-1:2024(2024年8月22日にCENELECにより承認)は、カメラデバイスのデータ仕様と画質性能要件を更新し、CEN/CLC/TR 17919:2023は、映像監視製品およびサービスへのプライバシー・バイ・デザイン原則の適用に関する指針を提供している。EU全体の規則に加え、国家安全保障およびジオセキュリティに関する決定も、市場動向に反映されている英国の2025年4月の一部中国製機器禁止に見られるように、ベンダーの適格性や更新サイクルを左右し得る。
バリューチェーン分析
バリューチェーンには、イメージング・コンピュート部品サプライヤー(イメージセンサー、光学系、AI対応SoC/VPU)、カメラおよびレコーダーOEM、VMSおよび映像分析ソフトウェアプロバイダーが含まれる。また、通信事業者によるセルラーおよび5Gバックホールを含むクラウド・接続パートナー、さらに市町村、交通、商業、重要インフラの顧客向けに導入を設計、設置、保守する販売代理店やシステムインテグレーターにも依存している。欧州はVMSおよびソフトウェア能力、システムインテグレーションに強みを持ち、公共プロジェクトでマルチベンダープラットフォームが用いられているが、高性能センサーおよびAIシリコンの輸入に構造的に依存し続けており、これが大規模な入札や更新プログラムにおけるリードタイムおよびライフサイクル計画要件を高めている。
コンプライアンスおよびサイバーセキュリティ要件は、価値がどのように創出・獲得されるかに影響を強めており、より多くの機能がソフトウェア、セキュアファームウェア、マネージドサービスへと移行している。最近の提携活動は、事前統合されたコンプライアンス重視のスタックへの移行を反映しており、AxxonSoftの2025年1月のEurotechとの提携によるNVIDIA Jetson Orinを用いたサイバーセキュリティ認証済みエッジハードウェアとVMSの統合(スマートシティおよび重要インフラ向け)、およびMilestoneの2025年5月のWinticsとの覚書による公共安全・モビリティ向けAIモデルの共同開発が挙げられる。EU AI法が2026年8月の完全適用に向けてタイムラインを引き締める中、ベンダーおよびインテグレーターは、ハードウェアのみの更新サイクルの必要性を減らすソフトウェアとサービスに支えられたモジュラーアーキテクチャ(ハイブリッド保存、フェデレーテッドラーニング、エッジ推論)を構築している。
競争環境
Axisは2024年第3四半期の売上高を前年同期比14%拡大し、GDPRに準拠したエッジ推論をサポートするAI対応モデルを4機種発売しました。BoschはMicrosoft AzureおよびAWSと提携してスケーラブルな映像アナリティクスを提供しており、ハイパースケールパートナーの重要性の高まりを示しています。MilestoneとNVIDIAのプロジェクト・ハフニアにおける提携は、ソフトウェアベンダーがいかにAIエコシステムを活用して差別化を図るかを示しています。
クラウドネイティブの新興企業VerkadaおよびEagle Eyeは、ハードウェアリースと低負荷のクラウド管理をバンドルすることで中小企業の間で認知度を高めています。その拡大は既存のベンダーにファームウェアセキュリティとサブスクリプション提供の強化を迫っています。地政学的要因がシェアを再編しており、特定の中国ブランドに対するイギリスの禁止措置が公共機関をヨーロッパおよび同盟国のポートフォリオへとシフトさせ、数千万ドル規模の契約を再配分しています。EU AI法およびサイバーレジリエンス法への早期対応を達成したベンダーは、公共調達担当者が監査対応文書を求める中で入札上の優位性を得ています。
地域の専門企業は特定のニッチな分野で存在感を発揮しており、MOBOTIXは重要製造業、i-PROは自治体の犯罪対策において深い専門知識を活用しています。オープンアーキテクチャの義務化がカメラメーカーにMilestone、Genetec、Hanwhaのプラットフォームにわたる統合認証を促し、パートナーエコシステムは引き続き重要です。ハードウェア、ソフトウェア、およびサービスモデルの進化する組み合わせにより、ヨーロッパ映像監視システム市場は競争的なダイナミズムを維持しながら、サブスクリプション経済とAI中心の差別化へと徐々に傾いています。
ヨーロッパ映像監視システム産業のリーダー企業
-
Hangzhou Hikvision Digital Technology Co. Ltd.
-
Robert Bosch GmbH
-
Axis Communications AB
-
Hanwha Vision Co., Ltd.
-
MOBOTIX AG
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ビデオ サーベイランス システム市場 このレポートでカバーされる企業
- Hangzhou Hikvision Digital Technology Co. Ltd.
- Robert Bosch GmbH
- Axis Communications AB
- Hanwha Vision Co., Ltd.
- MOBOTIX AG
- Milestone Systems A/S
- Genetec Inc.
- Dahua Technology Co., Ltd.
- Videotec SpA
- ABUS Security Tech Germany GmbH
- Ava Security Ltd.
- Infinova Corporation
- Eagle Eye Networks Inc.
- Verkada Inc.
市場機会と将来展望
公共部門の近代化プログラムとコンプライアンス主導の更新サイクルは、映像とアクセス制御・侵入検知を統合する統一されたオープンアーキテクチャプラットフォームの需要を生み出しており、マルチドメインセキュリティに必要な操作卓の数を減らしている。完了・承認済みのプロジェクトはこの方向性を示している。2026年5月、バルセロナ港はGenetec Security Centerに映像、アクセス制御、侵入検知を集中化してセキュリティを近代化し、2026年5月、ガンディアは既存の124台のカメラを38台の新設街頭カメラおよび175台の警察官用ボディカメラと統合する133万ユーロのプログラムを承認し、2026年末までの完了を目指している。これらの展開は、混在フリートを統合し、証拠管理を標準化し、都市監視および交通インフラ全体で監査対応可能な報告を提供できるベンダーに機会を生み出している。
AI法とプライバシー・バイ・デザインの要件はまた、高度な検出・検索機能を維持しつつ国境を越えたデータ転送を減らす、エッジ分析およびデータ主権型ハイブリッドアーキテクチャの機会を拡大している。EU AI法は2024年8月に施行され、2026年8月の完全適用に向けて進んでいるため、調達の重点は人間による監督機能、文書化ツールチェーン、セキュア・バイ・デザインのファームウェアサポートへと移行している。サプライヤーは、これらの要件をVSaaSおよびマネージドサービスに組み込み、中小企業やミッドマーケット顧客向けに提供できる。バーネット区の2026年7月のCCTVアップグレード(i-PROのエッジAIカメラとGenetec VMSを使用)のような、地方自治体の更新におけるエッジコンピューティングカメラの並行採用は、分析性能とサイバー強化・ガバナンス管理を組み合わせたソリューションへの短期的な需要を示している。
最近の産業開発事情 ヨーロッパ ビデオ サーベイランス システム市場
- 2026年7月:バーネット区は、i-PROのエッジAIカメラとGenetec VMSを用いた大規模なCCTVアップグレードを完了し、ヒートマッピングや人数計測などの機能を追加した。このプログラムは、すべての生映像を中央システムに送信せずに分析を提供するためにエッジ処理がどのように採用されているかを示し、データ最小化および帯域幅制約の下での導入を支えている。
- 2026年5月:Robert Bosch GmbHは、CPP16プラットフォーム上のエンクロージャー対応ボックスカメラシリーズDINION 7100sをリリースし、IVA Pro分析機能とサイバーセキュリティ重視の仕様(FIPS 140-3レベル3およびIEC 62443を含む、発表時の報道で参照)を組み合わせた。この発表は、規制対象の最終ユーザーおよび重要インフラの入札における基本要件として、サイバー強化されたカメラへの移行を強化している。
- 2024年9月:Axis Communicationsは、企業および公共部門向け展開のための4つの新しいAI対応カメラファミリーを発表した。デバイス上分析オプションの追加は、ネットワーク負荷を軽減しつつGDPR重視の顧客向けコンプライアンスオプションを改善する、エッジ推論およびハイブリッドアーキテクチャへの広範な移行を支えている。
ヨーロッパ ビデオ サーベイランス システム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ヨーロッパ ビデオ サーベイランス システム市場は、カメラ、録画・ストレジ、ソフトウェア層(VMSおよび分析機能)、ならびにクラウドまたはハイブリッド環境を通じて提供されるサービスとしてのビデオ サーベイランスを含む、セキュリティおよびモニタリングのための映像の取得・保存・管理・分析に使用されるソリューションを対象とする。
対象外の範囲:ビデオ サーベイランス システムの販売の一部としてバンドルされ価格設定されている場合を除き、映像を生成または管理しない一般的な物理セキュリティ製品(スタンドアロン型アクセス制御リーダー、侵入センサー、警備サービスなど)は対象外とする。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- カメラ
- ストレージ
- ソフトウェア
- 映像アナリティクス
- 映像管理ソフトウェア
- サービスとしての映像(VSaaS)
- ハードウェア
- 展開モード別
- オンプレミス
- クラウド
- ハイブリッド
- カメラ接続性別
- 有線
- 無線(Wi-Fi)
- セルラー/5G
- 解像度別
- 標準解像度(SD)
- 高解像度(HD)
- フルHD
- 4KウルトラHD
- 8K以上
- エンドユーザー別
- 商業
- 小売
- 銀行・金融サービス・保険(BFSI)
- ホスピタリティ
- 産業
- 製造
- エネルギー・公益事業
- 住宅
- 一戸建て
- 集合住宅
- 政府
- 都市監視
- 交通インフラ
- 商業
- 国別
- イギリス
- ドイツ
- フランス
- イタリア
- ヨーロッパその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の枠組みを設定し、ヨーロッパ各国における需要の変化を把握し、毎年確認できる安定した参照ポイントを収集するために活用した。公開情報源としては、建設・事業活動の指標としてEurostat、セキュリティおよびデジタル政策の方向性として欧州委員会、接続型カメラおよびクラウド利用の普及に影響するサイバーセキュリティリスクのテーマとしてENISAを参照た。
また、入手可能なIECおよびCENELECの刊行物からの技術・標準的な文脈、ならびにTED(テンダーズ・エレクトロニック・デイリー)および各国のオープン調達ポータルからの調達・公共安全に関するシグナルも参照した。市場活動をサプライヤーの実態と結びつけるため、システムおよびコンポーネントサプライヤーの年次報告書、投資家向け資料、プレスリリースを補完的に活用し、分析機能やカメラ性能の変化を追跡するために特許データベースも参照した。企業財務情報やニュースのスクリーニング、ならびに公開リストが断片的な特許・入札のモニタリングには、一部有料サブスクリプションを利用した。ここに挙げたソースは例示であり、データ収集、前提条件の検証、および情報の空白の解消のために、他にも多数の公開・商業的な参考資料を活用した。
一次インタビューおよびサーベイ
一次調査は、国によって購買サイクルや予算の意思決定者が異なるため、商業施設、産業施設、住宅用途、公共セクタープロジェクトにわたるヨーロッパ固有の需要構成を検証することに重点をいた。カメラ・レコーダーサプライヤー、ソフトウェアおよびVSaaSプロバイダー、ディストリビューターおよびインストーラー、セキュリティおよび施設管理を担うエンドユーザーと幅広く対話し、ヨーロッパの主要サブリージョン全体にわたって価格設定およびアップグレードパターン(IP移行、クラウドストレージの選択、分析機能のアタッチ)を相互確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:17% |
| 中位層:54% | 部門・ユニットリーダー:26% |
| 中小規模プレイヤー:18% | マネージャー:57% |
市場規模算定と予測
規模算定は、ヨーロッパ全体の設置済みベースの更新サイクルと新規サイト追加をマッピングして支出を再構築し、カメラ、録画・ストレージ、VMSおよび分析機能、VSaaSに対して製品ミックスと価格を適用するトップダウン方式で開始した。このモデルは、新規商業スペースの建設活動、都市・交通プロジェクトにおける公共調達の強度、アナログからIPへの移行ペース、クラウドおよびハイブリッドの採用率、平均販価格を変化させる典型的な解像度アップグレードなど、観察・検証可能な実用的インプットを使用している。
これらの合計値は、主にチャネルチェックからのサンプル価格ポイント、ディストリビューターおよびインストーラーからの数量に関するフィードバック、ならびに入手可能なサプライヤー開示情報からの地域別収益分割の集計を用いた選択的なボトムアップ推計によって裏付けられた。ボトムアップの視認性が低い場合(例えば、小規模な民間インストーラーやバンドル価格のプロジェクト)、ギャップは国レベルの普及率の前提条件と入札件数および更新サイクルのロジックへのアンカリングによって対処し、その後アナリストによるレビューとインタビューの再確認を実施した。予測は、コンプライアンス圧力、サイバーセキュリティ強化支出、マルチサイト顧客におけるVSaaS転換の速度など、インタビューで繰り返し意思決定の要因として挙げられたドライバーに紐付けたシナリオ分析を用いて構築された。
データ検証と更新サイクル
最終的な数値が単一のデータストリームに依しないよう、複数のチェックを通じてアウトプットを検証した。公開入札、サプライヤーの収益動向、国レベルの採用状況に関するナラティブなどの独立したシグナルと結果を比較し、大きな乖離が生じた場合はサインオフ前にコンポーネントおよび国別のより詳細な分析を実施した。
解像度別のASPステップ、クラウドシェアの進行、新規設置と更新需要の分割など、主要な前提条件を再確認するために第二のアナリストレビューを実施した。レポートは年次で更新され、主要なイベントが価格設定、規制、または供給状況を大幅に変化させた場合には中間更新が行われる。納品前に、最新の公開リリースおよび政策更新がモデルに反映されていることを確認するための最終チェックを実施する。
Mordor Intelligenceのヨーロッパ ビデオ サーベイランス システム市場規模と他の公表推計値との比較
ヨーロッパのビデオ サーベイランスについて異なる市場規模が公表されることは通常であり、調査によってバリューチェーンのどの部分を計上するか、またクラウドサービスやソフトウェアのアタッチをどのように扱うかが異なるためである。差異は使用された年、為替レートのタイミング、およびアナログからIPへの移行が速いか遅いかという予測の前提によっても生じる。
公表されている数値の中には、カメラとコアのオンプレミスシステムのみを重視するものもあれば、より多くのサービス収益を含む広範なセキュリティ支出まで拡大するものもある。Mordor Intelligenceでは、ハードウェア、ソフトウェア(VMSおよび分析機能)、およびVSaaSにわたるビデオ サーベイランス システム支出に限定して計上しており、ビデオシステムパッケージ内で価格設定されている場合を除き、隣接する非映像物理セキュリティ製品は除外している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.87 ビリオン 米ドル(2025年) | |
| 産業調査ポータルA | 6.89 ビリオン 米ドル(2025年) | この推計はカメラを主要な比重とする機器主導の収益に傾いており、クラウドおよび分析へのシフトが進む市場において合計値を大幅に低下させ得るソフトウェアアタッチおよびVSaaSの継続的価値への視認性が限定的であると考えられる。 |
| グローバルコンサルタンシーA | 26.80 ビリオン 米ドル(2026年) | 公表されている対象範囲はビデオシステム周辺のより広範なプロフェッショナルサービスを含むエコシステムとして説明されており、引用されている年が異なることから、より多くのサービス層と後年の価格設定が含まれる場合に数値が高くなる可能性がある。 |
表中の差異は主に、カメラ以外に何を計上するか、および継続的なソフトウェアとクラウド提供を一時的なハードウェア販売とどのように扱うかによって説明される。対象範囲を明確なシステムコンポーネントに限定し、調達シグナル、価格の実態、およびアップグレードサイクルに対して合計値を確認することで、最終的な数値は市場の変化に応じて再検討可能なインプットに追跡可能な状態を維持している。
レポートで回答される主要な質問
2026年におけるヨーロッパ映像監視システム市場の規模は?
市場は2026年に198億2,000万米ドルに達し、2031年に向けてCAGR 10.93%の見通しです。
最も成長の速いコンポーネントセグメントは?
サービスとしての映像は、ユーザーが設備投資よりもサブスクリプションモデルを好むようになるにつれ、年率11.48%で拡大すると予測されています。
5Gカメラが普及している理由は?
5G接続性はファイバー敷設にコストがかかる歴史的な都市中心部への迅速な展開を可能にし、リアルタイムアナリティクスのための低遅延リンクを提供します。
イタリアが最高の成長率を誇る理由は?
ローマの9,770万ユーロ(1億1,376万米ドル)の5G CCTVやジェノヴァのAI搭載交通ネットワークといったスマートシティプロジェクトが、2031年に向けてイタリアをCAGR 12.05%へと押し上げています。
EU規制はベンダー戦略をいかに形成しているか?
AI法およびサイバーレジリエンス法は、メーカーに透明性のあるエッジ処理アナリティクスと5年間のファームウェアサポートの提供を義務付けており、公開入札において準拠ベンダーを優遇しています。
主要な市場プレイヤーは?
Hikvision、Bosch、Axis Communications、Hanwha Vision、およびMilestone Systemsが地域収益の合計約45〜50%を占めており、Verkadaのようなクラウドネイティブ企業が急速に台頭しています。