
化学療法誘発性好中球減少症市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
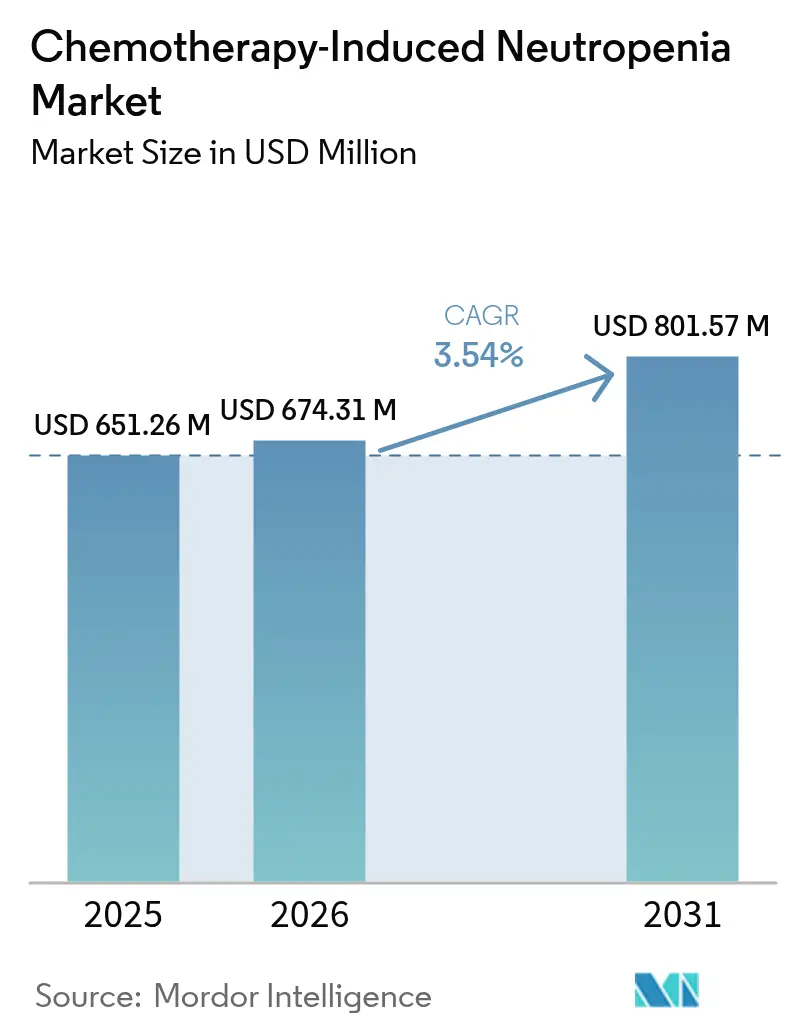
| 市場規模 (2026) | 674.31 百万米ドル |
| 市場規模 (2031) | 801.57 百万米ドル |
| Growth Rate (2026 - 2031) | 3.54 % |
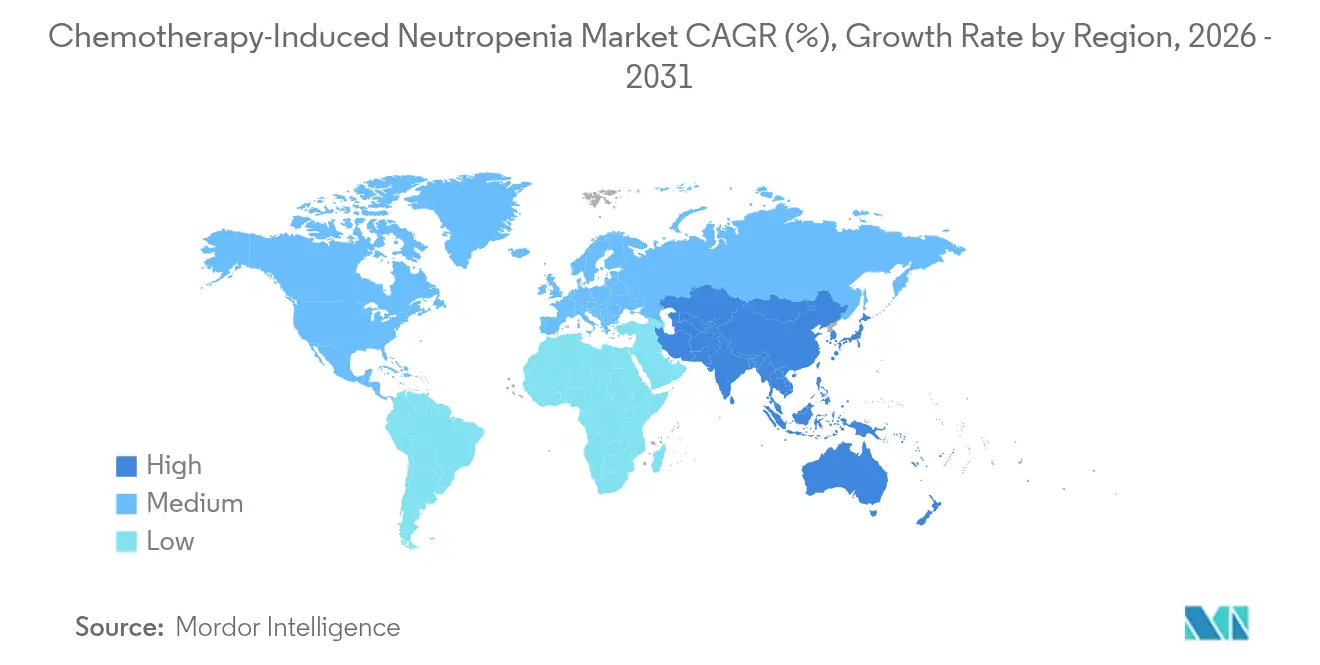
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
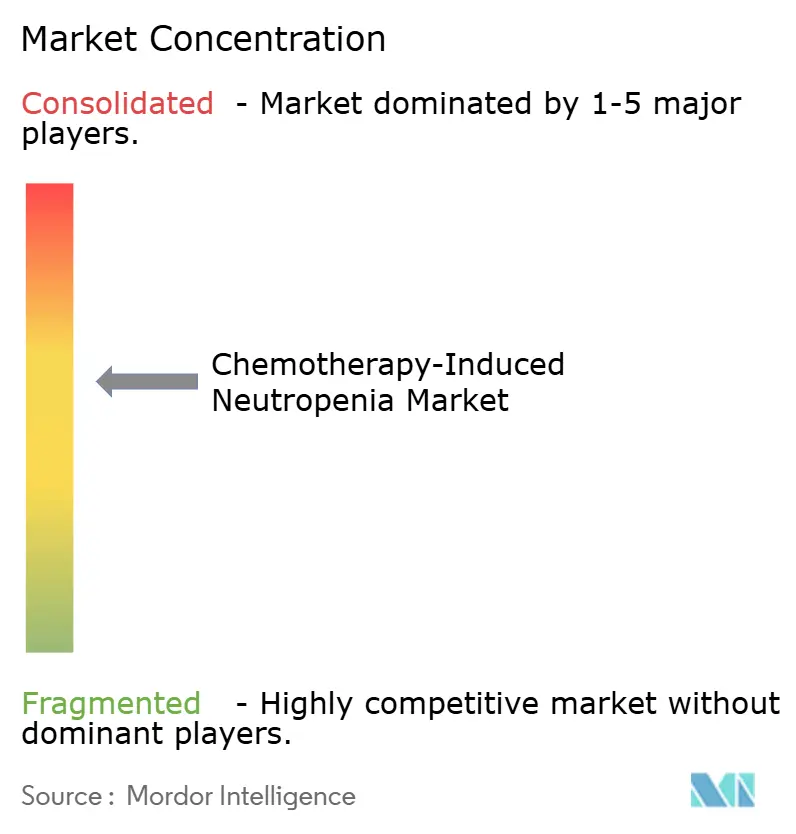
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる化学療法誘発性好中球減少症市場分析
化学療法誘発性好中球減少症市場規模は2025年に6億5,126万USDと評価され、2026年の6億7,431万USDから2031年には8億157万USDに達すると推定され、予測期間(2026年〜2031年)中の年平均成長率(CAGR)は3.54%です。骨髄抑制レジメンを必要とするがん患者数の増加、長時間作用型顆粒球コロニー刺激因子の着実な普及、および発熱性好中球減少症リスク評価を精緻化する予測分析の臨床的採用拡大が、緩やかな市場拡大をもたらしています。バイオシミラーが価格を圧縮し続けている一方で、エフベマレノグラスチム アルファなどの差別化製品に対する規制当局の承認がマージン圧力を相殺し、収益成長の原動力を維持しています。化学療法誘発性好中球減少症市場は、複数の供給途絶が冗長施設と堅牢な品質管理の商業的重要性を示した後、製造の信頼性を軸として展開されるようになっています。外来腫瘍学モデルおよびテレファーマシーソリューションの並行した進展は、患者および医療保険者が入院コストを削減する在宅予防投与を優先するにつれて、地理的拡大を後押ししています。
主要レポートのポイント
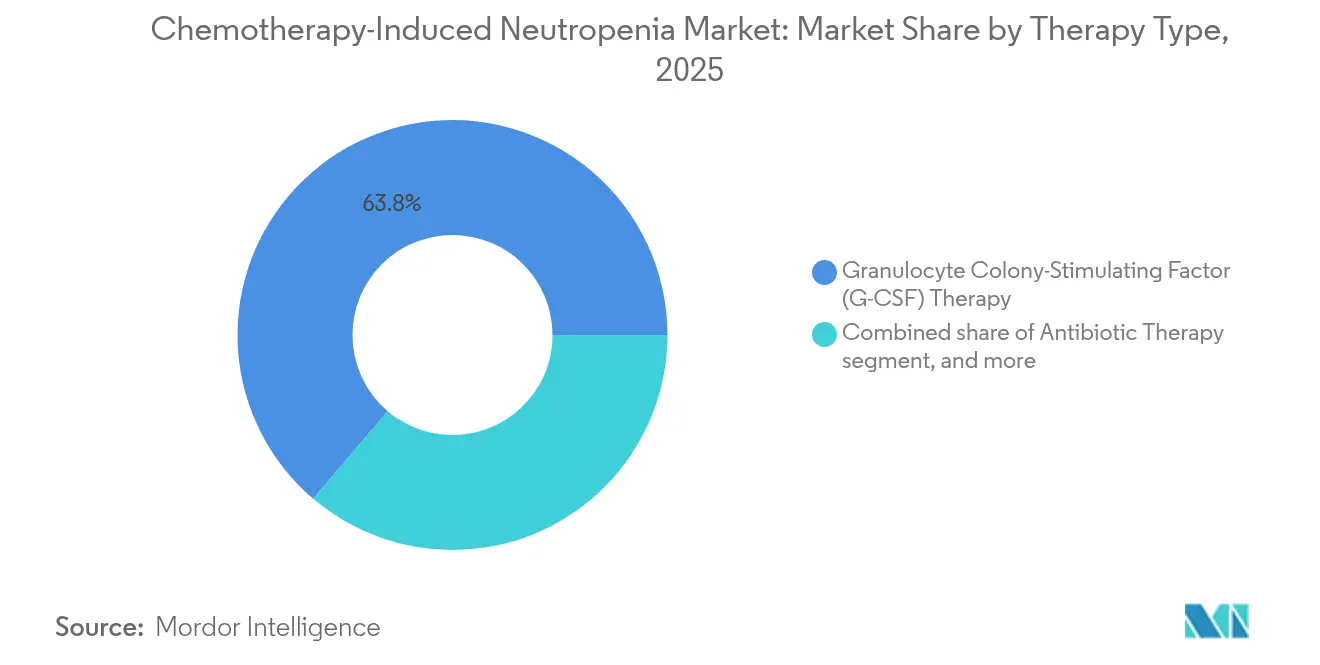
- 療法タイプ別では、顆粒球コロニー刺激因子が2025年の化学療法誘発性好中球減少症市場シェアの63.78%を占め、顆粒球輸血は2031年までCAGR 5.21%で進展しています。
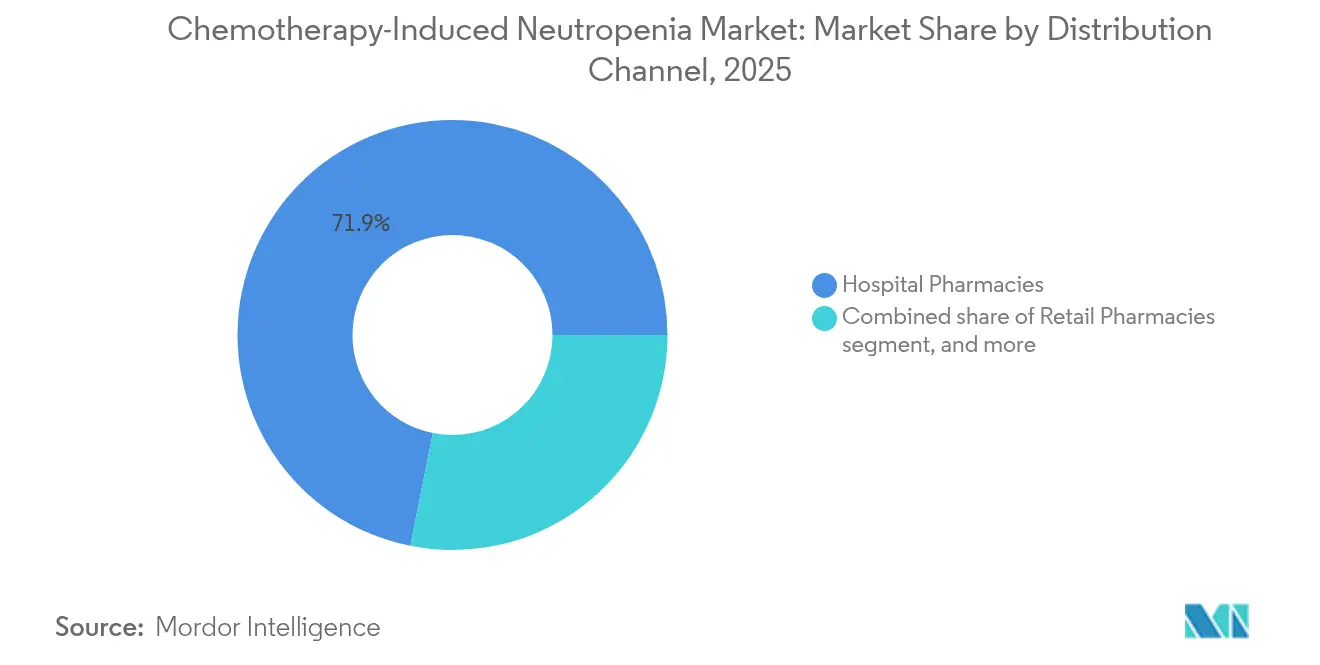
- 流通チャネル別では、病院薬局が2025年の化学療法誘発性好中球減少症市場規模の71.86%を保持し、オンライン薬局は2031年までCAGR 6.46%で最も速い拡大を記録しています。
- 地域別では、北米が2025年に42.10%のシェアで首位を占め、アジア太平洋は2026年から2031年にかけてCAGR 4.70%で増加すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的ながん罹患率の上昇 | +1.2% | アジア太平洋で最も大きな影響を伴う世界的な影響 | 長期(4年以上) |
| 化学療法レジメンの採用拡大 | +0.8% | 北米および欧州からアジア太平洋への拡大 | 中期(2〜4年) |
| バイオシミラー成長因子へのアクセス拡大 | +0.6% | 特にコスト重視市場を含む世界規模 | 短期(2年以内) |
| 予防的顆粒球コロニー刺激因子使用に関する良好な臨床ガイドライン | +0.4% | 北米および欧州 | 中期(2〜4年) |
| 外来腫瘍学ケアモデルへのシフト | +0.3% | 北米および欧州、アジア太平洋の初期都市部 | 中期(2〜4年) |
| リスクプロファイリングのための予測分析の統合 | +0.2% | 北米および欧州の技術先進市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的ながん罹患率の上昇
固形腫瘍および血液系悪性腫瘍の発生率の上昇が、予防的支持療法への需要を高めています。ベネトクラクスと従来の7+3化学療法を組み合わせる急性骨髄性白血病治療プロトコルは骨髄抑制を強化し、顆粒球コロニー刺激因子の使用頻度を高めています。北米と欧州の高齢化した人口は、高齢者が発熱性好中球減少症に対するリスクが高いため、適格患者層をさらに拡大しています。アジア太平洋では、腫瘍学の能力拡大に伴い、西洋式の用量密度型レジメンの採用が対象患者数を増加させています。集団ベースのスクリーニングプログラムもがんをより早期に発見し、予防投与を必要とする多サイクル化学療法を完了できる患者数を増やしています。化学療法誘発性好中球減少症市場は、免疫療法による競争圧力に化学療法全体の使用が直面しているにもかかわらず、安定した患者流入を得ています。
バイオシミラー成長因子へのアクセス拡大
ペグフィルグラスチムバイオシミラーの平均販売価格は2,050 USDに達し、3,600 USD以上の参照製品と比較して、医療保険者の負担を軽減し、低保険患者の治療を可能にしています。分析的同等性試験を明確化するFDAの合理化されたガイダンスにより、2024年に審査サイクルが3ヶ月短縮され、中規模メーカーが簡略生物製剤承認申請(BLA)の提出を促されました。Tanvex BioPharmaのフィルグラスチムバイオシミラーがFDA承認を取得し、4億300万USDの機会にアクセスしたことは、規制の卓越性を通じて達成可能な潜在的規模を示しています。欧州では、互換性勧告が病院処方集での代替を簡素化し、病院入札数量を加速させています。同等の有効性を伴う低い単価は、医療保険者がより広範な予防投与の適用範囲を承認するにつれて、化学療法誘発性好中球減少症市場を強化しています。
予防的顆粒球コロニー刺激因子使用に関する良好な臨床ガイドライン
NCCNは発熱性好中球減少症リスクが20%を超える場合に一次予防投与を推奨しており、この閾値は現在多くの現代的なレジメンで達成されています[1]NCCN、「骨髄成長因子ガイドライン」、nccn.org。欧州のコンセンサスステートメントも同様に、年齢、パフォーマンスステータス、および併存疾患を統合した個別化リスクモデルを提案しています。同日投与のパラダイムは、感染イベントの増加がないことを記録した多施設研究によって検証され、物流を簡素化しました。急性骨髄性白血病に関する日本のガイドラインは、地固め療法サイクル後の長時間作用型顆粒球コロニー刺激因子を正式に組み込み、アジア全域の標準ケアへの期待を高めています。米国の保険給付はガイドラインの文言を反映するようになっており、医療保険者と処方者の間の整合性が向上し、化学療法誘発性好中球減少症市場の成長見通しが強化されています。
好中球減少症リスクプロファイリングのための予測分析の統合
電子カルテデータを使用した機械学習モデルは、発熱性好中球減少症を97%の精度と93%の感度で予測し、臨床医がより正確に予防投与を対象化できるようにしています[2]Diego Garcia他、「発熱性好中球減少症の機械学習予測」、medrxiv.org。これらのツールの採用により、過剰治療が減少し、特に価値基盤型ケアの取り決めにおいて、成長因子のスケジュール管理が最適化されます。ベンダーは腫瘍学電子処方モジュールにリスクアルゴリズムを組み込み、臨床医のワークフローを簡素化し、ガイドラインで定義された予防投与へのアドヒアランスを向上させています。製薬会社は健康技術企業と提携して、生物製剤と分析を組み合わせた統合ケアパスウェイを提供し、ブランドロイヤルティを強化しています。これらのモデルが成熟するにつれて、化学療法誘発性好中球減少症市場内の数量をさらに安定させます。
阻害要因影響分析*
| 阻害要因影響分析 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い治療費と給付格差 | -0.8% | 特に新興市場で強く感じられる世界規模の影響 | 短期(2年以内) |
| 生物製剤に対する厳格な規制要件 | -0.4% | 地域的な強度が異なる世界規模の影響 | 中期(2〜4年) |
| 免疫腫瘍学時代における化学療法使用の減少 | -0.3% | 免疫療法の普及が速い先進国 | 長期(4年以上) |
| 生物製剤原薬の製造能力の制約 | -0.2% | サプライチェーン集中リスクを伴う世界規模の影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い治療費と給付格差
2024年における発熱性好中球減少症エピソードの平均入院費用は35,899 USDに達し、医療システムに重い負担をかけています。低所得国の患者は年間世帯収入を超える自己負担費用に直面しています。バイオシミラーが薬剤取得価格を引き下げているものの、点滴椅子の使用時間や検査モニタリングなどの付随コストは依然として残っています。医療保険者の監査によると、事前承認プロセスは治療開始を最大4日遅らせ、感染リスクを高める可能性があります。慈善財団が資金的なギャップを補填していますが、生涯上限額が年間2,200 USDに制限されており、通常の多サイクル予防投与費用を大きく下回っています。これらの経済的摩擦が、化学療法誘発性好中球減少症市場のそれ以外は前向きな見通しを抑制しています。
生物製剤およびバイオシミラーに対する厳格な規制要件
臨床データを必要とするFDAバイオシミラー申請には147万USDのユーザー手数料が発生し、承認後のファーマコビジランスがさらなる費用を加算します。欧州医薬品庁(EMA)、医薬品・医療機器総合機構(PMDA)、国家医療製品行政(NMPA)間の申請要件の相違により、メーカーは同時並行の規制対応を迫られ、コストを高め、タイムラインを延ばしています。コールドチェーンの完全性の維持とグローバルGMP監査の対応が運営予算を圧迫しており、特に新興市場参入者にとって深刻です。調和化に向けた対話が段階的な整合を約束しているものの、近い将来の行政的複雑さが化学療法誘発性好中球減少症市場のCAGRから数ベーシスポイントを削減しています。小規模開発者はグローバル承認を求める代わりに地域パートナーに資産をライセンス供与することがあり、競争環境を分断させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
療法タイプ別:
顆粒球コロニー刺激因子の優位性がイノベーションを牽引顆粒球コロニー刺激因子療法は2025年の化学療法誘発性好中球減少症市場規模において最大の貢献を生み出し、病院がエビデンスに基づく予防投与プロトコルを遵守していることから収益の63.78%を占めています。この製品クラスにはフィルグラスチム、ペグフィルグラスチム、エフベマレノグラスチム アルファが含まれており、それぞれが異なる化学療法スケジュールに対応する様々な半減期を持っています。欧州での競争入札がバイオシミラーの急速な普及を促進しましたが、オンボディデバイスにおけるブランドロイヤルティがプレミアムセグメントを維持しています。長時間作用型製剤は外来受診を削減しアドヒアランスを向上させ、価値基盤型契約において有利な位置づけとなっています。改良されたバリアントのパイプラインは、既に成熟したクラス内での継続的なイノベーションを示しながら、骨痛の発生率を上げることなく受容体親和性を向上させることを目指しています。
顆粒球輸血はニッチではあるものの、遺伝子編集ドナー細胞および体外増殖技術が歴史的な供給の制約を克服するにつれて、2031年までCAGR 5.21%で最も速い成長を記録しています。小児腫瘍学センターは、成長因子に反応しない難治性感染症に対して高用量輸血を採用し、独自の臨床的足がかりを築いています。学術的コラボレーションでは、機能的な好中球を大量生産するための人工多能性幹細胞が研究されており、この進歩は支持療法を再定義する可能性があります。抗生物質療法は不可欠な柱であり続けていますが、培養が陰性化した後の段階的縮小を促すスチュワードシッププログラムが数量成長を抑制しています。トリラシクリブのような新規予防的薬剤は、骨髄細胞サイクリングを一時的に停止させることで好中球減少症を事前に防ぐことを目指しており、ポジティブな第III相データが2027年までの商業参入の舞台を整えています。これらのサブセグメントが合わさって、多様化した回復力のある化学療法誘発性好中球減少症市場を確保しています。
注記: 全セグメントの個別シェアはレポート購入時に閲覧可能


流通チャネル別:
デジタルトランスフォーメーションが加速病院薬局は2025年の化学療法誘発性好中球減少症市場規模の71.86%を占め、複雑な生物製剤の物流を一元管理する統合医師・薬局組織によって支えられています。クローズドドア型集中施設は調剤を合理化し、コールドチェーンの完全性を維持し、請求を円滑化するため、外部競合の台頭にもかかわらずシェアを守っています。腫瘍学グループは、院内施設が提供する処方集アドヒアランスと患者教育に対するより厳格な管理を重視しています。
オンライン薬局は、専門薬の宅配に対する患者の好みと、医療保険者による低い調剤手数料への推進力を背景に、CAGR 6.46%で拡大しています。ビデオによる注射指導を含む遠隔監督プロトコルが安全性とコンプライアンスを確保しています。米国のいくつかの州での法律改正により、温度ロガー付き生物製剤のドロップシッピングが許可され、地方市場への到達範囲が拡大しています。小売薬局は経口支持療法の需要を満たしていますが、生物製剤が収益の大部分を占めるにつれてそのシェアは横ばいになっています。在宅臨床点滴会社はデバイスメーカーと提携してオンボディインジェクターと看護サービスをバンドル化しており、この取り決めが患者直接供給チェーンを強化し、化学療法誘発性好中球減少症市場内の競争境界を再形成しています。
注記: 全セグメントの個別シェアはレポート購入時に閲覧可能
地域分析
北米化学療法誘発性好中球減少症市場
北米は2025年に化学療法誘発性好中球減少症市場の42.10%のシェアを保有し、最大の地域別収益プールを提供しました。これは、広範な保険適用と長時間作用型バイオシミラーの早期導入によって推進されています。メディケアの償還制度、対象レジメンに対する当日のG-CSF投与を支援しており、点滴椅子の使用率を低下させ、外来診療の成長を支えています。この地域では、電子カルテとリスクアルゴリズムを統合した高度なアナリティクスが特徴であり、腫瘍専門医が予防的サイクルを個別化し、不必要な支出を抑制することを可能にしています。AmgenとCoherusは、米国の病院システム全体で高いフォーミュラリー存在感を確保する強固な商業インフラを維持しており、医薬品給付管理者はバイオシミラー競争を活用してより低い価格帯を交渉しています。
アジア太平洋化学療法誘発性好中球減少症市場
アジア太平洋地域は2031年までに4.70%のCAGRで最も急速に拡大する地域を代表しています。中国は2025年にMabwellのMailisheng注射剤を承認し、輸入依存度を低下させる国内生産の長時間作用型G-CSFを追加しました。西洋式の用量密度化学療法の普及が第2層都市全体で拡大し、予防投与量を押し上げています。日本のエビデンスに基づくガイドラインは、集中的なAML療法後の早期G-CSF予防投与を奨励しており、薬剤クラスの普及を確固たるものにています。インドおよび東南アジアでは、政府調達が国家がん計画向けのコスト効率の高い選択肢を優先するため、バイオシミラーの浸透が進んでいます。遠隔腫瘍学サービスが地理的障壁を橋渡しし、農村部の省においてもG-CSFの遠隔投与を実現可能にしています。
欧州・中東・アフリカおよびラテンアメリカ化学療法誘発性好中球減少症市場
欧州は成熟しながらも機会に富んだ環境を維持しており、入札のダイナミクスがオリジネーターとバイオシミラーの間のシェアの急速な微細変動を促進しています。欧州医薬品庁は2024年にRyzneuta(リズニュータ)を承認し、患者の投与間隔を延長する新規の長時間作用型代替薬を追加しました。国民保健サービスは中央調達を活用して価格下落を促進しており、予算の持続可能性に貢献する一方でマージンを圧縮しています。生物製剤へのアクセスが歴史的に限られていた東欧諸国は、償還政策の進化に伴い加速した速度でバイオシミラーを採用しています。ラテンアメリカ、中東、アフリカは依然として控えめな量にとどまっていますが、Tevaのグローバルホーププログラムなどのパートナーシップモデルが小児腫瘍学の支持療法を改善し、将来の化学療法誘発性好中球減少症市場拡大の基盤を築いています。

規制環境
米国では、FDAがG-CSF生物製剤およびバイオシミラーに対して厳格な同等性、GMP、ファーマコビジランスの要件を適用し続けており、この負担は承認後モニタリングおよび支払者側の整合対応に反映されている。臨床実践基準もまた、実臨床での使用および償還に影響を与えており、NCCNの骨髄系成長因子ガイダンス(バージョン3.2026)や、2026年3月に発表された造血コロニー刺激因子に関するASCOガイドラインの更新版がその例である。
競合環境
化学療法誘発性好中球減少症市場は上位5社の合計シェアが68%前後に集中する中程度の統合を示しています。Amgenは多様化した腫瘍学ポートフォリオと独自のオンボディインジェクター技術を活用して、その主導的地位を守っています。Coherus BioSciencesはコスト競争力を武器に、Neulasta Onproとの機能差を縮めながら価格で優位に立つ5分間インジェクターUdenyca Onproの FDA承認を最近取得しました。Sandozは積極的な入札戦略と幅広い製品ポートフォリオを通じて、複数地域にわたるバイオシミラーのフットプリントを拡大し続けています。TanvexとMabwellは、コスト効率の高い製造、規制上の機敏さ、および国内調達関係に依存するアジア系挑戦者の台頭を体現しています。
技術の収束が競争の角度を鋭くしており、プレーヤーはリモートモニタリングデバイス、人工知能リスクツール、およびデジタルコンパニオンアプリを統合しています。MITのLeukoデバイスは光学イメージングを使用して白血球数を非侵襲的に推定し、長時間作用型顆粒球コロニー刺激因子と組み合わせてバンドルされたアドヒアランスソリューションを生み出す可能性があります。企業は戦略的パートナーシップを模索しており、X4 PharmaceuticalsがMavorixaforを欧州およびオセアニアのNorgineにライセンス供与し、コアフォーカスを希薄化せずに展開を拡大するなどの例があります。規制当局が生物製剤ポートフォリオの重複を精査するため水平合併は限定的ですが、冗長な原薬能力を確保するためのサプライチェーン連携は盛んです。
製造の回復力は、新型コロナウイルス感染症(COVID-19)および孤立した汚染イベントが脆弱性を明らかにした後、市場の差別化要因として浮上しています。二重ソーシングと自社充填ライン・仕上げラインを持つ企業は、大規模な集団購買組織からの購買優先権を獲得しています。革新的なデリバリーデバイスがブランドをさらに差別化し、引き込み式針のオンボディシステムと温度安定性製剤が看護負担の低減と患者満足度の向上を約束しています。価格競争は激化していますが、差別化されたサービス提供とエビデンスに裏付けられたアウトカムが化学療法誘発性好中球減少症市場全体の収益性を維持しています。
化学療法誘発性好中球減少症産業リーダー
Amgen, Inc.
Teva Pharmaceuticals Industries Ltd.
BeyondSpring Pharmaceuticals Inc
Aurobindo Pharma
Merck & Co.
- *免責事項:主要選手の並び順不同
化学療法誘発性好中球減少症市場
- Amgen
- Pfizer
- Sandoz (Novartis)
- Teva Pharmaceutical Industries
- Merck
- GlaxoSmithKline
- Coherus BioSciences
- Aurobindo Pharma
- Fresenius
- BeyondSpring Pharma
- Kyowa Kirin
- Intas Pharmaceuticals
- Dr. Reddy’s Laboratories
- Accord Healthcare
- Viatris
- Hanmi Pharmaceutical
- Apotex
- Mundipharma
- Lupin
- Celltrion

市場機会と将来展望
現在の状況は、バイオシミラーおよび差別化された長時間作用型薬剤を通じて、長時間作用型G-CSFの選択肢が広がりつつあることを示しており、病院薬局の枠を超えて支払者の採用およびチャネルの到達範囲が拡大している。これは、具体的な規制上の動きに支えられており、2026年にはAccord BioPharma社のバイオシミラーであるEnnumo(ペグフィルグラスチム-pccg)およびFilkri(フィルグラスチム-laha)がFDA承認を取得し、2026年6月にはEMAのCHMPがNylaspeg(ペグフィルグラスチム)の販売承認を推奨する肯定的意見を示した。Ryzneutaを巡るライセンス活動は、成熟した欧州市場における市場アクセスへの道筋を示しており、供給の信頼性や在宅予防投与および専門流通の役割拡大を補完している。並行して、臨床開発は支持療法領域における将来的な差別化を引き続き生み出しており、一般的な固形腫瘍における第III相好中球減少症予防のエビデンスや、レポートの文脈で言及されている予測分析および遠隔モニタリングツールの統合の拡大が、ターゲティングの精緻化や回避可能な利用の削減に寄与している。
Recent Industry Developments in 化学療法誘発性好中球減少症市場
- 2026年7月:Accord BioPharmaは、米国FDAが骨髄抑制性抗癌剤を投与されている非骨髄性悪性腫瘍患者における感染発症率の低減を適応として、ペグフィルグラスチムのバイオシミラーであるEnnumo(ペグフィルグラスチム-pccg)を承認したと発表した。この承認により、長時間作用型G-CSFの選択肢がさらに一つ加わり、米国腫瘍学チャネル全体で予防投与中心のレジメンにおける価格競争および契約競争が激化している。
- 2025年6月:Mabwellは、好中球減少症予防のための長時間作用型G-CSFであるMailisheng注射剤について、中国NMPAの承認を取得した。この決定により中国国内の供給選択肢が拡大し、腫瘍治療能力が主要な一次医療センターを超えて拡大する中で、予防的成長因子のより広範な使用が支えられている。
- 2024年3月:欧州委員会は、Ryzneuta(エフベマレノグラスチム アルファ)の販売承認を付与し、EU域内に新規の長時間作用型代替薬を追加した。この承認により予防投与における治療選択肢が広がり、バイオシミラーの入札競争と並行して、投与利便性やサービスサポートによる差別化を図るメーカーのインセンティブが強化された。


化学療法誘発性好中球減少症市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、市場は、通常の臨床実践における予防および治療の両用途において、がん患者の化学療法誘発性好中球減少症を予防または治療するために使用される療法から生じる収益として定義され、メーカーレベルでの米ドル建てで報告される。
範囲の除外事項:本市場規模には化学療法薬自体は含まれず、支持療法製品については化学療法誘発性好中球減少症の管理に特化して使用される場合にのみカウントされる。
セグメンテーション概要
- 療法タイプ別
- 抗生物質療法
- 顆粒球コロニー刺激因子(G-CSF)療法
- 顆粒球輸血
- その他の療法タイプ
- 流通チャネル別
- 病院薬局
- 小売薬局
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルが実際の治療経路に確実に結びつくよう、化学療法関連好中球減少症の臨床および利用に関する基盤の把握から開始された。世界保健機関(WHO)のがん罹患負担データセット、米国国立がん研究所(NCI)の刊行物、OECDの保健統計、およびPubMed Centralに索引付けされた査読済み論文などの公開情報源を用いて、化学療法の使用パターン、発熱性好中球減少症のリスク閾値、およびガイドラインに基づく予防投与のトリガーを把握した。
次に、企業の年次報告書や投資家向け説明資料、規制当局(FDAやEMAの公開ページなど)による公式製品ラベルおよび安全性情報の更新、ならびに成長因子の採用に影響を与える信頼性の高い医学会のガイダンスなどの情報源を用いて、商業化の視点を構築した。価格帯、特許のタイミング、上市の順序に関する情報のギャップを埋めるため、企業財務データ、特許検索、および特定市場における出荷レベルの貿易データに関する標準的な有料サブスクリプションも参照した。これらの情報源はあくまで例示であり、データ収集、検証、および明確化のために、他の多くの公開資料も確認された。
一次インタビューおよび調査
一次調査は、支持療法の需要動向を追跡している腫瘍専門医、病院薬剤師、専門流通業者、および上級商業職を対象とした専門家インタビューおよび短時間の調査を通じて実施された。これはグローバル市場であるため、南北アメリカ、EMEA、APACの主要な治療現場全体にわたって情報を検証し、その上で治療構成、サイクルあたりの平均投与動向、およびバイオシミラーの影響を受ける製品の現実的な価格下落について確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:34% | 経営幹部(CXO):17% | APAC:40% |
| 中堅層:47% | 機能/部門リーダー:25% | EMEA:33% |
| 小規模プレーヤー:19% | マネージャー:58% | 南北アメリカ:27% |
市場規模算定と予測
市場規模の算定にはトップダウンおよびボトムアップの両アプローチを用い、まず化学療法への曝露および発熱性好中球減少症リスクに基づく予防投与適格性から需要プールを再構築し、その後これを治療量および金額に変換した。国レベルでは、主要な腫瘍群別のがん罹患率、骨髄抑制性レジメンを受ける患者の推定割合、発熱性好中球減少症リスク20%の閾値におけるガイドラインに基づくG-CSF使用率、患者あたりの平均化学療法サイクル数、および典型的な投与パターン(サイクルあたりの毎日投与対長時間作用型投与)といった実務的な入力値を使用した。
需要プールを形成した後、インタビューで得られた地域別の希望小売価格の参照値および純価格の方向性を用いて価格を適用し、その後、バイオシミラーの浸透状況や入札主導型の値引きが一般的な場合にはそれに応じて調整した。結果は、単位動向に関するサプライヤーおよびチャネルからのフィードバックや、パックタイプ別のサンプル平均販売価格を含む選択的なボトムアップチェックによって裏付けられ、ギャップについては類似の治療プロトコルを持つ代替市場を用いて対応した後、現地専門家によって再検証された。
予測に関しては、先発品とバイオシミラー間の切り替え、支払者側の管理、および腫瘍タイプ別の化学療法構成の変化に対して採用率が敏感であるため、シナリオ分析を用いた。採用および価格に関する前提はインタビューによって検証され、最終的な予測曲線は、規制承認、適応拡大、および予想される価格圧縮の時期といった観測可能なシグナルと整合するように保たれた。
データ検証および更新サイクル
一つの異常な前提が最終的な合計を左右しないよう、複数の段階で結果の相互確認を行った。化学療法の使用量、支持療法の利用規範、地域別の既知の製品供給状況といった独立したシグナルと国別結果を比較し、外れ値を調査した上でモデルを確定した。
数式、単位換算、および通貨処理を再確認するため、第二のアナリストによるレビューを実施し、その後、グローバルな集計が各部分の合計と一致するよう、地域間での最終的な整合性確認を行った。本レポートは毎年更新され、主要な承認、安全性ラベルの変更、償還制度の変化、または急激な価格変動といった重要な出来事が発生した場合には、臨時更新が行われる。納品前には最新の更新作業を実施し、直近の公開情報およびインタビューによる情報に基づいた最新の見解をクライアントに提供する。
Mordor Intelligenceによる化学療法誘発性好中球減少症の世界市場規模と他の公表推計値との比較
化学療法誘発性好中球減少症の公表市場規模は、同じ疾患であっても異なる治療バスケット、異なる基準年、およびバイオシミラー価格の扱い方の違いによってしばしば変動する。
主な差異は、抗生物質療法および顆粒球輸血が疾患支出に含まれるかどうかに起因しており、Mordor Intelligenceでは、これらが化学療法誘発性好中球減少症の管理のために使用される場合にのみG-CSF療法と併せて含め、その上で価格および利用状況を2026年から2031年の臨床使用見通しに整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 674.31 M (2026) | |
| 貿易出版社A | USD 606.00 M (2024) | 組換えヒトG-CSFおよびペグ化型を中心とした、より狭い製品範囲を採用しており、基準年が早いため、バイオシミラーの拡大に伴う後期サイクルの網羅性および価格改定を過小評価している可能性がある。 |
| グローバルコンサルティング会社B | USD 600.50 M (2025) | より広範な療法の表現を用いた長期予測を適用しているが、地域別の利用状況および純価格ロジックがサイクルレベルの投与および切り替え行動と明確に結び付けられておらず、これが短期的な市場規模を圧縮する可能性がある。 |
数値のばらつきは、主に疾患支出に何が含まれるか、および予測期間を通じて価格下落がどのように織り込まれるかによって説明される。数量を化学療法サイクルに結び付け、その上でインタビューによって検証された採用率および価格に関する前提を適用することで、この推計値は、定義された治療対象人口および再現可能な手順に対して追跡可能な状態が保たれている。


レポートで回答される主要な質問
化学療法誘発性好中球減少症市場の現在の価値はいくらですか?
市場は2026年に6億7,431万USDと評価されており、2031年までのCAGRは3.54%と予測されています。
どの療法タイプが最大の市場シェアを保持していますか?
顆粒球コロニー刺激因子療法が2025年収益の63.78%のシェアで首位を占めました。
なぜバイオシミラーはこの市場で重要ですか?
ペグフィルグラスチムバイオシミラーは平均販売価格を40%以上引き下げ、発売から5年後に81%の浸透率を達成し、予防投与をより利用しやすくしています。
どの地域が最も速く成長していますか?
アジア太平洋は規制当局の承認と化学療法採用の拡大に牽引され、2026年から2031年にかけてCAGR 4.70%で拡大しています。
外来ケアモデルはどのように需要に影響を与えていますか?
外来および在宅腫瘍学サービスへのシフトが長時間作用型インジェクターとオンライン薬局の使用を促進し、患者へのリーチを拡大しています。
どのような技術的トレンドが生まれていますか?
最大97%の精度を持つ予測分析と遠隔白血球モニタリングデバイスが、個別化された予防投与とアドヒアランスを強化しています。
最終更新日:



