
ドイツネオバンキング市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 0.85 兆米ドル |
| 市場規模 (2026) | 0.97 兆米ドル |
| 市場規模 (2031) | 1.91 兆米ドル |
| Growth Rate (2026 - 2031) | 14.41 % |
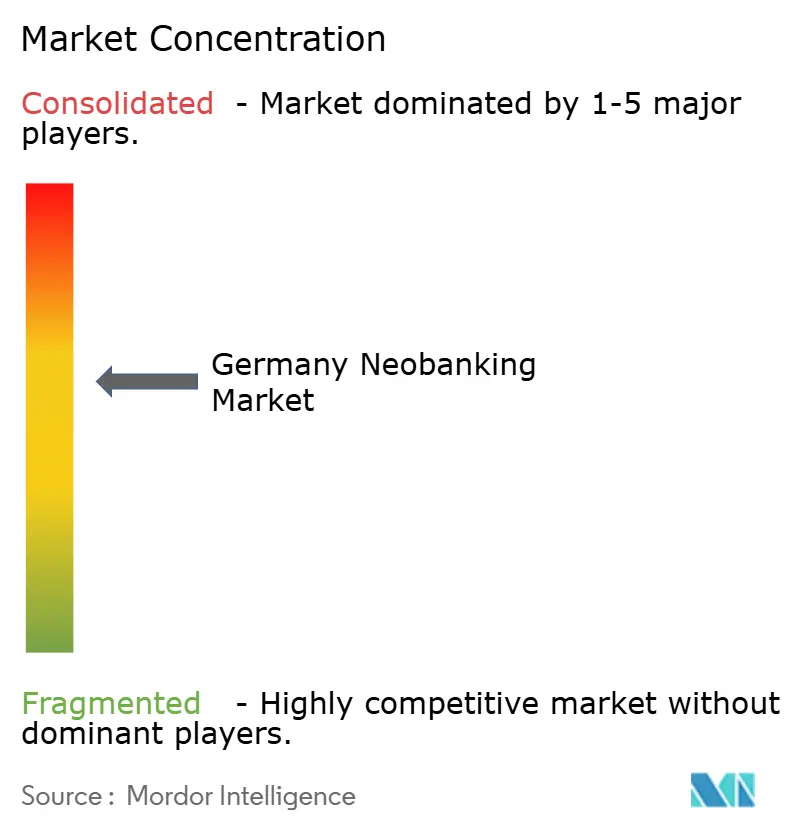
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツネオバンキング市場分析
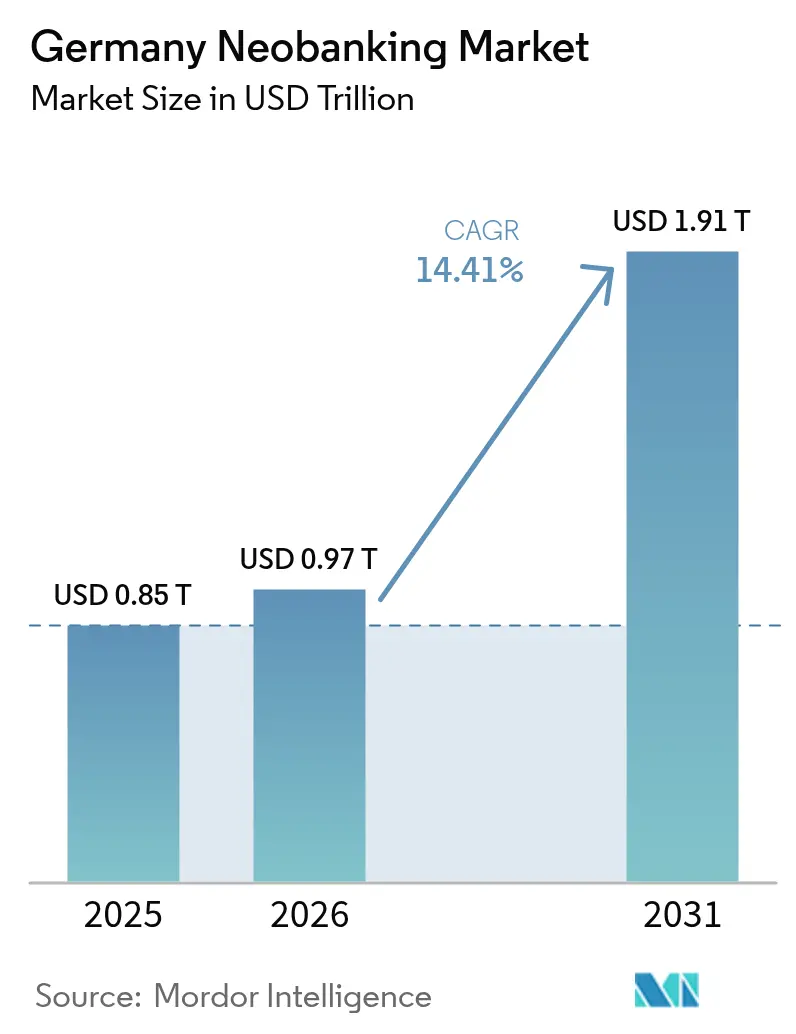
ドイツのネオバンキング市場規模は2025年に8,500億米ドルと評価され、2026年の9,700億米ドルから2031年には1兆9,100億米ドルに達すると推定されており、予測期間(2026年〜2031年)における年平均成長率(CAGR)は14.41%です。スマートフォン普及率が85%を超えていること、決済サービス指令2(PSD2)の枠組みが成熟していること、そして連邦金融監督庁(BaFin)の適応的な監督姿勢が相まって、初期段階および既存のプレイヤーがモバイルファーストの貯蓄、融資、越境決済ソリューションを大規模に導入することを促進しています。輸出志向のドイツの中小企業は、リアルタイムかつ低コストの国際決済サービスへの需要を高めており、従来の銀行がこれを緩慢にしか提供できないため、ネオバンクに構造的な優位性をもたらしています。さらに、2020年から2024年にかけて、販売時点における現金使用率が74%から58%に低下しており、デジタル決済への持続的な行動変容を示し、ドイツのネオバンキング市場をさらに拡大させています[1]東ドイツは、デジタルインフラの改善とスタートアップ活動の活発化により、これまで十分なサービスを受けられていなかった人口層が開拓されることで、年平均成長率(CAGR)11.27%で成長すると予測されています。。最後に、サービスとしてのソフトウェア(SaaS)プロバイダーとのエンベデッドファイナンスパートナーシップが、決済処理における手数料収入が交換手数料上限によって圧迫される中、新たな手数料収入源を開拓しています。
主要レポートのポイント
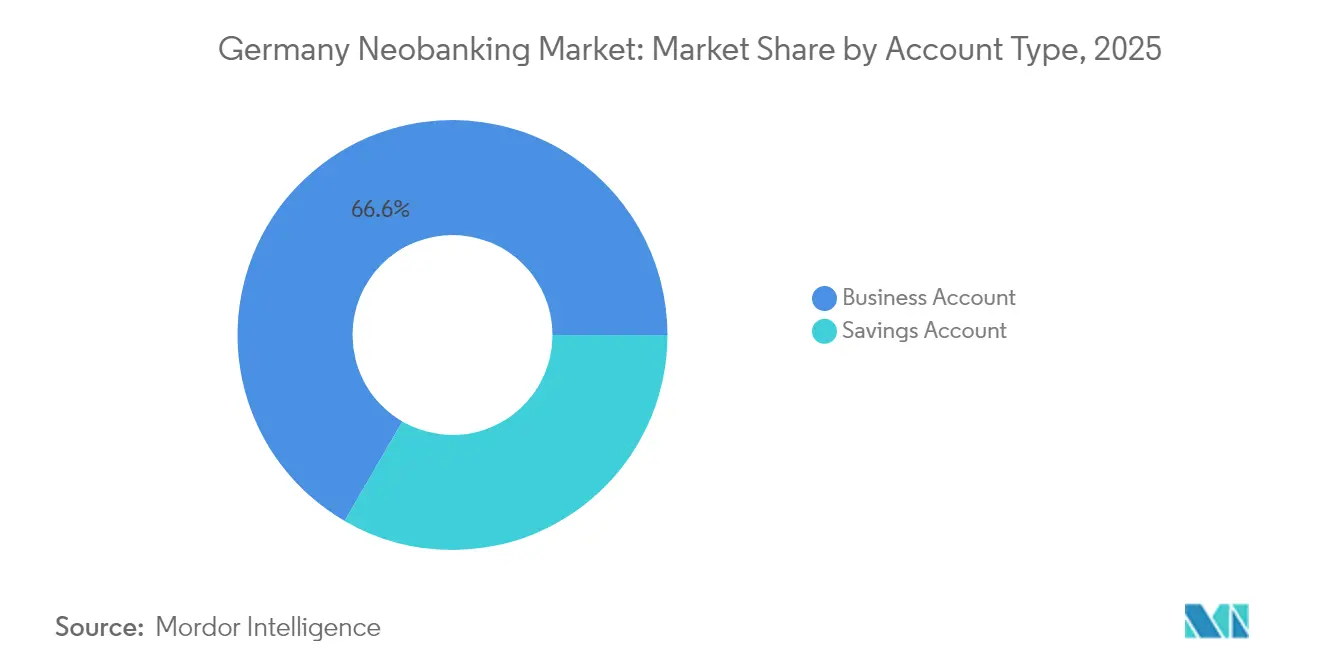
- 口座タイプ別では、ビジネス口座が2025年のドイツネオバンキング市場収益の66.63%のシェアをリードし、貯蓄口座は2031年にかけて年平均成長率(CAGR)33.82%で拡大すると予測されています。
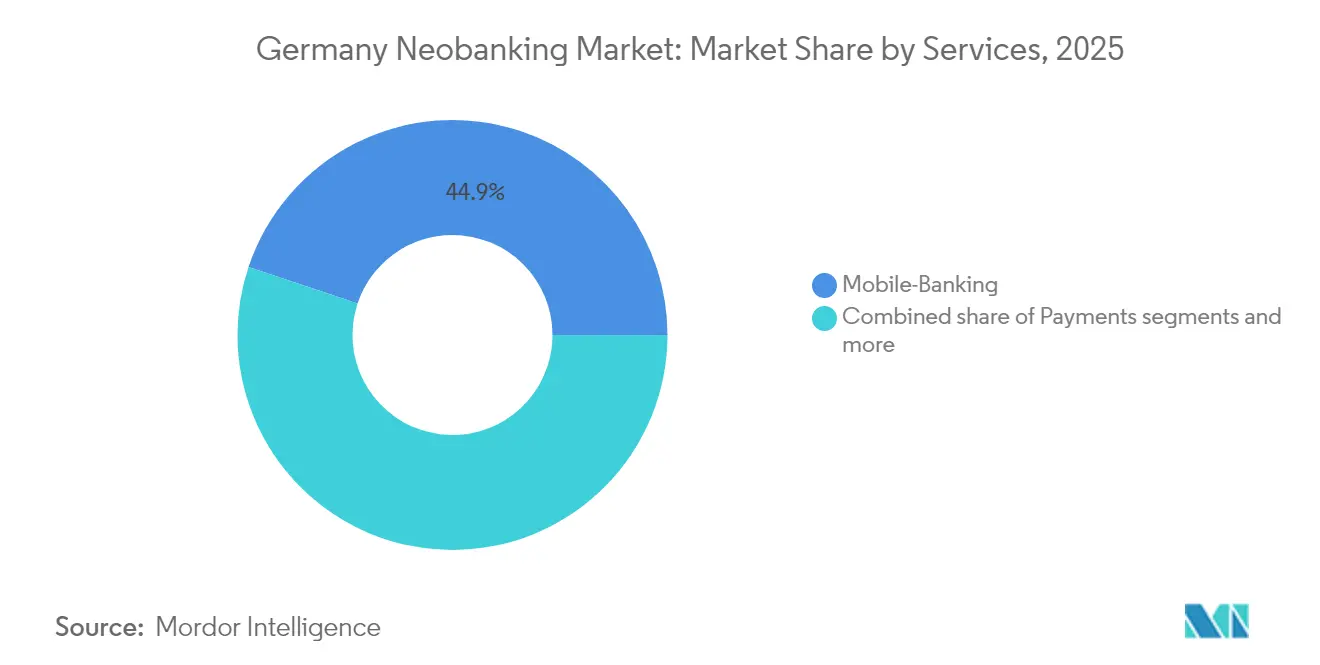
- サービス別では、モバイルバンキングが2025年のドイツネオバンキング市場シェアの44.88%を占め、ローンは2031年にかけて年平均成長率(CAGR)37.28%で加速すると予測されています。
- アプリケーション別では、企業向けソリューションが2025年のドイツネオバンキング市場規模の62.15%を占め、個人向けバンキングアプリケーションは2031年にかけて年平均成長率(CAGR)30.94%で成長する見込みです。
- 地域別では、南ドイツが2025年の収益の26.12%を占め、東ドイツは2026年から2031年にかけて最も速い年平均成長率(CAGR)10.98%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツネオバンキング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォンおよびインターネットの高い普及率 | +2.3% | ベルリン、ミュンヘン、ハンブルクの都市部に集中した全国規模 | 短期(2年以内) |
| PSD2/オープンバンキング規制の支援 | +3.1% | ドイツ実装の優位性を持つEU全域 | 中期(2〜4年) |
| 既存銀行とネオバンクのパートナーシップの勢い | +2.8% | 金融センターに集中した全国規模 | 中期(2〜4年) |
| 輸出志向の中小企業による越境決済需要 | +1.9% | 工業地域に強みを持つ全国規模 | 長期(4年以上) |
| 企業向けSaaSプラットフォームからのエンベデッドファイナンス需要 | +2.4% | ドイツのSaaSハブが集中するグローバル規模 | 長期(4年以上) |
| Z世代のESG志向バンキングへの選好 | +1.8% | 都市部の人口層に集中した全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートフォンおよびインターネットの高い普及率がモバイルファースト導入を加速
ドイツ居住者の85%以上がスマートフォンを所有しており、モバイル中心の銀行サービスに対する広大なアドレサブルベースを形成しています。パンデミックによる変化がタッチレス決済を日常的な習慣として定着させ、約10年分の普及が2年間に凝縮されました。5Gカバレッジの急速な拡大と直感的なアプリ設計により、高齢ユーザーの利用障壁が低下し、デジタル専業プロバイダーへの世帯単位での乗り換えが促進されています。若い消費者が家族の財務的意思決定に影響を与えるにつれ、口コミによるネットワーク効果がドイツのネオバンキング市場における口座開設を増幅させています。通信事業者が2027年までに農村部の5Gカバレッジを拡大するための合弁事業も、潜在的な顧客基盤をさらに広げています。
PSD2/オープンバンキング規制がデータ主導の競争優位性を創出
PSD2は既存銀行に対して、認可を受けた第三者とのアカウントデータ共有を法的に義務付けており、ネオバンクが統合された顧客プロファイルと優れたリスク分析を生成することを可能にしています。ドイツの規制当局は厳格な同意追跡と暗号化を要求しているため、コンプライアンスに早期投資した企業は長期的な信頼性を獲得します。リアルタイムの取引データへのアクセスにより、高い手動コストを理由に従来の貸し手が無視してきたセグメントである無担保中小企業ローンのより正確な引受が可能になります。オープンバンキングインターフェースにより、ネオバンクはSaaSプラットフォーム内にホワイトラベル口座を組み込み、自社アプリを超えたリーチを拡大することもできます。中期的には、欧州経済領域全体での規制の整合化により、ドイツのライセンスを持つプロバイダーの越境展開が簡素化されます。
既存銀行とネオバンクのパートナーシップの勢いが従来の階層構造を再編
大手貸し手は、数年にわたるコアシステムの再構築を避けるためにデジタルチャレンジャーとの協力を強化しており、ドイツ銀行と大手フィンテック決済会社とのAPIパートナーシップがこの実用主義を示しています。このような提携により、ネオバンクは確立された清算システムと資本市場へのアクセスを得る一方、既存銀行は迅速なイノベーションサイクルを獲得します。従来の貿易金融クレジットラインにバンドルされた統合外国為替ウォレットなどの共同提供は、競争の境界線を曖昧にし、双方の顧客獲得を加速させます。パートナーシップの波は新機能の市場投入までの時間を短縮し、ドイツのネオバンキング市場内のサービス密度を深めます。時間の経過とともに、レガシーブランドが規制監督とバランスシートの強みを担い、ネオバンクが顧客向けテクノロジーを提供するハイブリッド流通モデルが出現します。
輸出志向の中小企業による越境決済需要がB2Bイノベーションを牽引
ドイツの350万社の中小企業は国内輸出収益の60%以上を生み出しており、即時決済、透明な外国為替スプレッド、および自動照合をますます必要としています[2]連邦経済・気候行動省、「中小企業輸出統計2025年」、bmwk.de。。ネオバンクはクラウドネイティブインフラを活用して、コルレス銀行手数料を大幅に下回る価格で送金を提供し、中堅輸出業者の運転資本の拘束を軽減します。企業資源計画ソフトウェアに統合された財務モジュールにより、財務チームはリアルタイムで複数通貨のポジションを追跡できます。2024年に対外貿易報告の閾値が12,500ユーロ(13,019.5米ドル)から50,000ユーロ(52,078米ドル)に引き上げられた規制の簡素化により、コンプライアンスの摩擦が低下し、アドレサブルボリュームが拡大します。その結果、中小企業の越境フローは今後10年間にわたってドイツのネオバンキング市場の主要な成長ドライバーであり続けると予測されています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 交換手数料上限が収益を圧迫 | -2.1% | ドイツ実装を伴うEU全域 | 中期(2〜4年) |
| BaFinのマネーロンダリング対策/顧客確認(AML/KYC)審査がコンプライアンスコストを引き上げ | -1.7% | 主要プレイヤーに規制の焦点が当たる全国規模 | 短期(2年以内) |
| サービス障害後の消費者信頼の問題 | -1.4% | 市場リーダーに影響する全国規模 | 短期(2年以内) |
| 低利回り預金基盤による収益性の低下 | -1.9% | 欧州中央銀行(ECB)の金融政策の影響を受ける全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
交換手数料上限が決済処理を超えた収益モデルの進化を強制
欧州法はデビットカードの交換手数料を0.2%、クレジットカード手数料を0.3%に制限しており、モバイル専業銀行の取引ベースの収入を抑制しています[3]欧州委員会、「交換手数料規制の概要」、europa.eu。。ドイツのプロバイダーは、旅行保険、ATM引き出し限度額の引き上げ、カーボンオフセットデビットカードを提供するプレミアムサブスクリプションのバンドルで対応しています。手数料上限は、消費者向け融資、資産運用商品、SaaSベンダーとの収益分配型エンベデッドファイナンス契約など、より高いマージンのセグメントへの転換を加速させます。したがって、ドイツのネオバンキング市場は、無料当座預金のパラダイムから多様化した手数料バスケットへと進化しています。大規模なプラットフォームはクロスセリングによってマージンの打撃を吸収できる一方、ニッチなチャレンジャーは存続するために急速にスケールアップするか、専門サービスに移行する必要があります。
BaFinのマネーロンダリング対策/顧客確認(AML/KYC)審査がコンプライアンスコストと業務の複雑性を高める
BaFinは、いくつかの注目を集めたシステム障害とオンボーディングの不備を受けて、マネーロンダリング対策の監督を強化しました[4]BaFin、「監督上の優先事項2025年」、bafin.de。。2024年、規制当局はドイツ居住者1,000万人以上にサービスを提供するデジタル銀行全体にプロセス監査を命じ、企業にリスクスコアリングエンジンと二層生体認証の導入を義務付けました。コンプライアンスのアップグレードにより顧客一人当たりのオンボーディングコストが増加し、支店ネットワークに対する低コストの優位性が損なわれます。しかし、強固なガバナンスはブランドの信頼を向上させ、純粋にアプリベースの金融に対する公的な懐疑心が残る中で依然として不可欠です。短期的には、厳格な監督が資本不足の参入者の退出を引き起こし、統合を促す可能性がありますが、長期的な結果はより強靭なドイツのネオバンキング市場です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
口座タイプ別:法人需要が優位性を維持
ビジネス口座は2025年のドイツネオバンキング市場規模の66.63%を占め、企業が自動照合とAPIを活用した財務ダッシュボードへと移行していることを反映しています。高い輸出集中度と複数通貨の支払い義務が導入を促進しており、デジタル銀行が日次平均ではなくリアルタイムレートで外国為替を決済するためです。最高財務責任者(CFO)は国内外の子会社全体にわたる一元的な資金可視性を重視しており、ドイツのネオバンキング市場内での定着性を強化しています。貯蓄口座は現在規模が小さいものの、魅力的なデジタル専業金利と即時マイクロ貯蓄機能を背景に、2031年にかけて堅調な年平均成長率(CAGR)33.82%で成長すると予測されています。預金保護の明確性が向上するにつれ、個人顧客は低利回りの当座預金から規制された貯蓄スキームへと余剰流動性を移動させています。
低い諸経費により、ネオバンクは欧州中央銀行(ECB)の利上げを従来の同業他社よりも迅速に反映させることができ、競争力を深めています。自動化された目標ベースの貯蓄ルールは、インフレと気候リスクを警戒するZ世代の世帯に訴求します。一方、中小企業はマルチユーザー権限と二要素承認の恩恵を受け、セキュリティを損なうことなく請求書決済を合理化できます。ビジネス口座内への貯蓄ボールトの競争的なバンドルは、取引商品と準備商品の境界線をさらに曖昧にします。その結果、法人および個人の残高が合わさって流動性比率を強化し、将来の融資拡大を支援します。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


サービス別:モバイルバンキングの優位性が融資の急増に直面
モバイルファーストの当座預金は2025年のドイツのネオバンキング市場シェアの44.88%を獲得し、電子ID認証により数分で完了する合理化されたオンボーディングの戦略的価値を確認しました。予算分析、プッシュ通知による支出アラート、タッチレスウォレットのプロビジョニングを統合したリッチなアプリインターフェースが日常的なエンゲージメントを固定化しています。しかし、ローンは最も急成長しているサービスラインであり、信用アルゴリズムがPSD2の取引フィードと電子商取引データを活用してほぼ即時のスコアリングを実現することで、2031年にかけて年平均成長率(CAGR)37.28%で成長しています。無担保個人ローンのドイツネオバンキング市場規模は、プロバイダーが代替データをBaFin承認のリスクフレームワークと連携させることで、さらに拡大する見込みです。予測期間にわたって、収益構成はマージンが圧縮された決済フローから離れ、消費者および中小企業向け信用に傾斜すると予想されます。
競争圧力は、固定金利分割払いプラン、後払い(バイナウペイレイター)ウィジェット、マイクロクレジットラインを同じモバイル環境内にバンドルすることを促進します。金利の透明性、償却計算機、動的な返済オプションにより、借り手の摩擦が軽減され、延滞率が抑制されます。保険会社とのパートナーシップにより、即時の信用生命保険が可能となり、規制上の自己資本効率が向上します。一方、送金機能は、ユーロから非ユーロへの送金回廊を1%未満のスプレッドで提供することで、移民コミュニティの間で引き続き重要性を保っています。ロボアドバイザリーとカーボンフットプリントダッシュボードへのクロスセリングにより、主要アプリは全方位的な金融ハブとして位置付けられています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
アプリケーション別:企業向けの集中が個人向けの成長を促進
企業向けソリューションは2025年の総収益の62.15%を占め、企業が企業資源計画および給与計算システムとのリアルタイム統合を求めたことを反映しています。企業は自動化された経費分類と、会計台帳にライブ取引データを供給するAPIエンドポイントを重視しており、月末の決算作業を軽減します。調達および在庫モジュールとの深い連携も手動照合を削減します。その結果、ドイツのネオバンキング市場はB2Bセグメントで高い顧客維持率を維持しており、プロセス自動化の深度に比例してスイッチングコストが上昇します。しかし、個人向けバンキングアプリケーションは、手数料無料カードとESG連動型支出インサイトに惹きつけられた若い世代が初めての給与をデジタル口座に受け取るようになるにつれ、2031年にかけて年平均成長率(CAGR)30.94%で成長すると予測されています。
ネオバンクが端株取引やグリーンボンドポートフォリオなど、従来は資産管理者向けに予約されていた機能を同じモバイル環境内に追加することで、大衆市場への普及が加速します。ゲーミフィケーションされた貯蓄ストリークとコミュニティチャレンジは、高いマーケティング費用をかけずに日常的なエンゲージメントを構築するよう設計されています。個人向けアプリケーションはますます企業向けモジュールとインフラを共有するようになり、コンプライアンスとクラウドホスティングにおける規模の経済を実現します。さらに、給与連動型の当座貸越保護と即時の一部払い出しにより、ギグエコノミー労働者に対して強力な価値提案が生まれます。全体として、B2C(企業対消費者)の勢いが企業フランチャイズを補完し、総アドレサブル需要を拡大させ、ドイツのネオバンキング市場の成長を強化します。
地域分析
南ドイツは2025年に26.12%の貢献で地域収益をリードし、バイエルン州の7,168億ユーロ(7,465億9,000万米ドル)規模の経済とミュンヘンの活発なフィンテッククラスターがベンチャーキャピタルと経験豊富な銀行人材の両方を引き付けていることが要因です。高い一人当たりGDPと密な産業サプライチェーンが、越境財務および給与処理のための相当な手数料プールを生み出しています。同地域の大学はインキュベーターと連携してエンジニアリング卒業生をスケールアップ企業に送り込み、ドイツのネオバンキング市場をさらに推進しています。確立された保険・銀行本社が、ホワイトラベルのエンベデッドファイナンス展開のための洗練された顧客基盤を提供しています。人工知能(AI)とサイバーセキュリティ研究を補助する地方政府の助成金も製品イノベーションを促進しています。
東ドイツは、光ファイバーの展開と5G拡大が歴史的な接続格差を解消するにつれ、2031年にかけて最も速い年平均成長率(CAGR)10.98%の見通しを示しています。ライプツィヒとドレスデンにおけるスタートアップ密度の上昇が製造業を超えた経済活動を多様化させ、デジタル決済口座と中小企業向けクレジットラインへの需要を高めています。デジタルスキルトレーニングを共同資金援助する連邦プログラムが、これまで十分なサービスを受けられていなかった地区でのアプリベースバンキングの世帯普及を支援しています。レガシー支店の密度が低いことで、チャレンジャーが初めての口座保有者に対してコスト効率の高いアプローチを取ることができ、ドイツのネオバンキング市場を拡大させています。地域の電子商取引輸出が成長するにつれ、ネオバンクは追加的な外国為替および物流金融ボリュームを獲得するでしょう。
ハンブルクの海運複合施設を拠点とする北ドイツは、世界の貨物決済をリアルタイムで追跡する複数通貨ソリューションへの安定した需要を維持しています。港湾運営者と物流会社は、通関手数料と関税前払いを合理化するためにエンベデッドアカウントに依存しており、定着性を強化しています。西ドイツは、自動車・化学コングロマリットが数十カ国にわたるサプライヤー決済を管理するためにネオバンクAPIを統合するコアな産業の中心地であり続けています。中央ドイツのテクノロジーパークは地域銀行とのフィンテック合弁事業を育成し、ネオバンクがレガシー清算ネットワークにアクセスしながら俊敏なフロントエンドレイヤーを導入することを支援しています。これらのダイナミクスが合わさって、ドイツのネオバンキング市場の広範な全国的普及と強靭な長期成長を確保しています。
規制環境
ドイツのネオバンキングはBaFinの監督下で運営されており、ドイツ連邦銀行がプルーデンス面での監督を提供している。ライセンスおよび行為規制の要件は主にKWG(銀行法)およびZAG(決済サービス法)に基づいており、GDPRがデータ取扱いを規定している。PSD2は引き続き口座アクセスおよび決済指図の開始のあり方を形成しており、EUのインターチェンジ手数料上限(デビットカードで0.2%、クレジットカードで0.3%)がカード事業の経済性を制約し、プロバイダーをサブスクリプションおよび貸付主導のマネタイゼーションへと押しやっている。
2024年12月27日に成立した金融市場デジタル化法(FinmadiG)は、MiCAやDORAといったEUの枠組みを実施するための中核的な国内法制である。DORAは2025年1月17日から適用され、深刻なICTインシデントのBaFinへの報告を義務付け、アウトソーシングおよび第三者リスクに対する監視を強化している。BaFinはまた、顧客リスク分類やAML/CTFモニタリングを含む2026年の監督重点分野を示している。2026年からは、EUのマネーロンダリング対策当局(AMLA)が特定の高リスク事業体に対する直接的なAML監督機能を開始し、デジタルファースト型プロバイダーおよびバンキング・アズ・ア・サービス型モデル全般において、オンボーディング管理および取引モニタリングの水準を引き上げることになる。
バリューチェーン分析
ドイツのネオバンキングのバリューチェーンは、ライセンス取得およびコンプライアンス(BaFinおよびドイツ連邦銀行)から始まり、製品・プラットフォーム構築(モバイルアプリ、オンボーディング、リスクおよび不正検知システム)へと進み、その後コアバンキング処理およびバランスシートまたはパートナー銀行によるサービス提供に依存する。プロバイダーは2つの運営モデルを通じて事業を拡大している。すなわち、顧客インターフェースと規制対象の銀行スタックの両方を自社で運営する直接ライセンス型ネオバンクと、規制対象の口座、決済、資産保全がパートナー銀行側から提供され、フィンテックブランドが販売と顧客体験に注力するパートナー銀行またはバンキング・アズ・ア・サービス構造(例:Solaris)である。
上流のイネーブラーには、クラウドおよびサイバーセキュリティベンダー、本人確認およびAMLツール、そしてPSD2の下で既存銀行のデータにアクセスするためのAPIアグリゲーター(例:TinkおよびFinAPI)を介したオープンバンキング接続が含まれる。下流側では、B2B SaaSワークフロー(会計、経費管理、ERP)や加盟店・決済エコシステムを通じた組み込み型の流通がますます拡大しており、これに加えてレガシー銀行との提携(例:2025年5月に発表されたクロスボーダー決済統合ソリューションに関するDeutsche BankとAnt Internationalの提携)も見られる。主な圧力ポイントは、DORAの下での業務レジリエンスおよび第三者リスク、ならびにBaFin主導のAML/KYCの厳格化にあり、これによりパートナー銀行モデルに依存する企業にとって、拡張可能なコンプライアンス業務および監査済みのアウトソーシング体制の重要性が高まっている。
競争環境
ドイツのネオバンキング市場は中程度の集中度を示しており、上位5つのプラットフォームがアクティブアカウントの約55%を支配していると推定されています。市場リーダーはコスト効率の高いデジタルオンボーディング、PSD2データ集約、BaFin準拠のサービスとしての銀行(バンクアズアサービス)モデルを活用して迅速にスケールアップしています。製品ロードマップは手数料を生み出す信用、投資、保険統合に収束しており、上限が設けられた交換手数料への依存を低減しています。従来の銀行はパートナーシップの枠組みの下でフロントエンドテクノロジーのライセンス供与やデジタルウォレットの組み込みをますます行っており、破壊リスクを軽減しながらイノベーションサイクルを加速させています。これらの提携は既存銀行のバランスシートの強みとフィンテックの俊敏性を融合させ、競争の境界を再形成しています。
Z世代の消費者がカーボンオフセット指標とESGスクリーニングされた投資バスケットを公開するプロバイダーを好むにつれ、グリーンファイナンスによる差別化が主要なポジショニング軸として浮上しています。専門プレイヤーは、即時の付加価値税(VAT)準備口座とキャッシュフロー分析を備えたフリーランサーやコンテンツクリエイターをターゲットにしています。法人向けチャレンジャーは輸出志向の中小企業に集中し、リアルタイムの外国為替ヘッジと請求書ファイナンスを統合ダッシュボード内にバンドルしています。テクノロジースタックは、一般データ保護規則(GDPR)要件に準拠するために欧州のクラウドリージョンでホストされたマイクロサービスアーキテクチャを重視しています。BaFinがマネーロンダリング対策規範を強化するにつれ、コンプライアンス投資における規模の優位性が十分な資本を持つプレイヤーに有利に働き、参入障壁を高める統合を促進する可能性があります。
人工知能(AI)を活用した不正検知、生体認証、コンテキスト対応の信用スコアリングにおける知的財産の取得が活発な競争の場であり続けています。ベンチャー資金は、顧客獲得の大規模展開よりも確立されたユニットエコノミクスを支援する後期ラウンドをますます優先しています。成熟したプラットフォームが貯蓄、信用、資産管理モジュールを収益化するにつれ、顧客一人当たりの収益が上昇し、セグメント間の補助戦略を支援しています。多様化した収入源を持たない市場参入者は、手数料上限と上昇するレギュレーションテクノロジーコストによるマージン圧力に直面しています。全体として、高い製品開発速度とパートナーシップの深さが、ドイツのネオバンキング市場における持続可能な競争優位性を定義し続けています。
ドイツネオバンキング業界のリーダー企業
N26 GmbH
Deutsche Kreditbank AG(DKB)
Vivid Money GmbH
Fidor Bank AG
solaris SE
- *免責事項:主要選手の並び順不同

市場機会と将来展望
ドイツの大規模な中小企業基盤と、リアルタイムかつ低コストな国際決済への継続的な需要に支えられ、輸出志向の中小企業向けのB2Bトレジャリー、クロスボーダー決済、およびワークフロー組み込み型の金融サービスにおいて大きなホワイトスペースが広がっている。既存企業やフィンテックインフラ企業が組み込み型機能を拡大していることに勢いが見られ、Deutsche Bankが2025年5月にAnt Internationalと締結したクロスボーダー決済統合ソリューションに関する提携や、DKBがUpvestと提携し2026年末までにユーザー向けの証券機能を刷新する取り組みなどが挙げられる。これらの動きは、多通貨口座、照合機能、およびFXツールを企業向けソフトウェアのワークフロー内にパッケージ化できるネオバンクにとって、対応可能な市場範囲を拡大するものである。
第二の機会クラスターはAI主導の与信および業務自動化であり、その導入はすでに試験段階を超えている。2026年2月に報告されたFinastraの調査によると、ドイツの金融機関の97%がAIを利用しており、45%が融資プロセスにAIアシスタントを導入しており、自動化された審査およびサービス提供に対する準備が整っていることを示している。これは、EUのインターチェンジ手数料上限によってすでに進行しているマネタイゼーションの転換と整合しており、ネオバンクがPSD2の下で同意を得た取引データを活用して融資、リスクスコアリング、アドバイザリー機能を深化させる一方で、DORA水準のレジリエンスおよびBaFinのAML/KYC要件を満たすことを可能にする。より高い業務レジリエンス要件と広範なコンプライアンスの厳格化はまた、オープンバンキングがより広範なオープンファイナンスの概念へと進展する中で、規模を拡大したプラットフォームおよび規制対象のバンキング・アズ・ア・サービスプロバイダーが、監査済みの管理体制、インシデント対応、および第三者ガバナンスを通じて差別化を図る余地を生み出している。
最近の業界動向
- 2026年7月:Deutsche Kreditbank AG(DKB)は、2026年に2回目となる12年満期のベンチマーク住宅ローン担保付債券(Hypothekenpfandbrief)を発行し、15億ユーロを超える注文残高を積み上げた。この取引は、チャレンジャーバンクおよびデジタルファースト型の提案に関連する、デジタル製品への投資やバランスシート主導のオファリングを支える、より長期の資金調達能力を後押しするものである。
- 2026年6月:N26 GmbHは2025年度の売上高が5億160万ユーロ、純利益が160万ユーロであったと報告し、グループとして初の通年黒字を達成した。この収益性の確保により、より厳格な業務レジリエンスおよびAML要件の下で、製品の高度化とコンプライアンス能力への投資に充てる余地がさらに広がった。
- 2026年3月:Vivid Money GmbHは中小企業顧客数が10万社を突破し、USDおよびGBPを含む多通貨型の利息付き口座と、拡充された投資商品ラインナップにより、そのトレジャリー関連の提案を拡大した。この動きは中小企業向けキャッシュマネジメントにおける地位を強化するとともに、ビジネス口座を主軸とするネオバンクに対し、トレジャリーおよび利回り機能で対抗する競争圧力を高めるものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、ドイツのネオバンキング市場を、主にモバイルおよびオンラインチャネルを通じて顧客にサービスを提供するデジタルファースト銀行から生み出される価値と定義する。これには、コアバンキング主導の口座およびカードサービス、ならびに関連するデジタル金融サービスが含まれる。
対象範囲の除外事項:従来型の店舗主導型銀行業務による収益、ネオバンクとして運営されていない純粋な決済処理業者、および銀行関係が成立しないノンバンキング型ウォレットは除外される。
セグメンテーション概要
- 口座タイプ別
- ビジネス口座
- 貯蓄口座
- サービス別
- モバイルバンキング
- 決済
- 送金
- 貯蓄口座
- ローン
- その他
- アプリケーション別
- 個人
- 企業
- その他のアプリケーション
- 地域別
- 北ドイツ
- 南ドイツ
- 東ドイツ
- 西ドイツ
- 中央ドイツ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、市場が一般的なフィンテックやカード決済と混同されないよう、定義をドイツの銀行業およびデジタル金融の実態に合わせることから始まる。マクロおよび銀行活動のトレンドを裏付けるため、通常はドイツ連邦銀行の発表資料、BaFinの公表資料、欧州中央銀行の統計データウェアハウス、Eurostat、およびOECDのデジタル経済指標などの公開情報源に依拠している。
公式データに加えて、製品オファリングおよびマネタイゼーション経路を把握するために、企業の年次報告書、規制関連の開示情報、投資家向けプレゼンテーション資料、および信頼性の高い金融専門紙・誌を確認している。時系列や企業の動きを相互確認するために、主に企業財務インテリジェンスおよびニュースに関する有料購読サービス、および製品イノベーションに関する主張の確認が必要な場合には特許データベースも使用している。ここに挙げたソースはあくまで例示であり、データ収集、前提条件の検証、および未解決の論点の明確化のために、その他の公開情報源および有料情報源も参照している。
一次インタビューおよび調査
一次調査は、ドイツのデジタルバンキング活動のうちどの部分をネオバンキングの価値として計上すべきか、また主要サービスにわたって価格設定が実際にどのように推移しているかを検証することに重点を置いた。国内各地の銀行およびネオバンクの経営幹部、製品・リスク部門の責任者、販売・提携チーム、業界専門家など、バランスの取れた対象者と対話を行い、普及要因を確認するとともに、口座、カード、送金、および貸付関連の付加サービスにわたる収益の計上方法について、デスク調査上の前提を修正した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:34% | 経営幹部(CXO):15% |
| ミドルティア:44% | 機能部門/事業部門責任者:34% |
| 小規模プレイヤー:22% | マネージャー:51% |
市場規模算定および予測
市場規模の算定は、ドイツにおけるデジタルバンキングの普及状況およびマネタイゼーションのシグナルからトップダウン方式の需要プールを構築し、その後、抽出した価格設定および活動ベンチマークからの選択的なボトムアップ検証を用いて調整するという、複合的なアプローチにより行われた。トップダウン層においては、アクティブなデジタル口座基盤、アプリ主導型バンキングを主要な取引関係として利用する顧客の割合、ユーザー1人当たりの平均保有製品数、および口座、カード、送金、融資機能にわたるサービスレベル別の価格推移といった主要指標を価値へと変換している。
モデルを実用的なものに保つため、各サイクルで更新可能な少数の測定可能なインプットを用いている。これには、消費者のデジタルバンキング普及率、スマートフォンによるバンキング利用のトレンド、製品展開に影響を及ぼす規制およびライセンス関連の動向、ならびに提携主導型の流通拡大のペース(例:オンボーディング件数を変化させ得る組み込み型金融の提携)が含まれる。ボトムアップ検証はチャネルチェックおよびサンプル抽出したユーザー当たり平均収益ロジックを通じて行われ、ギャップが生じた場合には保守的な範囲を用いて対応し、その後インタビューでのフィードバックを通じて範囲を絞り込んでいる。
予測にあたっては、消費者の信頼、価格変更、およびコンプライアンスコストによって普及とマネタイゼーションの速度が変動し得るため、シナリオ分析が用いられている。最終的な予測経路は、予測期間中に維持される可能性が最も高い要因を専門家のフィードバックが確認した後に選択され、モデルは前年比の推移が説明可能な状態に保たれるよう一貫性が維持されている。
データ検証および更新サイクル
検証は、市場算出結果が独立したシグナルと整合しているかどうかを確認し、観測された活動と結果が乖離しているように見えるわずかな領域を調査することによって行われる。モデル化された合計値を、銀行業務の普及統計、観測された顧客成長パターン、およびフィールドワークで収集した製品レベルのマネタイゼーション範囲と比較し、その後、前提条件および単位の一貫性に焦点を当てた第二のアナリストによるレビューを実施している。
大きな乖離が見られた場合には、定義を再確認し、関連する回答者に再度連絡を取り、変動の原因となった入力系列を見直した上で、最終承認を行っている。レポートは年次で更新され、規制の変更や価格モデルの大きな変化など重要な事象が発生した場合には随時更新が行われる。納品前には、最新の確認済みインプットを反映するよう最終更新作業を実施している。
Mordor Intelligenceによるドイツネオバンキング市場推計と他の公表推計との比較
ドイツのネオバンキング市場について公表されている市場規模は、同一のラベルが異なるものに適用されていること、また一部のモデルが普及件数を基に構築される一方で、他のモデルは広範なフィンテック収益プールを起点としていることから、大きく異なって見えることがある。ある推計が市場を口座を通じて流れる取引価値として扱い、別の推計がそれをデジタルバンキングサービスから得られる収益として扱う場合にも、差異が生じる。
当社の検証において、最大のギャップ要因となっているのは、予測が既存銀行のデジタルチャネルをネオバンキングの一部として含めているかどうか、また単独型ウォレットや決済処理などの隣接分野が組み込まれているかどうかである。もう一つのばらつきの要因は、ユーザー1人当たり平均収益の引き継ぎ方であり、均一な価格前提や積極的なクロスセル前提は合計値を急速に変動させ得る。アプリ主導型のバンキング関係のみを価値として計上し、価格に関するインプットを最新の検証済み範囲で更新することで、モデルの一貫性は保たれる。これが、Mordor Intelligenceがここで採用している推計の取り扱い方である。
ベンチマーク比較
| 出所 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.97兆米ドル(2026年) | |
| 業界団体A | 0.78兆米ドル(2026年) | 直接的な手数料収入のみを重視する、より狭い価値の捕捉方法を用いており、インターチェンジおよび貸付連動スプレッドを通じてマネタイズするネオバンクを過小評価する可能性がある。 |
| グローバルコンサルタンシーB | 1.20兆米ドル(2026年) | より広範なデジタルバンキング活動をネオバンキングに組み込んでおり、収益志向の市場規模算定と比較して合計値を膨らませる可能性のある取引価値の影響を含んでいる場合がある。 |
3つの数値の差異は、主にドイツにおけるデジタルバンキングの分類方法、および時間の経過に伴うマネタイゼーションの測定方法に起因している。対象範囲のルールを明確に保ち、モデルを普及状況、製品保有状況、および現実的な価格変動に紐づけることで、この推計は追跡可能かつ年次更新時に再現しやすい状態が保たれている。


レポートで回答される主要な質問
ドイツのネオバンキングセクターの2026年の規模と2031年までの成長見通しはどのくらいですか?
ドイツのネオバンキング市場は2026年に9,700億米ドルと評価されており、年平均成長率(CAGR)14.41%を反映して2031年までに1兆9,100億米ドルに達すると予測されています。
ドイツのデジタル銀行において現在最も多くの収益を生み出している口座タイプはどれですか?
ビジネス口座は2025年に66.63%のシェアでリードしており、APIを活用した財務管理と越境サービスに対する中小企業の強い需要が牽引しています。
予測期間においてドイツのネオバンクで最も急速に拡大すると予想される製品ラインはどれですか?
融資商品が最も高い勢いを示しており、ローンセグメントは2031年にかけて年平均成長率(CAGR)37.28%で成長すると予測されています。
越境決済機能がドイツのプロバイダーにとってなぜ非常に重要なのですか?
ドイツの350万社の輸出志向の中小企業は、リアルタイムの外国為替決済と自動照合を必要としており、ネオバンクにレガシーのコルレス銀行ネットワークに対する構造的な優位性をもたらしています。
デジタル銀行の取引マージンを圧迫している規制上の要因は何ですか?
デビット取引に0.2%、クレジットカード取引に0.3%というEUの交換手数料上限が決済関連収益を抑制し、プロバイダーをサブスクリプションおよび融資収入へと向かわせています。
2031年にかけて最も高い成長率を記録すると予測されているドイツの地域はどこですか?
東ドイツは、デジタルインフラの改善とスタートアップ活動の活発化により、これまで十分なサービスを受けられていなかった人口層が開拓されることで、年平均成長率(CAGR)10.98%で成長すると予測されています。
最終更新日:



