
ドイツフィンテック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 14.57 十億米ドル |
| 市場規模 (2026) | 16.71 十億米ドル |
| 市場規模 (2031) | 33.16 十億米ドル |
| Growth Rate (2026 - 2031) | 14.71 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツフィンテック市場分析
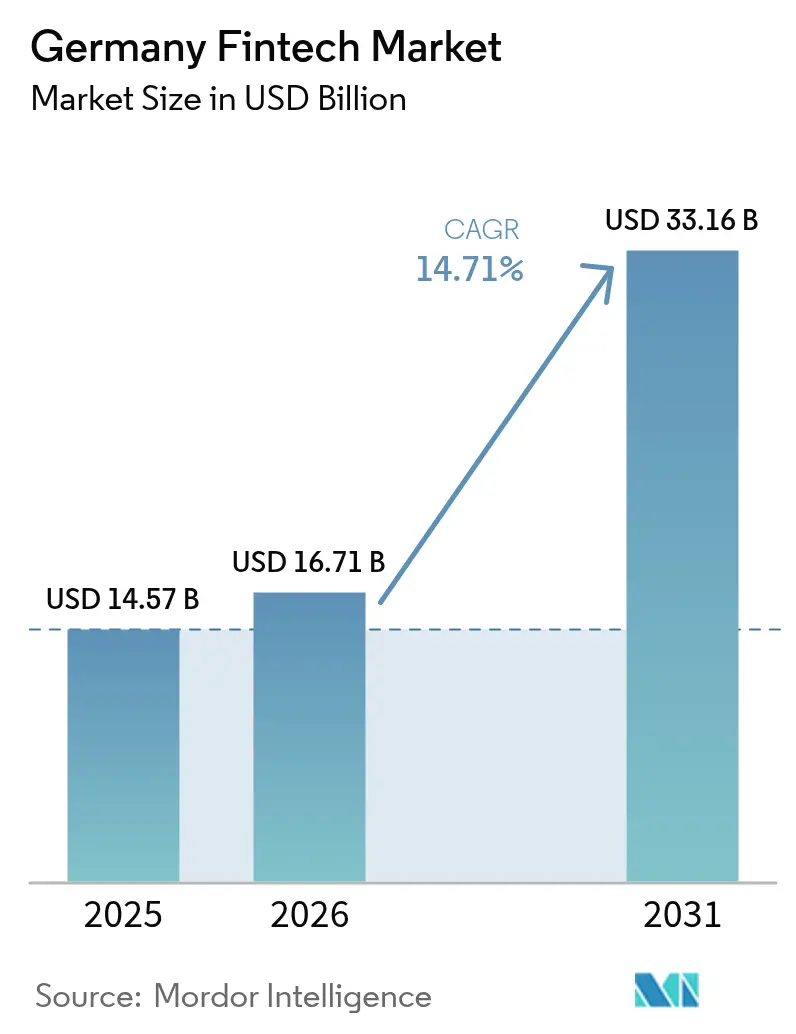
2026年のドイツフィンテック市場規模は167億1,000万USDと推定され、2025年の145億7,000万USDから成長しており、2031年には331億6,000万USDとなる見通しで、2026年から2031年にかけて14.71%のCAGRで成長します。
オープンバンキングの基盤への継続的な投資、スマートフォン普及率の急速な上昇、および企業のデジタル化が、資金調達環境の引き締まりの中でも高い成長勢いを維持しています。デジタル決済は、非接触型決済の受け入れ、ワンクリックチェックアウト、およびバイナウペイレイターオプションを組み合わせることで主要な位置を占め続けており、インシュアテックは請求処理を自動化し損害査定費用を削減するパラメトリック型プロダクトによって最も急速な成長分野として注目を集めています。競争戦略は三層構造を反映しており、N26とTrade Republicを筆頭とするスケールネオバンクがブランド認知度を牽引し、SolarisやWefoxなどの中規模スペシャリストが特定の決済基盤を収益化し、新規参入者はバーティカルファーストのプラットフォームを通じて未開拓のニッチ市場を攻略しています。ドイツの規制は長期的ではあるものの、十分な資本を持つイノベーターに有利な参入障壁を提供し、規律ある事業経済性を要求します。エコシステムの協働は成熟しており、銀行はAPIに抵抗するのではなくAPIを収益化し、保険会社はクラウドネイティブパートナーと引受エンジンを共同開発し、産業コングロマリットはサプライチェーンソフトウェアの中に金融機能を組み込んでいます。
主要レポートの要点
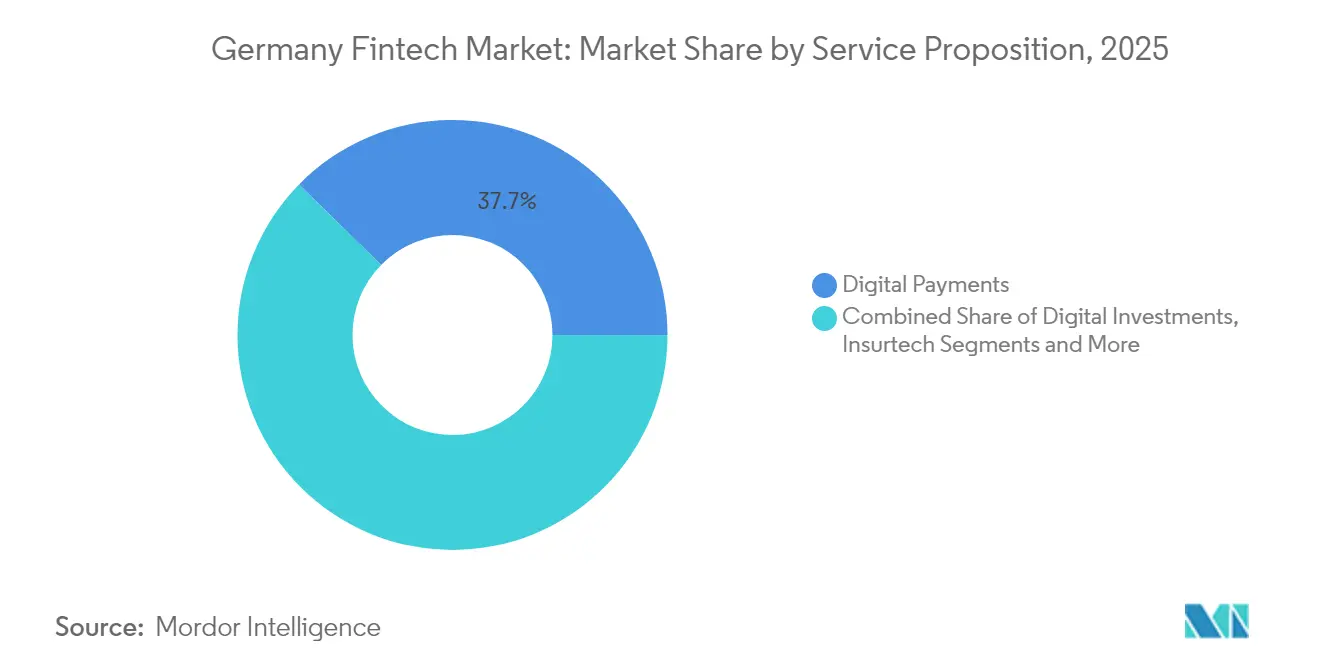
- サービス提案別では、デジタル決済が2025年のドイツフィンテック市場シェアの37.65%を占めてトップとなり、インシュアテックは2031年にかけて17.98%のCAGRで拡大する見込みです。
- エンドユーザー別では、小売が2025年のドイツフィンテック市場シェアの64.10%を占めてトップとなり、法人セグメントは2031年にかけて16.4%のCAGRで成長すると予測されています。
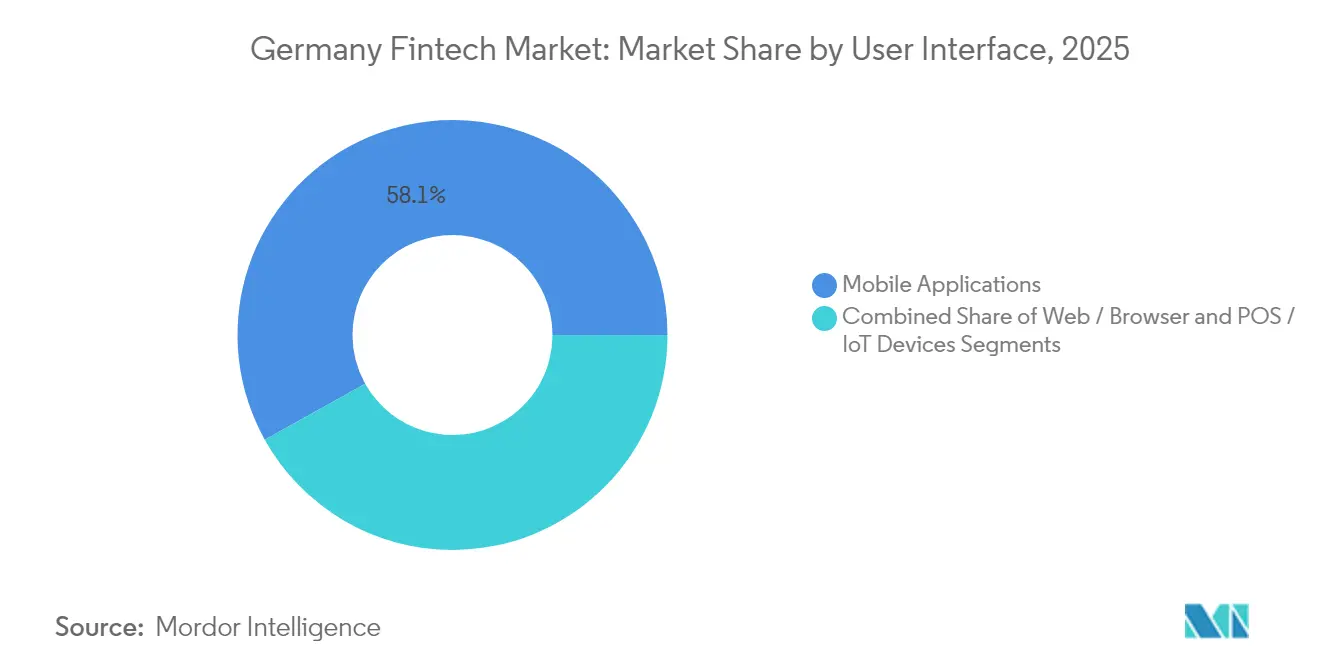
- ユーザーインターフェース別では、モバイルアプリケーションが2025年のドイツフィンテック市場規模の58.10%を占め、POS/IoTデバイスは2031年にかけて20.55%のCAGRで前進する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ドイツフィンテック市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの予測影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| PSD2主導のオープンバンキング普及 | +3.0% | 全国規模、都市部での早期成果 | 中期(2〜4年) |
| モバイルファースト型バンキングへの人口動態的シフト | +2.5% | 全国規模、都市部でより強い傾向 | 中期(2〜4年) |
| 電子商取引取引量の急増 | +2.0% | 全国規模 | 短期(2年以内) |
| デジタル財務管理の近代化 | +1.5% | 全国規模、産業地域 | 中期(2〜4年) |
| 即時決済 | +1.0% | 全国規模 | 短期(2年以内) |
| EUグリーンファイナンス政策 | +0.8% | 全国規模、環境意識の高い地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
PSD2主導のオープンバンキングがAPIイノベーションを加速
PSD2に基づいて導入された必須APIゲートウェイにより、ドイツの銀行は抵抗から収益化へと転換しました。BaFinのセキュアAPI義務化により、2024年には187件のサードパーティプロバイダーが登録され、前年比23%増となりました[1]欧州銀行監督機構、「決済機関および電子マネー機関の登録簿」、eba.europa.eu。金融機関はいま開発者エクスペリエンスをめぐって競争しており、Deutsche BankのXS2Aサンドボックスはアカウントアグリゲーションを支え、貯蓄銀行グループは電子商取引チェックアウト向けにリアルタイムの決済起動機能をパッケージ化しています。かつて摩擦と見なされていた強力な顧客認証は、不正リスクを低減し、セキュリティを標準化することで、フィンテック企業が独自の統合なしにスケールアップすることを可能にしています。コンプライアンスから商業的なAPIポートフォリオへのシフトは、オープンバンキングをドイツフィンテック市場の持続的な成長基盤として位置づけています。
都市部のZ世代およびミレニアル世代におけるモバイルファースト型バンキングへの人口動態的シフト
35歳未満の消費者は支店をほとんど利用せず、スマートフォンでの即時オンボーディング、アカウントのインサイト、および投資執行を求めています。都市部における採用率は単なるダウンロード数にとどまらず、実際の利用に結びついており、モバイルバンクのアクティブユーザーは月に15〜20回ログインし、これは2022年の水準の2倍に相当します。このモバイル志向は投資にも及んでおり、初めて投資する人々にとっては端株プラットフォームが従来のアドバイザーを凌駕しています。洗練されたUXと預金保護を組み合わせたプロバイダーがシェアを獲得し、対応が遅い既存金融機関はブランドの存在感を失うリスクに直面しています。
ドイツの電子商取引取引量の急増が組み込み型決済ソリューションを促進
デジタルウォレットのシェアは2024年のオンラインチェックアウトで相当のシェアに達し、前年比4.7パーセントポイント上昇しました。小売業者はチェックアウト時にワンクリック決済、即時与信、および配送保険を統合し、決済APIを顧客獲得の手段へと転換しています。組み込み型ファイナンスは現在B2Bマーケットプレイスにも拡張しており、買い手、供給者、および運転資本エンジンを単一の画面で接続することで、フィンテックプロバイダーにとっての収益可能市場を拡大しています。
デジタル財務管理の近代化がB2Bフィンテック需要を拡大
ドイツのCFOの約68%が財務自動化を上位3つの優先事項の一つとして位置づけています。リアルタイムの流動性ダッシュボードおよびERPスイートとのAPI接続により、中規模輸出企業は数日ではなく数分以内にFXリスクをヘッジすることができます。販売サイクルの長期化は、高い生涯価値と95%の更新率によって相殺され、企業向けオンボーディングを習得したプロバイダーに予測可能な収益源を確保しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの予測影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高齢消費者の間に根強い現金志向 | -2.0% | 全国規模、農村部でより強い傾向 | 長期(4年以上) |
| BaFinの厳格なライセンスプロセス | -1.5% | 全国規模 | 短期(2年以内) |
| シリーズB以上でのベンチャーキャピタル資金収縮 | -1.0% | 全国規模、アーリーステージのスタートアップ | 短期(2年以内) |
| 既存銀行のレガシーITの断片化 | -0.8% | 全国規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高齢ドイツ人の間に根強い現金志向
現金は依然として取引のかなりの部分を占めており、65歳以上の層がその大半の利用を牽引しています[2]ドイツ連邦銀行、「ドイツにおける決済行動 2023年」、bundesbank.de。農村部の小売業者は現金割引を提供することでこうした習慣を強化しています。フィンテック企業はハイブリッドな決済基盤で対応しており、PaysafeとDeutsche Bankが郵便局でのキャッシュイン/キャッシュアウトを共同開発し、G+Dはオフラインで紙幣を模倣するCBDCの実証実験を行っています。しかし、デジタルオンボーディングが店舗内での普及活動と共存しなければならない場合、獲得コストが上昇し、完全キャッシュレスの提案の上限を制限しています。
BaFinの厳格なライセンス取得が市場投入時間を延長
決済機関の承認には12〜18ヶ月、監査済みのガバナンス計画、およびEU平均を大幅に上回る最低資本が必要です[3]BaFin、「決済サービス監督法(ZAG)― オープンバンキング要件」、bafin.de。この枠組みは安定性を支える一方で、収益化を遅らせ、スタートアップにブリッジラウンドの資金調達を強いります。十分な資本を持つ参入者はこのプロセスを競争上の参入障壁として捉えていますが、資金力の乏しい創業者はパスポートに親和性のある所在地へ移転することが多く、国内のイノベーション密度を希薄化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス提案別:インシュアテックが最速の成長軌道を切り開く
デジタル決済はドイツフィンテック市場の37.65%のシェアを占めました。非接触型POSの小売業者採用、QRコード、および組み込み型チェックアウトAPIにより、決済サービスはデフォルトの収益化基盤となっています。インシュアテックは現在のところ控えめなシェアにとどまっていますが、パラメトリック型農業保険、使用量ベースの自動車保険、およびAI主導の請求処理を反映して17.98%のCAGRで成長すると予測されています。決済スペシャリストはロイヤルティ付加機能を通じてシェアを守り、保険チャレンジャーはクラウドコアの上に引受、流通、および保険管理を統合しています。
ネオバンキング、融資、およびウェルステックは中位に位置します。融資はリアルタイムのERPデータをスコアリングした運転資本融資枠へと消費者割賦から移行しています。ウェルステックはETFと端株を民主化していますが、手数料圧力によりプラットフォームは暗号資産カストディ、ESGフィルター、および税最適化のアップセルを余儀なくされています。したがって、ドイツフィンテック市場は水平的な「金融スーパーアプリ」から、単一の収益プールを深く収益化するバーティカルリーダーへと傾斜しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時にご覧いただけます


エンドユーザー別:法人がギャップを縮小
小売ユーザーは2025年のドイツフィンテック市場シェアの64.10%を占め、初期の消費者重視と急速なモバイル採用を反映しています。しかし法人ユーザーはより急峻な軌跡を記録しており、財務担当者が支払い、受取、および流動性ダッシュボードをデジタル化するにつれて16.4%のCAGRで拡大しています。ドイツの中小企業―310万社―は、決済、与信、およびキャッシュフロー予測を内蔵したクラウド会計を求めており、ソフトウェアサブスクリプションをマルチプロダクト収益源へと転換しています。
家計需要が取引量の柱であり続ける一方で、法人需要はユーザー一人当たりの平均収益を高め、解約率を低下させています。財務報告、POSデータ、および与信インサイトAPIを統合するフィンテック企業は法人との粘着性を深め、外国為替ヘッジおよび組み込み型保険におけるクロスセルの可能性を追加しています。高取引量の小売と高価値の法人セグメントの相互作用がドイツフィンテック市場の収益を多様化し、景気循環のショックを緩和しています。
ユーザーインターフェース別:IoTデバイスが次なる波を形成
モバイルアプリケーションは2025年のドイツフィンテック市場シェアの58.10%を占め、スマートフォンが金融のコマンドセンターとしての役割を果たしていることを反映しています。しかしPOS/IoTデバイスは、在庫を自動同期し生体認証を可能にするスマート端末に牽引されて、2031年にかけて20.55%のCAGRで成長すると予測されています。小売業者はAndroidベースのPOSを導入してアイテムレベルのデータをクラウドERPに送信し、チェックアウト時に融資オファーを解放しています。ウェブダッシュボードは複雑な投資や法人財務タスクにおいて存在感を維持していますが、モバイルとIoTがUXの標準を設定しています。
音声アシスタント、車内決済、およびコネクテッド家電による再注文が隣接するインターフェースを切り開いています。電話、キオスク、またはスマートウォッチで顧客を認識する適応型エクスペリエンスを設計するフィンテックプロバイダーは、データの豊富さとエンゲージメント時間を獲得し、ドイツフィンテック市場内での競争的フライホイールを強化しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時にご覧いただけます
地理的分析
ベルリンはドイツのフィンテック企業の約3分の1を擁し、2024年上半期の全国ベンチャー資金調達の88%を集め、実験の場としての地位を確固たるものにしています。首都の人材密度と英語文化が世界中のエンジニアを惹きつけ、地元のサンドボックスが初期テストを容易にしています。ミュンヘンはAllianzおよびMunich Reとの近接性を活かしてインシュアテックコラボレーションを専門とし、既存機関が大規模に展開するホワイトラベルプロダクトを推進しています。フランクフルトは銀行本部としての歴史を基盤にB2Bフィンテック、特に規制の明確化を求める財務APIおよび暗号資産カストディを支えています。
ハンブルクは小売金融に注力し、港湾都市の貿易データと与信エンジンを組み合わせています。ケルンはバンキング・アズ・ア・サービスの消費者向け融資クラスターを構築しており、大学のパイプラインが支援しています。このハブアンドスポークモデルはイノベーションを拡散させますが、単一中心の市場よりも、創業者がパートナーシップのために都市間を移動する頻度が高く、全国的なネットワーク効果を複雑にしています。農村部はデジタルスキルが遅れており―基本スキル習得率が農村部48%に対して都市部63%―、郵便局や地域貯蓄銀行を通じたハイブリッド流通の余地があります。ドイツ農村部の決済口座普及率は91%であり、銀行へのほぼ普遍的なアクセスを示している一方で、付加価値デジタルサービスの採用は低水準にとどまっています。インターフェースをローカライズし、現金のタッチポイントを融合させるプロバイダーは、広範な支店開設なしに漸進的な成長を実現することができます。
規制環境
ドイツのフィンテック規制は、BaFinの監督とEUのルールブックに基づいており、これらは最近、決済、オープンバンキング、暗号資産サービスに関するコンプライアンスの基準を刷新しました。DORAは2025年1月17日から適用され、ICTインシデント報告や重要な第三者プロバイダーに対する監視の強化など、業務レジリエンスに関する義務を拡大しています。FinmadiGは2024年12月30日付でドイツにおいてMiCAを実施し、暗号資産サービスプロバイダーを統一された認可・行動規範の枠組みに取り込みました。
BaFinは2026年に「Risks in Focus 2026」アジェンダを公表することで監督上の優先事項を明確化し、サイバーセキュリティ、ICT集中リスク、後払い(BNPL)を含む消費者保護の課題を強調しました。それと並行して、連邦財務省は、DAC8関連および暗号資産報告フレームワーク(Crypto-Asset Reporting Framework)の情報交換イニシアチブを進めることで暗号資産の税務透明化措置を推進し、暗号資産に関する情報交換に関する2026年3月24日付の草案を含め、デジタル資産の取次を行うプラットフォームに対する報告およびデータガバナンス要件を強化しました。
バリューチェーン分析
ドイツのフィンテックのバリューチェーンは、規制された参入とコントロール(決済に関するZAGに基づくBaFinのライセンス、および暗号資産サービスに関するMiCA準拠の認可)から始まります。その後、PSD2型のアカウントアクセスおよび決済開始のためのAPI接続、本人確認・AMLツール、DORA型の第三者リスク規律の下で運営されるクラウド/ICTプロバイダーといった中核インフラへと拡大します。ネオバンク、決済専門企業、ウェルステック、インシュアテックといったプロダクトビルダーは、これらの基盤の上に顧客体験、引受業務、データ分析を積み重ね、モバイルアプリ、ウェブポータル、加盟店POS/IoTエンドポイントを通じて提供します。
収益化は、取引手数料や加盟店サービス料(決済)、スプレッドおよびリスクベースの価格設定(融資およびBNPL)、プラットフォーム・カストディ手数料(投資および暗号資産)、コミッションおよび自動化によるコスト削減(インシュアテック)に集中しています。ボトルネックは、コンプライアンス負荷の高いオンボーディング、アウトソーシングガバナンス、監査対応可能な管理体制に集中しており、フィンテック企業が消費者獲得からB2Bインフラおよび機関投資家向けサービスへと事業を拡大する中で、レグテック、標準化されたAPI、レジリエントなICT運用の役割が高まっています。
競争環境
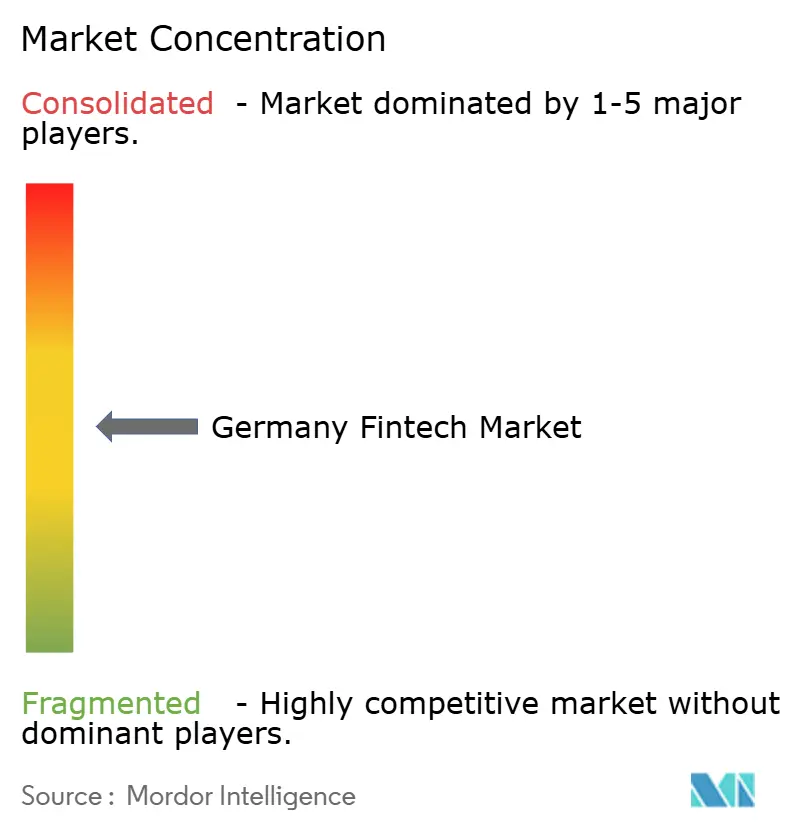
ドイツフィンテック市場の構造はバーベル型に似ており、一方の極ではスケールネオバンクと決済大手が預金、取引、およびインターチェンジを争い、もう一方の極ではアーリーステージのバーティカリストがドメイン専門知識を武器にしています。決済は統合フェーズに近づいており、少数のプレイヤーがモバイル決済取引量の大部分を処理している一方、融資とウェルスは多数のニッチアプリに分散したままです。パートナーシップが破壊の修辞学に取って代わっており、Deutsche BankはコアレンディングのリニューアルにMambuを支援し、Allianzのデジタルファクトリーはwefoxと引受ロジックを共同開発しています。
テクノロジーの差別化はAIに集中しており、不正アルゴリズムが誤検知を40%削減し、チャットボットが受信サポートの80%を数秒以内に処理しています。データの所有権が戦略的な通貨となっており、プラットフォームはリスク、与信、および保険のアップセルにアナリティクスを組み込んでいます。欧州中央銀行のデジタルユーロの試験運用は構造的な変数として存在しており、決済経済とウォレットアーキテクチャをリセットする可能性があります。CBDCの基盤をいち早く統合できる企業は、ドイツフィンテック市場における競争上の参入障壁を強化するでしょう。
ドイツフィンテック業界リーダー
N26 GmbH
Solaris SE
Trade Republic Bank GmbH
Raisin DS GmbH
Penta Bank GmbH (Qonto Group)
- *免責事項:主要選手の並び順不同

市場機会と将来展望
EUの枠組みの下でのコンプライアンス主導の現代化は、DORA対応の業務管理、監査可能なアウトソーシングガバナンス、インシデント対応をB2B向けの販売可能な機能としてパッケージ化するフィンテック企業に空白地帯を生み出しています。BaFinの2026年の監督上の焦点であるサイバーセキュリティ、ICT集中リスク、BNPLの消費者保護は、取引モニタリング、SCA準拠のリスクスコアリング、第三者リスクの可視化を改善するツールへの需要を後押ししており、特に決済開始、組込型融資、加盟店チェックアウトを運営するプラットフォームにおいてその傾向が強まっています。
暗号資産およびトークン化インフラも、MiCA準拠の認可の時間軸がFinmadiGの下で国内制度からEUのパスポーティングモデルへと市場を移行させる中で、規制対応かつ銀行連携のオファリングの余地を開いており、その一方でドイツは暗号資産取引に関するDAC8およびCARF型の税務報告を推進しています。この組み合わせは、報告業務、トラベルルール型のデータ取扱い、カストディ・実行ワークフローを実務化できる事業者に有利に働き、既存事業者やデジタル資産サービスを既存の販売網に統合する金融グループとの提携を通じたものも含まれます。
最近の業界動向
- 2026年6月:N26が2025会計年度の業績を発表し、5億ユーロを超える収益と初の年間純利益を報告しました。この成果は、持続可能なユニットエコノミクスへの道筋を示すとともに、製品ラインナップを拡大し続けることで、規制当局やパートナーに対するN26の立場を強化しています。
- 2026年3月:Solaris SEは、SBI Groupとの提携に支えられ、AIネイティブなバンキングプラットフォームへの戦略的転換を発表しました。この取り組みは、バンキング・アズ・ア・サービス業務全体の自動化強化を目指しており、SolarisのAPIに依存する組込型金融クライアントのスケーラビリティを向上させる可能性があります。
- 2024年12月:Mambuはドイツ銀行と提携し、同行のデジタル融資スタックの現代化を進めました。この協業は、既存事業者が中核的な融資ワークフローをクラウドネイティブなアーキテクチャへ移行させていることを示しており、信用審査、オンボーディング、データ接続層を提供するフィンテック企業にとって統合の機会を生み出しています。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場は、デジタルチャネルを通じて提供されるテクノロジー活用型金融サービスからドイツで得られる収益を対象とし、決済、融資、投資、保険関連のフィンテック活動、およびデジタルバンキング型のサービスを含みます。
対象範囲の除外事項:フィンテックサービスの提案として販売されていない、銀行の中核ITアウトソーシングおよび純粋なバックオフィス向け銀行ソフトウェアの収益は除外します。
セグメンテーション概要
- サービス提案別
- デジタル決済
- デジタル融資・資金調達
- デジタル投資
- インシュアテック
- ネオバンキング
- エンドユーザー別
- 小売
- 法人
- ユーザーインターフェース別
- モバイルアプリケーション
- ウェブ/ブラウザ
- POS/IoTデバイス
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、ドイツの金融サービスの基盤とデジタル導入の状況を明確に把握することから始まり、その後、フィンテック主導のビジネスモデルに合理的に紐づけられる割合をマッピングしました。これには、ドイツ連邦銀行(Deutsche Bundesbank)の刊行物、BaFinの発表・登録情報、Destatisの統計、ECBの決済・銀行指標、PSD2および関連規則の更新に関する欧州委員会の資料など、公的・公式な参照情報が用いられ、マクロ的な前提の裏付けとなりました。
また、政府の貿易・投資に関する概要資料、デジタル金融の導入に関する査読済み論文、決済・融資・デジタルID分野を追跡する業界団体や業界ウェブサイトなど、信頼できるエコシステムおよびイノベーションに関するシグナルも確認しました。企業の年次報告書、投資家向け資料、信頼できる報道は、収益(手数料、金利関連収入、サブスクリプション)がどのように記録されるかを理解し、変化の方向性を検証するために使用しました。必要に応じて、企業財務データの有料サブスクリプションソースおよび特許データベースを使用して、非公開企業の規模やプロダクトの強度に関する情報の空白を補いました。これらは例示的なソースにすぎず、データポイントの収集、前提の検証、不明確な項目の明確化のために他の公開資料も参照しました。
一次インタビューおよび調査
一次調査は、フィンテック事業者、フィンテック企業と提携する規制対象金融機関、決済・融資の仲介事業者、および製品価格・導入状況を追跡するアドバイザーへのインタビューおよび構造化調査に焦点を当てました。本レポートはドイツのみを対象としているため、国内の需要シグナルおよび規制主導の制約を重視し、その議論を用いて、テイクレート、収益化の道筋、現実的な成長速度に関するデスクリサーチの前提を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | 経営幹部(CXO):12% |
| ミドルティア:60% | 機能/部門リーダー:34% |
| 小規模プレイヤー:14% | マネージャー:54% |
市場規模の算定と予測
市場規模は、トップダウンとボトムアップの組み合わせを用いて算定しました。主要な構成は、ドイツの金融活動プールとデジタル利用シグナルから出発し、フィンテック対応可能な収益ストリーム(例えば、決済手数料プールやデジタル発行された融資・投資フロー)へと絞り込むトップダウン型の需要再構築です。総計を現実的なものに保つため、このモデルは、プロバイダー収益のサンプルの積み上げ、価格設定に関するチャネルチェック、観測可能な数量に基づく単純なASP×数量の近似計算など、選択的なボトムアップチェックによって裏付けられました。
モデルへの入力には、決済取引動向、デジタルバンキングおよびウォレット導入指標、クレジット発行およびSME向け金融の勢い、製品レベルのテイクレート(決済処理手数料など)、アプリファースト型販売への構成変化が含まれました。非公開企業について直接的な収益の可視性が限られる場合は、示唆される規模をライセンス状況、顧客の反応シグナル、既知の収益化構造に結びつける保守的なギャップ対応手順を用い、その後、インタビュー対象者が実現可能と考える内容に基づいて調整しました。
予測にはシナリオ分析を用い、成長を明確な推進要因を持つベースケースとして表現しつつ、資金調達環境の引き締まりや製品導入の加速に応じて変動させました。変数はまずデスクリサーチのデータ系列で投影し、その後、特に価格圧力、規制のタイムライン、組込型金融の拡大ペースについて、一次調査によるコンセンサスを用いて調整しました。
データ検証と更新サイクル
検証は複数の層で行われ、モデルの出力は、デジタル決済の浸透方向、資金調達活動、観測可能な製品価格帯といった独立した指標と比較されました。異常な急変が見られた場合は前提を再確認し、その変動が定義上の変更や既知の一時的事象で説明できない場合は、回答者への再連絡を行いました。
最終承認前に、複数回のアナリストによるレビューを実施し、入力値、換算、年次の整合性に関する誤りを早期に発見しています。本レポートは年次で更新され、大きな規制変更や資金調達・消費者活動の急激な変化など、重要な事象が発生した場合には随時更新が行われます。提供直前には、クライアントが最新の市場観を得られるよう、最終的な更新作業を実施します。
Mordor Intelligenceのドイツフィンテック市場規模と他の公表推定値の比較
ドイツのフィンテック市場規模の公表値は、「フィンテック」という用語が異なる意味で使われていることや、一部の推定値がエコシステムの価値、資金調達額、取引量を収益として提示する数値に混在させていることから、大きく異なる場合があります。また、基準年が異なる場合や、為替レートやインフレ調整が異なる期間で適用されている場合にも差異が生じます。
Mordor Intelligenceは、収益化された手数料・金利収入の流れを追跡し、再確認を通じてテイクレートの前提を更新することで、企業の評価額や広範なIT支出を数えるのではなく、ドイツにおいてフィンテックサービスが実際に得ている収益にモデルを紐づけています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 14.57 B (2025) | |
| グローバル・リサーチ・パブリッシャーA | USD 17.55 B (2026) | より後年のデータおよびより広範なサービス区分を使用しており、オープンバンキングや組込型金融の実現に関する収益をより多く合計に含めているため、最終需要が同様であっても数値が高くなる可能性があります。 |
| インダストリー・データ・ブログB | USD 59.40 B (2024) | 2024年8月時点のエコシステム評価額をユーロで報告している(ここでは米ドルに換算)ため、年間のフィンテックサービス収益ではなく、企業価値を反映しています。 |
この比較から得られる主な結論は、収益ベースの規模算定と評価額ベースのエコシステムのスナップショットは、同じ国を描写していても一致しないということです。対象範囲を年間フィンテックサービス収益に限定し、年次を整合させれば、市場規模を導入状況、価格設定、活動シグナルに再現可能な形で遡って結びつけることができます。


レポートで回答される主要な質問
ドイツフィンテック市場の急速な成長を牽引しているのは何か?
強力なPSD2対応オープンバンキング、モバイルファースト型の消費者行動、電子商取引取引量の増加、および法人財務管理の近代化が合わせて市場の14.71%CAGRに約10.8パーセントポイントを加えています。
今日最も高い収益シェアを示すフィンテックセグメントはどれか?
デジタル決済は2025年にドイツフィンテック市場シェアの37.65%を占め、非接触型決済の普及と組み込み型チェックアウト基盤に支えられています。
インシュアテックが他のセグメントを上回るペースで成長すると予測されるのはなぜか?
自動化された請求処理、使用量ベースの料金設定、およびクラウドネイティブの引受がインシュアテックを2026年から2031年にかけて17.98%のCAGRに向かわせており、これはすべてのサービス提案の中で最も速い成長速度です。
規制要因は市場参入にどのような影響を与えるか?
BaFinのライセンスプロセスは最大18ヶ月かかり、市場CAGRから1.5パーセントポイントを差し引く可能性がありますが、同時に十分な資本を持つ参入者にとって競争上の参入障壁を構築します。
ドイツのどの地域がフィンテックのハブとして機能しているか?
ベルリンはベンチャー資金調達とスタートアップ密度で圧倒的な地位を占め、ミュンヘンはインシュアテックコラボレーションに特化し、フランクフルトはB2Bファイナンスの拠点となっており、ハンブルクとケルンは小売金融のニッチを育てています。
フィンテックプロバイダーはドイツの現金志向の高齢者層にどのように対応しているか?
キャッシュイン/キャッシュアウトのパートナーシップやCBDCの実証実験などのハイブリッドソリューションにより、プロバイダーは現金へのアクセスを維持しながらユーザーをデジタルチャネルへとオンボーディングし、成長に対する-2.0パーセントポイントの抑制効果を緩和しています。
最終更新日:



