
ドイツ データセンター GPU 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
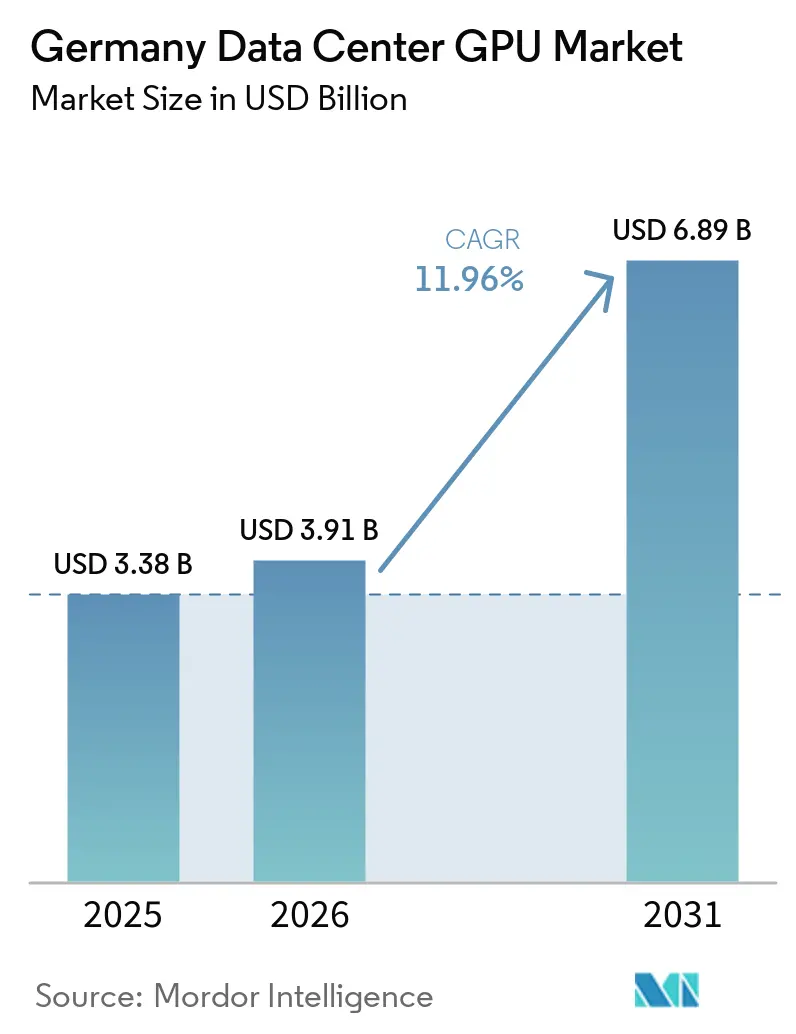
| 基準年の市場規模 (2025) | 3.38 十億米ドル |
| 市場規模 (2026) | 3.91 十億米ドル |
| 市場規模 (2031) | 6.89 十億米ドル |
| 成長率 (2026 - 2031) | 11.96 % |
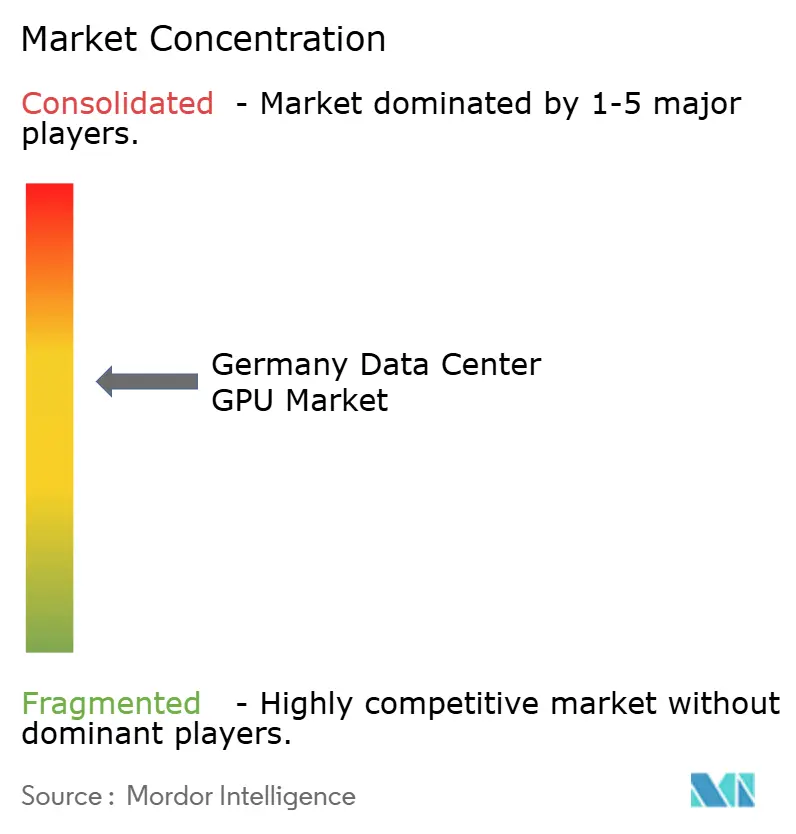
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるドイツ データセンター GPU 市場分析
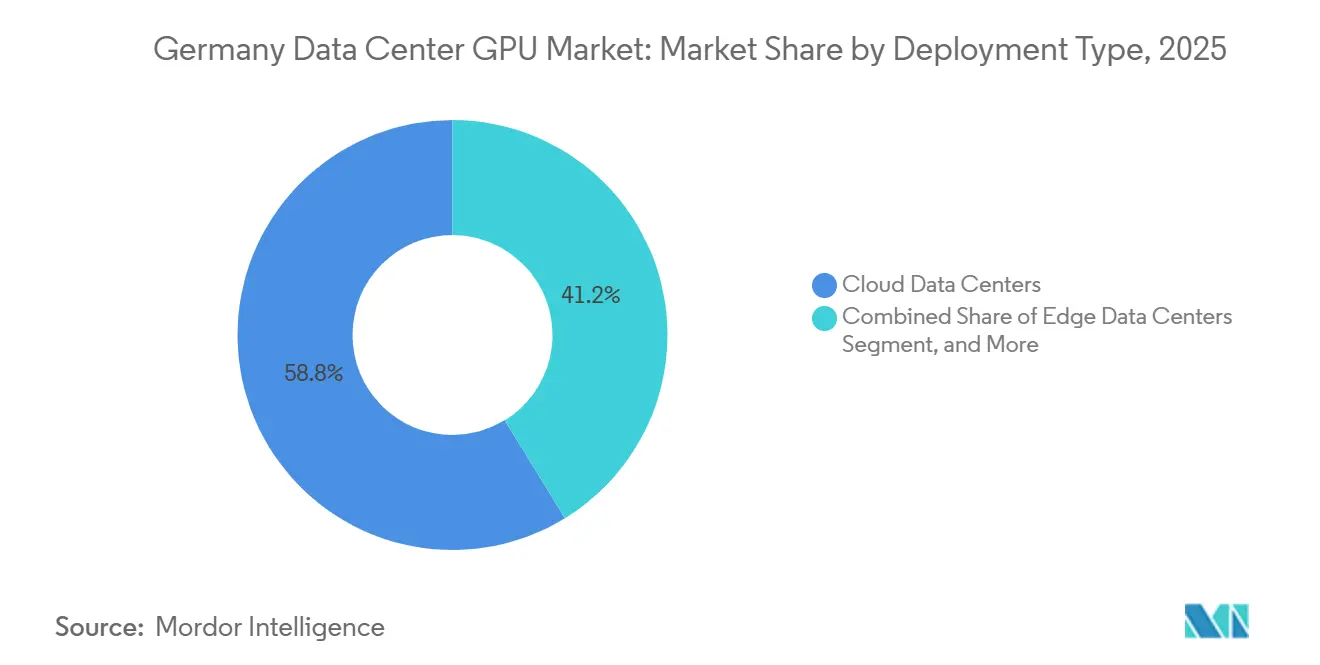
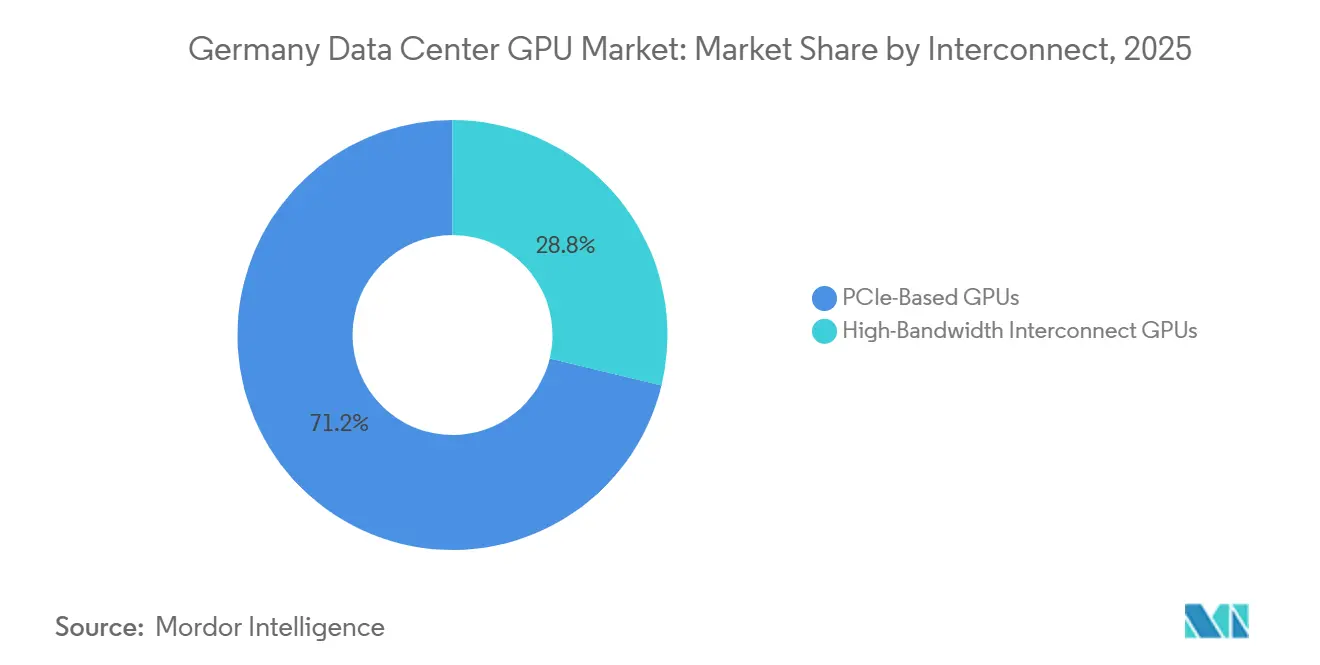
ドイツ データセンター GPU 市場規模は、2025年の33.8 ビリオン 米ドルから2026年には39.1 ビリオン 米ドルへと拡大し、2031年までに68.9 ビリオン 米ドルに達する見込みで、2026から2031年にかけてCAGR 11.96%で成長すると予測されます。クラウドデータセンターは2025年の展開シェアの58.76%を占めてリードしていますが、フランクフルトおよびベルリンにおける電力網のボトルネックにより、新規建設はソブリンクラウドおよびエッジ施設へと移行しています。エッジ展開は最も急速に拡大しており、これは自動車および産業オートメーションのワークロードが10ミリ秒未満のインファレンスレイテンシーを必要とするためです。PCIeベースGPUは2025年に71.22%のシェアを維持しましたが、NVLinkおよびInfiniBandファブリックはファウンデーションモデルのトレーニングを支援するために二桁台の成長率で拡大しています。エネルギー効率法は液冷ラックの導入を促進し、EU AI法は機密性の高いワークロードをソブリンクラウドへと誘導しています。
主要レポートのポイント
- 展開タイプ別では、クラウドデータセンターが2025年のドイツ データセンター GPU 市場シェアの58.76%を占め、エッジ施設は2031年にかけてCAGR 12.78%で成長すると予測されます。
- GPUタイプ別では、トレーニングアクセラレーターが2025年のドイツ データセンター GPU 市場の55.72%を占め、インファレンスアクセラレーターは2026年から2031年にかけてCAGR 12.88%で成長すると予測されます。
- インターコネクト別では、PCIeソリューションが2025年の収益シェアの71.22%を占め、グラフィックスおよびビジュアライゼーションは2031年にかけてCAGR 13.11%で拡大しています。
- ワークロードタイプ別では、AIおよびMLが2025年の収益シェアの57.77%を占め、高帯域幅ファブリックは2031年にかけてCAGR 13.11%で拡大すると予測されます。
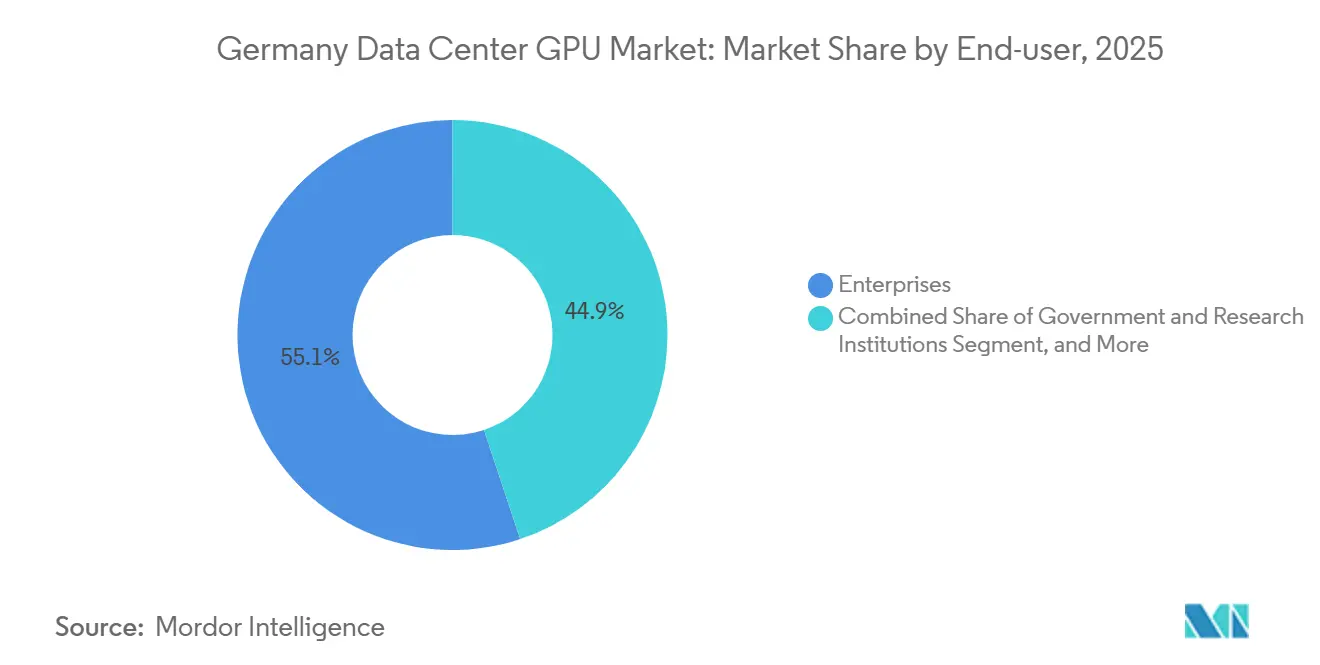
- エンドユーザー別では、エンタープライズが2025年のエンドユーザー需要の55.10%を占め、政府および研究機関はCAGR 13.65%で最も急速に成長するエンドユーザーになると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ドイツ データセンター GPU 市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドイツ企業におけるAIワークロードの採用拡大 | +3.2% | バイエルン州、バーデン=ヴュルテンベルク州、ヘッセン州 | 中期(2~4年) |
| フランクフルトおよびベルリンにおけるハイパースケーラークラウドリージョンの拡大 | +2.8% | フランクフルト・ライン=マイン、ベルリン=ブランデンブルク | 短期(2年以内) |
| ローカルGPUキャパシティを促進するソブリンクラウドイニシアチブの台頭 | +2.1% | 国家レベル、連邦調達優先事項 | 長期(4年以上) |
| ESG規制を背景としたエネルギー効率の高いGPUサーバーへの需要増加 | +1.6% | 国家レベル、都市部でより厳格 | 中期(2~4年) |
| HPCおよび量子研究施設への政府資金援助 | +1.3% | バーデン=ヴュルテンベルク州、バイエルン州 | 長期(4年以上) |
| 自律型製造のためのエッジコンピューティング需要の増加 | +1.0% | バイエルン州、バーデン=ヴュルテンベルク州、ノルトライン=ヴェストファーレン州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ドイツ企業におけるAIワークロードの採用拡大
SAP SE のインダストリアルAIクラウドは2025年に100社以上のメーカーと契約を締結し、中堅市場のバイヤーを資本購入から消費ベースのGPU契約へと移行させました。[1] 2025年第4四半期までに、Northern Dataは同社のH100およびH200 GPUが予約済みまたはオンデマンド契約のもとで確保されていることを明らかにし、投機的な関心から確固たるエンタープライズコミットメントへの移行を浮き彫りにしました。BMWはDGX ホッパークラスターを活用して合成走行画像を生成し、知覚モデルのトレーニング時間を大幅に短縮しました。金融サービスは引き続き不正検知モデルのテストを行っていますが、EU AI法の透明性要件により展開が遅延しています。
フランクフルトおよびベルリンにおけるハイパースケーラークラウドリージョンの拡大
AWSはフランクフルトゾーンの拡張に88 ビリオン ユーロ(99 ビリオン 米ドル)を投じましたが、新規参入者は改定された電力網規則のもとで変電所アップグレードの費用を100%負担しなければなりません。Googleはこれに対抗し、都市部のトランスフォーマー混雑を回避する55 ビリオン ユーロ(62 ビリオン 米ドル)のディーツェンバッハキャンパスを建設しました。AWSの78 ビリオン ユーロ(88 ビリオン 米ドル)のブランデンブルクソブリンクラウドは連邦ワークロードを対象としており、オペレーターがレイテンシー重視のインファレンスとバッチトレーニングを地理的に分離していることを示しています。
ローカルGPUキャパシティを促進するソブリンクラウドイニシアチブの台頭
Deutsche Telekom AG の10 ビリオン ユーロ(1.13 ビリオン 米ドル)ミュンヘンAIファクトリー契約は、データがEU管轄外に出ないことを保証し、防衛および製薬のコンプライアンスニーズを満たしています。SAP SEはOpenAIと4,000 GPU規模のソブリンインスタンスについてパートナーシップを締結し、2026年稼働予定で、公共機関に国境を越えたデータ露出なしにGPTクラスのツールを提供します。シュワルツグループは2027年までにリューベナウに100,000 GPU規模のキャンパスを計画しており、NVIDIAまたはAMDへの直接アクセスを持たない企業にホールセールキャパシティを提供します。
ESG規制を背景としたエネルギー効率の高いGPUサーバーへの需要増加
エネルギー効率法は2030年までにPUE 1.3未満および廃熱再利用10〜20%を義務付けており、液冷ラックの採用を促進しています。[2] DellのPowerEdge XE9680Lは60〜70℃で熱を回収し、自治体の地域暖房の温度範囲に適合しています。古い施設の改修には1 kWあたり約500ユーロ(565米ドル)のコストがかかり、パイプキャパシティが不足することが多い地域の電力会社との調整が必要なため、資金力のあるハイパースケーラーが有利な立場にあります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ドイツの主要データセンターハブにおける高い電力コストと電力網の制約 | -2.4% | フランクフルト・ライン=マイン、ベルリン、ミュンヘン | 短期(2年以内) |
| EU域外GPUメーカーへのサプライチェーン依存 | -1.8% | 国家レベル、欧州全体への波及 | 中期(2~4年) |
| 国境を越えたワークロードを制限する厳格なデータ保護および居住規制 | -0.9% | 国家レベル、公共部門でより顕著 | 長期(4年以上) |
| GPU プログラミング人材の不足 | -0.7% | バイエルン州、バーデン=ヴュルテンベルク州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ドイツの主要データセンターハブにおける高い電力コストと電力網の制約
2024年、フランクフルトの中圧ユーザーはネットワーク料金に直面しました。ベルリンでは合計2.8 GWに上る電力網接続申請が保留されており、オペレーターは包括的な変電所アップグレードの資金調達を求められています。これらのアップグレードにより、建設スケジュールは18〜36ヶ月延長されます。
EU域外GPUメーカーへのサプライチェーン依存
EU半導体法は成熟ノードのファブに資金を提供しており、BlackwellまたはMI450 GPUに必要な3 nmラインには対応していせん。SK Hynixは2025年にHBM3E供給の最大80%を管理し、ハイパースケーラーに優先権を付与し、中堅市場のバイヤーに30%のプレミアムを支払わせました。[3] HLRSはHunterシステムにAMD MI300A APUを選択することで単一ベンダーリスクを軽減しましたが、ソフトウェアチームはROCmとCUDAの両方に対応しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:エッジがクラウドを成長速度で上回る
エッジ施設は2031年にかけてCAGR 12.78%を記録すると予測されており、これは知覚レイテンシーを10ミリ秒未満に抑えるためにローカルGPUクラスターを設置する自動車OEMによって支えられています。BMWのミュンヘン研究ハブはDGX ホッパーノードを使用して合成画像生成を8倍に増加させ、プライベートエッジラックが普及している理由を裏付けています。[4]
クラウドデータセンターは2025年の収益の58.76%を依然として占めていますが、フランクフルトの電力網上限とバウコステンツシュッセ(Baukostenzuschüsse)が今後の建設を遅らせています。SAP SEのソブリンAIクラウドはプライベートモデルとパブリックモデルにまたがり、メーカーがデータのローカリティを維持しながら運用をオフロードできるようにしています。

GPUタイプ別:インファレンスアクセラレーターがギャップを縮める
トレーニングGPUは2025年支出の55.72%を占め、ハイパースケーラーがファウンデーションモデルの実行に向けてH100およびH200在庫を確保しました。IBMクラウドのフランクフルトリージョンで提供されているIntelのGaudi 3は、H100と比較してインファレンスコストが50%低いと主張し、InfiniBandよりもイーサネットファブリックを推進しています。
インファレンス需要はエッジで最も急激に増加しており、そこではピークFLOPSよりもスロット電力とフォームファクターの効率が重要です。AMDのMI300ロードマップはGPUあたりのHBMを2倍にし、ソブリンクラウドにおけるメモリバウンドのインファレンスタスクに訴求しています。[5]
インターコネクト別:帯域幅需要がトポロジーを再形成
高帯域幅ファブリックは2031年にかけてCAGR 13.11%を記録すると予測されており、Deutsche Telekom AG の10,000 GPU規模のミュンヘンAIファクトリーなどのNVLinkおよびInfiniBandクラスターによって牽引されています。PCIeは既存のx86ラックに適合するめ、2025年の設置台数の71.22%を依然として占めています。
IntelのイーサネットベースのRoCE設計は、スケールアウトインファレンスファームのスイッチコストを削減します。多くのインファレンスジョブが依然としてシングルGPUで処理可能であり、設備投資予算が引き続き限られているため、中小企業はPCIeカードを採用しています。
ワークロードタイプ別:グラフィックスが勢いを増す
グラフィックスおよびビジュアライゼーションのワークロードは、企業が工場レイアウトのデジタルツインやリモートチーム向けのCADレンダリングにデジタルツインを採用するにつれ、CAGR 12.64%で拡大すると予測されています。AIおよびMLジョブは2025年のジョブ全体の57.77%を占めましたが、現在はコスト最適化された本番展開へとトレンドが移行しています。
HPCはHLRSのHunterスーパーコンピューターなどの研究施設に根付いており、MI300A APU上で48.1ペタフロップスを提供しています。HPのZ8 Fury G6iは、オンサイトメディアレンダリング向けに4基のRTX PRO 6000 Blackwell Max-Q GPUをシングルタワーに搭載しています。
エンドユーザー別:政府が最も急速に加速
政府および研究機関は、ドイツが2030年までにAIおよびHPCリソースを4倍にするという目標に支えられ、2031年にかけてCAGR 13.65%でGPU支出を拡大する見込みです。AWSのブランデンブルクソブリンクラウドは連邦クライアント専用のGPUキャパシティを約束し、厳格なデータ居住要件を満たしています。
エンタープライズは2025年に55.10%のシェアを占め、製品エンジニアリングにGPUを統合している自動車および化学業界が牽引しています。シュワルツグループの100,000 GPU規模のキャンパスは、NVIDIAまたはAMDから直接割り当てを確保できない中堅バイヤーにキャパシティをホールセールで提供します。
地理的分析
フランクフルトは引き続き主要なインターコネクトハブですが、電力網接続申請が保留されているため、オペレーターは変電所の完全建設に資金を提供しており、予算に1,000万〜5,000万ユーロ(1,170万〜5,845万米ドル)が追加されています。Googleのディーツェンバッハキャンパスはフランクフルトから25 km郊外に位置し、AIトレーニングクラスター向けに余剰トランスフォーマーキャパシティを活用しています。
ミュンヘン=バイエルンはソブリンAIクラスターとして台頭しており、Deutsche Telekom AG のミュンヘンAIファクトリーはデータ居住保証付きで10,000基のBlackwell GPUを提供しています。シーメンスのエアランゲンデジタルツインハブは製造エッジパイロットの拠点となっています。近郊のシュトゥットガルトにあるHLRSはHunter MI300Aシステムを運用し、2027年に向けてHerderエクサスケールスーパーコンピューターを発注しています。
ベルリン=ブランデンブルクはAWSのソブリンリージョンとシュワルツグループのリューベナウ大規模キャンパスを中心に公共部門クラウドセンターへと進化しています。ニュルンベルクなどの地方都市はHetzner Online GmbH のGPUインスタンスを提供しており、フランクフルトの価格では手が届かないコスト重視の中小企業に訴求しています。
競合環境
NVIDIAは2025年のトレーニングGPU出荷において大きなシェアを確保し、CUDAソフトウェアとエコシステムツールを活用しました。Deutsche Telekom AG はミュンヘンに10,000基のBlackwell GPUを展開し、ソブリンインフラを好むドイツ企業向けにマネージドMLOpsとバンドルしました。シーメンスはNVIDIAおよびBlueField DPUとのパートナーシップのもと、産業エッジインテグレーターとして位置付けられ、ハイパースケーラーが課題に直面する工場へNVIDIAのIPを拡張しています。
AMDは高帯域幅メモリを通じて市場への浸透を進めています。MetaのMI450 6 GWロードマップおよびHLRSによるMI300AとMI430X GPUの選択は、単一ベンダーへの依存から調達を多様化する方向への移行を示しています。AMDのデータセンター成長は、特に中国への出荷を制限する米国輸出規制クォータを踏まえ、NVIDIAにキャパシティ増強を迫っています。
Intelはガウディ3のイーサネットファーストトポロジーによるインファレンス展開に注力しています。フランクフルトリージョンでは、IBMクラウドがNVLinkの代わりに1.2 Tbps RoCEリンクを使用するGaudi 3インスタンスを提供しています。この戦略は、標準ベースのインターコネクトとオープンソースフレームワークを好む欧州企業の嗜好と合致しています。Northern Dataは予約済みH100/H200ノードをプレミアムスポット料金で再販することで、高頻度取引および暗号通貨分野でニッチを開拓しています。一方、シュワルツグループは小売業のキャッシュフローを活用して100,000 GPU規模のキャンパスに資金を提供し、全国規模のホールセールキャパシティマーケットプレイスとして自社を位置付けています。
ドイツ データセンター GPU 産業リーダー
-
NVIDIA Corporation
-
Advanced Micro Devices Inc.
-
Intel Corporation
-
Dell Technologies Inc.
-
Hewlett Packard Enterprise Company
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年4月:シーメンスは、10ミリ秒未満のエッジインファレンスを実現するNVIDIA GPUおよびBlueField DPUを統合したインダストリアルオートメーションデータセンターを発表しました。
- 2026年4月:HPは4基のRTX PRO 6000 Blackwell Max-Q GPUを搭載したZ8 Fury G6iークステーションを発表しました。
- 2026年3月:連邦デジタル・交通省が国家データセンター戦略を発表し、2030年までにAIおよびHPCキャパシティを4倍にすることを目指しています。
- 2026年1月:シーメンスとNVIDIAは、GPU加速デジタルツイン向けのインダストリアルAIオペレーティングシステムを発表しました。
ドイツ データセンター GPU 市場レポートの調査範囲
ドイツ データセンター GPU 市場レポートは、展開タイプ(クラウドデータセンター、エンタープライズ/プライベートデータセンター、エッジデータセンター)、GPUタイプ(トレーニングGPUおよびインファレンスGPU)、インターコネクト(PCIeベースGPUおよび高帯域幅インターコネクトGPU)、ワークロードタイプ(AIおよびML、HPC、データアナリティクス、グラフィックスおよびビジュアライゼーション)、エンドユーザー(ハイパースケーラー/CSP、エンタープライズ、政府および研究機関)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| クラウドデータセンター |
| エンタープライズ/プライベートデータセンター |
| エッジデータセンター |
| トレーニングGPU |
| インファレンスGPU |
| PCIeベースGPU |
| 高帯域幅インターコネクトGPU |
| 人工知能(AI)および機械学習(ML) |
| 高性能コンピューティング(HPC)(非AI科学計算) |
| データアナリティクス(データベース高速化、クエリ処理) |
| グラフィックスおよびビジュアライゼーション(VDI、レンダリング、デジタルツイン) |
| ハイパースケーラー/クラウドサービスプロバイダー |
| エンタープライズ |
| 政府および研究機関 |
| 展開タイプ別 | クラウドデータセンター |
| エンタープライズ/プライベートデータセンター | |
| エッジデータセンター | |
| GPUタイプ別 | トレーニングGPU |
| インファレンスGPU | |
| インターコネクト別 | PCIeベースGPU |
| 高帯域幅インターコネクトGPU | |
| ワークロードタイプ別 | 人工知能(AI)および機械学習(ML) |
| 高性能コンピューティング(HPC)(非AI科学計算) | |
| データアナリティクス(データベース高速化、クエリ処理) | |
| グラフィックスおよびビジュアライゼーション(VDI、レンダリング、デジタルツイン) | |
| エンドユーザー別 | ハイパースケーラー/クラウドサービスプロバイダー |
| エンタープライズ | |
| 政府および研究機関 |
レポートで回答される主要な質問
2031年までのドイツのデータセンターGPU支出の予測規模は?
ドイツ データセンター GPU 市場規模は2031年までに68.9 ビリオン 米ドルに達し、CAGR 11.96%で拡大すると予測されています。
最も急速に拡大している展開モデルはどれですか?
エッジ施設は2031年にかけてCAGR 12.78%で成長すると予測されており、自動車および産業プラントにおける10ミリ秒未満のレイテンシー需要によって牽引されています。
2025年にトレーニングGPUが占めたシェアは?
トレーニンアクセラレーターは2025年の収益の55.72%を占めましたが、インファレンスGPUがそのギャップを縮めています。
ドイツでソブリンクラウドキャパシティが重要な理由は?
GDPRおよびEU AI法は機密データを国内管轄内に保持することを義務付けており、Deutsche Telekom AG、SAP SE、AWSが国内GPUリージョンを構築するよう促しています。
データセンターの冷却を変えている規制は何ですか?
エネルギー効率法は2030年までにPUEを1.3未満とし、廃熱再利用を10〜20%とすることを義務付けており、オペレーターを液冷GPUラックへと誘導しています。
最も高い成長率を記録するエンドユーザーグループはどれですか?
政府および研究機関は連邦HPC資金に支えられ、CAGR 13.65%でGPU需要を拡大すると予測されています。