
カナダ データセンター GPU 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
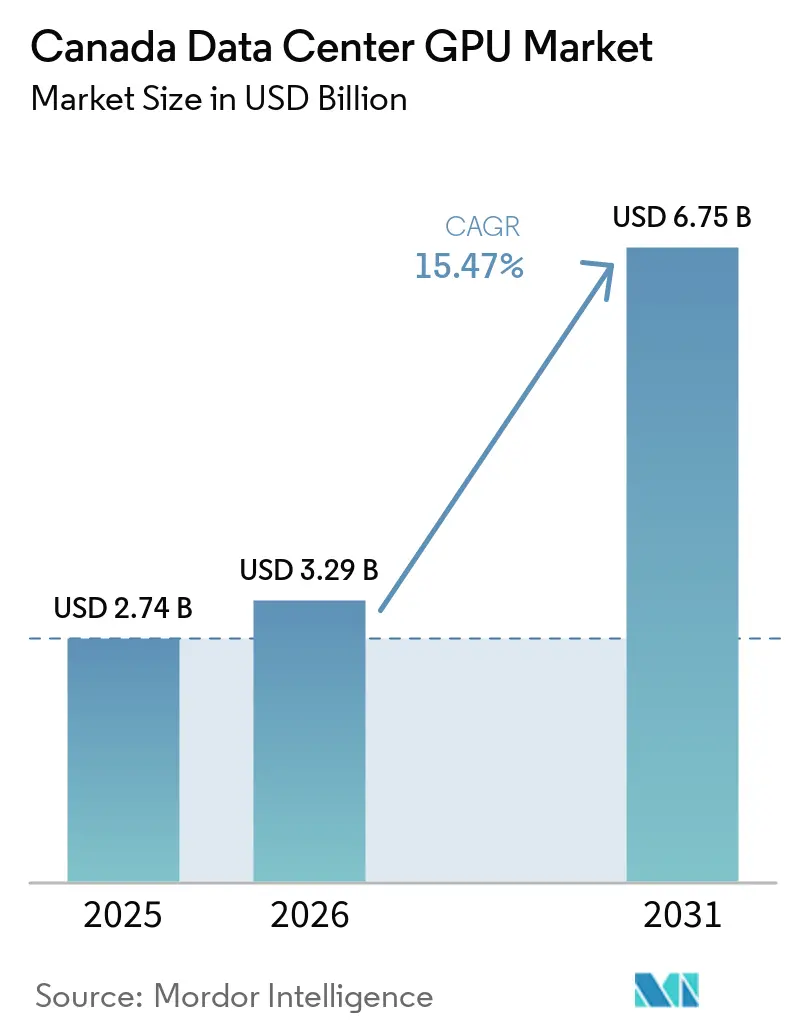
| 基準年の市場規模 (2025) | 2.74 十億米ドル |
| 市場規模 (2026) | 3.29 十億米ドル |
| 市場規模 (2031) | 6.75 十億米ドル |
| 成長率 (2026 - 2031) | 15.47 % |
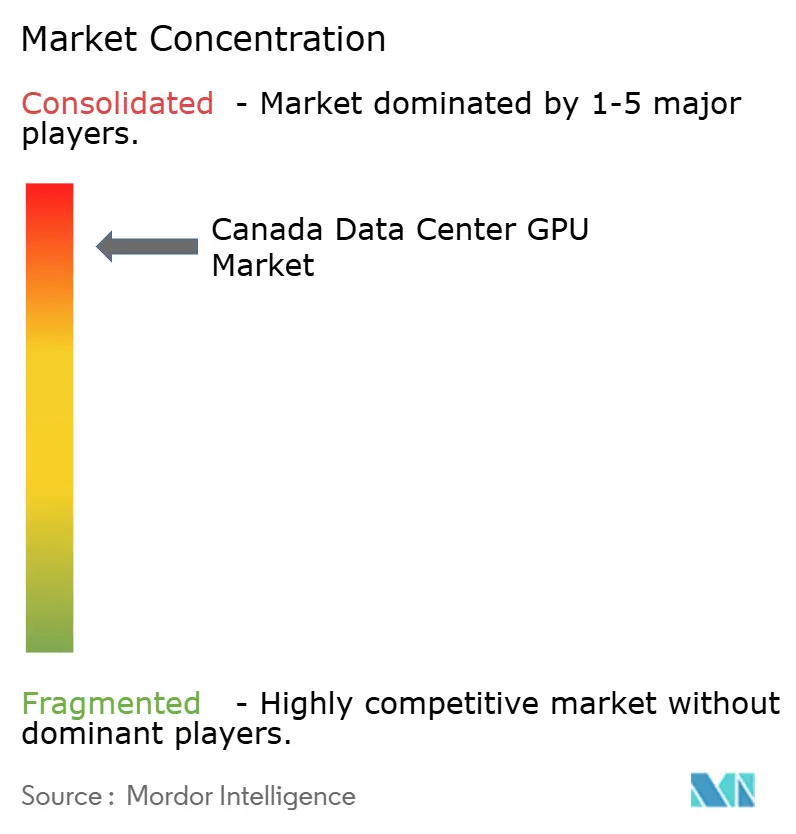
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるカナダ データセンター GPU 市場分析
カナダ データセンター GPU 市場規模は、2025年に27.4 ビリオン 米ドル、2026年に32.9 ビリオン 米ドルとなり、2031年までに67.5 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 15.47%で成長します。ハイパースケーラーは引き続き需要の中核を担っていますが、オタワの主権 AI コンピュート計画は、5年以内に公共調達が民間支出に匹敵する水準に達することを示しています。エンタープライズは厳格なプライバシー規制を遵守するため、推論処理をユーザーの近くに配置しており、液体冷却と水力発電由来の電力が運用コストを抑制しています。安価な水力電力と許認可手続きの効率化を備えた州に資本が集中しており、それ以外の地域では電力価格が総所有コストを圧迫しています。一方、先端 GPU に関するサプライチェーンリスクは依然として解消されておらず、納期が最大9か月に及ぶ場合があります。
レポートの主要ポイント
- 展開タイプ別では、クラウド施設が2025年の収益の58.99%を占めました。エッジ データセンターは2031年にかけてCAGR 16.82%で拡大すると予測されており、展開モデルの中で最も高い成長率となっています。
- GPU タイプ別では、推論 GPU が2025年のカナダ データセンター GPU 市場シェアの54.89%を占め、2026年から2031年にかけてCAGR 16.55%で成長すると予測されています。
- インターコネクト別では、高帯域幅 GPU がCAGR 16.33%で成長し、予測期間中に PCIe ベースカードを上回る見込みです。
- ワークロードタイプ別では、データ分析ワークロードがCAGR 17.11%を記録すると予測されており、アプリケーションカテゴリーの中で最も高い成長率となっています。
- エンドユーザー別では、政府および研究機関がCAGR 17.31%で成長すると見込まれており、エンドユーザーの中で最も高い成長率となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
カナダ データセンター GPU 市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| カナダのクラウドリージョンにおける AI ワークロードの急速な成長 | +4.2% | 全国規模、ケベック州・オンタリオ州・ブリティッシュコロンビア州が主導 | 短期(2年以内) |
| ケベック州およびオンタリオ州におけるハイパースケーラー データセンターの拡張 | +3.8% | ケベック州およびオンタリオ州、ブリティッシュコロンビア州への波及 | 中期(2~4年) |
| 高性能コンピューティングインフラへの連邦政府投資 | +2.9% | 全国規模、アライアンスホストサイトへの早期注力 | 中期(2~4年) |
| データ居住規制による国内 GPU 展開の促進 | +2.1% | 全国規模、規制産業で最も顕著 | 長期(4年以上) |
| 高密度 GPU ラックへの液浸冷却採用の拡大 | +1.3% | ケベック州、ブリティッシュコロンビア州、サスカチュワン州 | 中期(2~4年) |
| 地域言語 AI モデルの台頭による現地トレーニング需要 | +0.8% | 北部準州および学術拠点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
カナダのクラウドリージョンにおける AI ワークロードの急速な成長
ハイパースケーラーは、プライバシー法の遵守と北米ユーザーへのレイテンシー低減を目的として、生成 AI トラフィックを国内リージョンに引き続きルーティングしています。Microsoft は Azure カナダ中部およびカナダ東部の拡張に75 ビリオン 米ドルを投じており、その大部分は OpenAI、コグニティブサービス、マネージド ML ツールを支える GPU キャパシティに充当されています。[1] 2023年末に開設された Amazon のカルガリーリージョンは Bedrock および SageMaker を提供し、エンタープライズが国境を越えたデータ転送なしにモデルをファインチューニングできる環境を実現しています。[2] 国内通信事業者もキャパシティを拡充しており、TELUS はケベック州リムースキーに500基の Hopper GPU を設置し、主権推論ハブを構築しています。かつて米国でのホスティングを受け入れていたエンタープライズは、地政学的・法的リスクへの備えとして国内コンピュートを求めるようになっており、地域クラウドゾーンはカナダ データセンター GPU 市場の重要な成長拠点となっています。
ケベック州およびオンタリオ州におけるハイパースケーラー データセンターの拡張
豊富な水力電力、高密度の光ファイバー網、および各種インセンティブにより、ケベック州とオンタリオ州は新規建設の中心地であり続けています。Bell はサスカチュワン州に300 MW の複合施設を建設中であり、約12.5 ビリオン 米ドルを投じて CoreWeave と Cerebras をアンカーテナントとして確保しています。[3] ブリティッシュコロンビア州の水力発電に支えられた6か所の追加サイトにより、Bell の全国キャパシティは500 MW に拡大する見込みであり、HIVE デジタルテクノロジーズと BUZZ HPC はケベック州の施設に新たな GPU クラスターを展開しています。プロジェクトは電力コストが1 kWh あたり0.10 米ドル未満の州に集中しており、アルバータ州と大西洋岸諸州を脇に置く二層構造のカナダ データセンター GPU 市場が深化しています。
高性能コンピューティングインフラへの連邦政府投資
オタワの20 ビリオン 米ドル規模の主権 AI コンピュート戦略は、民間・公共・アクセスプログラムにわたって資金を配分しており、通常は米国や欧州連合でのみ見られる水準に匹敵します。[4] 並行して、デジタル研究アライアンスは5か所の全国ホストサイトに約1.9 ビリオン 米ドルを投入し、学術 GPU キャパシティを2倍から3倍に拡大しました。サイモンフレーザー大学の Fir システムは2025年に稼働を開始し、世界トップ100にランクインして17,000人以上のユーザーをサポートしています。[5] こうした公共調達はサプライチェーンを検証し、後に商業事業者へ移行する人材を育成することで、カナダ データセンター GPU 市場の成長経路を強化しています。
データ居住規制による国内 GPU 展開の促進
ケベック州の法律25号および連邦 PIPEDA 規則は個人データの国外移転を制限しており、米国 CLOUD 法はデータが米国の管轄下に置かれる場合の法的リスクを高めています。これに対応して、Bell AI ファブリックは完全な州主権を訴求し、Oracle Cloud はカナダ法の下に置かれるモントリオールおよびトロントの GPU を提供し、規制産業のエンタープライズは外国のプロセッサを回避するためにワークフローを再設計しています。規制上のプレミアムは潜在的な罰金や評判損失よりも小さくなっており、国内キャパシティが多くのワークロードにとってデフォルトの選択肢となり、カナダ データセンター GPU 市場を直接押し上げています。
制約要因の影響分析*
| 制約要因 | (~)CAGR 予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 国内半導体サプライチェーンキャパシティの限界 | -1.9% | 全国規模、納期スケジュールに影響 | 長期(4年以上) |
| 水力発電州以外における高い電力コスト | -2.3% | アルバータ州、サスカチュワン州、大西洋岸諸州、オンタリオ州の一部 | 中期(2~4年) |
| 先端 GPU クラスター管理における人材不足 | -1.1% | 主要都市圏の労働市場 | 中期(2~4年) |
| 新規大規模データセンターに対する環境許認可の遅延 | -1.6% | 許認可手続きが整備されていない州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国内半導体サプライチェーンキャパシティの限界
カナダには国内ファブや先端パッケージング工場が存在しないため、先端 GPU の調達は完全に輸入に依存しています。NVIDIA、AMD、Intel は台湾および米国からウェハーを調達しており、Tenstorrent は TSMC でテープアウトを行っているため、国内バイヤーはグローバルロジスティクスと変化する輸出規制にさらされています。Blackwell GPU のリードタイムは現在6か月から9か月に及び、OEM はユーザーに対して複数四半期前に発注するよう促しています。CHIPS 法に相当するインセンティブ制度がなければ、カナダ データセンター GPU 市場は継続的なスケジュールリスクと価格変動に直面し続けます。
水力発電州以外における高い電力コスト
エネルギー料金は国内で大きく乖離しています。ハイドロ・ケベックは新規センター向けに1 kWh あたり0.13 米ドルを提案しており、これはアルバータ州の住宅用料金0.258 米ドルやオンタリオ州のピーク時間帯料金0.20 米ドル超よりも依然として安価です。アルバータ州に100 MW の施設を設置した場合、旧来のケベック州料金の施設と比較して年間1.419 ビリオン 米ドル多くの電力コストが発生する可能性があります。アルバータ州の電力網はデータセンターの新規接続に1,200 MW の上限を設けており、短期的な余地を縮小させ、ガス火力発電が主流の地域でカナダ データセンター GPU 市場の成長を鈍化させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:エッジの成長がコア拡張を上回る
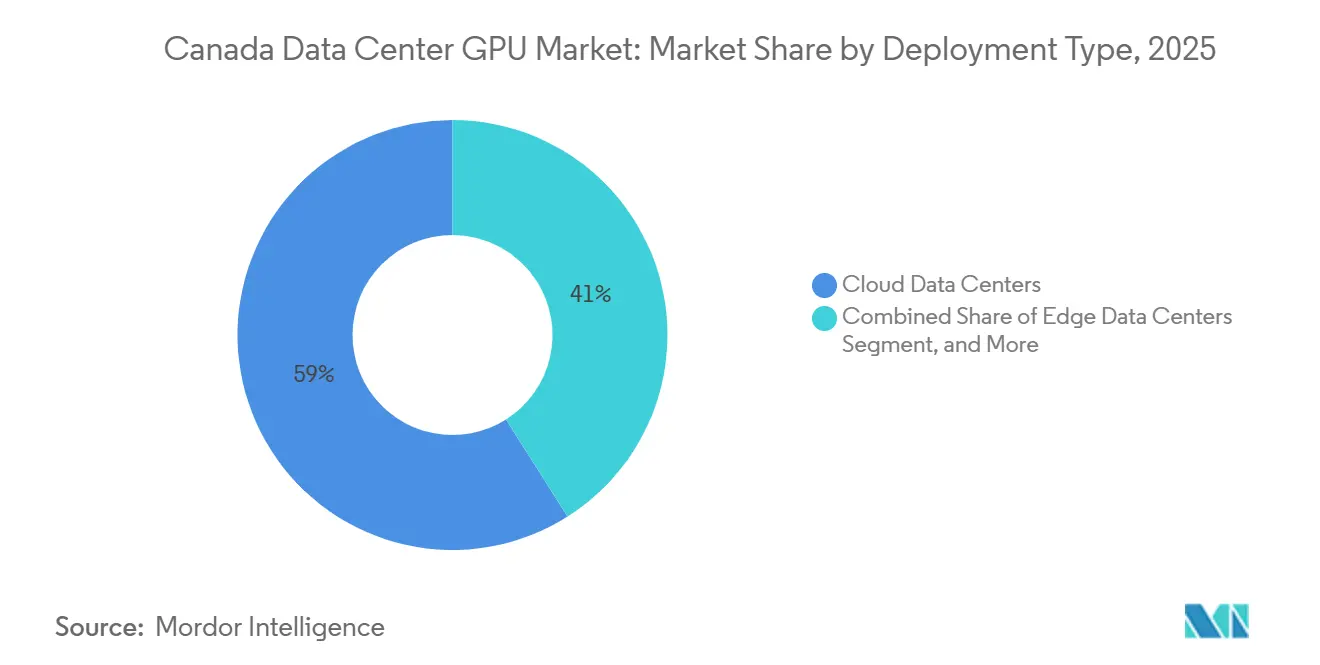
エッジサイトは通信事業者が5G 集約ポイントに推論処理を組み込んでいるため、最も急速な成長を遂げています。2025年にはクラウド施設が収益の58.99%を占めましたが、エッジ展開向けのカナダ データセンター GPU 市場は2031年にかけてCAGR 16.82%で成長すると予測されています。Bell や TELUS などの通信事業者は、自律走行車やリアルタイム分析に不可欠なサブ10ミリ秒のレイテンシーを実現するため、人口密集地近くに液体冷却ラックを展開しています。このアプローチはバックホールトラフィックを削減し、プライバシー規制への対応を可能にします。ブリティッシュコロンビア州とケベック州に州の水力資産が集中していることから、将来のエッジノードも同じ回廊に集積する可能性が高く、カナダ データセンター GPU 市場の成長エンジンとしての役割を確固たるものにしています。
大企業は依然として、機密性の高い医療データや金融データを扱う独自のトレーニングジョブのためにプライベートルームを運用しています。このセグメントはパブリッククラウドより小規模ですが、ワークロードの粘着性が高く、オンプレミス投資を正当化します。一方、大規模クラウドゾーンは長期的なトレーニングクラスターを維持するために並行して拡張しています。これら3つのフットプリントが組み合わさることで、データの重力、レイテンシー、コンプライアンスが価格だけでなく GPU の配置を共同で決定するハイブリッドトポロジーが形成されています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
GPU タイプ別:推論カードが本番需要を獲得
推論ユニットは2025年の収益の54.89%をすでに占めており、実験段階からライブ AI サービスへの移行を反映しています。トランスフォーマーモデルが顧客向けアプリケーションに移行するにつれてそのシェアは拡大し、推論ハードウェアのカナダ データセンター GPU 市場シェアを押し上げています。トレーニングボードは基盤モデルの実行に引き続き不可欠ですが、利用率の構成はトークン処理に大きく傾いています。NVIDIA の Blackwell シリコンは両フェーズのスループットを向上させますが、オペレーターは依然として推論最適化カードと少数のトレーニングシリコンを組み合わせてクラスターを適切なサイズに調整しています。
Tenstorrent や Groq などの国内プロバイダーは、顧客がリクエストあたりのコストを CUDA ソフトウェアの深さよりも重視するため、この推論層をターゲットにしています。Bell のカムループスエッジサイトは会話型 AI における GPU ボトルネックを回避するために Groq LPU を採用しています。これらの代替製品はネットワークエッジにおける NVIDIA のシェアを侵食する可能性がありますが、コアクラウドは現時点では依然として CUDA 中心です。
インターコネクト別:高帯域幅ファブリックがスケールのボトルネックを解消
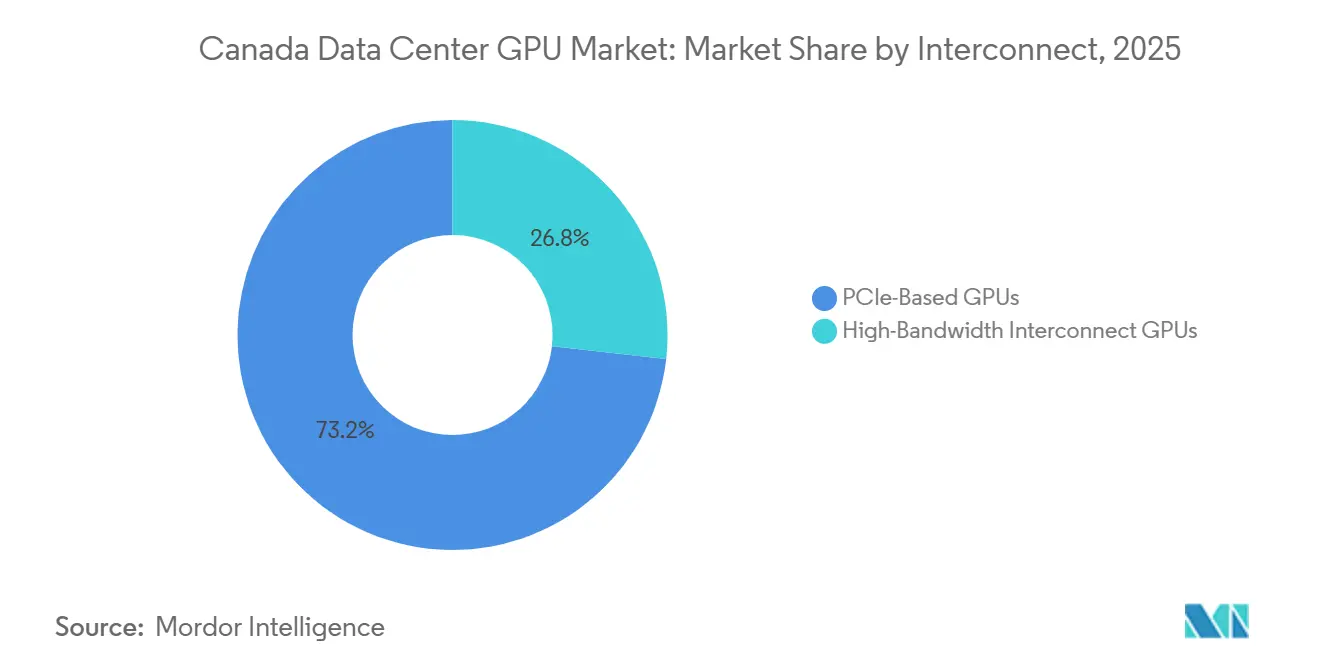
PCIe モデルは2025年の収益の73.22%を占め、主流の推論および小規模トレーニングタスクを支えています。しかし、スケールアウトクラスターは数百の GPU を同期させるために NVLink 5、NVSwitch、または InfiniBand を必要とします。基盤モデルのサイズがほぼ毎年2倍になるにつれて、高帯域幅インターコネクトボードのカナダ データセンター GPU 市場規模はCAGR 16.33%で拡大すると予測されています。NVIDIA の NVL72 などのラックレベルシステムは130 TB/s の NVLink 帯域幅を提供し、1,000 億パラメーターのトレーニング中の勾配遅延を削減します。
ハイパースケーラーは400 GbE 上の RoCEv2 を標準化しており、電力消費を抑制するためにコパッケージド光学への移行を進めています。カナダのオペレーターも電力節約が高い取得コストを相殺するため、このトレンドを踏襲しています。Dell や Supermicro を含む液体冷却と高速ファブリックをバンドルするベンダーが、カナダ データセンター GPU 市場の大規模入札の大半を獲得しています。
ワークロードタイプ別:分析が成長曲線をリード
AI トレーニングと推論は依然として2025年の収益の64.33%を占めていますが、GPU アクセラレーテッド分析はCAGR 17.11%で最も急速に成長しています。エンタープライズはテラバイト規模のデータセットに対する SQL クエリを GPU にオフロードすることで高速化し、処理時間を数分から数秒に短縮しています。IBM の watsonx.data プロトタイプはネスレのクエリ時間を80%削減し、投資回収の可能性を示しました。グラフィックスレンダリング、VDI、デジタルツインは、分散した労働力がリモートデザインツールを必要とするにつれて着実な増分需要を加えています。
学計算は気候研究や創薬に牽引されて一定の需要を維持しています。しかし、分析の成長は AI ラボを超えて顧客基盤を拡大し、金融、小売、物流のワークフローに GPU を深く組み込んでいます。この普及がより多様化したカナダ データセンター GPU 市場を支えています。
エンドユーザー別:公共部門が最も急成長するバイヤーとして台頭
エンタープライズは2025年の収益の49.88%を依然として占めていますが、政府および学術ユーザーは2031年にかけて最も高いCAGR 17.31%を記録する見込みです。デジタル研究アライアンスのアップグレードにより5か所のホスト大学のキャパシティが2倍になり、オタワは公共スーパーコンピューターに10 ビリオン 米ドル、アクセスプログラムに3 ビリオン 米ドルを充当しました。こうしたコミットメントはベースロード需要を保証し、ハイパースケーラーの発注に匹敵する重みを持ちます。
規制産業もワークロードを主権クラウドに移行しており、公共と民間の需要が重複しています。その結果、システムインテグレーターはコンプライアンス機能、鍵管理サービス、保管連鎖ツールをバンドルし、カナダ データセンター GPU 市場の提供物の標準要素として組み込んでいます。
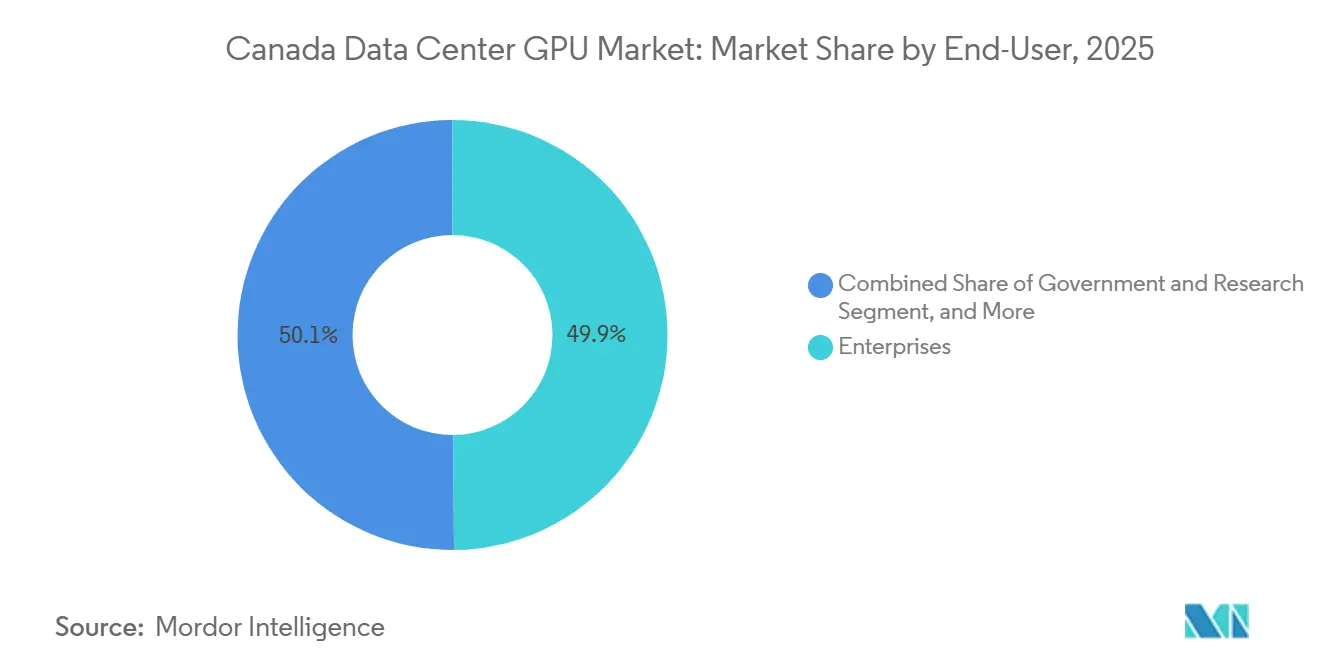
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
ケベック州とオンタリオ州は水力電力料金が1 kWh あたり0.10 米ドル未満に維持されているため、現在のキャパシティの大部分を占めており、ラック密度が上昇しても運用費用を管理できます。モントリオールとケベックシティのキャンパスはすでに500 MW 超の設置電力を集積しており、計画中の建設により2028年までに州全体の合計が1 GW を超える見込みです。オンタリオ州のナイアガラ回廊は既存の水力発電所を活用していますが、新たなビル40号の承認ハードルがクラウドプロバイダーが慎重に検討するタイミングリスクをもたらしています。
ブリティッシュコロンビア州も同様に安価な水力電力と液体冷却に適した低い外気温の恩恵を受けています。Bell のカムループス2サイトとメリット建設計画は、トレーニング業務のためにそれぞれ26 MW を引き込み、廃熱を隣接する大学施設に供給する予定です。同州の支援的な市区町村ゾーニングが許認可を加速させており、東部の電力網が逼迫した場合の代替成長回廊を提供しています。
プレーリー諸州と大西洋岸諸州はコスト構造において不利な状況に直面しています。アルバータ州のスポット価格の変動と1,200 MW の接続上限が大規模 GPU 導入を遅らせています。サスカチュワン州の新規300 MW プロジェクトは、テナントが長期エネルギー契約を締結し廃熱を温室農業に再利用するため実現可能ですが、追加の水力または原子力オプションが登場しない限り、カナダ データセンター GPU 市場への増分投資の大部分は水力豊富な地域に集中し続けるでしょう。
競争環境
NVIDIA は引き続き支配的なベンダーであり、カナダのラックに導入される GPU のほぼ5台に4台を出荷しています。同社の Blackwell 発売により CUDA がさらに定着していますが、推論分野の競合他社がエッジのニッチを切り開いています。AMD の MI450 および MI355X は競争力のあるスループットを提供していますが、ソフトウェアの成熟度が限られているため採用が遅れています。国内の有望企業 Tenstorrent は6.93 ビリオン 米ドルを調達し、コスト重視の推論タスク向けに Wormhole チップを位置付けていますが、生産量は NVIDIA に大きく遅れをとっています。Groq は Bell がすでに超低レイテンシーのチャットボットサービングに使用しているリニアプロセッシングユニットを供給しており、レイテンシーが汎用性を上回る場合に特化シリコンが GPU と共存できることを示しています。
システムインテグレーターはラックレベルの効率性で競争しています。Dell は BUZZ HPC に504台の液体冷却 XE9680L GPU を出荷し、従来の A100 ラックと比較して73%のエネルギー節約を実現したと述べており、HPE と Lenovo は事前構成済みの NVL72 ポッドでハイパースケーラーを獲得しようとしています。カルガリーに本社を置く CoolIT システムズなどの冷却ベンダーは、ホットアイル封じ込めなしに100 kW ラックを可能にするダイレクトトゥチップループを供給しており、後付けではなくイネーブラーとなっています。
コロケーションおよびクラウドプレイヤーは電力許認可の確保を競っています。Microsoft の190 ビリオン 米ドルプログラムは3つの州にまたがり、Bell の300 MW サスカチュワン州建設は国内最大の AI 専用キャンパスとなる予定です。CoreWeave、IBM クラウド、Oracle クラウドはそれぞれデータ居住規制を満たすためにサービスをローカライズしています。これらの動きが合わさって、適度に集中したカナダ データセンター GPU 市場を形成しています。
カナダ データセンター GPU 産業リーダー
-
Graphcore Limited
-
NVIDIA Corporation
-
Advanced Micro Devices, Inc.
-
Intel Corporation
-
Tenstorrent Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年3月:Bell カナダはレジャイナ近郊に300 MW の AI センターの建設を開始し、CoreWeave と Cerebras をアンカーテナントとして、第1フェーズの完成を2027年上半期に目標としています。
- 2026年3月:IBM と NVIDIA は協業を拡大し、Blackwell Ultra GPU を2026年第2四半期に IBM クラウドに導入し、規制対象ワークロード向けに IBM ソブリンコアを統合しました。
- 2026年3月:アルバータ州公益事業委員会は Synapse データセンターの1.4 GW 提案を却下し、アルバータ州電力系統運用者は新規データセンター接続に対する1,200 MW の上限を維持しました。
- 2026年2月:NVIDIA は Blackwell の出荷量が2026年度第4四半期までに9 GW に達したことを確認し、カナダを主要な主権顧客の一つとして挙げました。
カナダ データセンター GPU 市場レポートの調査範囲
カナダ データセンター GPU 市場レポートは、展開タイプ(クラウド データセンター、エンタープライズ/プライベート データセンター、エッジ データセンター)、GPU タイプ(トレーニング GPU および推論 GPU)、インターコネクト(PCIe ベース GPU および高帯域幅インターコネクト GPU)、ワークロードタイプ(AI および ML、HPC、データ分析、グラフィックスおよびビジュアライゼーション)、エンドユーザー(ハイパースケーラー/CSP、エンタープライズ、政府および研究機関)によってセグメント化されています。市場予測は金額(米ドル)で提供されます。
| クラウド データセンター |
| エンタープライズ/プライベート データセンター |
| エッジ データセンター |
| トレーニング GPU |
| 推論 GPU |
| PCIe ベース GPU |
| 高帯域幅インターコネクト GPU |
| 人工知能(AI)および機械学習(ML) |
| 高性能コンピューティング(HPC)(非 AI 科学計算) |
| データ分析(データベースアクセラレーション、クエリ処理) |
| グラフィックスおよびビジュアライゼーション(VDI、レンダリング、デジタルツイン) |
| ハイパースケーラー/クラウドサービスプロバイダー |
| エンタープライズ |
| 政府および研究機関 |
| 展開タイプ別 | クラウド データセンター |
| エンタープライズ/プライベート データセンター | |
| エッジ データセンター | |
| GPU タイプ別 | トレーニング GPU |
| 推論 GPU | |
| インターコネクト別 | PCIe ベース GPU |
| 高帯域幅インターコネクト GPU | |
| ワークロードタイプ別 | 人工知能(AI)および機械学習(ML) |
| 高性能コンピューティング(HPC)(非 AI 科学計算) | |
| データ分析(データベースアクセラレーション、クエリ処理) | |
| グラフィックスおよびビジュアライゼーション(VDI、レンダリング、デジタルツイン) | |
| エンドユーザー別 | ハイパースケーラー/クラウドサービスプロバイダー |
| エンタープライズ | |
| 政府および研究機関 |
レポートで回答される主要な質問
カナダ データセンター GPU 市場の現在の金額規模はどのくらいですか?
カナダ データセンター GPU 市場は2026年に32.9 ビリオン 米ドル、2031年までに67.5 ビリオン 米ドルに達すると予測されています。
カナダのエッジ データセンターにおける GPU ホスティングの予想成長率はどのくらいですか?
エッジ施設は、通信事業者が5G およびコンテンツデリバリーノードに低レイテンシー推論を組み込むにつれて、2026年から2031年にかけてCAGR 16.82%で拡大すると予測されています。
カナダで最大の収益シェアを持つ GPU タイプはどれですか?
推論 GPU は2025年の収益の54.89%を占め、予測期間を通じてトレーニング GPU よりも速い成長が続くと見込まれています。
ケベック州とブリティッシュコロンビア州が GPU クラスターの優先立地として台頭している理由は何ですか?
両州は安価な水力電力を供給し、許認可手続きが効率化されているため、オペレーターは持続可能性目標を達成しながら運用費用を管理できます。
公共部門の支出はカナダの GPU 需要にどのような影響を与えますか?
オタワの20 ビリオン 米ドル規模の主 AI コンピュート戦略とデジタル研究アライアンスのアップグレードが、政府および研究ユーザーの中で最も高いCAGR 17.31%を牽引しており、公共調達がハイパースケーラーの調達に匹敵することを示しています。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンターサーバー市場 世界市場のサーバーを、ティア、施設規模、施設タイプ別に分析。
- カナダデータセンター物理セキュリティ市場 カナダ全土における物理セキュリティ需要(ソリューションタイプ、サービスタイプ別)。
- ニュージーランドデータセンター冷却市場 ニュージーランドの冷却市場(施設タイプ、ティア、冷却技術別)。
- 欧州データセンターインターコネクト市場 欧州のインターコネクト市場(施設規模、ティア別)。
- ニュージーランドデータセンターラック市場 ニュージーランド全土におけるラック需要(ラックサイズ、ラック高さ、ラックタイプ別)。
- カナダデータセンタープロセッサ市場 カナダのプロセッサ市場(プロセッサタイプ、用途、アーキテクチャ別)。
- ニュージーランドデータセンター物理セキュリティ市場 ニュージーランドの物理セキュリティ市場(ソリューションタイプ、サービスタイプ、エンドユーザー別)。
- カナダデータセンターラック市場 カナダ全土におけるラック需要(ラックサイズ、ラック高さ、ラックタイプ別)。
- データセンタートランスフォーメーション市場 世界のモダナイゼーション需要(サービス、データセンターレベル、エンドユーザー別)。