
GCCフラットガラス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.43 百万トン |
| 市場取引高 (2026) | 1.49 百万トン |
| 市場取引高 (2031) | 1.81 百万トン |
| 成長率 (2026 - 2031) | 3.98 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCフラットガラス市場分析
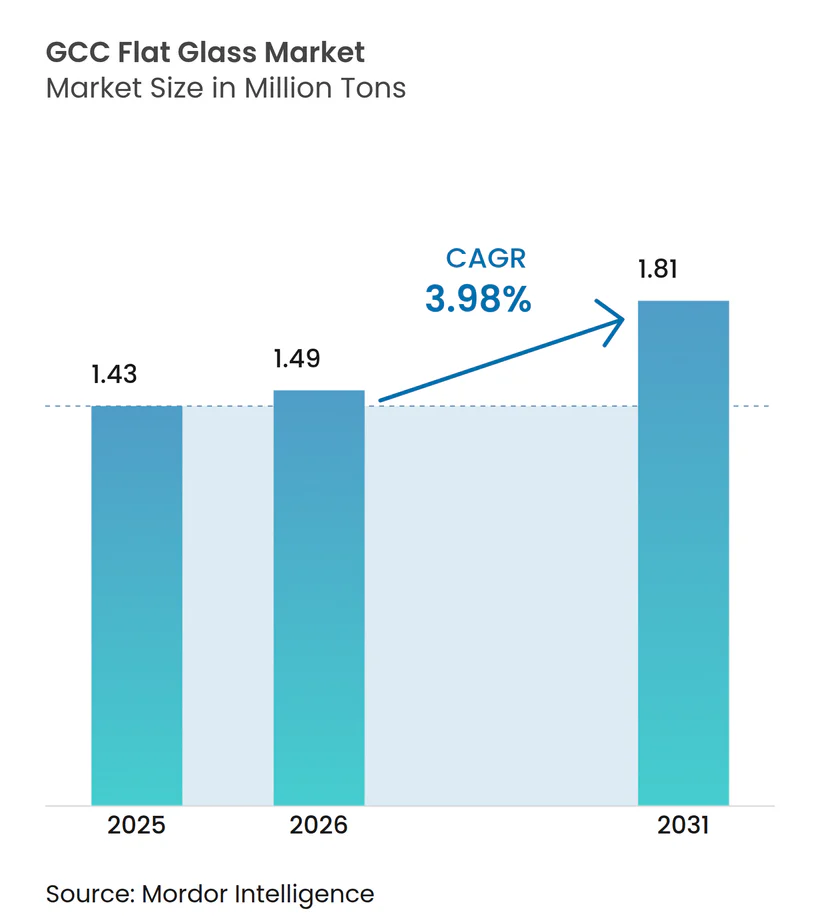
GCCフラットガラス市場規模は2025年に143万トンと評価され、2026年の149万トンから2031年には181万トンへと成長し、予測期間(2026年〜2031年)においてCAGR 3.98%で推移すると推計されています。成長の原動力は、湾岸諸国経済の一体的なインフラ推進計画、再生可能エネルギー大型プロジェクトの着実な展開、および資材供給の地場調達を求める政策的圧力です。サウジアラビア、アラブ首長国連邦、カタールにおける省エネグレージング規制が基本製品から付加価値製品への転換を加速する一方、太陽光産業の急速な規模拡大により、低鉄分・反射防止ガラスへの特殊需要が生まれています。2024年以降の10億米ドルを超える製造投資は、地域の自給自足に対する信頼を裏付けていますが、天然ガス価格の変動と貿易防衛措置が生産者のコスト計画を複雑にしています。競争上のポジショニングは、一体的な生産拠点、高度なコーティング能力、そして単一ソースのファサードパッケージを好むエンジニアリング・調達・建設請負業者へのサービス提供能力にかかっています。
主要レポートの要点
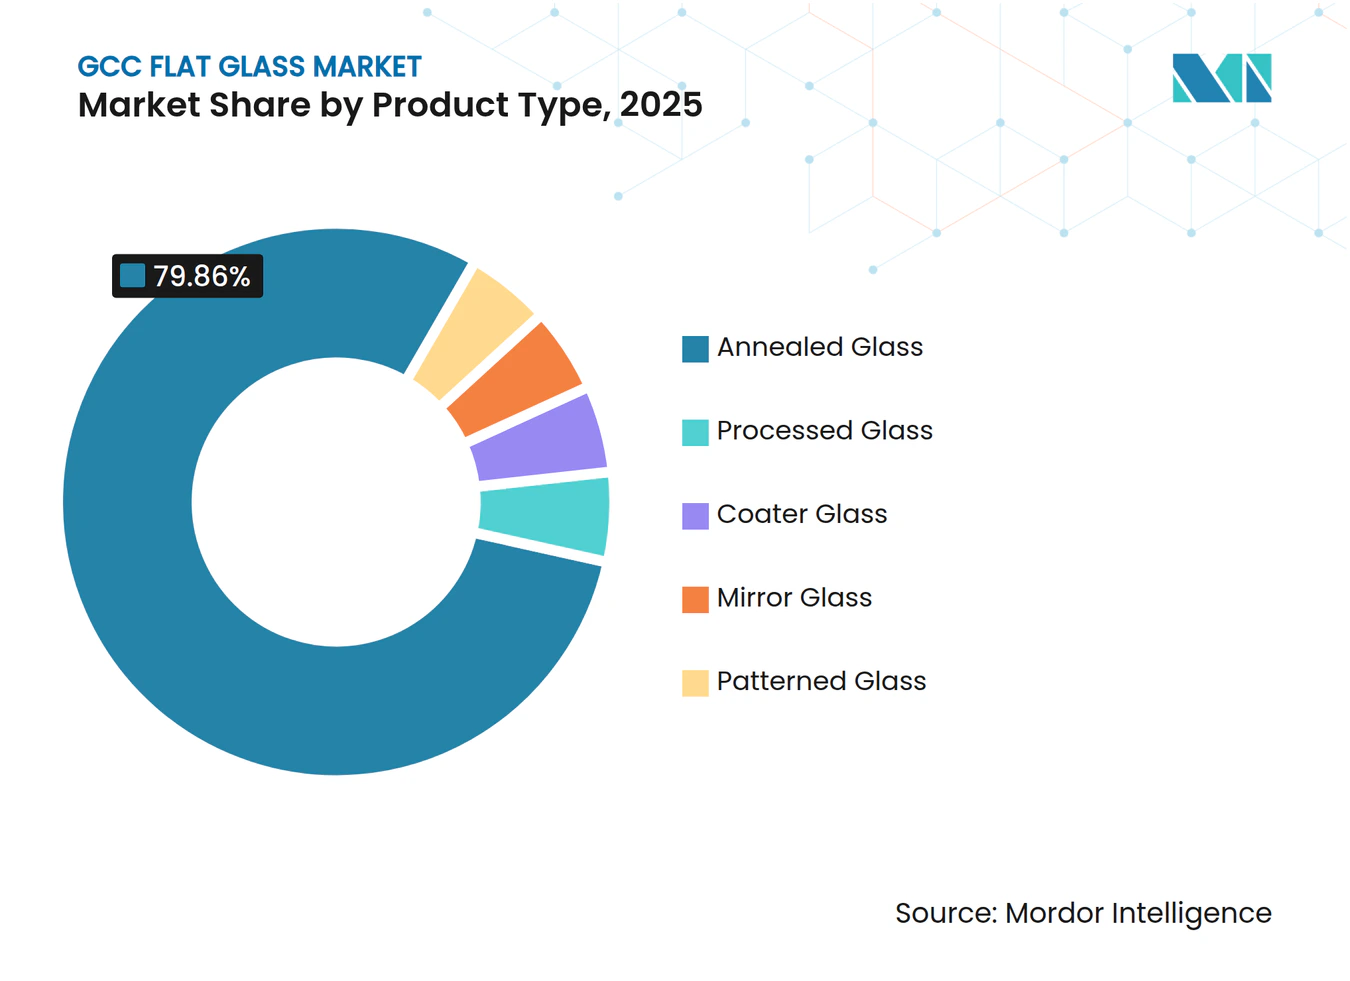
- 製品タイプ別では、アニールガラスが2025年のGCCフラットガラス市場において79.86%のシェアで首位を占め、加工ガラスは2031年まで4.72%のCAGRで最速の成長を記録する見込みです。
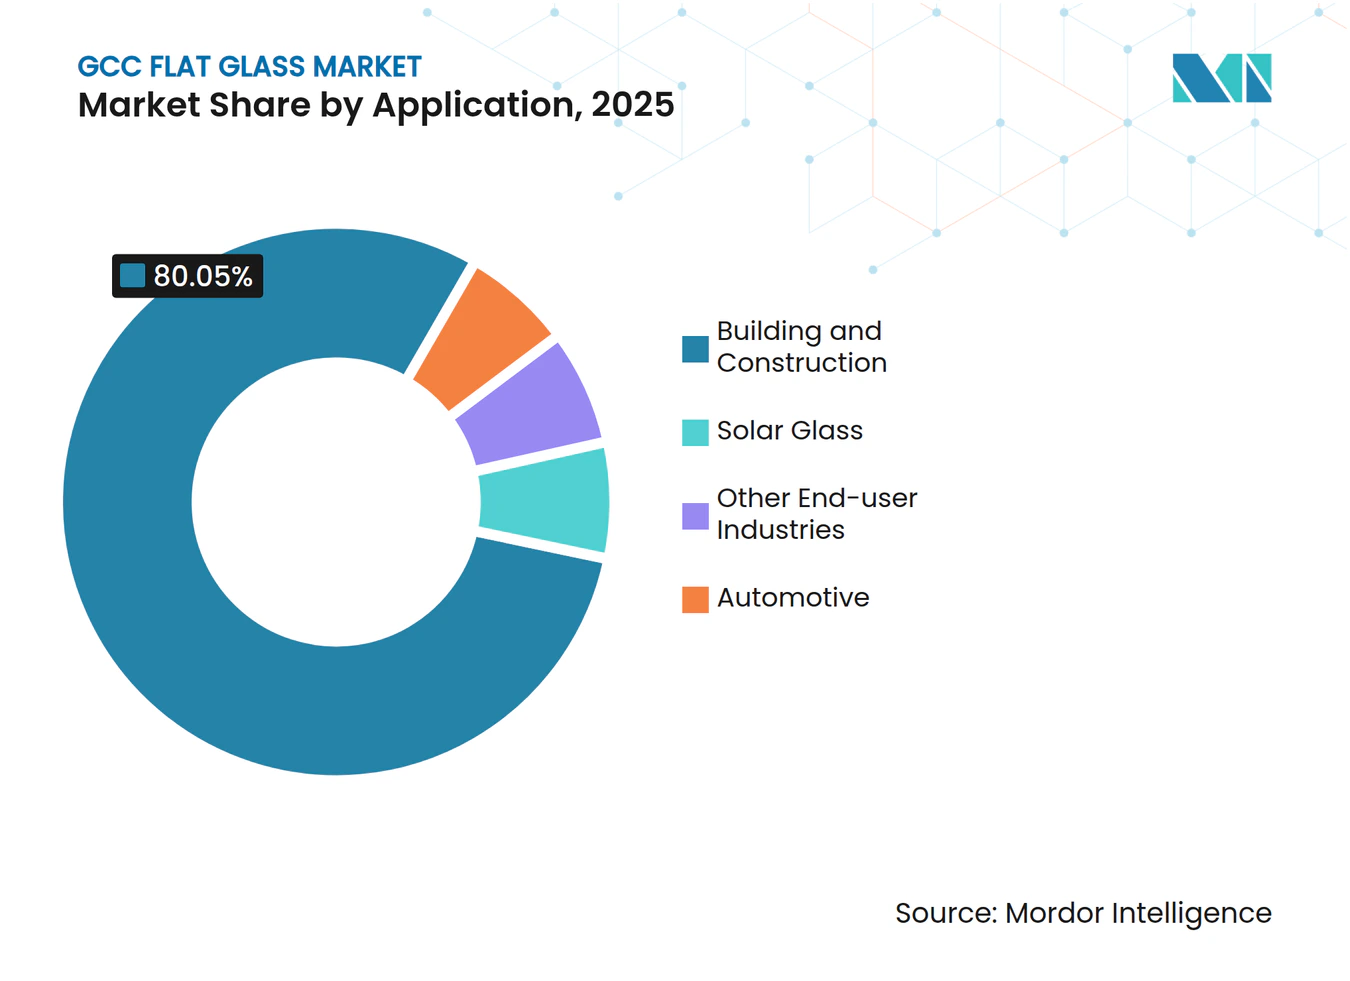
- 用途別では、建築・建設が2025年のGCCフラットガラス市場規模の80.05%を占め、ソーラーガラスは2026年〜2031年の間に6.65%のCAGRで拡大する見込みです。
- 地域別では、サウジアラビアが2025年のGCCフラットガラス市場シェアの60.10%を占め、2031年まで4.64%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | (〜)CAGR予測への 影響(%) | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| GCCグリーン建築義務化の 活況 | +1.2% | サウジアラビア、アラブ首長国連邦、 カタール | 中期(2〜4 年) |
| メガプロジェクト(NEOM、 ルサイル、エキスポシティ)による需要解放 | +1.8% | サウジアラビア、アラブ首長国連邦、 カタール | 長期(4年 以上) |
| 統合ファサード請負の 台頭 | +0.7% | GCC全域、アラブ首長国連邦、 サウジアラビアが主導 | 短期(2年 以内) |
| フロートライン能力の 地場調達推進 | +0.9% | サウジアラビア、 クウェート・バーレーンへの波及 | 中期(2〜4 年) |
| CSPプラント向け ソーラーガラスの成長 | +1.1% | サウジアラビア、アラブ首長国連邦 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
GCCグリーン建築義務化の活況
2024年に導入された厳格な建築基準は、大規模新規プロジェクトに省エネグレージングを義務付けています。サウジアラビアのグリーン建築基準は、1,000㎡を超える建築物に対して厳格な熱性能目標を満たすガラス構成の使用を義務付けており、これが開発業者による低放射率コーティングの採用を促しています[1]。ドバイのアル・サファットフレームワークはファサードの評価ポイントを向上させ、太陽熱取得係数を0.25未満に保つことを確保しており、これがコーティングまたは合わせガラスユニットへの需要を牽引しています。カタールおよびクウェートは許容U値を制限する並行した基準改定を実施しており、アニールガラスと加工ガラスの間の仕様格差をさらに広げています。これらの規制は全体として、主流需要を高付加価値カテゴリーへと誘導することで、加工ガラスの4.80%成長軌道を支えています。GSO 2663:2024およびGSO 2891:2024認証を取得できるメーカーは現在、主要入札において優遇ステータスを享受しており、既存の地域生産者に競争上の優位性をもたらしています。
メガプロジェクト(NEOM、ルサイル、エキスポシティ)による需要解放
フラッグシッププロジェクトがグレージングの総消費平方メートルを拡大しています。NEOMだけでも、リニアシティ、産業地区、観光資産向けに5,000万㎡の特殊ガラスが必要と推定されています。サウジアラビアのレッドシー・アマアラおよびディルイーヤゲートのクラスターには数千室のホテルキーが追加され、それぞれが高性能ファサードで仕様設定されています。カタールのルサイルにおけるワールドカップ後のプロジェクト計画は特殊ガラスの受注を維持し、ドバイのエキスポシティはスマートグレージングに依存したネットゼロ運営にコミットしています。開発業者はロジスティクスリスクを最小化し地場調達規則を遵守するために地域内または域内サプライヤーを選好しており、メーカーは需要センターの近くへの能力拡大を進めています。仕様はしばしばコモディティ閾値を超えており、プロジェクトブリーフに合わせて光学・音響・安全特性をカスタマイズできるサプライヤーが優位に立っています。
統合ファサード請負(EPCとガラスのシナジー)の台頭
請負業者は、設計・製造・施工を包括する単一ベンダーのファサードパッケージを優先し、分散調達から脱却しつつあります。Dubai Investmentsのガラスクラスターは、フロート・コーティング・組立サービスを単一プラットフォームから提供することで、2024年にAED 20億の契約を獲得しました。統合アプローチはプロジェクトサイクルを短縮し、調整リスクを低減するため、単独プロセッサーに対する参入障壁が生まれています。地場の建築基準に精通し、ロジスティクスの機動力を持つ地域企業は、輸入依存型サプライヤーに対して効果的に競争できます。EPC(エンジニアリング・調達・建設)の期待に応える規模と技術的幅を確保しようとする中規模プロセッサー間の統合が加速しています。
フロートライン能力の地場調達推進(サウジビジョン2030)
ビジョン2030は、2030年までに建設資材投入の70%を地場調達とすることを目標としています。Obeikanの5億2,000万サウジアラビアリヤル規模の第2フロートラインは、サウジ産業開発基金からの融資(プロジェクトコストの最大75%をカバー)の支援を受け、2024年に国内能力を18万トン引き上げました。輸入関税の調整も、国産品を価格面で有利にする方向に価格構造を傾けています。ObeikanとIsoclimaの2025年提携など新たな加工パートナーシップが、自動車ガラスや高度な合わせガラスへと地場調達の取り組みを拡張しています。自給自足の向上により、GCC域内の貿易フローが変化し、サウジアラビアは今十年末までに純輸出国へと転換する見込みです。
阻害要因インパクト分析*
| 阻害要因 | (〜)CAGR予測への 影響(%) | 地理的 関連性 | 影響の時間軸 |
|---|---|---|---|
| 炉経済に影響を与える 天然ガス価格の変動 | -0.8% | GCC全域、特に アラブ首長国連邦、カタール | 短期(2年 以内) |
| 輸入フラットガラスに対する アンチダンピング調査の増加 | -0.5% | GCC全域 | 中期(2〜4 年) |
| 新たなグレージング技術に対する 認証サイクルの遅延 | -0.3% | GCC全域、サウジアラビア、 アラブ首長国連邦が主導 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
炉経済に影響を与える天然ガス価格の変動
ガラス炉は約1,600℃で休みなく稼働し、プラントエネルギーの80〜87%を消費します。ガスコストが総生産費の40%を超えると、中小生産者は利益率の圧迫に直面し、稼働を停止する可能性があります[2]。ガス料金を国際LNG指標に連動させるアラブ首長国連邦とカタールは、サウジアラビアの管理システムよりも価格変動の影響をより強く受けます。Emirates Float Glassのような大手グループは、長期契約と熱回収設備の更新でリスクをヘッジしています。規模や効率改善のための設備投資資金を持たない中小事業者は市場撤退のリスクに直面しており、この傾向が能力の統合を加速させています。
輸入フラットガラスに対するアンチダンピング調査の増加
GCCは2024年10月に、HSコード7005.21および7005.29に基づく中国およびイランからの輸入品を対象としたアンチダンピング調査を開始しました。予備的なダンピングマージンは15%〜40%の範囲であり、輸入コストを上昇させる課税が見込まれます。国内生産者はシェアを獲得できる一方、建設業者はメガプロジェクトのピーク時にグレージングコストの上昇に直面する可能性があります。課税が実施された場合、外国投資家を地域内での生産拠点移転へと誘導し、輸入抑制による供給損失を新たな地場生産で補う効果が期待されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アニールガラスの優位性が加工技術革命に直面アニールガラスはGCCフラットガラス市場の中核を担い続けており、大規模な住宅・商業建築向けのコスト効率に優れた供給により、2025年の数量シェアの79.86%を占めています。低放射率コーティングを施したカーテンウォールファサードの人気上昇が、建築家を加工品への転換へと誘導しています。この変化は、熱的快適性目標を達成するためにコーティングユニットがコモディティ透明ガラスに置き換わるNEOMの複合用途タワーの調達において明確に見られます。
強化ガラスと合わせガラスカテゴリーが主導する加工ガラスは、2031年まで年率4.72%の成長軌道にあり、構造的なグレードアップサイクルを示しています。コーティング製品は低太陽熱取得仕様の恩恵を受け、ミラーガラスや装飾バリアントはドバイ、リヤド、ドーハのホテルやラグジュアリーリテールの内装に使用されています。Saint-GobainとGuardianによるマグネトロンスパッタコーティングラインへの投資により、以前は輸入に頼っていたトリプルシルバー低放射率ガラスの地場生産が可能になっています。Obeikanなどの国内プロセッサーはヨーロッパ企業との技術提携を形成し、プレミアム用途を取り込みながら、請負業者のリードタイムを短縮し為替リスクを低減しています。これらの能力が拡大するにつれて、GCCフラットガラス市場は輸入加工ユニットへの依存を低下させ、地域の地場調達推進計画を支える変曲点を迎えることになります。


注記: 全個別セグメントのシェアはレポート購入後にご利用いただけます
用途別:
ソーラーガラスが建設市場の優位性を超えて加速建築・建設は2025年のGCCフラットガラス市場規模の80.05%のシェアを維持しました。国家住宅・社会インフラプログラムの一部を構成する中間市場向け住宅タワー、病院、教育キャンパスが基盤となる需要を支えています。複合用途複合施設全体のカーテンウォールシステム、アトリウム、スカイライトが大量需要を補強しています。
ソーラーガラスは、より小さなベースからスタートするものの、2031年まで6.65%のCAGRで他のすべての用途を上回るペースで成長しています。アラブ首長国連邦とサウジアラビアが採択した再生可能エネルギー目標は、大規模なCSP(集光型太陽熱発電)および太陽光発電ファームに低鉄分・反射防止シートを必要としています。アブダビにAlmadenが計画する50万トンのプラントだけでも、年間5GW分のパネルをグレージングするのに十分な能力を追加し、その規模は供給ダイナミクスを変革します。自動車ガラスは、サウジアラビアが車両組立の地場調達を推進する野心に支えられ、中一桁台の成長を維持する見込みです。建物一体型太陽光発電ファサードは建設用途とソーラー用途の融合を示しており、エネルギー生成と外壁性能を組み合わせています。政策的インセンティブが拡大するにつれて、特殊ソーラーガラスは今十年末までに建設のシェアを侵食し、光学・耐久性基準を満たせる生産者の収益を多様化させる可能性があります。

注記: 全個別セグメントのシェアはレポート購入後にご利用いただけます
地域分析
サウジアラビアフラットガラス市場
サウジアラビアはGCCフラットガラス市場の60.10%という最大シェアを占めており、2031まで年率4.64%で成長すると予測されている。NEOM、紅海、ディリヤ・ゲートといったギガプロジェクトのパイプラインは、地域内で他に類を見ない規模の需要を生み出している。国内生産も拡大しており、Obeikanの第2フロートラインにより銘板生産能力は36万トンに引き上げられ、Gulf Guardは2億1,500万米ドルの拡張工事を進めている。ビジョン2030のインセンティブは輸入ガラスよりも国内製品を優遇しており、関税の調整が価格競争力をさらに強化している。同国の再生可能エネルギー推進策はソーラーガラスの需要を喚起し、建設セクターとエネルギーセクターが一体となって需要を牽引している。
アラブ首長国連邦フラットガラス市場
アラブ首長国連邦はGCCフラットガラス市場においてテクノロジーハブとしての役割を担っている。ラス・アル・ハイマの工業地帯にはGuardian Glass、Saverglass、そして急成長するソーラーガラス専門メーカー群が集積している。2025年4月に竣工したGlass TechnologyのAED3億5,000万の工場は、年間550万モジュールセットを生産し、アブダビのソーラーロードマップを支えているドバイの高級超高層ビルの受注残は、スマートガラスおよびデコラティブグレージングへの需要を持続させており、プレミアム価格設定によってさらなるコーティング技術革新への投資が可能となっている。UAE製造業者はフリーゾーンの物流インフラと貿易協定を活用し、湾岸諸国および東アフリカへ輸出を展開している。
GCCフラットガラス市場
カタール、オマーン、クウェート、バーレーンは規模は小さいながらも安定したシェアを形成している。カタールはスタジアムインフラの複合用途施設への転用改修を継続しており、特殊仕様の受注が維持されている。オマーンのドゥクム関連プロジェクトおよびクウェートの石油セクター向けオフィス開発は、基礎的な消費を下支えしている。これらの市場はサウジアラビアおよびUAEの工場からの調達を増やしており、リードタイムの短縮とアジア輸入品に伴う為替変動リスクの低減を実現している。予測期間にわたり、GCC域内貿易が出荷量の70%超を占めると見込まれており、同地域ブロックの製造自給体制が確立されつつあることを示している。
バリューチェーン分析
GCCの板ガラスバリューチェーンは、シリカ砂、ソーダ灰、石灰石/ドロマイト、カレット等の原料をエネルギーとともに投入することから始まり、続いてコスト競争力の基盤となる連続炉でのフロートガラス溶融・成形工程に至る。サウジアラビアとUAEでは上流から中流への統合が見られ、生産者はフロート製品の生産拠点をマグネトロンスパッタ真空蒸着(MSVD)によるLow-Eコーティング工程や後工程と同一場所に配置し、グリーンビルディング仕様やEPC企業が求める統合型ファサードパッケージへの対応を図っている。
下流では、加工業者やファサード請負業者が高性能ガラスをカーテンウォール、天窓、その他の建築システムに組み立て、大規模プロジェクトに提供している。このセグメントでは、輸入品が貿易救済措置の審査対象となる中、物流とリードタイムがサプライヤーの差別化要因となっている。Emirates Glass(Dubai Investments傘下)のような垂直統合型プラットフォームは、原板ガラスの取り扱いから加工・施工までを一貫して担い、Obeikan Glassは大規模なフロート生産能力を運営し、自社の産業用ガス供給によって高い稼働率を維持しており、完成品を輸入するのではなく高付加価値ガラスを現地化しようとする地域の動きを反映している。
競争環境
市場集中度
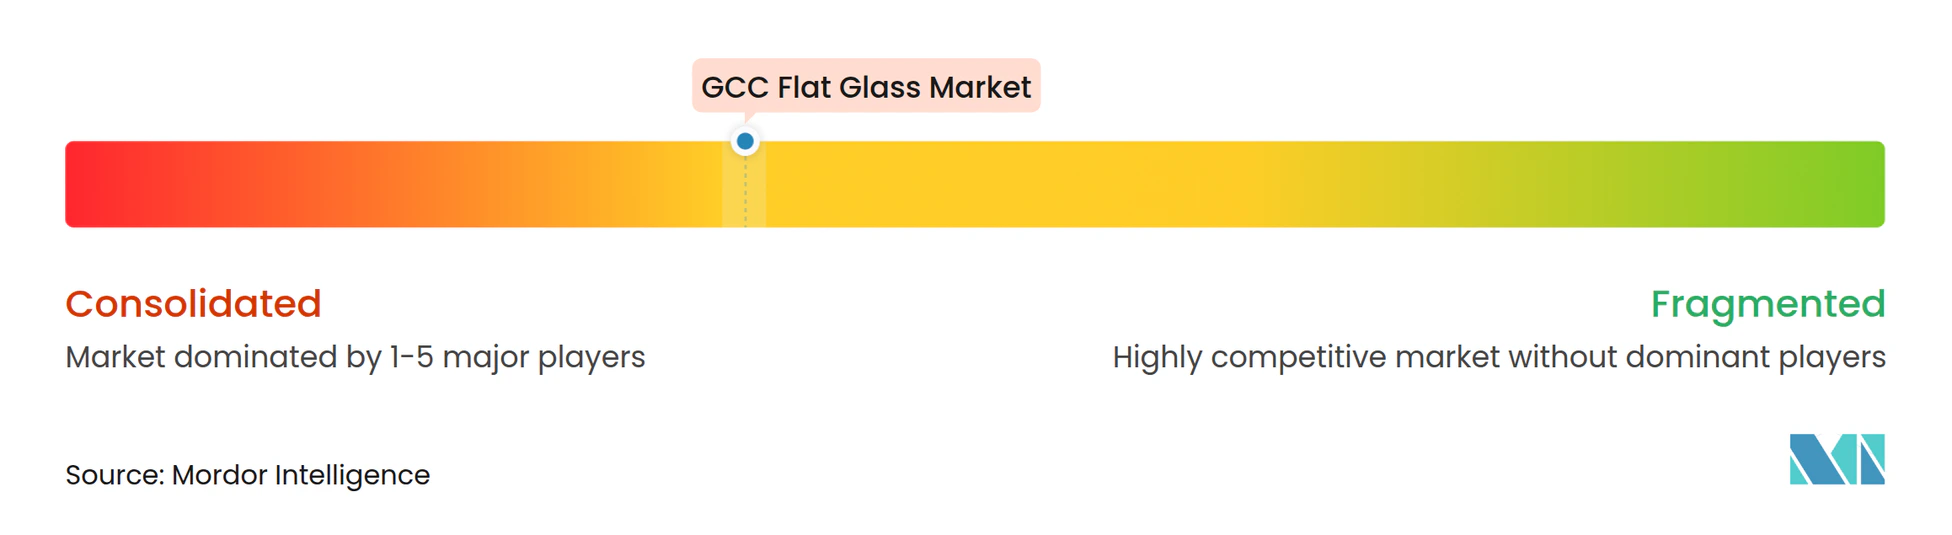
GCCフラットガラス市場は中程度の集中度を示しています。グローバル大手のSaint-Gobain、Guardian Industries、AGCは、特許取得済みのコーティング技術、グローバル調達力、そして湾岸地域で事業を展開する多国籍請負業者との長年の関係を通じて、強固なプレゼンスを維持しています。これらの地域子会社は、記録された性能実績を要求するメガプロジェクトにおいてアーリースペックの地位を享受しています。とはいえ、Emirates Glass、Obeikan Glass、Dubai Investmentsなどの地域チャンピオンは、マグネトロンスパッタラインの追加、自動切断設備、そして統合ファサードアセンブリユニットを通じて能力格差を縮めています。
GCCフラットガラス産業リーダー
-
Saint-Gobain
-
Guardian Industries
-
Emirates Glass LLC
-
Obeikan Glass Company
-
Şişecam
- 注:主要企業の掲載順は順位を示すものではありません。
GCC フラットガラス市場 このレポートでカバーされる企業
- AGC Inc.
- Asahi India Glass Limited
- Burhani Group
- Corning Incorporated
- Emirates Glass LLC
- Fuyao Glass Industry Group Co.Ltd
- Guardian Industries
- Jinjing (Group) Co., Ltd.
- Manna Glass Co.
- Nippon Sheet Glass Co. Ltd.
- Obeikan Glass Company
- Saint-Gobain
- SCHOTT
- Şişecam
- Vitro
- Xinyi Glass Holdings Limited.
市場機会と将来展望
サウジ・ビジョン2030とサウジ・グリーン・イニシアチブは、持続可能なガラスおよびLow-E製品への基礎的需要を強化している。NEOMやレッド・シー・プロジェクトなどのギガプロジェクトは高性能建築用ガラスへの需要を集中させており、NEOM単独で5,000万平方メートルの特殊ガラスが必要になると推定されており、現地のコーティング・加工能力にとって実質的な拡大機会が生まれている。
UAEとカタールでは、都市化とスマートシティ政策により、エスティダマ・パール評価システムやドバイ市の環境建築規制に対応するための省エネ材料への要求が高まっている。国内製造業への政府インセンティブは輸入依存の低減を後押ししており、Almadenがアブダビで計画する50万トン規模の新工場は継続的な生産能力拡大を示している。5,000平方メートルを超える新築建物における日射熱取得率の開示義務も、オンラインLow-Eコーティング能力の水準を引き上げている。
最近の産業開発事情 GCC フラットガラス市場
- 2026年7月:Emirates Glassはドバイで開催されたZak World of Façades 2026において、新規コーティング、防火ガラス、デジタル印刷ソリューションなど建築用ガラスの技術革新を紹介した。この発表はEmirates Glassによる高付加価値ファサードソリューションの拡大への注力を裏付けるものであった。同イベントは新規開発プロジェクトにおける高性能ガラスへの市場の継続的な移行を示している。
- 2025年12月:GulfGuardはサウジアラビアのジュベイル工業都市の施設において、第2のフロートガラスラインと第2のガラスコーターの開発計画を発表した。この拡張はGCCの板ガラス生産能力を増加させ、現地供給を強化するものである。この動きは主要プロジェクト向けの単一供給元パッケージング能力も支える。
- 2025年9月:Obeikan Glass Companyはヤンブー軽工業団地における第2フロートガラス生産ラインの現場工事を開始し、生産能力は日産650トンとなる。この拡張はGCCの太陽光および建築用ガラス市場向けの生産能力を増加させる。また、同社の地域における生産拠点と垂直統合をさらに強化するものである。
GCC フラットガラス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、GCC フラットガラス市場は、建築、自動車、太陽光、その他の最終用途向けにGCC 諸国で製造・消費されるフラットガラスを対象とし、トン単位の数量として追跡し、これらの用途で使用される主要製品形態全体を統合したものである。
対象除外範囲:ガラス器具およびガラス容器、光学用または実験用ガラス、ならびにフラットガラスシートの製造・加工ルートに該当しない小型装飾品は対象外とする。
セグメンテーション概要
- 製品タイプ別
- アニールガラス
- コーティングガラス
- 加工ガラス
- ミラーガラス
- パターンガラス
- 用途別
- 建築・建設
- 自動車
- ソーラーガラス
- その他エンドユーザー産業
- 地域別
- サウジアラビア
- アラブ首長国連邦
- カタール
- オマーン
- クウェート
- バーレーン
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、前提条件を適用する前に需要プールと供給フットプリントをマッピングするために使用した。GCC 各国の統計ポータル、中央銀行の発表、プロジェクトパイプラインおよび許認可シグナルを公表している計画・都市当局などのソースから、公開されている建設・インフラ指標を参照した。輸入依存度および再輸出パターンが実際の消費量に混入しないよう、公式税関発表および国連コムトレード形式のシリーズを用いて貿易・通関の方向性を確認した。
供給側については、企業の年次報告書、サステナビリティ更新情報、投資家向けプレゼンテーション、および地元プレスを精査し、炉の生産能力、再稼働スケジュール、および製品ミックスの変化(例えば、コーティングガラスまたは加工ガラスのシェア拡大)を把握した。カバレッジにギャップが存在する場合は、企業財務・インテリジェンスの有料サブスクリプション、出荷レベルの輸出入確認、ならびにアップグレードを示す可能性のあるコーティングおよび加工活動に関する特許調査を活用した。ここに記載されているソースは例示であり、クロスチェック、明確化、および最終検証のために追加の公開・有料参考資料を使用した。
一次インタビューおよびサーベイ
一次調査は、GCC における需要の発注・納品方法に焦点を当てた。これは、購買者がフロートライン(浮製法製造ライン)から直接購入するのではなく、加工業者、ファブリケーター、およびプロジェクトチャネルを通じて購入することが多いためである。生産者、コンバーター、ディストリビューター、EPC およびファサードコントラクター、ならびに大規模エンドユーザーのステークホルダーと協議し、サウジアラビア、UAE、カタール、オマーン、クウェート、バーレーンの各国条件による差異を照合した。これらの協議からのインプットは、コンバージョン歩留まり、典型的な厚さおよびコーティングの選択、ならびに特定のプロジェクトサイクルに連動したタイミング主導の数量変動を検証するために使用され、最終的なモデル前提条件の精緻化に寄与した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:31% | CXO:15% |
| 中位層:54% | 部門・ユニットリーダー:25% |
| 中小規模プレイヤー:15% | マネージャー:60% |
市場規模算定と予測
規模算定は、建設活動および採光強度パターンを用いてシート需要を推計し、建築、自動車、太陽光の用途別に分類するトップダウン型需要再構築手法を用いて構築した。GCC においては、消費の相当部分がプロジェクトサイクルに連動しており、そのサイクルはインタビューで議論された実用的なシグナルによって追跡可能であるため、このアプローチが有効である。
合計値を現実的に保つため、地域フロートラインの生産能力・稼働率の妥当性確認、加工業者・ディストリビューターとのチャネル確認、二重計上によるトン数過大評価を避けるための典型的な厚さ帯別サンプル数量など、選択的なボトムアップ確認を追加した。主要インプットには、主要都市における新築・改修活動、商業・住宅プロジェクトのファサードおよび窓面積トレンド、コーティング・加工コンバージョン率、国別輸入シェアの変化、特定のフラットガラス種の需要を押し上げる太陽光設備の導入ペースが含まれる。予測は、建設パイプライン、省エネ採用、および生産能力変化に関する専門家の見解に裏付けられたシナリオベース分析に依拠し、中間見通しのストレステストには保守的ケースと高活動ケースを使用した。小規模フローのボトムアップ根拠が不足している場合は、明示的なプロキシを使用し、それらのプロキシはフォローアップ確認を通じて再検証した。
データ検証と更新サイクル
最終数値が単一の指標に依存しないよう、複数のチェックを通じてアウトプットを検証した。再輸出を考慮した後、需要が妥当な供給量と純輸入量を超えないよう、国別合計を貿易方向、既知の生産能力制約、およびコンバージョンロジックと照合した。急激な変動はすべて再検討し、プロジェクトのタイミングおよび調達行動について参加者が説明した内容と一致しない場合は前提条件を見直した。
承認前に、モデルはステップバイステップのピアレビューを経て、主要変数が変化した場合や未解決のギャップが残る場合には対象者への再コンタクトを実施する。レポートは年次で更新され、主要な炉の停止・再稼働や建設・太陽光展開に影響する政策変更など、重大なイベントが発生した場合には中間更新が実施される。納品直前に、アナリストが最新の入手可能情報を反映した最終確認を完了する。
Mordor Intelligence の GCC フラットガラス市場規模と他の公表推計値との比較
GCC フラットガラスの公表推計値が必ずしも一致しない理由は、一部が収益ベースで構築され、他は物理的数量で追跡されており、フラットガラスと加工製品の境界が同一の方法で扱われていないためである。また、輸入の取り扱い方法、平均価格の上昇速度の前提、および予測年範囲が現在のプロジェクトサイクルと一致しているかどうかによっても差異が生じる。
生産能力稼働率シグナル、純輸入方向、およびコンバージョン歩留まり確認は、Mordor Intelligence の推計値を、下流の加工付加価値を混入させることなくシート換算トン数に結びつけるために使用する根拠ポイントであり、加工付加価値の混入は実際の数量の対応する増加なしに収益ベースの合計を膨らませる可能性がある。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 143 万トン(2025年) | |
| 業界専門誌 A | 1.20 ビリオン 米ドル(2024年) | 収益ベースで提示されており、加工・製造付加価値が含まれているかどうかが明記されていないため、シート需要を超えた下流のマークアップが反映されている可能性がある。 |
| グローバルコンサルタンシー B | 3.20 ビリオン 米ドル(2024年) | 広範な用途スコープと積極的な価格上昇を適用している可能性が高く、高い合計値は下流のコンバージョンおよび設置付加価値がフラットガラス出荷量と合算されて計上されていることを示唆している。 |
この表は、乖離の大部分が GCC の実際の需要の急激な変化によるものではなく、単位の選択と境界設定によって説明されることを示している。生産能力、純貿易、および現実的なコンバージョン歩留まりなどの再現可能なシグナルにモデルを根拠づけることで、最終的な見解は追跡可能な状態を維持し、新たなプロジェクトおよび供給データが入手された際に一貫して更新することができる。
レポートで回答される主要な質問
2031年までのGCCフラットガラス需要はどの程度になるか?
数量は2026年の149万トンから2031年には181万トンに達する見込みです。
どの国が最も多くの消費を牽引しているか?
サウジアラビアは地域需要の60.10%を占め、最大の数量と4.64%のCAGR見通しを兼ね備えています。
最も急速に成長しているセグメントはどれか?
ソーラーガラスが、大規模CSPおよび太陽光発電プロジェクトにより、2031年まで6.65%のCAGRという最高成長率を示すと予測されています。
なぜプロセッサーはアラブ首長国連邦で能力を拡大しているのか?
フリーゾーンのロジスティクス、太陽光発電プロジェクトへの近接性、そして支援的な産業政策が、Almadenの50万トンプラントのような投資を引き付けています。
エネルギー価格はメーカーにどのような影響を与えるか?
天然ガスの変動により、炉の稼働コストが総生産費の40%超に上昇し、中小プラントの利益率を侵食する可能性があります。