
フラットガラス市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
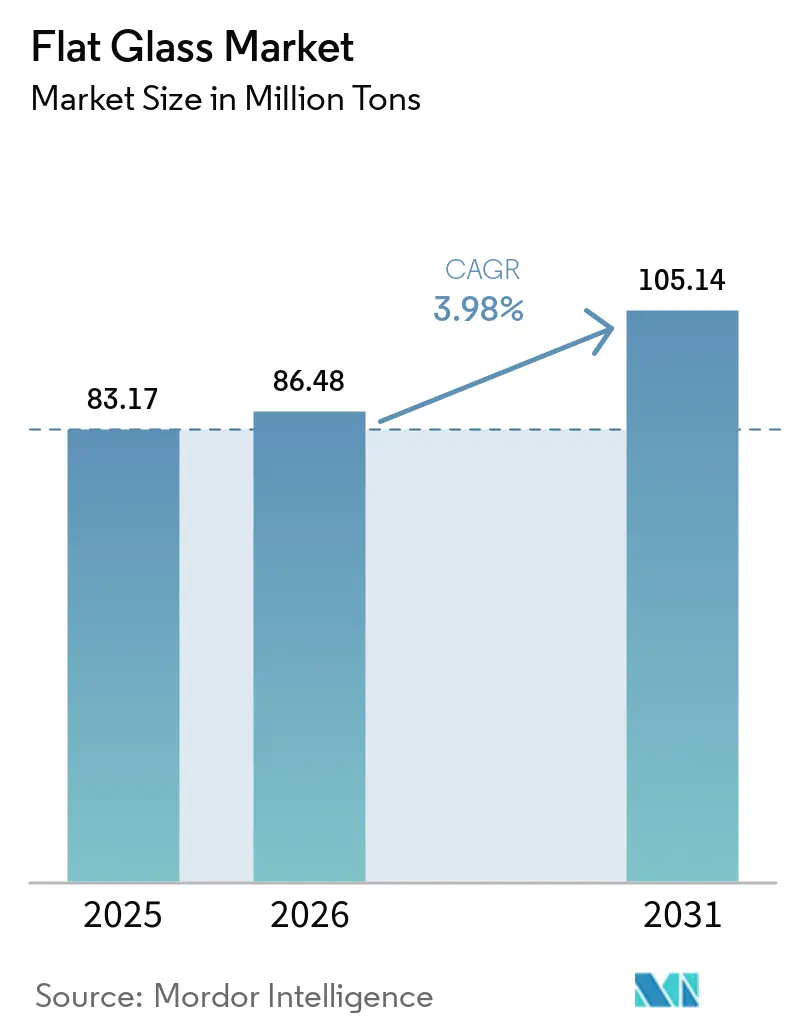
| 市場取引高 (2026) | 86.48 百万トン |
| 市場取引高 (2031) | 105.14 百万トン |
| 成長率 (2026 - 2031) | 3.98 % |
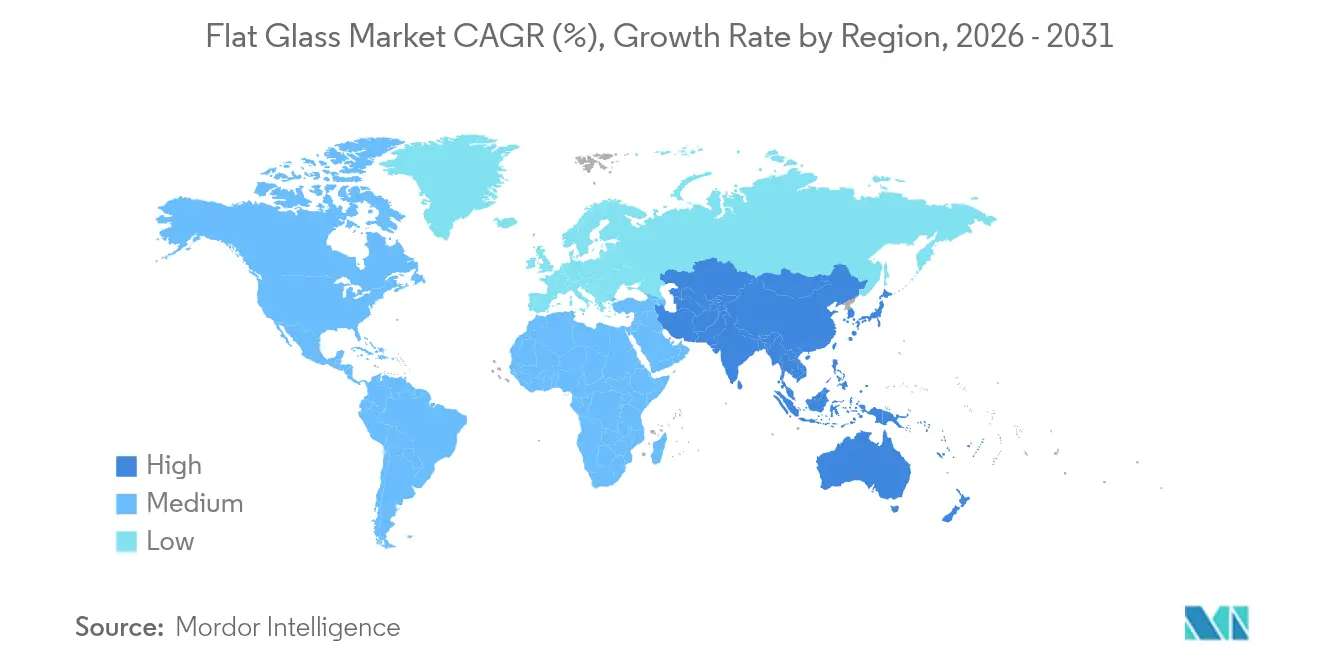
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
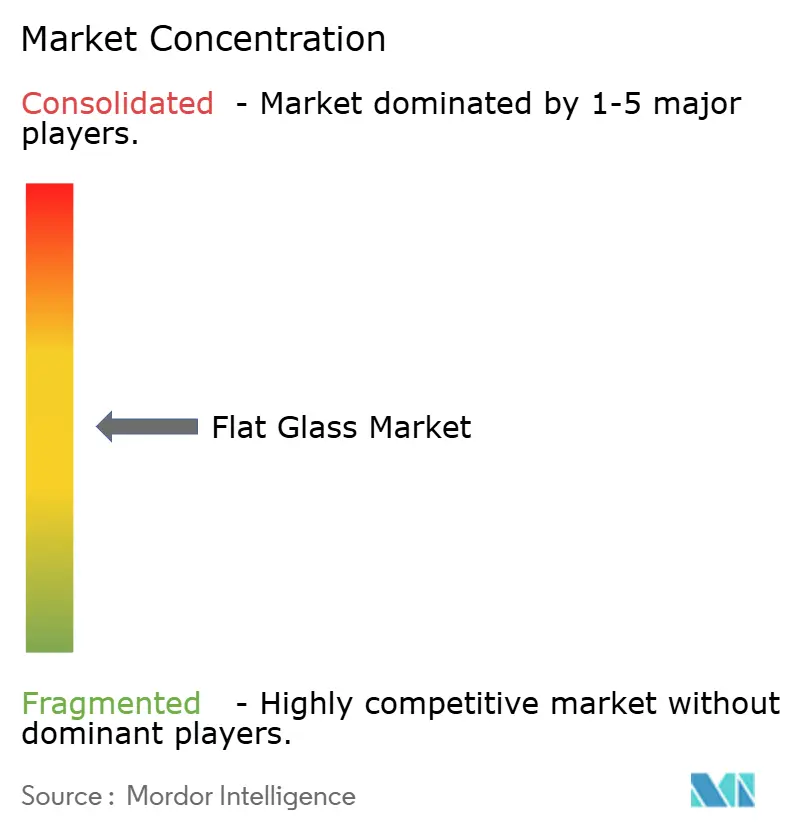
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフラットガラス市場分析
フラットガラス市場は、2025年の8,317万トンから2026年には8,648万トンへと成長し、2026年~2031年の3.98% CAGRで2031年までに1億514万トンに達すると予測されています。需要の底堅さは、建築物のエネルギー規制の厳格化、太陽光発電(PV)設備の急速な増設、および高度なグレージングを優先する自動車の軽量化に起因しています。メーカーは、サステナビリティを重視するテンダーにおいて価格プレミアムを確保するため、低炭素溶融、グリーン水素試験、オキシ電気ハイブリッド炉へのシフトを進めています。ソーラーモジュール用ガラス、医療施設向け抗菌コーティング、高層建築物の改修向け超薄型トリプルユニットが収益ミックスを拡大しています。アジア太平洋地域が生産・消費の両面でけん引し、北米と欧州はエネルギー価格の変動と迫り来る炭素関税に対抗すべく炉の電化に投資しています。
主要レポートのポイント
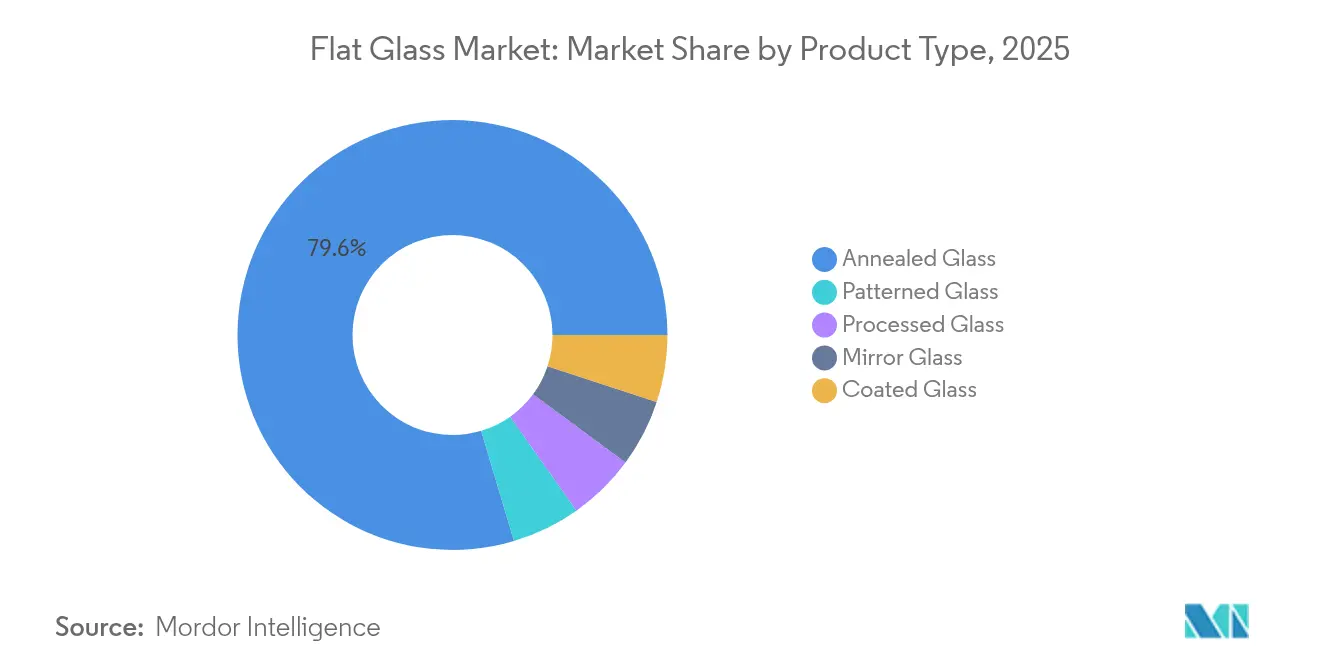
- 製品タイプ別では、アニールガラスが2025年のフラットガラス市場シェアの79.62%を占め首位であり、加工ガラスは2031年に向けて4.65%のCAGRで成長すると予測されています。
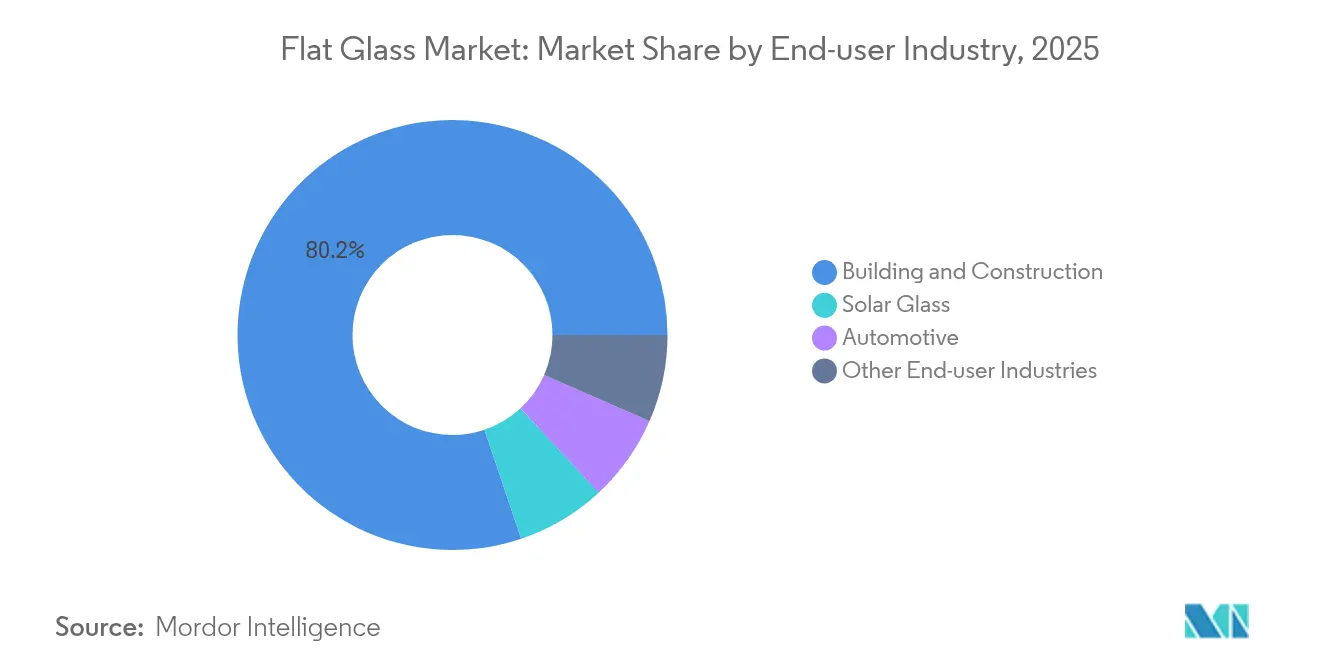
- エンドユーザー産業別では、建築・建設が2025年のフラットガラス市場規模の80.18%を占め、ソーラーガラスは2031年にかけて6.45%のCAGRで進展しています。
- 地域別では、アジア太平洋が2025年に63.88%の売上高を占め首位であり、2031年に向けた4.63%のCAGRで成長率トップでもあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 建設支出の回復 | +1.2% | アジア太平洋・北米 | 中期(2~4年) |
| EV用グレージングと軽量化 | +0.8% | 中国、欧州、北米 | 中期(2~4年) |
| ソーラーグレードガラスの生産能力の急増 | +1.0% | アジア太平洋中心、欧州・北米への波及 | 長期(4年以上) |
| 省エネ建築基準 | +0.7% | 欧州・北米、アジア太平洋へ拡大 | 長期(4年以上) |
| 抗菌ガラスの普及 | +0.3% | 世界の先進国市場 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
商業・住宅建設への投資拡大
世界の建設支出は、借入コストの低下とデベロッパーの景況感改善に支えられ増加すると予測されています。集合住宅の着工件数は一戸建て住宅の取得しやすさの格差への対応として加速し、Low-Eガラスやトリプルグレージングユニットを統合したカーテンウォールや窓システムへの持続的な需要を生み出しています。デベロッパーはLEED認証ポイントを確保するためより高性能なガラスを指定し、スパッタコーティングおよびアルゴン封入断熱製品の数量成長を促進しています。フラットガラス市場は、高度なグレージングソリューションを優先する基準主導の窓壁比から直接的な恩恵を受けています。
EV安全性と軽量化のための自動車グレージング要件の高まり
電気自動車(EV)プラットフォームは構造用グレージングのニーズを高めるとともに、バッテリー重量を相殺するためのより軽いガラスを必要としています。Fuyaoは2024年に新エネルギー車需要を対象とした2つの新工場のために91億人民元(12億6,000万米ドル)を投資することを約束しました。薄型合わせガラスウィンドシールド、パノラマルーフ、ヘッドアップディスプレイ対応ウィンドシールドが加工ガラスの普及を拡大しています。組み込みセンサーパッケージが1台あたりの付加価値を高め、フラットガラス市場全体の中に収益性の高い成長領域を創出しています。スリムなプロファイルによる空力性能の向上がさらに航続距離最適化と合致し、ガラスを予測期間を通じた重要な軽量基材として定着させています。
太陽光PVモジュール用ガラスの急速な生産能力増強
世界のPV設備容量は2023年末までに1.6 TWdcを超え、地域メーカーは低鉄分ソーラーシートのためにフロートラインを改修しています[1]。NSGとVitroは透明導電性酸化物コーティング用の炉改良に1億8,000万米ドルを投資し、当セグメントはすでにフロート生産高の5%を占めています。2030年までに太陽光発電設備が年間240GWを超えると予測されるなか、フラットガラス市場は特殊超透明製品のための耐久性の高い高マージンの販路を獲得しています。
省エネ建築基準によるLow-Eガラスおよびトリプルグレージングへの需要促進
2024年国際エネルギー保全基準は、許容される開口部の気密性を0.35 cfm/ft²に低減し、温帯気候帯でのU値の範囲を厳格化しています。ASHRAE 90.1-2019は一部のアセンブリでさらにU値を17%引き下げ、トリプルペインの採用を後押ししています。Glastonの0.5 mm中央ガラスIGUは、フレーム荷重を低減しながら20%優れた断熱性能を実現しています。真空断熱ユニットは現在0.5 W/m²・Kを達成していますが、依然としてプレミアム価格帯に留まっています。各改定によりより高付加価値のコーテッドガラスがプロジェクト仕様に組み込まれ、フラットガラス市場の対応可能規模を拡大しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ポリマー、アクリル、ポリカーボネートの代替品の入手可能性 | -0.5% | 自動車向け用途においてより高い影響を持つグローバル市場 | 中期(2~4年) |
| 不安定なソーダ灰および天然ガスの投入コスト | -0.8% | 欧州・北米において深刻な影響を持つグローバル市場 | 短期(2年以下) |
| EUの炭素国境調整メカニズム遵守コスト | -0.3% | 欧州およびEU市場への輸出業者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリマー、アクリル、ポリカーボネートの代替品の入手可能性
自動車メーカーは、同等のガラスパネルと比べて最大50%軽いポリカーボネートサイドウィンドウやパノラマルーフを試験しています。光学的透明度とUV安定性は向上しましたが、耐傷性と耐熱性はいまだガラスに及びません。ウィンドシールドに関する厳格な規制によりポリカーボネートの使用は限定的であり、代替リスクは主に非耐荷重グレージングに限定されています。ガラスのリサイクル面での優位性と厳格化されるライフサイクル末期の循環経済目標が、フラットガラス市場の数量をさらに保護しています。
不安定なソーダ灰および天然ガスの投入コスト
ソーダ灰のスポット価格は供給過剰を受けて下落しましたが、同原料はマージンを圧迫する価格変動を起こしやすい状況が続いています。WE Sodaによる14億2,500万米ドルのGenesis Alkali買収は、950万トンの天然トロナ生産能力を統合し、供給の安定化につながる可能性がある一方、購買力の集中をもたらしています。欧州のメーカーは天然ガスの価格変動による追加的な圧力に直面し、バイオ燃料や電気溶融の試験を促進しています。O-I Glassは2025年に100%バイオ燃料炉運転を完了し、エネルギーコストのリスク軽減に向けた代替手段を実証しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
加工ガラスがイノベーションを牽引加工ガラスは2026年から2031年にかけて最も速い4.65%のCAGRを記録し、フラットガラス市場全体を上回るペースで成長しました。合わせガラスおよび強化ガラスの各品種は、耐衝撃性が重要となる自動車ウィンドシールド、カーテンウォール、セキュリティファサードに供給されています。アニールガラスの生産は、下流の高付加価値化のためのベース基材として機能するため、2025年においても数量の79.62%を占め依然として首位を維持しました。同セグメントのコスト競争力はコモディティ建設においても中心的な役割を保ちますが、基準や安全基準の高まりが付加価値処理への需要を増大させるにつれ、そのシェアは緩やかに縮小する見通しです。
コーテッドガラス、反射ガラス、Low-Eシートは断熱義務基準を受けて並行して進展しています。AGC Glass EuropeのCO₂換算5.5 kg/m²の低炭素ガラスは、プレミアム入札で競争力をもたらす製品差別化の好例です。EVでのティンテッドガラスの使用はキャビンの冷却とバッテリー効率を支援しています。ミラーガラスとパターンガラスはニッチ市場に留まりますが、インテリアやプライバシー用途に魅力的です。全体として、特殊化が平均販売価格を引き上げ、予測期間にわたってフラットガラス市場規模における加工品のシェアを拡大しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー産業別:
ソーラーガラスが成長を加速建築・建設は2025年における需要の80.18%を占め引き続き最大セグメントですが、ソーラーガラスは2031年に向けて6.45%のCAGRで最速成長が見込まれ、全エンドユーザーの中で首位を走っています。公益事業規模および屋上設置には、反射防止層を持つ超透明な低鉄分シートが必要であり、世界各地でフロートラインの転換を促しています。AGCとリサイクル企業ROSIとのタイアップにより、使用済みPVカバーガラスを新しいフロートバッチに還流させ、循環型供給を強化しています。
商業建築の改修、住宅の高密度化、複合用途プロジェクトが建築用グレージングの数量を押し上げており、特にLow-Eユニットとトリプルユニットがより厳格な基準を満たす場合において顕著です。自動車需要はEV普及と連動し、ヘッドアップディスプレイ対応ウィンドシールドと薄型合わせガラスを使用して重量を削減しています。家電、家具、抗菌病院パーティションが安定したベースライン消費を付加しています。これらのダイナミクスが収益源を多様化し、特定のセクターにおける景気循環的ショックに対してフラットガラス市場を下支えしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域フラットガラス市場
アジア太平洋地域は2025年の出荷量の63.88%を占め、地域の中で最も高い4.63%のCAGRで拡大している。中国フラットガラスの需要が拡大する一方、インドは新たなフロートラインを増設し、旭インドガラスとINOX Air Productsの20年間の引き取り契約のもとでグリーン水素炉の試験を進めている。
ヨーロッパおよび北米フラットガラス市場
ヨーロッパは脱炭素化のリーダーシップに注力している。Saint-GobainとAGCは、50%の電化とオキシ燃料燃焼によりCO₂を75%削減するハイブリッド炉の試験をEUイノベーションファンドの支援のもとで開始した。2026年に発効する炭素国境調整メカニズムの賦課金は、域内調達を促進し、地域内販売を押し上げる可能性がある。北米では、Vitroの1.80 ビリオン 米ドルの近代化投資およびO-Iの英国投資を筆頭に、各生産者がガス価格の変動やESGへの厳しい目線に対応するためにラインの刷新を進めている。
中東・アフリカおよび南米フラットガラス市場
南米、中東、アフリカは都市化が進む一方、インフラ不足やアジアからの輸入品との競合という課題を抱えている。グリーンフィールドのフロートプロジェクトは選択的にとどまっているが、地域の建設業者は運賃割増料を回避するために地元製品を好む傾向があり、緩やかな数量成長を支えている。全体として、地理的なシフトによりアジアは数量シェアで揺るぎない地位を維持し、他の地域はフラットガラス市場において付加価値の高い特殊品の獲得を目指している。
規制環境
規制は、建築物のエネルギー性能要件を通じた需要と、排出量算定および貿易執行を通じた供給の両面において、影響力を強めている。米国では、ガラス生産に関するEPA温室効果ガス報告プログラム(GHGRP)のサブパートNが2024年4月に更新され、ガラス製造の排出報告の粒度が拡大された。欧州では、建築物のエネルギー性能に関する指令(EPBD)の枠組みが欧州委員会委任規則(EU)2026/52(2025年12月公表)によって強化され、ライフサイクル地球温暖化係数の算定基準が厳格化され、規制対象の建物ストックにおいて高性能ガラスへのコンプライアンス上の需要が高まっている。
供給・貿易面では、米国は米国国際貿易委員会による最終肯定的判定を受け、中国およびマレーシア産フロートガラス製品に対するアンチダンピング・相殺関税命令を発令し、2026年4月6日付で発効した。これにより、米国市場への輸入コストが上昇する。中国では、標準化が測定可能な脱炭素化に向けて進んでおり、GB/T 47395-2026(2026年3月31日公表、2026年10月1日発効)は板ガラス産業における省エネルギー・炭素削減の技術評価要件を定めている。一方、JC/T 2937-2026は板ガラス製品の統一的な炭素フットプリント定量化要件を導入し、製品レベルの排出量を文書化・削減する圧力を高めている。
バリューチェーン分析
板ガラスのバリューチェーンは、珪砂、ソーダ灰(天然または合成)、石灰石・ドロマイト、添加剤の上流の採掘・加工から始まり、フロート炉が連続稼働するために不可欠なエネルギー供給(天然ガスおよび電力)によって支えられている。中流の製造はフロートラインと徐冷炉を中心とし、その後、強化、合わせ、スパッタコーティング(Low-E/遮熱)、複層ガラスユニット(IGU)組立などの下流加工が続く。最終用途は、建築・建設、自動車、太陽電池用ガラス、その他の工業用途に及ぶ。物流は通常、工場から地域の加工業者・製作業者およびガラス施工システムメーカーへと移動し、品質保証およびコンプライアンス文書(一部市場ではEPDおよび製品カーボンフットプリント手法を含む)が、仕様主導プロジェクトにおける追加のゲート要件として機能する。
最近の操業・投資動向は、価値がどこに蓄積し、どこに制約が残っているかを示している。2026年6月、シシェジャム(Sisecam)はトルコ・タルスースにおいて日産1,200メトリックトンの能力を持つTR9フロートラインを稼働させ、基幹フロート生産における継続的な規模の経済を支えている。欧州では、バレフカ工場(サンゴバン・グラスおよびAGCグラスヨーロッパ)のVOLTAハイブリッド炉が2026年6月までに工業規模での稼働1年を達成し、部分電化と高いカレット使用率を組み合わせることで、脱炭素化能力を中流の溶解工程およびカレット調達に結び付けている。ボトルネックは、エネルギーの供給可能性と価格、および炉の補修サイクルに依然として集中しており、一方で下流の加工業者は、より高付加価値なコーティング・IGU需要と、受注の変動性や地域の建設サイクルとを天秤にかけている。
競合情勢
グローバルフラットガラス市場は適度に分散しています。AGC、Saint-Gobain、Guardian Industries、Fuyaoは複数大陸にわたる炉のネットワークと自社コーティング技術を活用して差別化されたポートフォリオを提供しています。Fuyaoの自動車分野への注力はグローバル契約を確保し、Guardianの真空断熱ユニット特許はプレミアム改修需要に向けての優位な立場をもたらしています。Saint-GobainとAGCはエネルギー消費を大幅に削減し得るハイブリッド炉を共同開発し、サステナビリティブランドを強化しています。新規参入者は抗菌コーティングや超薄型真空断熱グレージングなどのニッチセグメントを狙っています。参入障壁には資本集約性と複数年にわたる許可取得サイクルが含まれますが、設備サプライヤーとの協業モデルが立ち上げ期間を短縮しています。
フラットガラス産業リーダー
-
AGC Inc.
-
Saint-Gobain
-
Guardian Industries
-
Nippon Sheet Glass Co. Ltd
-
Xinyi Glass Holdings Limited
- 注:主要企業の掲載順は順位を示すものではありません。
フラットガラス市場 このレポートでカバーされる企業
- Adamant Holding Company
- AGC Inc.
- Cardinal Glass Industries Inc.
- Central Glass Co., Ltd.
- China Glass Holdings Limited
- Euroglas
- Fuyao Group
- Guardian Industries
- Nippon Sheet Glass Co. Ltd
- Phoenicia
- Saint-Gobain
- SCHOTT
- Şişecam
- Taiwan Glass Industry Corporation
- Vitro
- Xinyi Glass Holdings Limited
市場機会と将来展望
ホワイトスペースは、(i)規制対象の建物外皮および調達枠組み向けの低炭素かつトレーサブルな板ガラス供給、および(ii)コーティングと下流仕上げを統合し高付加価値製品の比率を高める能力増強、の2つに集中している。欧州はまた、産業競争力を脱炭素化への道筋と結び付けており、Glass for Europeは持続可能な製造のビジネスケースを維持するEU ETS改革を提唱している。並行して、EU 2026/52に基づくEPBD関連の算定規則により、ガラス選定における製品環境宣言およびライフサイクル全体の指標の重要性が高まっている。
能力増強プロジェクトおよび稼働開始の動きは、建築用、コーティング用、地域の輸入代替需要に向けて供給がどこに位置付けられているかを示している。2026年3月、シシェジャムはトルコ・タルスースでTR9ライン(日産1,200メトリックトン、3億1,500万ユーロ)を稼働させ、EMEA地域全体での大規模フロート生産を拡大した。2026年5月、Gujarat Guardian Limitedはインド・アンクレシュワルにおいて第2フロートガラスラインと湿式コーティング施設の建設を開始し、日産1,000メトリックトンの能力を追加、インドをコモディティガラスおよびコーティング建築用ガラス双方の拡大地域として強化した。供給形成はアフリカでも見られ、2026年2月、Keda Industrial Groupはガーナ・シャマにおいて2億5,000万米ドル規模のフロートガラス施設(初期段階、日産600トン)の建設を開始し、輸送費とリードタイムの不利が従来輸入を優位にしてきた地域での現地供給を支えている。
最近の産業開発事情 フラットガラス市場
- 2026年4月:AGC株式会社は、日本生命東八重洲ビルにおいて、同一建物内での窓ガラスの水平リサイクルを日本で初めて実証し、廃板ガラス5.7トンを回収・リサイクルした。この取り組みは、カレット回収を増やし、建築用ガラス供給の内包炭素を削減するための実践的なプロジェクトレベルの道筋を提供する。また、ガラスメーカーが建物所有者と協力し、より高品質な回収ガラス流を確保する方法も示している。
- 2026年3月:AGC株式会社は、関西地域において積水ハウスおよびダイエー環境と共同で、住宅リフォームから回収された窓ガラスをリサイクルする循環モデル実証プロジェクトを開始した。このプログラムは、単一建物での試験的取り組みを地域規模の回収・加工モデルへと拡大するもので、フロート事業のカレット供給を改善できる。これにより、リフォーム活動、解体廃棄物処理、新規板ガラス生産の間の下流の連携が強化される。
- 2025年12月:Guardian Glas(GulfGuard)は、サウジアラビアのジュベイル工業都市の拠点において、第2フロートガラスラインおよび第2ガラスコーターの開発計画を発表した。フロートとコーティングの複合拡張により、コーティング建築用ガラスの現地供給を増やし、地域の建設・ファサードプロジェクトのリードタイムを短縮することが意図されている。この拡張はまた、域内での仕上げ能力を追加することで、湾岸地域への輸入コーティングガラスに対する競争圧力を高める。
フラットガラス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、フラットガラス市場は、標準的なプロセスで製造された平板・シート状のガラスを対象とし、建築物、車両、および主要地域における太陽光関連用途向けに、アニールガラス、コーティングガラス、加工ガラス、ミラー、またはパターンガラスとして供給されるものを含む。
調査対象外:コンテナガラスやガラス繊維製品などの非フラットガラス形態は、本市場規模の算定から除外している。
セグメンテーション概要
- 製品タイプ別
- アニールガラス
- 透明ガラス
- ティンテッドガラス
- コーテッドガラス
- 反射ガラス
- Low-Eガラス
- 加工ガラス
- 合わせガラス
- 強化ガラス
- ミラーガラス
- パターンガラス
- アニールガラス
- エンドユーザー産業別
- 建築・建設
- 自動車
- ソーラーガラス
- その他エンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他南米
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需給の外縁を設定し、観察可能な市場動向に基づいた前提条件の維持に役立てた。USGSの鉱物・材料統計、ガラスカテゴリーに関するUN Comtradeの貿易フロー、建設・製造サイクルに関する世界銀行およびIMFのマクロ指標、ならびにIEAなどの機関によるエネルギーおよび建築効率に関する参考資料などの公開情報を精査した。
業界の実態を把握するため、企業の年次報告書、投資家向けプレゼンテーション、プレスリリースも活用し、設備増強、炉の再建サイクル、地域別の事業展開の変化を把握した。コーティングおよび加工技術の革新がどこで特許出願されているかを把握するために特許データベースを参照し、通関カテゴリーが広すぎる場合には、貿易方向を相互確認するために輸出入の積荷レルのデータベースを選択的に使用した。上記のソースはあくまで例示であり、データ収集、検証、および明確化の過程では他の公開情報も参照した。
一次インタビューおよびサーベイ
一次調査は、地域別の建設・自動車グレージング・太陽光ガラスにわたる需要構成、およびコーティングまたは加工製品が普通アニールシートに取って代わるスピードなど、トン数に最も影響を与えるデスク前提を検証するために活用した。製造業者、加工業者、流通業者、および川下の購買担当者にヒアリングを行い、同一の変数を異なる操業条件のもとで確認できるよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたってカバレッジのバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:12% | アジア太平洋地域:38% |
| 中位層:56% | 部門・ユニットリーダー:41% | 欧州・中東・アフリカ地域:35% |
| 中小規模プレイヤー:16% | マネージャー:47% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定は、建築活動、車両生産、および太陽光設置の勢いを典型的なグレージング面積およびガラス使用強度に結びつけ、交換需要および地域別製品構成を調整することで、トン単位の需要プールをトップダウンで再構築することから始めた。需要プールが確定した後、炉の設備能力、稼働率の範囲、貿易収支の方向性などの実際的な制約を確認したうえで、市場トン数に換算した。
合計値の妥当性を担保するため、インタビューで言及された製造業者および加工業者の生産量のサンプリング、ならびに発表された設備能力や貿易シグナルとの照合など、選択的なボトムアップ推計によって補完した。モデルの主要インプットには、フロートライン設備の増強と再建サイクル、建築用ガラスにおけるコーティングおよび加工の普及、自動車生産動向とグレージング内容の変化、太陽光モジュールの建設動向シグナル、および地域の輸入依存度(地域内供給シェアに影響)が含まれる。予測には、建設パイプラインの正常化スピード、太陽光需要の持続性、エネルギーコードの採用がコーティングガラスの普に与える影響に関する一次フィードバックに裏付けられたシナリオ分析を用いた。
データ検証と更新サイクル
単一のソースや前提が最終値を左右しないよう、検証は複数のステップで実施した。モデルのアウトプットは、地域の貿易方向、発表された設備増強計画、エンドユーズ活動指標などの独立したシグナルと照合し、承認前に外れ値を精査した。
不一致が発見された場合は前提を再確認し、必要に応じてフォローアップの電話を行い、実際の説明(例えば、短期的な炉の停止や主要エンドユーズにおける一時的な需要の停滞)を確認した。レポートは年次で更新され、大規模な設備増強、貿易政策の変更、建設着工件数の急激な変動など、重要なイベントが発生した場合には中間更新が行われる。納品前には最終的なアナリストによる確認が完了し、クライアントは最新の更新済みビューを受け取ることができる。
Mordor Intelligenceのフラットガラス市場推計と他の公表推計との比較
フラットガラスの公表市場規模が大きく乖離して見える場合があるのは、基礎となる測定単位と、何をフラットガラスとして計上するかが出版社によって異なるためである。一部の調査は市場を金額ベースで示し、他はトン単位の数量で報告しており、それだけで数値に大きな開きが生じる可能性がある。
家庭用電化製品・冷蔵庫用ガラス、室内家具用ガラス、その他の川下加工用途は、一部の売上高調査に含まれることが多く、トン数主導のモデルと比較した場合に合計値を押し上げる。加工用途をフラットガラスの対象範囲外に置き、物理的な数量に留まることで、Mordor Intelligenceはグローバル市場について、価格前提や製品構成に大きく依存する換算売上高ではなく、8,648万トン(2026年)を報告している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 8,648万米ドル(2026年) | |
| グローバルコンサルタンシーA | 3,114.44億米ドル(2024年) | 加工ガラスおよび川下用途ガラス(例:家電・室内用途)を広く含む売上高ベースの規模算定を採用しており、製品構成や為替タイミングが変化した場合に結果が変動しうるASP前提に依存している。 |
| 業界出版社B | 3,291.9億米ドル(2025年) | 金額推計は通常、複数の製品カテゴリーと高付加価値の加工工程を一つの合計値に含めており、建設・自動車生産・太陽光導入に紐付けた純粋なトン数ベースの視点と比較した場合、フラットガラス単体の需要を過大評価する可能性がある。 |
この比較は、差異の大部分が成長方向の前提ではなく、単位の選択と市場バスケットに含まれる内容から生じていることを示している。市場をトン数で表現し、エンドユーズ活動の確認に基づいて算定することで、ロジックの再現が容易になり、建設・車両・太陽光プロジェクトの変化が合計値にどう影響するかがより明確になる。
レポートで回答される主な質問
フラットガラス市場の現在の数量ベースの規模はどのくらいですか?
フラットガラス市場規模は2026年に8,648万トンに達し、2031年までに1億514万トンに達すると予測されています。
フラットガラスの世界需要をリードしているのはどの地域ですか?
アジア太平洋が2025年出荷量の63.88%を占め首位であり、4.63%のCAGRで最も速く成長している地域でもあります。
最も速く拡大しているフラットガラスセグメントはどれですか?
ソーラーガラスは2031年に向けて6.45%のCAGRで成長すると予測されており、他のすべてのエンドユーザーセグメントを上回っています。
サステナビリティ目標はフラットガラスの生産にどのような影響を与えていますか?
メーカーはハイブリッドオキシ電気炉、グリーン水素燃焼、リサイクルカレット(ガラスくず)プログラムのパイロット試験を実施し、CO₂排出量を最大75%削減しようとしています。
フラットガラス市場の主要企業はどこですか?
AGC、Saint-Gobain、Guardian Industries、Fuyao Groupが、グローバルな炉ネットワークと高度なコーティング技術を背景に市場をリードしています。
ガラスメーカーにとっての主要な原材料リスクは何ですか?
ソーダ灰の価格変動と天然ガスコストの変動がマージンを侵食する可能性があり、企業はトロナ供給の確保と代替燃料の試験を迫られています。