
カナダ建設機械市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
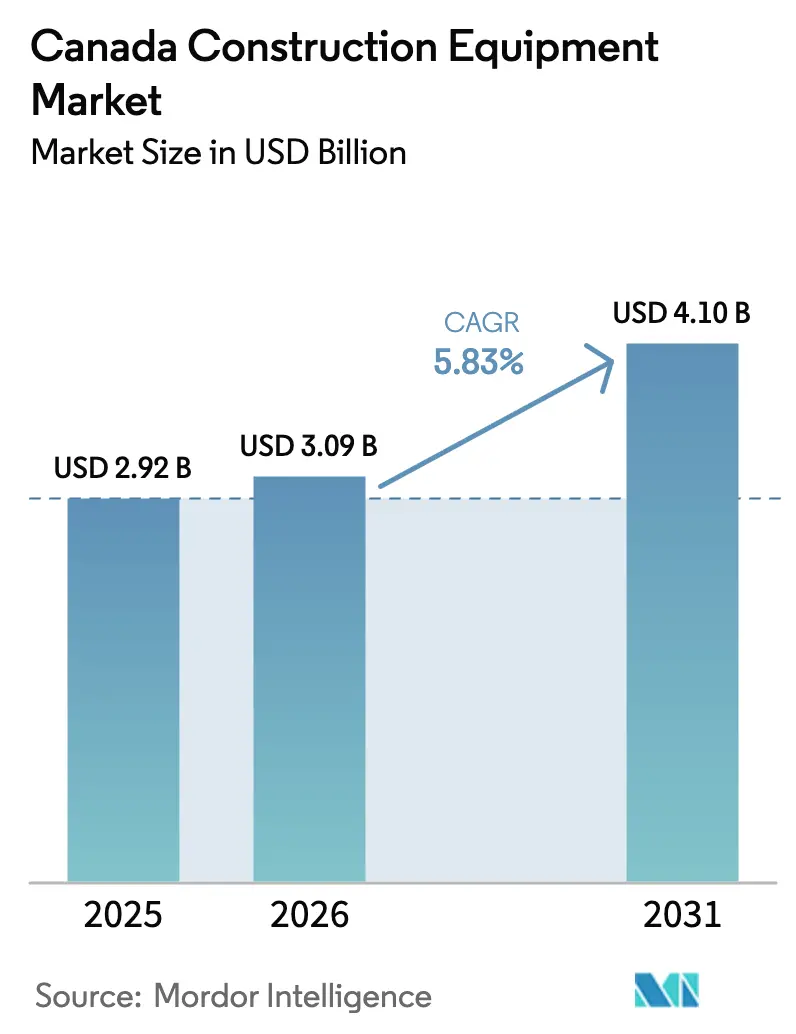
| 基準年の市場規模 (2025) | 2.92 十億米ドル |
| 市場規模 (2026) | 3.09 十億米ドル |
| 市場規模 (2031) | 4.1 十億米ドル |
| Growth Rate (2026 - 2031) | 5.83 % |
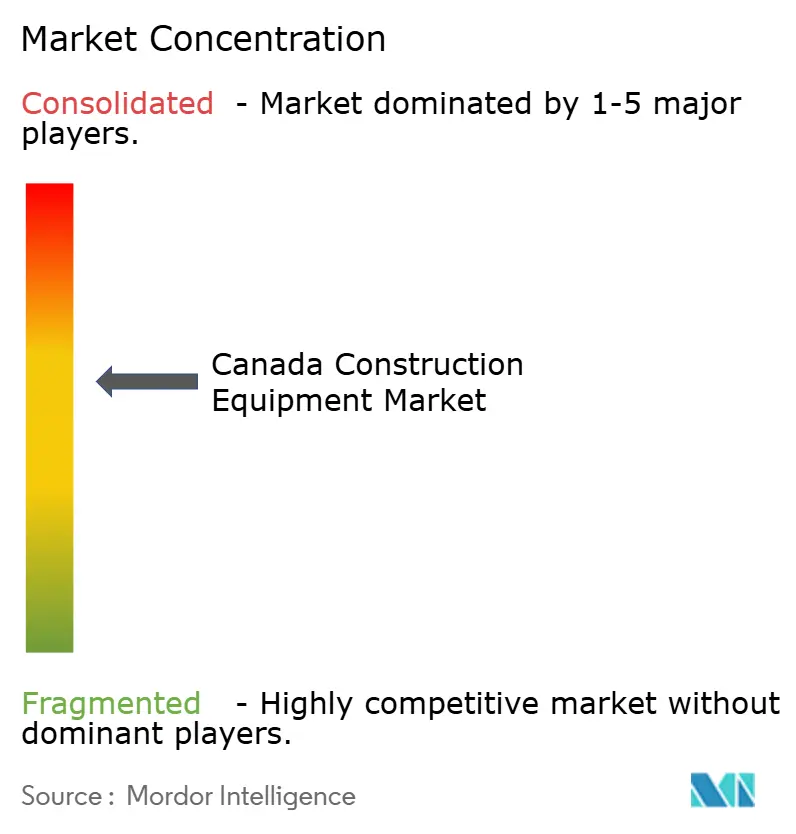
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカナダ建設機械市場分析
カナダ建設機械市場規模は2025年にUSD 29億2,000万と評価され、2026年のUSD 30億9,000万から2031年にはUSD 41億へと成長し、予測期間(2026年~2031年)においてCAGR 5.83%で拡大する見込みです。強固な連邦インフラ予算配分、住宅着工件数の回復、および重要鉱物プロジェクトが近中期の拡大を支え、電動化インセンティブが都市部フリートに対する長期的な成長層を加えています[1]「重要鉱物戦略」、天然資源カナダ、カナダ政府、nrcan.gc.ca。全州の建設業者が、輸送回廊、防衛基地、LNG施設、データセンター建設という同期されたパイプラインから恩恵を受け、機械稼働率を総体的に向上させています。ディーラーネットワークでは、都市密集化政策による空間・排出規制の強化を背景に、コンパクト掘削機および電動スキッドステアローダーへの引き合いが増加しています。また同時に、レンタル普及率が過去最高水準に達しており、OEMはカナダ建設機械市場におけるシェア維持に向けて、製品ローンチと柔軟な金融スキームをセットで提供することを余儀なくされています。
主要レポートの要点
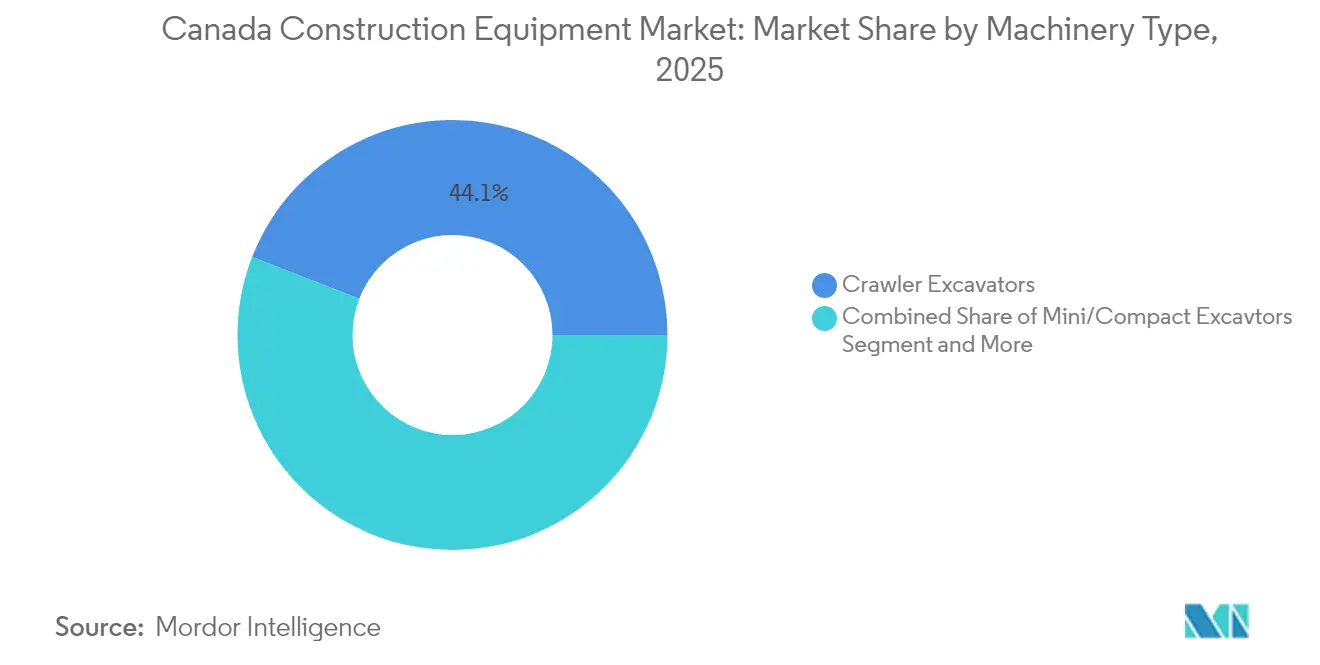
- 機械タイプ別では、クローラー式掘削機が2025年のカナダ建設機械市場シェアの44.10%を占め首位となり、ミニ・コンパクト掘削機は2031年にかけてCAGR 6.62%で成長しています。
- 推進方式別では、内燃機関ユニットが2025年のカナダ建設機械市場規模の95.05%を占め、電動・ハイブリッドシステムは2031年にかけて最高の12.85% CAGRを記録しています。
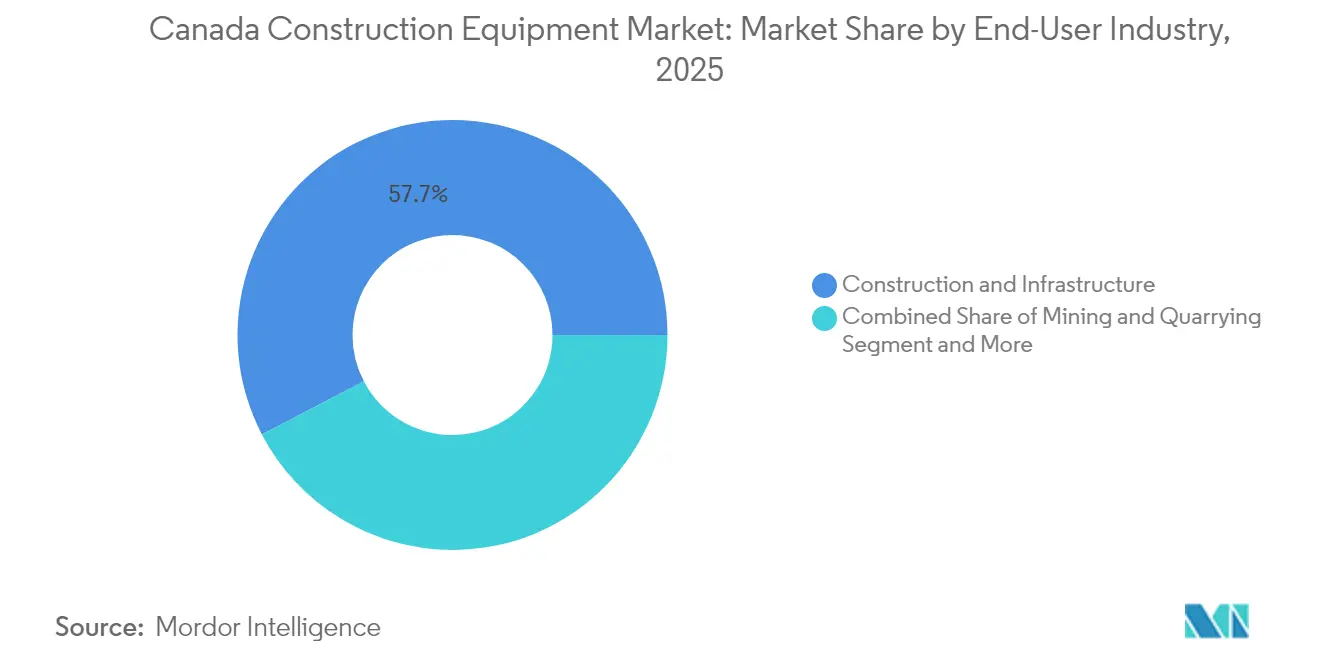
- エンドユーザー産業別では、建設・インフラが2025年の収益シェアの57.65%を獲得し、公益・エネルギーは2031年にかけてCAGR 6.55%で拡大すると予測されています。
- 用途別では、掘削・土工が2025年のカナダ建設機械市場規模の53.95%を占め、マテリアルハンドリングはCAGR 5.98%で2031年にかけて拡大しています。
- 地域別では、オンタリオ州が2025年に36.30%のシェアを維持し、ブリティッシュコロンビア州が2026年~2031年にかけて最速のCAGR 5.85%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
カナダ建設機械市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| インフラ支出の急増 | +1.8% | オンタリオ州、ケベック州、ブリティッシュコロンビア州 | 長期(4年以上) |
| 住宅着工件数の回復 | +1.2% | トロント、バンクーバー、モントリオール | 中期(2~4年) |
| 重要鉱物設備投資(CAPEX) | +0.9% | 北部オンタリオ州、ケベック州、ブリティッシュコロンビア州 | 長期(4年以上) |
| ゼロエミッション機械インセンティブ | +0.7% | 全国、ブリティッシュコロンビア州・ケベック州が主導 | 中期(2~4年) |
| データセンター土工需要 | +0.4% | オンタリオ州、ケベック州、アルバータ州 | 短期(2年以下) |
| 3Dコンクリートプリンティングの普及 | +0.2% | 遠隔北部地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
連邦・州インフラ支出の急増
カナダは連邦・州の協調した取り組みを通じて、インフラ開発への長期的なコミットメントを行っており、道路・橋梁・水道プロジェクトにおいて複数年にわたるバックログが顕在化しています[2]インフラカナダ、「2024年予算ハイライト」、カナダ政府、canada.ca。オンタリオ州による交通および広帯域通信への多大な投資が、建設機械の堅調な需要を喚起しています。この急増は、掘削機、グレーダー、コンパクターを含む機械の大規模受注に顕著に表れています。さらに、特に遠隔基地における国防アップグレードが、大型土工フリートを必要としています。気候変動への強靭性への重点が高まるにつれ、プロジェクトの範囲は洪水対策や永久凍土安定化にまで拡大しており、特殊アタッチメントへの需要が高まっています。同時に、農村部の接続性向上が民間建設を促進し、カナダ建設機械市場における機械の交代需要を増幅させています。
住宅着工件数の回復と都市密集化
2024年、カナダでは人口1万人以上の都市部における住宅着工件数が2%増加し、2023年の223,513戸から227,697戸へと増加しました[3]カナダ住宅金融公社、「着工・完工調査2024年」、CMHC、cmhc-schl.gc.ca。トロント、バンクーバー、モントリオールでは一戸建て地区を高密度開発向けに用途変更しており、狭小な都心の敷地での作業に対応したミニ掘削機および低騒音電動スキッドステアへの需要が高まっています。CAD 40億の連邦住宅促進基金が複数年にわたる見通しを保証する一方、モジュール工法の台頭が精密揚重とテレハンドラーフリートへの活動シフトをもたらしています。こうした動向は、通常は稼働停止となる冬期においても都市部の機械稼働率を維持し、カナダ建設機械市場における販売パイプラインを強化しています。
重要鉱物採掘設備投資(CAPEX)
カナダによる重要鉱物の特定は、特にリング・オブ・ファイアおよびアビティビベルトなどの資源豊富な地域における探査・処理への多大な投資への道を開いてきました。これらの大規模プロジェクトは、過酷な条件下での作業に適した耐久性の高い建設機械を必要としています。こうした機械需要は採掘現場に留まらず、運搬道路や送電線などの不可欠なインフラにも及びます。遠隔地でのダウンタイムを最小化するため、建設業者はテレマティクスを統合した大容量機械を選好しています。このトレンドは、カナダの建設市場における高付加価値機械への持続的な需要を裏付けています。
遠隔コミュニティにおける3Dコンクリートプリンティングの普及
カナダの遠隔コミュニティでは、3Dコンクリートプリンティングの採用が進んでいます。シクシカ・ネーション向けのものを含む初期パイロットプロジェクトは、工期短縮と材料廃棄物削減という利点を示しています。これらの技術革新には、精密な敷地準備が不可欠です。その結果、ユーコンやヌナブトなどの地域における今後のプロジェクトでは、レーザーガイドブレードを装備したコンパクトトラックローダーが採用されています。さらに、連邦政府による和解推進の取り組みがこれらのパイロットプロジェクトを支援しており、自動建築技術向けに設計された特殊建設機械への高まる需要を裏付けています。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| レンタル事業の拡大 | -1.1% | 主要都市圏 | 短期(2年以下) |
| 高金利 | -0.8% | 全国の中小企業 | 中期(2~4年) |
| 遠隔地の充電インフラの不足 | -0.5% | 北部・農村地帯 | 中期(2~4年) |
| EV対応技術者の不足 | -0.3% | 主要都市圏外 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機械レンタル事業の急速な拡大
パンデミック後、建設業者はより大きな財務的柔軟性を求めてレンタル機械を活用する傾向を強めています。これに対応して、主要レンタル企業はフリートのアップグレードへの投資を積極的に行い、現場マネージャーが所有負担なく最新鋭機械を利用できる環境を整えています。こうした市場変化は、メーカーが販売戦略を再調整することを促しており、多くの企業がカナダ建設機械市場の変化する潮流を乗り切るため、数量維持に向けた下取りプログラムを導入しています。
遠隔現場における充電インフラの不足
カナダは重機の電動化を推進していますが、インフラ上の課題により障壁に直面しています。全国的な充電能力の構築には多大な投資が必要です。遠隔採掘地域では高圧電力へのアクセスが欠如しているため、仮設電力ソリューションのコストが膨らんでいます。こうした経済的負担により、電動掘削機やローダーの魅力が低下しています。その結果、全国的な電動化推進にもかかわらず、これら遠隔地ではディーゼル動力機械が依然として主流の選択肢であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:掘削機がインフラ推進力の中核
クローラー式掘削機は2025年の収益の44.10%を創出し、カナダ建設機械市場における主力カテゴリーとしての地位を確固たるものにしています。大型クローラーユニットは重要鉱物・LNG現場に多数配置されており、ミニ掘削機は都市中心部の密集化工事において普及しています。ブリティッシュコロンビア大学で検証中のAI搭載プロトタイプは、サイクルタイムの改善と予知保全により、オペレーター不足の緩和をもたらす可能性があります。アタッチメントは引き続き多様化しており、建設業者が掘削からグレーディングへ数分以内で切り替えることを可能にし、年間を通じた稼働率を向上させています。
ミニ・コンパクト掘削機は、トロント、バンクーバー、モントリオールの空地開発プログラムが機動性が高く低騒音のユニットを優先する中、最高の6.62% CAGRを達成しています。ローダーおよびバックホーは平原州における農業部門との相互利用から恩恵を受け、クレーンは高層コンドミニアム建設の活況において引き続き需要が高くなっています。モーターグレーダーは州道のアップグレードにより安定した需要を見込み、締固め機械は新たな密度検証基準により前進しています。したがって機械構成は、大規模プロジェクトの大型土工フリートと都市中心部のコンパクトフリートのバランスをとることで、カナダ建設機械市場の出荷台数を安定させています。


推進方式別:ディーゼル優位の中で電動化が進展
カナダ建設機械市場において、内燃機関機械が2025年出荷台数の95.05%を依然として占めています。ディーゼルのトルクと給油の利便性は、24時間稼働の採掘や道路工事において依然として不可欠です。しかし、電動・ハイブリッドユニットはCAGR 12.85%で拡大しており、スタック型インセンティブの対象となるバックホーやスキッドステアモデルが先導しています。CASEの580EVバックホーはその旗艦機種として、自治体試験において60%の運用コスト削減を達成しながらダブルシフト稼働を記録しています。
HVO(水素化植物油)や水素などの代替燃料は、グリッド接続充電が現実的でない北部現場でテストされています。環境・気候変動カナダのクリーン燃料規則がフリートを低炭素代替品へと後押しし、OEMは複数のバイオ燃料に対応する内燃機関を開発しています。サービスとしての充電(Charging-as-a-Service)契約がバンクーバーおよびモントリオールで登場しており、ポータブル充電器と機械レンタルをバンドルした、カナダ建設機械市場における新興サービス形態となっています。
エンドユーザー産業別:公益・エネルギーがクリーンエネルギー建設を牽引
建設・インフラは2025年において57.65%の優位的シェアを維持し、複数州にわたる大規模資本投資プログラムに支えられています。公益・エネルギーは電力網近代化補助金およびハイパースケールデータセンターへの電力供給に後押しされ、CAGR 6.55%で最も急成長するセグメントとなっています。アルバータ州の風力発電再稼働からサスカチュワン州の太陽光発電所に至る再生可能エネルギー設備には、特殊揚重機器とトレンチャーが必要とされています。採掘はクローラー式掘削機への安定した需要を確保しており、林業・農業は多目的ローダーのリースによって季節性を平準化し、カナダ建設機械市場の回復力を支えています。
採掘、インフラ、テクノロジーセクターにわたる多角化が収益変動を緩衝しています。規制の枠組みも異なり、公益事業者は脱炭素化目標の達成が求められ電動機械の採用を加速させる一方、採掘業は充電ソリューションが成熟するまで高稼働率ディーゼルフリートを優先しています。OEMはそのため、カナダ建設機械市場を機動的に維持するべく、エンドユーザーのエネルギープロファイルに合わせた製品ロードマップを策定しています。
用途別:マテリアルハンドリングが倉庫自動化の波に乗る
掘削・土工はカナダ建設機械市場規模における2025年需要の53.95%を占めています。しかしマテリアルハンドリングは、eコマースの拡大がテレハンドラーや高揚程ローダーを必要とする自動フルフィルメントセンターを後押しし、CAGR 5.98%を記録しています。データセンタープロジェクトも、プレファブ壁面およびHVACモジュールの精密揚重需要を押し上げています。道路建設は州道の再舗装を通じてシェアを維持し、解体・リサイクルは都市再開発により増加し、クラッシャーとシャーをフリート構成に加えています。
トロントおよびモントリオールの地下鉄延伸工事のトンネリングでは、ガイダンスシステムを装備したマイクロトンネルボーリングマシンやコンパクト掘削機が活用されています。除雪および造園は特に北部地域において閑散期収益をもたらし、自治体予算がローダーやグレーダーの安定した稼働を保証しています。このように用途の広がりが機械の汎用性を高めており、OEMはカナダ建設機械市場においてクイックカプラーエコシステムを通じてこのトレンドを活用しています。
地域別分析
オンタリオ州は2025年の収益の36.30%を保持しており、これはインフラ整備の方針と、継続的な住宅・交通建設を維持する集中した人口基盤によるものです。同州はまた、数ヶ月に及ぶ大規模掘削やメガワット規模の公益事業トレンチングを必要とするハイパースケールデータセンタークラスターを擁しています。Toromont Catの710名の技術者ネットワークに代表される密なディーラー体制が機械のダウンタイムを最小化し、カナダ建設機械市場においてオンタリオ州フリートにサービス上の優位性をもたらしています。
ブリティッシュコロンビア州はLNG輸出施設、重要鉱物探査、および低炭素機械アップグレードに資金を提供する積極的なCleanBCポリシーパッケージによって牽引され、CAGR 5.85%での拡大が予測されています。険しい地形と環境コンプライアンス規制は、高仕様クローラー式掘削機、水陸両用キャリア、バンクーバーなどの都市中心部向け電動コンパクトローダーへの需要を高めています。ケベック州は、大規模な高速道路、病院、水力発電への投資が機械受注を多様化し、寛大な州補助金を通じてハイブリッド採用を加速させており、その後に続いています。
平原州のサスカチュワン州およびマニトバ州は農業需要とカリウム採掘・農村接続性開発を組み合わせ、ディーラーに年間を通じた接点を提供しています。大西洋カナダの小規模プロジェクトは、設備投資管理のために共有レンタルプールを活用しています。最後に、北部準州は極寒仕様・延長サービスインターバル・暖房キャビン付きの機器というニッチな需要を創出しており、カナダ建設機械市場の地域的複雑性を確固たるものにしています。
規制環境
カナダの建設機械の運用要件は、連邦の安全・排出規制に加え、州ごとの道路・作業現場に関する規定によって形成されている。カナダ労働安全衛生規則(SOR/86-304)の下では、連邦管轄の作業現場で使用される機械は、CSA規格B352-M1980に準拠したROPSなど、認知された安全実践に紐づけられており、より広範な保護対策や安全操作要件も伴う。パワートレインについては、環境・気候変動省がCEPA関連の枠組みの下でオフロードエンジンの排出要件を管轄しており、これには「オフロード圧縮点火(移動式・定置式)および大型火花点火エンジン排出規則」(SOR/2020-258)が含まれ、ディーゼル車両群のコンプライアンス要件を強化する一方で、低排出な代替技術を含むOEMのロードマップを形作っている。
州レベルの枠組みは、機械の仕様、輸送、利用に影響する用途特有のコンプライアンス上の接点を追加している。オンタリオ州では、ハイウェイ交通法の下にあるO. Reg. 398/16が道路建設機械(グレーダー、ブルドーザー、掘削機など)を定義し、これが事業者による移動や道路工事展開の管理方法に影響を与えている。カナダ建設協会(CCA)やカナダレンタル協会(CRA)などの業界団体、さらに西部カナダ道路建設・重機建設協会やオンタリオ州クレーンレンタル協会といった地域団体は、電動化、テレマティクス、作業現場の生産性要件と益々交差する安全実践や運用基準の整合を支援している。
バリューチェーン分析
カナダの建設機械バリューチェーンは、グローバルOEMの設計・製造から始まり、輸入部品(エンジン、油圧装置、電子機器、バッテリー)を経て、ディーラー・レンタルチャネルを通じたカナダ向け流通に至る。OEMとディーラーは、地理的に広大な市場全体でダウンタイムを削減するため、地域の部品・物流拠点に依存している。例えば西部カナダでは、コマツ・ノースアメリカがエドモントンにフルサービス部品配送センターを開設し、ディーラーおよびエンドユーザー向けの供給スピード向上を目指している。下流では、ディーラーが機械の販売、資金調達、アタッチメント、テレマティクスの導入支援、フィールドサービスを提供し、部品の供給可能性と技術者の対応能力が、フリートの稼働率における主要な差別化要因となっている。
レンタル企業は、大都市圏における小型・中型機械の主要な市場参入経路であり、カナダレンタル協会(CRA)は、調達やリスク管理の実践に影響を与える業界プログラムを通じて会員ネットワークを支援している。西部カナダ道路建設・重機建設協会やBC道路建設・重機建設協会などの請負業者団体や道路建設団体は、プロジェクト全体で使用される機器レートの標準化や運用実践を支援している。これがフリート構成、更新のタイミング、総コストベンチマークに影響を与える。インフラ、住宅、公共事業、鉱業のエンドユーザーからの需要は、仕様要件(安全性、排出、生産性機能)やサービスレベルの期待を通じてチェーンにフィードバックされ、OEMとディーラーをより速い部品供給、テレマティクス対応のメンテナンス、より強力なフィールドサポート網へと推進している。
競争環境
Caterpillar、Komatsu、Volvo CE、Deere、CASEなどのグローバル大手企業は長年のディーラー網を通じて市場を主導していますが、中堅OEMは電動化・自律化のニッチ領域を活用してシェア獲得を図っています。CaterpillarはToromont Catの全国規模の部品供給体制によりトップの地位を維持し、KomatsuはカナダへのダイレクトシップロジスティクスのためShippensburgへの配送を発表し関税の逆風を緩和しています。Volvo CEのUSD 2億6,100万シッペンズバーグ工場アップグレードにより、カナダ向け中型クローラーのリードタイムが短縮される予定です。Deereは、フリートオーナーの保険料を低減するSmartDetectテレマティクスを組み込むことで競争上の粘着性を高めています。
United RentalsやSunbeltなどのレンタル大手は、フリートを大量購入し定価より総コスト指標を重視することで交渉力を増大させ、カナダ建設機械市場における商談を再構築しています。技術的な変革者は既存機械に自律化キットを後付けし、小規模建設業者が新機材を購入せずに遠隔操作をパイロット実施することを可能にしています。OEMはソフトウェアサブスクリプションとバッテリーリースをバンドルすることで対抗し、製品販売を生涯サービス契約へと転換しています。
人材育成が差別化要因として台頭しており、メーカーはEV駆動系スキルを習得するための技術者見習いプログラムを支援しています。迅速なフィールドサポートを保証できる企業が、機械の複雑性が増す中でシェアを獲得しています。その結果、カナダ建設機械市場における競争は馬力から稼働率保証へと軸足を移しています。
カナダ建設機械産業のリーダー企業
Caterpillar Inc.
Deere & Company
Komatsu Ltd.
AB Volvo(Volvo CE)
Hitachi Construction Machinery
- *免責事項:主要選手の並び順不同

市場機会と将来展望
明確な機会の一つは、重要鉱物やオイルサンド関連の作業に紐づく大型土木機械・鉱業用フリートに対するカナダ国内の供給・サポート能力の向上であり、そこでは稼働率と部品供給可能性が事業者の経済性に直接影響する。コマツ・ノースアメリカが2025年11月にエドモントンで135,000平方フィートのフルサービス部品配送センターを開設したことは、より速い地域供給とサービスロジスティクスが、購入価格だけでなく、西部カナダでライフサイクル価値をめぐる競争にどのように利用できるかを示している。同様の機会は、遠隔地域で働く事業者向けに機器、アタッチメント、テレマティクス、サービス対応のコミットメントを組み合わせたバンドルオファーにも存在する。
電動化と低炭素運用は、コンパクト・自治体向けフリートを中心とした第二の機会を形成しており、充電ロジスティクスが比較的簡易でインセンティブが積極的に追求される一方、遠隔の作業現場は依然として充電上の制約に直面している。地域生産能力拡大の市場的な証左は、カナダの機器サポートモデルにおける長期的な転換も裏付けている。日立建機トラック製造(オンタリオ州グエルフ)は2026年に米大陸向け超大型ダンプトラックのフルスケール生産に移行し、カナダを重機分野の製造・サービスの拠点として強化している。両テーマにわたり、事業者やレンタル企業はターンキーでの供給可能性を重視する傾向を強めており、これがディーラー主導の資金調達、都市中心部でのバッテリー・充電器バンドル、過酷または遠隔の運用環境でのダウンタイム削減に向けた部品・サービス網への継続投資への需要を高めている。
最近の業界動向
- 2026年4月:コマツはPC9000-12油圧式鉱山用ショベルの世界展開を発表し、カナダ向け最初の実証納入は2025年5月に完了した。この拡大により、コマツはカナダの大規模資本鉱業プロジェクトにおける存在感を広げ、北米市場における超大型鉱業機械の需要を支えている。
- 2026年3月:コマツは北米での製造・サービス投資を継続し、現地能力の拡大を強調した。この動きにより、カナダの顧客向けのリードタイムが短縮され、サービスレベルが向上し、重機分野でOEMと競争する現地能力が強化される。
- 2026年3月:コマツはアルバータ州エドモントンで135,000平方フィートのフルサービス部品配送センターを開設・拡張した。この拡大により、西部カナダでの部品供給可能性と稼働率が向上し、ディーラー網および顧客への迅速な対応が支援される。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場はカナダの建設活動全般で使用するために販売・レンタルされる建設機械の価値を対象とする。需要は事業者のフリート更新サイクルおよび新規プロジェクトの開始に紐づいており、結果は整合性のため米ドルで規模を算出している。
対象範囲の除外事項:エンドユーザー間の中古機械の再販、および建設作業のために購入されたものを除く、大半の非建設用オフハイウェイ用途(専用の農業用または鉱業用機械など)は除外する。
セグメンテーション概要
- 機械タイプ別
- クローラー式掘削機
- ミニ・コンパクト掘削機
- ローダー・バックホー
- クレーン
- テレスコピックハンドラー
- モーターグレーダー
- 締固め機械
- その他
- 推進方式別
- 内燃機関(ディーゼル・バイオディーゼル)
- 電動・ハイブリッド
- 代替燃料(HVO、水素)
- エンドユーザー産業別
- 建設・インフラ
- 採掘・採石
- 石油・ガス
- 林業・農業
- 公益・エネルギー
- その他
- 用途別
- 掘削・土工
- 揚重・マテリアルハンドリング
- 道路建設・舗装
- 解体・リサイクル
- トンネリング・地下工事
- 造園・除雪
- 掘削・土工
- 州別
- オンタリオ州
- ケベック州
- ブリティッシュコロンビア州
- アルバータ州
- サスカチュワン州・マニトバ州
- 大西洋カナダ
- 北部準州
データソース、市場規模算定、および検証
文献調査
機器需要は建設活動やフリートサイクルと密接に連動するため、仮定を加える前にモデルの確固たる基準点を設定するために文献調査を活用した。カナダ統計局の建設出力および建築許可に関する表、カナダ抵当住宅公社の住宅着工件数、連邦インフラ計画や予算文書などの公的データ系列や公式発行物を参照した。
機器の境界を現実的に保つため、機器製造業協会の発表、カナダ・イノベーション・科学・経済開発省の製造統計、および必要に応じて排出・電動化に関する査読論文や規格資料も確認した。これに加え、企業の開示資料、投資家向け説明資料、ディーラーからの情報発信、信頼できる報道機関の記事を確認し、製品構成の変化や価格動向を把握した。企業財務・インテリジェンス用の有料データベース、特許データベース、輸出入出荷レベルのデータベースを選択的に用いて、収益規模、技術方向性、貿易強度を相互検証した。これらの例は網羅的ではなく、データ収集、検証、調査の明確化のために他の多くの情報源も参照した。
一次インタビューおよび調査
公開データでは新規販売、レンタル配置、更新サイクルの区分がほとんど示されないため、一次調査は活動指標を機器需要と価格動向に結びつけることに重点を置いた。主要な州にわたり、OEMおよび販売代理店の関係者、レンタル事業者、請負業者、サービス関係者と幅広く対話した。これらの情報を用いて、稼働パターン、典型的な更新タイミング、および見積りが部品コストや資金調達条件にどのように連動しているかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップ層:37% | 経営幹部(CXO):12% |
| ミッド層:45% | 部門・ユニットリーダー:40% |
| 小規模プレイヤー:18% | マネージャー:48% |
市場規模算定と予測
規模算定は、全国の建設・インフラ活動指標を機器需要プールに変換するトップダウン方式から始め、主要な作業種別ごとの機器集約度でフィルタリングした。並行して、機器クラス別のサンプル台数、ディーラーチャネルの確認、平均販売価格(ASP)×台数の整合性チェックといった選択的なボトムアップ検証で総計を裏付け、両者の見方が一致しない場合は調整を行った。
最も重要な入力データには、住宅着工件数と許可取得の動向、土木インフラの発注パイプライン、レンタル浸透率と利用トレンド、排出要件と信頼性への期待に形作られるフリート更新タイミングが含まれた。価格は価値の推進要因として扱われ、ASPは鉄鋼その他の部品コスト、機器の供給可能性、資金調達レートによって変動し、これらの影響は機器クラスによって異なる。直接的な台数の手がかりが限られる場合は、代理比率(例:用途別のプロジェクト価値当たりの典型的機器数)を通じて差異を処理し、その後インタビューのフィードバックで検証した。
予測にあたっては、プロジェクトパイプラインや資金調達条件が急速に変化しうるため、シナリオ分析を用い、インタビュー結果を基にベースケース、より弱いケース、より強いケースに重み付けを行った。最終的な予測は、想定される建設活動、更新サイクル、現実的なASPの変化を組み合わせたもので、標準的なデータ系列を用いて説明可能かつ再現可能な結果を保っている。
データ検証と更新サイクル
出力結果は、目に見えるプロジェクトの受注残、主要機器カテゴリーの貿易動向、市場で議論されているレンタルフリート増加の方向性といった独立した指標と照合された。異常値が見られた場合は、稼働率、更新、ASPに関する前提を見直し、承認前に二人目のアナリストによる再確認を行った。
レポートは毎年更新され、大規模な連邦資金の発表、大幅な利率変更、供給の混乱など、需要や価格に重大な影響を及ぼす事象が発生した場合には中間更新を行う。提供前には最終レビューを実施し、必要に応じて情報源に再度連絡を取り、最新の市場状況が反映されていることを確認する。
Mordor Intelligenceによるカナダ建設機械市場規模と他の公表推定値との比較
カナダの建設機械について異なる市場価値が見られるのは通常のことであり、これは各グループが境界の設定方法を異にし、またタイミングや価格ルールの選び方も異なるためである。差異は通常、レンタルを完全な市場付加価値として扱うか、単なる機器配置として扱うかの違い、および高インフレ期における価格上昇の想定速度の違いから生じる。
更新のタイミングに起因する差異も一般的であり、単位需要が安定していても、為替換算のタイミングや四半期ごとの価格変動が米ドル総額を変動させることがある。ディーラーの見積り動向を用いてASPの段階を再確認し、更新サイクルごとに台数と価値の出力を相互検証することで、結果として得られる2025年の数値は現行の価格状況に基づいたものとなっており、これはMordor Intelligenceが採用するモデリング上の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.92 B (2025) | |
| 業界速報A | USD 3.20 B (2025) | この推定値は、機器クラス全体でより速い価格上昇を適用しているように見え、より広範なレンタル収益層を含めている可能性があり、単位需要が同程度であっても価値を膨らませる可能性がある。 |
| 業界誌B | USD 2.60 B (2025) | この数値は新規機器出荷価値に近い見方であり、レンタルフリートの追加、アタッチメント、より高スペックなモデルがASP構成に十分反映されていない場合、市場を過小評価する可能性がある。 |
表に見られる差異は、機器需要が存在すること自体への意見の相違ではなく、主にタイミングと何を市場価値として計上するかに起因している。対象範囲を建設用途に限定し、価格算定ロジックを再現可能な検証を用いて更新し続けることで、市場総額は明確な要因にさかのぼって追跡しやすくなり、状況の変化に応じて一貫して更新しやすくなる。


レポートで回答される主要な質問
2026年のカナダ建設機械市場規模はどのくらいですか?
市場は2026年にUSD 30億9,000万と評価され、2031年までにUSD 41億に成長する見込みです。
カナダの都市部におけるコンパクト掘削機の需要を牽引しているものは何ですか?
トロント、バンクーバー、モントリオールにおける都市密集化政策が、機動性が高く低排出のコンパクト掘削機に適した狭小現場環境を生み出しています。
カナダの建設フリートで最も急速に成長している推進方式はどれですか?
電動・ハイブリッド機械は、連邦・州の購入インセンティブを背景にCAGR 12.85%で拡大しています。
カナダ全土でなぜ機械レンタルが増加しているのですか?
建設業者は高金利期においてキャッシュフロー管理のためにレンタルを好み、所有リスクなしに新技術にアクセスするためにレンタルを活用しています。
カナダで重機を電動化するうえでの主要な課題は何ですか?
遠隔地における充電インフラの不足とEV駆動系を習得した技術者の不足が、広範な普及を遅らせています。
最終更新日:


