
欧州中古建設機械市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
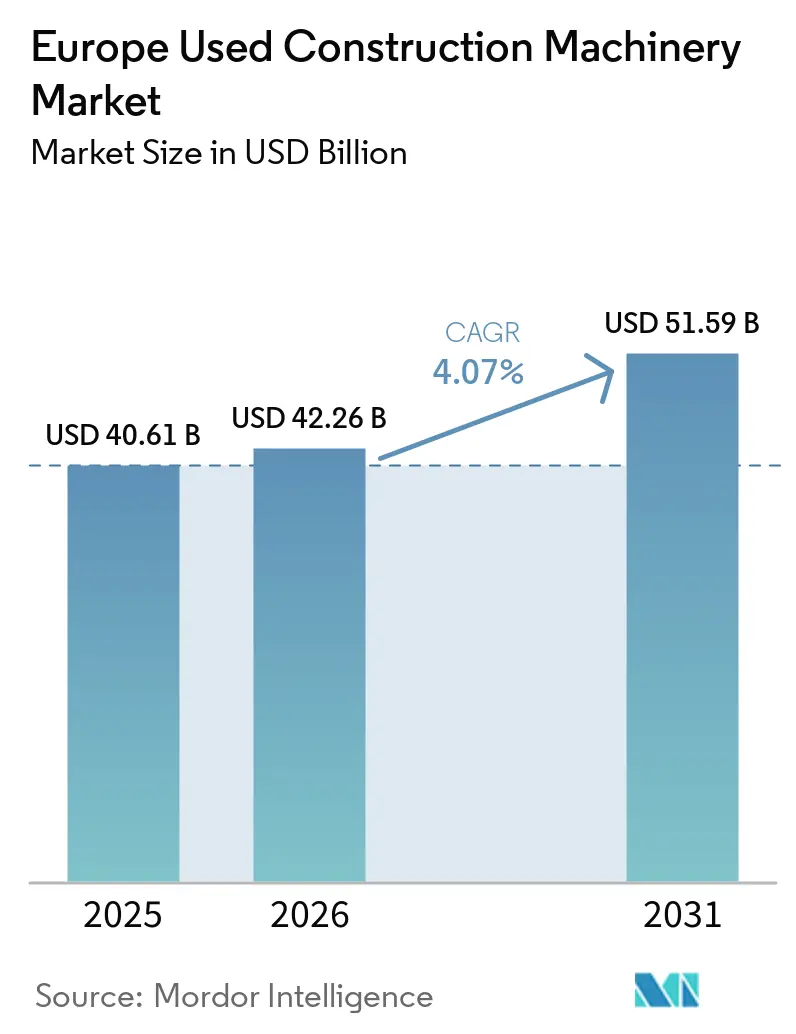
| 基準年の市場規模 (2025) | 40.61 十億米ドル |
| 市場規模 (2026) | 42.26 十億米ドル |
| 市場規模 (2031) | 51.59 十億米ドル |
| Growth Rate (2026 - 2031) | 4.07 % |
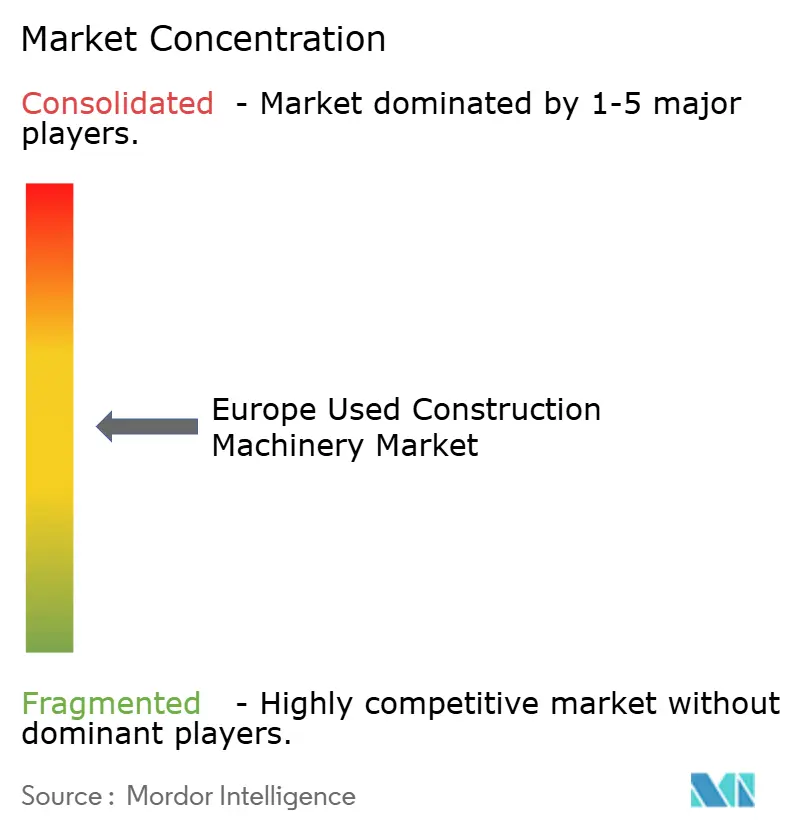
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州中古建設機械市場分析
ヨーロッパ中古建設機械市場の規模は2025年に40.61 ビリオン 米ドルと評価され、2026年には42.26 ビリオン 米ドルと推定され、2031年までに51.59 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 4.07%で成長する見込みです。EUによるインフラ支出の継続、排出基準を満たすための車両更新への推進、および中東・北アフリカの買い手と北ヨーロッパの売り手を結ぶデジタルオークションラットフォームからの流動性が市場拡大を牽引しています。高い資金調達コストが見通しに影を落とす一方、公共部門のプロジェクトや旧型機械を好むレンタルセクターが取引量を下支えしています。アーティキュレートダンプトラックおよびハイブリッドコンパクト機器は、困難な地形でのインフラプロジェクトや主要都市における超低排出ゾーン規制の強化に牽引され、成長をリードしています。OEMが認定リファービッシュプログラムを導入するにつれ、新品と中古品の区別が曖昧になり、競争が激化しています。同時に、オンラインマーケットプレイスが情報格差を縮小し、販売期間の短縮を加速させています。
レポートの主要ポイント
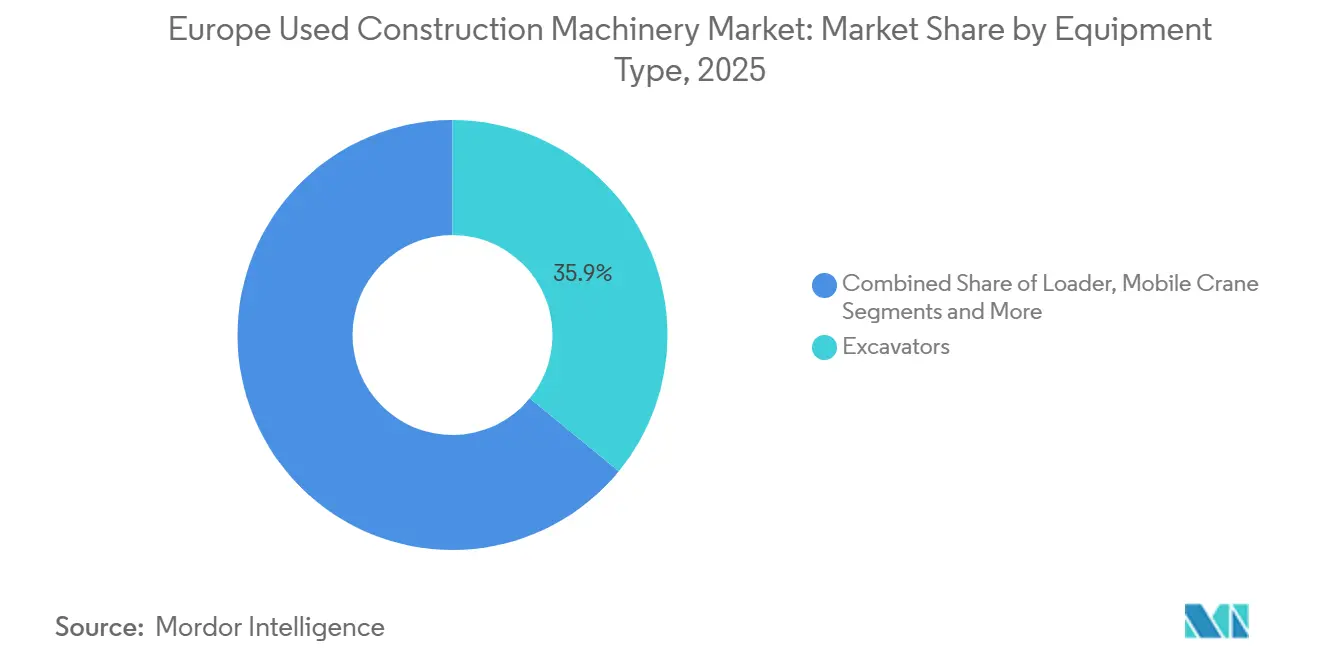
- 機器タイプ別では、掘削機が2025年の欧州中古建設機械市場シェアの35.92%を占め、ダンプトラックは2031年にかけて最も速いCAGR 4.59%を記録すると予測されています。
- 推進タイプ別では、内燃機関ユニットが2025年の稼働台数の89.16%を占め、ハイブリッド・バッテリーモデルは2031年にかけてCAGR 6.78%で拡大する見込みです。
- 機器サイズ別では、11トン超の大型機械が2025年の取引の46.23%を占め、6トン未満のコンパクト機械はCAGR 4.69%で成長すると予測されています。
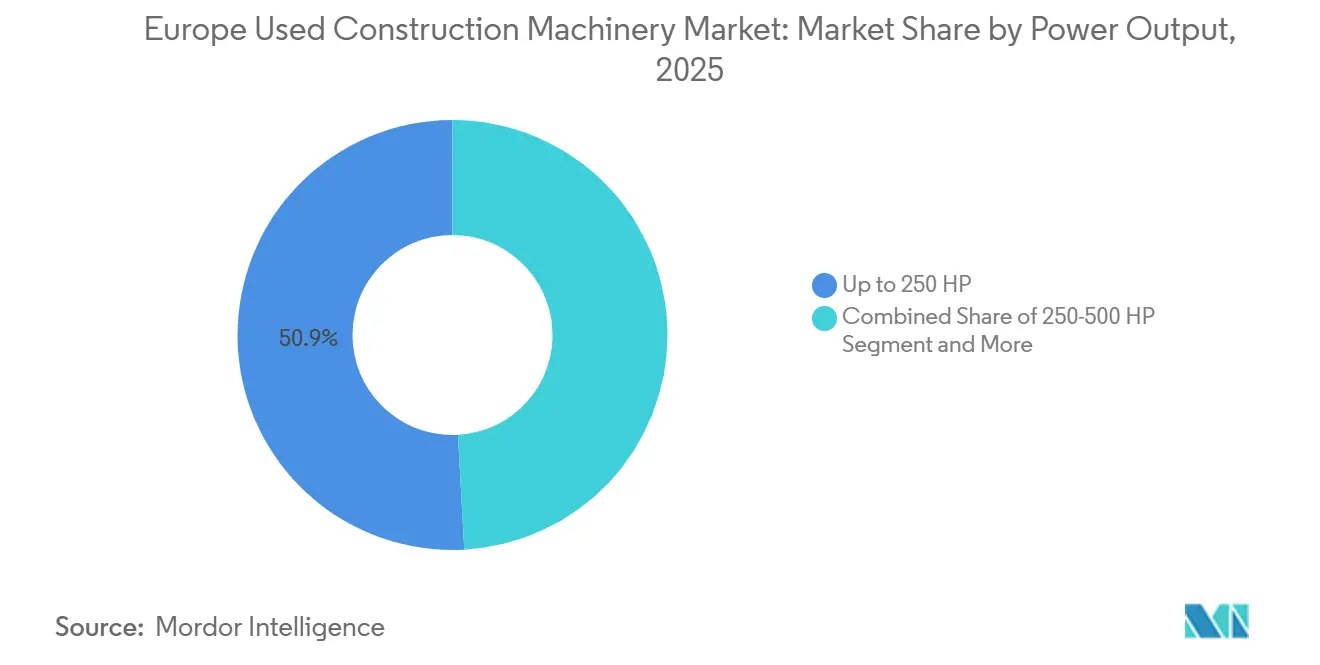
- 出力別では、250馬力以下のユニットが2025年の数量の50.97%を占めましたが、250〜500馬力帯は年率4.62%で成長しています。
- 用途別では、インフラプロジェクトが2025年の数量の38.53%を占め、EUが国内重要鉱物の生産能力を求める中、採掘・採石はCAGR 4.79%で拡大しています。
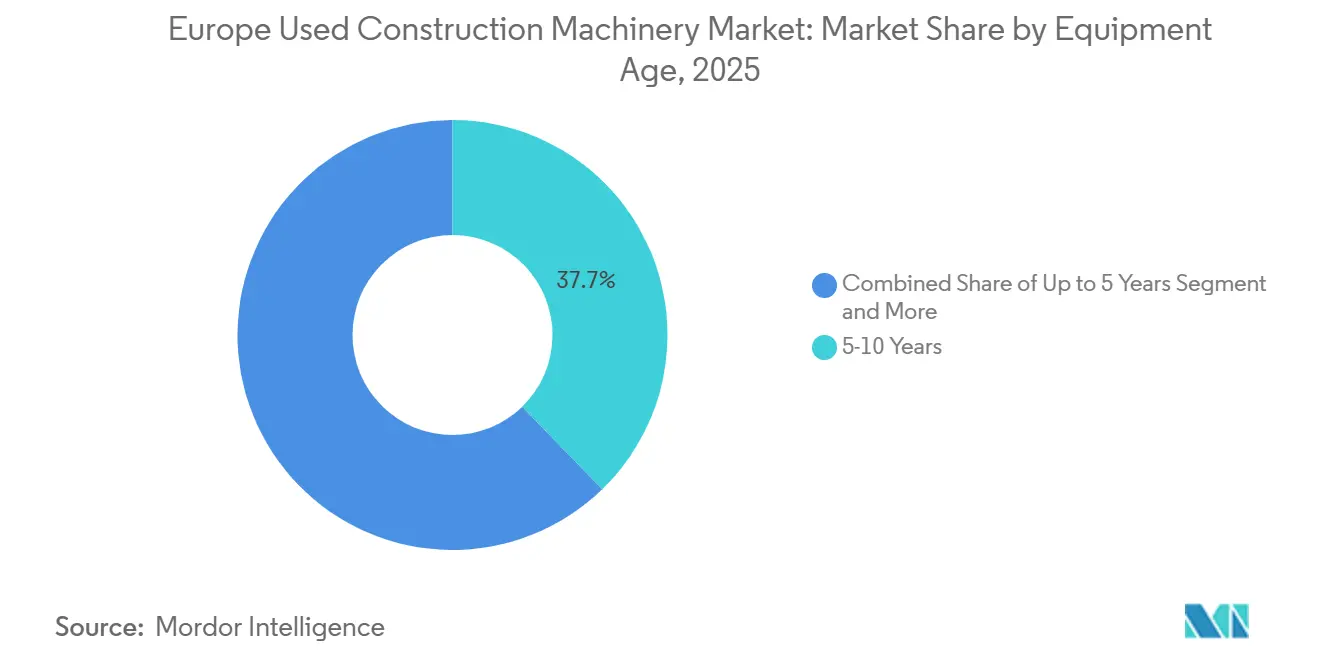
- 機器年数別では、5〜10年の機械が2025年に37.74%のシェアを獲得し、残存保証適用範囲を求める買い手の嗜好を反映してCAGR 4.84%が見込まれています。
- 販売チャネル別では、ディーラー・ブローカーネットワークが2025年に45.79%のシェアを保持し、オンラインプラットフォームは中東・アフリカ地域の需要拡大によりCAGR 6.23%で急増する見込みです。
- 国別では、ドイツが2025年に25.54%のシェアでトップとなり、スペインは鉄道・港湾整備の加速によりCAGR 4.91%で最も速い成長を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
欧州中古建設機械市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| EUインフラ刺激策の加速(NextGenerationEU、TEN-T) | +0.9% | ポーランド、スペイン、イタリアに集中した汎欧州 | 中期(2〜4年) |
| ステージV適合フリートへの移行が更新を促進 | +0.7% | ドイツ、フランス、ベネルクス、北欧諸国 | 短期(2年以内) |
| デジタルオークションプラットフォームが流動性を深化 | +0.6% | 中東・アフリカおよびアジア太平洋の買い手が集中するグローバル | 中期(2〜4年) |
| エネルギー効率改修ブーム(EU欧州グリーンディール) | +0.5% | EU-27全域の都市部 | 長期(4年以上) |
| 中東・アフリカの買い手がオンライン入札で弱いユーロを活用 | +0.4% | ドイツ、スウェーデン、オランダ(輸出ハブ) | 短期(2年以内) |
| OEMリファービッシュ+テレマティクスサブスクリプション | +0.3% | ディーラーネットワーク主導の汎欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EUインフラ刺激策の加速
EUのNextGenerationEUおよび改訂されたTEN-Tガイドラインは、鉄道トンネル、港湾、高速道路に多額の資金を配分しており、二次市場から調達された高稼働時間の掘削機やアーティキュレートハウラーを優遇しています[1]「NextGenerationEUおよびTEN-T資金調達の詳細」、欧州委員会、ec.europa.eu。ポーランドの復興・強靭化ファシリティ予算はヴィア・カルパティア高速道路の契約を加速させ、中古ブルドーザーの需要急増をもたらしました。スペインでは、鉄道近代化パッケージが都市駅の改修向けコンパクト掘削機の調達を促進しています。調達制限の中で対応する公共請負業者は、ステージIV機械を選好しています。この選択は機械の残存価値を保護するだけでなく、より頻繁なフリート更新を促します。安定したプロジェクトパイプラインを見据え、再販価格は安定しており、所有者が早期に資産をオークションに出す動機となっています。
ステージV適合フリートへの移行
ステージVオフロード規制の施行により、レンタル会社および大手請負業者はペナルティを回避するためにティア3およびティア4暫定機器を段階的に廃止することを余儀なくされました。これらの規制は粒子状物質の排出を特定の閾値以下に制限し、一定の出力を超えるエンジンのNOx排出を削減します。Volvo CEは、その納入の大部分がステージV機械であることを明らかにしました[2]「ステージV非道路用移動機械規制」、欧州委員会、ec.europa.eu。しかし、多くのプレステージVユニットは依然として稼働しており、今後数年間で再販される予定です。ステージVユニットはオークションで大幅なプレミアムを獲得する一方、非適合ディーゼルユニットはより緩やかな規制を持つ輸出市場に流れており、明確な二層市場を浮き彫りにしています。さらに、エンジン稼働時間と排出システムの記録された履歴に対する買い手の要求に後押しされ、テレマティクスへの推進が高まっています。
デジタルオークションプラットフォームが流動性を深化
各地域の買い手は、オンラインオークションを通じてフリートにリアルタイムで入札でき、出張費用を削減できます。オンラインプラットフォームは販売の大幅な成長を示しており、国境を越えた取引が総落札額の相当部分を占めています。オークションでは複数の国からの入札者の参加が確認されており、特定の地域が車両の落札額の注目すべきシェアをまとめて確保しています。流動性の向上により入札スプレッドが縮小し、市場滞留時間が短縮され、より頻繁なフリート更新サイクルが促進されています。透明な価格データがディーラーマージンを圧迫する一方、資金調達やロジスティクスなどの付加価値サービスへの道を同時に開いています。さらに、使用データを考慮したアルゴリズムモデルが残存価値予測を精緻化し、電気自動車市場における買い手の信頼を高めています。
エネルギー効率改修ブーム
欧州グリーンディールの改修ウェーブは、年間建物改修率の向上を目標とし、数百万ユニットの改修を目指しています。フランスのMaPrimeRénov'は多額の資金を配分し、ドイツのBEGスキームは断熱材とヒートポンプの改修に重点を置いて多額の投資を行いました。都市部プロジェクトは、狭いスペースでの機動性と低騒音規制の遵守を重視し、コンパクト掘削機、ローダー、テレハンドラーへの依存度を高めています。その結果、レンタルフリートは電気・ハイブリッドモデルへと傾いています。特に、Wacker Neusonはゼロエミッションコンパクトラインの強い採用を報告しており、この改修推進はバッテリー電気ユニットの残存価値を高め、新興二次市場を確固たるものにしています。
制約要因影響分析*
| 制約要因 | (〜)CAGRへの影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高金利下における建設設備投資の変動 | -0.5% | 周辺経済圏で深刻な汎欧州 | 短期(2年以内) |
| 超低排出ゾーンが旧型ディーゼルの価値を低下 | -0.4% | ロンドン、パリ、ミラノ、マドリード、ブリュッセル | 中期(2〜4年) |
| 輸出フレート運賃の急騰がマージンを圧迫 | -0.3% | ドイツ、オランダ、ベルギー(輸出ハブ) | 短期(2年以内) |
| 低コスト再生中国製機器の流入 | -0.2% | 南欧・東欧 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高金利下における建設設備投資の変動
欧州中央銀行は大幅な引き締め後に預金金利を据え置き、主要市場で見られた水準を住宅ローン金利が上回る結果となりました。ユーロスタットは、主に住宅部門の落ち込みに牽引されたユーロ圏建設生産の減少を強調しました[3]「建設生産指数、2025年第4四半期」、ユーロスタット、ec.europa.eu。在庫増加に直面するディーラーは、中間層の残存価値に下方圧力をかけています。イタリアやギリシャなどの国々は、ソブリン債スプレッドの拡大、インフラ入札の延期、および更新サイクルの長期化に苦しんでいます。レンタル会社がフリートをロジスティクスおよび倉庫プロジェクトにシフトさせた一方、機器ミックスの変化は土木工事の低迷を部分的にしか緩和しませんでした。電気自動車市場では、レンタル会社が持続可能性目標と進化する消費者嗜好に合わせるため、フリートへのEV統合にますます注力しています。
超低排出ゾーンが旧型ディーゼルの価値を低下
ロンドンのULEZ拡大、およびパリ、ミラノ、ブリュッセルの同様の取り組みにより、非適合機械に日次料金が課されるようになりました。この動きはティア3掘削機の減価償却を加速させています。パリでは、ゾーン・ア・フェーブル・エミッションがクリテール3評価のディーゼル建設機械を全面禁止しています。このような規制の断片化は、国境を越えた再配備に課題をもたらしています。例えば、ステージIVユニットはポーランドでは許可されていても、アムステルダムではペナルティを受ける可能性があり、潜在的な買い手プールが制限されます。フリートを更新する資本を持たないことが多い中小請負業者が、これらの変化の影響を最も受けています。このダイナミクスは、適合機械がより高いプレミアムを獲得する市場をさらに強固にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:掘削機がリーダーシップを維持し、ダンプトラックが加速
掘削機カテゴリーは2025年の欧州中古建設機械市場の35.92%を占め、土木工事、解体、公共事業にわたる広範な稼働台数と汎用性を反映しています。フリートオーナーは掘削機を活用し、最高の再販流動性を達成しました。これにより、堅調な価格で定期的にユニットを入れ替えることができました。掘削機とローダーに続き、ローダーカテゴリーは主に採石場と資材取り扱い作業に対応して大きなシェアを獲得しました。一方、クレーンとグレーダーは中一桁台の市場ポジションを占めました。
ダンプトラックは最も成長の速いセグメントであり、2031年にかけてCAGR 4.59%を記録します。これは、スカンジナビアのフィヨルド地形やアルプスの勾配を走行するアーティキュレートハウラーを請負業者が好むためです。Volvoのシックスホイールドライブを誇るA45Gは、複数のレンタルサイクルを経て二次市場に初登場します。大幅な割引があっても、注目すべきペイロード生産性を発揮し続けます。アーティキュレートセグメントの成長に伴い、残存価値曲線が再形成されています。この変化により、ドイツとベルギーのオークション業者は四半期イベントに専用ハウラーリングを設けるようになりました。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


推進タイ別:ハイブリッドおよび電気がシェアを獲得
内燃機関パワートレインは2025年に89.16%の市場シェアを維持しており、複数シフトの採石場作業に投入される大型機械に対するディーゼルの優れたエネルギー密度を裏付けています。しかし、ハイブリッド・バッテリーコホートは年率6.78%で拡大しており、日常の作業サイクルに一晩の充電で十分なコンパクト掘削機が牽引しています。欧州のトライアルでは、Caterpillarのディーゼル電気式D6 XEドーザーが大幅な燃料節約を実証しました。しかし、その高い初期価格が、持続可能性を重視する大手請負業者を中心とした採用に限定されています。
電気の採用は、特にミニ掘削機とスキッドステアで急増しています。VolvoのECR25 Electricはオークションでプレミアム価格を獲得しており、主に低稼働時間ユニットが都市部の請負業者に排出関連費用を回避させるためです。買い手は通常、バッテリーパック交換の可能性を考慮して高充電サイクルの電気機械を割り引きますが、価格設定プロセスはより洗練されてきています。これは主に、テレマティクスデータ開示の標準化が進み、オークションで充電状態とサイクル履歴が一般的に含まれるようになったためです。
機器サイズ別:大型機械が優位、コンパクトが台頭
11トン超の大型ユニットは2025年の取引の46.23%を占めており、ドイツとデンマーク間のフェーマルンベルトトンネルなどの大規模インフラプロジェクトによるものです。一方、6トン未満のコンパクト機械は都市部の充填・改修需要により最速のCAGR 4.69%を記録する見込みです。
レンタル会社は通常、定期的なサイクルでコンパクトフリートを更新します。この慣行により、低稼働時間のTakeuchi TB216およびBobcat E10eユニットがオークションチャネルに大量に流入します。一方、大型機械セグメントでは、LiebherrのR 980 SME採掘掘削機が採石場での長期使用後に二次市場に初登場します。新品定価から割引されているにもかかわらず、特に6m³を超えるバケット容量を求めるポーランドおよびポルトガルのオペレーターから堅調な需要が続いています。
出力別:中間帯が牽引力を獲得
2025年において、250馬力以下の機械が出荷台数の50.97%を占め、住宅建設、造園、および公共インフラ分野の需要に対応している。250〜500馬力のクラスは、中型グレーダーおよびローダーを必要とする幹線道路の改修プロジェクトにおいて、年率4.62%で成長している。地域の建設業者は、Caterpillarの140 AWDモーターグレーダーおよびVolvoのL120Hローダーに、燃費効率と生産性の最適なバランスを見出している。
高馬力の機械は、スカンジナビアの鉱山およびイベリア半島の採石場に主に集中している。高い燃料消費量と部品交換コストが購買層を限定する一方で、エンジン負荷係数およびメンテナンス履歴を可視化するテレマティクスパッケージが、資金調達パートナーにとってのリスクを軽減している。電気自動車市場の進展に伴い、軽量クラスにおける電動化が進む中でも、この高馬力セグメントは価格下限を維持すると予測されている。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:インフラがリード、採掘が加速
インフラは2025年の販売の38.53%を占め、TEN-Tコリドーの改修および掘削機の継続的な投入を必要とする再生可能エネルギー設備が牽引しています。住宅・商業プロジェクトは大きなシェアを占めましたが、高い住宅ローン金利による逆風に直面しており、コンパクト機器ミックスを使用したエネルギー効率改修へと焦点が移っています。
重要原材料法が国内リチウムおよびレアアース採掘を推進する中、採掘・採石はCAGR 4.79%で成長する見込みです。露天掘り鉱山のオペレーターは、短いプロジェクト期間における減価償却を最小化するため、5〜8年の機械を好む傾向があり、ドイツとスウェーデンからポルトガルとチェコへの国境を越えた取引を促進しています。
機器年数別:中間年数ユニットが選好
5〜10年の機械は2025年に37.74%のシェアを保持し、電子制御ユニットの陳腐化リスクを抑えながら残存保証適用範囲を求める買い手の需要に支えられてCAGR 4.84%で前進すると予測されています。CaterpillarのCertified Rebuildプログラムおよび VolvoのCertified Used Equipmentスキームは、保証を延長し予測分析サブスクリプションを追加することで需要を下支えしています。
リース返却およびレンタルロールオフは、数量の相当部分を占める新しいユニットを頻繁にオークションブロックに送り込みます。南欧・東欧では、価格に敏感な買い手が旧型機械を好みますが、排出規制が厳格化した場合には加速した減価償却に直面します。非常に古いユニットは通常、部品回収またはスクラップチャネルに流れますが、一部のディーゼルモデルは北アフリカでプレミアム価格を維持しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
販売チャネル別:ディーラーネットワークが堅調、オンラインプラットフォームが急増
ディーラー・ブローカーネットワークは、資金調達、保証、テレマティクスサービスをバンドルすることで2025年に45.79%のシェアを維持しました。オンラインマーケットプレイスは2025年の取引の相当部分を占め、中東・アフリカの買い手が弱いユーロを活用する中、年率6.23%で成長する見込みです。
MascusやMachineryZoneなどのプラットフォームは毎月多数の訪問者を集め、SGSのリモートインスペクションサービスはビデオ、フォトグラメトリー、オイルサンプル分析を提供することで地理的障壁をさらに低減し、物理的なヤードを持たない中小ディーラーが国境を越えた買い手と繋がることを可能にしています。
地理的分析
ドイツは2025年に25.54%のシェアを維持し、Ritchie Bros.のメッペンサイトが複数のユニットをオークションにかけ、ZeppelinやKieselなどのディーラーネットワークが認定リファービッシュを提供しました。ポーランドとオーストリアへの近接性により迅速な国境を越えたロジスティクスが可能であり、特に国内販売ユニットの相当部分が短期間で再輸出されています。
英国は、SunbeltおよびSpeedyによる強力なレンタルフリートの入れ替えの恩恵を受け、場の注目すべきシェアを占め、低稼働時間のコンパクト機械が主にアイルランドとスカンジナビアに移動しています。一方、フランス、イタリア、スペインは取引の相当部分を占めています。スペインは、マドリード・エクストレマドゥーラ高速鉄道リンクおよびバルセロナ・バレンシアの港湾拡張が牽引し、アーティキュレートハウラーとホイールローダーの需要を高め、最速のCAGR 4.91%を記録する見込みです。
スウェーデンの林業・採掘セクターは、氷点下での運用に設計された六輪アーティキュレートダンプトラックの需要を牽引しています。ポーランドの刺激策パッケージは、ドイツのフリートからの中古ステージIV機械の調達を加速させています。一方、オランダとベルギーは再輸出ハブとしての地位を確立しており、ロッテルダムは前年比で注目すべき増加を示す相当量の中古機械を取り扱っています。
競争環境
上位OEM系ディーラーおよびオークション会社は取引額の推定シェアを獲得しており、市場の適度な断片化を示しています。欧州のCertified Rebuildユニットを処理するCaterpillarは、パワートレイン保証を延長するだけでなく、非認定品に対してプレミアムを獲得しました。一方、Volvo CEのCertified Usedプログラムは、CareTrackテレマティクスサブスクリプションのバンドルにより堅調な成長を見せ、定期的なデータ料収入の安定した流れを確保しました。
Liebherrはキルヒドルフ・アン・デア・イラーに専門リファービッシュ施設を開設し、年間処理能力を誇っています。掘削機とクレーンを対象とするこの施設は保証を提供し、LiDATテレメトリーを組み込んでいます。JCBは水素燃焼エンジンを商業的に発売し、バッテリー重量がペイロードを損なう可能性がある場面を中心に、ゼロカーボンニッチに戦略的に位置づけています。
オンラインプラットフォームは市場の価格透明性を高めています。Ritchie Bros.によるEuro Auctionsのデジタル資産の買収により、欧州のオンライン落札能力が大幅に向上しました。Mascusへの出品が急増し、アルゴリズム価格設定が売り手を最適な希望価格に誘導しています。さらに、SGSおよびBureau Veritasによるサードパーティのリモートインスペクションが信頼性を高め、物理的なヤードを持たない中小ディーラーが国境を越えた買い手と繋がることを可能にしています。
欧州中古建設機械業界リーダー
Deere & Company
Kobelco Construction Machinery
Komatsu Ltd.
Volvo Construction Equipment
Caterpillar Inc.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:EUは公共部門ローンファシリティの下、15の欧州インフラプロジェクトに1億3,490万ユーロ(1億4,165万米ドル)の資金を配分し、加盟国全体での中古建設機械の採用を促進しました。この資金調達イニシアチブは、大規模インフラ開発への中古機器の統合を支援し、運用効率を維持しながら設備投資を削減します。
- 2025年3月:2025年、欧州委員会は戦略的原材料における国内能力の強化、欧州バリューチェーンの強化、および供給源の多様化を目的とした47の戦略的プロジェクトを導入しました。これは中古建設機械市場にとって重要です。これらのプロジェクトは重要原材料法(CRMA)の目標に向けた進展を示しています。2030年までに、CRMAはEUの需要のそれぞれ10%、40%、25%を欧州で採掘、加工、リサイクルすることを目指し、中古建設機械などの産業への安定した供給を確保します。


欧州中古建設機械市場レポートの範囲
欧州中古建設機械市場レポートは、機器タイプ(掘削機、ローダー、モバイルクレーン、モーターグレーダー、ブルドーザー、ロードローラー、ダンプトラック、その他)、推進タイプ(内燃機関、ハイブリッド・バッテリー電気、水素燃料電池)、機器サイズ(大型、中型、コンパクト・ミニ)、出力(250馬力以下、250〜500馬力、500馬力超)、用途(インフラ、住宅・商業建設、採掘・採石、石油・ガス・パイプライン、産業・製造、その他)、機器年数(5年未満、5〜10年、10〜15年、15年超)、販売チャネル(ディーラー・ブローカー、オークション、オンラインプラットフォーム)、および国(ドイツ、英国、フランス、イタリア、スペイン、スウェーデン、その他欧州)別にセグメント化されています。市場予測は金額(米ドル)および数量(台数)で提供されます。
| 掘削機 |
| ローダー |
| モバイルクレーン |
| モーターグレーダー |
| ブルドーザー |
| ロードローラー |
| ダンプトラック |
| その他 |
| 内燃機関 |
| ハイブリッド・バッテリー電気 |
| 水素燃料電池 |
| 大型(11トン超) |
| 中型(6〜11トン) |
| コンパクト・ミニ(6トン未満) |
| 250馬力以下 |
| 250〜500馬力 |
| 500馬力超 |
| インフラ |
| 住宅・商業建設 |
| 採掘・採石 |
| 石油・ガス・パイプライン |
| 産業・製造 |
| その他 |
| 5年未満 |
| 5〜10年 |
| 10〜15年 |
| 15年超 |
| ディーラー・ブローカー |
| オークション |
| オンラインプラットフォーム |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| スウェーデン |
| その他欧州 |
| 機器タイプ別 | 掘削機 |
| ローダー | |
| モバイルクレーン | |
| モーターグレーダー | |
| ブルドーザー | |
| ロードローラー | |
| ダンプトラック | |
| その他 | |
| 推進タイプ別 | 内燃機関 |
| ハイブリッド・バッテリー電気 | |
| 水素燃料電池 | |
| 機器サイズ別 | 大型(11トン超) |
| 中型(6〜11トン) | |
| コンパクト・ミニ(6トン未満) | |
| 出力別 | 250馬力以下 |
| 250〜500馬力 | |
| 500馬力超 | |
| 用途別 | インフラ |
| 住宅・商業建設 | |
| 採掘・採石 | |
| 石油・ガス・パイプライン | |
| 産業・製造 | |
| その他 | |
| 機器年数別 | 5年未満 |
| 5〜10年 | |
| 10〜15年 | |
| 15年超 | |
| 販売チャネル別 | ディーラー・ブローカー |
| オークション | |
| オンラインプラットフォーム | |
| 国別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| スウェーデン | |
| その他欧州 |


レポートで回答される主要な質問
欧州中古建設機械市場の2026年の規模はどのくらいですか?
当セクターは2026年に42.26 ビリオン 米ドルと評価され、2031年までに51.59 ビリオン 米ドルに達すると予測されています。
最も販売に貢献している機器カテゴリーはどれですか?
掘削機は最大のカテゴリーであり続け、2025年の地域全体の取引の35.92%を占めています。
二次機器販売で最も速く成長している推進タイプはどれですか?
ハイブリッドおよびバッテリー電気機械はCAGR 6.78%で拡大しており、主にコンパクトクラスでシェアを獲得しています。
2031年に向けて最も高い成長ポテンシャルを示す国はどこですか?
スペインは、復興・変革・強靭化計画の下で資金調達された鉄道・港湾整備に支えられ、CAGR 4.91%を達成すると予測されています。
オンラインオークションプラットフォームは価格にどのような影響を与えていますか?
デジタルオークションは入札者基盤を拡大し、入札スプレッドを縮小し、資産の清算に要する時間を短縮することで、より頻繁なフリート更新を促進しています。
最終更新日:



