
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 30.56 十億米ドル |
| 市場規模 (2027) | 34.17 十億米ドル |
| 市場規模 (2032) | 59.77 十億米ドル |
| 成長率 (2027 - 2032) | 11.83 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフランスの電気自動車市場分析
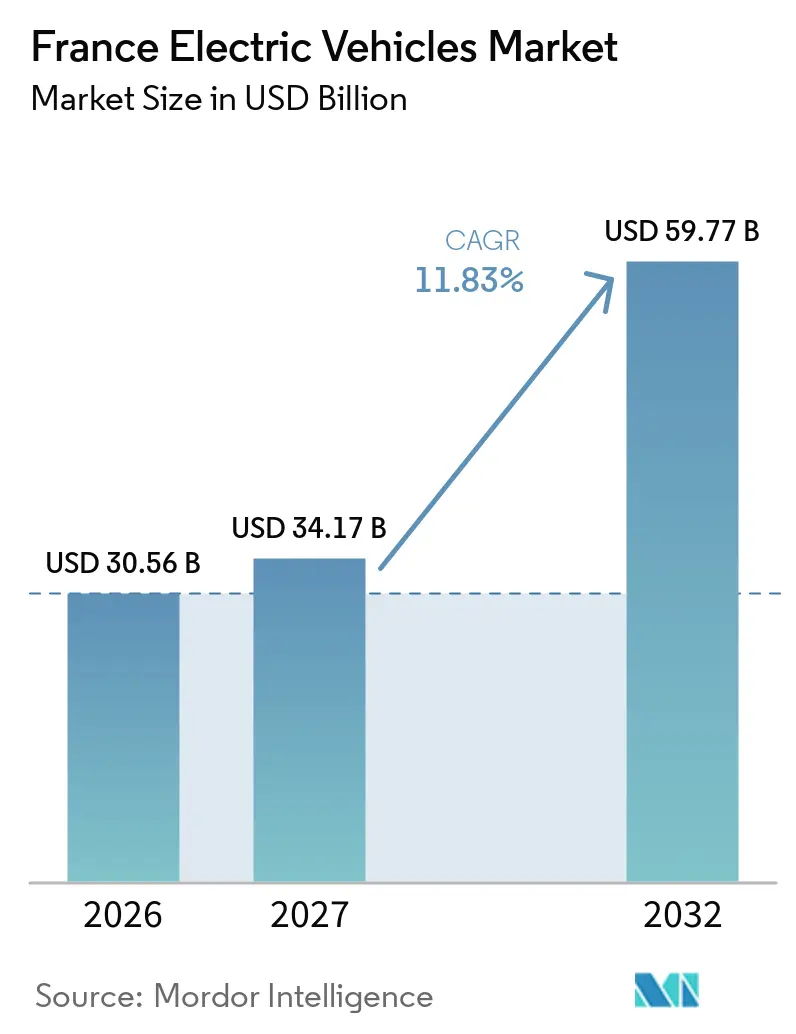
フランス電気自動車市場規模は2026年に305.6億米ドル(30.56 ビリオン 米ドル)と評価されており、2027年の341.7億米ドル(34.17 ビリオン 米ドル)から2032年には597.7億米ドル(59.77 ビリオン 米ドル)へと、予測期間(2027年~2032年)において年平均成長率(CAGR)11.83%で成長する見込みです。エコロジカルボーナス、欧州産バッテリーセルへの追加補助金、自動車税の軽減措置などのインセンティブが購入価格差を縮小し、需要を押し上げています。急速充電器の設置、大規模なバッテリーセル生産、および企業フリートの義務化が規模の経済を生み出し、総保有コストを低減しています。バッテリーパックの価格が一定の閾値を下回ったことで、従来型自動車との価格均衡に向けたシフトが加速しています。さらに、オー=ド=フランスおよびヌーヴェル=アキテーヌの国内ギガファクトリーが、OEMにサプライショックへの緩衝材を提供しています。自動車メーカー、電力会社、モビリティプラットフォーム間のパートナーシップは、共有フリートの電動化を加速させるだけでなく、ビークル・トゥ・グリッドサービスを含む新たな収益源を開拓しています。
レポートの主要ポイント
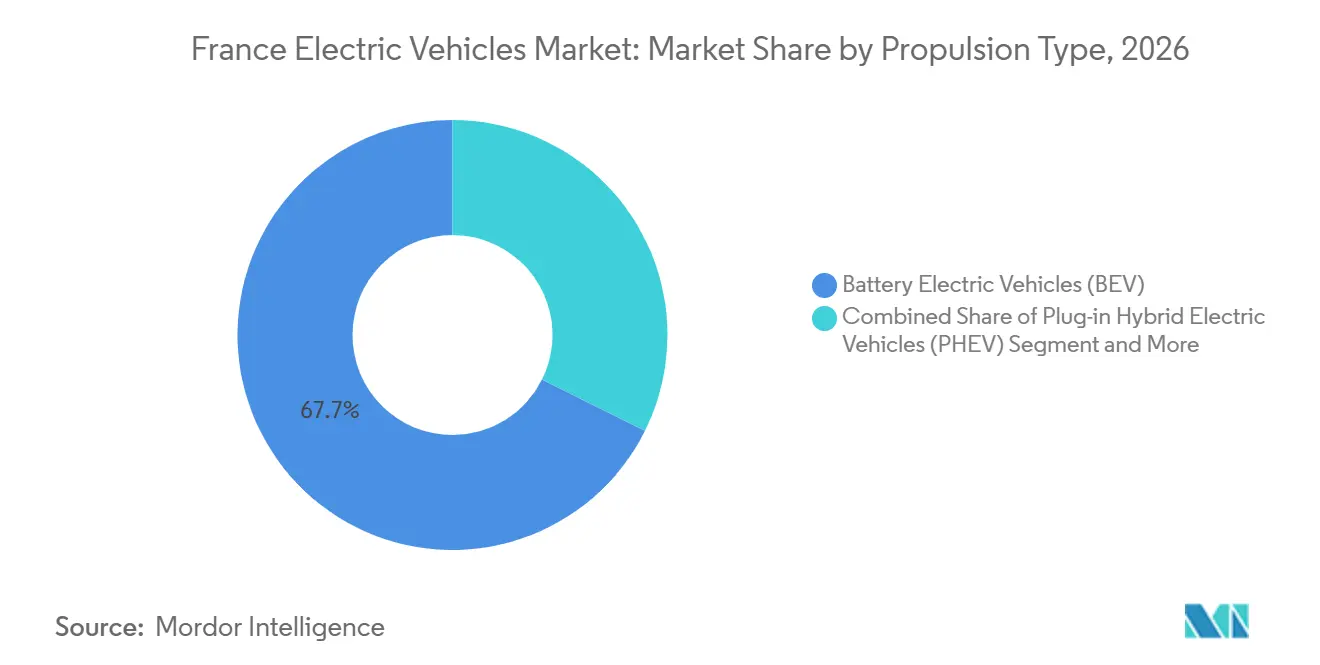
- 推進方式別では、バッテリー電気自動車(BEV)が2026年のフランス電気自動車市場シェアの67.65%を占め、燃料電池電気自動車(FCEV)は2032年にかけて年平均成長率(CAGR)12.37%で成長すると予測されています。
- 車両タイプ別では、乗用車が2026年のフランス電気自動車市場の95.26%を占め、大型トラックは2027年から2032年にかけて最高の年平均成長率(CAGR)12.03%を記録すると予測されています。
- 充電タイプ別では、22kW以上の交流(AC)充電器が2026年に73.92%のシェアを保持し、150kW超の超高速直流(DC)充電器は2032年にかけて年平均成長率(CAGR)12.62%で拡大すると予測されています。
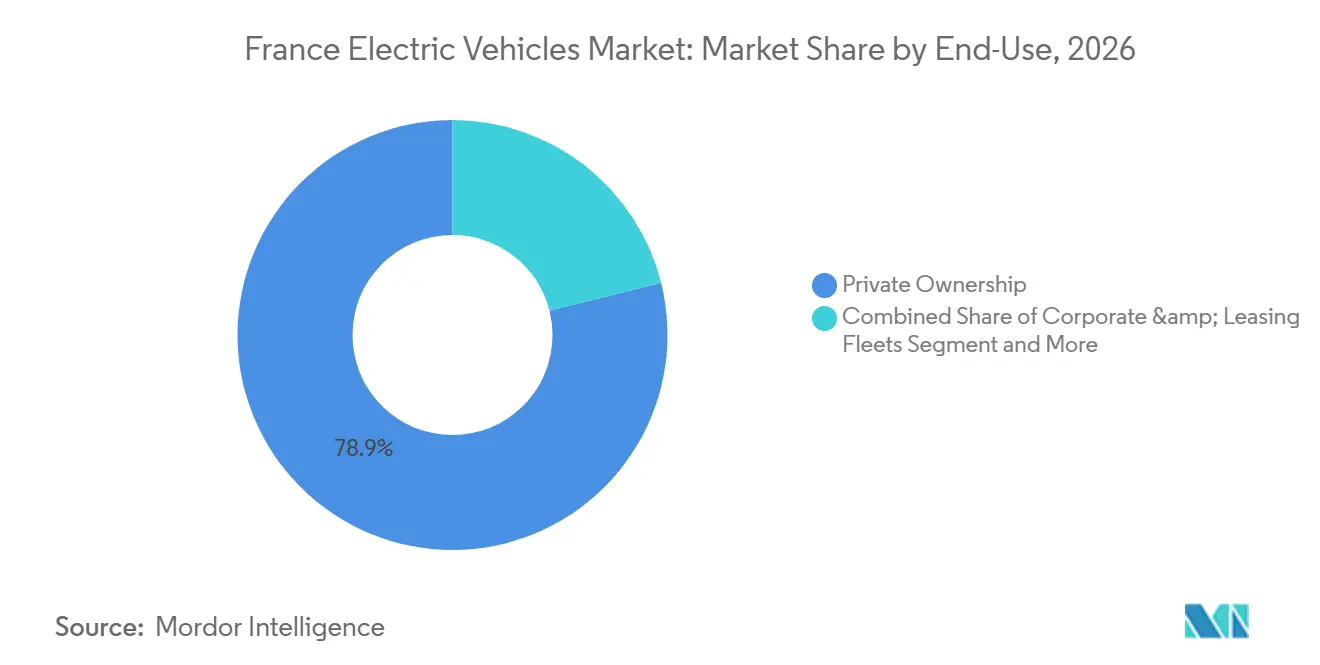
- 最終用途別では、個人所有が2026年の販売台数の78.88%を占め、シェアードモビリティは2032年にかけて年平均成長率(CAGR)13.56%で成長すると予測されています。
- バッテリー容量別では、50~75kWhのパックが2026年に49.04%のシェアを占め、75kWh超のパックは2032年にかけて年平均成長率(CAGR)13.61%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
フランスの電気自動車市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(概算)%インパクト予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 強力な購入・税制インセンティブ | +2.8% | イル=ド=フランス、オーヴェルニュ=ローヌ=アルプ、プロヴァンス=アルプ=コート・ダジュール、オー=ド=フランス | 短期(2年以内) |
| 急速充電器の普及 | +2.3% | ヌーヴェル=アキテーヌ、オクシタニー、グラン・テスト、ペイ・ド・ラ・ロワール、ブルターニュ | 中期(2~4年) |
| リチウムイオンバッテリーコスト | +2.0% | オー=ド=フランス、ヌーヴェル=アキテーヌ、オーヴェルニュ=ローヌ=アルプ | 中期(2~4年) |
| 企業フリートの電動化 | +1.5% | イル=ド=フランス、オーヴェルニュ=ローヌ=アルプ、プロヴァンス=アルプ=コート・ダジュール | 短期(2年以内) |
| 二次利用バッテリーの再販 | +0.9% | サントル=ヴァル・ド・ロワール、オー=ド=フランス、ヌーヴェル=アキテーヌ | 長期(4年以上) |
| ビークル・トゥ・グリッドの収益源 | +0.7% | イル=ド=フランス、オーヴェルニュ=ローヌ=アルプ、プロヴァンス=アルプ=コート・ダジュール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
強力な購入・税制インセンティブ
2025年、対象となるバッテリー電気自動車に対する政府の補助金が初期費用を効果的に引き下げ、新規登録台を押し上げました。月額100ユーロ(117.87米ドル)のソーシャルリース制度により、低所得世帯5万世帯、特に都市部において電気自動車へのアクセスが可能となりました。Stellantis ACCおよびVerkorの工場における国内セル生産は、インセンティブの原産地要件を満たすだけでなく、サプライチェーンを強化しています。ボーナス額は2026年以降に減少する見込みですが、バッテリー価格の下落が補助金の縮小を相殺すると期待されています。この政策的枠組みは、即時の販売を促進するだけでなく、長期的に持続可能なコスト競争力に向けて市場を誘導するものです。
全国的な急速充電器の普及
官民補助金が回廊および職場充電を支援しており、2026年8月時点で200,926ポートが稼働しています。Mobilizeおよびその他のネットワークによる超高速DCハブは、75kWhパックの充電速度を3倍にし、長距離移動の利便性を向上させています。地域格差は依然として存在しますが、2030年までに計画されている25,000基の超高速ポートにより、大西洋岸および地中海沿岸の幹線道路沿いの格差が縮小される見込みです。パリ近郊のA10高速道路における動的路面ワイヤレス充電パイロット実験は、高速道路速度での大型トラック向けソリューションの有効性を実証しています。継続的な拡充により、高普及率地域においてフリートの成長を充電待ちが制約することを防いでいます。
リチウムイオンバッテリーコストカーブの圧縮
パック価格は2025年に大幅に下落し、1kWhあたり115米ドルを下回り、2027年までに量産車における総コスト均衡が視野に入ってきました。自動車メーカーは、Scenic E-Techなどのモデルにおいてエネルギー密度を犠牲にして低価格化を実現するリン酸鉄リチウム(LFP)化学へのシフトを進めています。13GWhから40GWhへと拡大する国内ギガファクトリーが、為替リスクおよびフレートリスクを軽減しています。2028年に予定されているニッケル・コバルト精製所を含むサプライチェーン施策は、上流の付加価値を国内に取り込み、原材料価格の変動に対する緩衝材となることを目指しています。その結果、内燃機関車に対する車両価格プレミアムが着実に縮小しています。
企業フリート電動化の義務化
モビリティ指向法(LOM法)は、100台以上の車両を保有するフリートに対し、2027年までに低排出車の割合を40%、2030年までに70%に引き上げることを義務付けています[1]。法令遵守がバンおよびトラックの一括調達を促進し、OEMの販売量を押し上げ、残存価値を安定させています。ディーゼル規制が強化されているパリ、リヨン、マルセイユなどの低排出ゾーンにおいて、大型トラックの採用が加速しています。トラック停車場への充電設備の設置と400キロメートルのバッテリー航続距離により、ルートを変更することなく地域物流が可能となっています。法令不遵守のフリートは罰金および評判リスクに直面しており、電動化への移行トレンドを強化しています。
制約要因の影響分析*
| 制約要因 | CAGRへの(概算)%インパクト予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EVの車両本体価格がICEより高い | -1.8% | オー=ド=フランス、ヌーヴェル=アキテーヌ、ブルターニュ、ノルマンディー | 短期(2年以内) |
| 農村部における充電インフラの不均一な整備 | -1.2% | ブルターニュ、ノルマンディー、サントル=ヴァル・ド・ロワール、ブルゴーニュ=フランシュ=コンテ | 中期(2~4年) |
| サプライチェーンのボトルネック | -0.8% | オー=ド=フランス、ヌーヴェル=アキテーヌ、オーヴェルニュ=ローヌ=アルプ | 長期(4年以上) |
| ディーラーの対応能力の格差 | -0.5% | オクシタニー、グラン・テスト、ペイ・ド・ラ・ロワール | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EVの初期車両本体価格がICEより高い
バッテリー電気自動車の平均小売価格は、内燃機関車に対して依然として大幅なプレミアムが存在します。インセンティブは、全国平均を10%以上下回る中央値所得の地域に住む世帯の価格差を一部しか埋めることができません。25,000ユーロ(29,467米ドル)未満のエントリーベルモデルが占めるシェアは限定的であり、大多数の購入者はより高い価格帯に留まっています。自動車メーカーの値下げは競争圧力を示す一方で、利益率を脅かしています。バッテリー価格が1kWhあたり100米ドル近くまで下落するまで、特に地方の県における価格感応度の高い消費者は購入を先送りするでしょう。
農村部における充電インフラの不均一な整備
県レベルの充電密度は大きく異なり、人口の少ない地域では150基未満の充電器しか設置されていないところもあります。高速道路および職場向けの助成プログラムは都市部のコリドーを優先しており、二次道路は整備が不十分なままです。自宅駐車場ではなく公共インフラに依存する農村世帯では、航続距離への不安が電気自動車の購入を妨げています。超高速DC充電器の高い資本コストが、人口の少ない地域での民間投資を制限しています。自治体の予算や協同組合モデルがこのギャップを埋めない限り、地域の普及は遅れるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:BEVが頭打ちになる中で水素が台頭
バッテリー電気自動車は2026年に67.65%のシェアを占め、都市圏における高密度な充電網を背景としています。燃料電池電気自動車は、90億ユーロの水素資金援助と2030年までに1,000か所の水素充填ステーションを設置するという目標に支えられ、年平均成長率(CAGR)12.37%で拡大しています。オルダンにおける燃料電池バンモデルの国内生産は、5分間の充填で400キロメートルの航続距離を実現し、物流事業者に適したソリューションを提供しています。インフラへの不安が解消されるにつれ、購入者が純バッテリー方式に移行するため、プラグインハイブリッドは減少しています。
燃料電池の採用は、ペイロードの確保が水素コストを上回る重量物輸送および高稼働率フリートに集中しています。乗用燃料電池モデルは依然として少ないものの、スタックおよびタンクのサプライヤー能力は成熟しています。政府のステーション目標は、余剰再生可能エネルギー発電と電解槽プロジェクトが連携すれば達成可能ではあるものの、1サイト当たり300万~500万ユーロ(354万~589万米ドル)の投資を必要とする困難な課題です。したがって、水素はフランス電気自動車市場において支配的なバッテリーセグメントを代替するのではなく、補完する役割を担っています。



車両タイプ別:大型トラックが乗用車の急増を上回る
乗用車は2026年の市場の95.26%を占め、幅広いモデルバリエーション、バッテリー価格の下落、および自宅充電に対する消費者の親しみやすさが牽引しています。2,000台という低い基数から出発した大型トラックは、パリ、リヨン、マルセイユの低排出ゾーンを通過する貨物会社がディーゼルの段階的廃止を余儀なくされる中、年平均成長率(CAGR)12.03%を記録しています。A7およびA10回廊沿いに60~80キロメートル間隔で設置された大容量充電器により、停車時間が45分に短縮され、400キロメートルの電動近距離輸送が商業的に実現可能となっています。電動ごみ収集車、建設車両、配送車両に対する自治体補助金が、対象市場をさらに拡大しています。その結果、フランス電気自動車市場において、貨物の電動化が商用車と乗用車の需要における歴史的な台数差を縮小しています。
Renault Kangoo E-TechおよびCitroën ë-Berlingoを含む小型商用車は、オー=ド=フランスおよびヌーヴェル=アキテーヌのデポで夜間にバンを充電できる職人に支持されています。AlstomのAptisおよびIvecoのE-Wayプラットフォームを搭載した市内・都市間バスは、自治体がゼロエミッション公共交通目標を施行する中、0.8%のシェアに達しました。トラックの急速な普及は、設備投資を運送会社のバランスシートから切り離し、使用済み車両の価値回収を保証するバッテリーリースモデルを引き付けています。Scaniaは、メガワット充電システム(MCS)を使用した重量商用車向けビークル・トゥ・グリッド(V2G)の世界初の実装の一つを成功裏に実証しました。この成果は、重量物電動輸送をより広範なエネルギーシステムに統合するための重要な一歩となっています[2]。
充電タイプ別:超高速インフラが成長のリーダーとして台頭
22kW超の交流(AC)充電は2026年の市場の73.92%を占めました。これは、平均的なハードウェアコストが住宅、職場、路上駐車場の予算に適合しているためです。150kW超の超高速直流(DC)ポートは年平均成長率(CAGR)12.62%を達成しており、75kWhパックを20分未満で充電状態約80%まで充電することを可能にし、ライドヘイリングなどの高回転ビジネスモデルを支援しています。パリ・リヨン・マルセイユ回廊沿いの高速道路クラスターは、都市間移動時間を短縮し、電動トラックの利用を支援しています。拡大する充電ネットワークは、季節的なピーク需要がかつて低速の公共充電器に負荷をかけていたプロヴァンス=アルプ=コート・ダジュールおよびヌーヴェル=アキテーヌへの観光客の流れも支えています。その結果、充電インフラの多様性が市場の人口統計的リーチを広げながら、バランスの取れた成長を維持しています。
A10高速道路における動的路面ワイヤレスパイロット実験は、高速道路速度での連続充電の技術的実現可能性を確認しましたが、資本集約度が高いため大規模展開は遅れています。交流(AC)充電は、低料金と十分な停車時間の恩恵を受け、日常の住宅および職場での充電サイクルのデフォルトとして残っています。一方、超高速直流(DC)充電は、迅速な折り返しを必要とする時間的制約のある移動セグメントに対応しています。オフピーク充電を奨励する新たな料金体系により、ユーザーは夜間の低速充電と日中の急速充電の間でエネルギー摂取を分散させるようになっています。両技術の継続的な普及は、フランス電気自動車市場における全国的なシームレスなカバレッジを支えるでしょう。
最終用途別:共有モビリティが最速で拡大
個人所有は2026年に78.88%のシェアを維持し、公共充電密度が著しく高いイル=ド=フランスおよびオーヴェルニュ=ローヌ=アルプにおける強い家庭需要に支えられています。企業リースフリートは2030年までに低排出車シェアを70%に引き上げるクォータに直面しており、バンおよびプール車の一括注文を促進しています。政府および自治体フリートは、タクシー、ごみ収集車、公共サービス車両をカバーするクリーンエア義務に牽引され、市場の4.5%を占めました。シェアードモビリティは、アプリベースの事業者が電動フリートを拡大して運営コストを削減し、都市アクセス特典の資格を得るにつれ、最も速い成長が見込まれています。このミックスは、市場が初期採用者の家庭から、より多様化した稼働率重視の顧客層へとシフトしていることを示しています。
シェアードモビリティは2032年にかけて年平均成長率(CAGR)13.56%で成長すると予測されています。カーシェアリング制度は、割引住宅駐車許可証および渋滞課金免除を活用し、高密度地区において収益性を維持しながらフリートを拡大することを可能にしています。ピアツーピアレンタルアプリは、アイドル状態の個人所有EVを供給プールに追加し、稼働率を高め、余剰キャパシティを吸収しています。政府フリートのコミットメントは、3年から5年落ちのEVに対する堅固な中古市を保証し、残存価値を支え、後続オーナーのリース価格を引き下げています。これらの要因が相まって、フランス電気自動車市場シェアのランドスケープにおいて、サービスベースのモビリティモデルへの移行を加速させています。

バッテリー容量別:大容量パックがシェアを拡大
50~75kWhのバッテリーパックは2026年に49.04%のシェアを占め、主流の購入者にとって350~450キロメートルの航続距離と35,000ユーロ(41,254米ドル)前後の価格帯のバランスを実現しています。Renault 5などの30,000ユーロ(35,360米ドル)未満のモデルは、リン酸鉄リチウム(LFP)セルを活用してこのスイートスポットに位置付けられています。75kWh超のパックは、プレミアムSUVおよびエグゼクティブセダンが550キロメートルの航続距離と250kWの急速充電能力を求める中、年平均成長率(CAGR)13.61%を記録しています。超高速インフラが密集する都市、特にパリおよびマルセイユでは、これらの大容量車両の普及率が高くなっています。したがって、階層化されたバッテリーランドスケープは、地域の所得勾配と充電ネットワークの成熟度に密接に対応しています。
2027年までに、セル化学の継続的なイノベーションにより、中容量kWhパックのコストが1kWhあたり100ユーロ(117.87米ドル)を下回り、フランス電気自動車市場における中心的な役割が確固たるものになると見込まれています。OEMは高マンガンおよびセミソリッド電解質フォーマットを研究しており、コバルトを使用せずに大幅なエネルギー密度向上を目指しています。イル=ド=フランスでは、プレミアム購入者がプロヴァンスやブルターニュのセカンドホームへの長距離通勤や旅行に理想的な大容量kWhパックを選択しています。一方、小型シティカーは小容量kWhパックを搭載し、航続距離よりも車両価格を優先する低所得の都市中心部ユーザーに対応しています。これらのマイクロカーは、月額100ユーロ(117.87米ドル)のソーシャルリースプログラムからさらなる支持を得ています。このダイナミクスにより、フランスの多様なモビリティパターンに巧みに対応する3層の容量構造が生まれています。
地理的分析
イル=ド=フランスは、全国平均を大幅に上回る所得水準と広範な公共充電ネットワークに支えられ、電気自動車登録台数の大部分を占めると予測されています。パリのゼロエミッションゾーン義務と同地域への企業本社の集中が、個人需要とフリート需要の好循環を生み出しています。超高速充電器の高密度がライドヘイリング事業者による高い稼働率を支え、ビークル・トゥ・グリッドパイロット実験が地域の料金差を活用しています。オーヴェルニュ=ローヌ=アルプは、リヨンの電動パワートレイン製造クラスターと地域物流フリートによる早期採用の恩恵を受けています。アルプスの高地道路網は、寒冷条件における航続距離維持の重要性を強調しており、主要幹線道路沿いへの大容量充電器の広範な設置を促進しています。
グルノーブルなどの地方都市は、割引駐車料金と住宅アクセスの拡大を通じて路上交流(AC)充電を奨励しています。プロヴァンス=アルプ=コート・ダジュールのシェアは、観光客の流入と日中充電の経済性に合致した太陽光発電豊富な電力網に支えられています。沿岸高速道路回廊には超高速充電ハブが密しており、隣国スペインおよびイタリアへの長距離移動を容易にしています。マルセイユよびニースにおける自治体フリートの電動化が公共部門の需要を支え、高い太陽光発電量が日中の価格変動を生み出し、ビークル・トゥ・グリッドの収益を最大化しています。
オー=ド=フランス、ヌーヴェル=アキテーヌ、オクシタニーは、ADVENIR資金による高速道路回廊に支えられながらも、農村部の充電インフラの不足により制約を受け、合計で相当量のシェアを占めると予測されています。ブルターニュおよびノルマンディーは、人口の少ない地域における充電器展開の限界を反映し、比較的限定的な合計シェアを保持すると予測されています。公的資金プログラムおよびコミュニティエネルギー協同組合を対象とした施策が、これらの地域格差を縮小し、フランス電気自動車市場における全国的な一貫した成長を支援することを目指しています。
競合ランドスケープ
市場集中度
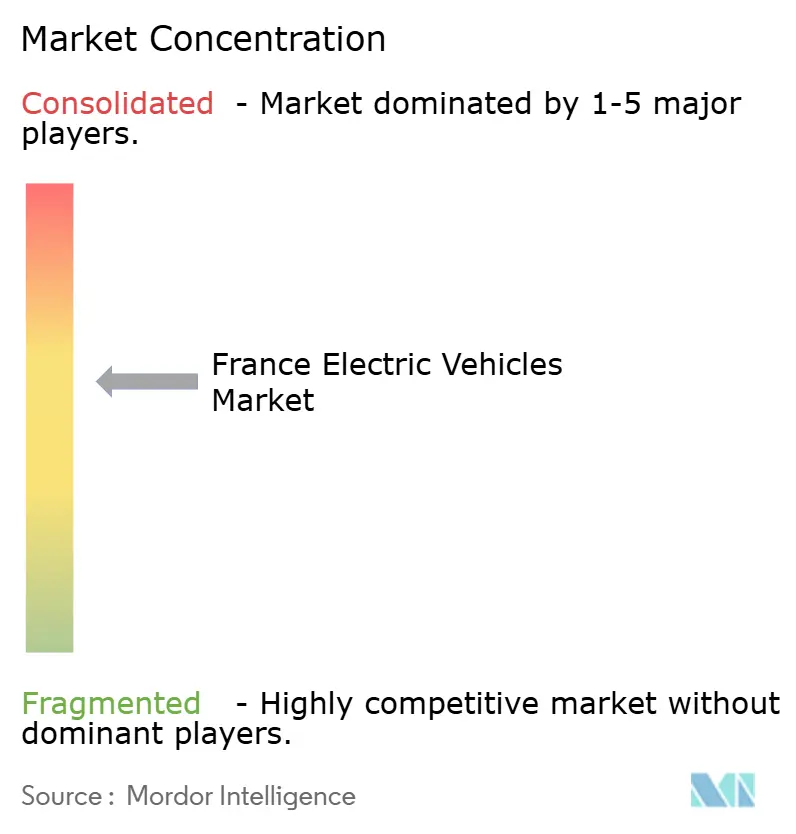
フランス電気自動車市場は中程度の集中度を示していますが、フランスが主要な仕向け地市場であるBYDおよびMG Motor(SAIC)などの中国系参入企業によって、寡占状態がますます挑戦を受けています。国内リーダーは強固なポジションを維持していますが、輸入競争の激化に直面しています。Renault Groupは、Renault 5およびMegane E-Techモデルラインに支えられ、国内電気自動車販売で好調な実績を記録すると予測されています。Stellantisは、Peugeot、Citroën、DSブランドにわたって相当量の電動化モデルを販売すると予測されており、低コストプラットフォームの開発を加速するためにLeapmotor Internationalへの多額の投資を行っています。
Tesla Inc.は強いブランドエクイティを維持していますが、市場シェアを守るための値下げにより利益率が低下しています。Volkswagen AGおよびHyundai Motor Groupは、フランス固有の生産が限られているため国内既存企業に後れを取っており、挑戦者に機会を提供しています。BYDおよびMG Motor(SAIC)を含む中国ブランドは、国内組立拠点の評価を進め、輸入関税によって生じた価格プレミアムを侵食するコスト競争力のあるモデルを活用しています。
ホワイトスペースの機会は、高販売量モデルが少ない低価格車セグメントと、主流モデルが存在しない乗用燃料電池車セグメントに集中しています。技術的差別化は双方向充電にますます集中しています。RenaultのMobilizeは認定ビークル・トゥ・グリッドサービスを提供しており、これはTesla Inc.のフランスラインナップには存在しない機能です。今後数年以内に関連ISO規格への準拠が技術的な競争条件を平準化し、モデルレンジ全体での統合を加速するOEMに有利に働くでしょう。
フランスの電気自動車産業リーダー
-
Volkswagen AG
-
Renault S.A.
-
Tesla Inc.
-
Hyundai Motor Group
-
Stellantis N.V.
- 注:主要企業の掲載順は順位を示すものではありません。
調査範囲と方法論
フランスのEVバリューチェーンは、車両設計・組立、バッテリーセルおよびパック、充電ハードウェアおよびサービス、廃棄後の再利用・リサイクルをカバーしている。上流および中流段階全体での現地化は、ACCのドゥーヴランのギガファクトリーと、ダンケルクでのVerkorのバッテリーセル産業化を軸とする北フランス・バッテリー・コリドーによって強化されており、より広範な生態系におけるAESCの活動も加わっている。これにより、OEMおよび一次サプライヤーは生産規模の拡大に伴う供給リスクを管理しやすくなる。
材料加工も、ダンケルクでのNeomatプロジェクト(OranoとXTC New Energy)を通じて車両・セルクラスターに近接する方向に進んでおり、正極活物質(CAM)およびその前駆体(PCAM)に注力している。産業間の協調と能力構築は、PFA、CCFA、FIEV、CSIAM、Avere-Franceといった団体によって支えられ、人材育成の面では、ドゥーヴランのバッテリー・トレーニング・センターやルノーグループのReKnow大学などの取り組みを通じて、アフターサービスおよび高電圧関連のスキルギャップの縮小が図られている。
フランス電気自動車産業のリーダー企業
フランスの電気自動車市場は中程度の集中度を示していますが、この寡占はフランスを第3位の目的地と位置付けるBYDおよびMG Motor(SAIC)という中国勢の参入により侵食に直面しています。国内リーダーは強固な地位を保っているものの、輸入競争の激化に直面しています。Renault Groupは2024年に国内でRenault 5およびMegane E-Techラインを背景に277,297台の電気ユニットを販売しました。Stellantisはプジョー、シトロエン、DSを通じて452,900台の電動化モデルを販売し、低コストプラットフォームの開発を加速するためにLeapmotor Internationalに15億ユーロ(約17億USD)を投資しました。
Teslaはブランドエクイティを維持しているものの、シェアを守るための値下げにより利益率を圧縮しています。VolkswagenおよびHyundaiは、フランス固有の生産が限られているため国内大手に後れを取っており、挑戦者に余地を与えています。中国ブランドのBYDおよびMG Motorは国内組立サイトを評価しており、輸入関税によって定義されたプレミアムを切り崩すためにコスト競争力のあるモデルを活用しています。
ホワイトスペースの機会は、高販売量モデルが2つしか競合しない25,000ユーロ(29,467USD)未満の価格帯と、主流モデルが存在しない乗用燃料電池車に集中しています。技術的差別化は現在、双方向充電に集中しており、RenaultのMobilizeは認定ビークル・トゥ・グリッドサービスを提供していますが、これはTeslaのフランスラインナップには存在しない機能です。2027年からのISO 15118-20への準拠は技術的な競争条件を平準化し、モデルレンジ全体での統合を加速するOEMに報いるでしょう。
市場機会と将来展望
フランスが消費者支援策や適格性ルールを精緻化する中、購入しやすさ主導の需要層は依然として重要な空白領域である。具体的な支柱の一つは、所得基準(一人当たり基準課税所得16,880ユーロ未満)に該当する世帯を対象とした社会的リース制度が2026年7月16日に更新される点である。この制度は、競争力のある月額支払いと基準適合構成を組み合わせられるOEMおよびリース会社に恩恵をもたらし、補助対象台数を確保する上で国内・欧州製部材の調達の重要性を強めている。
オー=ド=フランス地域における産業集積は、特に生産能力拡大がサプライラインを短縮し、原産地適合の部材構成を改善する場合において、バッテリー供給、材料、車両生産の現地化にわたる機会を支えている。市場の兆候としては、ACCのドゥーヴラン工場が初期生産能力13GWhで稼働し、2030年までに40GWhを目標としていること、Verkorの16GWhセル工場がダンケルクで2025年12月に開所し、ルノーグループへ供給すること、そしてダンケルクのNeomat正極材工場が2028年の稼働を予定していることが挙げられる。
最近の業界動向
- 2026年7月:フォルクスワーゲングループが、EDF支援のCoup de Pouce制度および関連する生態系推進策とともに、開始価格約24,995ユーロでID Polo Trendをフランスで発売。価格競争力のある小型EVの拡大は、フランス市場における需要動向を強化する。この取り組みは、量産EV分野におけるルノーとの競争を激化させ、現地生産と充電生態系の整合を進める。
- 2026年7月:ルノー社の生産マイルストーン:2010年以降、フランス製電気自動車が累計100万台に到達。この節目は国内EV生産能力を反映し、ブランド間の対等性を前進させる。ルノーのフランスにおけるEV生産のリーダーシップを強化し、国内サプライチェーン投資と政策整合を後押しする。
- 2026年6月:ステランティスN.V.が、2029年開始予定でミュルーズ工場において新型プジョー3モデルを生産するため、フランスに10億ユーロ超を投資。この投資は、フランスにおける電動化モデルおよび従来型モデル双方の大規模な生産能力拡大を示す。ステランティスのフランスでの事業基盤を強化し、新たなEV/クロスオーバー・プラットフォームへの事業多角化を進める。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本方法論において、フランス電気自動車市場は、電動パワートレインを使用するフランスで販売された新規道路車両の販売金額として定義され、車両レベルで米ドル換算にて計上されます。
調査範囲の除外事項:中古車取引および充電設備・設置サービスの価値は本市場規模算定から除外されています。
セグメンテーション概要
- 推進タイプ別
- バッテリー電気自動車(BEV)
- プラグインハイブリッド電気自動車(PHEV)
- 燃料電池電気自動車(FCEV)
- 車両タイプ別
- 乗用車
- ハッチバック
- セダン
- SUV(スポーツユーティリティビークル)
- MUV(マルチユーティリティビークル)
- 商用車
- 小型商用車(LCV)
- 大型トラック
- 市内・都市間バス
- 乗用車
- 充電タイプ別
- AC 22kW以上(通常)
- DC 22~150kW(急速)
- DC 150kW未満(超高速)
- 最終用途別
- 個人所有
- 企業・リースフリート
- 政府・自治体フリート
- 共有モビリティ(カーシェア・ライドヘイリング)
- バッテリー容量別
- 50kWh未満
- 50~75kWh
- 75kWh超
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フランスにおけるEVの供給と需要のシグナルについて明確な見解を構築することから始まります。これにより、後の段階での二重計上や非現実的な価格ステップを回避することができます。通常、公式の登録台数および在庫指標を参照し、インセンティブや適格性ルールがミックスを急速に変化させる可能性があるため、政策のタイミングと整合させます。
公開情報源としては、国内およびEUの車両登録・フリート統計、フランスの運輸省・エネルギー省からの発表、欧州代替燃料観測所のダッシュボード、充電ポイントおよび電動化パークを追跡する業界団体などを活用しています。また、企業の財務報告書、投資家向けプレゼンテーション、信頼性の高い報道機関を通じてモデル発売、価格動向、生産能力計画を把握し、企業財務、特許出願、輸出入データに特化した有料サブスクリプションとのクロスチェックを行い、健全性確認に役立てています。ここで挙げたソースはあくまで例示であり、データ収集、数値検証、前提条件の明確化のために多数の他の参考資料も参照しています。
一次インタビューおよびサーベイ
一次情報は、車両販売チャネル、フリート事業者、および関連サービスプロバイダーを含むフランスEVエコシステム全体にわたる構造化された専門家インタビューおよびサーベイから得られており、公開データでは埋められないギャップを実務的な確認によって補完しています。これらの議論を通じて、採用ドライバー、典型的な値引き、モデルミックスの変化、インセンティブ変更のタイミングを確認し、回答者が顧客タイプ別に異なるダイナミクスを説明する場合には外れ値を再検討します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | 最高経営幹部(CXO):15% |
| 中位層:45% | 部門・ユニットリーダー:41% |
| 中小規模プレーヤー:17% | マネージャー:44% |
市場規模算定と予測
規模算定は、フランスの登録台数を電動パワートレインカテゴリー別に再構築し、インセンティブおよび実際の値引きを反映した観測済み平均販売価格(ASP)を用いて金額に換算するトップダウンアプローチから始まります。合計値を現実に即したものに保つため、主要車両クラスのサンプルASPと台数の積や、四半期ごとの販売投入量とフリート購買サイクルのチャネルチェックなど、選択的なボトムアップ推計によって結果を検証します。
モデルは、年間BEV登録台数、乗用車と小型商用車のミックス、適格インセンティブ額と閾値、平均バッテリーサイズとその車両価格への影響、稼働信頼性を支える公共充電の普及ペースなど、この市場を動かす実務的なインプットを使用しています。予測においては、インセンティブ設計、金利、供給可用性の代替シナリオを反映するためにシナリオ分析を活用し、それらのシナリオを予測期間においてフランスで現実的と専門家が期待するものを通じてフィルタリングします。小規模なニッチ分野でデータポイントが欠落している場合は、類似国の参照範囲を通じて補完し、インタビューのフィードバックを用いて精緻化した後、合計値を確定します。
データ検証と更新サイクル
検証は複数のパスで実施され、モデル化された市場価値が登録トレンド、価格ラダーの動き、政策タイミングなどの独立したシグナルと比較されることで、異常な変動を説明・修正することができます。ミックスやASPの変化によって差異が説明できない場合は、ソースの整合性を再確認し、必要に応じて専門家に再連絡して市場の変化を確認します。
承認前に、モデルと前提条件はアナリストのレビューステップを経て、通貨換算の一貫性、年度間の継続性、台数と価格の論理的な関係を確認します。レポートは年次で更新され、インセンティブの再設計や主要なサプライ制約などの重要なイベントが発生した場合には中間更新が実施されます。納品直前に最終確認が完了し、クライアントが最新の更新済みビューを受け取ることができます。
Mordor Intelligenceのフランス電気自動車市場規模算定と他の公表推計との比較
フランス電気自動車の公表市場価値は、同じ国について議論ていても、計上対象と価格設定ロジックが必ずしも同一ではないため、大きく乖離して見えることがあります。差異は通常、ある調査が車両と隣接する収益プールを混在させている場合、またはインセンティブや値引きによって実際の取引価格が変動しているにもかかわらず定価が使用されている場合に生じます。
主な乖離は、充電ハードウェアと設置費用、あるいは電動二輪車が同一の価値プールに含まれているかどうかによるものであり、この調査範囲の選択が合計値を大きく引き上げる可能性があります。もう一つの要因は価格の取り扱いであり、エコロジカルボーナスおよび典型的なディーラー値引きを正規化せずに定価を使用すると価値が過大評価される傾向があります。Mordor Intelligenceは、登録台数に乗じる前にインセンティブ効果を差し引いた車両ASPをモデル化することでこれに対処しています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 341.7億米ドル(34.17 ビリオン 米ドル)(2026年) | |
| グローバルコンサルタンシーA | 400.3億米ドル(40.03 ビリオン 米ドル)(2024年) | 充電設備やその他の電動モビリティを含む広範な価値プールを使用しており、インセンティブに連動した純ASPロジックではなく定価に依存する傾向があります。 |
| 産業データブックB | 142.0億米ドル(14.20 ビリオン 米ドル)(2023年) | より狭い範囲の車両、多くの場合乗用車のみを計上しており、エンドマーケットの車両取引価値と一致しない初期段階の収益定義を報告することがあります。 |
この比較は、乖離の大部分が価値プールに含まれるものとASPが実際の購入条件からどのように構築されるかによって説明されることを示しています。調査範囲を車両販売レベルに維持し、登録台数とインセンティブのタイミングに対する反復可能なチェックを適用することで、最終的な数値はレビューおよび更新可能な明確なステップに追跡可能な状態を保っています。
レポートで回答される主要な質問
2026年のフランス電気自動車市場の規模はどのくらいでしたか?
2026年のフランス電気自動車市場は341.7億米ドル(34.17 ビリオン 米ドル)と評価されています。
フランスで最も速い成長が見込まれる車両タイプはどれですか?
大型トラックは、貨物事業者が低排出ゾーン規制に対応する中、年平均成長率(CAGR)12.03%で成長すると予測されています。
2026年におけるバッテリー電気自動車のシェアはどのくらいですか?
バッテリー電気自動車は2026年の登録台数の67.65%を占め、プラグインハイブリッドおよび燃料電池モデルを大きく上回っています。
フランスの公共充電器の数はどのくらいですか?
充電ネットワークは2026年8月時点で200,926ポートを有し、150kW超の超高速ユニットが主要高速道路沿いで急速に拡大しています。