
Tamanho e Participação do Mercado de Veículos Elétricos da França
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
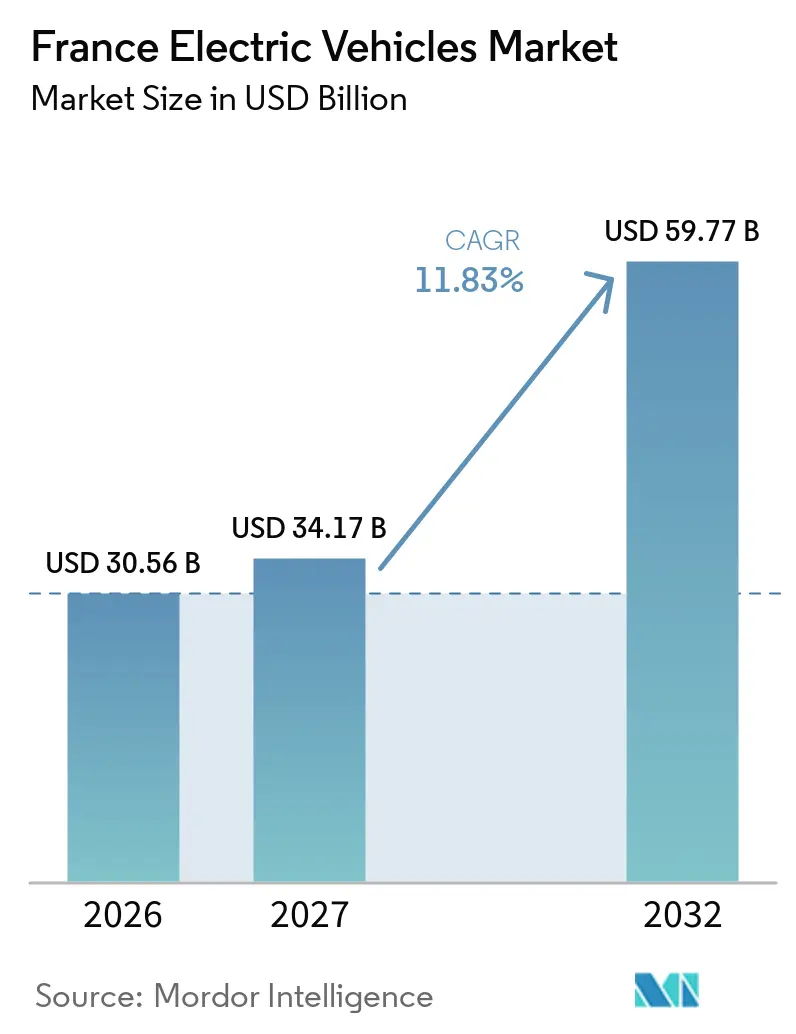
| Tamanho do mercado no ano base (2026) | 30.56 Bilhões de dólares |
| Tamanho do Mercado (2027) | 34.17 Bilhões de dólares |
| Tamanho do Mercado (2032) | 59.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.83 % |
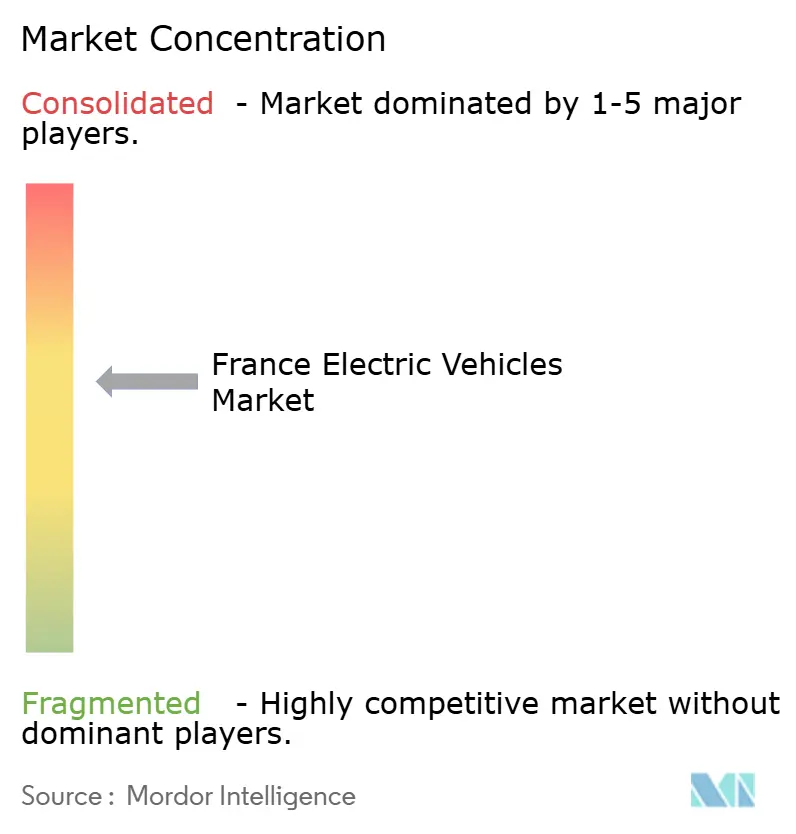
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Veículos Elétricos da França por Mordor Intelligence
O tamanho do Mercado de Veículos Elétricos da França é avaliado em 30,56 bilhões de USD em 2026 e deve crescer de 34,17 bilhões de USD em 2027 para 59,77 bilhões de USD até 2032, a um CAGR de 11,83% durante o período de previsão (2027-2032). Incentivos como o bônus ecológico, um complemento para células de bateria de origem europeia, e faixas reduzidas de imposto sobre veículos estão reduzindo as diferenças de preço de compra e impulsionando a demanda. A instalação de carregadores rápidos, a produção em larga escala de células de bateria e os mandatos de frotas corporativas criaram economias de escala, reduzindo o custo total de propriedade. Pacotes de baterias agora com preços abaixo de determinado patamar estão acelerando a transição em direção à paridade com os carros tradicionais. Além disso, gigafábricas domésticas em Hauts-de-France e Nouvelle-Aquitaine oferecem aos fabricantes de equipamentos originais (OEMs) um amortecedor contra choques de fornecimento. Parcerias entre montadoras, concessionárias de energia e plataformas de mobilidade não apenas estão acelerando a eletrificação de frotas compartilhadas, mas também abrindo novos fluxos de receita, incluindo serviços de veículo para a rede elétrica.
Principais Conclusões do Relatório
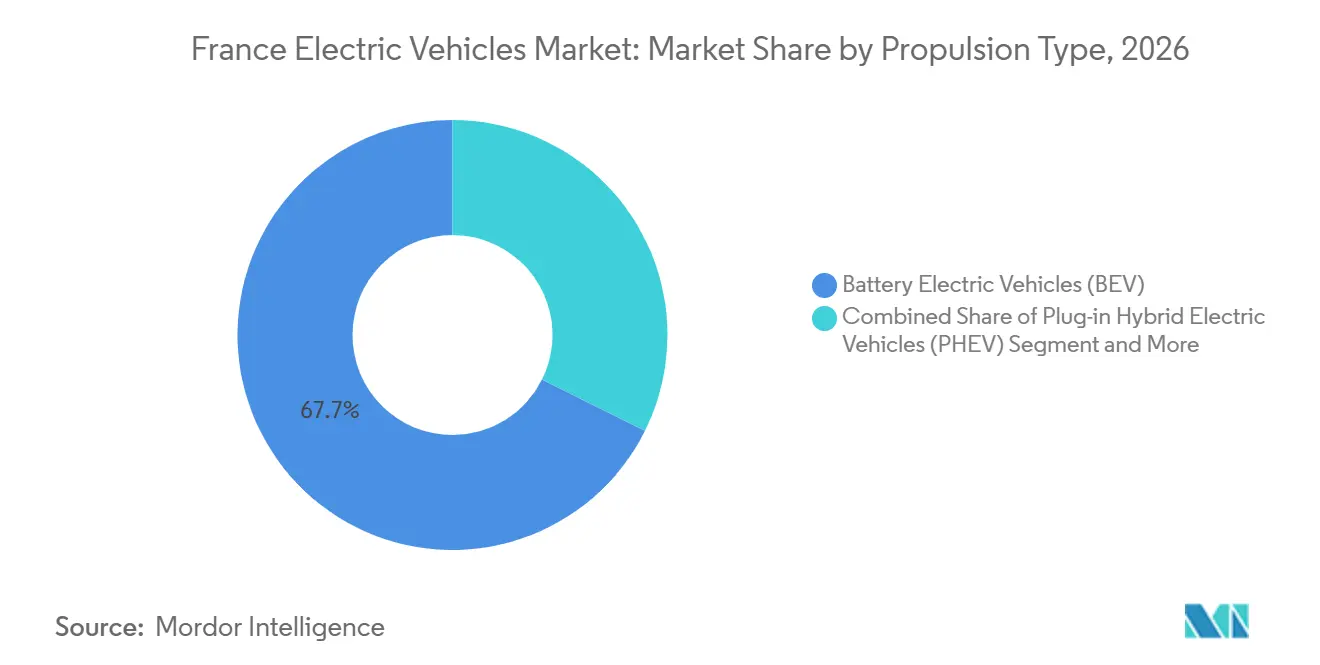
- Por tipo de propulsão, os veículos elétricos a bateria representam 67,65% da participação do mercado de veículos elétricos francês em 2026; os veículos elétricos a célula de combustível têm previsão de crescer a um CAGR de 12,37% até 2032.
- Por tipo de veículo, os carros de passeio representaram 95,26% do mercado de veículos elétricos francês em 2026, enquanto os caminhões pesados devem registrar o maior CAGR projetado de 12,03% de 2027 a 2032.
- Por tipo de carregamento, as unidades de corrente alternada (CA) com capacidade de 22 kW ou superior detinham uma participação de 73,92% em 2026; os carregadores de corrente contínua (CC) ultrarrápidos com capacidade acima de 150 kW devem expandir a um CAGR de 12,62% até 2032.
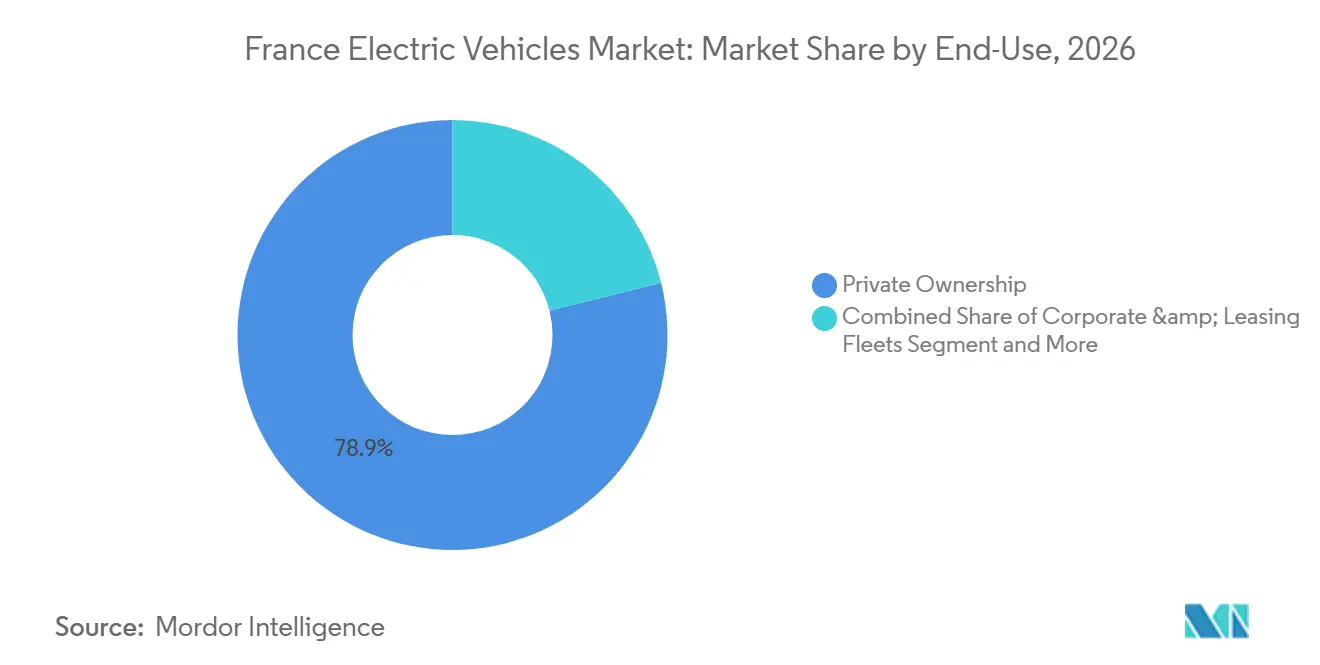
- Por uso final, a propriedade privada representou 78,88% do volume de 2026, enquanto a mobilidade compartilhada tem projeção de crescer a um CAGR de 13,56% até 2032.
- Por capacidade de bateria, os pacotes de 50–75 kWh controlavam uma participação de 49,04% em 2026; os pacotes acima de 75 kWh devem registrar um CAGR de 13,61% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado de Veículos Elétricos da França
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Incentivos Robustos de Compra e Fiscais | +2.8% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur, Hauts-de-France | Curto prazo (≤ 2 anos) |
| Expansão de Carregadores Rápidos | +2.3% | Nouvelle-Aquitaine, Occitanie, Grand Est, Pays de la Loire, Bretagne | Médio prazo (2 a 4 anos) |
| Custo de Bateria de Íons de Lítio | +2.0% | Hauts-de-France, Nouvelle-Aquitaine, Auvergne-Rhône-Alpes | Médio prazo (2 a 4 anos) |
| Eletrificação de Frotas Corporativas | +1.5% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur | Curto prazo (≤ 2 anos) |
| Revenda de Baterias de Segunda Vida | +0.9% | Centre-Val de Loire, Hauts-de-France, Nouvelle-Aquitaine | Longo prazo (≥ 4 anos) |
| Fluxos de Receita de Veículo para a Rede Elétrica | +0.7% | Île-de-France, Auvergne-Rhône-Alpes, Provence-Alpes-Côte d'Azur | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Incentivos Robustos de Compra e Fiscais
Em 2025, os subsídios governamentais para carros elétricos a bateria qualificados reduziram efetivamente os custos iniciais e impulsionaram os registros. Uma iniciativa de leasing social, com preço de EUR 100 (USD 117,87) por mês, permitiu que 50.000 famílias de baixa renda tivessem acesso a veículos elétricos, especialmente em áreas urbanas. A produção localizada de células nas plantas da Stellantis ACC e da Verkor não apenas satisfaz a exigência de origem do incentivo, mas também fortalece as cadeias de fornecimento. Embora os valores dos bônus diminuam após 2026, a queda nos preços das baterias deve contrabalançar os subsídios decrescentes. Esse arcabouço de políticas não apenas impulsiona as vendas imediatas, mas também orienta o mercado em direção à competitividade de custos sustentável a longo prazo.
Expansão Nacional de Carregadores Rápidos
Subsídios público-privados sustentam o carregamento em corredores e locais de trabalho, com 2.00.926 pontos em agosto de 2026. Hubs de corrente contínua (CC) ultrarrápidos da Mobilize e de outras redes triplicam a velocidade de carregamento para pacotes de 75 kWh, melhorando a conveniência para viagens de longa distância. As disparidades regionais persistem, mas os planejados 25.000 pontos ultrarrápidos até 2030 reduzirão as lacunas ao longo das rodovias do Atlântico e do Mediterrâneo. Pilotos de carregamento sem fio dinâmico em estrada na A10, próximo a Paris, validam soluções para caminhões pesados em velocidade de rodovia. A expansão sustentada evita que filas de carregamento restrinjam o crescimento da frota em zonas de alta penetração.
Compressão da Curva de Custo de Baterias de Íons de Lítio
Os preços dos pacotes caíram significativamente em 2025, ultrapassando o patamar de USD 115/kWh e colocando a paridade de custo total ao alcance dos carros de mercado de massa até 2027. As montadoras estão migrando para as químicas de fosfato de ferro e lítio, que trocam densidade de energia por acessibilidade em modelos como o Scenic E-Tech. As gigafábricas domésticas, escalando de 13 GWh para 40 GWh, mitigam os riscos cambiais e de frete. Iniciativas de cadeia de fornecimento, incluindo uma refinaria de níquel-cobalto prevista para 2028, visam localizar o valor upstream e proteger contra a volatilidade das matérias-primas. O resultado é uma erosão constante dos prêmios de preço de tabela em relação aos veículos de combustão interna.
Mandatos de Eletrificação de Frotas Corporativas
A lei de orientação de mobilidade obriga as frotas com mais de 100 veículos a atingir uma participação de 40% de veículos de baixa emissão até 2027 e 70% até 2030[1]. A conformidade impulsiona a aquisição em massa de vans e caminhões, estimulando o volume dos OEMs e estabilizando os valores residuais. A adoção de caminhões pesados está se acelerando em zonas de baixa emissão como Paris, Lyon e Marselha, onde as restrições ao diesel estão se intensificando. O carregamento dedicado em postos de caminhões e autonomias de bateria de 400 quilômetros permitem a logística regional sem interrupção de rotas. As frotas não conformes enfrentam multas e riscos de reputação, reforçando a tendência de conversão.
Análise de Impacto das Restrições*
| Restrição | (~)% de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preço de Tabela Mais Alto de Veículos Elétricos vs. Veículos de Combustão Interna | -1.8% | Hauts-de-France, Nouvelle-Aquitaine, Bretagne, Normandie | Curto prazo (≤ 2 anos) |
| Cobertura de Carregamento Rural Desigual | -1.2% | Bretagne, Normandie, Centre-Val de Loire, Bourgogne-Franche-Comté | Médio prazo (2 a 4 anos) |
| Gargalos de Fornecimento | -0.8% | Hauts-de-France, Nouvelle-Aquitaine, Auvergne-Rhône-Alpes | Longo prazo (≥ 4 anos) |
| Lacuna de Capacidade das Concessionárias | -0.5% | Occitanie, Grand Est, Pays de la Loire | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Preço de Tabela Inicial Mais Alto de Veículos Elétricos vs. Veículos de Combustão Interna
Os carros elétricos a bateria eram vendidos a um prêmio de preço significativo em relação aos equivalentes de combustão interna. Os incentivos cobrem apenas parte da diferença para as famílias em regiões onde a renda mediana fica mais de 10% abaixo da média nacional. Os modelos de entrada com preços abaixo de EUR 25.000 (USD 29.467) capturam uma participação limitada, deixando a maioria dos compradores em faixas de preço mais elevadas. Os cortes de preços das montadoras sinalizam pressão competitiva, mas ameaçam as margens. Até que os preços das baterias caiam para perto de USD 100/kWh, os consumidores sensíveis ao preço, especialmente nos departamentos rurais, adiarão as compras.
Cobertura de Carregamento Rural Desigual
A densidade de carregamento no nível departamental varia amplamente, com várias áreas de baixa população abrigando menos de 150 carregadores. Os programas de subsídios para rodovias e locais de trabalho favorecem os corredores urbanos, deixando as estradas secundárias com atendimento insuficiente. A ansiedade de autonomia desencoraja as famílias rurais que dependem de infraestrutura pública em vez de estacionamento doméstico. Os altos custos de capital das unidades de CC ultrarrápidas limitam o investimento privado em áreas esparsamente povoadas. A menos que os orçamentos municipais ou modelos cooperativos preencham a lacuna, a adoção regional ficará para trás.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propulsão: O Hidrogênio Avança à Medida que os Veículos Elétricos a Bateria Atingem um Platô
Os veículos elétricos a bateria comandavam uma participação de 67,65% em 2026, com base em redes de carregamento densas nas áreas metropolitanas. Os veículos elétricos a célula de combustível escalam a um CAGR de 12,37%, apoiados por EUR 9 bilhões em financiamento de hidrogênio e uma meta de 1.000 postos de abastecimento até 2030. A produção doméstica de modelos de vans a célula de combustível em Hordain oferece uma autonomia de 400 quilômetros com cinco minutos de abastecimento, tornando-a adequada para operadores de logística. Os híbridos plug-in estão em declínio à medida que os compradores migram para formatos de bateria pura quando a ansiedade com a infraestrutura diminui.
A adoção de células de combustível se concentra em frotas de uso intensivo e de serviço pesado, onde a preservação da carga útil supera os custos do hidrogênio. Os modelos de passeio a célula de combustível permanecem escassos, mas a capacidade dos fornecedores para pilhas e tanques amadureceu. As metas governamentais de postos implicam um investimento de EUR 3-5 milhões (USD 3,54-5,89 milhões) por local, desafiador, mas alcançável se os projetos de eletrolisadores se alinharem com a geração excedente de energia renovável. O hidrogênio, portanto, complementa em vez de deslocar o segmento de bateria dominante no mercado de veículos elétricos francês.

Por Tipo de Veículo: Caminhões Pesados Superam o Crescimento de Automóveis de Passageiros
Os carros de passeio representaram 95,26% do mercado em 2026, impulsionados por uma ampla variedade de modelos, queda nos preços das baterias e familiaridade dos consumidores com o carregamento doméstico. Os caminhões pesados, partindo de uma base baixa de 2.000 unidades, registram um CAGR de 12,03% à medida que as empresas de frete navegam pelas zonas de baixa emissão em Paris, Lyon e Marselha, desencadeando eliminações obrigatórias do diesel. Carregadores de alta capacidade instalados a cada 60–80 quilômetros ao longo dos corredores A7 e A10 reduzem os tempos de parada para 45 minutos, tornando os percursos elétricos de 400 quilômetros comercialmente viáveis. Os subsídios municipais para veículos elétricos de coleta de lixo, construção e entrega ampliam ainda mais o mercado endereçável. Como resultado, a eletrificação do frete está reduzindo a histórica diferença de volume entre a demanda comercial e a de passeio no mercado de veículos elétricos francês.
Os veículos comerciais leves, incluindo o Renault Kangoo E-Tech e o Citroën ë-Berlingo, atraem artesãos que podem carregar as vans durante a noite nos depósitos em Hauts-de-France e Nouvelle-Aquitaine. Os ônibus urbanos e interurbanos, movidos pelas plataformas Aptis da Alstom e E-Way da Iveco, atingiram uma participação de 0,8% à medida que os municípios impuseram metas de transporte público de zero emissão. A rápida adoção de caminhões está atraindo modelos de leasing de baterias que transferem o capex dos balanços das transportadoras e garantem a recuperação do valor ao final da vida útil. A Scania demonstrou com sucesso uma das primeiras implementações de veículo para a rede elétrica (V2G) do mundo para veículos comerciais pesados usando o Sistema de Carregamento de Megawatt (MCS). Essa conquista marca um passo importante em direção à integração do transporte elétrico de serviço pesado no sistema de energia mais amplo[2].
Por Tipo de Carregamento: A Infraestrutura Ultrarrápida Emerge como Líder de Crescimento
O carregamento em corrente alternada (CA) acima de 22 kW representou 73,92% do mercado em 2026, pois seu custo médio de hardware se adequa aos orçamentos residenciais, de locais de trabalho e de calçadas. Os pontos de corrente contínua (CC) ultrarrápidos acima de 150 kW entregam um CAGR de 12,62%, permitindo que os pacotes de 75 kWh atinjam aproximadamente 80% do estado de carga em menos de 20 minutos e apoiando modelos de negócios de alta rotatividade, como o transporte por aplicativo. Os agrupamentos de rodovias ao longo do corredor Paris-Lyon-Marselha reduzem os tempos de viagem entre cidades e apoiam o uso de caminhões elétricos. A rede em expansão também ancora os fluxos turísticos em direção à Provence-Alpes-Côte d'Azur e à Nouvelle-Aquitaine, onde os picos sazonais antes sobrecarregavam os carregadores públicos mais lentos. Consequentemente, a diversidade na infraestrutura de carregamento amplia o alcance demográfico do mercado, ao mesmo tempo em que sustenta um crescimento equilibrado.
Os pilotos de carregamento sem fio dinâmico em estrada na A10 confirmam a viabilidade técnica do carregamento contínuo em velocidades de rodovia, embora a intensidade de capital atrase a implantação em larga escala. O carregamento em CA permanece o padrão para os ciclos residenciais e de locais de trabalho diários, beneficiando-se de tarifas mais baixas e tempo de permanência suficiente. Ao mesmo tempo, o CC ultrarrápido atende aos segmentos de viagem com restrição de tempo que exigem retornos rápidos. Novas estruturas tarifárias que recompensam o carregamento fora do horário de pico incentivam os usuários a dividir a absorção de energia entre recargas lentas noturnas e recargas rápidas diurnas. A implantação sustentada de ambas as tecnologias sustentará a cobertura nacional integrada para o mercado de veículos elétricos francês.
Por Uso Final: A Mobilidade Compartilhada Escala Mais Rapidamente
A propriedade privada manteve uma participação de 78,88% em 2026, impulsionada pela forte demanda das famílias em Île-de-France e Auvergne-Rhône-Alpes, onde a densidade de carregamento público é significativamente alta. As frotas de leasing corporativo enfrentam cotas que sobem para 70% de participação de veículos de baixa emissão até 2030, impulsionando pedidos em massa de vans e carros de frota. As frotas governamentais e municipais representaram 4,5% do mercado, impulsionadas por mandatos de ar limpo que cobrem táxis, caminhões de coleta de lixo e veículos de serviço público. A mobilidade compartilhada tem projeção de crescer mais rapidamente à medida que os operadores baseados em aplicativos expandem as frotas elétricas para reduzir os custos operacionais e se qualificar para benefícios de acesso à cidade. Essa combinação demonstra a transição do mercado de famílias de adotantes iniciais para grupos de clientes mais diversificados e com uso intensivo.
A mobilidade compartilhada tem projeção de crescer a um CAGR de 13,56% até 2032. Os esquemas de compartilhamento de carros aproveitam licenças de estacionamento residencial com desconto e isenções de pedágio de congestionamento, permitindo que as frotas escalem de forma lucrativa em distritos de alta densidade. Os aplicativos de aluguel entre pares adicionam veículos elétricos privados ociosos ao pool de oferta, aumentando as taxas de utilização e absorvendo a capacidade residual. Os compromissos de frotas governamentais garantem um mercado secundário robusto para veículos elétricos de três a cinco anos de uso, apoiando os valores residuais e reduzindo os preços de leasing para proprietários subsequentes. Em conjunto, esses fatores aceleram a transição para modelos de mobilidade baseados em serviços no cenário de participação do mercado de veículos elétricos da França.
Por Capacidade de Bateria: Pacotes Maiores Ganham Participação
Os pacotes de baterias de 50–75 kWh detinham uma participação de 49,04% em 2026, equilibrando uma autonomia de 350-450 quilômetros com preços próximos a EUR 35.000 (USD 41.254) para compradores do mercado de massa. Modelos abaixo de EUR 30.000 (USD 35.360), como o próximo Renault 5, utilizam células de fosfato de ferro e lítio para se posicionar nesse ponto ideal. Os pacotes acima de 75 kWh registram um CAGR de 13,61% à medida que os SUVs premium e as berlinas executivas demandam autonomias de 550 quilômetros e capacidade de carregamento rápido de 250 kW. As cidades com infraestrutura ultrarrápida densa, notadamente Paris e Marselha, exibem maior adoção desses veículos de maior capacidade. O cenário de baterias em camadas, portanto, se alinha estreitamente com os gradientes de renda regionais e a maturidade da rede de carregamento.
Até 2027, as inovações contínuas em química de células devem reduzir o custo dos pacotes de kWh de médio alcance abaixo de EUR 100 (USD 117,87) por kWh, solidificando seu papel central no mercado de veículos elétricos francês. Os OEMs estão explorando formatos de alto teor de manganês e eletrólito semissólido, visando ganhos substanciais de densidade de energia sem cobalto. Em Île-de-France, os compradores premium estão optando por pacotes de kWh maiores, ideais para deslocamentos de longa distância e viagens a segundas residências na Provença ou na Bretanha. Enquanto isso, os micro-carros urbanos equipados com pacotes de kWh menores atendem a usuários de baixa renda e centrados em áreas urbanas que priorizam o preço de tabela em detrimento da autonomia. Esses micro-carros ganham tração adicional com o programa de leasing social mensal de EUR 100 (USD 117,87). Essa dinâmica deu origem a uma estrutura de capacidade em três camadas que se alinha habilmente com os variados padrões de mobilidade da França.
Análise Geográfica
Île-de-France tem projeção de representar a maioria dos registros de veículos elétricos, apoiada por rendas bem acima da mediana nacional e uma extensa rede de carregamento público. Os mandatos de zona de zero emissão de Paris e a concentração de sedes corporativas na região criam um ciclo virtuoso de demanda privada e de frotas. Uma alta densidade de carregadores ultrarrápidos apoia a forte utilização por operadores de transporte por aplicativo, enquanto os pilotos de veículo para a rede elétrica capitalizam os spreads tarifários regionais. Auvergne-Rhône-Alpes se beneficia de clusters de fabricação de trens de força elétricos em Lyon e da adoção antecipada por frotas de logística locais. As redes rodoviárias de alta altitude nos Alpes ressaltam a importância da retenção de autonomia em condições de frio, impulsionando a instalação generalizada de carregadores de alta capacidade ao longo das principais rodovias.
As cidades provinciais, como Grenoble, incentivam o carregamento em CA nas calçadas por meio de taxas de estacionamento com desconto e acesso residencial ampliado. A participação de Provence-Alpes-Côte d'Azur é apoiada pelo tráfego turístico e pelas redes ricas em energia solar que se alinham com a economia do carregamento diurno. Os corredores de rodovias costeiras apresentam hubs de carregamento ultrarrápido densos, facilitando as viagens de longa distância para a Espanha e a Itália vizinhas. A eletrificação da frota municipal em Marselha e Nice apoia a demanda do setor público, enquanto a alta geração solar cria volatilidade de preços intradiária, maximizando os ganhos de veículo para a rede elétrica.
Hauts-de-France, Nouvelle-Aquitaine e Occitanie têm projeção de representar coletivamente uma participação substancial do volume, apoiadas por corredores de rodovias financiados pelo ADVENIR, mas limitadas por lacunas na infraestrutura de carregamento rural. Bretagne e Normandie devem deter uma participação combinada comparativamente limitada, refletindo a implantação limitada de carregadores em cantões com baixa densidade populacional. Programas de financiamento público direcionados e cooperativas de energia comunitária visam reduzir essas disparidades regionais e apoiar um crescimento nacional consistente no mercado de veículos elétricos francês.
Cenário Competitivo
O mercado de veículos elétricos francês é moderadamente concentrado; no entanto, o oligopólio está sendo cada vez mais desafiado por entrantes chineses como BYD e MG Motor (SAIC), para os quais a França é um importante mercado de destino. Os líderes domésticos mantêm posições fortes, mas enfrentam uma concorrência de importação cada vez mais intensa. O Grupo Renault deve registrar fortes vendas domésticas de veículos elétricos, apoiado pelas linhas de modelos Renault 5 e Megane E-Tech. A Stellantis deve vender um volume substancial de modelos eletrificados em suas marcas Peugeot, Citroën e DS, e fez um investimento significativo na Leapmotor International para acelerar o desenvolvimento de plataformas de baixo custo.
A Tesla mantém forte valor de marca, mas viu as margens diminuírem devido a cortes de preços para defender sua participação de mercado. Volkswagen e Hyundai ficam atrás dos titulares domésticos devido à sua produção limitada específica para a França, criando oportunidades para os desafiantes. As marcas chinesas, incluindo BYD e MG Motor, estão avaliando locais de montagem doméstica e aproveitando modelos com custo competitivo para corroer o prêmio de preço criado pelos direitos de importação.
As oportunidades de espaço em branco estão concentradas no segmento de veículos acessíveis, onde poucos modelos de alto volume competem, e nos veículos de passeio a célula de combustível, onde nenhum modelo convencional está disponível. A diferenciação tecnológica está cada vez mais centrada no carregamento bidirecional. A Mobilize da Renault oferece serviços certificados de veículo para a rede elétrica, um recurso ausente na linha francesa da Tesla. A conformidade com o padrão ISO relevante nos próximos anos nivelará o campo técnico e favorecerá os OEMs que acelerarem a integração em suas linhas de modelos.
Líderes do Setor de Veículos Elétricos da França
-
Volkswagen AG
-
Renault S.A.
-
Tesla Inc.
-
Hyundai Motor Group
-
Stellantis N.V.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Escopo e Metodologia
A cadeia de valor de VEs da França abrange o design e a montagem de veículos, células e módulos de bateria, hardware e serviços de recarga, e reutilização e reciclagem em fim de vida. A localização nas etapas upstream e midstream está sendo reforçada pelo corredor de baterias do norte da França, ancorado pela gigafábrica de Douvrin da ACC e pela industrialização de células de bateria da Verkor em Dunquerque, junto com a atividade da AESC no ecossistema mais amplo. Isso ajuda as montadoras e os fornecedores de Nível 1 a gerenciar riscos de fornecimento à medida que a produção se expande.
O processamento de materiais também está se aproximando dos polos de veículos e células por meio do projeto Neomat (Orano e XTC New Energy) em Dunquerque, focado em materiais ativos catódicos (CAM) e precursores (PCAM). A coordenação do setor e o desenvolvimento de capacidades são apoiados por entidades como PFA, CCFA, FIEV, CSIAM e Avere-France, enquanto a preparação da força de trabalho é abordada por meio de iniciativas como o Battery Training Center em Douvrin e a ReKnow University do Renault Group, para reduzir lacunas de competências pós-venda e de alta tensão.
Líderes do Setor de Veículos Elétricos da França
O mercado de veículos elétricos da França exibe concentração moderada, mas esse oligopólio enfrenta erosão por parte dos entrantes chineses BYD e MG Motor (SAIC), que classificam a França como seu terceiro maior destino. Os líderes domésticos mantêm posições fortes, mas enfrentam uma rivalidade de importação mais acirrada. O Grupo Renault vendeu 277.297 unidades elétricas no mercado doméstico em 2024, com base nas linhas Renault 5 e Megane E-Tech. A Stellantis colocou 452.900 modelos eletrificados nas marcas Peugeot, Citroën e DS, e investiu EUR 1,5 bilhão (~USD 1,7 bilhão) na Leapmotor International para acelerar o desenvolvimento de plataformas de baixo custo.
A Tesla sustenta o valor da marca, mas reduz as margens por meio de cortes de preços para defender a participação. A Volkswagen e a Hyundai ficam atrás dos incumbentes domésticos devido à produção limitada específica para a França, abrindo espaço para os desafiantes. As marcas chinesas BYD e MG Motor avaliam locais de montagem doméstica, aproveitando modelos com custo competitivo para corroer o prêmio definido pelos direitos de importação.
As oportunidades de espaço em branco se concentram abaixo de EUR 25.000 (USD 29.467), onde apenas dois modelos de alto volume competem, e em automóveis de passageiros a célula de combustível, onde não existem entradas no mercado de massa. A diferenciação tecnológica agora se centra no carregamento bidirecional; a Mobilize da Renault oferece serviços certificados de veículo para a rede elétrica, um recurso ausente na linha francesa da Tesla. A conformidade com a ISO 15118-20 a partir de 2027 nivelará o campo técnico e recompensará os OEMs que acelerarem a integração em todas as gamas de modelos.
Oportunidades de mercado e perspectivas futuras
Os grupos de demanda ligados à acessibilidade continuam sendo um espaço em branco importante à medida que a França ajusta suas ferramentas de apoio ao consumidor e regras de elegibilidade. Uma ancoragem concreta é a renovação do programa de leasing social, em vigor a partir de 16 de julho de 2026, para famílias abaixo de um limite definido de renda fiscal de referência por unidade familiar (16.880 EUR). O programa beneficia montadoras e locadoras que conseguem oferecer pagamentos mensais competitivos com configurações compatíveis, e reforça a importância do fornecimento nacional e europeu para garantir volumes subsidiados.
O agrupamento industrial em Hauts-de-France apoia oportunidades em fornecimento localizado de baterias, materiais e produção de veículos, particularmente onde os aumentos de capacidade encurtam as linhas de fornecimento e melhoram a lista de materiais compatível com a origem. Os sinais de mercado incluem a expansão da ACC em Douvrin, com capacidade inicial de 13 GWh e meta declarada de 40 GWh até 2030, a abertura da fábrica de células de 16 GWh da Verkor em Dunquerque (dezembro de 2025) para fornecer ao Renault Group, e a fábrica de CAM da Neomat em Dunquerque com operações previstas para 2028.
Desenvolvimentos recentes do setor
- Julho de 2026: o Volkswagen Group lança o ID Polo Trend na França a um preço inicial de cerca de €24.995, com apoio do Coup de Pouce apoiado pela EDF e impulso relacionado ao ecossistema. A expansão de VEs urbanos com preços competitivos fortalece a dinâmica de demanda no mercado francês. A iniciativa intensifica a concorrência com a Renault em VEs de massa e alinha a produção local com o ecossistema de recarga.
- Julho de 2026: marco de produção da Renault S.A.: um milhão de veículos elétricos fabricados na França desde 2010. O marco reflete a capacidade doméstica de VEs e avança a paridade de marca. Reforça a liderança da Renault na produção francesa de VEs e apoia investimentos na cadeia de suprimento doméstica e o alinhamento político.
- Junho de 2026: a Stellantis N.V. investe mais de €1 bilhão na França para produzir três novos modelos Peugeot na fábrica de Mulhouse, a partir de 2029. O investimento sinaliza uma grande expansão de capacidade para modelos eletrificados e convencionais na França. Fortalece a presença da Stellantis na França e a diversificação do portfólio em novas plataformas de VEs/crossovers.
Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Cobertura do Mercado
Para esta metodologia, o mercado de veículos elétricos da França é definido como o valor de vendas de novos veículos rodoviários vendidos na França que utilizam um trem de força elétrico, contabilizado no nível do veículo em termos de USD.
Exclusões de escopo: As transações de veículos usados e o valor dos equipamentos de carregamento e serviços de instalação estão excluídos deste dimensionamento de mercado.
Visão Geral da Segmentação
- Por Tipo de Propulsão
- Veículos Elétricos a Bateria (BEV)
- Veículos Elétricos Híbridos Plug-In (PHEV)
- Veículos Elétricos a Célula de Combustível (FCEV)
- Por Tipo de Veículo
- Automóveis de Passageiros
- Hatchback
- Sedã
- SUV (Veículo Utilitário Esportivo)
- MUV (Veículo Utilitário Múltiplo)
- Veículos Comerciais
- Veículos Comerciais Leves (VCL)
- Caminhões Pesados
- Ônibus Urbanos e Interurbanos
- Automóveis de Passageiros
- Por Tipo de Carregamento
- CA (maior ou igual a) 22 kW (Normal)
- CC 22 a 150 kW (Rápido)
- CC Menor que 150 kW (Ultrarrápido)
- Por Uso Final
- Propriedade Privada
- Frotas Corporativas e de Leasing
- Frotas Governamentais e Municipais
- Mobilidade Compartilhada (Compartilhamento de Automóveis/Transporte por Aplicativo)
- Por Capacidade de Bateria
- Menos de 50 kWh
- 50 a 75 kWh
- Acima de 75 kWh
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental começa com a construção de uma visão clara dos sinais de oferta e demanda de veículos elétricos na França, o que posteriormente nos ajuda a evitar dupla contagem e etapas de preços irrealistas. Normalmente, referenciamos registros oficiais e indicadores de estoque e, em seguida, os alinhamos com o timing das políticas, uma vez que os incentivos e as regras de elegibilidade podem mudar rapidamente a composição.
Para fontes públicas, recorremos a itens como estatísticas nacionais e da UE sobre registro e frota de veículos, comunicados dos ministérios de transporte e energia da França, painéis do Observatório Europeu de Combustíveis Alternativos e entidades do setor que acompanham os pontos de carregamento e o parque eletrificado. Também utilizamos arquivamentos de empresas, apresentações para investidores e imprensa de reputação para entender os lançamentos de modelos, movimentos de preços e planos de capacidade, e então fazemos verificações cruzadas com assinaturas pagas focadas em finanças corporativas, depósitos de patentes e dados de importação e exportação no nível de remessa quando relevante para verificações de sanidade. As fontes aqui mencionadas são apenas ilustrativas, e muitas outras referências são revisadas para coletar dados, validar números e esclarecer premissas.
Entrevistas Primárias e Pesquisas
Os insumos primários vêm de entrevistas estruturadas com especialistas e pesquisas em todo o ecossistema de veículos elétricos da França, incluindo canais de vendas de veículos, operadores de frotas e prestadores de serviços de apoio, para que as lacunas deixadas pelos dados públicos possam ser preenchidas com verificações práticas. Usamos essas discussões para confirmar os fatores de adoção, os descontos típicos, as mudanças na composição de modelos e o timing das mudanças de incentivos, e então revisitamos os valores discrepantes quando os entrevistados descrevem dinâmicas diferentes por tipo de cliente.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado |
|---|---|
| Nível superior: 38% | Diretores executivos (CXOs): 15% |
| Nível intermediário: 45% | Líderes funcionais/de unidade: 41% |
| Participantes menores: 17% | Gerentes: 44% |
Dimensionamento de Mercado e Previsão
O dimensionamento começa com uma construção de cima para baixo, em que os volumes de registro na França são reconstruídos por categoria de trem de força elétrico e, em seguida, traduzidos em valor usando os preços médios de venda (ASPs) observados que refletem os incentivos e os descontos reais. Para manter os totais fundamentados, o resultado é então verificado com aproximações seletivas de baixo para cima, como ASPs amostrados multiplicados pelos volumes de unidades para as principais classes de veículos e verificações de canal sobre os ciclos trimestrais de venda e compra de frotas.
O modelo usa insumos práticos que tendem a movimentar este mercado, como registros anuais de veículos elétricos a bateria, a composição entre carros de passeio e veículos comerciais leves, os valores e limites de incentivos elegíveis, o tamanho médio da bateria e seu impacto no preço dos veículos, e o ritmo de implantação do carregamento público que apoia a confiança na utilização. Para a previsão, a análise de cenários é usada para que possamos refletir caminhos alternativos para o design de incentivos, taxas de juros e disponibilidade de fornecimento, e esses cenários são filtrados pelo que os especialistas esperam ser realista na França ao longo da janela de previsão. Quando um ponto de dados está ausente para um nicho pequeno, ele é preenchido por meio de intervalos de referência de países pares e, em seguida, ajustado com o feedback das entrevistas, antes que os totais sejam finalizados.
Ciclo de Validação de Dados e Atualização
A validação é feita em múltiplas etapas, em que o valor de mercado modelado é comparado com sinais independentes, como tendências de registro, movimentos da escala de preços e timing das políticas, para que saltos incomuns possam ser explicados e corrigidos. Se uma variação não puder ser explicada por mudanças na composição ou nos ASPs, verificamos novamente o alinhamento das fontes e, quando necessário, recontatamos os especialistas para confirmar o que mudou no mercado.
Antes da aprovação final, o modelo e as premissas passam por etapas de revisão analítica que verificam a consistência da conversão de moeda, a continuidade ano a ano e as relações lógicas entre volumes e preços. O relatório é atualizado anualmente, e as atualizações intermediárias são acionadas quando ocorrem eventos materiais, como reformulações de incentivos ou grandes restrições de fornecimento. Logo antes da entrega, uma revisão final é concluída para que os clientes recebam a visão atualizada mais recente.
Dimensionamento do Mercado de Veículos Elétricos da França pela Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os valores de mercado publicados para veículos elétricos da França podem parecer muito distantes, mesmo quando todos estão falando sobre o mesmo país, porque os itens contabilizados e a lógica de precificação nem sempre são os mesmos. As diferenças geralmente aparecem quando um estudo mistura veículos com pools de receita adjacentes, ou quando os preços de tabela são usados mesmo que os preços reais das transações se movam com incentivos e descontos.
A principal lacuna vem de saber se o hardware de carregamento e a instalação, ou mesmo os veículos elétricos de duas rodas, são adicionados ao mesmo pool de valor, e essa escolha de escopo pode elevar o total rapidamente. Outro fator é como os preços são tratados, porque usar preços de tabela e não normalizar para o bônus ecológico e os descontos típicos dos revendedores tende a superestimar o valor, e a Mordor Intelligence trata isso modelando os ASPs dos veículos líquidos dos efeitos dos incentivos antes de estendê-los pelos registros.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 34,17 bilhões de USD (2026) | |
| Consultoria Global A | 40,03 bilhões de USD (2024) | Utiliza um pool de valor mais amplo que pode incluir equipamentos de carregamento e outras mobilidades eletrificadas, e depende mais dos preços de tabela do que da lógica de ASP líquido vinculada aos incentivos. |
| Banco de Dados do Setor B | 14,20 bilhões de USD (2023) | Contabiliza um conjunto mais restrito de veículos, frequentemente limitado a carros de passeio, e pode reportar definições de receita em estágio inicial que não correspondem ao valor de transação de veículos no mercado final. |
A comparação mostra que a maior parte da diferença é explicada pelo que é incluído no pool de valor e como os ASPs são construídos a partir das condições reais de compra. Ao manter o escopo no nível de venda do veículo e ao aplicar verificações repetíveis em relação aos registros e ao timing dos incentivos, o número final permanece rastreável para etapas claras que podem ser revisadas e atualizadas.
Principais Perguntas Respondidas no Relatório
Qual era o tamanho do mercado de veículos elétricos da França em 2026?
Em 2026, o mercado de veículos elétricos francês é avaliado em 34,17 bilhões de USD.
Qual tipo de veículo deve registrar o crescimento mais rápido na França?
Os caminhões pesados devem crescer a um CAGR de 12,03% à medida que os operadores de frete respondem às regras das zonas de baixa emissão.
Qual participação os carros elétricos a bateria detêm em 2026?
Os veículos elétricos a bateria representaram 67,65% dos registros em 2026, bem à frente dos híbridos plug-in e dos modelos a célula de combustível.
Quantos carregadores públicos a França possui?
A rede tinha 2.00.926 pontos em agosto de 2026, com unidades ultrarrápidas acima de 150 kW expandindo rapidamente ao longo das principais rodovias.