
フルオロケミカル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
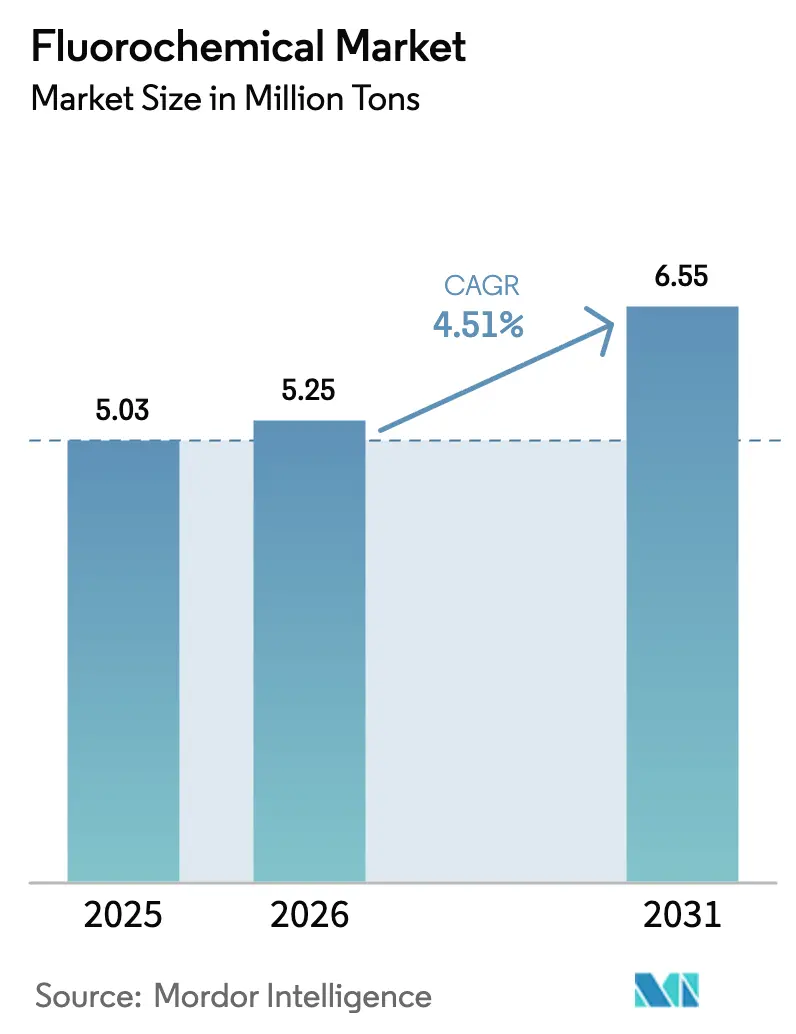
| 市場取引高 (2026) | 5.25 百万トン |
| 市場取引高 (2031) | 6.55 百万トン |
| 成長率 (2026 - 2031) | 4.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフルオロケミカル市場分析
フルオロケミカル市場規模は、2025年の503万トンから2026年には525万トンへと成長し、2026年~2031年にかけてCAGR 4.51%で推移し、2031年までに655万トンに達すると予測されています。半導体設備投資の堅調な拡大、政策主導による冷媒の段階的廃止、および医療需要の拡大が、PFAS関連の逆風にもかかわらずフルオロケミカル市場を上昇軌道に維持しています。アリゾナ州、テキサス州、台湾、韓国の新規ファブにおけるエッチングガスの採用拡大が、縮小しつつある従来型HFC数量を相殺する高純度収益源を提供しています。インド、ASEAN、湾岸諸国におけるコールドチェーンの急速な普及が初期導入需要を支え、自動車向けR-1234yf採用がキャビン冷却システムの多年にわたる交換サイクルを確立しています。蛍石の原料価格変動とPFAS封じ込めに関する規制上の不確実性が利益率を圧迫しているものの、垂直統合とリサイクルへの取り組みにより、フルオロケミカル市場の主要サプライヤーは収益性を維持しています。
主要レポートのポイント
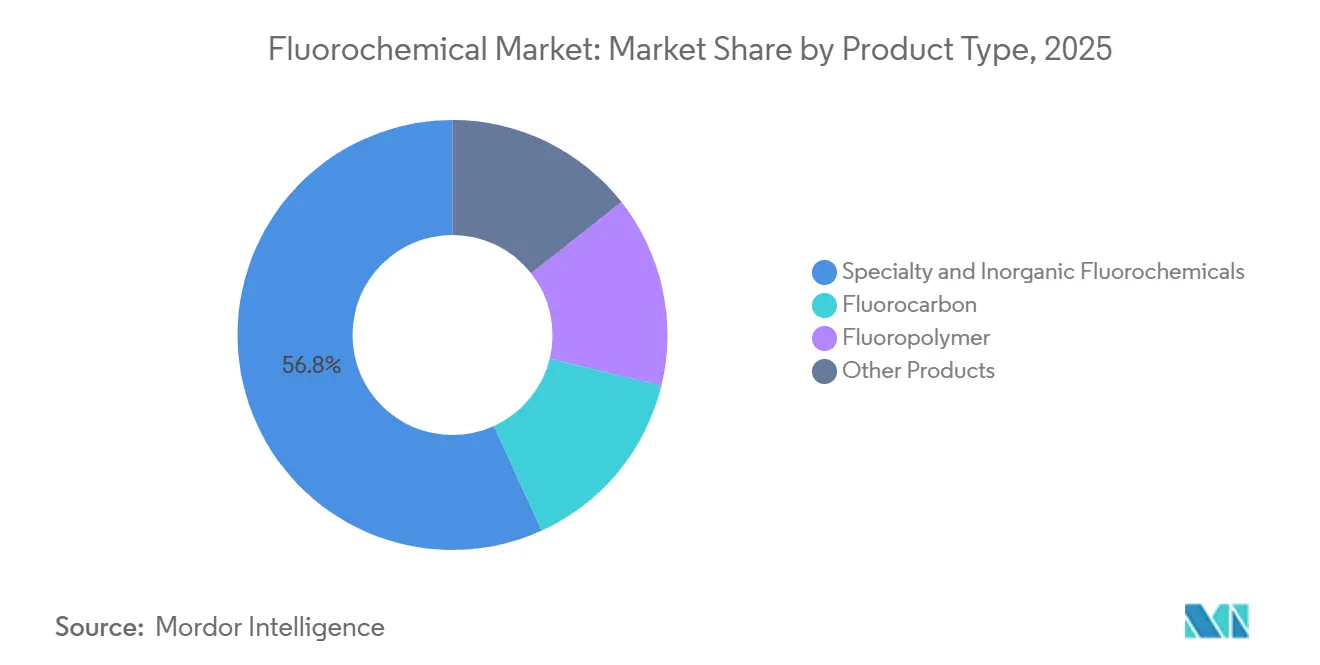
- 製品タイプ別では、特殊・無機フルオロケミカルが2025年のフルオロケミカル市場シェアの56.81%を占めてトップとなり、フルオロポリマーは2031年にかけてCAGR 8.65%で拡大する見込みです。
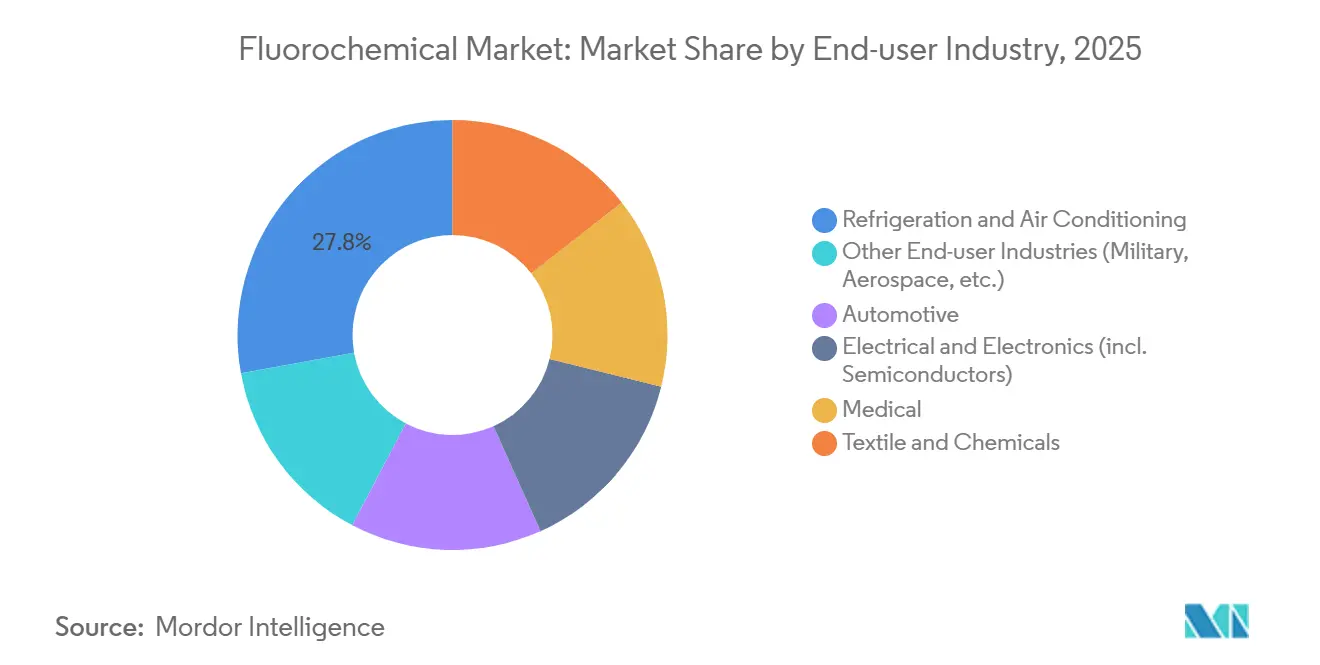
- エンドユーザー産業別では、冷凍・空調が2025年のフルオロケミカル市場規模の27.84%を占め、医療エンドユーザー産業セグメントは2031年にかけてCAGR 5.95%で拡大しています。
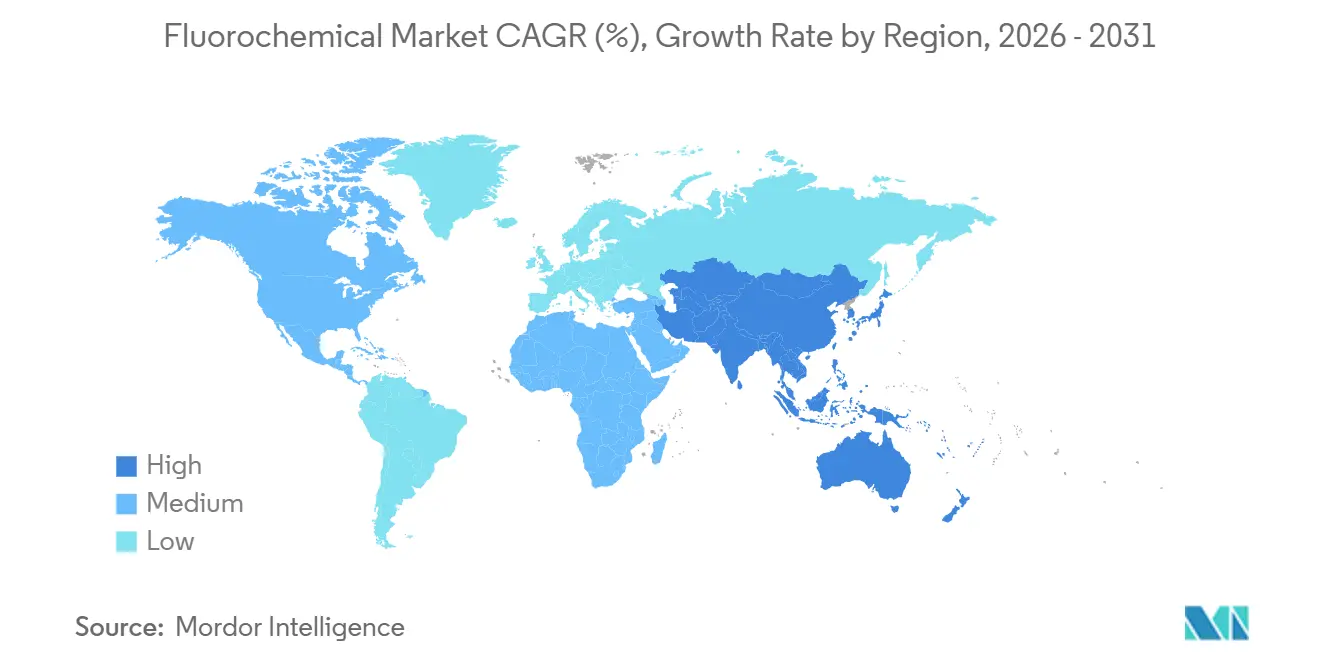
- 地域別では、アジア太平洋が2025年のフルオロケミカル市場の61.52%を占め、同地域は2031年にかけて最速のCAGR 4.88%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済圏におけるHVACおよびコールドチェーンの整備 | +1.2% | アジア太平洋(インド、ASEAN)、中東・アフリカ | 中期(2~4年) |
| 低GWP HFO冷媒への移行の進展 | +0.9% | EU・北米が先行するグローバル | 短期(2年以内) |
| 東アジアの半導体ブームが高純度需要を牽引 | +0.8% | アジア太平洋、北米 | 中期(2~4年) |
| EV電池化学がフッ素化バインダーおよび塩を採用 | +0.7% | 中国・欧州・北米に集中するグローバル | 長期(4年以上) |
| 超高温フルオロポリマーシールを必要とする水素タービンへの需要増加 | +0.3% | 欧州、北米、一部アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興経済圏におけるHVACおよびコールドチェーンの整備
インドにおける冷蔵保管インフラへの支出は、収穫後の食品ロス削減を目的とした政府プログラムに後押しされ、2032年までに474億米ドルに向けて増加しています。タイ、ベトナム、インドネシア全域の新規倉庫やスーパーマーケットも同様の軌跡をたどっていますが、効率規制が緩いため、中GWPブレンドがさらに2~3年間は引き続き有効です。湾岸諸国は食料安全保障目標を冷蔵倉庫で支援しており、キガリ議定書の割当ペナルティを回避するためにファクトリーチャージ式HFOシステムを好み、設備交換サイクルを短縮しています。これらの設置はフルオロケミカル市場に安定した数量をもたらしており、家庭用スプリットエアコンには通常1~2キログラムの冷媒が含まれ、業務用ウォークイン冷蔵庫には5~10キログラムが搭載されています。都市部の厳格な防火規制が人口密集都市でのプロパン採用を遅らせ、フルオロカーボン製品への需要をさらに延長しています。
低GWP HFO冷媒への移行の進展
EU規則2024/573および米国AIM法が相まって2036年以前に85%のHFC削減を義務付け、車両およびチラーにおけるR-1234yfおよびR-1234zeの採用を加速させています。EU、米国、日本、韓国の乗用車は2025年までにほぼ完全にR-1234yfへ移行しましたが、生産が2社の特許保有者に集中しているため、製品価格は段階的廃止されたR-134aの約3倍を維持しています。業務用HVACの改修はR-513Aを好む傾向がありますが、多くの場合、潤滑油やガスケットのアップグレードが必要となり、回収期間が長期化します。中国のOEMは国内販売向けにR-32を引き続き推進しており、輸出コンプライアンス要件が今十年後半に本格化するまで広範なHFO移行を先送りしています。特にCO₂トランスクリティカル方式のスーパーマーケットなど自然冷媒の設置は欧州でシェアを拡大し続けていますが、エネルギーコストの上昇と北米における規制の遅れが同様の代替トレンドを鈍化させています。
東アジアの半導体ブームが高純度需要を牽引
TSMC、Samsung、Intelによる継続的なファブ建設により、2027年までに月間ウェーハ投入枚数が120万枚増加し、純度99.999%基準を満たすNF₃およびCF₄への需要が高まる見込みです。中国の半導体国産化推進は、輸出規制の障壁にもかかわらず成熟ノードのプラズマガス需要を倍増させています。SEMIの2024年Fガスプログラムに基づくリサイクルイニシアチブは普及が遅れているため、バージンガス需要が持続し、フルオロケミカル市場に直接恩恵をもたらしています[1]。日本と韓国は2025年に輸入許可を厳格化し、DaikinやAGCなどのメーカーがガス生産拠点をクラスターハブ近傍に配置することを促し、地政学的混乱時のサプライ継続性を確保しています。
EV電池化学がフッ素化バインダーおよび塩を採用
PVDFバインダーとLiPF₆塩は電池質量のわずか2%~3%を占めるに過ぎませんが、重要な接着性とイオン伝導性を発揮します。中国は世界のPVDF生産能力の約70%とLiPF₆生産の大部分を有しており、西側セルメーカーにとって調達リスクを生じさせています。ArkemaとSolvayはケンタッキー州とベルギーに生産ラインを追加していますが、50ktあたり5億米ドルを超える資本集約度が多様化を遅らせています。固体電池のロードマップは2030年以降にLiPF₆の使用量を削減する可能性がありますが、既存の液体セル設計が予測期間を通じて主流であり続け、電池成長によってフルオロケミカル市場を支え続けます。FEC添加剤の浸透がキロワット時あたりのフッ素含有量をさらに高めています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGR予測への影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的なPFAS規制の強化 | −0.6% | 北米、欧州、アジア太平洋への波及 | 短期(2年以内) |
| 蛍石原料の供給変動 | −0.4% | 輸入依存地域が最も影響を受けるグローバル | 中期(2~4年) |
| 自然冷媒およびフッ素フリー溶剤の採用 | −0.3% | 欧州が先行し、北米・アジア太平洋が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的なPFAS規制の強化
2024年4月、米国EPAは飲料水中のPFOAおよびPFOSに対して4pptの基準値を設定し、CERCLA責任を引き起こし、100億米ドルを超える可能性のある修復和解にメーカーを晒しています[2]。EUの広範なPFAS規制提案は2025年に最終意見に進み、半導体および医療機器への適用除外は不確実なままで投資決定を遅らせています。ドイツはフルオロケミカルサイトでの封じ込め証明を義務付け、操業コストを引き上げており、日本はより厳格な規制を予告するモニタリングガイドラインを発行しました。半導体および医療関係者はPTFEやその他のフルオロポリマーには代替品がないと主張していますが、世論の圧力が承認プロセスを複雑にし、フルオロケミカル市場に重くのしかかっています。
蛍石原料の供給変動
中国は世界の蛍石の最大65%を供給しており、内モンゴルにおける輸出割当の変更や環境検査が納入価格を30%~40%急騰させることが常態化しています。モンゴルとメキシコが代替供給源を提供していますが、中国の持続的な削減を完全に補うことはできず、陸上輸送が二桁台の物流プレミアムを加算します。南アフリカとケニアの新規鉱山は許認可段階にとどまり、西側のHFプラントは危険物規制によるサイト選定の障壁に直面しています。長期引取契約は統合大手の原料確保を助けますが、小規模プレーヤーのスポット流動性を低下させ、参入障壁を高め、フルオロケミカル市場にコスト不確実性をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フルオロポリマーが従来型冷媒を上回る成長フルオロポリマーは2031年にかけてCAGR 8.65%で拡大し、フルオロケミカル市場全体の成長率のほぼ2倍となる見込みです。特殊・無機製品は、半導体ガスおよび医薬品中間体がプレミアムニッチを引き続き支配したことから、2025年のフルオロケミカル市場シェアの56.81%を占めました。PTFEはシールおよびガスケットにおける比類のない化学的不活性性により数量リーダーの地位を維持し、EV電池におけるPVDFのバインダー役割は二桁台の成長率で拡大し、電池材料向けフルオロケミカル市場規模を押し上げています。フルオロエラストマーは、代替を許容しない航空宇宙およびエンジンルーム仕様により、キログラム当たりの最高価格を維持しています。
PTFEおよびPVDFの成長モメンタムは、キガリ議定書の割当によるHFC数量の縮小と対照的です。HFOの採用はこの縮小を部分的にしか相殺せず、フルオロカーボン全体の需要は横ばいからわずかに減少しています。中国の急速なPVDFおよびPTFE増産は、欧州または米国でPFAS輸入規制が強化された場合に供給過剰リスクをもたらしますが、低コストと蛍石の自社調達により中国の数量は競争力を維持しています。「その他製品」、特にフッ素化界面活性剤は最も厳しい規制上の精査に直面しており、広範なPFAS禁止が確定すれば絶対的に縮小する可能性があります。
注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
エンドユーザー産業別:
冷凍成熟の中で医療セグメントが加速冷凍・空調は2025年のフルオロケミカル市場規模の27.84%を占めましたが、自然冷媒への代替とエネルギー効率の向上により増分数量が鈍化しています。医療機器はCAGR 5.95%で成長しており、生体適合性と滅菌耐性を活用したPTFE血管グラフト、PVDFステントコーティング、フルオロポリマーカテーテルが牽引しています。半導体需要はファブが高純度NF₃およびPTFE電線絶縁材を消費し続けることで着実に増加し、フルオロケミカル市場を電子機器と医療の成長ベクターの間でバランスよく維持しています。
自動車需要は移行期にあります。内燃機関フリートは依然としてHFOキャビン冷却を必要とする一方、EV採用によりPVDFバインダーおよびLiPF₆塩への使用がシフトしています。テキスタイルおよびアウトドアウェアメーカーは企業サステナビリティ誓約のもとフルオロテロマーDWRコーティングを段階的に廃止し、そのニッチでの消費を削減しています。航空宇宙および軍事ユーザーは、フルオロエラストマーおよびPTFEアプリケーションを規制禁止から保護するミッションクリティカルな適用除外により安定を維持しています。
地域分析
アジア太平洋フルオロケミカル市場
アジア太平洋地域は2025年のフルオロケミカル市場において61.52%のシェアを占め、2031年までに4.88%のCAGRを記録すると予測されている。中国の垂直統合型大手企業は、自社保有の蛍石およびフッ化水素酸を活用してコストリーダーシップを維持する一方、インドの474億米ドル規模のコールドチェーン整備がHFCおよびR-32の需要を押し上げている。日本および韓国は、中国への生産能力移転後に高純度ガスの輸入を増加させており、2027年以降に地域のフルオロケミカル市場の数量を押し上げる可能性のある国内回帰インセンティブが促進されている。
北米フルオロケミカル市場
北米は2025年に第2位にランクされ、アリゾナ州、テキサス州、オハイオ州における半導体メガプロジェクトおよび自動車向けR-1234yf採用義務化によって押し上げられた。許認可の遅延および労働力不足により新規ファブ稼働開始がやや後ずれし、短期的な数量を抑制しているが、稼働後には追加的なNF₃およびCF₄の需要増加が地域のフルオロケミカル市場を実質的に拡大させる見込みである。カナダのオイルサンド処理および航空宇宙生産はPTFEおよびフルオロエラストマーの需要を支え、メキシコは米国のフッ化水素酸プラントへの蛍石供給国としての役割を強化している。
欧州・中東・アフリカおよび南米フルオロケミカル市場
欧州のシェアは、Fガス割当量による新規HFC販売の制約およびPFAS規制対応コストによる生産能力増強の抑制により低下した。生産者は現在、高マージンの特殊ニッチ分野およびフルオロポリマーリサイクルに注力し、航空宇宙および医療機器向けの規制免除を活用している。南米および中東・アフリカは依然として規模の小さい市場であるが、冷凍インフラ、地域冷房プロジェクト、および初めての家電製品購入を促す生活水準の向上に支えられ、平均を上回る成長を記録している。
規制環境
気候影響のあるフルオロカーボン類と残留性のあるPFAS化学物質の両方に対する規制が強化されており、フッ素化学品バリューチェーン全体でコンプライアンス、報告、および封じ込め要件がさらに強化されている。EUでは、フッ素化学品市場はFガス枠組みとREACH主導のPFASプロセスによって形成されている。ECHA委員会は2026年3月に大きな節目を迎え、RACは2026年3月2日に最終意見を採択し、SEACは2026年3月10日に意見案に合意した。続いて、オランダ、ドイツ、デンマーク、ノルウェー、スウェーデンの当局が提出したグループ規制提案について、2026年3月26日から60日間の意見募集が開始された。別途、欧州委員会は2025年10月に消火用フォーム中のPFASに関する規制を採択し、より広範な除外規定が議論される一方で、特定のPFAS用途に対する近い将来の規制強化を示している。
米国では、EPAの措置がPFASの報告、水質、および下流の責任にますます焦点を当てている。TSCAセクション8(a)(7)の下、EPAは2011年以降のPFASまたはPFAS含有物品の製造業者および輸入業者に対し、識別情報、用途、および量の報告を義務付けており、提出期間は2025年7月11日に開始される。期限は、大多数の製造業者については2026年1月11日、PFAS含有物品を輸入する中小企業については2026年7月11日となっている。これに加え、EPAは2026年5月20日に、4種類のPFAS物質(PFHxS、PFNA、HFPO-DA、およびこれらとPFBSを含む混合物)に関する一部のSDWA決定を撤回する提案を公表し、より広範なPFAS規制の方向性が引き続き強化される中、特定の飲料水義務について短期的な不確実性を生じさせている。
バリューチェーン分析
フッ素化学品バリューチェーンは、上流の鉱物および無機原料(特にフッ酸原料としての蛍石)から始まり、フッ素化・合成工程を経てフルオロカーボン、フルオロポリマー、および特殊・無機フッ素化学品となり、その後、精製、コンパウンド化、包装、そして冷凍空調、自動車用熱管理、半導体、医療機器、産業加工などの最終用途への流通へと進む。重要な構造的特徴は、エレクトロニクス用途(例えばエッチングやチャンバークリーニング用ガス)向けの超高純度グレードおよび特殊フルオロポリマーに置かれるプレミアムであり、これらは専用の精製、シリンダー物流、認定サイクルを必要とし、切替コストを高め、統合的な能力を持つサプライヤーを優位に立たせる。
規制順守と排出管理は、原材料調達、生産管理、下流の追跡可能性に影響を与える、バリューチェーンの中心的な結節点となっている。欧州では、業界団体の調査により、国内のフルオロポリマー供給が構造的に制約されていることが示されている。2025年の需要は約56,500トンであったのに対し、国内生産は約14,500トン(約25%)であり、残りは輸入で補われており、貿易、物流、政策変化への露出が高まっている。フルオロポリマー製品グループ(FPG)製造プログラム(2023年設立、2026年に進捗報告を予定)などの自主的な取り組みは、より厳格な排出管理を推進している一方、研究では、多くの重要な用途で技術的に代替が不可能なため、PFAS含有部材が化学製造プラント設備で広く使用されていることが指摘されている。責任と修復の動向も、長期契約やサプライヤー認定に影響を与えており、2025年8月のケマーズ、デュポン、コルテバとニュージャージー州との和解合意は、レガシーPFAS問題に関するリスク管理とコスト配分を再構築した。
競合環境
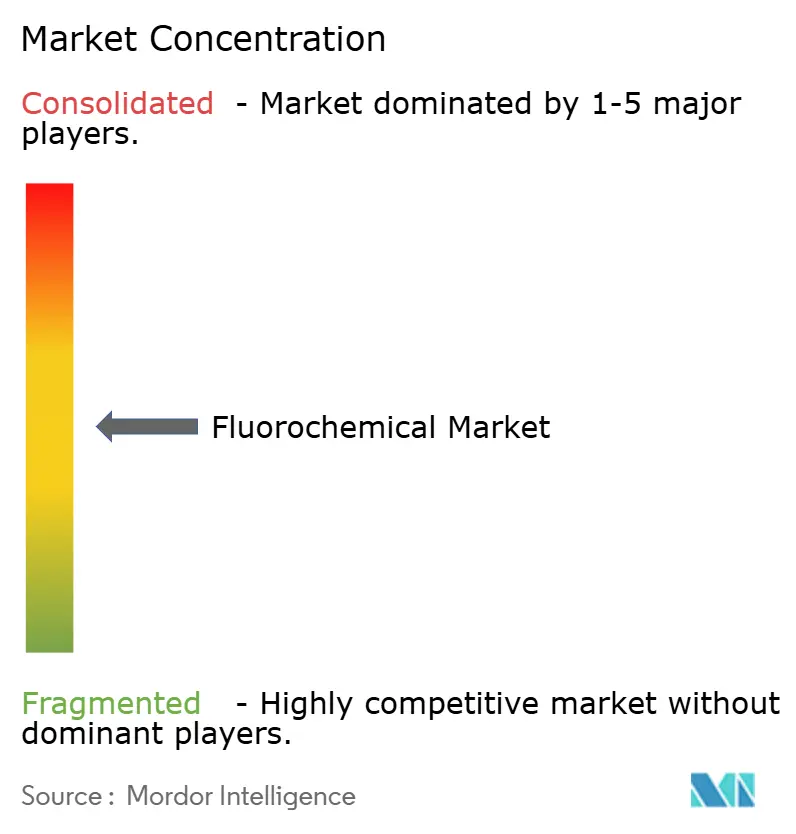
フルオロケミカル市場は中程度に集約されています。フルオロケミカル産業における成功は、コスト効率を維持しながら持続可能なソリューションを提供する企業の能力にますます依存しています。主要市場プレーヤーは、温室効果ガス排出に関する規制の進化に後押しされ、環境負荷を低減するよう設計された次世代製品への多大な投資を行っています。これらの企業はまた、的を絞った研究開発活動を通じて高成長アプリケーションセグメントを優先しています。技術サポートとカスタマイズされたソリューションを通じてエンドユーザーとの強固な関係を構築することが、市場シェアを維持するために不可欠となっています。複雑な規制の枠組みを効果的にナビゲートし、強靭なサプライチェーンを確保することが、長期的なビジネス成功を達成するために重要となります。
新興プレーヤーは、強固な顧客関係を育み、専門的な専門知識を発展させることができるニッチアプリケーションおよび地域市場に注力することで市場ポジションを強化できます。成功要因には、特定の産業課題に対処する革新的なソリューションの提供、効率的な流通ネットワークの構築、および生産の柔軟性の維持が含まれます。さらに、企業は顧客の意思決定に影響を与えるサステナビリティ認証と環境コンプライアンスの重要性の高まりを認識しなければなりません。市場の将来は、代替材料・技術による代替に関連するリスクを軽減しながら、環境上の考慮事項とパフォーマンス要件のバランスをとるプレーヤーの能力に依存します。研究機関や技術プロバイダーとの戦略的パートナーシップが、競争優位性の維持においてますます重要な役割を果たすでしょう。
フルオロケミカル産業のリーダー企業
-
The Chemours Company
-
Daikin Industries, Ltd.
-
Honeywell International Inc.
-
3M
-
Arkema
- 注:主要企業の掲載順は順位を示すものではありません。
フルオロケミカル市場 このレポートでカバーされる企業
- 3M
- AGC Inc.
- Anupam Rasayan India Ltd (Tanfac)
- Arkema
- Daikin Industries, Ltd.
- Derivados del Flúor (MINERSA)
- DIC Corporation
- Dongyue Group
- Dynax Corporation
- Gujarat Fluorochemicals Limited
- Halopolymer
- Honeywell International Inc.
- Juhua Group Corporation
- Koura (Orbia)
- Maflon S.p.A
- Navin Fluorine International Limited
- Pelchem SOC Ltd.
- Sinochem Lantian Co. Ltd.
- Solvay
- SRF Limited
- The Chemours Company
市場機会と将来展望
より高付加価値で用途特化型のフッ素化学品は、サプライヤーが性能と純度を優先し、コモディティボリュームよりもそれらを重視する最終市場に向けて能力、提携、技術サポートを整えていることから、依然として明確な市場空白として存在する。半導体関連材料は具体的な需要を提供している。ダイキンは、日本の鹿島工場でパーフルオロエラストマー(FFKM)の生産能力を拡大する計画を発表し、半導体需要をターゲットとして2026年8月の完成を予定している。この計画は、シール、ガスケット、および高温で化学的に過酷なファブ環境で使用される特殊フルオロポリマーとエラストマーの需要を支えており、認定要件と稼働率要件がプレミアム価格設定と長い顧客認定サイクルを支えている。
2つ目の機会分野は、次世代冷却および電動化に関連するフッ素化流体および隣接する化学品であり、これに冷媒政策と割当制度の下でのポートフォリオ再構築が加わる。ケマーズは2CRSiと共同開発契約(2026年2月)を締結し、高密度サーバー向けOpteon二相浸漬冷却流体の展開を加速させ、フッ素化誘電流体をレポート範囲で言及されているデータセンター熱管理要件に結び付けている。別途、インドおよびインドの生産者による能力・資金調達の動きは、冷媒および付加価値の高いフッ素化学品への積極的な投資動向を示している。グジャラート・フルオロケミカルズ・リミテッドは、R134aを含む冷媒能力の拡大に関する戦略的意向を発表(2026年6月)し、TANFACは適格機関投資家割当と優先発行の提案(2026年7月)により約42.35億ルピーを調達し、R-32および他の付加価値フッ素化学品の拡大を加速させた。これらの動きは、PFASのコンプライアンスと報告負担と並行して進行しており、除外規定、重要性、および技術的代替可能性が供給の継続を支える領域において、メーカーがより厳格な排出管理、製品スチュワードシップの改善、より選択的な最終用途への注力へと向かうことを促している。
最近の産業開発事情 フルオロケミカル市場
- 2026年4月:ダイキン工業株式会社は、日本の鹿島工場でパーフルオロエラストマー(FFKM)の生産能力拡大を発表し、半導体産業の需要をターゲットとして2026年8月の完成を予定している。この動きは、高度なファブで使用される高規格シール材料の供給を強化し、認定サイクルと信頼性要件が確保された生産能力と工程管理を持つメーカーに恩恵を与える。
- 2025年10月:ダイキン工業は、アラバマ州ディケーターにおいてPTFEおよびFEPの生産量を40%拡大するために8億米ドルを投じることを決定し、フッ素ガス排出を50%削減する排出制御装置を含む。この投資は、主要なフルオロポリマーの規模を拡大しつつ、フッ素化学品製造全体で強化される排出要件に生産を適合させる。
- 2025年7月:ハネウェルは、超高純度NF3およびCF4をサムスンのファブに供給する5億米ドル規模の複数年契約を締結し、次世代低GWPプラズマガスの共同開発も含む。この契約は高純度エレクトロニクスガスの安定調達を支え、半導体主導の需要におけるサプライヤーの地位を強化し、レガシー冷媒への圧力を相殺する。
フルオロケミカル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、フルオロケミカル市場は、産業用および消費者向け最終用途に使用されるフッ素化学製品の商業的な生産と消費を対象とし、地域間の比較を一貫させるために物理的な数量として追跡しています。
対象外の範囲:ッ素化学が最終製造品における微量添加剤に過ぎない場合、下流の完成品はフルオロケミカルとして扱いません。
セグメンテーション概要
- 製品タイプ別
- フルオロカーボン
- HFC
- HFO
- HCFC
- フルオロポリマー
- PTFE
- PVDF
- PCTFE
- フルオロエラストマー
- その他
- 特殊・無機フルオロケミカル
- その他製品
- フルオロカーボン
- エンドユーザー産業
- 冷凍・空調
- 自動車
- 電気・電子(半導体含む)
- 医療
- テキスタイル・化学品
- その他エンドユーザー産業(軍事、航空宇宙等)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、フッ素化学品の供給、需要、および貿易フローの初期見解を構築し、最終用途の需要に基づく数量のガードレールを設定するために活用されました。本市場と密接に関連する公的統計シリーズおよび規制参照資料を活用しました。具体的には、蛍石および酸グレード蛍石に関するUSGSミネラルデータ、主要なフルオロケミカルおよび原料コードに関するUN Comtrade貿易統計、フッ素化物質およびPFAS関連措置に関する米国EPAおよびECHAのページ、ならびに冷媒の段階的廃止に関連するUNEPまたはキガリ改正の文書などです。
また、企業の年次報告書、投資家向け資料、および決算説明会のメモを確認し、出荷量に影響を与える可能性のある設備能力の変化、稼働率のシグナル、および用途構成の変化を把握しました。場合によっては、企業財務・インテリジェンス、特許、および輸出入の出荷レベルの動向に関る有料サブスクリプションを活用し、コアロジックを変更することなく、クロスチェックの迅速化と小規模なデータギャップの補完を行いました。ここに記載されているデスクソースはあくまで例示であり、調査サイクルを通じてデータポイントの収集、検証、および明確化のために、他にも多数の公開および有料の参照資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、モデルを確定する前に、数量の分割、製品代替、および冷媒移行のペースに関するデスク上の前提を検証するために実施されました。主要な消費地域の生産者、流通業者、および下流の購買担当者と幅広く対話し、価格の方向性、供給の逼迫状況、および最終用途の需要シグナルを一貫した前提セットに統合しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:12% | アジア太平洋:50% |
| 中位層:56% | 部門・ユニットリーダー:34% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:14% | マネージャー:54% | 南北アメリカ:20% |
市場規算定と予測
規模算定は需要主導型モデルとして構築され、最終用途の活動と採用要因を用いてアドレス可能な数量プールを再構築し、市場総量に換算しました。実際には、主要な需要アンカーとして、冷凍・空調の更新および新規設置活動、自動車冷却の採用パターン、高純度用途向けの半導体・電子機器の生産指標、および特殊フッ素化中間体に影響を与える産業プロセスサイクルが含まれました。
合計値の妥当性を確保するため、主要製品ファミリーの設備能力と稼働率の積み上げ、貿易フローにおけるサンプル出荷量、および製品グループ別の典型的な平均販売価格(ASP)レンジを用いた数量対収益の妥当性チェックなど、選択的なボトムアップ近似値を検証として活用しました。製品または地域の透明性が限られている場合、ギャップは原料の入手可能性、発表済み設備能力、および輸入依存度に紐付けた保守的なプロキシ比率で対処し、専門家のフィードバックを通じて再検証しました。
予測は主にシナリオ分析に依拠し、特に冷媒の段階的廃止スケジュールとPFAS規制が製品構成と価格に変化をもたらす場合に、政策主導の変曲点を反映できるようにしました。稼働率の回復、製品代替、および段階的なASP正常化に関する前提は業界関係者と検討し、地域全体に一貫して適用されました。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、単一のデータシリーズが結果に過度な影響を与えないようにしました。モデルのアウトプットを、原料トレンド、貿易収支、設備能力の発表、および最終用途の需要指標などの独立したシグナルと比較し、承認前に大きな乖離を調査しました。
数値はまた、段階的な内部レビューを経て確認され、前提が再検証され、計算が第二のアナリストによって再計算されます。レポートは年次で更新され、主要な設備停止、政策変更、または急激な原料コストの変動などの重大なイベントが発生した場合には中間更新が実施されます。納品前に最終レビューが完了し、クライアントはその時点で利用可能な最新の見解を受け取ります。
Mordor Intelligenceのフルオロケミカル市場規模算定と他の公表推計との比較
フルオロケミカの公表推計は、ソースが価値ベースと数量ベースの規模算定を混在させており、フルオロケミカルとして何をカウントするかについて必ずしも一致していないため、大きく乖離することがよくあります。また、ある調査が長期の価格前提に依拠している一方で、別の調査が短期の政策変化と設備動向を重視している場合にも差異が生じます。
大きな要因の一つは平均販売価格の繰り越し方法であり、この市場は原料コスト、冷媒構成の変化、および電子機器からの高純度需要によって変動する可能性があります。もう一つの要因は更新頻度と通貨換算のタイミングであり、物理的な需要が類似していても、グローバルな価格をUSDに換算することで合計値が変わる場合があります。Mordor Intelligenceの年次レビューとスポットチェックが、数量モデルを最新の貿易および最終用途シグナルに基づいて維持するのに役立っています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 525万トン(2026年) | |
| 業界誌A | 24.61 ビリオン 米ドル(2024年) | この数値は収益として報告されており、数量ベースの市場規模とは直接比較できません。また、一次フルオロケミカル数量を超えた広範な下流の付加価値を含む可能性があります。 |
| 業界出版物B | 32.75 ビリオン 米ドル(2025年) | この推計は、独自のASP軌跡と通貨換算タイミングを用いた価値合計を使用しているようであり、物理的な数量を起点として価格レンジで妥当性を確認するモデルと比較して、結果を過大または過小評価する可能性があります。 |
総合すると、この乖離は主に測定方法の選択と価格処理の違いを反映しており、需要の存在に関する見解の相違ではありません。本アプローチは、出発点が明確な物理的需要プールであり、貿易、設備能力、および最終用途活動に対するクロスチェックにより、インプットが変化した際にも手順が再現可能であるため、追跡可能性を維持しています。
レポートで回答される主要な質問
2031年のフルオロケミカル市場の予測数量は?
フルオロケミカル市場は2026年の525万トンから2031年までに655万トンに達すると予測されています。
2031年にかけて最も急成長している製品セグメントはどれですか?
フルオロポリマーはCAGR 8.65%で拡大しており、半導体、EV電池、医療向けの採用により市場全体の成長ペースのほぼ2倍となっています。
アジア太平洋が最大の地域消費者である理由は?
中国の統合生産、インドのコールドチェーン整備、東アジアの半導体投資が相まって、アジア太平洋に世界需要の61.52%をもたらしています。
PFAS規制は供給にどのような影響を与えますか?
米国およびEUにおける規制強化が修復コストと投資の不確実性を加え、予測CAGRから0.6パーセントポイントを削減します。
低GWP冷媒供給を支配している企業はどこですか?
ChemoursとHoneywellはR-1234yfおよびR-1234zeの主要特許を保有しており、中国競合他社からの新規生産能力参入にもかかわらず価格優位性を維持しています。