
フマル酸市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 307.93 キロトン |
| 市場取引高 (2031) | 376.09 キロトン |
| 成長率 (2026 - 2031) | 4.08 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
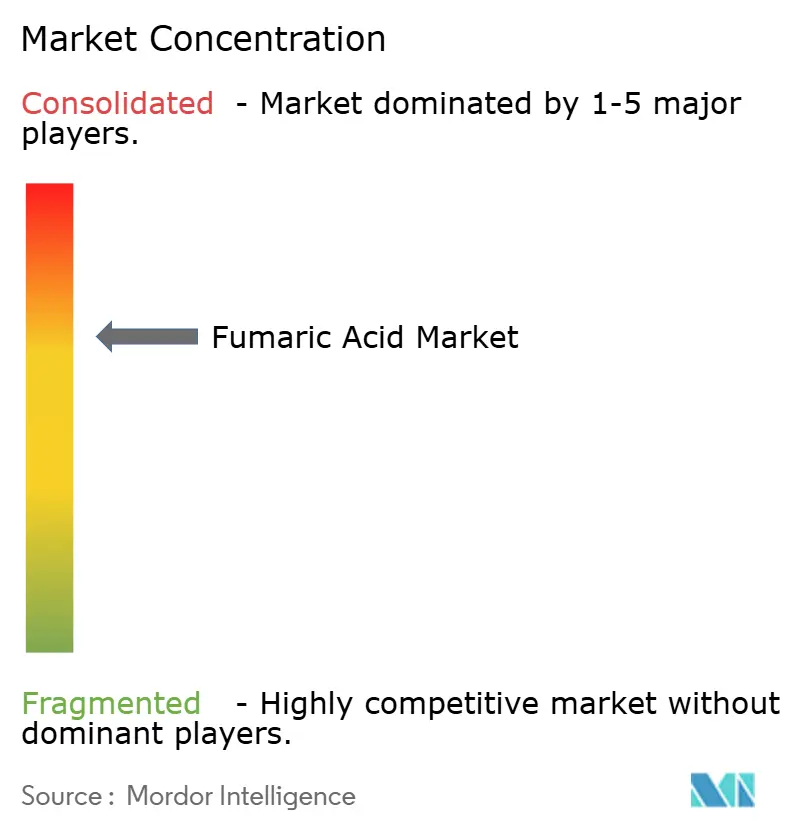
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフマル酸市場分析
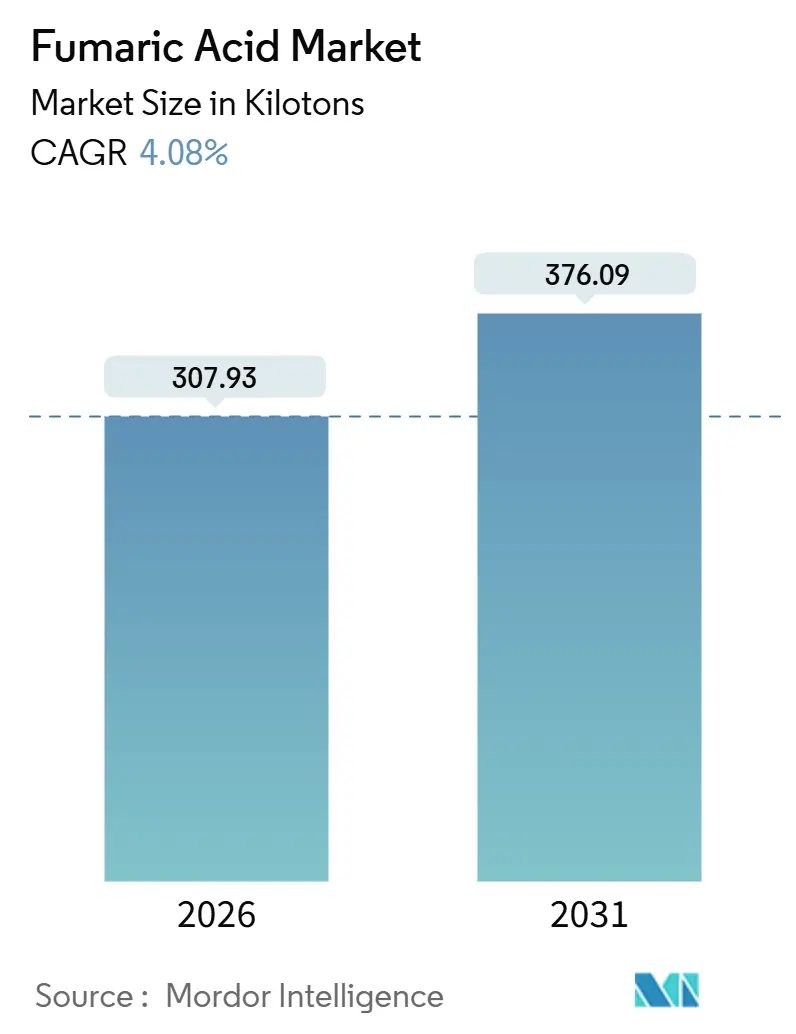
フマル酸市場規模は2026年に307.93キロトンと推定され、2031年までに376.09キロトンに達すると予測されており、予測期間(2026年~2031年)中のCAGRは4.08%です。包装食品におけるクリーンラベル採用の強力な拡大、畜産における抗生物質使用削減を求めるEUおよび米国の圧力の高まり、並びにカーボンネガティブ発酵経路の急速なスケールアップが、バイオベース供給への需要を牽引しています。同時に、無水マレイン酸原料の価格変動および欧州連合の炭素国境調整メカニズム(CBAM)が石油系ルートのマージンを圧迫し、後方統合や新たな地域生産能力の整備を促しています。自動車の軽量化および風力エネルギーへの投資が不飽和ポリエステル樹脂(UPR)需要を下支えする一方、半導体ファブは超高純度ポリマー向けに有望なニッチ市場を創出しています。競争の強度は中程度であり、上位5社が世界生産能力の約69%を占めているものの、20社を超える小規模な中国企業がアジア太平洋市場でシェアを争い続けています。
レポートの主要な考察
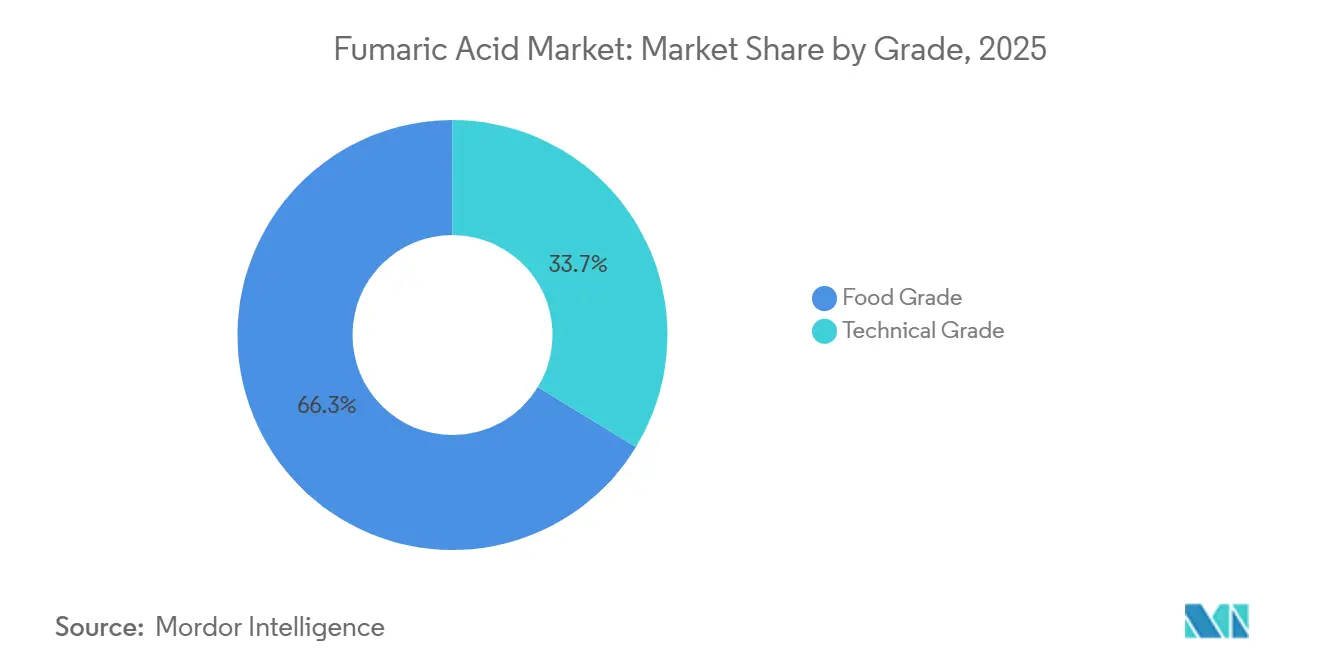
- グレード別では、食品グレードが2025年のフマル酸市場シェアの66.28%を占め、2031年まで4.51%のCAGRで拡大する見込みです。
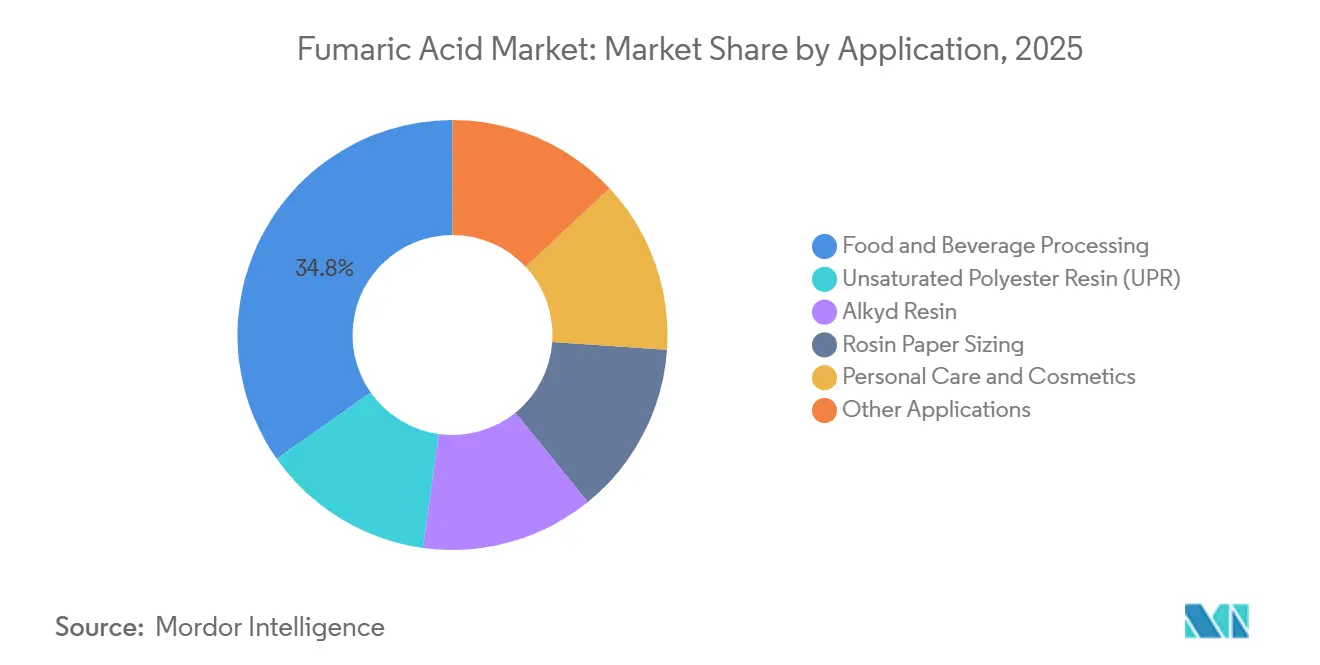
- 用途別では、食品・飲料加工が2025年のフマル酸市場シェアの34.76%をリードし、2031年まで4.74%のCAGRで成長する見通しです。
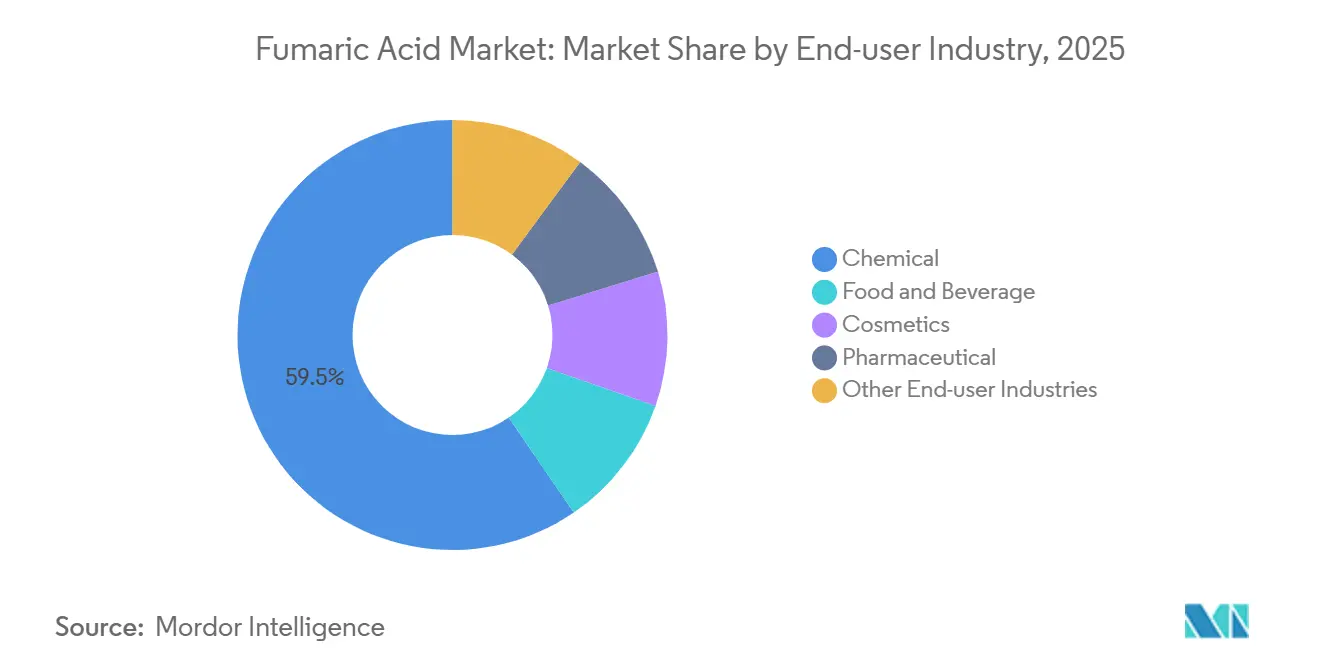
- エンドユーザー産業別では、化学セグメントが2025年のフマル酸市場規模の59.54%を占め、医薬品が2031年まで4.96%のCAGRで最も急成長するエンドユーザー産業となっています。
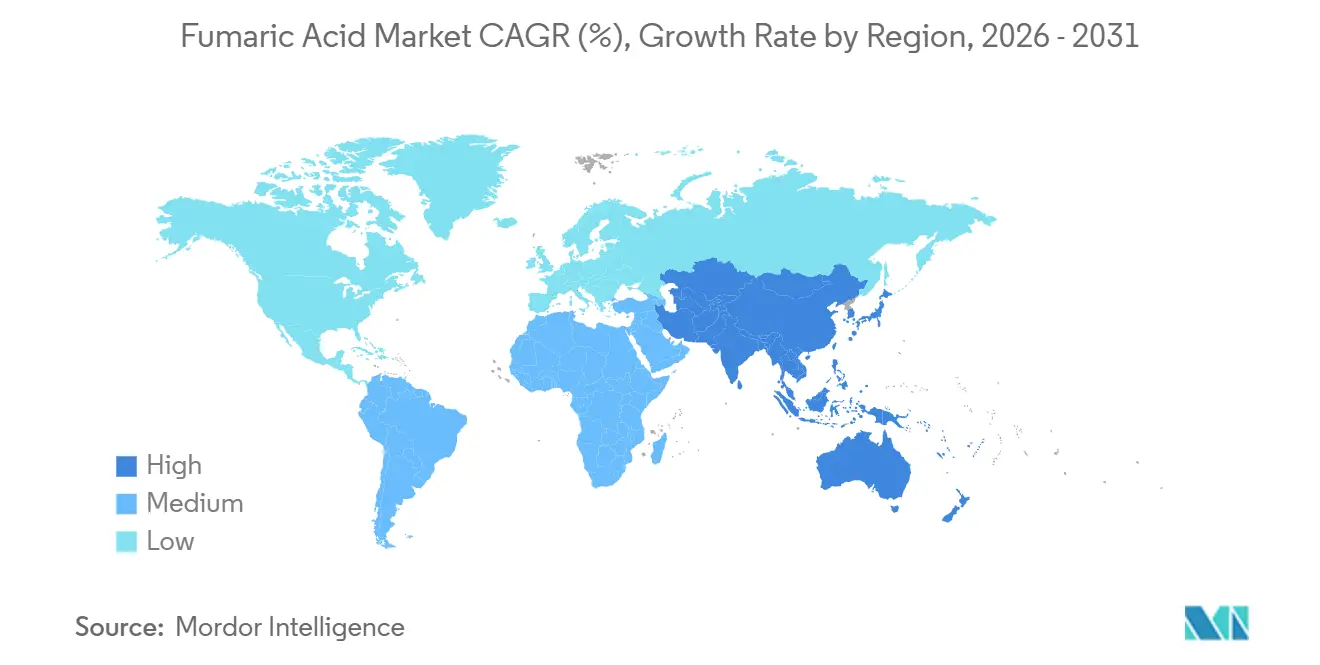
- 地域別では、アジア太平洋が2025年の世界フマル酸市場シェアの60.21%を獲得し、2031年まで4.88%の最高地域CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| アジアのコンビニエンスフードにおけるバイオ発酵フマル酸のクリーンラベル需要 | +0.9% | アジア太平洋(中国、日本、韓国、ASEAN)、北米への波及 | 中期(2~4年) |
| 軽量EV・風力ブレード複合材向け不飽和ポリエステル樹脂へのシフト | +0.7% | グローバル、中国・欧州・北米に集中 | 長期(4年以上) |
| 欧州および北米の抗生物質不使用飼料法がフマル酸の酸味料としての需要を押し上げ | +0.6% | 欧州、北米 | 短期(2年以内) |
| 半導体ファブにおける特殊水処理ポリマーの成長 | +0.3% | アジア太平洋(台湾、韓国、日本)、北米 | 中期(2~4年) |
| グリーンファイナンスを引き付けるゆりかごからゲートまでのカーボンネガティブ発酵技術 | +0.5% | 欧州、北米、中国での萌芽期 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジアのコンビニエンスフードにおけるバイオ発酵フマル酸のクリーンラベル需要
原材料表示に対する消費者の厳しい視線の高まりが、日本・韓国・中国における酸味料の調達を再編しています。日本の2024年4月の食品衛生法改正は合成添加物の明示的な表示を義務付け、コンビニエンスストアチェーンにおける処方見直しの波を引き起こしました。韓国の2024年11月のガイダンスは生産者に製造方法の開示を促し、発酵由来原料へのシフトをさらに後押ししています。Yantai HengyuanやChangmao Biochemicalなどの中国企業は2024年から2025年にかけて推定15,000トンのバイオ生産能力を追加し、食品グレードバイオ原料の従来の25%価格プレミアムを2025年までに約12%に縮小させました。ASEANにおける中間層所得の上昇がこのトレンドを反映し、地域需要の拡大が期待されています。
軽量EV・風力ブレード複合材向け不飽和ポリエステル樹脂へのシフト
電気自動車プラットフォームは現在、内燃機関車の310ポンドと比較して約450ポンドのプラスチックおよび複合材を組み込んでおり、このデルタは主にバッテリー質量を相殺するための軽量化によって生じています。欧州の自動車メーカーは2025年の全車種CO₂目標を達成するため、フマル酸系コモノマーを8~12%含むガラス繊維UPR部品を採用しています。沖合風力プロジェクトも同様に、疲労耐性が重要な全長80メートルを超えるブレードにフマル酸変性UPRを好んで使用しています。プレミアムセグメントにおけるカーボンファイバープリプレグおよびバイオエポキシシステムへの移行という相反する力が存在しますが、量産型EVからの全体的な需要は継続的な数量成長を支えています。
欧州および北米の抗生物質不使用飼料法がフマル酸酸味料の需要を押し上げ
欧州食品安全機関(EFSA)の2024年10月の意見書は、すべての家畜種に対して最大2%の添加率でのフマル酸の安全性と有効性を確認しました[1]。カリフォルニア州およびオレゴン州における米国の並行する取り組みがより厳しい抗生物質削減目標を設定し、統合業者が有機酸への切り替えを促しています。フマル酸の疎水性プロファイルは腸内酸性化を長時間持続させ、ギ酸やプロピオン酸系代替品よりも低い添加率を可能にし、2025年に25億米ドルの飼料用酸味料プールで8~10%のシェアを獲得しています。Bartek IngredientsやThirumalai Chemicalsなどの生産者は、高まる需要を取り込むために2024年に飼料グレードラインを拡大しました。
半導体ファブにおける特殊水処理ポリマーの成長
3ナノメートル未満のプロセスノードへの移行が、ファブ水システムにおける粒子および金属イオンの閾値を厳格化しています。フマル酸系ポリアクリル酸コポリマーは、超純水ループに不可欠なカルシウムおよびマグネシウムに対して優れたキレート能力を発揮します。台湾積体電路製造(Taiwan Semiconductor Manufacturing Company)またはSamsung Electronicsが新設する先端ファブごとに、年間約10~15トンのこれらポリマーが必要となります。日本の2024年経済安全保障推進法は重要物資の国内生産をさらに奨励し、医薬品グレードまたはそれ以上の純度を持つフマル酸原料に高マージンの販路を提供しています。
制約影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 無水マレイン酸原料およびベンゼンスポット価格の変動 | -0.8% | グローバル、アジア太平洋および欧州で特に顕著 | 短期(2年以内) |
| 石油系ルート酸に対するEUのCO₂フットプリント課税(CBAM) | -0.5% | 欧州、世界貿易フローへの間接的影響 | 中期(2~4年) |
| 保存期間の長い食品における琥珀酸およびリンゴ酸からの競争的脅威 | -0.4% | 北米、欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
無水マレイン酸原料およびベンゼンスポット価格の変動
中国における無水マレイン酸のスポット価格は2024年から2025年にかけてトン当たり1,050米ドルから1,400米ドルの間で乱高下し、ベンゼン価格の変動を反映しました。中国の小規模フマル酸生産者数社は、ベンゼン価格が一時的に人民元7,200元/トンを超えた2024年第1四半期に操業を停止しました。欧州の事業者は、2024年に平均35~45ユーロ/MWhを記録した揮発性のベンゼンおよび天然ガス価格による二重の打撃を受けました。長期的な無水マレイン酸契約がない生産者は安定したマージンを確保するのに苦労しており、垂直統合とポートフォリオの多様化を促しています。
石油系ルート酸に対するEUのCO₂フットプリント課税(CBAM)
2026年1月のCBAMの完全施行により、CN 2917に基づく輸入品にはCO₂ 1トン当たり80~90ユーロ相当の課税が課されます。石油系ルートのフマル酸は約2.8 kg CO₂換算/kgのカーボンフットプリントを持つため、中国からの輸入品はトン当たり50~70米ドルの陸揚げコスト増加に直面します。欧州の購買者は現在、ISO 14067フットプリントの証明が可能な、またはバイオベース代替品を提供できるサプライヤーの認定を進めており、貿易バランスを地域的かつカーボンネガティブな生産へと傾けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
食品グレードがクリーンラベル革命を牽引食品グレードは2025年のフマル酸市場の66.28%を占め、2031年まで4.51%のCAGRで拡大しています。Bartekの新ラインは全て食品グレード生産に特化しており、より高いマージンと規制集約型チャネルへの戦略的注力を示しています。UPRおよびアルキド樹脂と密接に関連するテクニカルグレード需要は、CBAMコストおよび不安定な無水マレイン酸原料の中で伸び悩んでいるものの、建設・自動車コーティング向けには引き続き重要な役割を果たしています。
バイオ発酵は歴史的な20~25%の価格プレミアムを2025年までに12~15%にまで圧縮し、価格に敏感な発展途上市場での対象需要を拡大しています。BASFはCO₂ネガティブプロセスが2027年までに商業準備状態に達すると見込んでおり、食品添加物の炭素開示の状況を再定義する可能性があります。デュアルスペック設備を持つ生産者はいずれかのセグメントの変動を緩和するためにグレードを切り替えることができ、これは統合化学企業にますます好まれるヘッジ手段となっています。
用途別:
食品・飲料加工が多セクター成長を牽引食品・飲料加工は2025年のフマル酸市場規模の34.76%を占め、クリーンラベルの勢いとベーカリーミックスにおける疎水性膨張特性に支えられ、4.74%のCAGRで前進しています。UPRはEVおよび風力ブレードの採用から恩恵を受けているものの、高級車向けではカーボンファイバープリプレグへの代替が最終的に進む可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
エンドユーザー産業別:
化学セグメントが代替圧力に直面化学は2025年の世界量の59.54%を吸収しましたが、バイオエポキシおよびカーボンファイバーシステムの進歩に伴い成長が鈍化しています。食品・飲料のエンドユーザーは主要な成長エンジンであり、ラベルクリーニングプログラムの下で合成酸味料から発酵ベースの選択肢へと切り替えています。医薬品エンドユーザー層は規模は小さいものの、ジメチルフマレート(DMF)の需要増加により最も急速に拡大しており、化粧品はブランドが天然由来の活性成分を強調することで勢いを増しています。動物栄養および半導体ポリマーは総じて規制主導の安定した押し上げ効果を加えています。
医薬品産業は、ジメチルフマレートが多発性硬化症および乾癬療法における役割を強固にする中、2031年まで4.96%のCAGRで成長しています。GMP基準下でのトン当たり3,500~4,500米ドルのプレミアム価格設定が、薬局方基準をクリアできる生産者を引き付けています。半導体水処理向け特殊ポリマーおよび食品接触紙向けロジンサイジング剤が、高マージン・低量のポートフォリオを補完しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域フマル酸市場
アジア太平洋地域は2025年の世界総量の60.21%を占め、2031年にかけて4.88%のCAGRが見込まれる。中国だけで世界の主要生産能力の大部分を担い、山東省、河北省、江蘇省にクラスターが集積するとともに、バイオ発酵ユニットのシェアも拡大している。インドは医薬品グレードおよび食品グレードの需要に対応するため生産量を拡大しており、日本と韓国は厳格な純度規制に沿った輸入に依存している。ベトナムやタイをはじめとするASEAN諸国は、都市部の所得向上がコンビニエンスフードの消費拡大を促す中、新興の需要基盤として台頭している。
北米および欧州フマル酸市場
北米はBartek Ingredients Inc.の生産能力倍増により恩恵を受け、同地域はバイオグレード素材の純輸出地域としての地位を確立しつつある。欧州はCBAMへの対応として供給チェーンを再編している。ドイツ、フランス、イタリアは主要消費拠点であり、地域の樹脂メーカーが低炭素原料の認定を進めている。EFSAによる飼料添加物に関する肯定的な裁定により、欧州のアドレサブル市場はさらに拡大している。
南米および中東・アフリカフマル酸市場
南米ならびに中東・アフリカは合わせて世界需要に占める割合は低い。ブラジルは食品セクターを通じて南米をリードしており、アルゼンチンは家畜飼料へのフマル酸の試験的活用を進めている。湾岸協力会議(GCC)加盟国は建設グレード樹脂の後方統合を模索しており、南アフリカは医薬品および食品加工分野における漸進的な需要を提供している。
バリューチェーン分析
フマル酸の上流供給は石油由来ルートとバイオ由来ルートに分かれる。石油由来ルートはベンゼンおよびブタンのバリューチェーンから始まり、無水マレイン酸(またはマレイン酸)を経て、異性化によりフマル酸となるため、生産者の採算性は無水マレイン酸および芳香族製品の価格変動に敏感となる。これは、原料価格高騰期において小規模生産者の間で操業率の断続的な削減と関連付けられてきた。バイオ由来ルートは炭水化物原料(グルコース、スクロース、デンプン加水分解物)を用い、さらにリンゴの搾りかすやリグノセルロース系バイオマスなどの農産工業副産物の利用が拡大しており、これらをRhizopus菌株で発酵させることで、糖分およびバイオマスの入手可能性に応じた供給の現地化と、より低いフットプリントの製品グレードの実現余地が生まれている。
中流工程には通常、反応または発酵、晶析、ろ過、乾燥、粉砕または造粒、および包装(袋、大型バッグ、場合によってはバルク)が含まれる。品質システムおよびコンプライアンスは、より高マージンの販路にとって重要なバリューチェーンの関所となっており、食品添加物規格はコーデックス委員会(INS 297)、EUのE 297、および米国FDAの要件に整合し、さらに医薬品関連中間体には薬局方およびGMPの追加要件が求められる。下流の流通は、大手食品、樹脂、化学メーカーへの直接供給と、地域の流通業者やトレーダーとの組み合わせで構成され、アジア太平洋地域、特に中国が最大の供給拠点として機能している。中国の生産集積地における休暇関連の操業停止を含む季節性と物流事情は、スポット供給の逼迫を招き、購買者を契約数量または調達先の多様化へと向かわせることがある。
競争環境
フマル酸市場は中程度の集中度を示しており、Bartek Ingredients、Polynt、Thirumalai Chemicals、FUSO Chemical、Yantai Hengyuanが合わせて設置生産能力の約69%を支配しています。2024年9月に稼働したBartekのストーニークリーク工場は排出量を80%削減し、同社を最大のバイオベース生産者として確立しました。BASFのCO₂ネガティブFUMBIOパイロットは、連邦資金260万ユーロの支援を受けており、より厳格な炭素政策への大手化学メーカーの賭けを示しています[2]。
半導体ポリマーおよび医薬品グレード中間体におけるニッチな機会は魅力的なマージンを提供しますが、厳格な品質システムを要求するため容易な参入を制限しています。Huaheng BioやXuelang Bioなどの中国スタートアップは2,000~10,000トンのバイオ工場をパイロット稼働させていますが、輸出浸透は西側の規制監査をクリアすることにかかっています。垂直統合は双方向で加速しており、Polyntなどの樹脂生産者がフマル酸への後方統合を検討する一方、酸生産者は特殊樹脂および医薬品エステルへの前方統合を視野に入れています。
フマル酸産業のリーダー企業
-
Bartek Ingredients Inc.
-
Polynt S.p.A.
-
Thirumalai Chemicals
-
FUSO CHEMICAL CO., LTD.
-
Yantai Hengyuan Biotechnology Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
フマル酸市場 このレポートでカバーされる企業
- Anhui Sealong Biotechnology Co., Ltd.,
- Anmol Chemicals Private Limited
- Bartek Ingredients Inc.
- Changmao Biochemical Engineering Co., Ltd.
- ESIM Chemicals GmbH
- FUSO CHEMICAL CO., LTD.
- Henan Shuguang Chemical
- Huntsman International LLC
- Isegen South Africa (Pty) Ltd
- Merck KGaA
- Ningbo Jujia Biotech
- Polynt S.p.A.
- Tate & Lyle
- Thirumalai Chemicals
- UPC Group of Companies
- XST Biological Co. Ltd
- Yantai Hengyuan Biotechnology Co., Ltd.
- Yongsan Chemicals Inc.
市場機会と将来展望
購買者がカーボン開示要件やEU炭素国境調整メカニズム(2026年1月に完全施行)などのEU輸入コスト加算に対応する中で、食品、飼料、樹脂用途全般において、検証済みの低炭素かつトレーサブルなルートによるフマル酸に対する明確な市場空白が生まれつつある。これにより、市場動向で言及されているISO 14067準拠の報告を含むフットプリント文書化を軸としたサプライヤー認定が厳格化しており、ラベリングやサステナビリティ訴求が重視される場面で代替品として位置付け可能な発酵由来酸への投資関心が高まっている。
商業的および技術的な兆候も、既存の酸味料ポートフォリオおよび特殊ポリマー内におけるバイオベース有機酸の新たな販路を支えている。BASFは2024年6月、ドイツの大学パートナーとともにFUMBIOプロジェクトを開始し、Basfia succiniciproducensを用いたCO2ニュートラルなバイオベースフマル酸の開発に取り組んでおり、パイロットプログラムからスケーラブルな生産ノウハウへの道筋を強化している。欧州では、AfyrenがCarling Saint-Avoldに位置するNeoxyバイオリファイナリーで生産を増強し、計画中の年間16,000トンの生産能力の20%に達したことを2026年6月に報告しており、当地域で産業規模のバイオ酸生産能力が立ち上がりつつあることを示している。用途面では、先進半導体ファブにおける超純水規格の厳格化と、UPR複合材への継続的な材料代替が、一貫した純度と供給信頼性を評価する需要ポケットを生み出しており、デュアルグレード対応の柔軟性を持ち、品質保証および審査対応力に優れた生産者が優位に立っている。
最近の産業開発事情 フマル酸市場
- 2026年3月:Thirumalai Chemicalsは、その無水フタル酸事業から生成されるスクラバー溶液が、フマル酸生産の原料入力として再利用されていることを、2025-26年度のサステナビリティ開示の一環として報告した。これは大規模酸プラットフォーム内における循環型統合を示すものであり、コストおよびコンプライアンス上の利点のために原料の入手可能性および廃棄物処理の管理強化を支えている。
- 2025年12月:ICL Groupは、2段階の取引でBartek Ingredientsを買収する最終契約を締結し、まず約9,000万米ドルの投資で50%の株式を取得することから開始し、第1段階は2026年第1四半期の完了を目標としている。この取引により、ICLは特殊食品原料および保存期間向けソリューションにおける地位を強化するとともに、食品グレードフマル酸の供給動向に直接関連する規模ある酸味料製造基盤を追加する。
- 2024年11月:カナダ政府は、オンタリオ州における新たな食品原料製造施設の建設を目的としたBartek Ingredientsの1億9,250万カナダドル規模のプロジェクトに対し、2,700万カナダドルの支援を発表した。この公的資金は、北米における大規模な生産能力および技術基盤の構築を支え、規制対象の食品グレード有機酸および関連付加価値原料の地域的な供給安定性を向上させる。
フマル酸市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、食品、工業、および関連する川下用途にわたり、完成品化学製品として販売されるフマル酸の世界的需要として定義され、グレードおよび最終用途の適合性が比較可能な物理的数量で追跡される。
対象範囲の除外:プロセス内再利用、および材料が完成グレードのフマル酸として取引または消費されない非適格デリバティブは除外する。
セグメンテーション概要
- グレード別
- 食品グレード
- テクニカルグレード
- 用途別
- 食品・飲料加工
- 不飽和ポリエステル樹脂(UPR)
- アルキド樹脂
- ロジン紙サイジング
- パーソナルケアおよび化粧品
- その他の用途
- エンドユーザー産業別
- 化学
- 食品・飲料
- 化粧品
- 医薬品
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、フマル酸の供給、貿易動向、および最終用途の需要に関する基本的なファクトベースの構築から始まり、後の仮定を観察可能なシグナルと照合できるようにした。税関および関税ラインの貿易統計、化学品生産指数に関する各国統計局のデータ、ならびに食品添加物および工業グレードの使用規則を明確にする規制・基準参照資料などの公開ソースを活用した。
地域別の数量分布を握するため、業界団体の刊行物、生産経路および収率範囲に関する査読済みの化学・材料論文、ならびに加工食品生産量や樹脂生産代理指標などのマクロ指標も参照した。企業の年次報告書、投資家向け資料、および信頼性の高いプレスリリースは、設備能力の変化、操業停止、およびデボトルネッキングのタイミングを把握するために使用した。必要に応じて、企業財務データおよび貿易フローの妥当性確認のための輸出入シップメントレベルのチェックに有料データベースも活用した。これらのソースは例示であり、データ収集、検証、および明確化の過程で追加の公開資料も参照した。
一次インタビューおよびサーベイ
一次調査は、グレードおよびアプリケーション別の数量配分を検証し、契約行動、スポットエクスポージャー、および原料コスト変動の転嫁を含む実際の価格設定の取り扱いを確認するために実施した。生産者、流通業者、および大口最終ユーザーとの対話を行い、最終モデルが実際の購買・供給パターンと整合するよう、APAC、EMEA、およびアメリカ大陸にわたる地域ロジック再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:19% | APAC:46% |
| 中位層:45% | 機能・ユニットリーダー:21% | EMEA:35% |
| 中小プレイヤー:20% | マネージャー:60% | アメリカ大陸:19% |
市場規模算定と予測
規模算定は、生産および貿易データから完成グレードのフマル酸の利用可能プールを再構築し、それを地域別の最も蓋然性の高い最終用途消費量に整合させるトップダウンアプローチで構築した。合計値の現実性を維持するため、サンプリングされたサプライヤーのロールアップおよびグレード別の平均販売単価×数量チェックを含む選択的なボトムアップ近似も実施し、カバレッジが薄い部分のギャップを調整した。
モデルで使用した主要インプットには、樹脂および加工食品の世界・地域別生産シグナル、主要貿易ルート別の輸出入動向、稼働率および設備能力変化のタイミング、最終用途別の典型的なグレードミックス、および契約サイクル別の観察された価格レンジが含まれる。予測は、インタビューフィードバックで加工食品生産量や工業生産指数などの需要ドライバーをストレステストした軽量の多変量回帰オーバーレイに支えられたシナリオ分析を用いて策定した。国レベルのデータポイントが欠落している場合は、最近傍の貿易パターンと消費強度を用いてブリッジし、確定前に示唆される一人当たりおよび産業別使用水準を再検証した。
データ検証と更新サイクル
アウトプットは、貿易収支、地域別供給増加、および川下活動指標を含む独立したシグナル間のトライアンギュレーションによって検証され、単一のノイズの多いインプットが結果を支配しないようにした。示唆される価格、収率仮定、および地域別消費配分に対して分散チェックを実施し、問題のある箇所は再検討の上、第二パスで修正した。
承認前に、計算とロジックのピアチェックおよび最近の市場動向との最終整合性レビューを含む段階的なモデルレビューを実施する。レポートは年次で更新され、重大な設備能力の変動、政策転換、または需要ショックが発生した場合には中間更新が実施される。納品直前に最新の検証スープを完了し、クライアントが最新の見解を受け取れるようにする。
Mordor Intelligenceのフマル酸市場規模と他の公表推計との比較
フマル酸の公表市場規模が大きく乖離して見える場合があるのは、ソースが必ずしも同一のスコープを測定しておらず、同一年であっても価格設定や換算方法が異なるためである。差異が最も顕著に現れるのは、一方の推計が金額ベースで他方が数量ベースである場合、または隣接する酸やデリバティブが暗黙的に含まれている場合である。
第二のギャップ群は、価格のモデルへの反映方法に起因する。契約サイクル、通貨換算のタイミング、および地域別グレードミックスは、物理的なトン数が安定していても金額を変動させる可能性がある。更新頻度が低い場合、設備能力の増加や貿易の混乱がモデル外に数ヶ月間留まり、示唆される稼働率および最終的な市場規模に影響を与える。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 307.93キロトン(2026年) | |
| グローバルコンサルタンシーA | 0.56 ビリオン 米ドル(2023年) | この数値金額ベースで公表されており、公開サマリーには価格基準、グレード境界、または通貨換算のタイミングが明示されていないため、数量主導の見解と比較して金額が過大または過小に評価される可能性がある。 |
| インダストリーパブリッシャーB | 0.62 ビリオン 米ドル(2025年) | この推計はより後の基準年と高い成長経路を使用しており、公開サマリーには内部向け自家消費、デリバティブストリーム、またはより広範な有機酸が一貫して除外されているかどうかが明示されていない。 |
表中の乖離は、単一の需要に関する見解の相違よりも、単位の選択と価格メカニズムによって主に説明される。そのため、当社のチェックは合計値を確定する前にタイミング、換算、および現実的なグレードミックスに焦点を当てている。最新の契約ウィンドウに合わせて通貨および平均販売単価の仮定を更新し、示唆されるトン数を貿易および設備能力シグナルと照合することで、Mordor Intelligenceは2026年水準を実際に生産、取引、および完成グレード材料として消費されているものと結びつけている。
レポートで回答される主要な質問
フマル酸市場の現在の世界数量はどのくらいですか?
2026年に307.93キロトンであり、2031年までに376.09キロトンに達すると予測されています。
CBAMは欧州の価格にどのような影響を与えますか?
このメカニズムは高炭素輸入品に対してトン当たり50~70米ドルを追加し、欧州のバイオベース供給との歴史的な価格差を縮小させます。
なぜ食品グレードのフマル酸がシェアを伸ばしているのですか?
アジア太平洋および欧州におけるクリーンラベル規制が、確認済みの純度と低炭素フットプリントを持つ発酵由来原料を優遇しています。
カーボンネガティブプロセスはどのような競争上の優位性を提供しますか?
グリーンファイナンスのインセンティブの資格を得るとともに、購買者がスコープ3排出目標を達成するのを支援し、プレミアム価格設定と市場アクセスを支えています。