
フレーバー・アンド・フレグランス市場規模とシェア
Mordor Intelligenceによるフレーバー・アンド・フレグランス市場分析
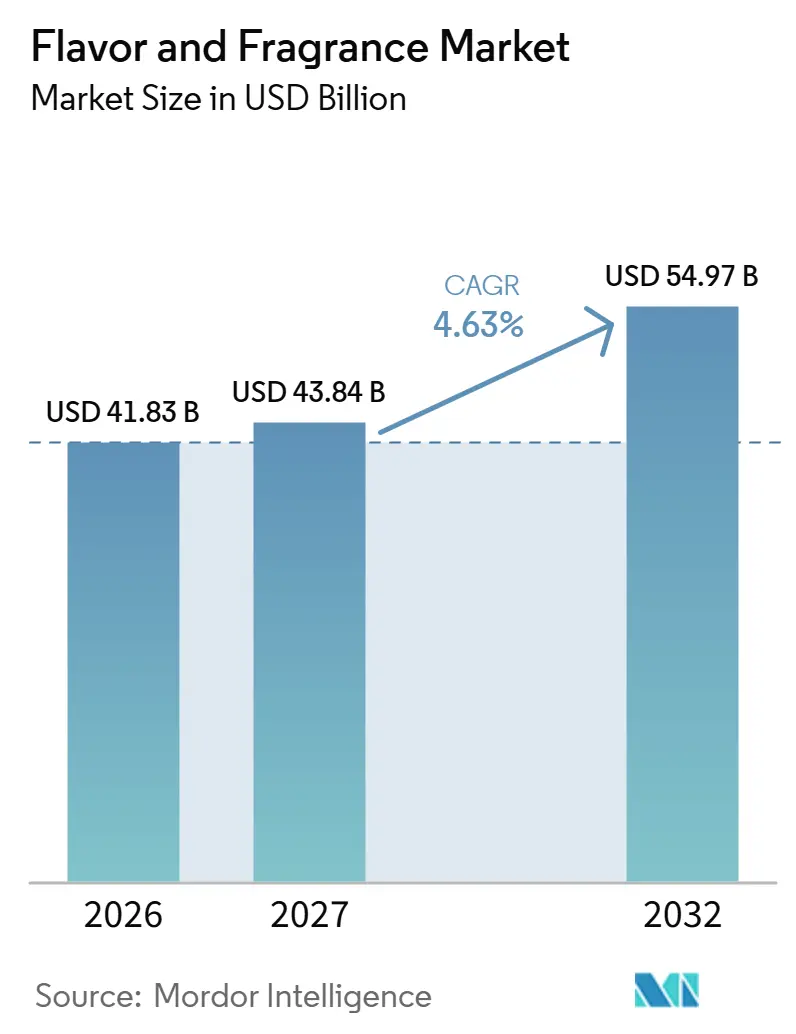
フレーバー・アンド・フレグランス市場規模は、2026年の41.83 ビリオン 米ドルから2027年には43.84 ビリオン 米ドルへと拡大し、2032年には54.97 ビリオン 米ドルに達する見込みで、2027年~2032年のCAGRは4.63%です。
加工食品生産の拡大は原料の継続的な需要機会を生み出し、新たな飲料バリアントは追加のフレーバー開発案件を創出します。中国における機能性飲料の開発は、新しい味覚にとどまらず、異なる消費シーンを想定した製品へと処方開発の課題を広げています。サプライヤーは、地域製造、発酵ベースの天然原料、およびメーカーが選定したフレーバーやフレグランスを活用するための製品情報を通じて、これらの機会に対応できます。商業的な成果は、原材料コストのリスクや完成食品・化粧品の法規制要件に対応しながら、望ましい官能プロファイルを維持することにかかっています。
主要レポートのポイント
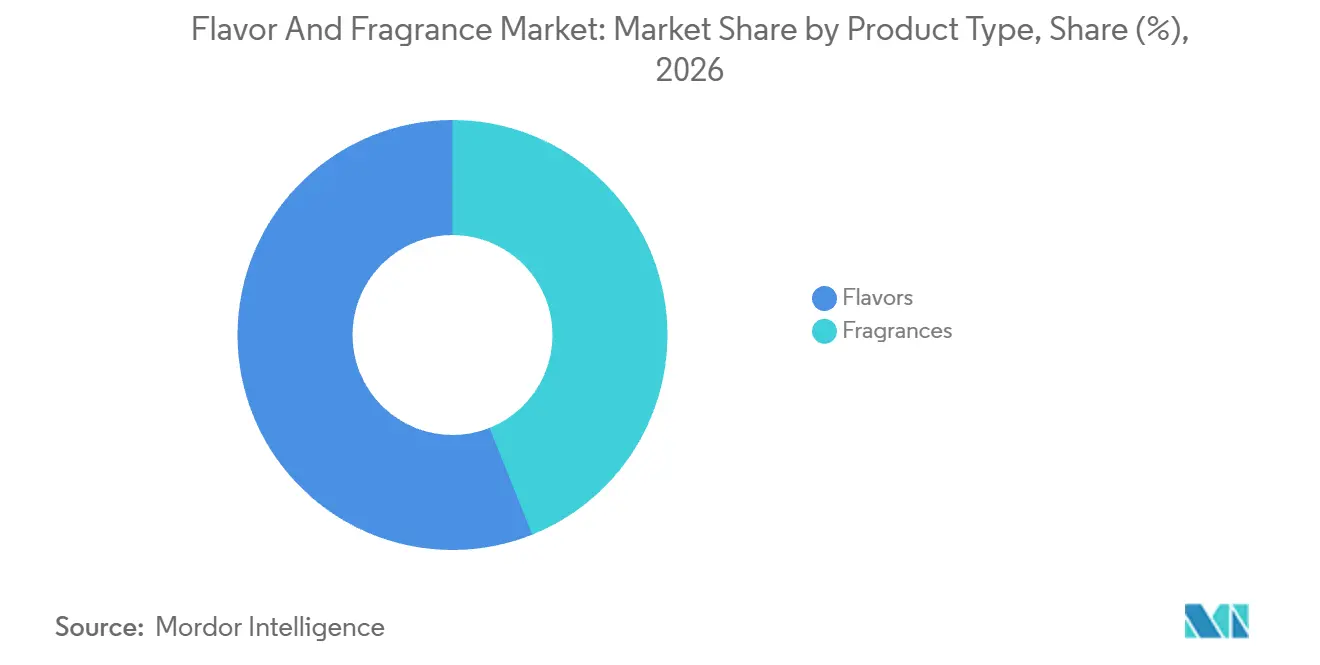
- 製品タイプ別では、フレーバーが2026年のフレーバー・アンド・フレグランス市場シェアの56.05%を占め、2027年~2032年にかけてCAGR 5.42%で最も速く成長するセグメントと予測されています。
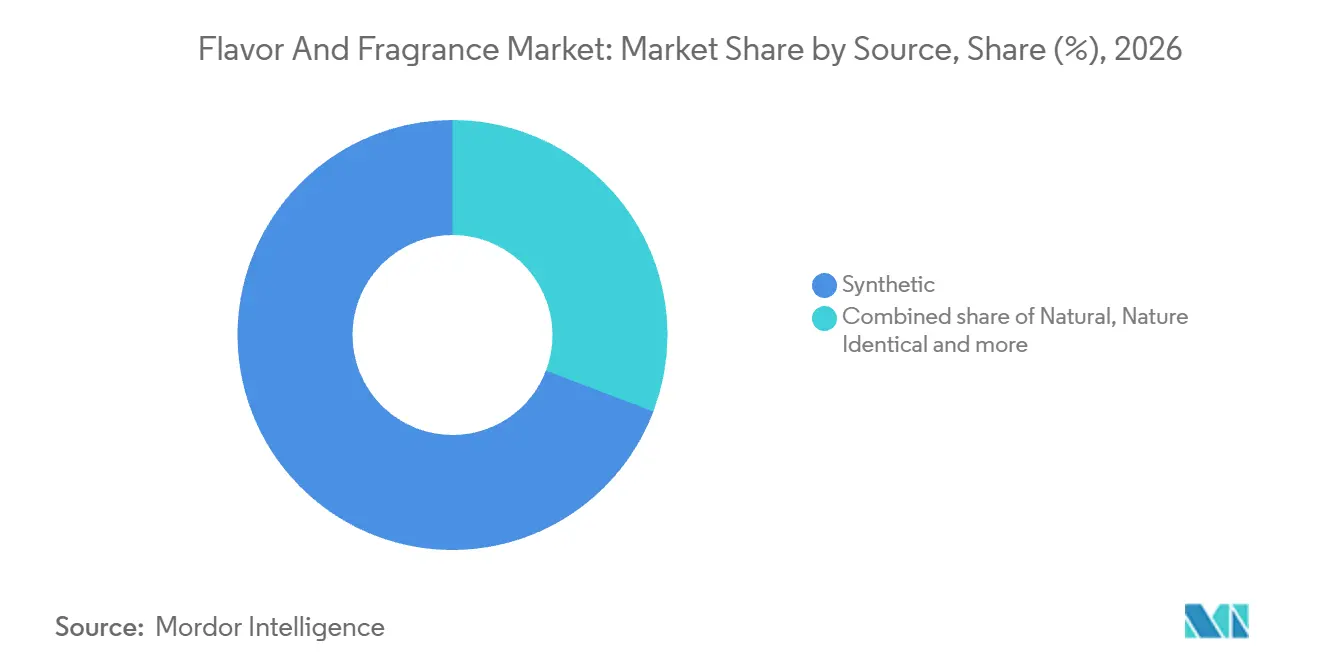
- 原料源の選択では合成原料が主導し、2026年のフレーバー・アンド・フレグランス市場規模の69.21%のシェアを占めた一方、天然原料は2027年~2032年にかけてCAGR 5.34%で最も速く成長すると予測されています。
- 飲料用途が2026年の原料・ブレンド販売の33.3%を占めてトップとなり、2027年~2032年にかけてCAGR 5.52%で最も速く成長する用途と予測されています。
- 形態別では、液体が2026年の原料・ブレンド販売の36.74%を占め、粉末は2027年~2032年にかけてCAGR 5.74%で最も速く成長するセグメントと予測されています。
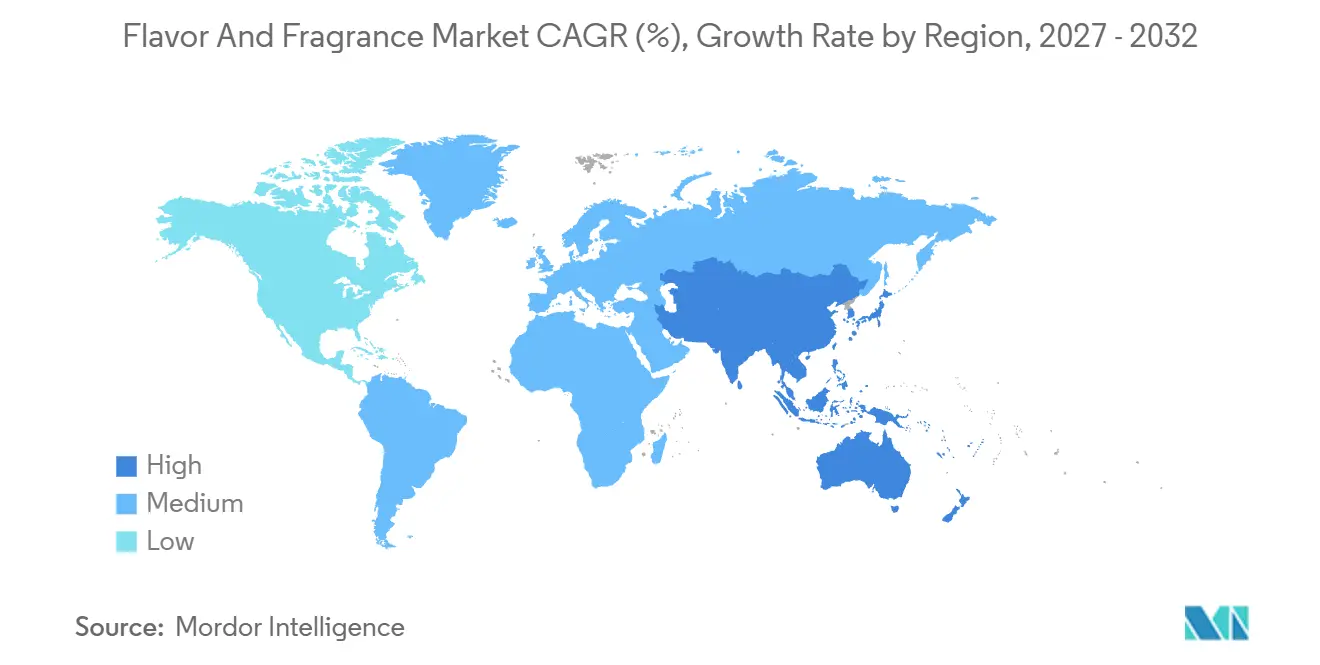
- 地域別では、アジア太平洋が2026年の原料・ブレンド販売の31.66%を占めてトップとなり、2027年~2032年にかけてCAGR 5.36%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 加工食品製品への需要拡大 | +2% | ウクライナを含む欧州 | 中期(2~4年) |
| 植物由来フレーバー・アンド・フレグランスへの消費者需要の増加 | +1.3% | アジア太平洋、欧州および北米 | 中期(2~4年) |
| 製品イノベーションと新フレーバーの発売 | +1.1% | 米国およびカナダ | 短期(2年以内) |
| 民族的フレーバーへの消費者関心の高まり | +0.9% | 米国 | 中期(2~4年) |
| 機能性食品・飲料への用途拡大 | +0.7% | 中国国内市場 | 中期(2~4年) |
| フレーバー開発・テストへの人工知能の統合 | +0.4% | 欧州、北米およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
加工食品製品への需要拡大
加工食品の生産量を増やすメーカーは、完成品の処方および意図する消費者向け先に紐づいた原料需要を生み出す可能性があります。ネスレは2025年7月、ウクライナおよび欧州における需要に応えるため、ウクライナのスモルイヒフにバーミセリ生産ラインを新設しました。この拡張はマギーおよびミヴィナブランドで販売されるバーミセリに関するものです。フレーバーが完成食品の処方の一部である場合、追加生産は既存の製品仕様から継続的な料需要を生み出す可能性があります。ネスレがこのラインをウクライナと欧州双方の需要に結びつけたため、その製品に関連する原料量は両方の消費地における消費量に連動することになります。
植物由来フレーバー・アンド・フレグランスへの消費者需要の増加
植物由来食品メーカーは、食肉・魚介類代替品に独自の味を与えるために添加フレーバーに依存しています。Givaudanは2025年に天然・植物由来食品原料への需要増加を報告しました。米国では、アジア風、メキシコ風、スパイシーなフレーバーを添加した植物由来の食肉・魚介類製品が、2025年にそのカテゴリー内で最も売れ行きの良い製品の一つとなりました。この販売パターンは、完成品を差別化する地域的・スパイシーなプロファイルを通じた植物由来食品におけるフレーバー開発の機会を示しています。フレーバーサプライヤーにとって、アジア風、メキシコ風、スパイシーなバリアントは、同じ植物由来食肉・魚介類用途の中で複数の処方案件を生み出します。
製品イノベーションと新フレーバーの発売
新しいフレーバーバリアントは、基本的な製品アイデンティティを維持しながら、馴染みのある飲料プラットフォームを異なる官能的提案へと拡張することができます。2025年2月、コカ・コーラは米国およびカナダでオレンジクリームおよびゼロシュガーオレンジクリーム飲料を発売し、コーラにオレンジとバニラを組み合わせました。このような案件に対応するサプライヤーにとって、原料の機会はレギュラー版とゼロシュガー版の両方にわたる完全なフレーバーバランスに関わります。コカ・コーラは、ミレニアル世代とZ世代の予想外の味や官能体験への需要に発売を結びつけており、フレーバー開発者が馴染みのあるコーラの特徴と未知のノートを組み合わせる機会を示唆しています。2026年10月8日、SymriseはSymvision AIを拡張し、食品・飲料開発のための市場シグナルとコンセプト創造・味覚設計を連携させました。
民族的フレーバーへの消費者関心の高まり
文化的に多様なスナックフレーバーは、馴染みのある食形態と異なる地域的な味のアイデンティティを組み合わせる手段を提供します。米国では、グローバルにインスパイアされたスナックが2025年5月25日終了の52週間で57億米ドルの小売売上を生み出し、その3年間で販売量が22%増加しました。コナグラの2025年スナッキングレポートは、馴染みのある食感と地域の食材・調味料を新しい形態で組み合わせた製品を紹介しました。フレーバーサプライヤーにとって、この組み合わせはスナックの認識可能な食感を維持しながら味のプロファイルを適応させるという集中した課題を示唆しています。2025年5月25日までの3年間における22%の販売量成長は、これらのスナックが規模を持って販売されていることを示しており、調味料の仕様は確立されたスナック形態への適合性で競争することになります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国際品質基準と厳格な規制 | -0.7% | 欧州連合加盟国 | 中期(2~4年) |
| 原材料価格の変動 | -0.6% | アルゼンチン、スペインおよびイタリア | 短期(2年以内) |
| 天然フレーバーの限られた保存期間 | -0.3% | アジア太平洋、欧州および北米 | 長期(4年以上) |
| 文化的・地域的な味の違い | -0.2% | 北米、欧州およびアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
国際品質基準と厳格な規制
規制上の義務は、新しいフレーバー物質の導入とフレグランスを使用する川下製品の両方に影響します。欧州食品安全機関(EFSA)はEU市場への投入前に新しい食品フレーバー物質の安全性を評価し、新しいフレーバー物質の申請には提案された新規用途よりも多くの情報が必要です。[1] したがって、新規原料は既に評価済みのフレーバー物質を別の用途に拡張する場合とは異なる文書化のハードルに直面します。2025年の欧州委員会報告書は、ある中規模化粧品会社のアレルゲン表示コストの一回限りの推定額として200万~500万ユーロ(226万~2.26 ミリオン 米ドル)を記載しました。この推定には、旧来の非準拠ラベルを貼付した製品の再ラベリングおよび回収が含まれます。このような義務は、フレーバーやフレグランスが意図通りに機能する場合で、新しい官能的提案を商業的に困難にする可能性があります。
原材料価格の変動
原材料価格の不均一な変動は、フレーバーやフレグランスのコストをその特定の原料構成に依存させます。2025年、Symriseは精油、柑橘製品、および豚肉・鶏肉を中心とした動物性原材料の大幅な価格上昇を報告した一方、他のいくつかの原材料カテゴリーは下落しました。[2] Flavorchemの2026年第2四半期レポートも、レモンオイル価格の反発を記載しており、高品質なアルゼンチン産オイルの価格は予想を上回り、スペインおよびイタリアでは不作が続きました。レモンベースのブレンドにとって、関連性の低い安価な原料は製品を定義する原料のコストリスクを相殺する必要はありません。処方変更は可能な対応策ですが、原料を変更することは意図した柑橘プロファイに関する決断も伴います。そのプロファイルを維持するためにはより高いブレンド価格が必要となる場合があり、商業的に実行可能な完成食品やフレグランスの案件が制限されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フレーバーの規模が処方の幅と生産需要を結びつけるフレーバーは2026年のフレーバー・アンド・フレグランス市場規模の56.05%のシェアを占め、2027年~2032年にかけてCAGR 5.42%の予測で最も速く成長するセグメントです。International Flavors & Fragrances, Inc.(IFF)は、2026年6月30日終了の6ヶ月間のテイストセグメント売上として13.7億米ドルを報告しました。同事業はフレーバー化合物および天然テイストソリューションを製造し、付加価値スパイスおよび調味料原料も含みます。フレーバー化合物とスパイス・調味料を組み合わせることで、テイスト事業は一つのサプライヤーを通じてメーカーの味覚案件の複数の要素に対応できます。
2026年第2四半期、IFFはテイスト売上において主にフレーバー事業部門の販売量と価格上昇に牽引された4%の為替中立ベースの成長を報告しました。比較対象ポートフォリオはルネ・ローランを除外しており、売上への影響は約400万米ドルで、為替変動は報告結果に1%の好影響を与えました。報告ベースのテイスト売上成長率はその四半期で5%でした。為替効果とルネ・ローランを除外することで、IFFが主にフレーバーの販売量と価格設定に帰因した継続事業の増加が浮き彫りになり、為替レートやポートフォリオ構成の変化によるものではないことが示されます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
原料源別:
製造経路が原料供給を差別化する合成原料は2026年のフレーバー・アンド・フレグランス市場シェアの69.21%を占め、最大のセグメントとなっています。BASFは2026年4月、ドイツのルートヴィヒスハーフェンにある香料原料工場でメントールの商業生産を開始しました。メントルは菓子用フレーバー化合物に使用されるミント原料であり、オーラルケア・ボディケアおよび医薬品製品にも使用されます。菓子用フレーバーメーカーはこの合成原料の供給経路をオーラルケアおよび医薬品用途と共有しており、その商業的な到達範囲は複数の完成品カテゴリーにまたがります。
天然原料は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 5.34%と予測されています。2025年10月23日、BASFはライム、飲料、キャンディ、柑橘、フルーツ処方向けの発酵天然フレーバー原料であるIsobionics Natural alpha-Farneseen 95を発売しました。BASFは、この原料の発酵プロセスにより、天候や収穫条件に左右されない安定した品質と供給が可能であるとしました。しかし、フレグランス、フレーバー、活性原料産業に対応するRobertetの原材料部門は、2026年上半期の会社収益の24%を占め、5.5%のオーガニック収益減少を記録しました。製造技術は供給特性を通じて天然原料の提案を差別化できる一方、多角化された天然素材事業は異なる近期の収益軌跡に直面する可能性があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
用途別:
飲料収益が開発と共有製造を結びつける飲料用途は最大のセグメントであり、2026年の原料・ブレンド総販売の33.3%を占め、2027年~2032年にかけてCAGR 5.52%で最も速く成長すると予測されています。飲料はGivaudanのテイスト・アンド・ウェルビーイング売上の36%を占めました(2025年)。飲料がGivaudanのテイスト・アンド・ウェルビーイング売上の36%を占めたことから、飲料開発は一連の単発的な発売ではなく、同社のテイスト事業における確立された収益源となっています。
生産能力は、用途レベルの開発業務と並行して飲料フレーバーの追加的な経路を生み出します。MANEは2025年にオハイオ州ウッドローンに液体フレーバー施設を開設し、最大15,000メトリックトンの生能力を持ち、以前の5倍の規模となりました。この工場は飲料のほか、食品、機能性栄養、医薬品市場にも対応しています。サプライヤーにとって、このような複数用途の資産は複数の顧客カテゴリーを支援でき、その能力が収益を得る経路を広げます。飲料の注文は、飲料専用の能力を支える全負担を負うことなく、共有液体フレーバー工場の稼働率向上に貢献できます。
形態別:
液体能力の拡大と粉末開発によるプロセス要件の追加液体は最大のセグメントであり、2026年のフレーバー・アンド・フレグランス原料・ブレンドのサプライヤー総販売の36.74%を占めました。2026年6月、Doehler Group SEはジョージア州カーターズビルの施設で液体フレーバー生産能力とバッチサイズを拡大しました。この液体専用の投資は、より広範なフレーバー生産・イノベーション拡張の一部を形成し、サイトの製造能力と顧客向け製品提案を結びつけました。より大きなバッチ能力は、一回の生産で大量の液体フレーバー注文に対応でき、大量注文を小さなバッチに分割する必要性を減らします。
粉末は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 5.74%と予測されています。2025年9月、Symriseはフランスのベリックで新しいスプレードライタワーを使用して2026年半ばから新しいチキンパウダーを生産する計画を発表しました。この計画はスプレードライ能力を特定のチキンパウダーポートフォリオの拡張の一部として位置づけており、提案の商業的な利用可能性は処方だけでなく新しいタワーに依存していました。
地域分析
アジア太平洋フレーバー・アンド・フレグランス市場
アジア太平洋は2026年のフレーバー・アンド・フレグランス市場規模の31.66%のシェアを占め、2027年~2032年にかけてCAGR 5.36%の予測で最も速く成長する地域です。2026年7月、Givaudanはインドネシアのチカランにセイボリー、スイート、スナック用フレーバーパウダーの生産施設を開設しました。[3] この拡張は東南ジアにおける消費者需要の高まりに対応する能力を強化することを目的としており、追加の生産能力を地域の食品機会に結びつけました。ベトナムでは別のサプライヤー経路が生まれ、フレーバー、フレグランス、化粧品、医薬品産業に対応するTechvinaの新しい天然アロマケミカル工場が2025年5月31日に最初の輸出出荷を完了しました。
北米では、コスタリカが2026年5月に2025年7月15日から有効な決議に基づき、中米の加工食品・飲料添加物リストの改訂版を公表しました。2025年5月、フレーバー・アンド・エキスメーカーズ協会の専門家パネルは、1958年の米国食品添加物改正法に基づき一般的に安全と認められる(GRAS)と判断した食品フレーバー物質のリストを公表しました。EU内では、フレーバー物質は安全性および誤解を招かない使用条件を満たす必要があり、非準拠のフレーバー物質や食品は市場に出回ることができません。ウクライナでは、2025年7月31日に税関が、前駆物質規制からの改正免除を機関が明確化した後、ある輸入業者のピペロナール含有食品フレーバー出荷を通関させました。ウクラナの通関事例は、輸入アクセスを米国、コスタリカ、EUのメーカーが直面する食品用途適格性の決定と区別しています。
南米では、ウルグアイが一般リストまたは基本リストに記載された食品フレーバー添加物を、附属書5・6および第3.3.30条の制限に従い許可しています。ブラジルのアンビサは、地域植物性食品フレーバー添加物を追加しその用途を拡大する申請を個別に評価しています。サウジアラビアは、許可された食品フレーバー物質とその使用方法を規定するSFDA.FD GSO 707:2023を2025年1月1日に施行しました。DSM-Firmenich AGは2026年1月29日、東アフリカ全域での顧客協力および食品・飲料処方支援のため、ケニアのナイロビにアプリケーションセンターを開設しました。ナイロビセンターは処方支援を通じた参入経路を提供しており、ウルグアイ、ブラジル、サウジアラビアが示す原料適格性業務とは異なります。
規制の枠組みと見通し
この比較は食品フレーバーサプライヤーを対象とした特定の法域を対象としており、欧州委員会が規則(EU)2024/2067に基づき2024年に8種のスモークフレーバー一次製品の更新を拒否したことに伴うEUの制限を含みます。2026年8月、食品医薬品局(FDA)は特定の食品物質用途に対するGRAS届出の義務化を提案し、意見提出期限を2026年12月9日としました。これらの製品の2024年8月21日以前のEU連合リスト規定を満たす食品は、一般的に2026年7月1日、チーズ、食肉、加工魚、魚卵については2029年7月1日が市場投入の締め切りとなりました。該当する締め切りまでに市場に投入された適格食品は、最低保存期限または消費期限まで市場に残ることができます。
規制テーブル
| 決定要因 | 米国 | ドイツ | インド | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 食品医薬品局 | 州および地方食品管理機関 | インド食品安全基準局 | アンビサ | サウジ食品医薬品局 |
| 主要な法令または方向 | 任意のGRAS届出;対象用途の届出義務化の提案 | 規則(EC)第1334/2008号;規則(EU)2024/2067 | 規則3.3.1および適正製造規範 | RDC 725/2022;表示に関する予備的な議題作業 | SFDA.FD GSO 707:2023 |
| 商業的効果 | 現行のGRAS経路に基づく任意の届出 | リスト掲載フレーバー物質の使用条件および特定スモーク製品の段階的廃止 | 適正製造規範に基づき使用されるフレーバー剤カテゴリー | 国内フレーバー添加物の枠組みへの準拠 | 許可フレーバー物質および使用方法の確認 |
| 現在の政策の魅力度 | 高 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来的な方向性 | 厳格化 | 厳格化 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の現在の高評価は任意のGRAS届出を反映しており、最終化された場合は対象用途の届出義務が追加されます。ドイツのリストおよび使用条件は中程度の評価を正当化し、特定のスモーク製品の段階的廃止がそのサブタイプへのアクセスを厳格化しています。インドの製造規範条件とサウジアラビアの許可フレーバー物質基準はそれぞれ中程度の評価と現行の原料要件の継続性を支持してます。ブラジルの統合されたフレーバー添加物の枠組みも中程度の評価を支持しており、2026年5月の表示に関する対話は2026年~2027年の議題に向けた予備的な作業として位置づけられています。
バリューチェーンの段階
この比較は、エキスおよびアロマ原料の生産から処方開発を経て商業製造・供給に至るまでを追います。Symriseは統合された事業全体にわたり研究開発、調達、生産、製品販売を組み合わせています。Givaudan内の事業であるGivaudan Flavour Ingredientsは、フレーバーハウスの創造業務向けに原料を供給しています。Givaudan Flavour Ingredientsがフレーバーハウスに対応しているため、Givaudan自身のブレンドを通じてだけでなく、他社の処方を通じて原料収益を得ることができます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| エキスおよびアロマ原料の生産 | Robertet GroupやKerry Group plcなどの天然エキス生産者;BASF SEなどのアロマ原料メーカー | エキスおよびアロマ原料の販売 | 天然原材料の調達リスク | サプライヤのスクリーニングと原料源オプションの認定 |
| 原料選定と処方 | Symrise AGなどの統合開発者;Givaudan Flavour Ingredientsなどの処方原料サプライヤー | 原料販売およびブレンド価格に組み込まれた処方価値 | 官能的な案件を利用可能な原料オプションに合わせること | フレーバー創造と原料選定の連携 |
| 商業製造と供給 | Symrise AGなどの統合原料・ブレンドメーカー | 製造された原料・ブレンドの販売 | 利用可能な混合能力と納期 | 追加の混合能力を生産要件に合わせる |
| 情報源: Mordor Intelligence | ||||
2025年夏、SymriseはドイツのホルツミンデンにおいてGEA製の液体フレーバー混合プラントの設置を開始し、2026年春の稼働を計画し、最大50%の能力増加を見込んでいます。同社の2025年レポートでは、天然原材料供給に対する気候関連の課題に対処し、サプライヤースクリーニングを標準化する調達委員会についても記載されています。統合サプライヤーは製品販売を通じて処方・製造能力を回収できる一方、上流の原料事業は供給するエキスおよびアロマ素材から収益を得ます。計画された混合拡張は生産規模を目標とし、調達管理は望しい天然原料がその設備で処理するために利用可能かどうかを対処します。
競合環境
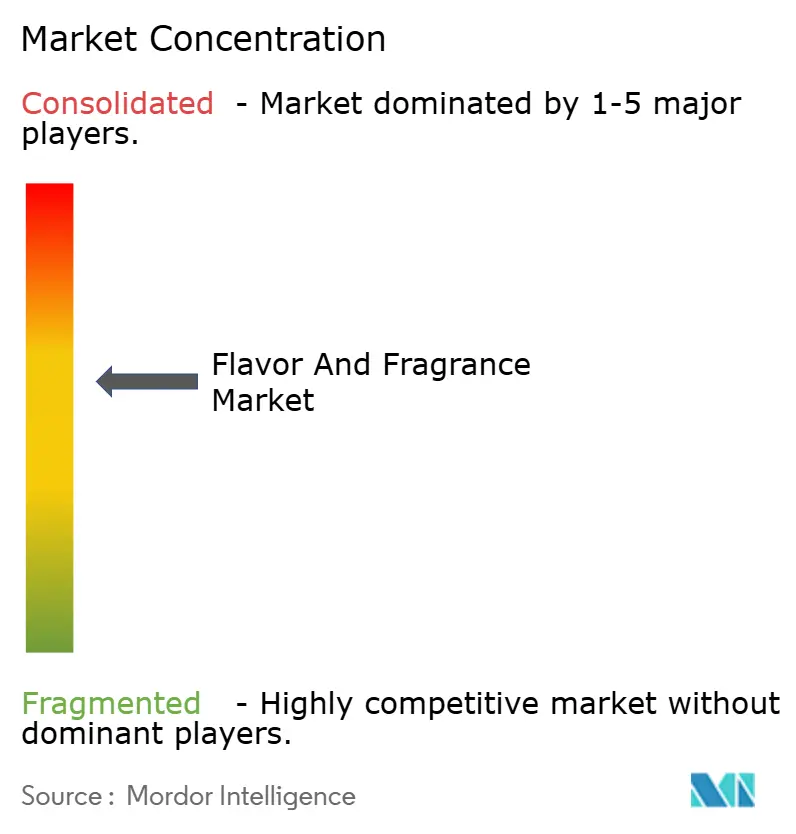
競争は統合された多国籍グループを中心に展開しており、フレーバー・アンド・フレグランス事業は栄養、美容、アロマ原料、またはファインケミカル活動と並行して運営されています。主要参加者にはDSM-Firmenich AG、International Flavors & Fragrances, Inc.、Symrise AG、Takasago International Corporation、Givaudan S.A.が含まれます。2026年第2四半期、IFFはフード・イングリーディエンツを非継続事業に分類し、テイスト、セント、ヘルス・アンド・バイオサイエンスが継続セグメントを形成しました。DSM-Firmenichは、2025年のテイスト・テクスチャー・アンド・ヘルス事業のオーガニック売上成長を販売シナジーが支えたと述べました。統合は必ずしもすべての食品原料活動を維持することを意味せず、IFFの絞り込まれた継続ポートフォリオはDSM-Firmenichの報告された販売シナジー貢献と対照をなしています。
結果は、飲料用途の深さとより広範な食品・飲料提案を通じた異なる競争ポジションを示しています。食品・飲料顧客に対応るDSM-Firmenichのテイスト・テクスチャー・アンド・ヘルス事業は、2026年上半期に2025年上半期比で4%の同一条件ベースの売上成長を記録しました。Takasagoは2026年3月に終了した2025年度において、フレーバー事業の飲料セクターの安定したパフォーマンスに牽引された日本での売上成長を報告しました。Takasagoの飲料主導の日本での結果は、用途の深さを飲料案件の競争基盤とし、DSM-Firmenichのより広範な食品・飲料部門はカテゴリーをまたいで顧客ニーズに対応するポジションにあります。
競争ポジションは、商業的パフォーマンスと意図する食品用途に対する処方の適格性を組み合わせています。Givaudanの食品事業であるテイスト・アンド・ウェルビーイングは、2026年最初の9ヶ月間に同一条件ベースで1.5%成長し、2025年同期の3.4%と比較して低下し、報告売上はスイスフランベースで2.8%減少しました。規則(EC)第1334/2008号の第4条は、利用可能な科学的証拠に基づき安全上のリスクをもたらさず消費者を誤解させないフレーバー物質および香味特性を持つ食品原料のみのEU食品への使用を許可しています。第4条EU食品に使用されるすべてのフレーバー物質に適用されるため、5大企業と新規参入者が共有する参入条件を設定しており、この規則単独ではサプライヤーを差別化することはできません。
フレーバー・アンド・フレグランス産業のリーダー
-
DSM-Firmenich AG
-
International Flavors & Fragrances, Inc.
-
Symrise AG
-
Takasago International Corporation
-
Givaudan S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
フレーバー・アンド・フレグランス市場 このレポートでカバーされる企業
- DSM-Firmenich AG
- International Flavors & Fragrances, Inc.
- Symrise AG
- Takasago International Corporation
- Givaudan S.A.
- Kerry Group plc
- BASF SE
- Robertet Group
- The Archer-Daniels-Midland Company
- Sensient Technologies Corporation
- Mane Kancor Ingredients Private Limited
- T. Hasegawa Co., Ltd.
- Bell Flavors & Fragrances
- Corbion N.V.
- Flavorchem Corporation
- Carbery Group Limited
- Doehler Group SE
- Syensqo SA
- Huabao Intl. Holdings Ltd.
- Ingredion Inc.
市場参加者にとっての主要な機会
この機会は、EU化粧品製品の切り替えと新たにリスト掲載されたフレーバー物質を使用した食品処方を比較しています。2026年7月31日以降、EUの新しい化粧品市場投入は、リーブオン製品で0.001%超、リンスオフ製品で0.01%超の対象フレグランスアレルゲンに対する拡張された表示要件を満たす必要があります。その日付以前に市場に投入された適格製品は2028年7月31日まで引き続き販売可能です。異なる市場投入規則は新製品案件と既存製品の切り替えを区別し、サプライヤーに対応すべき異なる顧客課題を与えます。
市場機会テーブル
| 機会 | 今が好機な理由 | 購買者・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 新しい化粧品発売向けフレグランス提案 | 新規市場投入に対する拡張されたアレルゲン表示 | 新製品を発売するEU化粧品メーカー | ブレンド固有のアレルゲン情報を含むフレグランスを供給する | 正確な対象アレルゲン濃度データ | Givaudanなどの情報対応サプライヤー |
| 既存化粧品ポートフォリオの切り替え | 以前の市場投入品の販売移行期間 | 既存化粧品製品を管理するEUメーカー | フレグランス提案と製品固有のラベル切り替えを組み合わせる | ポートフォリオ全体にわたる製品とラベルの変更の調整 | Givaudanなどの製品申告を支援するサプライヤー |
| 新たにリスト掲載されたフレーバー物質を使用した食品ブレンド | 2025年6月のEUによるナリンゲニンおよびもう一つのフレーバー物質の追加(使用条件付き) | 適格食品のメーカー | 許可されたカテゴリーおよび使用量に向けたブレンドを開発する | カテゴリー固有の最大使用量と条件 | EU適格食品用途に対応するフレーバーサプライヤー |
| 情報源: Mordor Intelligence | |||||
Givaudanの2025年レポートは、製品全体にたりアレルゲンおよびラベル申告情報を提供できると述べました。この能力はフレグランス提案を支援します。なぜなら、メーカーは完成品の表示決定に使用可能な情報を必要とするからです。新たにリスト掲載された食品フレーバー物質は異なる機会を生み出し、販売可能な用途はその認可された使用条件によって決まります。
最近の産業開発事情 フレーバー・アンド・フレグランス市場
- 2026年10月:Symriseは食品・飲料製品開発のためのコンセプト創造・味覚設計機能を備えたSymvision AIを拡張しました。
- 2026年9月:Kerry Group plcはペンシルベニア州ベツレヘムのコーヒー原料施設を開設し、焙煎およびホット・コールド抽出を使用しています。
- 2026年9月:MANEはフロリダ州リバービューのCvistaを買収しました。Cvistaは食品・飲料、フレグランス、医薬品、産業用洗浄産業に対応する柑橘オイル留分、天然エッセンス、柑橘由来フレーバー原料のサプライヤーです。
フレーバー・アンド・フレグランス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
フレーバー・アンド・フレグランス市場は、食品、飲料、パーソナルケア、ホームケア、ファインフレグランス製品全体にわたる使用を目的としたメーカーへのフレーバー・アンド・フレグランス原料・ブレンドのサプライヤー年間販売を測定します。グローバルでのこれらの購入を対象としています。
スコープの除外:完成消費財の価格設定および小売マークアップ、フレーバーまたはフレグランス機能を提供しない隣接添加物、ならびに独立した処方、テスト、またはコンサルティングサービスは除外されます。
セグメンテーション概要
- 製品タイプ別
- フレーバー
- フレグランス
- 原料源別
- 天然
- 合成
- ネイチャーアイデンティカル
- 用途別
- 乳製品
- ベーカリー
- 菓子
- セイボリースナック
- 食肉
- 飲料
- その他の用途
- 形態別
- 粉末
- 液体
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
欧州委員会のフレーバー物質規則および連合リストなどの公開資料は、規制された食品フレーバーカテゴリーと許可された用途の特定に役立ち、欧州食品安全機関の申請手続きは新しいフレーバー物質および提案された用途の安全性評価要件を明確にします。フレーバー・アンド・エキスメーカーズ協会の公開ライブラリおよび評価はフレーバー原料の同一性と意図する食品用途を明らかにし、国際フレグランス協会の基準は完成品におけるフレグランス原料の制限と用量制限を記述しています。これらの資料は市場全体にわたる製品用語、意図する用途、および規制条件の解釈に役立ちます。
企業の年次報告書、有価証券届出書、投資家向けプレゼンテーション、信頼性の高い業界紙は、追加のセグメント売上、買収、能力、および地域フットプリントの確認を提供します。例えば、Givaudanの財務リリースはテイスト・アンド・ウェルビーイングとフレグランス・アンド・ビューティの個別の結果を報告しています。これらの指定された資料は網羅的ではなく、さらなる資料が収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、食品、飲料、パーソナルケア、ホームケア、ファインフレグランス用途全体にわたるフレーバーまたはフレグランス原料を使用するメーカーの調達・処方リーダとともに、サプライヤーの経営幹部および商業・製品・地域マネージャーが含まれます。回答者は製品の境界、サプライヤーからメーカーへの取引価値、地域需要、ならびに価格、数量、調達、処方活動の変化を明確にし、二次的な調査結果を運営上の文脈と照合します。証拠が欠如または矛盾している場合、アナリストは別の関連回答者または公開企業・業界証拠から明確化を求め、組み込む前に結果を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部:20% | アジア太平洋:40% |
| 中位層:45% | 機能・部門リーダー:30% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:20% | マネージャー:50% | 南北アメリカ:28% |
市場規模算定と予測
モデルはフレーバー・アンド・フレグランス原料・ブレンドのグローバルサプライヤー販売のトップダウン推定から始まり、サプライヤーのセグメント開示および対応する用途・形態に関する証拠を用いて製品タイプ、原料源、形態、用途、地域に配分されます。多変量回帰年間販売を加工食品・飲料生産量、パーソナルケア・ホームケア生産量、サプライヤー報告のフレーバー・アンド・フレグランスセグメント成長、新製品・処方変更活動、天然原料のコストと入手可能性に関連付けることができます。最初の3つは対応可能な需要を示し、発売活動は処方業務を示し、原料条件は価格と原料源の組み合わせに影響します。予測収益は供給量と原料・ブレンドの価値構成の両方を反映し、証拠のある価格変動を含み、原料源、用途、形態、地域シェアは製品開示、最終用途指標、地域サプライヤー活動から構築され、各分類にわたって合計が一致するよう確認されます。選択的なボトムアップ確認は、サンプリングされたサプライヤーの関連セグメント収益と、開示されている場合は数量および実現価格をトップダウン結果と比較します。買収、為替効果、バンドルされた事業、セグメント開示の欠如は、調整前に分離または範囲として処理されます。アナリストはサプライヤーおよびメーカーへのインタビューを使用して変数レベルの予測の方向性と妥当性をテストし、不一致を調し、報告された市場シグナルが初期経路を支持しない場合はシナリオ前提を調整します。
データ検証と更新サイクル
アナリストはサプライヤーのセグメント開示、規制・業界情報、最終用途生産シグナル、業界文脈、インタビュー証拠を三角測量し、各系列について断絶、不整合な単位、非現実的な成長、報告された価値・数量・価格変動間の矛盾を確認します。第二のレビューでは、重要な合計とセグメント配分をその証拠に遡って追跡し、サインオフ前にソース確認または対象回答者へのフォローアップを通じて異常を解決します。企業が報告セグメントを変更した場合、重要な買収または能力変更を行った場合、以前の結果を修正した場合、またはモデルの主要な需要または調達シグナルと矛盾する証拠を提示した場合に再接触が行われます。データセットは年次で更新され、重要な市場イベントが見通しを変える場合はサイクル間に更新され、納品直前に最新の入手可能な証拠と照合して再確認されます。
Mordor Intelligenceのフレーバー・アンド・フレグランス市場規模算定と他の公表推定値との比較
公表された推定値は、計上する取引・製品および需要モデル化に使用する入力において異なる場合があります。フレーバー・アンド・フレグランス市場は、食品、飲料、パーソナルケア、ホームケア、ファインフレグランス製品全体にわたる使用を目的としたメーカーへのフレーバー・アンド・フレグランス原料・ブレンドのサプライヤー年間販売を測定します。
主要なギャップドライバーには、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。多変量回帰は年間販売を加工食品・飲料生産量、パーソナルケア・ホームケア生産量、サプライヤー報告のフレーバー・アンド・フレグランスセグメント成長、新製品・処方変更活動、天然原料のコストと入手可能性に関連付けることができます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 43.84 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 33.6 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値43.84 ビリオン 米ドルを2年後として23.4%下回ってます。より早いベース年は本レポートの現在年より前であり、記載されたポジティブな予測軌跡が低い比較値に寄与しています。 |
| グローバルコンサルタンシーB | 36.03 ビリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値43.84 ビリオン 米ドルを2年後として17.8%下回っています。より早いベース年は本レポートの現在年より前であり、記載されたポジティブな予測軌跡が低い比較値に寄与しています。 |
Mordor Intelligenceのアナリストはサプライヤーのセグメント開示、規制・業界情報、最終用途生産シグナル、業界文脈、インタビュー証拠を三角測量し、各系列について断絶、不整合な単位、非現実的な成長、報告された価値・数量・価格変動間の矛盾を確認します。
レポートで回答される主要な質問
フレーバー・アンド・フレグランス市場規模の見通しはどうですか?
市場規模は2026年の41.83 ビリオン 米ドルから2027年には43.84 ビリオン 米ドルへと拡大し、2032年には54.97 ビリオン 米ドルに達する見込みで、2027年~2032年のCAGRは4.63%です。
フレーバー・アンド・フレグランス原料への需要を牽引するものは何ですか?
ウクライナにおける加工食品の拡大と米国・カナダにおける新しい飲料バリアントが、継続的な原料供給と処方開発の機会を支えています。
フレーバー・アンド・フレグランスのどの製品タイプが原料販売をリードしていますか?
フレーバーは2026年の原料・ブレンド販売の56.05%を占め、2027年~2032年にかけてCAGR 5.42%で最も速く成長すると予測されています。
フレーバー・アンド・フレグランス供給においてどの企業が競合していますか?
主要サプライヤーにはDSM-Firmenich AG、International Flavors & Fragrances, Inc.、Symrise AG、Takasago International Corporation、Givaudan S.A.が含まれ、いずれもフレーバー・アンド・フレグランス事業を有しています。
フレーバー・アンド・フレグランス原料の商業的見通しを制約するものは何ですか?
原料価格のリスクと規制コストが実行可能な処方を制限する可能性があります。2025年、Symriseは精油および柑橘価格の大幅な上昇と他の原材料カテゴリーの下落を報告しました。
どの地域がフレーバー・アンド・フレグランス原料販売をリードしていますか?
アジア太平洋は2026年の原料・ブレンド販売の31.66%を占め、2027年~2032年にかけてCAGR 5.36%で最も速く成長すると予測されています。