
フレアガス回収システム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
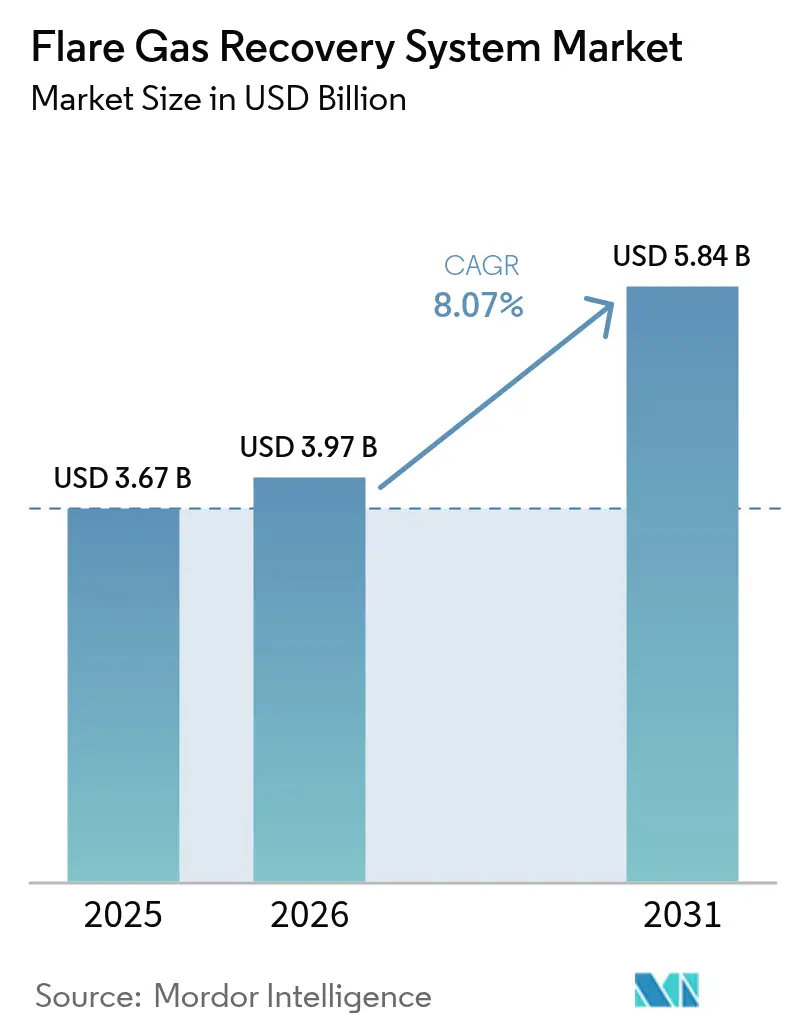
| 市場規模 (2026) | 3.97 十億米ドル |
| 市場規模 (2031) | 5.84 十億米ドル |
| 成長率 (2026 - 2031) | 8.07 % |
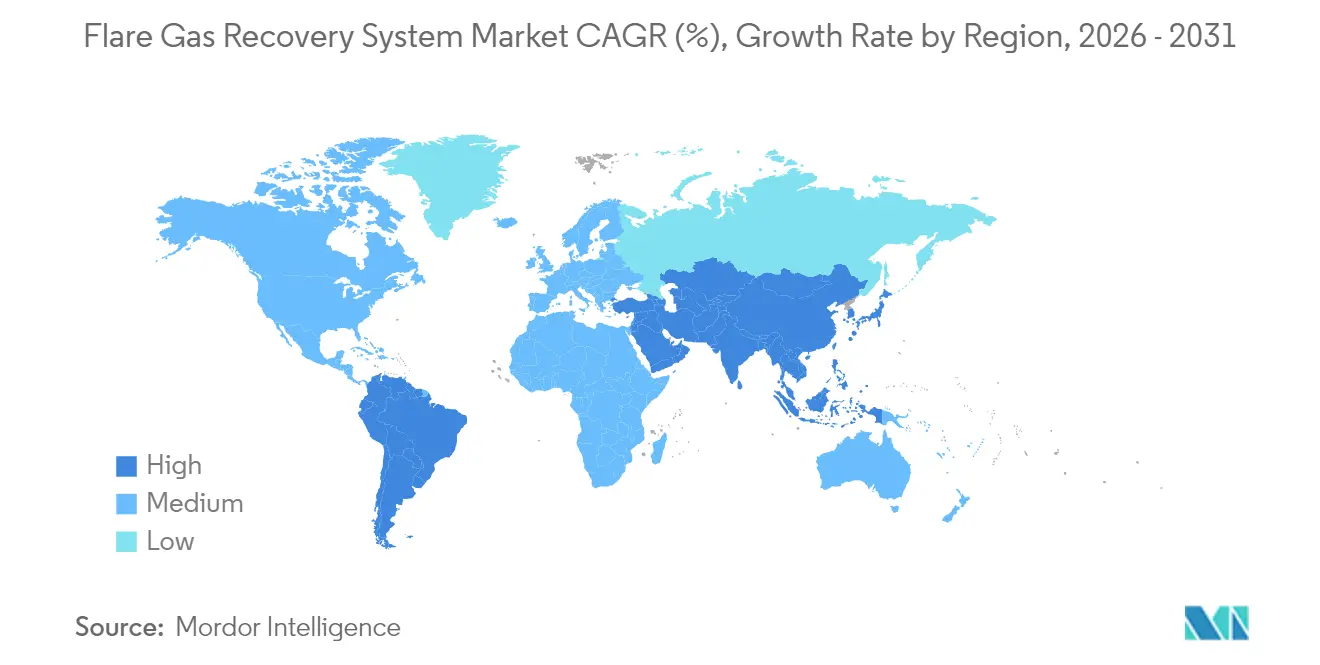
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
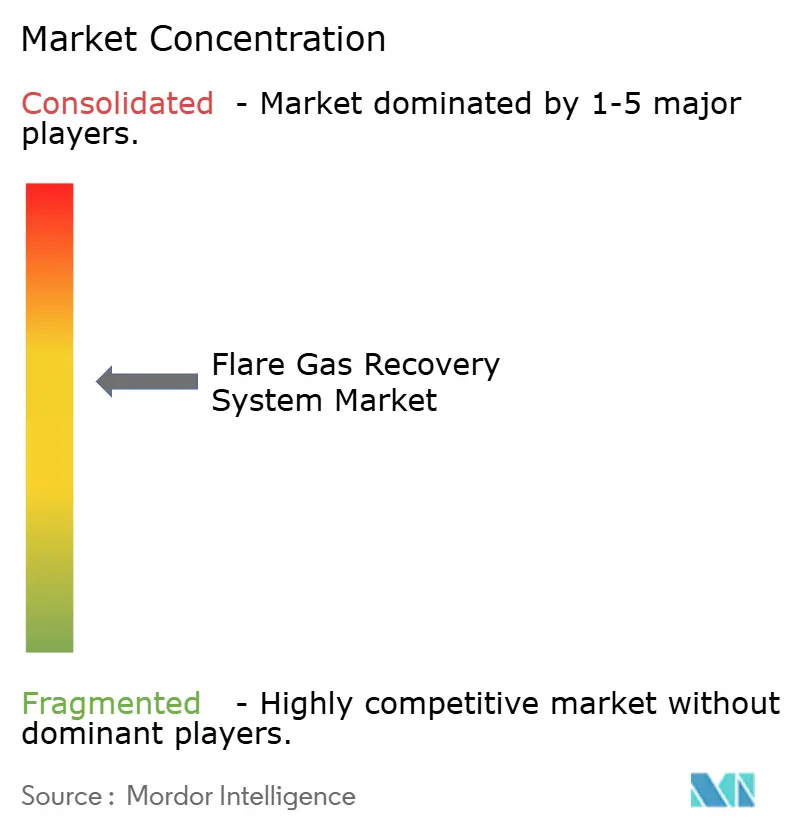
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフレアガス回収システム市場分析
フレアガス回収システム市場規模は2026年にUSD 39.7億と推定され、2025年の USD 36.7億から成長し、2031年にはUSD 58.4億が見込まれ、2026〜2031年にかけて8.07%のCAGRで成長しています。
この拡大は、カリフォルニア州においてメタン排出違反に対して1日あたり最大USD 40,000の規制ペナルティが課せられることを背景としており、即時投資に対する強力な経済的インセンティブを生み出しています。[1] 事業者はもはや回収ユニットをコンプライアンス上の付加設備とは捉えていません。カーボンクレジット、ブルー水素製造用燃料、および高付加価値天然ガス液体を生み出す収益資産として位置付けています。デジタル化、モジュール設計、および新しい膜素材は、施設規模を問わず投資回収期間を短縮しており、一方で国営石油会社(NOC)は生産契約にフレア削減条項を盛り込み、技術展開を加速させています。
主要レポートのポイント
- 技術別では、圧縮専用ユニットが2025年のフレアガス回収システム市場規模の45.60%を占め、膜分離は2031年までに12.18%のCAGRで進展しています。
- コンポーネント別では、コンプレッサーおよびブロワーが2025年の収益シェアの39.60%を占め、計装・制御システムは2031年までに12.05%のCAGRで拡大しています。
- 容量別では、15 MMSCFD超のシステムが2025年のフレアガス回収システム市場規模の42.60%を獲得し、1 MMSCFD未満のシステムは2026〜2031年にかけて9.85%のCAGRで拡大しています。
- 用途別では、川下の製油所および石油化学が2025年のフレアガス回収システム市場規模の39.70%に貢献し、LNGおよびガス処理プラントは2031年まで10.95%のCAGRで拡大する見通しです。
- 地域別では、北米が2025年のフレアガス回収システム市場シェアの38.70%でトップであり、アジア太平洋は2031年まで最速の地域CAGRである11.35%を記録する見通しです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの(〜)%の影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 世界的なメタン排出規制の強化 | 1.80% | 世界;北米およびEUで早期施行 | 短期(2年以内) |
| LNG液化およびFLNG(浮体式LNG)プロジェクトの増加 | 1.60% | アジア太平洋が中核;中東への波及 | 中期(2〜4年) |
| フレアクレジットをESG資金調達に結び付けるカーボンプライシング制度 | 1.40% | 世界;EUおよびカリフォルニア州でプレミアム価格 | 中期(2〜4年) |
| 小規模ブルー水素ユニットとの統合 | 1.20% | 北米およびEU;アジア太平洋へ拡大中 | 長期(4年以上) |
| NOC生産分与契約における義務的フレア削減目標 | 1.00% | 中東およびアフリカ;ラテンアメリカの一部 | 中期(2〜4年) |
| AI対応の予測ベントガスルーティング | 0.80% | 世界;北米で早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
世界的なメタン排出規制の強化
規制当局は自主的なガイドラインから、段階的な費用を伴う拘束力のある規則へと移行しました。米国EPAのNSPS OOOObは1メートルトン当たりUSD 900〜1,500のメタン課徴金を義務付け、EUは四半期ごとの漏洩検知報告を義務付けています。[2] [3] カリフォルニア州の改正では、繰り返し違反に対して1日あたりUSD 40,000の賠償責任が加わり、フレアガス回収システム市場の普及が違反後ではなくプロジェクト設計段階で行われることを確実にしています。投資家はメタン強度指標を株式評価に使用しており、回収ユニットは資本調達に不可欠な要素となっています。
LNG液化およびFLNG(浮体式LNG)プロジェクトの増加
アジア太平洋のLNG容量は急速に拡大しています。カタールのジョイント・ボイルオフガスプロジェクトは回収ユニットを統合し、99.5%のガス利用率を達成しています。[4] New Fortress Energyのモジュール式「ファストLNG」プラントは1日0.5〜2.0 MMSCFDの廃棄ガスを処理し、小規模油田での経済的実行可能性を実証しています。2024年に承認された12隻のFLNG船は、コンパクトかつ海洋仕様の膜材料およびコンプレッサーを必要とし、長期的な需要を下支えしています。
フレアクレジットをESG資金調達に結び付けるカーボンプライシング制度
自主的炭素市場は2024年にUSD 14億を超え、設計されたメタンクレジットはCO₂換算1トンあたりUSD 15〜25で取引されており、森林オフセットを大幅に上回っています。新たな「コアカーボン原則」は産業的削減を優遇しています。事業者は炭素担保ローンを通じてクレジットを前払いで現金化し、設備投資のリスクを低減しています。40〜60%の価格変動を受け、保険会社はプロジェクトのキャッシュフローを安定させるフロア契約の提供を開始しました。
小規模ブルー水素ユニットとの統合
ExxonMobilのベイタウン複合施設は回収ガスを90%のCO₂回収率で1日1,000トンのブルー水素に転換しています。モジュール式1〜10 MWのリアクターは、0.5 MMSCFD程度のフレアストリームを処理します。HNO InternationalのEcoFlare Powerは、低炭素バックアップ電力を重視するデータセンターを対象としています。プロジェクトはペナルティ回避、水素販売、カーボンクレジットの3つの収益源を活用しますが、高度なプロセス制御と高い設備投資を必要とします。
制約の影響分析*
| 制約 | CAGRへの(〜)%の影響予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 超成熟油田における高い設備投資と低い随伴ガス価値 | -2.40% | 世界;北海およびメキシコ湾岸で顕著 | 短期(2年以内) |
| シェールプレイにおけるクライオジェニックグレードのガス品質の限界 | -1.80% | 北米のシェール盆地;世界の一部のプレイ | 中期(2〜4年) |
| 不確実なカーボンクレジット価格の下限 | -1.60% | 世界;自主的市場でのボラティリティ | 中期(2〜4年) |
| 老朽化した海洋プラットフォームにおける改修スペースの不足 | -1.40% | 北海、メキシコ湾 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超成熟油田における高い設備投資と低い随伴ガス価値
末期の海洋プラットフォームは生産量の低下と低ガス価格に直面しており、USD 200〜500万の小規模ユニットの正当化が困難です。スペースの制約により、設置コストがしばしば2倍になります。プラットフォーム共同利用スキームは負担を軽減しますが、複雑な商業的合意と残余資産寿命の短さに依存しています。
シェールプレイにおけるクライオジェニックグレードのガス品質の限界
パーミアン盆地のガスには窒素が5〜15%含まれ、CO₂濃度も高いため、膜の選択性に課題をもたらし、処理コストを引き上げています。バッケン産出流は大きく変動するため、カスタム設計が必要となり、標準化のメリットが損なわれます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
膜の革新が市場の進化を牽引圧縮専用システムは2025年のフレアガス回収システム市場シェアの45.60%を維持しており、実証された信頼性と低い初期コストが要因です。しかし膜分離は12.18%のCAGRを記録すると推定されており、技術の中で最も速い成長です。この転換は、厳格化するパイプライン仕様と次世代ポリマーが酸性ガスストリームに耐える能力によるものです。極低温凝縮は超高純度用途でのニッチな存在ですが、高いエネルギー需要という課題を抱えています。吸収・吸着は硫化水素(H₂S)が多いフィールドで安定した普及を維持しています。
圧縮と膜を組み合わせたハイブリッドソリューションは、設備投資を最適化しつつより高い回収量を達成するため、事業者に支持されています。2024年にイーグルフォードに導入されたMTRのFuelSep™システムは、従来型スキッドと比べてエネルギー使用量が20%低く、C₃以上の液体を再販向けに回収することを実証しました。ハイブリッドユニットのフレアガス回収システム市場規模は、メーカーが変化するガス品質に適応可能なモジュール式カートリッジを導入するにつれ、2031年まで全体の8.07%ベースラインを上回る拡大が予測されています。
コンポーネント別:
デジタル化が制御システムを変革コンプレッサーおよびブロワーは2025年の収益の39.60%を占め、吸引・吐出圧力を生み出す上での不可欠な役割を反映しています。しかし計装・制御システムは、施設がクラウド分析によって管理される自律ループへ手動バルブから移行するにつれ、2031年まで最高12.05%のCAGRを記録するでしょう。Baker Hughesのflare.IQは、現在複数の管轄区域で義務付けられている能力である98%の燃焼効率をリアルタイムで検証することを事業者に可能にします。蒸気回収塔およびノックアウトドラムは市場成長に追随し、一方で熱交換器は低温気候において省エネルギー型チラーパッケージへの代替に直面しています。

注記: 各セグメントの個別シェアはレポート購入時にご利用いただけます


容量範囲別:
規模の二極化が市場ダイナミクスを反映15 MMSCFD超のプラントは2025年に42.60%のシェアを保持しており、統合型製油所およびガスハブがスケールメリットを優先しているためです。1 MMSCFD未満のシステムはスキッドマウント型パッケージにより遠隔地の事業者が従来ベントしていたガスを収益化できるため、9.85%のCAGRで成長するでしょう。事業者は並列トレインによってスケールアップできるプラグアンドプレイモジュールを評価していますが、単位当たりコストは高くなります。中規模の1〜5 MMSCFDおよび5〜15 MMSCFDの設備はフレアガス回収システム市場全体に追随しています。
用途別:
LNG拡大がガス処理プラントの成長を牽引川下の製油所および石油化学は2025年の収益の39.70%を占めており、既存のユーティリティと安定した廃棄ガス供給が要因です。LNGおよびガス処理施設は、開発業者が回収スキッドを主プロセストレインに直接統合するにつれ、10.95%のCAGRを記録する見通しです。QatarEnergyのノースフィールド拡張および米国メキシコ湾岸プロジェクトは、回収ガスが液化またはNGL抽出ユニットにフィードされ、負債をフィードストックに転換する方法を示しています。上流操業は依然として最大量のフレアガスを生成していますが、成熟盆地では経済的な逆風に直面しています。

注記: 各セグメントの個別シェアはレポート購入時にご利用いただけます
地域分析
北米フレアガス回収システム市場
北米は、EPA規制、シェールインフラ、および充実したサービスネットワークに支えられ、フレアガス回収システム市場規模の38.70%を占めています。しかし、2024年にパーミアン盆地で断続的にガス価格がマイナスとなったことで、一部のオペレーターは売却よりもフレアリングを選択し、より厳格な規制執行の必要性が浮き彫りとなりました。カナダのクリーン電力規制およびメキシコの新興シェール資源は段階的な上昇余地をもたらしていますが、そのタイムラインは異なります。
アジア太平洋フレアガス回収システム市場
アジア太平洋地域は11.35%のCAGRで最も成長が速い地域です。中国は製油所への炭素回収・フレア回収ユニットの後付け改修を進めており、インドはガス化およびLNG端末への投資を拡大しています。東南アジアのFLNGプロジェクト、ならびに日本と韓国のコンパクトシステムにおける技術革新が持続的な成長を支えています。メタン削減に対する税制優遇措置を設ける政府政策も、投資回収期間の短縮に寄与しています。
欧州フレアガス回収システム市場
欧では、EUメタン戦略およびカーボンプライシングを背景に、着実な普及が進んでいます。北海のオペレーターは改修コストと廃止措置義務を比較検討していますが、EU ETS(排出権取引制度)の排出枠が現在では重要な収益源となっているため、多くが改修を進めています。ドイツのTHGクォータ制度(輸送燃料向け温室効果ガス削減クォータ)は、回収ガスに対するさらなる価値創出の経路を生み出しています。
中東・アフリカフレアガス回収システム市場
中東・アフリカでは選択的な成長が見られます。サウジアラビアおよびUAEは、フレア回収要件を操業権契約に組み込むことで、初期段階からの導入を確実にしています。ナイジェリアの改訂された商業化プログラムおよびイラクのGGIP(ガス田ガス利用化プログラム)は、大規模な回収量を確保しています。しかしながら、資金調達および現地調達義務が調達プロセスを遅らせる場合があります。

規制環境
メタンおよびルーティンフレアリングの規制は、測定義務、段階的廃止期限、および規範的な工学要件が組み合わさる形で強化されている。欧州連合では、規則(EU) 2024/1787がエネルギー部門におけるメタン排出の測定、モニタリング、報告、検証の義務を制度化し、ベントやフレアリングよりも再注入、現場利用、または送出を優先する明確な階層構造を採用している。米国では、Bureau of Land Managementの廃棄物防止規則が2024年に施行され、EPAの石油・ガス部門向け性能基準とともに、フレアリング量に関わる事業者の経済性に影響を与えうる連邦レベルの手段が追加された。
2026年、規制の実施詳細は緩和されるどころか進化を続けた。米国EPAは、2024年のOOOOb/cフレームワークに基づく2026年5月7日のルーティンフレアリング段階的廃止期限に関するガイダンスを発行し、新規油井でのルーティンフレアリングを継続できる限定的な状況を明確化した。同庁はまた、より広範な再検討の中で2024年規則の一部側面の改正を確定させた。カナダでは、Alberta Energy RegulatorによるDirective 060の更新(2026年の大臣命令による)により、2030年1月1日以降に設置、交換、または移設される一部のフレアに対する自動または連続点火の要件や予防保全プログラムなどが追加され、技術的なコンプライアンス期待値が高まった。これにより、新規および改修フレアシステムおよび隣接する回収ソリューションの基本仕様が引き上げられている。
競争環境
フレアガス回収システム市場は適度に分散した状態を維持しています。旧来の燃焼技術専門企業であるJohn Zink HamworthyとZeecoは、数十年の経験とグローバルな導入実績を活かしています。Honeywell UOPおよびBaker Hughesなどの設備大手はデジタルサービスモデルへの転換を進めています。ソフトウェア中心の新規参入企業は、あらゆるベンダーのハードウェアの上にAI最適化オーバーレイを提供し、高マージンの分析収益を獲得しています。
競争は現在、スキッド設備とリモートモニタリング、予測保守、およびカーボンクレジットアドバイザリーを組み合わせたターンキーパッケージを中心に展開しています。高選択性膜、低漏洩空気圧機器、および機械学習アルゴリズムに関する特許出願は2024年に顕著に増加しました。戦略的提携(BPとBaker Hughes、SOCARとHoneywell)は、企業が複数施設展開を受注するためにドメイン専門知識を組み合わせていることを示しています。従来の機械系企業がデジタルスタートアップを買収して能力ギャップを埋める動きにより、適度なM&A活動が見込まれています。
フレアガス回収システム産業リーダー
-
John Zink Hamworthy Combustion LLC
-
Gardner Denver Holdings Inc
-
Honeywell International Inc
-
Zeeco Inc.
-
Wärtsilä Oyj Abp
- 注:主要企業の掲載順は順位を示すものではありません。
フレアガス回収システム市場
- John Zink Hamworthy Combustion LLC
- Zeeco Inc.
- Honeywell UOP
- Gardner Denver (Ingersoll Rand)
- Wärtsilä Oyj Abp
- Transvac Systems Ltd
- Aereon (ION Clean Air)
- Schlumberger Endura
- Air Liquide Global E&C
- MAN Energy Solutions
- Eisenmann Environmental
- SoEnergy International
- Zephyr Gas Recovery
- KPS Holdings
- Envent Corporation
- Cimarron Energy Inc.
- Cool Sorpt
- Sundyne LLC
- Ramesa Sistemas
- PetroGas Systems

市場機会と将来展望
短期的なホワイトスペースは、コンプライアンス主導のフレア削減を、ブラウンフィールド環境で運用可能な収益性のある利用プロジェクトへと転換することに焦点を当てている。これは、事業者が可変ガス品質に対応できるモジュール式のコンパクトなシステムを必要とする場合に最も顕著である。最近の現場活動は、収益化経路の広がりを浮き立たせている。2026年3月、ナイジェリアのリバーズ州にあるObiafu-Obrikom油田で、ガス・トゥ・パワーとNGL回収を統合したフレアガス利用プロジェクトが稼働に入ったことが報告され、単純な処分ではなく捕集・利用を組み合わせたモデルを反映している。2026年6月、Saipem 7000は、リビア沖のBouri Gas Utilization Project(Mellitah Oil & Gas、EniとNOCの合弁事業)向けに大型ガス回収モジュールの設置を完了し、空間、安全性、信頼性の制約が機器選定に影響を与えるオフショア環境において、エンジニアリングされた大型モジュールソリューションへの持続的な需要を示している。
機会は、回収がプラントのバランス・オブ・プラントおよび製品スレートに結びついたダウンストリームおよび統合ガス処理ハブでも構築されつつある。2026年5月、South Pars Gas Complex(イラン)は第9精製所でフレアガス回収パイプラインを商業運転開始し、捕集されたフレアガスをPetropalayesh Kangan Companyに接続することで、間欠的な現地利用よりも安定したオフテイクルートに連携したシステムへの需要を強化している。サプライヤー側では、精製所環境向けにガス回収と処理をバンドルした統合パッケージが受注されており、その例としてBaker HughesがSOCARと契約し、バクーのHeydar Aliyev Oil Refineryで統合ガス回収・硫化水素除去システムを構築した事例が挙げられる(契約締結は2024年11月)。このパターンは、主要な法域における厳格化するメタン測定・検証要件に支えられ、ターンキー型の削減・調整ソリューションへの調達選好を示唆している。
Recent Industry Developments in フレアガス回収システム市場
- 2026年6月:Saipem 7000は、Mellitah Oil & Gas(EniとNOCの合弁事業)向けのリビア沖Bouri Gas Utilization Project用に、5,200トンのガス回収モジュールの設置を完了した。この大型モジュールの施工は、オフショアのフレア削減が小規模な追加設備ではなく、大規模で統合されたインストールとしてパッケージ化されつつあることを示している。これにより、プラットフォームの厳しい制約の中で稼働できる、オフショア対応のコンプレッサー、制御機器、および目的適合型分離設備への需要も高まっている。
- 2025年9月:Baker Hughesは、イラク南東部のBin Umarガス処理プラントにおけるフレアガス回収システムについて、Halfaya Gas Companyと契約を締結し、最大300 MMSCFDのガス回収を目標としている。これは、本来であればフレアリングされるガスを対象としている。この契約は、随伴ガスの捕集が運転効率と排出目標の両方に結びついている地域での集中処理・回収インフラの拡大を支えている。また、統合機器パッケージとプロジェクト実行を提供できる実績あるOEMへの継続的な選好も示唆している。
- 2024年11月:Bumi Armadaの子会社であるBumi Armada UK Limitedは、英国北海のMagnusプラットフォームでフレアガス回収システムを提供するため、EnQuest Heather LimitedとEPCIM契約を締結した。契約金額は推定5,000万英ポンドである。この契約は、限られたスペースと後期資産の経済性を考慮してエンジニアリングされる必要があるブラウンフィールドのオフショア改修への継続的な投資を反映している。また、フレア回収展開への参加事業者の範囲を、純粋な機器ベンダーからオフショアプロジェクト実行の専門企業へと広げている。


フレアガス回収システム市場 レポートの範囲と調査方法論
市場定義と範囲
本調査手法において、フレアガス回収システム市場は、フレアガスまたはリリーフヘッダーガスを捕集し、調整し、再利用のために戻すパッケージ型およびエンジニアリング型システムを対象とし、石油・ガス、精製、石油化学、ガス処理の各施設におけるルーティンフレアリングの削減に寄与するシステムを含む。
範囲の除外事項:単独のフレアスタックおよびチップ、フレア回収サービス専用ではない一般的なプラントコンプレッサー、機器・システム供給の範囲外にあるカーボンクレジットや罰金に関する費用は除外される。
セグメンテーション概要
- 技術別
- 圧縮専用システム
- 膜分離
- 極低温凝縮
- 吸収・吸着
- ハイブリッド(例:圧縮+膜)
- コンポーネント別
- コンプレッサーおよびブロワー
- 蒸気回収塔
- ノックアウトドラムおよびセパレータ
- 熱交換器・チラー
- 計装・制御システム
- 容量範囲別
- 1 MMSCFD未満
- 1〜5 MMSCFD
- 5〜15 MMSCFD
- 15 MMSCFD超
- 用途別
- 上流(陸上および海洋)
- 川下(製油所および石油化学)
- LNGおよびガス処理プラント
- その他(ガス貯蔵、ターミナル)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 北欧諸国
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- 南アフリカ
- エジプト
- ナイジェリア
- 中東およびアフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、フレアガス回収が技術的に関連する需要プールをマッピングし、それを公開されているフレアリングおよび炭化水素処理活動データに結びつけることから始めた。World Bank Global Gas Flaring Reductionデータ、IEAの石油・ガス指標、米国EPAの大気排出ガイダンス、EIAの上流および精製統計、および主要生産地域のエネルギー規制当局の発行物などの公開情報源を参照した。
活動を機器価値に転換するため、公開企業資料、プロジェクト発表、EPC入札資料、および信頼できる業界専門誌を確認し、典型的なシステム構成と受注パターンを把握した。必要に応じて、企業財務・ニュースの有料サブスクリプション、特許データベース、および世界の契約・入札情報を用いて、発表済みプロジェクトの時期と完全性を相互確認した。記載されたデスクソースはあくまで例示であり、その他の公開情報源および有料情報源を用いて数値の検証および前提の明確化を行った。
一次インタビューおよび調査
一次情報は、プラントエンジニアリングチーム、運転・保守担当者、EPC関係者、および現場レベルでシステムサイジングを担当するコンポーネントサプライヤーとのインタビューおよび調査を通じて収集した。対象範囲はAPAC、EMEA、およびアメリカ大陸の主要な石油・ガスおよびダウンストリームハブに及び、フレア規制、改修の強度、および典型的な容量帯の違いを調整することができた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:31% | CXO:18% | APAC:46% |
| ミドルティア:51% | 機能/部門責任者:37% | EMEA:29% |
| 小規模プレーヤー:18% | マネージャー:45% | アメリカ大陸:25% |
市場規模算定と予測
中核となる規模算定では、フレアリング強度、設置済みの石油・ガスおよびダウンストリーム容量、および回収が技術的・経済的に成立する施設の割合から需要を再構築するトップダウン方式を採用している。これらの需要プールは、典型的な容量範囲(MMSCFD単位)、構成比(コンプレッションのみと膜またはクライオジェニックプラスハイブリッドの区分)、および主要機器ブロックの観測価格帯を用いて年間システム価値に変換される。
その総計は、最近のプロジェクト受注のサンプリング、容量帯ごとのサンプリングされたASPの適用、主要地域におけるサプライヤーおよびチャネルからのフィードバックの集約を含む、選択的なボトムアップ推定によって検証される。プロジェクトの詳細が不足している場合、発表済みのデボトルネッキングプログラム、精製所のターンアラウンドサイクル、地域のメタンおよびフレアリング取締の勢いなどの代理指標を用いてギャップを処理し、その後電話ヒアリングでストレステストを行う。
予測にあたっては、上流活動、ガス価格に連動した再利用の経済性、および規制執行の強度に基づいて結果を調整するためにシナリオ分析を用いる。前提は、改修のタイミング、新設の追加、および容量帯ごとのASPの進展に関する専門家の合意に基づき、地域および用途全体で一貫して適用される。
データ検証および更新サイクル
モデルの出力は、公開されているフレアリング系列データとの分散検証、主要プロジェクト件数、および地域別の想定設置ペースを含む複数のチェックを通じて検証される。異常値は精査され、その後、承認前に容量ミックス、再利用ルーティング、典型的なシステム価格などの主要前提について、2人目のアナリストによるレビューが行われる。
レポートは年次で更新され、新たなフレアリング規制、大規模な上流資本支出の変化、またはプロジェクト受注ペースの明確な変化などの重要な事象が発生した場合には、中間更新を行う。提供前には、最新の公開情報およびインタビューフィードバックに整合した最新の見解をクライアントが受け取れるよう、改めてレビューを実施する。
Mordor Intelligenceのフレアガス回収システム市場規模と他社公開推定値の比較
フレアガス回収システムに関して公表されている市場規模は、境界設定が必ずしも一致しておらず、インプットの選択方法も異なるため、大きく異なって見えることがある。よくある違いは、専用の回収パッケージのみを計上するか、より広範な蒸気回収機器を含めるか、改修のタイミングをどのように扱うか、および通貨換算にどの年を使用するかに起因する。
World Bankのフレアリング量および可視化されたプロジェクト受注活動は、隣接する排出制御機器を計上するのではなく、Mordor Intelligenceの2026年推定値を上流および下流施設における回収可能なガス処理需要に結びつける根拠となる検証材料である。さらに、調査がインストール済みシステムの調整を行わずにカタログ価格を使用している場合や、執行状況および投資回収期待がまだ不均一な地域で積極的な採用を仮定している場合にも、差異が現れる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.97 B (2026) | |
| 貿易データ発行社A | USD 2.80 B (2024) | 2024年を基準年として使用し、報告された出荷・生産テーブルに大きく依拠しているように見受けられ、これは設置価値を高める改修プロジェクトおよびエンジニアリング範囲を過小評価する可能性がある。 |
| 業界調査発行社B | USD 5.69 B (2025) | より広範な機器境界とより高い普及率の前提を適用している可能性が高く、これはフレア専用ではない蒸気回収機器や隣接する排出ソリューションを取り込む可能性がある。 |
総合すると、この差異は主に年の選択と、フレアヘッダー回収を隣接する蒸気回収機器に対してどの程度狭く境界設定するかによって説明できる。需要プールをフレアリング強度、容量帯、および現実的な採用タイミングに追跡可能な形で維持することで、この推定値は再現可能であり、内部計画時における監査もより容易になる。


レポートで回答される主要な質問
フレアガス回収システム市場の成長を牽引しているものは何ですか?
より厳格なメタン規制、LNG容量の拡大、そしてカーボンクレジットやブルー水素販売などの収益化機会が、2031年まで8.07%のCAGRを押し上げています。
どの地域が最も速く成長しますか?
アジア太平洋は2031年まで11.35%のCAGRを記録する見通しであり、LNGプロジェクトと支援的な排出削減政策によって牽引されています。
フレアガス回収システムの市場規模は現在どのくらいですか?
市場は2026年にUSD 39.7億に達し、2031年までにUSD 58.4億に上昇する見込みです。
どの技術セグメントが市場をリードしていますか?
圧縮専用システムが2025年収益の45.60%を占めていますが、膜分離は12.18%のCAGRで最も急成長しています。
コンプレッサーおよびブロワーはどのくらいのシェアを占めていますか?
2025年のコンポーネント収益の39.60%を占めており、あらゆる回収スキッドにおける重要な役割を反映しています。
小規模回収ユニットは実行可能ですか?
はい。1 MMSCFD未満のシステムは、遠隔地または限界油田に適したモジュール設計により、9.85%のCAGRで成長する見通しです。


 お客様のデータは安全であり、販売や共有は一切行われません。

