
欧州廃棄物管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
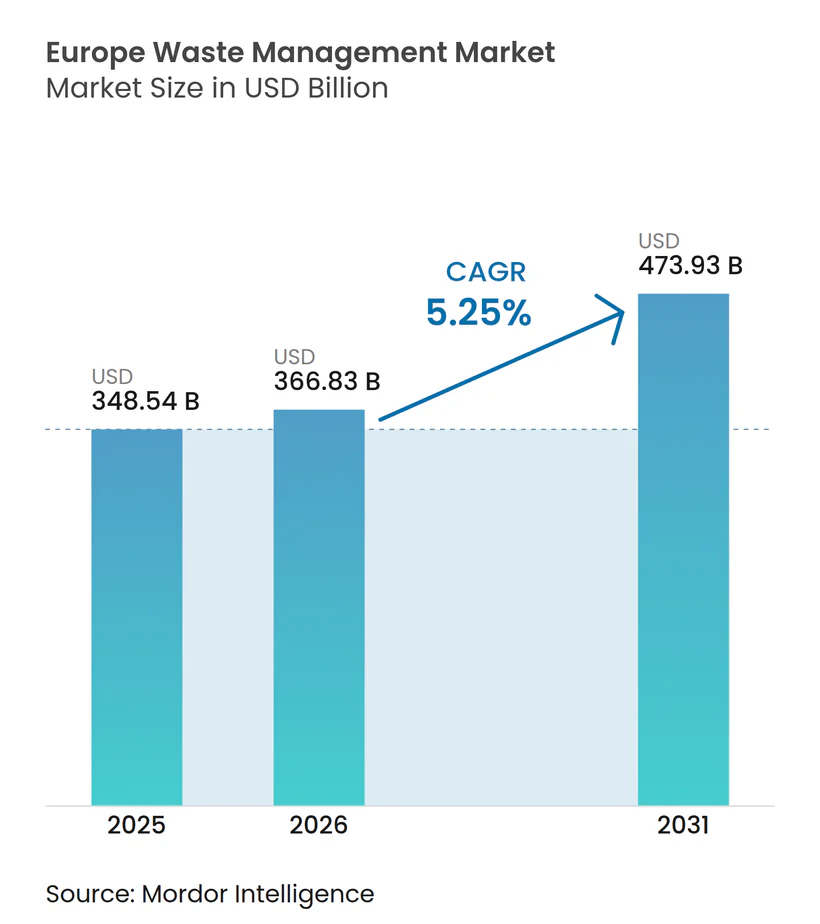
| 基準年の市場規模 (2025) | 348.54 十億米ドル |
| 市場規模 (2026) | 366.83 十億米ドル |
| 市場規模 (2031) | 473.93 十億米ドル |
| 成長率 (2026 - 2031) | 5.25 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州廃棄物管理市場分析
欧州廃棄物管理市場の規模は2025年に3,485億4,000万米ドルと評価され、2026年の3,668億3,000万米ドルから2031年には4,739億3,000万米ドルへと、予測期間(2026〜2031年)においてCAGR 5.25%で成長すると推定されています。都市化の進展、EUの義務的廃棄物転換目標、および拡大生産者責任(EPR)手数料の引き上げにより、廃棄物の流れが埋立地から高度なリサイクルおよびエネルギー回収チャネルへと移行しています。自治体はサービス契約を見直し、転換指標を優先する方向へ舵を切る一方、民間事業者はAI対応選別機や電池対応収集ルートを導入してプレミアムマージンの獲得を目指しています。エネルギー価格の変動とリサイクルポリマー価格の低迷により2024〜2025年にはマージンが圧縮されましたが、スコープ3報告義務の高まりにより、追跡可能なクローズドループソリューションへの需要は引き続き堅調です。大手クロスボーダー事業者は契約の統合、低マージン資産の売却、専門リサイクルへの投資で対応しており、循環経済義務が強化されるにつれて構造的に高い利益プールが形成される素地が整いつつあります。
主要レポートのポイント
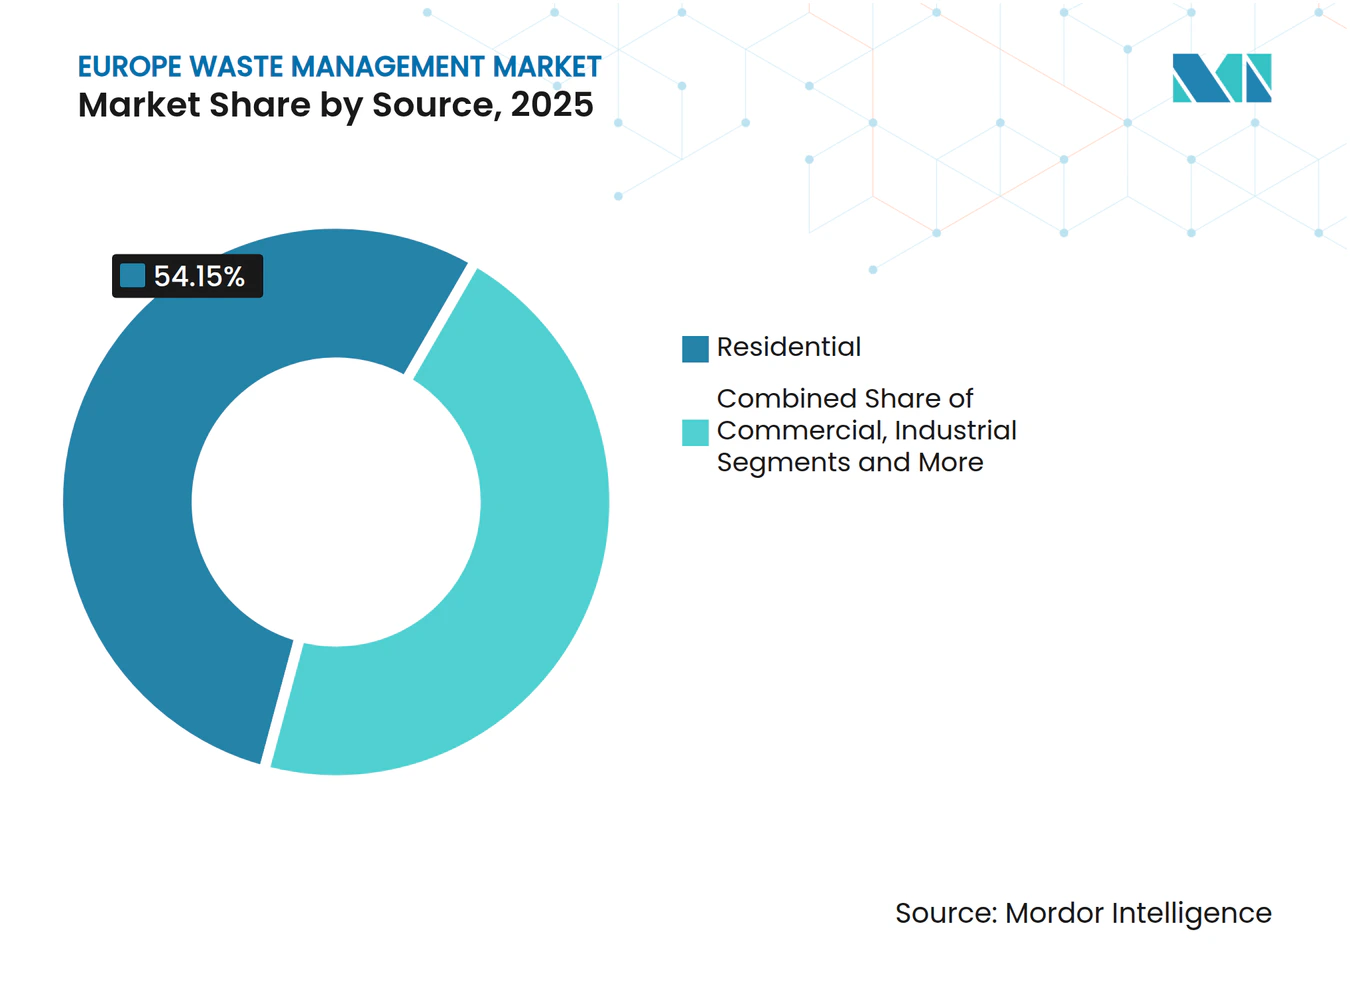
- 発生源別では、住宅系廃棄物が2025年の欧州廃棄物管理市場シェアの54.15%を占めました。商業系廃棄物は2031年にかけて最も速い6.81%のCAGRを記録すると予測されています。
- サービス別では、廃棄・処理が2025年の欧州廃棄物管理市場規模の45.8%を占め、リサイクル・資源回収が6.91%のCAGRで最も速く成長するサービスとなっています。
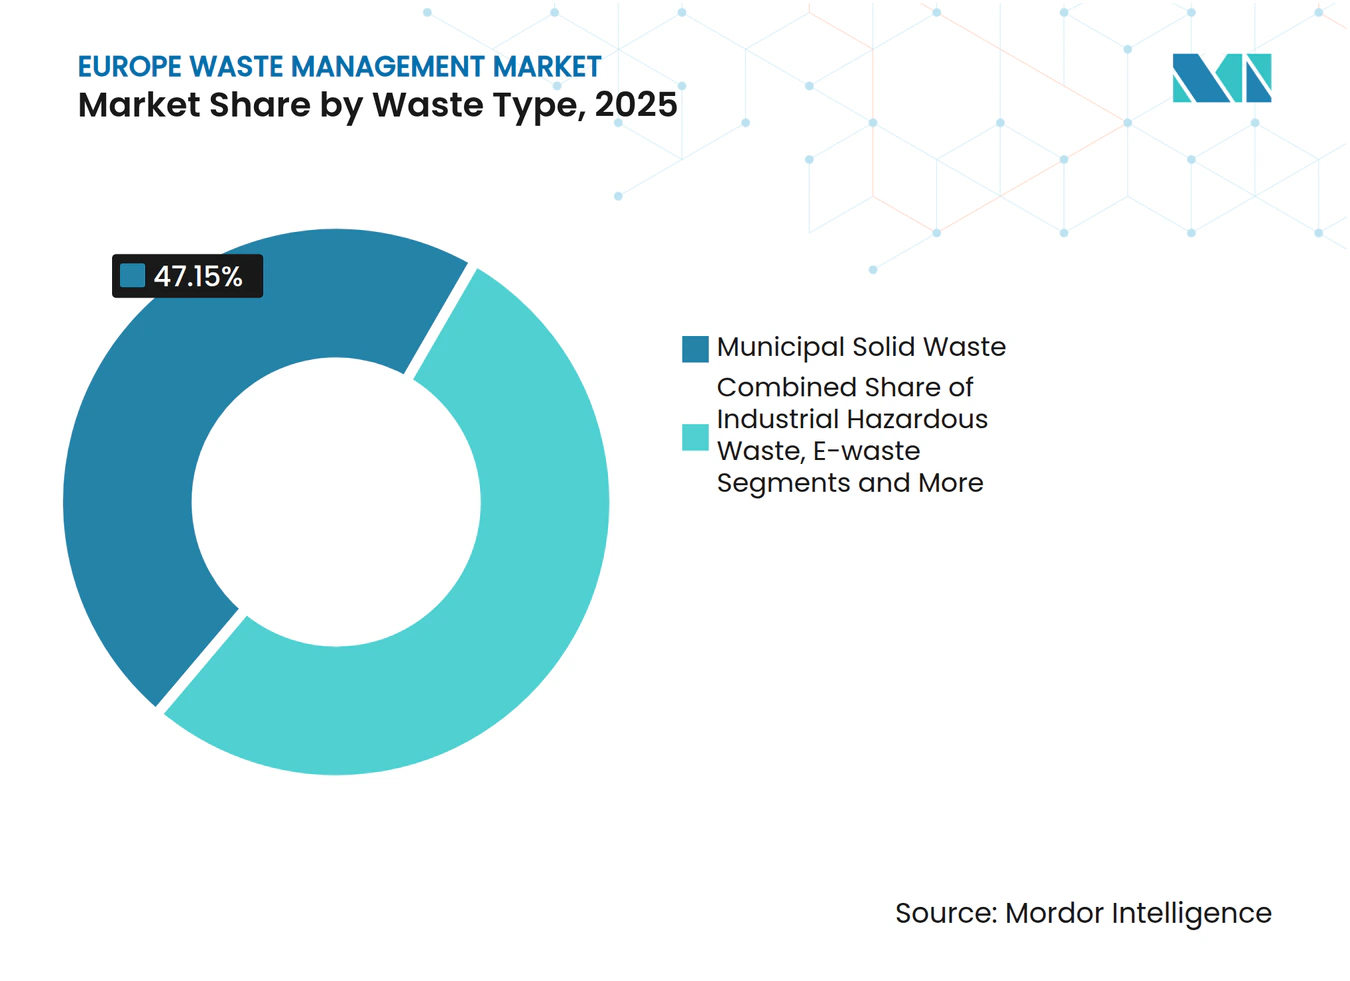
- 廃棄物タイプ別では、都市固形廃棄物が2025年の欧州廃棄物管理市場シェアの47.15%をリードしました。電子廃棄物は2031年にかけて5.98%のCAGRで拡大すると予測されています。
- 地域別では、ドイツが2025年の欧州廃棄物管理市場規模の地域収益の23.5%を占め、スペインが5.99%のCAGRで最も速く成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| EU 65% リサイクル・10%未満埋立義務(CEAP 2.0) | +1.2% | 南欧・東欧加盟国で執行にばらつきがある汎欧州規制 | 中期 (2〜4年) |
| 一回使用プラスチックに対するEPR手数料の引き上げ | +0.9% | ベルギー、オランダ、フランス、ドイツ(最高水準の手数料体系) | 短期 (2年以内) |
| 2026年までの生ごみ別収集の義務化 | +0.8% | インフラ不足があるルーマニア、ブルガリア、ギリシャを含むEU27全加盟国 | 短期 (2年以内) |
| クローズドループ契約を促進するCSRDスコープ3報告 | +0.7% | ドイツ、フランス、オランダ、英国(大企業集積地) | 中期 (2〜4年) |
| EVバッテリーの使用済み急増によるリサイクルハブの促進 | +0.5% | ドイツ、ベルギー、ノルウェー、フランス(自動車製造クラスター) | 長期 (4年以上) |
| 廃棄物エネルギー化施設へのCCUSレトロフィットによるネガティブエミッションクレジットの実現 | +0.3% | オランダ、英国、スウェーデン(高度な廃棄物エネルギー化インフラ) | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
EU 65%リサイクル・10%未満埋立義務(CEAP 2.0)
改正廃棄物枠組み指令は、2030年までに都市固形廃棄物のリサイクル率を65%に引き上げ、埋立率を10%未満に抑制することを義務付けていますが、欧州の2022年平均はわずか44%にとどまっていました。[1]コンプライアンスのギャップにより、遅れている地域では光学式選別機、デポジット返却機、逆物流センターへの資本投入が促進されています。包装・包装廃棄物規制に基づく包装固有の目標がプラスチックと金属への圧力を強め、廃棄物量よりも転換を評価する契約の再交渉を迫っています。インセンティブの整合が民間投資を加速させ、予測CAGRに測定可能な押し上げ効果をもたらしています。この義務は事実上、収益プールを高マージンのリサイクルへと再編し、埋立ゲート手数料収入を縮小させています。
一回使用プラスチックに対するEPR手数料の引き上げ
生産者手数料はマルタの1トン当たり225.5米ドルからベルギーの1,441米ドルまで幅があり、この格差が包装設計者を欧州全域で統一フォーマットのソリューションへと誘導しています。ドイツ、フランス、オランダは1トン当たり648〜982米ドル近辺に位置し、英国の1トン当たり254米ドルのプラスチック税と合わせて、これらの課徴金がポストコンシューマー樹脂への需要を高めています。エコデザインボーナスを提供する国はわずかであるため、ほとんどのブランドは罰則を回避するために最も厳しい手数料体系に合わせた設計を行っています。コスト上昇はマージンを圧迫しますが、同時にリサイクル含有量への需要を高め、CAGRを押し上げます。手数料の引き上げはMRFのアップグレード資金にもなり、資金調達のループを閉じています。
2026年までの生ごみ別収集の義務化
2026年1月の食品・庭園廃棄物の別収集義務化にもかかわらず、東欧・南欧の多くの地域では依然として十分な消化・堆肥化能力が不足しています。ドイツとオランダの先行導入者はすでにバイオガスと肥料グレードの消化液を収益化しており、ビジネスケースを実証しています。生ごみのゲート手数料が低いためマージンが圧迫されることから、事業者はエネルギー価格の変動をヘッジする電力販売契約とサービスを組み合わせています。小売食品廃棄物を10%削減するというファーム・トゥ・フォーク戦略の目標が原料フローを増大させる一方、2026年の食品包装へのPFAS禁止により堆肥の品質が向上します。この規制により処理ラインが急速に埋まり、近期成長に測定可能な増加をもたらしています。
クローズドループ契約を促進するCSRDスコープ3報告
現在、約50,000社が企業持続可能性報告指令(CSRD)に基づき、廃棄物関連のスコープ3排出量を開示している。多国籍企業は追跡可能なリサイクル原料を保証する複数年にわたる引き取り契約を締結しており、VeoliaおよびSUEZはブロックチェーンで検証された「クローズドループ」バンドルに対してプレミアム料金を請求している。最高財務責任者(CFO)は文書化された廃棄物転換を将来の埋立税に対するヘッジとして位置づけており、予算は標準的な廃物処理から認定回収へと移行している。デジタル監査証跡を持たない小規模収集業者はシェアを失いつつある一方、AI対応の追跡システムは入札における必須条件となっている。この透明性の転換は、業界の成長にさらなる追い風をもたらしている。
抑制要因の影響分析*
| 抑制要因 | (〜) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| リサイクルポリマー価格の低迷による収集経済性への悪影響 | -0.7% | ベルギー、オランダ、英国で深刻な汎欧州的問題 | 短期 (2年以内) |
| エネルギー価格の変動によるMRFおよび廃棄物エネルギー化施設のマージン圧縮 | -0.6% | 英国、ドイツ、オランダ(エネルギー集約型事業) | 短期 (2年以内) |
| ケミカルリサイクル施設の許認可の長期化 | -0.4% | ドイツ、フランス、イタリア(厳格な環境影響評価) | 中期 (2〜4年) |
| 希土類触媒の不足による熱分解のスケールアップ制限 | -0.2% | ドイツ、フランス(高度リサイクルクラスター) | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクルポリマー価格の低迷による収集経済性への悪影響
選別済みPETフレークの価格は大幅に下落し、プラスチックリサイクル業者の収益減少を招きました。年間約30万トンの処理能力が停止し、梱包品の売上がサービスコストを賄えない場合、自治体の収集業者は予算不足に直面しています。包装・包装廃棄物規制(PPWR)のリサイクル含有量義務は2030年まで移行され、需要は低迷しています。この低迷は価格が回復するまで短期的な市場成長を侵食します。
エネルギー価格の変動によるMRFおよび廃棄物エネルギー化施設のマージン圧縮
マテリアルリカバリー施設および廃棄物エネルギー化施設は大量の電力とガスを消費します。卸売エネルギー価格は2022年に2倍となり、その後2025年に下落し、ヘッジが不十分な事業者を圧迫しました。オランダのTwenceは2024年の1億6,016万米ドルの収益の60%を電力・熱販売から得ており、収益性は価格変動のたびに揺れ動きます。ドイツは2024年1月に焼却に対するCO₂課徴金を導入し、英国は2026年に排出量取引制度の拡張で追随する予定であり、コストをさらに押し上げています。多くの事業者は2026〜2027年にかけてゲート手数料を引き上げる意向ですが、価格に敏感な自治体は手数料が急騰した際に残余廃棄物を埋立地に戻す可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発生源別:
住宅系廃棄物が支配的、商業系廃棄物が急速に拡大住宅系収集は2025年の廃棄物管理市場シェアの54.15%を占め、EUのほとんどの都市における普遍的な路肩収集プログラムおよび従量制課金制度の導入によって支えられている。小売、ホスピタリティ、オフィスをカバーする商業系ストリームは廃棄物管理市場において最も成長が速いセグメントであり、企業が職場を再開しクローズドループサービスをリース契約に組み込む中、2031年にかけて6.81%のCAGRで拡大している。
分別有機ごみ容器、食料品チェーンにおける逆自動販売機、および小包対応の段ボールラインにより、高密度な都市中心部における廃棄物転換率は向上しているが、トンあたりの収集コストが高止まりしている農村自治体ではサービスのギャップが依然として残っている。小売業者はリアルタイムの充填レベルセンサーを導入ており、コンテナが80%の容量に達した時点でのみ車両を派遣することで、燃料コストを削減しスコープ3のフットプリントを縮小している。大規模なビジネスパークの施設管理者は、リサイクル、食品廃棄物の回収、および電子廃棄物の引き取りを単一の請求書にまとめることが増えており、VeoliaやSUEZのような統合プロバイダーのウォレットシェアを深めている。2026年から2031年にかけて、商業系に帰属する廃棄物管理市場規模は、ブランドオーナーがCSRD準拠のための検証済みリサイクルクレジットを追求する中、着実に拡大する見込みである。


注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
サービスタイプ別:
リサイクルが従来の廃棄処理を上回る勢いで急成長埋立、焼却、化学的安定化などの廃棄・処理活動は2025年の廃棄物管理市場シェアの45.8%を占めました。しかし、リサイクル・資源回収サービスは6.91%のCAGRでセグメントを上回るペースで成長しており、廃棄物管理市場が高付加価値二次原料へと構造的に転換していることを示しています。
英国では埋立税が現在1トン当たり平均160.21米ドルに達し、ドイツの2024年1月の焼却課徴金が廃棄物エネルギー化施設のマージンをさらに侵食しています。これらのコスト上昇により、近赤外線光学機器とAIアームを搭載して純度を98%以上に高めたマテリアルリカバリー施設へと廃棄物量が移行しています。RenowiやBiffaなどの事業者は「リサイクル設計」監査の販売を開始しており、商品価格が下落した際に収益を安定させる長期梱包品オフテイク契約にクライアントを囲い込んでいます。同時に、新たに分別された有機物を処理する嫌気性消化施設はゲート手数料と再生可能ガス証書の両方を収益化し、廃棄物管理産業に追加的な収益源をもたらしています。
廃棄物タイプ別:
都市固形廃棄物がリード、電子廃棄物が加速都市固形廃棄物(MSW)は2025年の総量の47.15%を占め、廃棄物管理市場規模への最大の貢献をもたらしました。電子廃棄物はWEEE指令に基づくEUの65%回収目標とコバルトやパラジウムなどの重要金属への需要増加に後押しされ、2031年にかけて5.98%のCAGRで最も速く成長するカテゴリーとなっています。[2]
UmicoreのHoboken工場はすでにバッテリーと回路基板を処理し、新しいカソードラインに供給するプレミアムブラックマス出力を提供しており、HydrovoltのノルウェーハブはEU北部のOEMを支援しています。非公式な解体ハブとOECD非加盟市場への輸出漏洩が依然として潜在的な原料を奪っており、ブリュッセルは2026年から廃棄物輸送規制を強化する方針です。包装軽量化製品設計とデポジット返却制度の普及により都市固形廃棄物の流れは縮小し続けていますが、このセグメントは依然として自治体サービス契約の基盤であり、廃棄物管理市場のコア収益プールを支えています。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
ドイツおよびスペイン廃棄物管理市場
ドイツは2025年における地域廃棄物管理市場シェアの23.5%を占め、デュアルシステム分別モデル、全国規模のボトルデポジット制度、および16,000か所以上の市民リサイクルセンターによって支えられている。同国の69%というリサイクル率はすでに2030年のEU目標を上回っており、光学式選別機の継続的な高度化により汚染率を5%未満に抑えている。[3] 一方スペインは、自治州が資源回収施設を改修し、2026年の期限に先立ってドアツードアの生ごみ収集ビンを導入することにより、2031年までに最も速い5.99%のCAGRを記録すると予測されている。カタルーニャ州における地域ごとの従量課金制パイロット事業は残余廃棄物量を最大30%削減し、高付加価値の特殊リサイクル向けの処理能力を生み出した。
イギリスおよびフランス廃棄物管理市場
EUを離脱しながらも多くの指令を踏襲しているイギリスは、2026年からエネルギー回収施設を排出量取引制度の対象に加え、2028年以降は1トン当たり約60.96米ドルの炭素コストを追加する。[4] この措置により、限界的な廃棄物量が機械的生物処理施設およびガラスカレット工場へと転換され、埋立地の使用量が緩和されると見込まれている。フランスは、コンバーターを単一素材包装へと誘導するボーナス・マルス方式の拡大者責任制度という堅固ながらもコストの高い枠組みを維持しているが、地域収集費用の一部回収が小規模県における資源回収施設の高度化を遅らせている。
ヨーロッパ廃棄物管理市場
イタリアの南北格差は依然として顕著であり、ロンバルディア州のリサイクル率が70%に達する一方、カラブリア州は40%を下回っている。結束基金の資金は現在、南欧および東欧を優先しており、ルーマニアの14%というリサイクル基準値は最大の成長余地を示している。一方、ベネルクス諸国はケミカルリサイクルのパイロット事業においてその規模を超えた存在感を示しているが、ベルギーにおける1トン当たり1,441米ドルの拡大者責任制度手数料はブランドオーナーの予算を圧迫している。北欧諸国は一人当たりの廃棄物発生量が多いものの、残余熱量廃棄物を境を越えた施設に輸出することで地域熱供給との統合において市場をリードしている。
競合環境
市場集中度
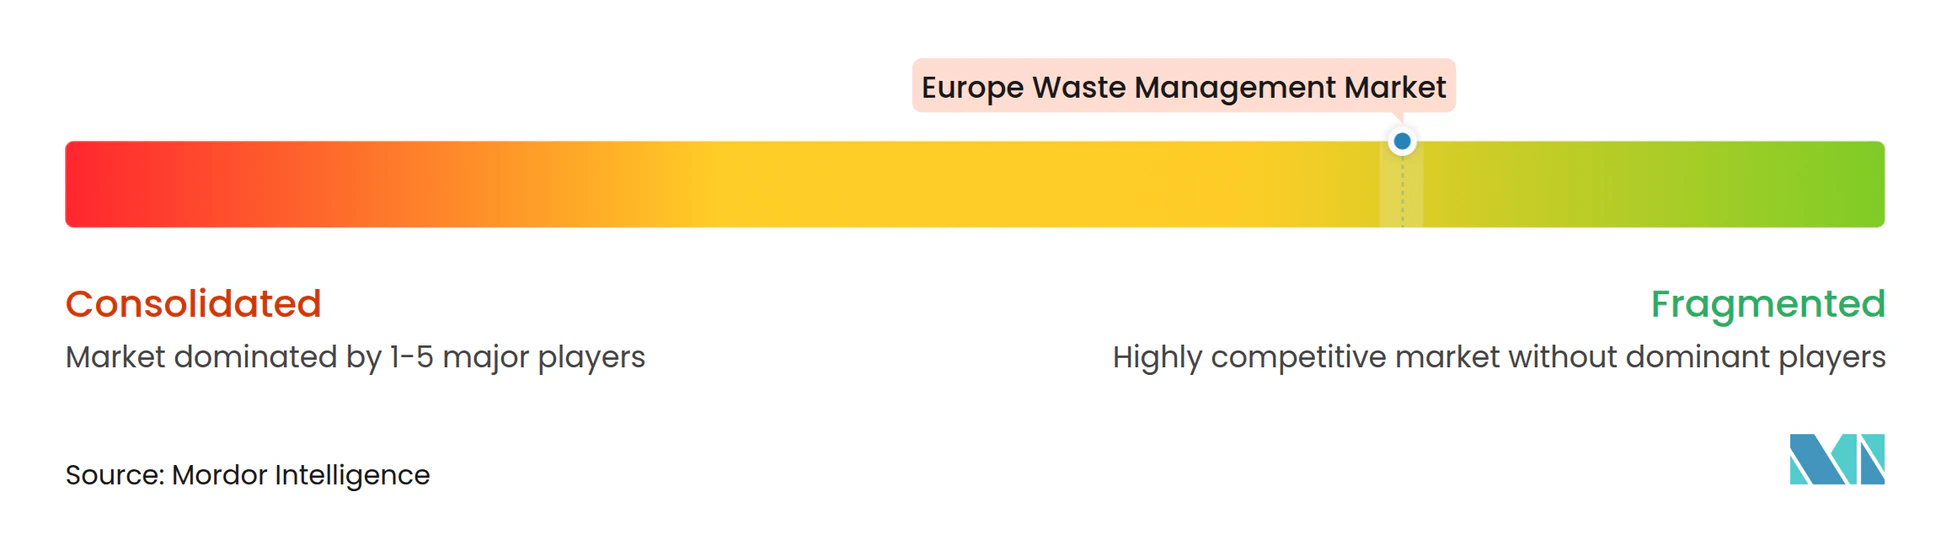
ヨーロッパ廃棄物管理市場内の競争は断片化している。Veoliaによる2022年のSUEZ一部資産の買収はEU独占禁止法に基づく事業売却を引き起こしたが、それでも同グループは複数都市のコンセッションおよび長期契約を獲得する汎地域プラットフォームを構築することができた。これらの大手企業は現在、AIビジョンシステムを導入してベールの純度を92%から98%に引き上げ、厳格なPPWRの閾値を満たし、プレミアムな引き取り契約を可能にしている。
中堅プレーーはより高いEBITDAマージンを追求するためにポートフォリオを再編している。Renewiは2025年7月に104.5 ミリオン 米ドルでフランス事業から撤退し、その収益をベネルクスのプラスチック選別に再投資した一方、Biffaは完全な電動トラックの導入を義務付ける152.4 ミリオン 米ドルのロンドン商業廃棄物契約に署名した。PreZeroの88 ミリオン 米ドルのポーランド買収により、中央ヨーロッパに200,000トンの選別余力が追加され、PPWRのマイルストーンに先んじて同社を有利な立場に置いている。垂直統合が加速しており、REMONDISはBASFのケミカルリサイクル事業に共同出資し、川下のポリマーマージンを確保している。
サービスとしての循環性プラットフォームのようなデジタル挑戦者は、中小企業の廃棄物ストリームを集約し、スポット価格を活用して既存ブローカーから顧客を引き付けている。既存事業者はIoT対応のごみ箱で対応し、充填データと排出係数を記録することでCSRD監査担当者の要求を満たし、中間業者排除を防いでいる。しかし、ケミカルリサイクルの許認可のボトルネックおよびレアアース触媒の不足が先行者優位を制限しており、今後10年間の廃棄物管理業界においてバランスシートの厚みが重要な差別化要因となっている。
欧州廃棄物管理産業のリーダー企業
-
Veolia
-
SUEZ
-
REMONDIS
-
FCC Environment
-
PreZero
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ廃棄物管理市場 このレポートでカバーされる企業
- Veolia
- SUEZ
- REMONDIS
- FCC Environment
- PreZero
- Urbaser
- Renewi
- Biffa PLC
- Viridor
- ALBA Group
- Stena Recycling
- Cleanaway Germany
- AVR
- IAG-Ihlenberger
- Covanta Europe
- DS Smith Recycling
- Macquarie Asset Management
- Augean
- Energy Capital Partners
- Paprec Group
最近の産業開発事情 ヨーロッパ廃棄物管理市場
- 2026年2月:Veoliaは、より厳格な埋立規制に直面する産業顧客を対象に、年間処理能力50,000トンの有害廃棄物焼却炉をノルトライン=ヴェストファーレン州に建設するため、1億6,500万米ドルの投資を発表した。
- 2026年1月:Biffaは、電動ごみ収集車およびAIルートソフトウェアを導入し、12の行政区にわたる商業廃棄物の収集をカバーする、グレーター・ロンドン・オーソリティとの10年間・1億5,240万米ドルの契約を獲得した。
- 2025年12月:PreZeroは、PPWRの期限に先立ち200,000トンの選別余力を追加するため、ポーランドのMRF事業者の60%の株式を8,800万米ドルで取得した。
- 2025年11月:REMONDISはBASFと提携し、ドイツのルートヴィヒスハーフェンにおいて年間15,000トンのケミカルリサイクルラインのパイロット事業を開始し、2026年第3四半期の稼働を予定している。
欧州廃棄物管理市場レポートの調査範囲
セグメンテーション概要
| 住宅 |
| 商業(小売、オフィスなど) |
| 産業 |
| 医療(医療・製薬) |
| 建設・解体 |
| その他(機関、農業など) |
| 収集、輸送、選別・分別 | |
| 廃棄・処理 | 埋立 |
| リサイクル・資源回収 | |
| 焼却・廃棄物エネルギー化 | |
| その他(化学処理、堆肥化など) | |
| その他(コンサルティング、監査・研修など) |
| 都市固形廃棄物 |
| 産業系有害廃棄物 |
| 電子廃棄物 |
| プラスチック廃棄物 |
| 生物医学廃棄物 |
| 建設・解体廃棄物 |
| 農業廃棄物 |
| その他の特殊廃棄物(放射性廃棄物など) |
| 英国 |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他の欧州 |
| 発生源別 | 住宅 | |
| 商業(小売、オフィスなど) | ||
| 産業 | ||
| 医療(医療・製薬) | ||
| 建設・解体 | ||
| その他(機関、農業など) | ||
| サービスタイプ別 | 収集、輸送、選別・分別 | |
| 廃棄・処理 | 埋立 | |
| リサイクル・資源回収 | ||
| 焼却・廃棄物エネルギー化 | ||
| その他(化学処理、堆肥化など) | ||
| その他(コンサルティング、監査・研修など) | ||
| 廃棄物タイプ別 | 都市固形廃棄物 | |
| 産業系有害廃棄物 | ||
| 電子廃棄物 | ||
| プラスチック廃棄物 | ||
| 生物医学廃棄物 | ||
| 建設・解体廃棄物 | ||
| 農業廃棄物 | ||
| その他の特殊廃棄物(放射性廃棄物など) | ||
| 地域別 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| その他の欧州 | ||
レポートで回答される主要な質問
2026年における欧州廃棄物管理市場の規模はどのくらいですか?
このセクターは2026年に3,668億3,000万米ドルに達し、5.25%のCAGRで2031年までに4,739億3,000万米ドルに向けて推移しています。
現在最も多くの収益を生み出しているセグメントはどれですか?
住宅系収集が2025年収益の54.15%を占めトップの座にあり、普遍的な路肩収集プログラムによって支えられています。
2031年にかけて最も速く成長している廃棄物タイプはどれですか?
電子廃棄物がWEEE目標とリサイクル重要金属への需要に後押しされ、5.98%のCAGRでリードしています。
地域収益への貢献が最も大きい国はどこですか?
ドイツは成熟したデポジット制度と高いリサイクル率により、2025年の市場収益の23.5%を占めています。
EPR手数料の引き上げがプラスチックに与える影響はどのようなものですか?
手数料はベルギーで1トン当たり最大1,441米ドルまで上昇しており、企業はリサイクル可能性を考慮した包装の再設計を迫られ、リサイクル樹脂への需要が高まっています。
廃棄物エネルギー化施設の事業者は新たなETS(排出量取引制度)コストにどのように対応していますか?
多くの事業者は炭素回収装置の設置またはゲート手数料の引き上げを計画しており、英国では追加炭素コストが2028年から1トン当たり約60.96米ドルと予測されています。