
ヨーロッパ宇宙推進市場の規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
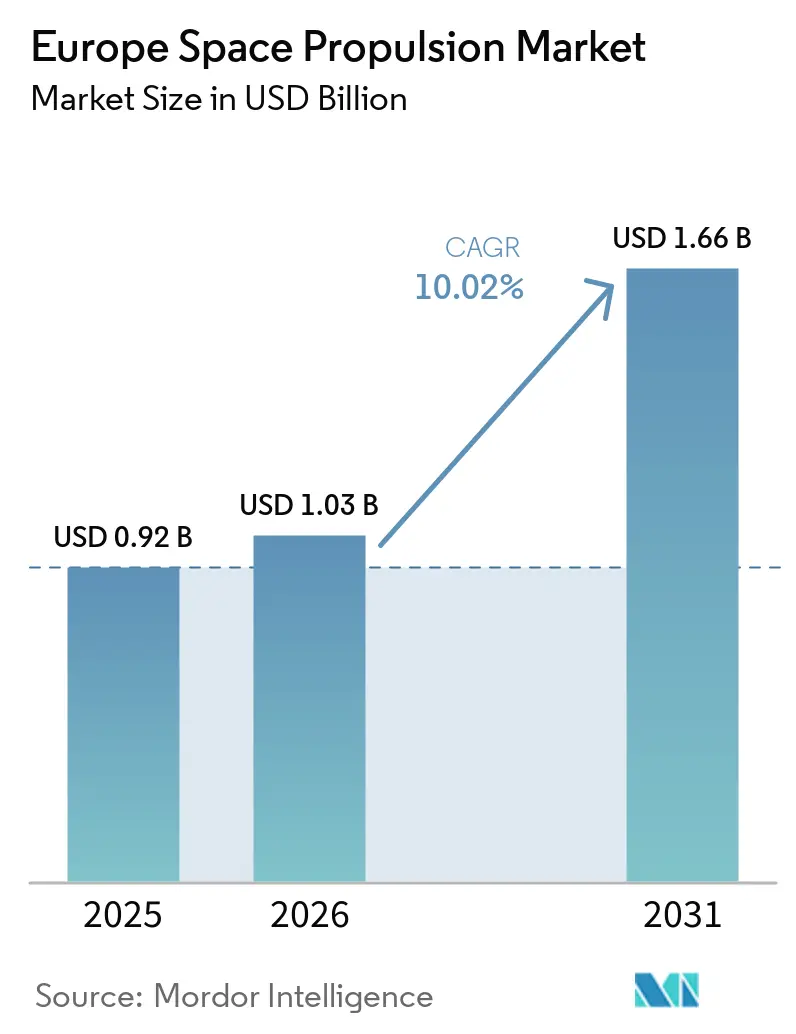
| 基準年の市場規模 (2025) | 0.92 十億米ドル |
| 市場規模 (2026) | 1.03 十億米ドル |
| 市場規模 (2031) | 1.66 十億米ドル |
| 成長率 (2026 - 2031) | 10.02 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ宇宙推進市場分析
ヨーロッパ宇宙推進市場規模は2025年に0.92 ビリオン 米ドルと評価され、2026年の1.03 ビリオン 米ドルから2031年には1.66 ビリオン 米ドルに達すると予測されており、予測期間(2026年~2031年)中のCAGRは10.02%です。市場は機関コンステレーション、商業衛星プログラム、およびヨーロッパの打ち上げ自律性の必要性によって支えられています。需要は標準化された衛星推進ユニットへの繰り返し発注へと移行しており、大型静止衛星プログラムよりも安定した受注フローをもたらす可能性があります。ヨーロッパのサプライヤーは、打ち上げロケット向けの液体推進および固体推進の能力を維持しながら、電気推進の生産能力を拡大しています。これにより、認定要件を満たし、コンポーネント供給を確保し、軌道上での信頼性の高いパフォーマンスを実証できるサプライヤーに機会が生まれます。固体ブースターの生産能力は、打ち上げの可用性が製造アウトプットと衛星需要の両方に依存するため、引き続き重要です。
主要レポートのポイント
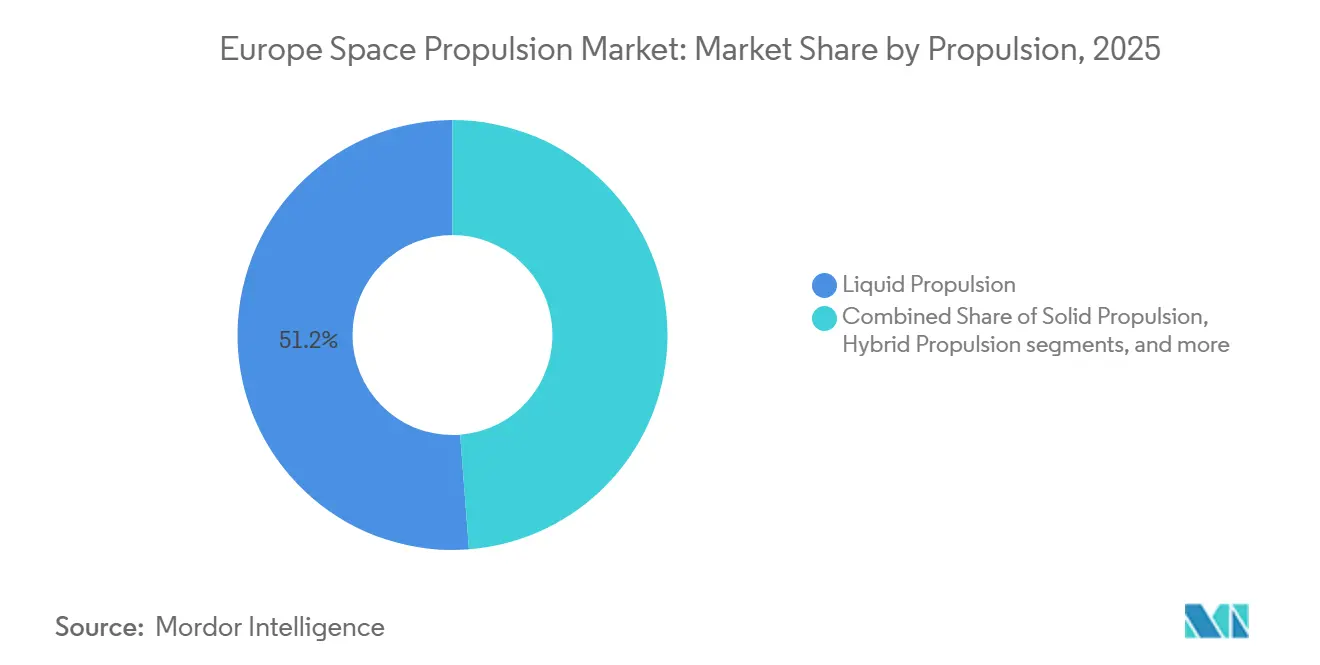
- 推進タイプ別では、液体推進が2025年の収益の51.22%を占め、電気推進は2031年にかけてCAGR 16.42%で成長すると予測されています。
- コンポーネント別では、スラスターおよびロケットモーターが2025年の収益の51.81%を占め、推剤供給システムは2031年にかけてCAGR 14.12%で成長すると予測されています。
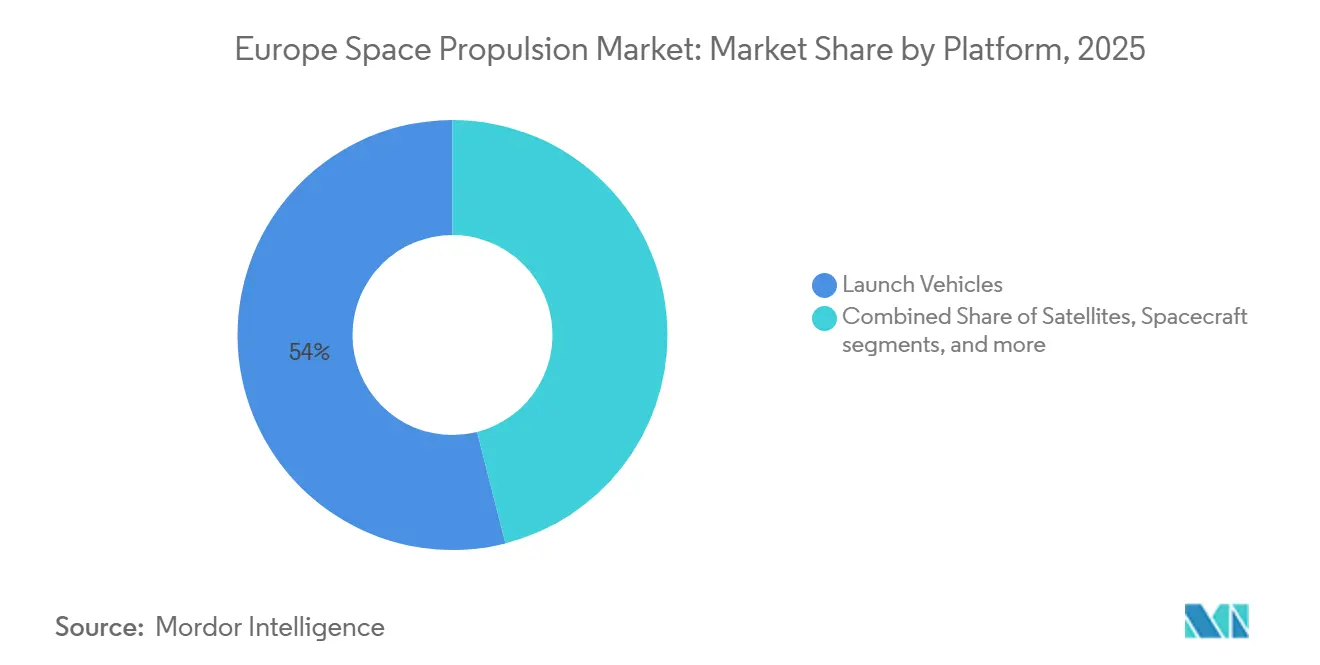
- プラットフォーム別では、打ち上げロケットが2025年の収益の53.96%を占め、衛星は2031年にかけてCAGR 18.92%で成長すると予測されています。
- エンドユーザー別では、商業ユーザーが2025年の収益の62.63%を占め、2031年にかけてCAGR 16.52%で成長すると予測されています。
- 地域別では、英国が2025年の収益の35.17%を占め、フランスは2031年にかけてCAGR 16.63%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 機関および商業衛星の展開 | 2.90% | ヨーロッパ | 中期(2~4年) |
| ヨーロッパの打ち上げ能力の拡大 | 2.30% | 西ヨーロッパ(フランス、イタリア、ドイツ) | 短期(2年以内) |
| 質量およびコスト最適化のための電気推進の採用 | 2.20% | グローバル、ヨーロッパ製造基盤 | 長期(4年以上) |
| 軌道上モビリティおよびライフエンドサービスの成長 | 1.50% | ヨーロッパ、グローバルGEOオペレーターへの波及 | 中期(2~4年) |
| 推進製のヨーロッパ産業化 | 0.80% | ヨーロッパ(イタリア、フランス、ドイツ、英国、オーストリア) | 中期(2~4年) |
| 宇宙におけるヨーロッパの戦略的自律性 | 1.10% | ヨーロッパ | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
機関および商業衛星の展開
EU IRIS²プログラムは多軌道LEOおよびMEOアーキテクチャを必要とし、ステーションキーピングおよびデオービット能力を持つ衛星への需要を生み出しています。このプログラムは、商業価格サイクルの影響を受けにくい機関需要の源泉をヨーロッパ宇宙推進市場に提供します。GalileoおよびCopernicusフリートの更新も、公共ミッションに結びついた需要を追加します。大規模なコンステレーション発注は、カスタムのヘリテージ設計よりも標準化されたモジュール式推進ユニットを優先します。この転換により、確立されたサプライヤーは信頼性を維持しながら製造コストを削減し、認定プロセスを合理化することが求められます。SafranのPPS5000ホール効果スラスターは、ロシアのSPT-140d供給の混乱が国内認定努力を加速させた後、ヨーロッパの代替品となりました。[1]
ヨーロッパの打ち上げ能力の拡大
Ariane 6プログラムは、ヨーロッパの打ち上げ能力を大型固体・液体推進システムへの需要と直接結びつけています。Ariane 6フライトVA269は、P160C搭載のAriane 64構成を実証し、36機のAmazon LEO衛星を展開してヨーロッパのペイロード記録を樹立しました。このフライトはまた、新しいブースター構成によるLEOミッションの10~15%の性能向上を実証しました。[2] 生産規模の拡大には、推進剤混合、炭素繊維巻き取り、および輸送能力への投資が必要です。これらの投資はリードタイムが長いため、サプライヤーは生産量を増やす前に持続的な機関のコミットメントを必要とします。ArianeGroupのCNESとの次世代液体酸素・メタンエンジンに関する契約は、ヨーロッパが後継アーキテクチャを開発しながら既存の打ち上げシステムを拡張していることを示しました。[3]
質量およびコスト最適化のための電気推進の採用
電気推進は衛星が搭載する化学推進剤の質量を削減でき、より多くのペイロード質量またはより低コストの打ち上げオプションを可能にします。この価値は、オペレーターが大規模な衛星グループ向けに推進システムを調達する際にますす重要になっています。SITAELは2025年7月にピサにスマートスペースファクトリー4を開設しISO-8クリーンルームとホール効果スラスターの量産向け大型宇宙シミュレーターを備えています。[4] CHEOPS VHP BBプロジェクトは2026年2月に20kWホール効果スラスター向けの検証済みビルディングブロックを提供し、深宇宙探査および軌道上サービシングへの応用を支援しました。SafranのPPS5000もINVICTUSプロジェクトを通じてクリプトン認定を取得し、希ガス供給の制約を緩和し推進剤コストを削減できる可能性があります。したがって、製造規模、認定能力、および推進剤の柔軟性は、ヨーロッパ宇宙推進市場におけるサプライヤーの競争的地位に影響を与えます。
軌道上モビリティおよびライフエンドサービスの成長
軌道上サービシングミッションは、従来のステーションキーピングミッションとは異なる繰り返しの機動、ドッキング、姿勢移転、および再ブースト操作を必要とします。ESAは2026年9月にClearSpaceと契約を締結し、GEO衛星の商業的な軌道上サービシング能力を目指すフェニックスパートナーシッププロジェクトを推進しました。Thales Alenia Spaceは、ヨーロッパ初の自動ランデブーおよびロボットドッキング実証のためのEROSS SCコントラクト(1,200万ユーロ、1,344万米ドル)を調整しています。2030年のパイロットミッションの計画により、高再起動・高デルタVの推進が宇宙船サプライヤーにとって重要な要件となっています。ヨーロッパの推進企業は、軌道上サービシングプログラムを活用して、再配置、寿命延長、およびライフエンド廃棄に対応するシステムを実証できます。関連する生産機会は、スラスターハードウェアを超えて、推進剤管理、電力処理、および熱制御機器にまで及びます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本集約度と長い開発サイクル | -0.90% | グローバル | 長期(4年以上) |
| 高い認定・信頼性要件 | -0.80% | グローバル | 長期(4年以上) |
| 推進剤、輸出規制、および環境コンプライアンスの制約 | -0.70% | ヨーロッパ、グローバル | 中期(2~4年) |
| ヨーロッパの限られた打ち上げ頻度と断片化した調達 | -0.60% | ヨーロッパ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い認定・信頼性要件
ヨーロッパの推進システムは、飛行準備が整う前に環境試験、材料検証、および故障モード分析を必要とします。このプロセスは初期設計から認定まで5~8年かかる場合があり、新たな需要に対するサプライ対応を遅らせます。この制約は電気推進において特に深刻であり、ヨウ素、クリプトン供給、および空気呼吸コンセプトは試験プログラムが完了する前に変化する可能性があります。INVICTUSプロジェクトは、完全な新サイクルなしに認定済みシステムをクリプトンに拡張するためにデルタ認定アプローチを使用しました。高真空試験能力はDLRランポルトハウゼン、ESTEC、ONERAなどの国家施設に集中しており、スケジュールの制約を生じさせる可能性があります。推進剤の取り扱い、輸出規制、および環境要件は、ヨーロッパ宇宙推進市場にさらなる文書化および運用要件を追加します。
高い資本集約度と長い開発サイクル
飛行認定済みの液体エンジンまたは大型固体モーターは、1億ユーロ(1億1,210万米ドル)から3億ユーロ(3億3,650万米ドル)、および8~12年の開発を必要とする場合があります。この投資水準は、重量物打ち上げおよびプライマリステージ推進における競争を制限します。生産の集中は、主要なエンジンプログラムが混乱に直面した場合にリスクをもたらす可能性があります。ESAとDLRは2025年10月にVinci上段エンジンの組み立てをランポルトハウゼンに移管することに合意し、単一サイトへの依存を低減しました。小規模な電気推進企業も、個々のコンステレーションプログラムが異なるインターフェース、推進剤、または振動プロファイルを必要とする場合に非経常的なエンジニアリングコストに直面します。したがって、限られた打ち上げ頻度と断片化した調達は、技術的な需要が存在する場合でも収益の拡大を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
推進タイプ別:
電気推進が台頭する一方、液体推進が収益を支える液体推進は2025年のヨーロッパ宇宙推進市場において51.22%を占め、アリアン6メインステージおよびアッパーステージシステムの高い価値に支えられています。ヴァルカン2.1エンジンおよびヴィンチエンジンは、ヨーロッパの自律的な宇宙アクセスを支えるため、引き続き重要な役割を果たしています。二液推進システムは打ち上げ機のメインステージおよび衛星アポジーエンジンに使用されています。一液式ヒドラジンスラスターは、既存および中期運用中の衛星プラットフォームにおける姿勢制御に引き続き有効です。固体推進もまた、P120CおよびP160CがアリアンGとベガ-Cプログラムを支えることから、戦略的に重要であり続けています。ArianeGroupとAvioは2025年11月、2029年までの生産継続に向けてユーロプロパルジョン協定を更新しました。したがってヨーロッパ宇宙推進市場は、打ち上げアーキテクチャにおいて確立された液体および固体システムに引き続き依存しています。これらのシステムは成熟した生産ラインと正式な認定手続きを必要とします。その重要性により、代替打ち上げ推進サプライヤーが参入できる速度は制限されています。
電気推進は、オペレーターが軌道維持および廃棄のためにホール効果スラスターおよびエレクトロスプレーシステムを採用するにつれ、2031年までに16.42%のCAGRで成長すると予測されています。推進剤需要の低さにより、宇宙機の質量を削減し、より幅広い打ち上げオプションを支援することができます。ION-Xは2024年12月にエレクトロスプレースラスターの量産化に向けて1,300万ユーロ(1,430万米ドル)を調達し、2028年までに年間200ユニットの生産を目標としました。ハイブリッド推進は商業開発の初期段階にとどまっていますが、ヨーロッパの自国製造に向けた関心を集めています。HyPrSpaceは2025年にフランス2030資金調達プログラムを通じて2,100万ユーロ(2,289万米ドル)を調達しました。このセグメントにはさままな技術的アプローチが含まれるため、認定の進捗状況および軌道上での性能は引き続き重要な選定要素となっています。標準化された宇宙機インターフェースに対応できるサプライヤーは、衛星プログラムが調達量を増加させるにつれて恩恵を受ける可能性があります。反復可能なモジュールへの移行は、安定した生産品質を示す企業に有利に働く可能性があります。また、部品の入手可能性が顧客選定の中心的な要素となる可能性もあります。

コンポーネント別:
スラスターおよびロケットモーターがリードし、供給システムが電気推進とともに拡大スラスターおよびロケットモーターは2025年の収益の51.81%を占めました。これは推進タイプ全体にわたって主要な付加価値ハードウェアであるためです。このカテゴリには大型打ち上げエンジン、固体モーター、ホール効果スラスター、および放電チャンバーが含まれます。ArianeGroupのRIT-2Xグリッドイオンスラスターは、標準化されたプラグアンドプレイユニットとしてGIESEPP MPプログラムを通じて開発されました。標準化された製品は、衛星インテグレーターのカスタムエンジニアリング負担を軽減できます。また、コンステレーションプログラムへの繰り返し調達をサポートすることもできます。大型ロケットモーターは打ち上げロケット推進における役割から高い契約価値を維持しています。したがって、ヨーロッパ宇宙推進市場のコンポーネント構成は、打ち上げシステムと成長する衛星推進基盤の両方を反映しています。ハードウェアサプライヤーは、高価値の打ち上げプログラムのニーズと高量の衛星発注のニーズのバランスを取る必要があります。衛星メーカーが統合が容易な部品を求めるにつれて、製品構成は変化します。
推進剤供給システムは、電気推進がキセノン、クリプトン、およびヨウ素構成を採用するにつれて、2031年にかけてCAGR 14.12%で成長すると予測されています。各推進剤は異なる圧力制御、貯蔵、および流量計測設計を必要とする場合があります。これにより、スラスター自体を超えたコンポーネントの信頼性の重要性が高まります。電力処理ユニットもスラスターへの電力供給を管理することで電気推進をサポートします。ThalesベルギーのMk3電力処理ユニットは、ヨーロッパのコンソーシアムプロジェクトでホール効果スラスタープラットフォームと統合されています。ノズルおよび熱制御機器は打ち上げロケット生産要件と密接に結びついています。コンポーネントサプライヤーは、単一のプラットフォーム設計ではなく複数の推進アーキテクチャをサポートすることで恩恵を受けることができます。衛星オペレーターが複数の推進剤オプションを検討するにつれて、供給システムの設計はより重要になります。共通インターフェース要件により、インテグレーターがプログラム全体でコンポーネントを認定することも容易になります。
プラットフォーム別:
衛星が最も急成長する推進消費者打ち上げロケットは2025年のプラットフォーム収益の53.96%を占めました。これは各ロケットがコアステージ、上段、およびブースター推進システムの高価値な組み合わせを持つためです。Ariane 6はVulcain 2.1コアステージエンジンとVinci上段エンジンを使用し、最大4基のP160Cブースターを搭載します。これにより、打ち上げロケット1機あたりの推進費用は数千万ユーロに達します。このプラットフォームはまた、専門的な製造、試験、および統合施設を必要とします。これらの要件は、長期的な機関との関係を持つ確立されたサプライヤーを支援します。したがって、Ariane 6の生産と打ち上げ性能はヨーロッパ宇宙推進市場にとって引き続き重要です。安定した打ち上げスケジュールは、エンジン、ブースター、およびコンポーネントサプライチェーン全体の計画を支援します。製造の遅延は複数の推進サプライヤーに同時に影響を与える可能性があります。
衛星は2031年にかけてCAGR 18.92%で成長すると予測されています。各衛星推進システムの単位価値は打ち上げロケットシステムより低いにもかかわらずです。IRIS²、Galileo更新、およびその他のコンステレーションプログラムは、多数の標準化された推進モジュールを同時に必要とする可能性があります。衛星オペレーターはステーションキーピング、衝突回避、軌道移転、および廃棄のためのシステムを必要としています。軌道上サービシングに使用される宇宙船は、高性能で繰り返し再起動可能なスラスターへの需要を高めます。ESAのClearSpaceおよびThales Alenia Spaceとの取り組みは、サービシングプラットフォームのこの要件を示しています。その他のプラットフォームには、時間をかけて軌道上アプリケーションに移行する可能性のあるハイブリッドおよびサブオービタルコンセプトが含まれます。プラットフォームの転換は、衛星とミッション固有の宇宙船の両方にサービスを提供できる推進サプライヤーへの需要を拡大しています。サービシングミッションは、より複雑な機動プロファイルで動作できる推進システムを必要とします。一方、衛星プログラムは繰り返し生産とモジュール性により大きな重点を置きます。
エンドユーザー別:
商業需要が最大かつ最も急成長するユーザー基盤を形成商業ユーザーは2025年の収益の62.63%を占め、2031年にかけてCAGR 16.52%で拡大すると予測されています。このプロファイルは、ステーションキーピングおよび衝突回避のために標準化されたコスト意識の高い推進を必要とするLEOコンステレーションオペレーターを反映しています。商業セグメントは、単一のカスタムミッションよりも生産の繰り返し可能性と軌道上の実績をより重視します。また、サプライヤーに納期と単位コストの削減を促します。ION-Xは2025年1月のSpaceX Transporter-12ミッションを通じてSpace Inventor衛星でエレクトロスプレースラスターの軌道上実証を行いました。このような実証は、衛星オペレーターが大規模な発注前に性能を評価するのに役立ちます。したがって、商業調達はヨーロッパ宇宙推進市場内の製品および納期への期待を変えています。サプライヤーは大規模な生産受注前に飛行実績を示すことへのより大きなプレッシャーに直面しています。また、コンステレーションオペレーターの発注頻度に合わせて生産能力を調整する必要があります。
政府および民間ユーザーは、技術プログラムおよび初期調達のアンカー顧客として引き続き重要です。ESAプログラムは開発コストを共有し、企業が新しいシステムを認定するためのルートを提供できます。Galileo、Copernicus、および国家安全保障ミッションも、商業衛星経済に完全には結びついていない需要を提供します。軍事要件は、宇宙領域認識プラットフォームのデュアルユース仕様にますます反映されています。軌道上運用およびサービスに関するヨーロッパの要請は、関連技術の開発を支援してきました。政府および民間の購入者は、より高い信頼性閾値と長いプログラムサイクルをサポートできます。彼らの継続的な役割は、後に商業顧客にサービスを提供するシステムをサプライヤーが資金調達するのに役立ちます。したがって、エンドユーザー構造は、開発への公的支援と拡大展開への商業需要を組み合わせています。民間調達は初期開発と商業採用の間のギャップを埋めることができます。軍事およびデュアルユース要件は、信頼性が高く耐障害性のある宇宙船システムの必要性を強化できます。
地域分析
イギリス宇宙推進市場
英国は2025年のヨーロッパ宇宙推進市場シェアの35.17%を占め、主要なインテグレーターと宇宙内推進に関する国家的な注力によって支えられている。QinetiQ、Moog、Reaction Enginesが同国の確立された技術基盤に貢献した。Magdriveは2025年2月に990万ユーロ(1,079万米ドル)を調達し、英国に高推力電気推進製造施設を建設する計画を進めた。この投資は衛星推進および軌道上サービシング用途への関心を反映したものである。同国の試験能力は、欧州顧客向けの認定作業も支援している。これにより、別のサイトで認定を再開する必要が生じるプログラムに対して実質的な参入障壁が形成される。したがって、英国は機器開発、試験インフラ、およびサプライヤーとの関係を組み合わせた体制を有している。
フランスおよびドイツ宇宙推進市場
フランスは2031年までに16.63%のCAGRで成長すると予測されており、ヨーロッパ宇宙推進市場において最も成長の速い国別セグメントとなっている。イル=ド=フランスおよびトゥールーズのエコシステムには、ThrustMe、ION-X、HyPrSpace、Exotrailが含まれる。フランスはまた、ArianeGroupを通じた大型液体推進の開発も支援している。ArianeGroupは2025年6月にCNESから、次世代超高推力液体酸素・メタンエンジンの技術開発に関する契約を受注した。ドイツは上段ステージの生産および推進開発の両方を支援している。Vinciの組み立ては、2025年10月の合意に基づきDLRランポルツハウゼンに移管された。TransMITはまた、2026年に超低地球軌道(VLEO)向けの空気吸込み式電気推進スラスターについてESAの設計審査を通過した。
ヨーロッパ宇宙推進市場
イタリアとスペインはヨーロッパ宇宙推進市場において重要なサプライチェーンの役割を担っている。AvioはコッレフェッロでP120CおよびP160Cブースターを製造し、Vega-Cの主推進システムを供給している。SITAELのピサ施設は2025年7月にホール効果スラスターの量産能力を追加した。Pangea Aerospaceは2025年3月に2,300万ユーロ(2,507万米ドル)を調達し、スペインでメタン・酸素推進の開発を進めている。スウェーデンはトロルヘッタンのGKN Aerospaceを通じてAriane 6ターボポンプ部品の生産を支援している。オーストリアのEnpulsionは、電界効果電気推進スラスターの供給から、より広範な宇宙モビリティシステムへと事業を拡大しつつある。これらの二次市場はヨーロッパの製造基盤を拡大し、限られた数の国別サプライチェーンへの依存を低減させる。
競争ランドスケープ
ヨーロッパ宇宙推進市場のトップ企業
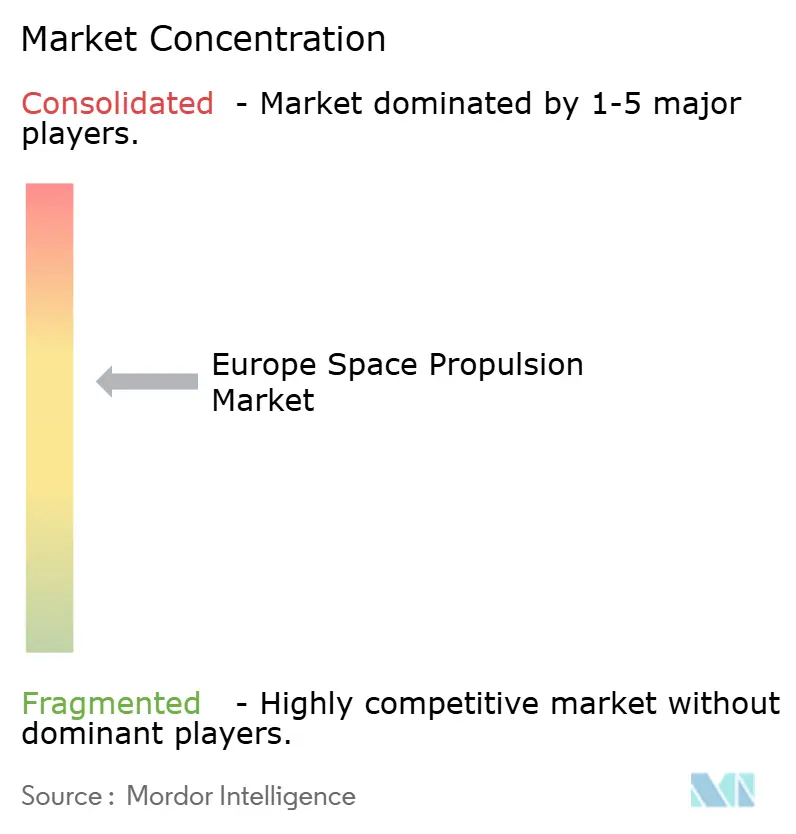
ヨーロッパ宇宙推進市場は打ち上げロケット推進において中程度に集約されており、ArianeGroup、Avio、およびSafranが機関サプライ基盤を形成しています。長い開発サイクル、大規模な試験要件、および確立されたプログラム関係がこの地位を強化しています。ArianeGroupとAvioは2025年11月に2029年までのP120CおよびP160Cブースターの生産に向けて複数年のEuropropulsion協定を更新しました。この協定はまたAriane 6およびVega-CプログラムのVulcainターボポンプの生産を支援します。SafranはPPS®5000を通じてホール効果推進における役割を維持しています。主要な打ち上げサプライヤーは、生産の継続性と技術能力を維持するために長期的な供給取り決めと公的研究プログラムを活用しています。
衛星電気推進はより断片化されており、サプライヤーはホール効果、グリッドイオン、エレクトロスプレー、およびハイブリッド製品を提供しています。ION-X、ThrustMe、Enpulsion、Exotrail、およびその他の小規模企業がキューブサットおよび小型衛星向けのサブキロワット推進で競争しています。スタートアップは軌道上実証を活用して、より大規模な商業発注を追求する前に信頼性を確立できます。市場にはまた、高デルタV性能を必要とするミッション向けに低毒性化学システムを開発する企業も含まれます。F4F、GIESEPP MP、およびINVICTUSなどのCORDISプロジェクトは、サプライヤーをヨーロッパの研究および認定プログラムと結びつけています。クリプトン認定は、コンステレーションオペレーターがキセノンの代替を求める際に商業的優位性となり得ます。したがって、競争環境は集約された打ち上げセグメントと成長する衛星推進スペシャリストのセットを組み合わせています。
戦略的な動きは能力、技術認定、およびミッション実証に集中しています。SITAELは2025年7月にピサでホール効果スラスターの量産施設を開設し、電気推進のヨーロッパ製造能力を強化しました。ArianeGroupのDLRとの合意により、Vinci組み立てがドイツに移管され、重要な上段エンジンの生産集中が低減されました。Thales Alenia SpaceはEROSS SCサービシングプロジェクトを調整しており、高性能推進の対応可能なミッションセットを拡大しています。ESAのゼロデブリアプローチも、衛星廃棄を可能にする推進の価値を高めています。認定済みハードウェア、スケーラブルな生産、および実証済みの飛行性能を組み合わせたサプライヤーは、コンステレーションおよびサービシングプログラムの競争においてより有利な立場にあります。
ヨーロッパ宇宙推進産業のリーダー
-
Airbus SE
-
Safran SA
-
Thales Alenia Space
-
Avio S.p.A.
-
ArianeGroup SAS
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ宇宙推進市場 このレポートでカバーされる企業
- Airbus SE
- ArianeGroup SAS
- Safran SA
- Avio S.p.A.
- Thales Alenia Space
- OHB SE
- Exotrail
- SITAEL S.p.A.
- Moog Inc.
- Honeywell Aerospace Inc.
- Northrop Grumman Corporation
- L3Harris Technologies, Inc.
- Space Exploration Technologies Corp.
- QinetiQ Group plc
- Reaction Engines Limited
- Pangea Aerospace, SL
- Arkadia Aerospace Propulsion & Transportation Systems SL
- ION-X SAS
- ThrustMe
- Enpulsion GmbH
- ISPTech GmbH
最近の産業開発事情 ヨーロッパ宇宙推進市場
- 2026年9月:ESAはClearSpaceと契約を締結し、GEO衛星のステーションキーピング延長、再配置、およびライフエンド廃棄を対象とした繰り返し可能な商業軌道上サービシング能力のためのドッキングおよび推進技術を成熟させるフェニックスパートナーシッププロジェクトを推進しました。
- 2026年6月:欧州委員会はThales Alenia Spaceを選定し、ヨーロッパ初の自動ランデブーおよびロボット軌道上サービシング実証のための2機の宇宙船のうち1機をカバーする1,200万ユーロ(1,344万米ドル)のEROSS SCコントラクトを主導させ、2030年のISOSパイロットミッションへの統合が計画されています。
- 2026年6月:Ariane 6フライトVA269は、P160C搭載のAriane 64のデビューを使用して36機のAmazon LEO衛星を展開し、ヨーロッパの打ち上げロケットのペイロード記録を樹し、新しいブースターのLEO向け10~15%の性能向上を検証しました。
- 2026年2月:EU資金によるCHEOPS VHP BBコンソーシアムは30ヶ月のプログラムを終了し、深宇宙探査および大型軌道上サービシングプラットフォーム向けの20kWホール効果スラスターの検証済みビルディングブロックを提供し、ヨーロッパの高出力電気推進の産業化を推進しました。
ヨーロッパ宇宙推進市場レポートの範囲
ヨーロッパ宇宙推進市場は、宇宙空間において宇宙船、衛星、および打ち上げロケットを加速・機動させるシステム、エンジン、およびコンポーネントの設計、製造、統合、試験、および保守に関わる地域産業を包含します。市場には、推力を生成し、軌道機動を実行し、宇宙船の姿勢を制御し、深宇宙移転を実行するために必要なすべてのハードウェア、ソフトウェア、およびサポートサービスが含まれます。
ヨーロッパ宇宙推進市場は、推進タイプ、コンポーネント、プラットフォーム、エンドユーザー、および地域別にセグメント化されています。推進タイプ別では、市場は固体推進、液体推進、ハイブリッド推進、電気推進、およびその他にセグメント化されています。コンポーネント別では、市場はスラスターおよびロケットモーター、推進剤供給システム、電力処理ユニット、ノズル、推進熱制御システム、およびその他にセグメント化されています。プラットフォーム別では、市場は衛星、打ち上げロケット、宇宙船、およびその他にセグメント化されています。エンドユーザー別では、市場は商業、政府・民間、および軍事にセグメント化されています。レポートはまた、地域内7カ国のヨーロッパ宇宙推進市場の規模と予測もカバーしています。各セグメントについて、市場規模は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 電気 |
| ガスベース |
| 液体燃料 |
| フランス |
| ドイツ |
| ロシア |
| イギリス |
| 推進技術 | 電気 |
| ガスベース | |
| 液体燃料 | |
| 国別 | フランス |
| ドイツ | |
| ロシア | |
| イギリス |
市場の定義
- 用途 - 衛星の様々な用途または目的は、通信、地球観測、宇宙観測、航法、およびその他に分類されています。記載されている目的は、衛星のオペレーターが自己申告したものです。
- エンドユーザー - 衛星の主要ユーザーまたはエンドユーザーは、民間(学術、アマチュア)、商業、政府(気象、科学など)、軍事として説明されています。衛星は商業および軍事アプリケーションの両方に対して多目的に使用できます。
- 打ち上げビークルの最大離陸重量 - 打ち上げビークルの最大離陸重量とは、ペイロード、機器、燃料の重量を含む打ち上げ時の打ち上げビークルの最大重量を意味します。
- 軌道クラス - 衛星軌道は、静止地球軌道(GEO)、低地球軌道(LEO)、中地球軌道(MEO)の3つの広いクラスに分類されています。楕円軌道の衛星は遠地点と近地点が互いに大きく異なり、離心率0.14以上の衛星軌道を楕円として分類しています。
- 推進技術 - このセグメントでは、様々な種類の衛星推進システムが電気、液体燃料、ガスベース推進システムとして分類されています。
- 衛星質量 - このセグメントでは、様々な種類の衛星推進システムが電気、液体燃料、ガスベース推進システムとして分類されています。
- 衛星サブシステム - 推進剤、バス、太陽電池パネル、衛星のその他のハードウェアを含むすべてのコンポーネントとサブシステムがこのセグメントに含まれています。
| キーワード | 定義#テイギ# |
|---|---|
| 姿勢制御 | 地球と太陽に対する衛星の向き。 |
| INTELSAT | 国際電気通信衛星機構は国際伝送のための衛星ネットワークを運営しています。 |
| 静止地球軌道(GEO) | 静止衛星は赤道上空35,786km(22,282マイル)の地球軌道上で、地球の自転と同じ方向・同じ速度で周回しており、空に固定されているように見えます。 |
| 低地球軌道(LEO) | 低地球軌道衛星は地球上空160〜2,000kmの軌道を周回し、完全な周回に約1.5時間かかり、地球表面の一部のみをカバーします。 |
| 中地球軌道(MEO) | 中地球軌道衛星は低地球軌道衛星の上方かつ静止地球軌道衛星の下方に位置し、通常は北極と南極上空の楕円軌道または赤道軌道を周回します。 |
| 超小型開口端末(VSAT) | 超小型開口端末は、通常直径3メートル未満のアンテナです。 |
| キューブサット | キューブサットは、10cmの立方体からなるフォームファクターに基づくミニチュア衛星のクラスです。キューブサットはユニットあたり2kg以下の重量で、通常その構造と電子機器に市販のコンポーネントを使用しています。 |
| 小型衛星打ち上げビークル(SSLV) | 小型衛星打ち上げビークル(SSLV)は、3つの固体推進ステージと末端ステージとして液体推進ベースの速度調整モジュール(VTM)で構成された3段式打ち上げビークルです。 |
| 宇宙採掘 | 小惑星採掘は、小惑星や地球近傍天体を含む他の小惑星から物質を抽出するという仮説です。 |
| ナノ衛星 | ナノ衛星は、10キログラム未満の重量を持つ衛星として大まかに定義されています。 |
| 自動識別システム(AIS) | 自動識別システム(AIS)は、他の近隣船舶、AIS基地局、および衛星と電子データを交換することで船舶を識別・追跡するために使用される自動追跡システムです。衛星AIS(S-AIS)は、AIS信号を検出するために衛星が使用される場合を表す用語です。 |
| 再利用可能打ち上げビークル(RLV) | 再利用可能打ち上げビークル(RLV)とは、実質的に無傷で地球に帰還するように設計され、したがって複数回打ち上げることができる、またはほぼ同様の打ち上げビークルの運用において将来使用するために打ち上げオペレーターが回収できるビークルステージを含む打ち上げビークルを意味します。 |
| 遠地点 | 楕円衛星軌道において地球表面から最も遠い点。地球の周りに円軌道を維持する静止同期衛星は、最初に遠地点が22,237マイルの高楕円軌道に打ち上げられます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 過去年および予測年の市場規模推定は、収益および数量の観点から提供されています。数量への販売換算については、各国の予測期間全体を通じて平均販売価格(ASP)を一定に保ち、インフレは価格設定に含まれていません。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、様々なレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム。




