
ヨーロッパプロバイオティクス市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
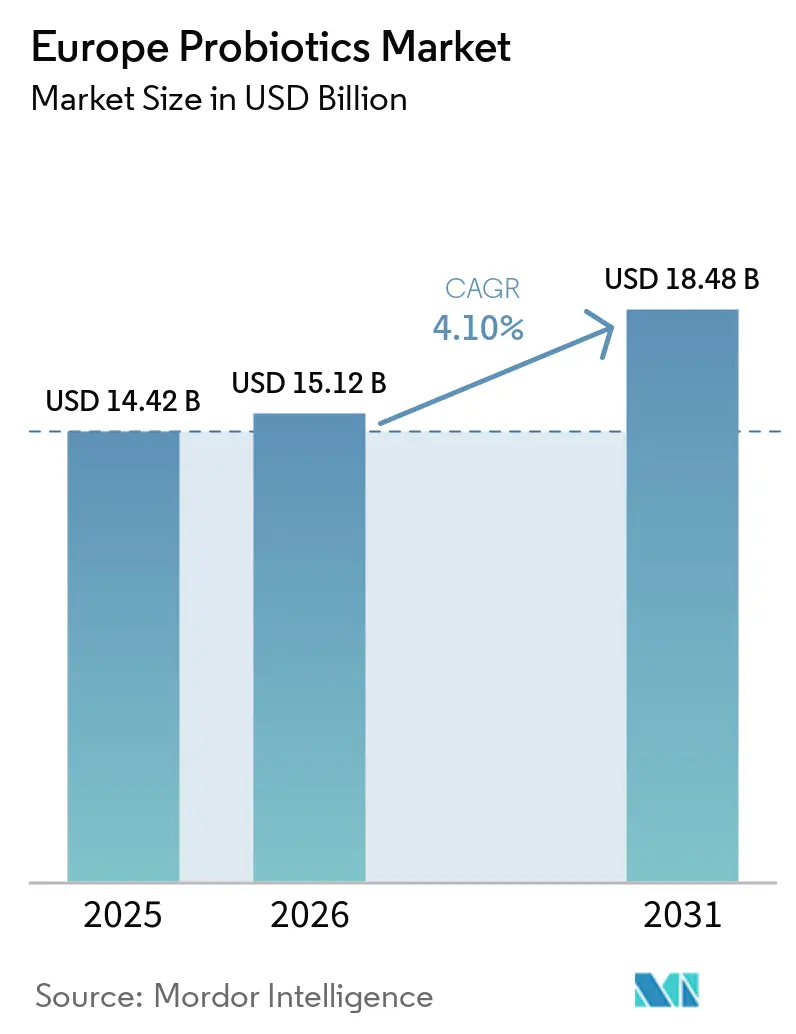
| 基準年の市場規模 (2025) | 14.42 十億米ドル |
| 市場規模 (2026) | 15.12 十億米ドル |
| 市場規模 (2031) | 18.48 十億米ドル |
| 成長率 (2026 - 2031) | 4.10 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパプロバイオティクス市場分析
ヨーロッパ プロバイオティクス市場規模は、2025年の14.42 ビリオン 米ドルから2026年には15.12 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 4.10%で推移し、2031年までに18.48 ビリオン 米ドルに達すると予測されています。この成熟したカテゴリーは、広範なプロモーションではなく、科学的根拠に基づくストレイン選定、より厳格な安全性ドシエ、そして明確な消費者コミュニケーションに依存するようになっています。需要は伝統的な発酵乳製品に根ざしていますが、サプリメントや常温安定型食品における目的志向のイノベーションが、年齢層や使用機会を超えた普及を拡大しています。主要サプライヤーは統合されたストレインライブラリーと深い規制知識を活用してライセンス力を維持する一方、小売業者はマージン保護のためにプライベートブランド戦略を採用しています。オンラインチャネル、薬剤師のアドバイス、そして予防的健康意識の高まりが相まって、安定した販売量の増加を支え、臨床的に実証された効果を約束するプレミアムフォーマットの普及を促進しています。
主要レポートの要点
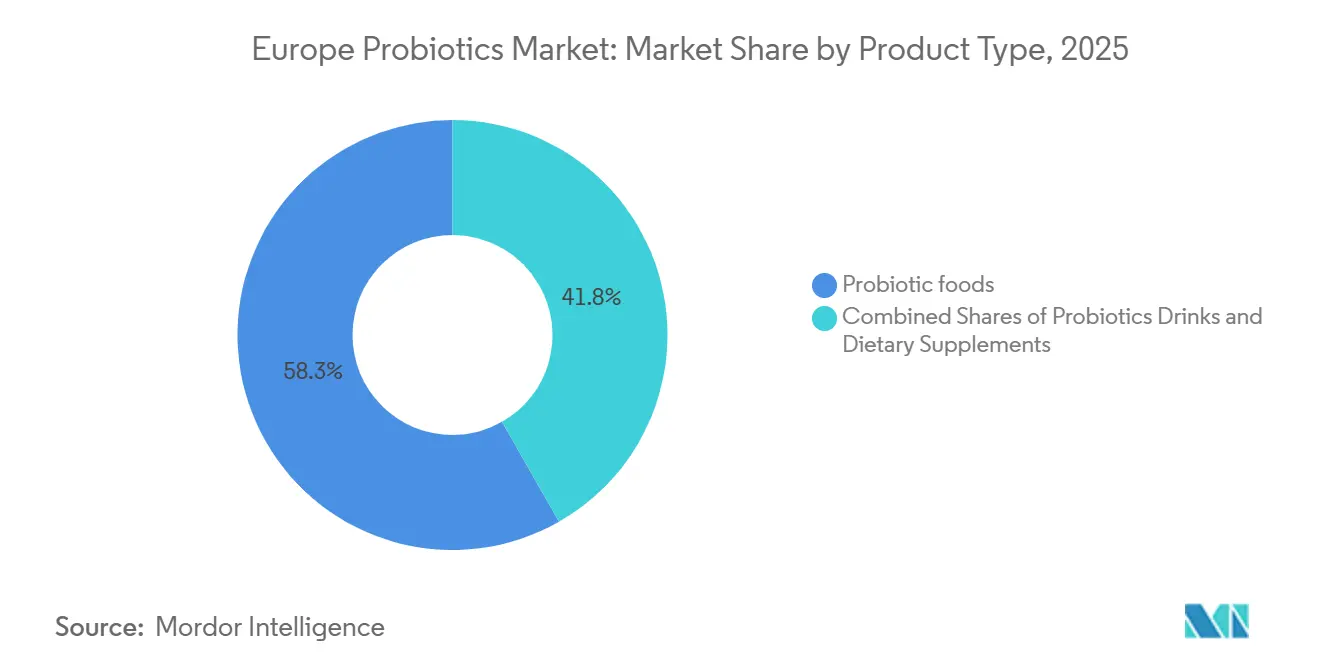
- 製品タイプ別では、プロバイオティクス食品が2025年の売上の58.25%を占め、栄養補助食品は2031年にかけてCAGR 5.28%で拡大しています。
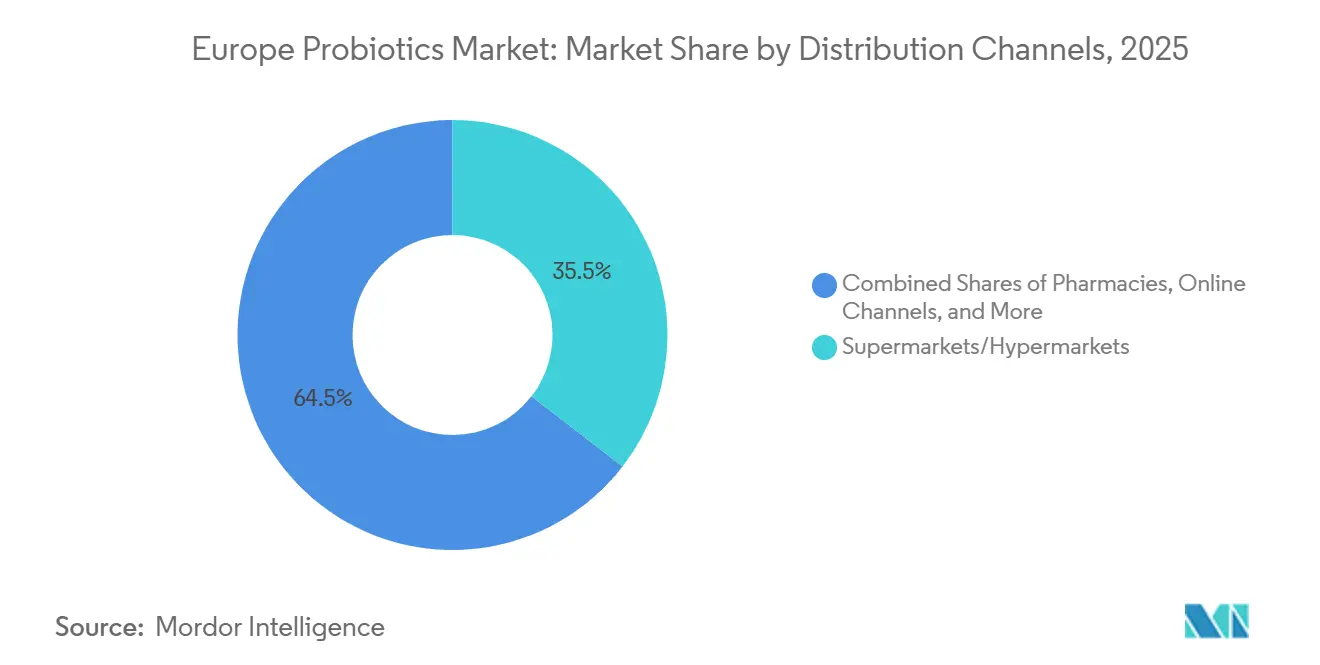
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年の売上の35.48%をリードし、薬局およびドラッグストアは最速のCAGR 5.68%を記録すると予測されています。
- 地域別では、イギリスが2025年の売上の52.31%を占め、ドイツはCAGR 5.38%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 免疫、消化、メンタルウェルネスに対する腸内細菌叢への消費者関心の高まり | +1.2% | 世界規模、特に英国、ドイツ、オランダでの普及が顕著 | 中期(2〜4年) |
| 乳製品ベースのプロバイオティクスの高い消費量 | +0.9% | フランス、イタリア、スペイン、ドイツ(発酵乳製品の伝統地域) | 長期(4年以上) |
| 機能性食品・飲料へのシフト | +0.8% | 英国、ドイツ、オランダ、北欧諸国 | 中期(2〜4年) |
| 肥満や消化器疾患などの生活習慣病の有病率の増加 | +0.7% | 世界規模、特に英国、ドイツ、スペインで罹患率が高い | 長期(4年以上) |
| スーパーマーケットおよびeコマースを含む強固な小売インフラ | +0.6% | 英国、ドイツ、フランス、オランダ(成熟した小売ネットワーク) | 短期(2年以内) |
| 発酵食品への文化的親和性 | +0.5% | フランス、イタリア、スペイン、ギリシャ(地中海食地域) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
免疫、消化、メンタルウェルネスに対する腸内細菌叢への消費者関心の高まり
腸脳軸に関する研究によってプロバイオティクスの位置付けが再定義され、単なる消化補助から多系統への恩恵をもたらす介入へと昇格しました。査読済み研究では、特定のプロバイオティクス菌株が不安の軽減、認知機能の改善、免疫機能の強化と関連していることが示されています。2024年にNutrientsに掲載されたメタアナリシスでは、ラクトバチルス属菌およびビフィドバクテリウム属菌がサイトカイン産生および短鎖脂肪酸合成に影響を与えることが明らかになりました。これらのメカニズムは、粘膜免疫および神経伝達物質前駆体の利用可能性にとって不可欠です。この増大する科学的知見は消費者行動を形成しており、YouGov UK 2025によれば、英国成人の25%が現在プロバイオティクス飲料を定期的に摂取しており、予防的健康戦略に着目する55歳以上の年齢層ではその割合が39%に上昇しています。メンタルウェルネスと免疫健康のナラティブの融合は、パンデミック後の健康意識の高まりによって促進されており、腸内細菌叢の最適化を主要な成長促進要因として位置付けています。このトレンドは、医療システムが予防的栄養を奨励する市場で特に顕著です。ただし、EFSAによるサイコバイオティクスや免疫調節効果に関する承認済み機能性表示がないため、マーケティング言語に制限が生じています。その結果、ブランドはパッケージへの直接的な表示ではなく、間接的なメッセージングおよびサードパーティによる臨床サマリーに頼っています。
乳製品ベースのプロバイオティクスの高い消費量
発酵乳製品はヨーロッパの食事において重要な位置を占めており、現代のプロバイオティクス科学が登場するはるか以前から存在していた伝統と機能的恩恵を組み合わせています。がんと栄養に関するヨーロッパ前向き調査(European Prospective Investigation into Cancer and Nutrition)の縦断的データによると、地中海地域の集団におけるヨーグルト摂取は股関節骨折リスクの24%低減と関連しており、200グラムの摂取ごとに骨折発生率が10〜15%低下することが示されています。ヨーグルト摂取量が最も多いグループのイタリア人参加者(1日あたり約85〜98グラム)では、大腸がんリスクが35%低いことが示されました。研究者らは、この恩恵をカルシウム、タンパク質、生菌の複合効果によるものとしており、プロバイオティクス単独の効果ではないとしています。これらの疫学的知見は、植物性代替品が勢いを増す中でも、乳製品ベース製品に対する消費者の信頼を強化しています。フランス、イタリア、スペインは総じて発酵乳製品市場を支配しており、ブランドヨーグルトおよびフレッシュチーズの小売での成功に牽引されており、いずれも本質的に健康的なものとして認識されています。しかし、メーカーはこの文化的嗜好を、ヨーグルトを日常的な主食ではなくプレミアムサプリメントとして捉えるコスト意識の高い消費者を遠ざけることなく、プレミアム価格の機能性製品へと転換するという課題に直面しています。
機能性食品・飲料へのシフト
ヨーロッパの消費者は、基本的な栄養を超えた健康上の恩恵をもたらす食品に対してより多くの費用を支払う意欲が高まっています。2025年に実施されたYouGovの調査では、英国の回答者の58%が食品・飲料を購入する際に天然または有機原材料を優先していることが示されました。この嗜好には、プロバイオティクスを配合した朝食シリアル、スナックバー、コンブチャなどの日常的な製品も含まれています。その結果、プロバイオティクスサプライヤーは、従来の冷蔵乳製品からアンビエント安定性カテゴリーへとラインナップを拡大しています。マイクロカプセル化技術を活用することで、焼成時に生菌を保護し、賞味期限を延長しています。ドイツおよびオランダでは、プロバイオティクスを強化したパン・菓子類および朝食シリアルが普及しており、科学的に裏付けられた機能性表示を受け入れる消費者によって支持されています。ケフィアなどの乳製品ベース飲料やオーツ麦ベースのプロバイオティクススムージーなどの非乳製品代替品を含む機能性飲料市場は、ベンチャーキャピタル投資を呼び込み、プライベートブランドのイノベーションを促進しています。小売業者はこのセグメントをますます収益性の高い成長分野として捉えています。しかし、機能性食品の成長は、欧州食品安全機関(EFSA)による厳格な機能性表示承認によって制限されています[1]。これらの制限により、ブランドは特定の効能を強調することができず、従来製品との差別化が困難になっています。
肥満や消化器疾患などの生活習慣病の有病率の増加
2型糖尿病、炎症性腸疾患、肥満関連疾患の有病率が高まる中、臨床医および公衆衛生当局の双方が腸内細菌叢の再形成を目的とした食事介入に注目しています。多数のメタアナリシスにより、定期的なヨーグルト摂取と2型糖尿病発症リスクの低減との関連性が確立されています。さらに、BMC Medicineで取り上げられたメカニズム研究では、特定のプロバイオティクス菌株がインスリン感受性を高め、全身性炎症を軽減できることが示されています。2025年6月、英国成人の22%が食料の手頃な価格に懸念を示しており、健康目標と経済的現実との間の葛藤が浮き彫りになっています。この状況が、健康上の恩恵を高額な価格帯なしに提供する、手頃な価格のプロバイオティクス選択肢への需要を生み出しています。これには強化ヨーグルトや市販ブランドのサプリメントが含まれます。ドイツでは、消化器系の問題を対象としたプロバイオティクス販売から薬局セクターが約1億7,300万米ドルの売上を生み出しました。これは、連邦消費者保護・食品安全局が指摘するように、市販のプロバイオティクスが過敏性腸症候群や抗生物質関連下痢などの疾患に対して日常的に推奨されるという、より広範な医療トレンドを裏付けています。プロバイオティクスへの需要は、複数の薬剤使用とそれによる消化器系副作用という課題を抱える高齢層において特に顕著であり、科学的に裏付けられたプロバイオティクスソリューションへの受容性が高まっています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(約%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 研究開発の高コスト | -0.8% | 世界規模、特に中小規模の原料サプライヤーへの圧力が大きい | 長期(4年以上) |
| 代替健康製品との競合 | -0.6% | 英国、ドイツ、オランダ(成熟したサプリメント市場) | 中期(2〜4年) |
| 一部地域での消費者認知の欠如 | -0.5% | ポーランド、ロシア、その他ヨーロッパ(東欧および周辺市場) | 中期(2〜4年) |
| 規制上の課題と製品表示の制限 | -0.7% | 欧州食品安全機関(EFSA)が管轄するEU全域、国ごとの執行に差異あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
研究開発の高コスト
新しいプロバイオティクス菌株をヨーロッパ市場に投入するためには、欧州食品安全機関(EFSA)の厳格な基準に準拠した菌株特性評価、安全性文書、およびランダム化比較試験への多年にわたる多額の投資が必要です。この規制プロセスは、NovonesisDSM-Firmenichなどの多国籍原料サプライヤーに優位性をもたらします。これらの企業はグローバルオペレーション全体に研究開発コストを分散させ、既存の菌株ライブラリーを活用することができます。一方、小規模プレイヤーは困難な選択を迫られます。ロイヤルティ料によってマージンが圧縮される確立された菌株のライセンス供与か、不確実なリターンをもたらすリスクの高い取り組みである独自菌株の開発への投資かのいずれかです。2024年11月のChr. HansenとNovozymesによるNovonesis設立を目的とした合併は、業界の規模重視の傾向を示しています。この統合の結果、Novonesiは現在、業界で最大規模の菌株カタログと最も包括的な規制上の専門知識を保有しています。小児用プロバイオティクスやサイコバイオティクスなどのニッチ市場を標的とするブランドは追加の課題に直面しています。直接的な機能性表示を行う能力がなければ、間接的なマーケティングやサードパーティによる推薦に依存せざるを得ず、顧客獲得コストが大幅に増加します。
代替健康製品との競合
プレバイオティクス、ポストバイオティクス、シンバイオティクスは、生菌プロバイオティクスに関連する規制上および製剤上の課題に対処する、科学的に検証された代替品として認知が高まっています。有益な腸内細菌を選択的に促進する非消化性食物繊維であるプレバイオティクスは、消化器系の健康に対する欧州食品安全機関(EFSA)の承認済み機能性表示を有しています。冷蔵や生菌数検査の必要がなく、サプライチェーンプロセスを簡素化し、賞味期限を延長します。プロバイオティクス発酵由来の代謝産物および細胞断片から成るポストバイオティクスは、機能性食品向けの安定した耐熱性オプションとして台頭しています。初期の臨床試験では、その免疫調節効果が生菌と同等であることが示唆されています。プレバイオティクスとプロバイオティクスを単一製剤に組み合わせたシンバイオティクスは、包括的な腸内健康ソリューションを求める消費者を引き付けていますが、単独のプロバイオティクスと同じ機能性表示の制限に直面しています。この競合ダイナミクスは小売の品揃えに反映されており、消化器系健康製品のラインナップがさまざまなメカニズムを取り込む形で拡大し、従来のプロバイオティクスの在庫管理単位(SKU)の視認性とトライアル率が低下しています。プレバイオティクスまたはポストバイオティクスの代替品に対してプレミアム価格設定を正当化するためには、ブランドは菌株特異的な臨床アウトカムを強調し、咀嚼グミや発泡錠などのフォーマットでイノベーションを行う必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
サプリメントが従来の乳製品を上回る勢い2025年、プロバイオティクス食品ヨーロッパは市場シェアの58.25%を占め、これは主に小売店でのヨーグルト、発酵乳製品、強化朝食シリアルの広範な入手可能性によって牽引されています。ヨーグルトは長年にわたる消費者の信頼に支えられ、乳糖消化の改善に関するヨーロッパ食品安全機関(EFSA)が承認した独自の機能性表示と相まって、主要サブカテゴリーとしての地位を維持しています。ドイツとオラダでは、プロバイオティクスを配合したベーカリー製品や朝食シリアルがその存在感を拡大しています。マイクロカプセル化技術により、これらの製品は常温安定性を維持し、焼成温度に耐え、より長い賞味期限を実現することが可能となっています。ビフィドバクテリウム・ラクティスなどのプロバイオティクスストレインを含む乳児用調製粉乳やベビーフードは、ヨーロッパ食品安全機関による厳格な安全性評価を受けており、メーカーは脆弱な集団に対するストレイン固有の安全性データを提供することが求められています。
栄養補助食品は最も成長の速いセグメントであり、2031年にかけてCAGR 5.28%が見込まれています。この成長は、ドイツの薬局中心の流通モデルと、ターゲットを絞った腸内健康ソリューションへの消費者の関心の高まりによって支えられています。2025年、消化器系の健康を目的としたプロバイオティクスサプリメントは1.73 ビリオン 米ドルの売上を記録し、薬局サプリメント市場の約8%を占め、連邦消費者保護・食品安全局によると年率7%で成長しています[2]。遅延放出カプセル、発泡錠、高CFU単一ストレイン製剤などのフォーマットにおけるイノベーションにより、ブランドはプレミアム価格を設定し、臨床的エビデンスで差別化を図ることが可能となっています。ケフィアなどの乳製品ベースのオプションや、オーツ麦・ココナッツ飲料などの非乳製品代替品を含むプロバイオティクス飲料は、ニッチなポジションを占めています。非乳製品オプションは乳糖不耐症やビーガンの消費者の間で人気を集めていますが、全体的な販売量に占めるシェアはまだ小さい状況です。サプリメントへのシフトは、消費者が腸内健康をより積極的な治療的焦点として捉えるようになり、従来の冷蔵乳製品よりも薬剤師が推奨するカプセルを好む、より広範なトレンドを反映しています。
注記: 個々のセグメントの全シェアはレポート購入後にご確認いただけます
流通チャネル別:
薬局が存在感を高める2025年、ーパーマーケットおよびハイパーマーケットは市場価値の35.48%を占め、これは広範な来客数と頻繁なプロモーション活動によって牽引されています。しかし、厳しいマージン閾値とプライベートブランドとの激しい競争が全体的な成長を制限しています。一方、薬局およびドラッグストアは信頼性とパーソナライズされたカウンセリングを提供しており、消化器系や免疫に関する繊細な問題を抱える消費者に訴求しています。このチャネルは2031年にかけてCAGR 5.68%でリードしており、すでにドイツのサプリメント売上の相当部分を占めています。
薬剤師はストレイン選定の検証、用量の推奨、使用期間のアドバイスにおいて重要な役割を果たしており、明示的な効能表示をまだ承認していないヨーロッパ食品安全機関が残したギャップを効果的に埋めています。同時に、オンラインプラットフォームはこのアドバイザリーギャップを活用し、テレ薬剤師相談、サブスクリプションベースの補充サービス、詳細なトライアルサマリーを提供することで消費者の信頼を高めています。スーパーマーケットチェーンがSKUを合理化し、低コストのプライベートブランド製品へとシフトするにつれ、高マージンの治療グレードのプロバイオティクスはプロフェッショナルチャネルへと移行しつつあります。この移行はヨーロッパのプロバイオティクス市場における薬局のシェアを高めるだけでなく、ブランドの製剤戦略に対する薬局の影響力を強化しています。
注記: 個々のセグメントの全シェアはレポート購入後にご確認いただけます
地域分析
イギリス プロバイオティクス市場
2025年、イギリスは地域収益の52.31%を占め、Yakult、Actimel、Biomelなどの確立されたブランドによって支えられた。これらのブランドは、一貫したメッセージングと幅広い小売流通を通じて、数十年にわたる消費者ロイヤルティを築いてきた。2025年に実施されたYouGovの調査によると、イギリスの成人の25%がプロバイオティクス飲料を定期的に摂取しており、この割合は55歳以上の年齢層では39%に上昇している。この年齢層は消化器の健康と免疫サポートを優先する傾向がある。しかし、イギリス市場は経済的な課題に直面している。2025年6月には、成人の22%が食料品の購入可能性について懸念を示しており、これがプレミアム価格帯のプロバイオティクス製品の普及を制限する可能性がある。食品基準庁(FSA)への信頼は64〜66%の範囲で高水準を維持しており、将来の健康強調表示承認に向けた規制上の基盤を提供している[3]。それにもかかわらず、FSAが欧州食品安全機関の基準に準拠していることにより、健康強調表示の革新の範囲が制限されている。
イギリスおよびドイツ プロバイオティクス市場
スーパーマーケット普及率65%、オンライン販売18%を誇るイギリスの成熟した小売インフラは、常温安定型プロバイオティクススナックやサブスクリプションベースのサプリメントサービスなどのイノベーションの理想的な試験場となっています。ドイツは主要地域の中で最も高い成長率を達成すると予測されており、2031年にかけてCAGR 5.38%が見込まれています。この成長は、薬局中心の流通モデルとエビデンスに基づくサプリメント摂取に対す文化的嗜好によって牽引されています。薬局の優位性は暗黙的な臨床的裏付けを提供し、消費者が薬剤師推奨製品をスーパーマーケットの代替品よりも信頼性が高いと認識することからプレミアム価格設定を支えています。
ヨーロッパのより広範な市場
ドイツの規制枠組みは、連邦消費者保護・食品安全庁によって管理されており、厳格な品質基準を施行している。これらの基準は参入障壁を高める一方で、消費者の信頼を向上させる効果もある。フランス、イタリア、スペインは、発酵乳製品消費において合計で相当なシェアを占めている。例えば、イタリアにおけるヨーグルト消費は大腸がんリスクの35%低下と関連しており、このカテゴリーの健康上の利点を裏付けている。一方、ロシア、オランダ、ポーランドでは、認知度の低さと価格感度の高さにより、一人当たりのプロバイオティクス消費量が少ない。しかし、予防的健康への関心の高まりと小売インフラの拡充は、中期的な成長の可能性を示している。「その他のヨーロッパ」カテゴリーには、規制環境や消費者認知度が異なる多様な市場が含まれる。これらの違いに対応するためには、臨床的なメッセージングと価格の手頃さのバランスをとったローカライズ戦略が求められる。
規制環境
欧州のプロバイオティクスは、EU全体の食品安全性および表示規制によって規定されており、欧州食品安全機関(EFSA)が販売戦略や申請資料戦略の基盤となる科学的意見を提供している。規則(EC)No 1924/2006の下では、「プロバイオティクス」という用語はEUレベルでは暗示的健康強調表示として扱われるのが一般的であり、EUで認可されたプロバイオティクス健康強調表示は依然として極めて限定的であるが、生乳酸菌ヨーグルトと乳糖消化に関する長年の例外が、ブランドが発酵乳製品とサプリメントをどう位置づけるかを形作っている。
菌株の承認プロセスと表示義務は、新規食品枠組み(規則(EU)2015/2283)および欧州委員会が管理する連合リストの影響も受けており、微生物またはその調製物が1997年以前の適格な使用実績を持たない場合、認可が必要となることがある。2026年の具体的な参照事例として、欧州委員会実施規則(EU)2026/391(2026年2月23日)があり、これは12歳以上18歳未満を対象とした安全性評価の肯定的な結果を受けて、新規食品である低温殺菌済みAkkermansia muciniphilaの使用条件および表示要件を改正した。同時に、規則(EU)No 432/2012の附属書における許可された健康強調表示の条件を修正する欧州委員会実施規則(EU)2025/1560(2025年7月30日)などの更新は、正確な文言と使用条件に関するコンプライアンス負担を強化し、各国の執行実務の不均一さに対応しながら企業をEU全体で統一された申請資料の作成へと向かわせている。
競合環境
市場は主要サプライヤーによる顕著な支配を示しています。2024年、Novonesis(ノボネシス)はChr. HansenとNovozymesの合併により誕生し、Chr. Hansenの豊富な臨床的専門知識とNovozymesの高度な発酵技術を統合しました。このコラボレーションにより、その幅と深さにおいて他に類を見ないストレインリポジトリが構築されました。同様に、2023年に設立されたDSM-Firmenichは、フレグランス主導の消費者インサイトと発酵効率を統合する能力を活用し、市場参入の加速と規模の経済の実現を可能にしています。
中規模プレイヤーも独自の戦略で競争環境に貢献しています。BioGaiaは2024年第3四半期に売上が15%増加し、2億8,180万スウェーデンクローナ(27 ミリオン 米ドル)に達しました。この成長は、特に小児疝痛への対応において、そのラクトバチルス・ロイテリ製品に対する処方者の強い信頼によって牽引されました。対照的に、Probiは同四半期に売上が19%減少し、限られた顧客基盤への過度な依存が露呈し、棚の入れ替えに伴うリスクが浮き彫りになりました。OptiBacやWincloveなどの新興ブランドは、ダイレクト・トゥ・コンシューマーモデルを採用し、ニッチなストレインの利点を訴求し、医療従事者との戦略的提携を形成することで、マス小売の障壁を回避しています。
マイクロカプセル化、ゲノミクス主導の発見、AIを活用したストレイン選定などの技術的進歩は、どの企業がプレミアムロイヤルティを獲得できるかを決定する上で今や極めて重要な役割を果たしています。しかし、イノベーションへの推進力にもかかわらず、ヨーロッパ食品安全機関(EFSA)の機能性表示承認に対する保守的なスタンスは、明示的なマーケティング活動を引き続き制限しています。この規制環境は、複数年にわたる臨床試験に投資し、統一されたヨーロッパのドシエを維持できる企業に有利に働きます。野心的なイノベーションと規制遵守のバランスを取る能力は、ヨーロッパのプロバイオティクス市における競争上の成功を左右する決定的な要因となっています。
ヨーロッパプロバイオティクス業界のリーダー企業
-
Danone S.A.
-
Bio-K Plus International Inc.
-
PepsiCo Inc. (KeVita )
-
Nestlé S.A.
-
Yakult Honsha Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ プロバイオティクス市場 このレポートでカバーされる企業
- Danone S.A.
- Nestlé S.A.
- Yakult Honsha Co., Ltd.
- Chr. Hansen/Novonesis
- Archer Daniels Midland Company(ADM)
- Probi AB
- BioGaia AB
- Winclove Probiotics
- OptiBac Probiotics
- AB-Biotics
- Institut AllergoSan (OMNi-BiOTiC)
- Lallemand Health Solutions
- DSM-Firmenich
- IFF Health
- Novozymes A/S
- Sacco System
- Lesaffre International
- General Mills Inc.
- PepsiCo Inc. (KeVita)
- Morinaga Milk Industry
- Reckitt Benckiser Group (Bio-Kult)
- Sanofi SA (Enterogermina)
- Teva Pharmaceutical Industries
- Procter and Gamble Company (Align)
- Church and Dwight Co. Inc. (Culturelle)
市場機会と将来展望
短期的な機会としては、冷蔵乳製品の枠を超えて浸透を広げ、菌株の信頼性を常温保存可能な食品、飲料、携帯用サプリメント形態へと転換することが挙げられ、これは市場に既に存在するマイクロカプセル化や徐放性デリバリーといった技術によって支えられている。この分野には、薬局主導の症状特化型提案(消化の快適さ、抗生物質併用、女性の健康、健康的な老化)にも余地があり、薬剤師によるカウンセリングと詳細な製品教育が、制限されたパッケージ表示の代替として機能し、薬局やドラッグストアへの流通チャネルシフトという欧州の傾向と合致している。
政策論議を再構築する業界主導の取り組みも、市場発展への明確な道筋を提供している。2026年6月、IPAヨーロッパはProbiotic Value Insightsプラットフォームを立ち上げ、プロバイオティクス利用が1%増加すればEU全体で年間100億ユーロの経済効果を生む可能性があるという社会経済評価を発表し、予防志向の場での普及拡大のためのビジネスケースを強化した。同協会はまた、EUの政策プロセス(Biotech Act IIの協議テーマを含む)に関与し、菌株の認可済みポジティブリストのような、より明確で調和した枠組みを提唱しており、これはラベル上での「プロバイオティクス」という用語の使用に関する加盟国ごとの異なる対応による分断を減らすことになる。持続可能性に関連した包装コンプライアンスの取り組みは、包装・包装廃棄物規則に関する業界ガイダンスを含み、ブランドに対して培養菌の生存能力とトレーサビリティを維持しつつ、パッケージの再設計とより効率的な発酵サプライチェーンへの移行を促す、もう一つの実施レバーとなっている。
最近の産業開発事情 ヨーロッパ プロバイオティクス市場
- 2026年5月:Yakult European R&D Center B.V.がオランダのワーヘニンゲンで完全稼働を開始し、菌株科学、製品開発、規制対応可能なエビデンス生成のための地域内研究体制を強化した。主要な欧州の食品・生命科学エコシステムに研究開発拠点を置くことで、欧州市場向けの製剤化と表示規制に準拠したコミュニケーションの迅速な改善が可能となる。
- 2026年5月:ネスレヘルスサイエンスは、IdB Holding S.p.A.とライセンス契約を締結し、VOWST(便微生物叢由来生菌スポア)を欧州で商業化するための欧州医薬品庁の規制承認取得に向けた開発を進めることとなった。この契約は、食品関連のマイクロバイオーム科学と規制対象の治療薬との融合が深まっていることを示しており、これにより臨床基準が高まり、生物治療的アプローチに対する関係者の期待が変化する可能性がある。
- 2025年9月:アーラフーズは英国でArla Culturaシリーズを発表し、乳糖不使用の腸内健康乳製品にプロバイオティクスとビタミンD、カルシウム、タンパク質、食物繊維を強化し、まずは500 mlのミルクドリンク3種で展開を開始した。この展開は、プロバイオティクス乳製品を栄養強化型・不耐症対応型の提案へと拡大するものであり、欧州最大の地域市場である英国において、既存ブランドやプライベートブランドが冷蔵陳列スペースを激しく争う中、競争圧力を一段と高めるものである。
ヨーロッパ プロバイオティクス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、ヨーロッパ プロバイオティクス市場は、定期的な使用を通じて消化器系および関連するウェルネス効果をサポートするために生きた微生物が添加されたプロバイオティクス製品のヨーロッパにおける消費額とて定義されています。
対象除外範囲:動物飼料用プロバイオティクスおよび獣医学的用途は除外し、消費者への直接販売を伴わないバルク産業用原料としてのみ使用されるプロバイオティクスも除外しています。
セグメンテーション概要
- 製品タイプ別
- プロバイオティクス食品
- ヨーグルト
- パン・朝食シリアル
- 乳幼児用調製粉乳・ベビーフード
- スナック・菓子類
- その他
- プロバイオティクス飲料
- 乳製品ベース
- 非乳製品
- 栄養補助食品
- プロバイオティクス食品
- 流通チャネル別
- スーパーマーケット/ハイパーマーケット
- 薬局・ドラッグストア
- コンビニエンスストア/食料品店
- オンラインストア
- その他
- 地域別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ロシア
- オランダ
- ポーランド
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、コアとなる境界の設定、国別カバレッジの構築、および毎年確認可能な安定した需要シグナルの収集に使用されました。人口および世帯指標についてはユーロスタット、小売および食品消費の文脈については各国統計局、食品サプリメントおよび機能性表示遵守に関する規則についてはEU機関など、公的および公式ソースを活用しました。国別に入手可能な場合、貿易および税関データはプロバイオティクスサプリメントおよび完成品の国境を越えた動向の確認に役立てました。
並行して、価格動向と食品、飲料、サプリメントにわたるポートフォリオ構成を把握するため、企業の年次報告書、投資家向けプレゼンテーション、決算説明会のトランスクリプト、製品発表を精査しました。また、企業財務およびニュースインテリジェンスに特化した有料サブスクリプションサービスや、ストレインおよび製剤活動を実務的に追跡するための特許データベースも活用しました。これらのソースは例示的なものであり、データ収集、検証、および明確化のためにその他の公開資料も精査しました。
一次インタビューおよびサーベイ
一次調査は、メーカー、原料スペシャリスト、ブランドオーナー、ディストリビューター、小売関連ステークホルダーを組み合わせた形で実施されており、価格、製品ミックス、チャネルシフトに関する前提がデスクリサーチのみの推計に留まらないようにしています。議論はヨーロッパの主要市場だけでなく、消費規模の小さい国々もカバーしており、主に試験段階にあるものではなく実際に販売されているものにモデルを合わせるのに役立ちました。データギャップが生じた場合は、問題が定義に関するものか時期に関するものかを確認するために回答者に再度確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:37% | 最高経営幹部(CXO):12% |
| 中位層:45% | 部門/ユニットリーダー:35% |
| 中小規模プレイヤー:18% | マネージャー:53% |
市場規模算定と予測
規模算定は、国別の需要プールのトップダウン再構築から始まり、プロバイオティクス食品、プロバイオティクス飲料、栄養補助食品の消費量が現実的な普及率と支出範囲にマッピングされ、ヨーロッパ合計に集計されました。アウトプットを実態に即したものにするため、これらの合計値は、フォーマット別のサンプル価格帯、販売量の勢いに関するチャネルチェック、製品ミックス変化に関するサプライヤー側のコメントなど、選択的なボトムアップ推計によって検証されました。
モデルの主要インプットには、例示として、国別カテゴリー普及率、フォーマット別平均販売価格の推移、オフライン小売対オンラインの売上分割、乳製品ベース飲料と非乳製品飲料間のシェアシフト、需要を前倒しする傾向のある新製品発売ペースなどが含まれました。国レベルの詳細が不足している場合、類似した所得水準と小売構造を持つ代理市場を使用してギャップを補い、一次調査のフィードバックを受けて調整しました。
予測は、価格感応度、機能性表示に関する規制上の安心感、小売業者の棚スペース行動など、回答者が繰り返し強調した少数のドライバーに紐付けたシナリオ分析を用いて完成されました。各シナリオはその後、軌跡がクライアントへの説明において妥当かつ説明可能なものとなるよう、過去の成長経路に照らして調整されました。
データ検証と更新サイクル
最終承認前に、アウトプットは国別消費動向、主要ブランドのパフォーマンスに関するコメント、観察されたチャネルシフトなどの独立したシグナルと照合され、その後、国別およびフォーマット別レベルで差異が精査されます。数値が合理的な範囲を超えて変動した場合は、その変動の背後にある前提を追跡し、修正した上で、新たなデスクリサーチまたは市場参加者への再コンタクトによって再検証します。
計算ロジック、インプット、換算が国をまたいで一貫性を保ち、別のアナリストが結果を再現できるよう、複数ステップのレビューが実施されます。レポートは年次で更新され、主要な規制変更や急激な価格変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終チェックが実施され、クライアントが利用可能な最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのヨーロッパ プロバイオティクス市場推計と他の公表推計との比較
ヨーロッパ プロバイオティクスの公表市場規模は、トピック名が同一に聞こえても、含まれる製品バケットとエンドユースが必ずしも同じではないため、異なって見える場合があります。差異はまた、企業がチャネルをどのように扱うか、通貨換算と基準年の選択方法、新製品発売や価格変動が生じた際に前提をどの程度頻繁に更新するかによっても生じます。
この市場において、ギャップの背後にある最大のドライバーは通常、動物飼料用プロバイオティクスが計上されているかどうか、消費者向け完成品のみが含まれているかどうか、そして食品、飲料、サプリメント間の分割が時間の経過とともにどのように評価されるかです。もう一つの一般的な問題は価格構築ロジッであり、ある推計はサプリメント全体でより速いプレミアム化曲線を想定する一方、別の推計は価格をより平坦に保ち、販売量の成長により依存する場合があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15.12 ビリオン 米ドル(2026年) | |
| 業界出版社A | 13.78 ビリオン 米ドル(2024年) | この数値は以前の基準年に基づいて構築されており、通常、機能性食品・飲料、栄養補助食品、および動物飼料を混在させており、消費者向けのみのビューと比較してスコープと価格ミックスが変わります。 |
| 業界出版社B | 14.72 ビリオン 米ドル(2024年) | この推計は2024年を基準年とし、より広範なヨーロッパ地域グルーピングアプローチを使用しており、機能性食品が価値をどの程度支配するかについて異なる前提を適用している可能性があり、サプリメントと飲料の価格設定が異なる場合に合計値がシフトする可能性があります。 |
この表は、主に年次の整合性と何が計上されるかによって説明される差異を示しています。Mordor Intelligenceのモデルでは、価値は食品、飲料、栄養補助食品にわたる人間消費者向けプロバイオティクスに紐付けられており、動物飼料は除外されているため、合計は消費者需要プールのみを反映しています。これらのスコープの選択をインタビューを通じて一貫して確認することで、得られた数値は特定の変数に遡って追跡しやすく、将来の更新においても再現可能なものとなっています。
レポートで回答されている主要な質問
ヨーロッパ プロバイオティクス市場の現在の価値と予測成長率はどのくらいですか?
市場は2026年に15.12 ビリオン 米ドルに達し、CAGR 4.10%で2031年までに18.48 ビリオン 米ドルに拡大すると予測されています。
ヨーロッパ全域で最も成長の速い製品カテゴリーはどれですか?
栄養補助食品はCAGR 5.28%で最も高い勢いを記録しており、薬局の推薦とターゲットを絞った健康ポジショニングの恩恵を受けています。
プロバイオティクス販売の成長において薬局が他のチャネルを上回る理由は何ですか?
薬剤師は菌株特異的なガイダンスを提供しており、これがパッケージへの制限された機能性表示の代替となり、プレミアム価格設定と消費者の高い信頼を可能にしています。
消費者層を拡大している新しいフォーマットにはどのようなものがありますか?
アンビエント安定性シリアル、スナックバー、常温保存可能なポストバイオティクス製品は、マイクロカプセル化と発酵技術の進歩を活用して、プロバイオティクスを乳製品コーナー以外にまで拡大しています。