
ヨーロッパ粉体塗料市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
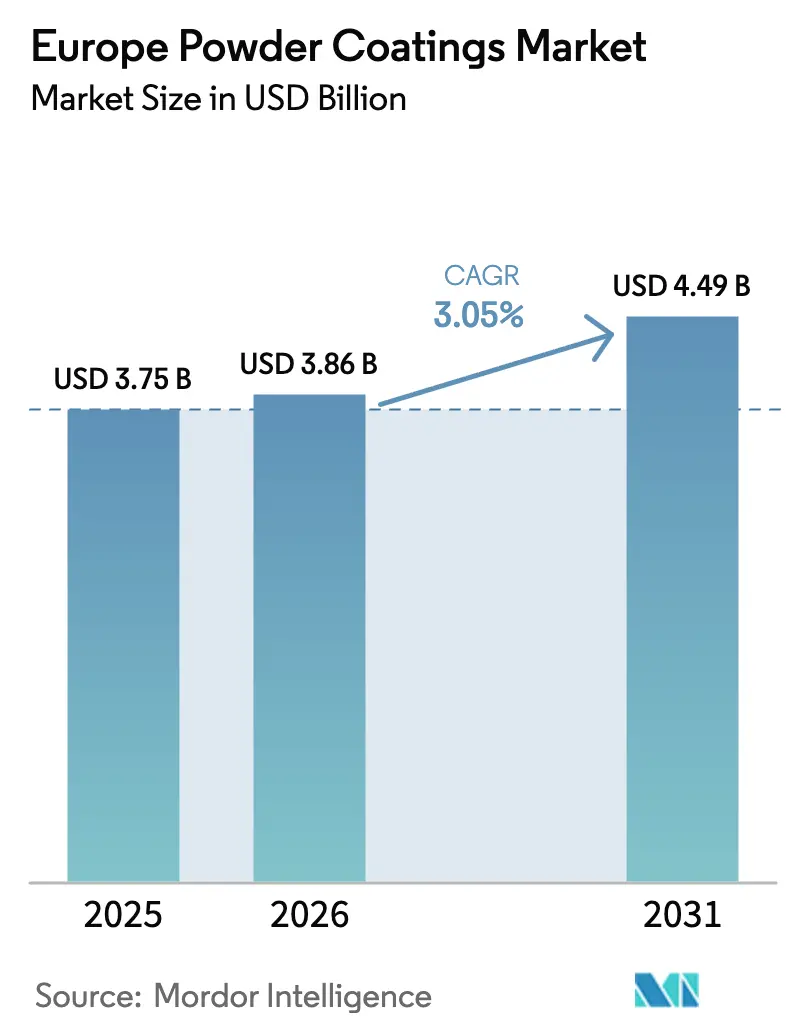
| 基準年の市場規模 (2025) | 3.75 十億米ドル |
| 市場規模 (2026) | 3.86 十億米ドル |
| 市場規模 (2031) | 4.49 十億米ドル |
| Growth Rate (2026 - 2031) | 3.05 % |
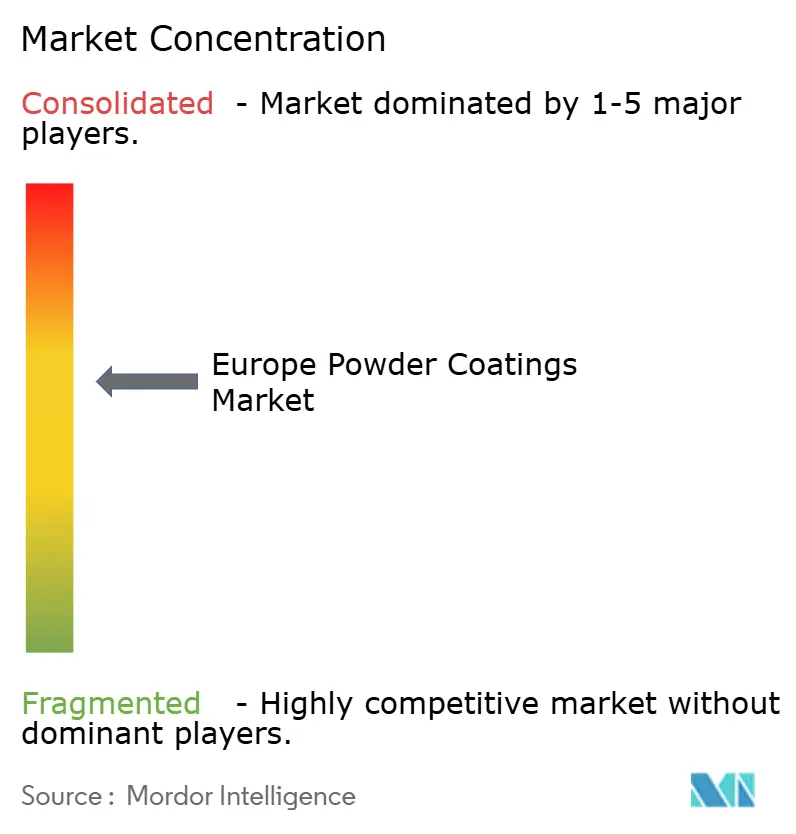
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ粉体塗料市場分析
ヨーロッパ粉体塗料市場規模は2025年にUSD 37.5億と評価され、2026年のUSD 38.6億から2031年にはUSD 44.9億へと成長し、予測期間(2026年〜2031年)のCAGRは3.05%と推計されています。揮発性有機化合物(VOC)排出規制の継続的な強化、低温硬化化学技術の急速な進歩、そしてヨーロッパ産業資産の近代化がこの成長軌道を支えています。需要の拡大は広範囲にわたっており、建築・インフラプロジェクトでは耐久性の高いポリエステル粉体が採用され、自動車メーカーはバッテリーハウジング向けに新たなポリウレタングレードを指定し、機械メーカーはエネルギー効率の高い仕上げラインへの移行を進めています。競争上のポジショニングは、ペルフルオロアルキル物質・ポリフルオロアルキル物質(PFAS)を排除した持続可能な処方、自動化対応の塗布設備、および継続的なアンチダンピング関税の中での原材料調達の現地化能力にかかっています。カーボンニュートラル製造への推進により、製品ライフサイクル全体の具体化排出量を削減しようとするOEM(完成品製造業者)にとって、粉体技術が最優先の選択肢としてさらに確固たる地位を占めています。一方、酸化チタン関税付加金からエポキシ樹脂価格の急騰まで、供給サイドの課題は引き続き能力の合理化、地域調達戦略、および収益性を守るためのヘッジメカニズムを促しています。
主要レポートのポイント
- 樹脂タイプ別では、ポリエステルが2025年のヨーロッパ粉体塗料市場シェアの42.01%を占め、ポリウレタンは2031年までCAGR 3.62%で拡大する見込みです。
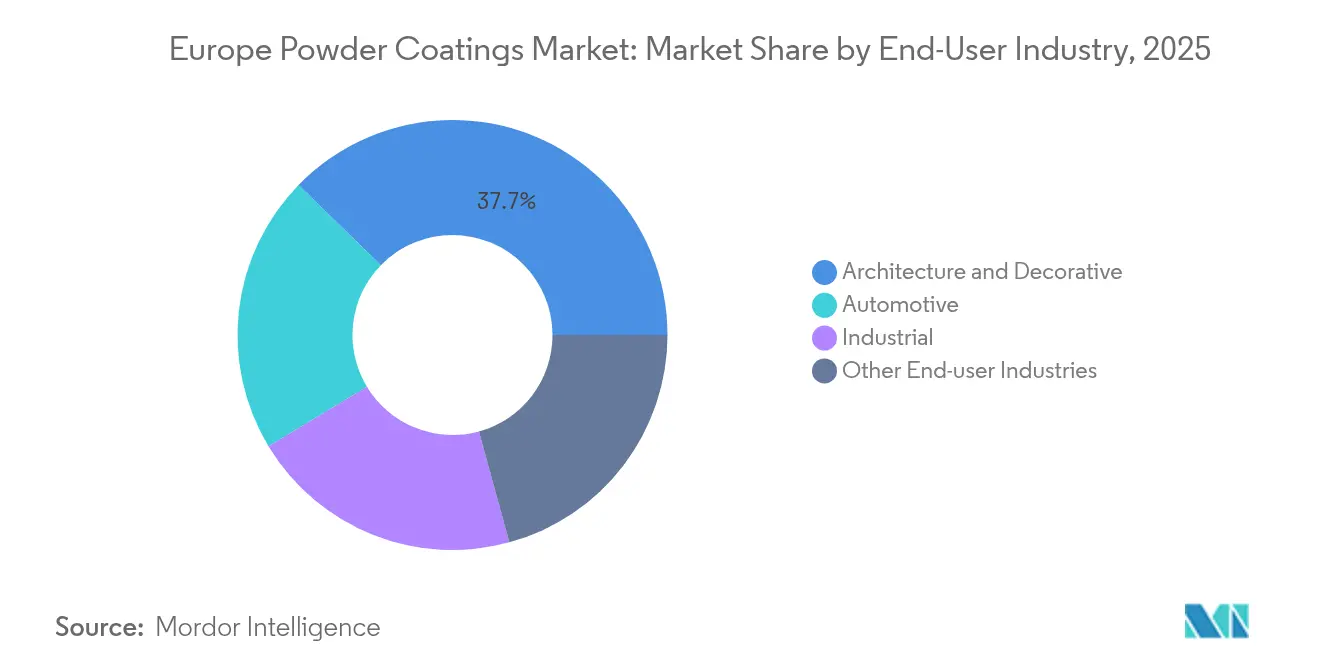
- 最終ユーザー産業別では、建築・装飾が2025年のヨーロッパ粉体塗料市場規模において収益シェアの37.70%を占め、自動車は予測期間中にCAGR 3.4%で成長しています。
- 地理別では、ドイツが2025年のヨーロッパ粉体塗料市場シェアの21.08%をリードし、欧州その他は2031年に向けて最高となるCAGR 3.22%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ヨーロッパ粉体塗料市場のトレンドとインサイト
促進要因影響分析*
| 促進要因 | CAGRへの影響(〜)% 予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| EU VOCおよび カーボンニュートラル規制の厳格化 | +0.8% | EU全域、特にドイツ、 フランス、北欧諸国 | 中期(2〜4 年) |
| 自動車OEMおよびアフターマーケット 向け粉体使用の増加 | +0.6% | ドイツ、チェコ共和国、 スロバキア、ポーランド | 短期(≤ 2 年) |
| 建築用アルミニウム押出 需要の成長 | +0.5% | 中央・東ヨーロッパ、 イタリア、スペイン | 中期(2〜4 年) |
| 優れた再利用可能性と 初回塗布移行効率 | +0.4% | グローバル、北欧諸国での 早期採用 | 長期(≥ 4 年) |
| 低温硬化粉体による MDFおよびプラスチックへの対応 | +0.3% | ドイツ、イタリア、 ポーランド、家具製造拠点 | 中期(2〜4 年) |
| 情報源: Mordor Intelligence | |||
EU VOCおよびカーボンニュートラル規制の厳格化
EU産業排出指令とEUグリーンディールが組み合わさることで、複数の表面処理カテゴリーにおけるVOCスタック排出量を20 mg/m³に規制し、事実上溶剤不使用の粉体プロセスを優先させています。年間200トン以上の溶剤を排出する施設は4年以内にコンプライアンスを達成する必要があり、密閉型粉体ブースおよびエネルギー効率の高い硬化炉への設備投資を加速させています[1]欧州委員会、「産業排出指令:金属の表面処理に関する利用可能な最良技術の結論」、eur-lex.europa.eu。食品接触コーティングに関するPFAS新基準および改訂されたREACH附属書XVIIの制限が、多くの液体システムで一般的なフッ素化学物質を規制することで、この転換をさらに後押ししています。自動車補修市場ではVOCラベリングが義務付けられており、デンマークでは洗浄剤を200 g/L、特殊仕上げ剤を840 g/Lに制限するという政策方針が他の北欧諸国にも急速に波及しています。ISO 14001の監査では、粉体の使用を「利用可能な最良技術」として義務付ける事例が増加しており、それにより転換目標が企業の環境ロードマップに組み込まれています。
自動車OEMおよびアフターマーケット向け粉体使用の増加
電動化が仕上げ要件を再構成しています。バッテリーエンクロージャー、冷却プレート、高電圧ケーシングには、電気絶縁性と熱伝導性を兼ね備えたコーティングが必要です。このため、自動車メーカーは従来の140℃サイクルから80℃で硬化する低温焼付け粉体を採用し、塗装工場のエネルギー消費量を11〜13%削減するとともに、異種基材処理の柔軟性を向上させています。サプライヤー認定は、耐候性に関するAAMA規格およびOEMクラスA仕上げ基準への適合にかかっており、従来の液体サプライヤーの競争上の立場を弱めています。ホイールリフィニッシュ業者、商用車アップフィッター、農業機器再製造業者も同様に、耐摩耗性と長い耐用年数を目的として粉体への移行を進めています。
建築用アルミニウム押出需要の成長
70億ユーロ超の承認プロジェクトに支えられたEUの輸送・エネルギー回廊は、鉄道駅、港湾ターミナル、太陽光発電架台システム向けのコーティング済み押出材の需要を引き続き押し上げています。Akzo Nobelのインターポン D ストーン エフェクト ラインは、Qualicoat クラス1規制に準拠しつつ、LEED(エネルギーと環境デザインにおけるリーダーシップ)スコアリング要件を満たす軽量でリアルな石材仕上げを重視したセグメントを示しています。東南欧最大の押出メーカーであるAlumilは、年間生産能力57,500トンの8本の粉体ラインを運営しており、この地域の建築需要を裏付けています。AAMA 2605(フロリダ州10,000時間暴露試験)などの性能仕様が、超耐久ポリエステル処方への需要を牽引しています。
優れた再利用可能性と初回塗布移行効率
密閉型回収システムにより、粉体ブースは95%以上の移行効率を達成でき、溶剤系施設と比較して有害廃棄物量を大幅に削減できます[2]Akzo Nobel、「インターポン粉体塗料サステナビリティ白書」、akzonobel.com。Sherwin-WilliamsのPowdura ECOラインは、廃棄された包装材から得られた消費者使用後PETを25%配合し、コーティング1ポンドあたり16本のリサイクルペットボトルに相当するという循環経済の理念を体現しています。PPGのEnviroluxe Plusは意図的に添加されたPFASを排除し、製造後プラスチックを18%配合することで、ゆりかごからゲートまでのカーボンフットプリントを30%削減しています。回収可能なオーバースプレーと簡略化された製品寿命終了時の分解処理が、家電製品およびモビリティ機器全体にわたるOEMの引き取りイニシアチブを強化しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの影響(〜)% 予測 | 地理的 関連性 | 影響の タイムライン |
|---|---|---|---|
| 30 µm未満の 平滑膜の達成困難 | -0.4% | ドイツ、イタリア、 精密製造地域 | 短期(≤ 2 年) |
| 液体から粉体への転換における 高い設備改造設備投資(CAPEX) | -0.6% | 南欧、 中小企業集積地域 | 中期(2〜4 年) |
| エポキシ樹脂価格を 引き上げるEUアンチダンピング関税 | -0.3% | EU全域、価格感応度の 高いセグメントへの影響が最大 | 短期(≤ 2 年) |
| 情報源: Mordor Intelligence | |||
30 µm未満の平滑膜の達成困難
プレミアム自動車インテリアおよびコンシューマーエレクトロニクス筐体では、30 µm未満の膜厚において近完璧な表面形状が求められます。現在の粉体処方は粒度分布の狭さと特殊フロー改良剤に依存していますが、複雑な形状での均一性の維持は依然として課題です。Allnexの超低温ハイブリッドは125℃で硬化しレベリングを改善しますが、より厳密な湿度管理と高度な塗布機器が必要です。Evonikの球状SPHERILEX AC 45顔料は分散性を高めますが、バリューチェーン全体にわたる処方の見直しが必要です。ターンキーソリューションが市場成熟に至るまで、液体システムは一部の高光沢セグメントにおいて技術的な優位性を維持しています。
液体から粉体への転換における高い設備改造設備投資(CAPEX)
溶剤ラインを粉体に転換するには、通常、新しいブース、サイクロンセパレーター、赤外線または対流炉、および圧縮空気のアップグレードが必要であり、基本的な設置費用は50万ユーロ以上、完全自動化ラインは数百万ユーロに達します。欧州投資銀行のデータによると、2023年から2024年にかけてエネルギー価格が25%上昇し、特に南欧の中小企業の裁量的予算が圧迫されました。EUの気候関連助成金は適格な設備投資の約36%をカバーしていますが、申請の複雑さと共同融資要件が小規模事業者の参入を妨げています。長期的な運用コスト削減にもかかわらず、リースの制約と不安定な生産量が改造への意欲をさらに抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:ポリエステルの優位性に迫るポリウレタンのイノベーション
ポリエステルは2025年のヨーロッパ粉体塗料市場シェアの42.01%を維持し、ヨーロッパ粉体塗料市場規模において最大のシェアを占めています。その人気は、有利なコスト構造、広範なカラーバリエーション、ファサードパネルから一般産業機械に至るまでのサービスに対応した確立されたサプライチェーンに起因しています。処方業者は、AAMA 2604およびQualicoat クラス2仕様に適合する超耐久グレードを導入することで性能の幅を拡大しています。一方、自動車メーカーが軽量構造と腐食保証期間の延長を追求する中、ポリウレタングレードはCAGR 3.62%で成長すると予測されています。低温ウレタン化学技術はMDF(中密度繊維板)部材へのコーティングも可能にし、ヨーロッパの家具製造拠点において追加的な機会を開拓しています。
技術的進歩は現在、硬化効率を中心に展開されています。Akzo NobelのInterpon D2525 Low-Eポリエステルは150℃のみを必要とし、ブース滞留時間を20%短縮し、熱感応性合金への適用可能性を広げています。AllnexのCRYLCOAT 4488-0はフロリダ州で10年間の暴露耐性を提供する一方、TGIC不使用システムは差し迫った毒性再分類により新たな生産能力において主流を占めています。エポキシ樹脂はパイプラインバルブや化学反応装置の基盤を支え続け、ハイブリッドは装飾的および機能的ニーズを橋渡しし、アクリルは超耐候性サイネージを対象とし、ニッチな熱可塑性樹脂は家電製品とアンチグラフィティセグメントに対応しています。これらの化学技術全体にわたり、粉体サプライヤーは顧客の炭素監査に処方を合わせるために、環境製品宣言(EPD)を積極的にアピールしています。

注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます


最終ユーザー産業別:建築のリーダーシップと自動車の加速
建築・装飾セグメントは2025年のヨーロッパ粉体塗料市場において37.70%を占め、15年間の保証とクロムフリー前処理を指定する公共セクターの建物改修に支えられています。アルミニウムカーテンウォールシステム、金属屋根、ストリートファニチャーがトン数を牽引する一方、色安定性のあるマット仕上げが設計者の間で人気を集めています。EN 13523への準拠が、自治体がほぼゼロVOCの建設材料を要求する中で液体ポリエステルからの転換を加速させました。
自動車用途は電気自動車の生産量増加に伴い、2031年にかけて最速のCAGR 3.4%を記録すると予測されています。バッテリーパックエンクロージャー、ブレーキキャリパー、アルミニウムホイールはエポキシプライマーとポリウレタントップコートを組み合わせた2コート粉体仕上げを採用しています。Magnaは、80℃硬化サイクルへの切り替えによりグラーツ工場での年間塗装工場エネルギーが20 GWh削減されたと報告しています。一方、農業機械、コンプレッサー、工作機械を含む一般産業は、高度な塩水噴霧基準を満たすために粉体を採用しています。家電OEMはプライマー工程を省略し工場スループットを向上させる単一コートシステムを活用し、ヨーロッパの家具メーカーはMDFへの溶剤系ラッカーを避けるためにソフトタッチポリウレタン粉体を採用しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地理的分析
ドイツは2025年のヨーロッパ粉体塗料市場において21.08%を占め、95万5,000人を雇用し生産高の81%を輸出する2,630億ユーロの機械産業に支えられています。Hans Stork Oberflächentechnikのような完全自動化ロボットラインは、高密度フェーズスプレーガンと密閉型回収システムを活用して連邦排出規制基準を満たしています。同国の職業訓練制度は熟練した塗装工を供給し、高い初回歩留まりと色替えのダウンタイム短縮を可能にしています。エネルギー効率補助金により、可変周波数ドライブ炉および高度な空気処理ユニットへのアップグレードがさらに促進されています。
欧州その他は最も成長の速いサブ地域であり、2031年にかけてCAGR 3.22%で成長する見込みです。EUが支援するインフラ支出—鉄道回廊に70億ユーロ、グリッド相互接続に8億5,000万ユーロ—がアルミニウム押出材および構造用鋼の需要を牽引しています。2024年には中央・東ヨーロッパの製造企業の78%が投資を実施し、設備投資の33%が機械の更新(粉体塗装ラインを含むことが多い)に充てられました。自動化の普及は急速であり、調査対象工場の45%がIoTセンサーとロボットスプレーヤーを導入してコーティングの一貫性を向上させています。
英国、フランス、イタリア、スペインを含む西ヨーロッパは、安定した更新需要を示しています。2024年の英国における六価クロム禁止が、粉体に対応したチタン・ジルコニウムおよびシランの前処理の採用を加速させ、Powdertech Corbyはファサード契約全体でクロムフリー処理を完全に実施していると報告しています。イタリアのエミリア=ロマーニャ家具クラスターは、輸出競争力の強化に向けてMDFへの低温硬化粉体の採用を増加させています。北欧市場は厳格な環境ラベリング制度と循環製品に対する消費者の嗜好に後押しされ、PFASフリー処方のパイオニアとなっています。ベネルクスはアントワープ=ロッテルダムの化学港湾に近接した立地の恩恵を受け、処方業者およびトールコーターへの原材料供給が安定しています。
規制環境
EUの化学物質・製品規制は、危険物質の規制強化と文書化要件の厳格化に伴い、配合業者を粉末系システムへと引き続き誘導している。2026年5月、REACH附属書XVIIが改正され、産業用コーティングに関連するNMP、DMF、および一部のベンゾトリアゾール類を含む物質が規制対象となった。ECHAは産業用コーティングにおけるNMPの輸入関連限度値を重量比0.1%と定め、2026年8月1日より適用開始となり、EU域内へのクロスボーダーサプライに対するコンプライアンス圧力が高まっている。並行して、産業排出指令の枠組みおよび表面処理に関する利用可能な最良技術(BAT)は、金属加工業者やOEM塗装工場が採用する低VOC仕上げの選択を後押ししている。
包装要件は、包装バリューチェーン内で使用されるコーティングに追加のコンプライアンス対応点をもたらしている。包装・包装廃棄物規則(EU)2025/40は2026年8月12日より適用され、定義された場合においてコーティング企業を包装製造業者として位置付け、材料開示、適合性証拠、追跡可能な配合の必要性を高めている。別途、ECHAは2026年6月、産業用コーティングにおける総PFAS量を極めて低いレベルに制限することを目的としたREACH附属書XVII改正案に関する公開協議を開始し、敏感な最終用途に対応する粉末製造業者にとって、PFASフリー配合のロードマップとサプライヤー宣言が引き続き中心的な課題となっている。
バリューチェーン分析
欧州の粉末塗料バリューチェーンは、ポリエステル、エポキシ、ポリウレタン系などの樹脂、硬化剤、顔料、添加剤といった上流の石油化学製品および鉱物原料から始まる。その後、予備混合、溶融押出、冷却・フレーク化、粉砕/分級、品質管理といった工程を経て、コンパウンディングおよび製造が行われる。完成した粉末は、OEM直販チャネルおよび地域販売代理店を通じて、建築(アルミ押出材およびファサードパネル)、産業機器、家電、自動車部品向けの受託塗装業者や自社塗装ラインに流通する。ブース、ガン、リクレイムシステム、オーブンを含む塗装・統合設備プロバイダーは重要な支援役であり続けている。これは、ライン設計、転写効率、硬化エネルギーが総適用コストを左右し、顧客が液体系から転換できるかどうかに影響を与えるためである。
ミッドストリームにおける差別化は、コーティング化学そのものよりも、顧客の調達に結びついたコンプライアンスおよびサステナビリティ文書化にますます重点が置かれるようになっている。欧州は塗料・コーティング分野における環境製品宣言(EPD)の集中度が高く、2026年後半の更新の波により、樹脂、顔料、添加剤サプライヤーから粉末製造業者に至るまで、更新されたライフサイクルデータへの需要が高まると見込まれる。技術の共同開発も、チェーン全体でより顕在化しており、コーティング製造業者、家電OEM、レーザー技術プロバイダーを結びつけ、硬化エネルギーとライン設置面積を削減する提携が含まれる。これらの変化は、代替硬化プロファイルへの粉末の応答性を含む配合要件、およびOEM仕上げラインでの認定サイクルにフィードバックされている。
競争環境
ヨーロッパ粉体塗料市場は中程度の集中度を特徴としています。Akzo Nobel、PPG Industries、Sherwin-Williams、Axalta、BASFは、広範な販売代理店ネットワーク、豊富なカラーライブラリー、現地化された技術サービスセンターを通じてブランドロイヤルティを維持しています。各社の研究開発パイプラインは、低温焼付け化学技術、リサイクル含有バインダー、PFASフリー添加剤を優先しています。原材料インフレは共通の逆風として残っており、2025年1月の酸化チタン関税(EUR 0.25〜0.74/kg)は売上原価を4〜6%押し上げ、VenatorのTMPおよびTMEフリーTIOXIDE TR81などの代替顔料の検討を処方業者に促しています。最大40.8%に達するエポキシのアンチダンピング関税が、ポリエステル主体のポートフォリオおよび地域樹脂サプライヤーへの転換を加速させています。エネルギー価格の変動が、天然ガスへのエクスポージャーを軽減するための赤外線ブーストゾーンおよび回収型バーナーの採用を促進しています。
ヨーロッパ粉体塗料産業のリーダー企業
Akzo Nobel N.V.
Jotun
PPG Industries, Inc
The Sherwin-Williams Company
Axalta Coating Systems, LLC
- *免責事項:主要選手の並び順不同

市場機会と将来展望
再配合とコンプライアンス主導の代替は、建築および産業用途において仕上げ品質と耐候性を維持しながら、PFASフリーかつ低危険性のポートフォリオを提供できるサプライヤーに対して白地市場を生み出している。産業用コーティングで使用される物質に対するREACH関連の規制強化と、継続的なPFAS監視の強まりは、検証済みの原材料宣言と製品文書化の価値を高めている。これは欧州のコーティング調達におけるEPD利用の拡大、および2026年後半のEPD更新サイクルと一致しており、QualicoatおよびAAMAクラスに適合し、公共および商業プロジェクト向けにより強力な環境文書を備えた高付加価値の建築用粉末塗料の機会を後押ししている。
OEM製造ニーズに合わせたプロセス革新と生産能力の調整も、具体的な機会分野である。AkzoNobelによるコモ(イタリア)およびアルンスベルク(ドイツ)における粉末塗料生産能力の拡張は、欧州における自動車向けおよび特殊粉末需要に結びついた投資を反映している。PPGがIPG Photonicsおよびワールプールと協力してレーザーベースの粉末硬化を商業化する取り組みは、硬化エネルギーとサイクルタイムの制約——これが粉末塗料の採用を制限しうる要因である——を削減する道筋を示している。原材料面では、リサイクル原料や低炭素原料がパイロット段階からより広範な商業化へと移行しており、AkzoNobelとArkema、BASFによるバイオ由来原材料に関する協業は、顧客からの体現炭素報告への要求が増している建築および一般産業分野における差別化のための参照モデルを提供している。
最近の業界動向
- 2026年3月:PPGはIPG PhotonicsおよびWhirlpoolと協力し、粉末塗料向けレーザー硬化システムの商業化を加速させ、オハイオ州ストロングスビルの施設にパイロット仕上げラインを設置した。この協業により、PPGは先進的な粉末塗料ソリューションにおける地位を強化し、レーザー硬化製品の市場投入時間を短縮できる可能性がある。
- 2026年1月:Jotunは、UAEアブダビにおける新たな塗料・コーティング製造施設に対し、KEZAD Groupとの50年間のリース契約を通じて1億1,300万ユーロの投資を発表した。この投資はJotunの地域生産能力を拡大し、中東における高機能コーティングの供給安定性を支える。
- 2025年9月:AkzoNobelはArkemaおよびBASFと提携し、欧州向けの低炭素建築用粉末塗料にバイオ由来原材料を活用した。この提携はサステナブルな配合を推進し、欧州の建設市場における環境に配慮した仕上げへの需要を高める可能性がある。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本レポートにおいて、市場とは欧州全域で使用するために販売された粉末塗料材料の価値を指し、コーティング製造業者が販売チャネルまたは最終ユーザーに直接販売する時点で計測され、米ドルで報告される。
対象範囲外:本市場規模の算定には、粉末塗料の塗布機器、硬化オーブン、ブース、または第三者によるコーティングサービス収益は含まれない。
セグメンテーション概要
- 樹脂タイプ別
- エポキシ
- ポリエステル
- エポキシ・ポリエステル(ハイブリッド)
- ポリウレタン
- アクリル
- その他の樹脂タイプ(熱可塑性樹脂(ポリ塩化ビニル、ポリオレフィン等))
- 最終ユーザー産業別
- 建築・装飾
- 自動車
- 産業
- その他の最終ユーザー産業(家具、家電等)
- 地理別
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ベネルクス
- 北欧諸国
- 欧州その他
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、欧州における粉末塗料の基本的な需要像を構築し、市場関係者への聞き取りに入る前に国別の前提を現実的なものに保つために用いられた。Eurostatの工業生産統計、関連する化学品・樹脂に関するUN Comtrade貿易統計、コーティング配合や溶剤代替に影響を与える規制に関する欧州化学品庁(ECHA)のページなど、公的かつ再現可能なデータセットを活用した。
コーティング需要と最終用途の活動を結びつけるため、車両生産動向についてはACEA、公式統計から得られる欧州の建設・改修指標、粉末塗料の転写効率や硬化トレンドを論じた査読付き学術誌の技術論文なども参照した。企業の年次報告書、投資家向け資料、信頼性の高い業界専門誌についても確認を行い、必要に応じて企業財務、特許検索、出荷レベルの貿易確認のための有料サブスクリプションを選択的に利用した。ここに記載したソースは例示に過ぎず、入力データの収集、検証、明確化のために追加の公開資料および有料資料が用いられた。
一次インタビューおよび調査
一次調査は、主要な最終用途産業における配合業者、販売代理店、塗装業者、調達担当者へのインタビューおよび調査を中心とし、その後、欧州の主要製造ハブ全体で国別の確認を行った。これらの議論は、ミックスの変化(例えば一般産業部品における熱硬化型の使用)、樹脂系ごとの典型的な価格動向、どの最終市場が回復または減速しているかを確認するのに役立った。その後、回答者が国および用途レベルで一貫して報告した内容に基づき、前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:35% | 経営幹部(CXO):18% |
| ミドルティア:47% | 機能・事業部門リーダー:30% |
| 中小プレーヤー:18% | マネージャー:52% |
市場規模の算定と予測
市場規模モデルは、欧州の需要総量をトップダウンで再構築することから始まり、工業生産量および最終用途の建設率を、典型的なコーティング重量、粉末対液体の採用比率、国別の製造構成を用いてコーティング消費量に変換する。この総量が形成された後、欧州における生産者の収益の国別サンプル分割、販売代理店チャネルの確認、少数の大量消費最終用途におけるASP×数量の妥当性検証など、選択的なボトムアップ近似を用いて相互検証される。
最も重要な入力要素としては、一般産業部品および自動車部品における粉末塗料の浸透率、性能要求(エポキシ、ポリエステル、ハイブリッド)に結びついた樹脂ミックスの動向、エネルギーおよび原材料の変動下における平均販売価格の推移、国別のEU製造業回復のペースが挙げられる。予測はシナリオ分析を用いて構築され、工業生産、建設活動、低VOCコーティングシステムへの代替に関する異なる前提のもとで需要経路が調整された。小規模国においてボトムアップの見解が不完全な場合、ギャップは類似国の比率を用いて処理され、その後インタビューのフィードバックを用いて修正され、最終的な総量が確定された。
データ検証と更新サイクル
算出結果は、樹脂輸入パターン、工業生産動向、主要生産者による公表済みの生産能力またはライン稼働率に関するコメントなど、独立した指標と比較することで検証された。異常値はフラグを立てて国および最終用途レベルで確認し、その後別のアナリストによるレビューを経て承認された。
本レポートは年次で更新され、原材料の急激な変動や規制の大幅な動きなど、コーティングに影響を与える重大な事象が発生した場合には、中間更新が実施される。提供前には、主要な前提について改めて確認を行い、換算レートおよび通貨タイミングを再チェックし、依然として説明できない差異がある場合には選定した関係者と再度連絡を取る。
Mordor Intelligenceの欧州粉末塗料市場規模と他の公表推定値との比較
欧州粉末塗料の公表市場価値は、同じテーマに聞こえても、各発行元が基準年に対して独自の範囲、価格ロジック、タイミングを用いるため、大きく異なることがある。また、一部の調査では材料販売の範囲外にあるサービスや用途関連の収益を混在させている場合にも差異が生じる。
一部の外部データは、より広範なコーティング関連収益を含んでいるように見えたり、弱い工業サイクルの後に積極的な回復経路を適用したりしており、それが数値を急速に押し上げている。Mordor Intelligenceでは、欧州の国セットにおける粉末塗料材料の収益のみを計上し、一国の大規模市場が地域全体の数値を歪めないよう、国別の確認を通じて価格を正規化している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 3.75 B (2025) | |
| 地域コンサルティング会社A | USD 4.19 B (2025) | 粉末材料以外の隣接コーティング関連収益を含む可能性のある、より広範な定義を用いており、また国別の一貫した検証を行わずに、より速い価格拡大を前提としている。 |
| 産業コンサルティング会社B | USD 2.38 B (2023) | インフレおよび通貨の正規化が限定的な、より古い基準年に基づいており、より狭い最終用途需要の代理指標に依存しているため、小規模市場を過小評価している可能性が高い。 |
表に示された差異は、主に範囲の選択と基準年の扱いによって説明され、次にASPの変化が予測にどのように反映されるかが影響している。当社の推定値は、明確な材料のみの収益定義、実用的な需要指標、新しい工業データが入手可能になった際に再実行できる再現可能な確認手法に基づき、追跡可能性を保っている。


レポートで回答される主要な質問
ヨーロッパ粉体塗料市場の現在の価値はどれくらいですか?
市場は2026年にUSD 38.6億と評価されています。
自動車用途向け粉体塗料の需要はどのくらいの速さで成長しますか?
電気自動車の生産規模拡大に伴い、自動車向け使用量は2026年から2031年にかけてCAGR 3.4%を記録すると予測されています。
ヨーロッパの粉体処方においてどの樹脂タイプが主流ですか?
ポリエステル樹脂はコスト効率と耐候性により、2025年において42.01%のシェアでリードしています。
ヨーロッパのメーカーが液体から粉体システムへ転換している理由は何ですか?
粉体技術はVOC排出を排除し、低温硬化によるエネルギー消費量の削減、密閉型リサイクル可能性を実現し、EUのカーボンニュートラル目標に合致しています。
どのヨーロッパ地域が最も速い成長を見せますか?
欧州その他は大規模なインフラ投資に牽引され、2026年から2031年にかけてCAGR 3.22%を記録する見込みです。
最終更新日:



