
ヨーロッパIPテレフォニーおよびサービスとしてのユニファイドコミュニケーション市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
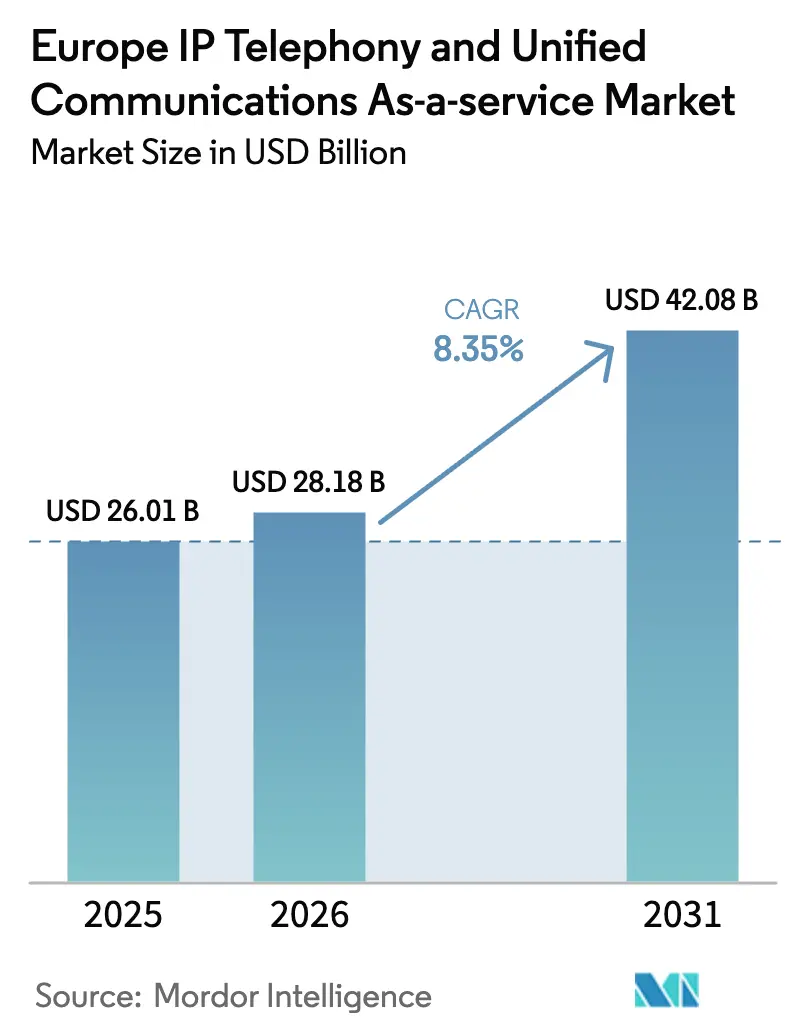
| 基準年の市場規模 (2025) | 26.01 十億米ドル |
| 市場規模 (2026) | 28.18 十億米ドル |
| 市場規模 (2031) | 42.08 十億米ドル |
| Growth Rate (2026 - 2031) | 8.35 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヨーロッパIPテレフォニーおよびサービスとしてのユニファイドコミュニケーション市場分析
ヨーロッパIPテレフォニーおよびサービスとしてのユニファイドコミュニケーション市場規模は、2026年においてUSD 281億8,000万と推定され、2025年のUSD 260億1,000万から成長し、2031年にはUSD 420億8,000万に達する見通しであり、2026年から2031年にかけて8.35%のCAGRで成長します。この成長は、企業全体にわたるデジタルトランスフォーメーションの加速、欧州電子通信コードに基づく規制整合の強化、およびISDNから全IPネットワークへの義務的な移行を反映しています。主要オペレーターによる5Gの急速な展開により、UCaaSワークロードに対して10ミリ秒未満のレイテンシが実現可能となっており、EUデータ法はサプライヤーのロックインを弱めるマルチベンダーのポータビリティを促進しています。ハイブリッドワークポリシーは多くの組織において恒久的なものとなり、音声、ビデオ、およびメッセージングを統合するクラウドネイティブのコミュニケーションスイートへの需要が高まっています。SMEのサブスクリプションコストを相殺する公的補助金や、ヘルスケアおよび製造業における分野別統合要件により、サービスプロバイダーのアドレッサブルベースがさらに拡大しています。グローバルなハイパースケールベンダーが地域固有の規制専門知識を持つ地域特化型企業と競合するため、競争は中程度にとどまっており、イノベーションと価格競争の両方を促進しています。
主要レポートの要点
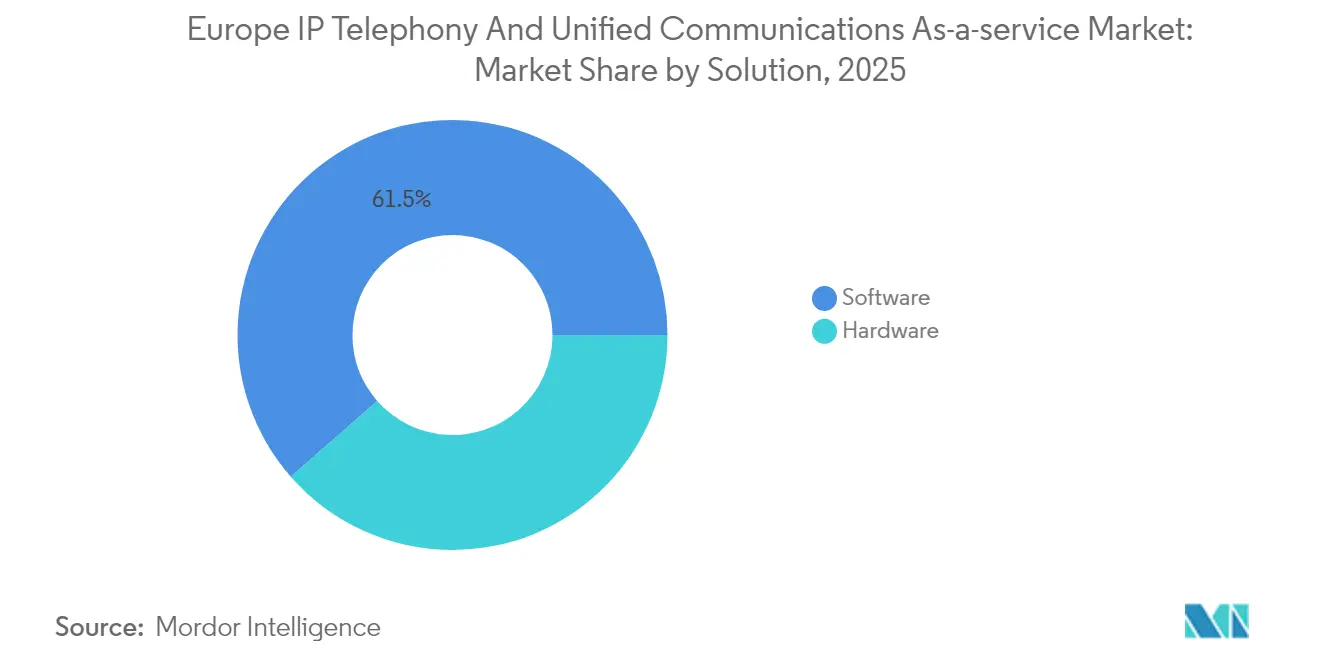
- ソリューション別では、ソフトウェアが2025年に収益の61.45%を占め、API駆動型プラットフォームへのシフトによりハードウェアが後退しました。
- タイプ別では、ホスティッドIPPBXが2025年に41.92%のシェアを保有しており、CPaaSは2031年にかけて8.58%のCAGRで拡大する見込みです。
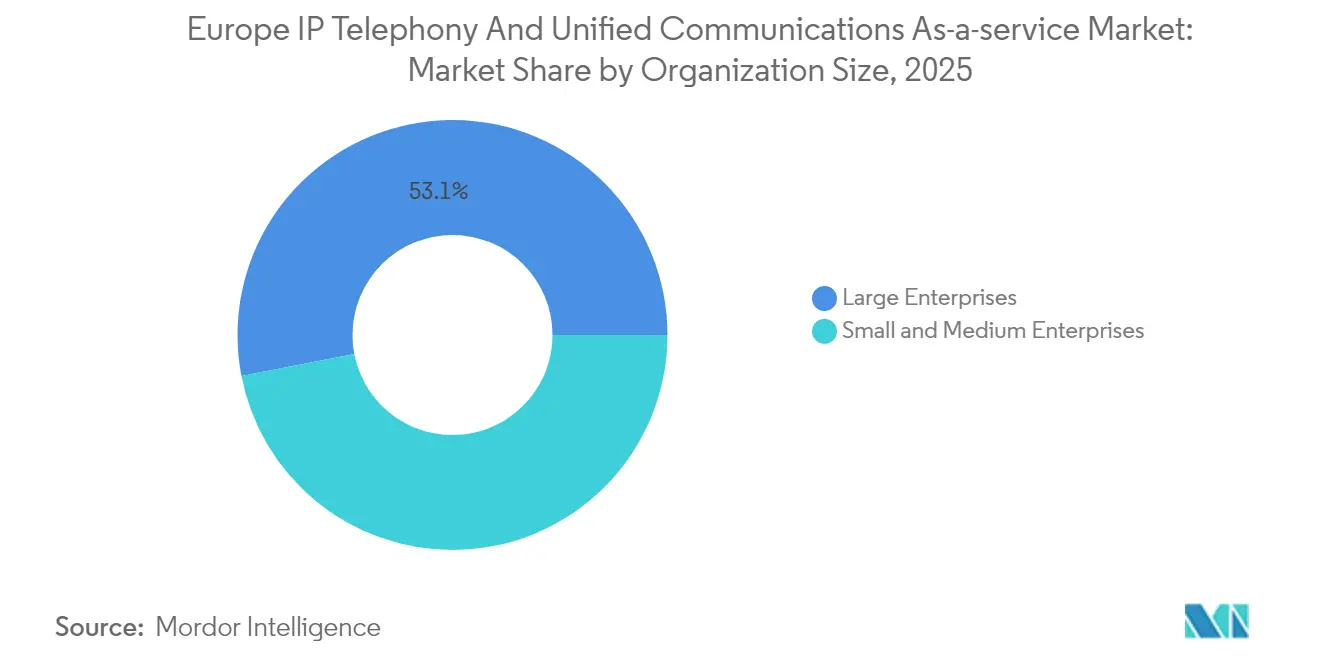
- 組織規模別では、大企業が2025年の収益の53.05%を占めましたが、SMEは10.05%のCAGRで前進しています。
- エンドユーザー別では、ITおよびテレコムセグメントが2025年に30.94%のシェアでトップとなり、ヘルスケアセグメントは2031年にかけて8.42%のCAGRで成長すると予測されています。
- 地理別では、英国が2025年に22.05%のシェアを占め、スペインは見通し期間中に8.46%のCAGRを記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ヨーロッパIPテレフォニーおよびサービスとしてのユニファイドコミュニケーション市場のトレンドとインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGRの予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 低レイテンシUCaaSを可能にする5G展開の加速 | +1.8% | EU全域、ドイツ、英国、オランダで最も強い | 中期(2〜4年) |
| ヨーロッパ全域におけるハイブリッドワークポリシーへのシフト | +2.1% | 汎ヨーロッパ、北欧およびベネルクスで最も高い | 短期(≤2年) |
| ISDNから全IPネットワークへの急速な移行 | +1.5% | ドイツ、英国、フランス、東欧への波及 | 中期(2〜4年) |
| OpEx対応型サブスクリプションに対するSMBニーズの拡大 | +1.2% | 南欧および東欧 | 長期(≥4年) |
| 垂直分野固有のSaaSワークフローとの統合 | +0.9% | 西欧コア | 長期(≥4年) |
| リアルタイム音声向けエッジコンピューティングの採用 | +0.9% | 主要都市圏クラスター | 長期(≥4年) |
| 情報源: Mordor Intelligence | |||
低レイテンシUCaaSを可能にする5G展開の加速
スタンドアローン5Gのカバレッジがドイツおよび英国のほとんどの主要都市圏を網羅し、企業に回線交換音声に匹敵する10ミリ秒未満の一貫したレイテンシを提供しています。[1]Deutsche Telekom、「5Gネットワーク拡張2024」、TELEKOM.COM オペレーターはネットワーク機能仮想化(NFV)を通じてネットワークエッジに音声処理機能を配置しており、集中型データセンターへの依存を低減し、コンタクトセンターシナリオにおける通話品質を改善しています。このアーキテクチャの向上により、言語翻訳やAI通話分析などのリアルタイム機能がサポートされます。このシフトは、レイテンシに敏感なワークロードの観点において、ヨーロッパのプロバイダーをグローバルなハイパースケーラーと差別化し、レガシーPBXシステムからの移行を加速します。
ヨーロッパ全域におけるハイブリッドワークポリシーへのシフト
フランスおよびオランダにおけるパンデミック後の労働規制は現在、柔軟な就労権を法典化しており、モバイルファーストのコラボレーションスイートへの長期的な需要を確固たるものにしています。[2]欧州委員会、「フレキシブルワーク指令」、EC.EUROPA.EU 北欧の雇用主は、クラウドツールが従来のハードウェアPBXシステムに取って代わった際に高い従業員満足度を報告しており、プレゼンス、メッセージング、およびビデオ機能のより広範な展開につながっています。ワークライフバランスへの政策的重点が、時間外インタラクションを制限するAI搭載の会議サマリーの普及を促進しています。公共部門機関は欧州委員会自身のデジタルワークプレイスガイドラインに従い、政府アカウントからの安定した需要を確保しています。
ISDNから全IPネットワークへの急速な移行
ドイツは2024年12月に全国的なISDNシャットダウンを完了し、企業はIPボイスを採用するか、サービス喪失のリスクを冒すかの選択を迫られました。[3]BT Group、「全IP移行」、BT.COM 全IPの義務化により、オンプレミスPBXを維持するための技術的な言い訳がなくなり、4Kビデオ会議のための帯域幅が拡大します。電子通信コードに基づくIPベースの緊急通報の規制義務が、組織に対してE911準拠を内蔵したクラウドスイートの採用をさらに促進しています。SMEは、ISDNハードウェアの維持に伴う設備投資を回避できるため、最も恩恵を受けます。
OpEx対応型サブスクリプションモデルに対する中小企業需要の拡大
SMEは予測可能な月次コストとITオーバーヘッドの削減を重視しており、この傾向は欧州投資銀行の調査で把握された73%のサブスクリプション志向に反映されています。スペインのキット・デジタル制度は、UCaaS費用として最大EUR 12,000(USD 13,560)を還付し、これまで価格に敏感だった企業の普及率を向上させています。ポーランドおよびチェコ共和国における同様のインセンティブプログラムがこのモデルを東欧に拡大しています。サブスクリプションモデルはアップグレードを簡素化し、SMEが季節的なワークロードの変化に応じてライセンスを拡張できるようにし、ベンダーロックインを強化しながらキャッシュフローも安定させます。
抑制要因インパクト分析*
| 抑制要因 | (〜)CAGRの予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 越境データ主権規制の断片化 | -1.4% | EU全域、多国籍展開に強い影響 | 中期(2〜4年) |
| クラウドテレフォニーにおけるサイバー攻撃対象領域の拡大 | -0.8% | 北欧および金融クラスター | 短期(≤2年) |
| 長期契約を妨げるベンダーロックインへの懸念 | -0.6% | 西欧エンタープライズセグメント | 中期(2〜4年) |
| SIPおよびVoIPネットワーク管理におけるスキルギャップ | -0.7% | 東欧農村地域 | 長期(≥4年) |
| 情報源: Mordor Intelligence | |||
越境データ主権規制の断片化
GDPRにもかかわらず、フランス、イタリア、およびドイツは、UCaaSベンダーにインフラを複製することを要求する並行したローカライゼーション・フレームワークを維持しており、コンプライアンスコストを増大させ、汎ヨーロッパ展開を複雑にしています。多国籍企業は各管轄区域へのトラフィックフローをマッピングし、個別のディザスタリカバリゾーンを維持する必要があり、規模の経済が制限されます。提案されているデータガバナンス法は調和を目指していますが、施行は2027年まで実施される見込みがなく、将来のプラットフォームアーキテクチャについての不確実性が残ります。
クラウドテレフォニーにおけるサイバー攻撃対象領域の拡大
ENISAは、2023年7月から2024年6月の間にテレコミュニケーションをランサムウェアの主要標的として記録し、ヨーロッパの数千のエンドポイントに侵入した3CXサプライチェーン侵害に言及しました。この事案は、集中型UCaaSソフトウェアスタックに内在するシステミックリスクを明らかにしました。スイスのサイバーセキュリティ当局は音声ベースの詐欺の急増を記録し、企業はエンドポイントセキュリティの強化を迫られています。明確なコストメリットにもかかわらず、セキュリティへの懸念が金融などのリスク回避的なセクターにおける採用を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューション別:ソフトウェアの優位性が統合を加速
ソフトウェアソリューションは、既存のワークフローに組み込まれるスケーラブルなクラウドネイティブプラットフォームへの需要により、2025年にヨーロッパIPテレフォニーおよびサービスとしてのユニファイドコミュニケーション市場シェアの61.45%を占めました。このカテゴリは、企業がハードウェアの更新サイクルよりもAPIオーケストレーションを好むため、2031年にかけて10.03%のCAGRを記録する見込みです。コールコントロールおよびPBXソフトウェアはIPの緊急サービス義務から直接恩恵を受け、ユニファイドメッセージングおよびチームコラボレーションツールは確立されたハイブリッドワークの慣行の波に乗っています。ベンダーはAIベースの文字起こしおよびセンチメント分析を統合し、追加ハードウェアなしに価値を高めています。
ハードウェアは、認定セキュリティを備えた物理エンドポイントを必要とする防衛やユーティリティを含むセクターにとって引き続き不可欠です。IPデスクフォンは、触覚インターフェースと一定の通話品質を必要とするトレーディングフロアでの利用が継続しています。VoIPゲートウェイはISDN段階的廃止中の移行シナリオを容易にしますが、光ファイバーが地域ハブに到達するにつれてその重要性は低下します。ビデオエンドポイントはソフトウェア定義の会議室に向けてシフトしていますが、保証された光学品質が重要な場所では引き続き優先されます。全体として、ハードウェアの成長はソフトウェアに遅れをとっていますが、コンプライアンスの保護手段として機能します。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


タイプ別:ホスティッドIPPBXがリードし、CPaaSが台頭
ホスティッドIPPBXは2025年の収益の41.92%を占め、オンプレミスのレガシーシステムに対する直接的なクラウド代替としての役割を反映しています。このモデルは、クラウドのスケーラビリティを備えた馴染みのあるPBX機能を提供し、緊急通報基準へのコンプライアンスを容易にします。統合SIPトランキングはバックボーンサービスとして残りますが、ビデオおよびメッセージングを含む包括的なUCaaSスイートにシェアを奪われています。
サービスとしてのコミュニケーションプラットフォーム(CPaaS)は規模が小さいものの、2031年にかけて8.58%のCAGRで最も急速に成長するタイプです。開発者はCPaaSのAPIを活用して音声およびビデオ機能を顧客アプリケーションに統合し、スタンドアローンインターフェースの必要性を排除して垂直分野のイノベーションを促進しています。マネージドIPPBXは、機密性の高いワークフローに対するオンサイト管理を維持しながら運用アウトソーシングを望む企業に訴求します。クラウドコールコントロールは、シグナリングをハードウェアから切り離すことで中間的な選択肢を提供し、企業が既存投資を保全できるようにします。これらのタイプは総じて、デジタルトランスフォーメーションを支えるプログラマブルコミュニケーションへの移行の連続体を示しています。
組織規模別:SMEのモメンタムが企業採用を上回る
大企業は、コンタクトセンター、分析、およびコンプライアンスモジュールを統合するマルチサイト展開を通じて、2025年の支出の53.05%を占めました。大企業は高度な暗号化、きめ細かいロールベースのアクセス、およびキャリアとの直接ピアリング関係を優先しています。一方、10.05%のCAGRで成長するSMEは、スペインのキット・デジタルなどの補助金プログラムを活用して採用コストを相殺することで、追い越す勢いを見せています。
SMEは使いやすさ、モバイルアクセシビリティ、および予測可能な運営費を重視しています。プロバイダーは、ブロードバンド、セキュリティ、およびUCaaSを一つの請求書にまとめたパッケージオファーで対応しています。SME向けのヨーロッパIPテレフォニーおよびサービスとしてのユニファイドコミュニケーション市場規模は、高い光ファイバーカバレッジがレイテンシを低下させ、ビデオが多いワークフローをサポートするにつれて急激に拡大する見込みです。ポーランドおよびチェコ共和国におけるインセンティブはスペインの成功を踏襲しており、予測期間にわたって持続的な需要が示唆されています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:ヘルスケアが最も急速な成長を牽引
ITおよびテレコム企業は、分散したソフトウェアチームのためのコラボレーションスイートを必要とするため、2025年に30.94%のシェアでトップとなりました。銀行および保険会社は、厳格な監査証跡の必要性とオムニチャネルの顧客エンゲージメントの要件から、それに続いています。
ヘルスケアは最も急速に成長する垂直分野であり、EUデジタルヘルス戦略の義務が越境テレコンサルテーションを促進することにより、2031年にかけて8.42%のCAGRを記録します。病院はUCaaSを電子健康記録とIoT医療機器に統合し、コンプライアントなクラウドアーキテクチャが患者データのプライバシーに対応しています。製造業は工場フロアのセンサーをエンタープライズリソースプランニングデータとリンクするためにUCaaSを採用し、インダストリー4.0の目標を支援しています。小売業はモバイルアプリのクリック・ツー・コールにプログラマブルAPIを活用し、摩擦のないオムニチャネル体験を生み出して顧客満足度スコアを向上させています。
地理分析
英国は、早期の光ファイバー展開と成熟したクラウド利用パターンを活用し、2025年に22.05%のシェアを占めました。BT Groupは全国IP移行を完了し、Vodafoneは人口の半数に5Gを拡大し、エッジ分析とAI駆動の音声サービスを可能にしました。Brexitに関連したコンプライアンスの乖離がEUクライアントにサービスを提供するプロバイダーのコストを増加させているものの、成長期待は安定しています。
ドイツはISDNシャットダウンの完了と強い産業需要により、第2位の市場です。企業は、データ所在地要件を満たすためにオンサイトゲートウェイとクラウドコールコントロールを組み合わせたハイブリッドトポロジーを好みます。フランスは自国のソブリンクラウドポリシーへの支援により着実に成長していますが、厳格なローカライゼーション要件が外国プラットフォームの参入障壁を高めています。 スペインはエスパーニャ・デジタル2026ロードマップと寛大なSME補助金によりクラウド採用が刺激され、8.46%と最速のCAGRを記録しています。イタリアは公共サービスのデジタル化を対象とした復興基金の配分を加速しています。オランダは低レイテンシUCaaSのために密なデータセンタークラスターを活用し、北欧諸国は一人当たりの利用率が最も高く、AI機能のテストベッドとして機能しています。東欧諸国はEUのインフラ基金の恩恵を受け、低い普及率ベースから現代のクラウドコミュニケーションスイートへと急速に移行しています。
規制環境
欧州のIPテレフォニーおよびUCaaS(サービスとしてのユニファイドコミュニケーション)市場は、EU電子通信フレームワークのもとで運営されており、その中心となるのは欧州電子通信法典(EECC)であり、BEREC(欧州電子通信規制機関団体)との連携のもと各国の規制当局によって監督されている。今後の重要な規制上の節目としては、欧州委員会によるデジタルネットワーク法(Digital Networks Act)案(2026年1月21日発表)があり、複数の法制を単一の直接適用可能な規則へ統合し、IP音声、UCaaS、および関連する接続対応サービスを提供する事業者にとって国境を越えた断片化を軽減することを目的としている。
規制上の監視は、UCaaSの競争環境を形作るプラットフォームの行動やバンドル慣行にも及んでいる。欧州委員会は2026年4月28日にデジタル市場法(Digital Markets Act)に関するレビュー報告書を発表し、企業向けコミュニケーションおよびコラボレーションスイートのパッケージング、相互運用性、切り替えのダイナミクスに影響を与え得るゲートキーパー行動への継続的な注視を強めている。
バリューチェーン分析
バリューチェーンは、コア接続性および番号割り当て(固定通信および移動通信事業者)から始まり、SIPトランキングおよび相互接続、UCaaSおよびホスト型IP PBXプラットフォーム、CPaaS APIレイヤー、そしてエンドポイントエコシステム(ソフトクライアントおよび認証済みデバイス)へと進んでいく。欧州における流通はチャネル主導型であり、通信事業者、システムインテグレーター、マネージドサービスプロバイダーがUCaaSをブロードバンド、モバイル、セキュリティと組み合わせて単一契約としてパッケージ化する一方、ハイパースケーラーや大規模なソフトウェアスイートは既存の生産性ツールのテナントを通じて需要を喚起している。
最近の動きでは、事業者やUCaaS専業企業がチェーン内のプラットフォームおよびコンプライアンス連携を強化していることが示されている。Gamma Communicationsは2026年2月にInternational Operator Connectを開始し、チャネルパートナーが25市場にわたってMicrosoft Teams Phoneサービスを提供できるようにし、Gammaが規制およびコンプライアンス上の責務を担うこととなった。NFONもまた、O2 Telefónica Deutschlandの顧客におけるDigital Phoneソリューションのアクティブユーザー数が10万人を超えたと報告した(2025年末時点、2026年3月開示)。ホスティングおよび信頼レイヤーについては、Orange Businessが2026年3月にフランスのCloud Avenue SecNum環境上でLive Collaborationを開始し、規制対象顧客や公共部門の調達にとってのソブリンクラウド基盤の重要性を強調している。
競争環境
ヨーロッパIPテレフォニーおよびサービスとしてのユニファイドコミュニケーション市場は、グローバルスイートが地域特化型企業と競合するため、中程度の断片化を示しています。Microsoft Teamsは既存のOffice 365テナントを通じて優位を保っていますが、将来的なアンバンドル価格設定につながる可能性のある独占禁止法の審査に直面しています。Cisco Webexは広範なチャネルパートナーを活用し、RingCentralはVodafoneの多国展開などのオペレーターアライアンスを通じてヨーロッパでの足跡を構築しています。ZoomはMitelと提携し、大規模なPBX投資を持つ組織をターゲットとしたハイブリッドパッケージを提供しています。
NFON、Wildix、およびGamma Communicationsなどの地域プレイヤーは、規制に関する知見と言語ローカライゼーションを活かしてミッドマーケットのアカウントを獲得しています。Gammaの2024年のPlacetelの買収はドイツでのリーチを拡大し、Cisco Webexの機能を追加しました。テレコムオペレーターはUCaaSをコネクティビティとバンドルし、調達を簡素化する統合オファーを促進しています。TwilioやVonageなどのCPaaSベンダーは開発者チャネルを通じて参入し、従来のモノリシックスイートを回避するカスタムワークフローを促進しています。ベンダーが規模の拡大、より広い地理的リーチの達成、AIイノベーションの推進を追求するにつれて、合併および戦略的アライアンスが継続すると予測されます。
ヨーロッパIPテレフォニーおよびサービスとしてのユニファイドコミュニケーション産業のリーダー企業
Microsoft Corporation
Cisco Systems Inc.
RingCentral Inc.
8x8 Inc.
Vonage Holdings Corp.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
規制対象かつ大量取引の多いサービス環境は、コンプライアンス対応のホスティングとコンタクトセンターおよびワークフロー統合を組み合わせるUCaaSプロバイダーにとっての空白地帯を生み出している。2026年1月、AOK BayernはEU Sovereign Cloud上にNiCE CXoneを導入し、450万人の会員にサービスを提供するコンタクトセンター業務を刷新した。これは、欧州のデータ常駐性およびセキュリティ要件に適合したクラウド顧客エンゲージメントプラットフォームへの活発な需要を示している。これは、医療分野や他のコンプライアンス集約型セクターにおいて、UCaaSをCCaaS、分析、業種別統合と組み合わせるベンダーにとっての機会を支えている。
大規模拠点のレガシー移行およびインフラ現代化プログラムも、複雑なルーティングやマルチサイト移行を処理できるクラウドIPテレフォニープラットフォームの余地を生み出している。Hub Oneはパリ・シャルル・ド・ゴール空港およびパリ・オルリー空港において7,000本のアナログ回線をEnreach UPのクラウドベースIPアーキテクチャに2026年6月に移行し、2026年7月にはRibbon Communications PSXをコア音声トラフィックルーティングプラットフォームとして選定した。これは、標準的なホスト型PBXを超えたポリシーベースのルーティングおよび現代化に対する企業規模の需要の高まりを反映している。これらのプログラムと並行して、EUのデジタルインフラ目標および報告された2024年のカバレッジレベル(5G世帯カバレッジ約94%、FTTPは69.2%)は、アクセス品質やレイテンシの制約がこれまで導入の障壁となっていた、動画・API中心のUCaaS展開の対象基盤を拡大している。
最近の業界動向
- 2026年6月:MomentumはMicrosoft Teams Operator Connectサービスを欧州全域の27カ国に拡大した。この更新は、Teams中心の顧客向けにキャリアグレードのPSTN接続オプションを強化し、オペレーター主導型モデルにより多国展開を簡素化することで、既存のUCaaS音声バンドルへの競争圧力を高めている。
- 2025年6月:8x8はOperator Connectのグローバル提供を倍増させ、チェコ共和国を含む50カ国でMicrosoft Teamsとのネイティブ統合を拡大した。この幅広い展開は、Teamsの通話接続に関する多国籍調達を支え、地理的カバレッジと展開速度で競う地域プロバイダーにとってのハードルを高めている。
- 2024年7月:Vodafone Businessはグローバルコミュニケーション提供を拡大し、RingCentral RingCXをネイティブなコンタクトセンターソリューションとして追加した。オペレーター主導型のUCポートフォリオにCCaaSを追加することで、統合コミュニケーションと顧客体験パッケージが企業顧客へさらに深く浸透し、UCaaSとコンタクトセンターの購買サイクルの融合を強めている。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、レガシー電話システムを代替または補完するクラウド提供型ビジネスコミュニケーションから欧州で生じる収益を対象とし、サブスクリプション形式で販売されるホスト型IP音声およびユニファイドコミュニケーションスイートを含む。
対象範囲外:消費者向け通話アプリ、純粋なオンプレミスPBXおよびライセンス、UCaaSまたはホスト型音声サービス契約の範囲外にある通信接続料金は除外する。
セグメンテーション概要
- ソリューション別
- ハードウェア
- IPデスクフォン
- VoIPゲートウェイ
- ビデオ会議エンドポイント
- その他ハードウェア
- ソフトウェア
- コールコントロールおよびPBXソフトウェア
- ユニファイドメッセージング
- チームコラボレーションプラットフォーム
- コンタクトセンターアプリケーション
- その他ソフトウェア
- ハードウェア
- タイプ別
- 統合アクセス - SIPトランキング
- マネージドIPPBX
- ホスティッドIPPBX
- クラウドコールコントロール
- サービスとしてのコミュニケーションプラットフォーム(CPaaS)
- 組織規模別
- 大企業
- 中小企業
- エンドユーザー別
- 銀行、金融サービスおよび保険
- ヘルスケア
- 小売および電子商取引
- 情報技術およびテレコム
- 政府および公共部門
- 製造および産業
- 教育
- ホスピタリティ
- その他エンドユーザー
- 地域別
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- オランダ
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、対象となる収益プールの枠組みを構築し、モデルが欧州におけるクラウドコミュニケーションの購買・利用実態と整合するようにするのに役立った。企業構造やICT利用状況についてはEurostatなどの公的資料を、通信指標については国際電気通信連合(ITU)を、音声およびブロードバンドの状況についてはOfcomやBNetzAといった各国規制当局の資料を参照した。
導入状況や職場での利用パターンを裏付けるため、OECDのデジタル経済データセット、欧州委員会のデジタル経済社会指標、および技術定義を明確化する場合にはETSIの標準や業界資料も利用した。企業の年次報告書、決算資料、製品価格表、信頼性の高い報道といった一般的な二次情報源は、サブスクリプションの論理やパッケージ変更の裏付けに用いられた。必要に応じて、企業財務情報やニュース検索のための有料データベースアクセス、また特許動向の妥当性確認のための特許データベースも補完的に利用した。上記のデスクソースは例示的なものであり、データ収集、検証、明確化のために他にも多数の情報源が利用された。
一次インタビューおよび調査
一次調査は、欧州においてUCaaSシートおよびホスト型音声に実際に支払われている料金と、企業規模ごとにバンドルがどのように構成されているかを検証することに重点を置いた。主要な欧州各国のサービスプロバイダー、チャネルパートナー、企業のIT意思決定者、通信専門家など多様な関係者に聞き取りを行い、その内容を用いて導入状況、解約率、価格設定に関する前提のギャップを埋めた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:26% | 経営幹部(CXO):13% |
| ミドルティア:59% | 機能/部門リーダー:34% |
| 小規模プレイヤー:15% | マネージャー:53% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップの組み合わせによって構築された。まず、対象となる従業員基盤とUCaaSまたはホスト型音声の浸透率から企業需要を再構築し、その後、サプライヤーの開示情報やチャネルからのフィードバックが示す収益パターンと照合した。欧州については、企業当たりの典型的なシート数、ホスト型音声とより広範なUCaaSバンドルの構成比、クラウド導入における国別の差異を用いて、需要プールを価値に変換した。
モデルを導いた主要な入力要素には、企業規模別のUCaaSシート浸透率、バンドルタイプ別の月間ユーザー当たり平均収益、レガシーPBXからホスト型音声への移行ペース、ソフトフォンとデスクフォンの使用比率、実現価格に影響する契約期間および割引慣行が含まれる。国内地域別の分割データが直接得られない場合には、企業数、ブロードバンドの整備状況、インタビューで裏付けられた導入率の範囲に基づく構造化されたプロキシを適用し、その後、観測された収益動向と整合するように総額を再調整した。
予測はシナリオ分析を用いて作成され、価格の進行、移行速度、マクロなIT支出センチメントは、インタビューで繰り返し確認された範囲内で調整された。最終的な見通しは、予測経路が報告された顧客成長の方向性、パッケージ変更、公共部門および規制対象産業の導入サイクルのタイミングといった実務上の指標と一致することを確認した上で承認された。
データ検証と更新サイクル
成果物はいくつかの段階を経て検証され、異常なスパイクや現実的でない国別構成を早期に発見できるようにした。モデル化された収益を、企業のクラウド導入指標、通信サービスの動向、サプライヤーのコメントといった独立した指標と比較し、大きな差異があれば承認前に再確認した。
ARPUの範囲、浸透率の上限、ホスト型音声とフルUCaaSバンドルの分割といった前提を検証するために、第二のアナリストによるレビューも行われ、単一の情報源への偏りを減らすのに役立った。本レポートは毎年更新され、大幅な価格変動、規制の変化、大規模なM&Aといった重要な事象が発生した場合には中間更新が行われる。提供前には、最新の公開情報が数値と記述に反映されていることを確認する最終確認を行う。
Mordor Intelligenceの欧州IPテレフォニーおよびサービスとしてのユニファイドコミュニケーション市場推計と他の公開推計との比較
欧州に関する公表済みの推計値は、同じ用語が異なる収益範囲を表すために使われることや、価格がしばしば混合された形で示され、サブスクリプションに実際に支払われている金額が不明確になることから、大きく異なって見えることがある。差異は、コラボレーションソフトウェアやコンタクトセンター収益を、実際には別契約として販売・更新されているにもかかわらず、同一市場の一部として扱う発行元がある場合にも現れる。
主な差異は、ホスト型音声およびUCaaSに隣接するクラウドコミュニケーション製品が上乗せされているかどうかによるものであり、Mordor Intelligenceは欧州における継続的なUCaaSおよびホスト型IPテレフォニー収益のみを対象とし、単独のCCaaS、CPaaS、または接続料金を組み込むことは避けている。その他の差異は通常、ARPUの投影方法(更新時のフラットな価格か段階的な割引か)、複数国間の通貨換算タイミングの処理方法、そしてIT支出が引き締められる時期におけるレガシーPBX移行の完了想定速度から生じる。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 26.01 B (2025) | |
| 業界団体A | USD 21.40 B (2025) | ホスト型音声に焦点を当てたより狭い定義を用い、会議やチームメッセージングなどをスイートとして販売する場合の広範なユニファイドコミュニケーションバンドルを除外しており、集計されるサブスクリプション価値を減少させている。 |
| グローバルコンサルティングB | USD 33.60 B (2025) | CCaaSやCPaaSなど隣接するクラウドコミュニケーション収益を同一総額に含めるように範囲を拡大しており、また規模拡大時の割引を十分に反映しない、より積極的なARPU進行を適用している。 |
表全体に見られるばらつきは、主にサービス契約内で何が計上されるか、そして継続的な価格設定がどのように国や顧客規模を超えて標準化されているかによって説明される。総額をシート単位の需要、バンドル構成、インタビューで確認されたARPU範囲に結び付けることで、最終的な数値はレビュー可能かつ再現可能な入力に対して追跡可能な状態を保っている。


レポートで回答されている主要な質問
ヨーロッパIPテレフォニーおよびサービスとしてのユニファイドコミュニケーション市場の2026年における規模はどのくらいですか?
2026年においてUSD 281億8,000万と評価されており、2031年にかけて8.35%のCAGRで成長する見込みです。
最大の収益シェアを持つ展開タイプはどれですか?
ホスティッドIPPBXが2025年収益の41.92%でトップです。
タイプ別で最も急速に拡大しているセグメントはどれですか?
サービスとしてのコミュニケーションプラットフォームは、2031年にかけて8.58%のCAGRで成長すると予測されています。
なぜSMEは今より迅速にUCaaSを採用しているのですか?
政府補助金とサブスクリプションモデルが初期費用を低下させ、SMEのCAGRを10.05%に押し上げています。
2031年にかけて最も高い成長率を記録する国はどこですか?
スペインはエスパーニャ・デジタル2026のインセンティブにより、8.46%のCAGRで最も急速な拡大を示しています。
多国籍展開における主要な抑制要因は何ですか?
断片化されたデータ主権規制により個別のホスティングフットプリントが必要となり、複雑性とコストが増大します。
最終更新日:



