
ヨーロッパカジノギャンブル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
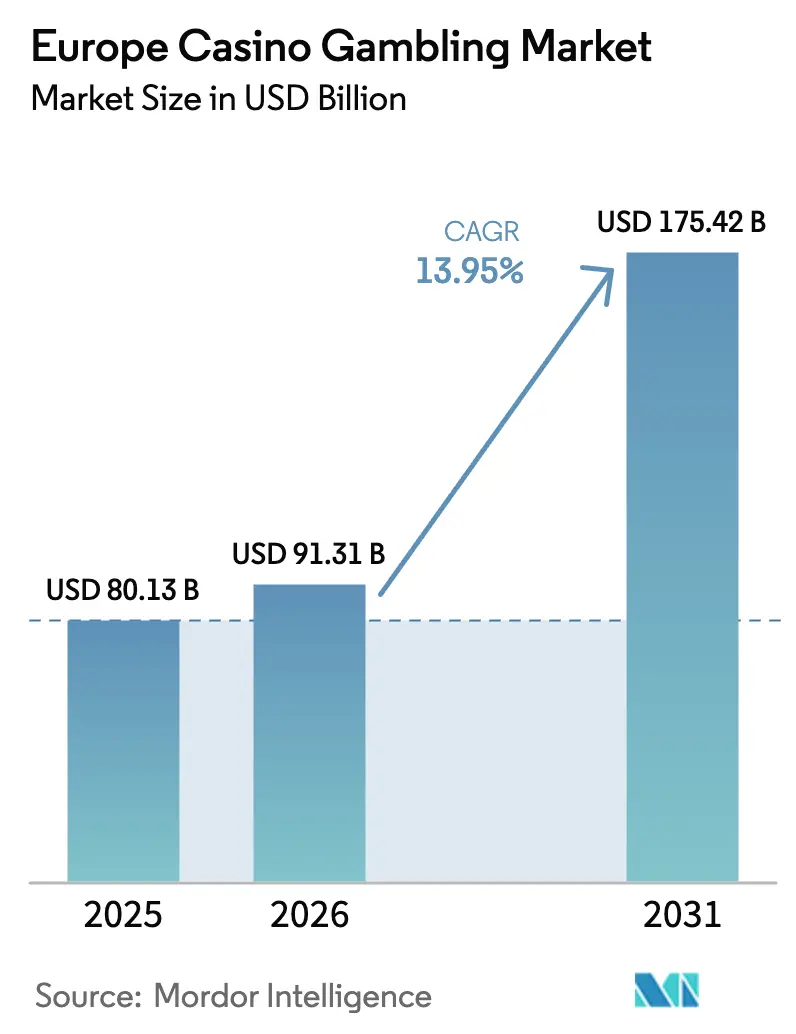
| 基準年の市場規模 (2025) | 80.13 十億米ドル |
| 市場規模 (2026) | 91.31 十億米ドル |
| 市場規模 (2031) | 175.42 十億米ドル |
| Growth Rate (2026 - 2031) | 13.95 % |
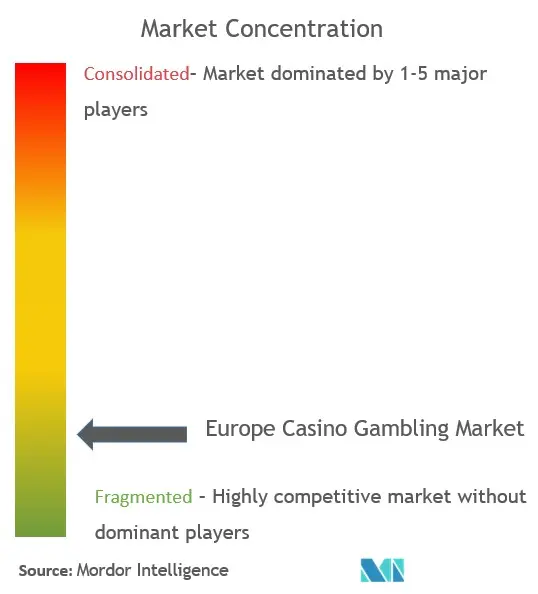
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパカジノギャンブル市場分析
2026年のヨーロッパカジノギャンブル市場規模はUSD 913.1億と推定され、2025年の価値USD 801.3億から成長し、2031年予測値はUSD 1,754.2億であり、2026年から2031年にかけて年平均成長率(CAGR)13.95%で成長しています。国際観光客到着数がパンデミック前の水準を超えるなかで消費者支出の勢いが回復しており、オペレーターは客室単価あたり収益を深める統合型リゾートレイアウトに向けてフロアの再設計を進めています。キャッシュレスウォレット、クラウドベースのカジノ管理システム、パーソナライズされたスロットコンテンツを含む技術的アップグレードは、摩擦のない決済が長い滞在時間を促すことでドロップ率およびホールド率の向上につながっています。スペインにおける規制の近代化、イタリアおよびドイツにおける選択的な調和努力が新たな資本投入を促進している一方、フランスおよびイギリスにおける厳格なAML規制と増加するギャンブル税が利益率を圧迫しています。国内大手企業が規模と法令遵守の専門知識を獲得するために国境を越えた買収を進めるなか、依然として法的に分断されたこの地域において、統合が競争環境を再構築しています。
レポートの主要なポイント
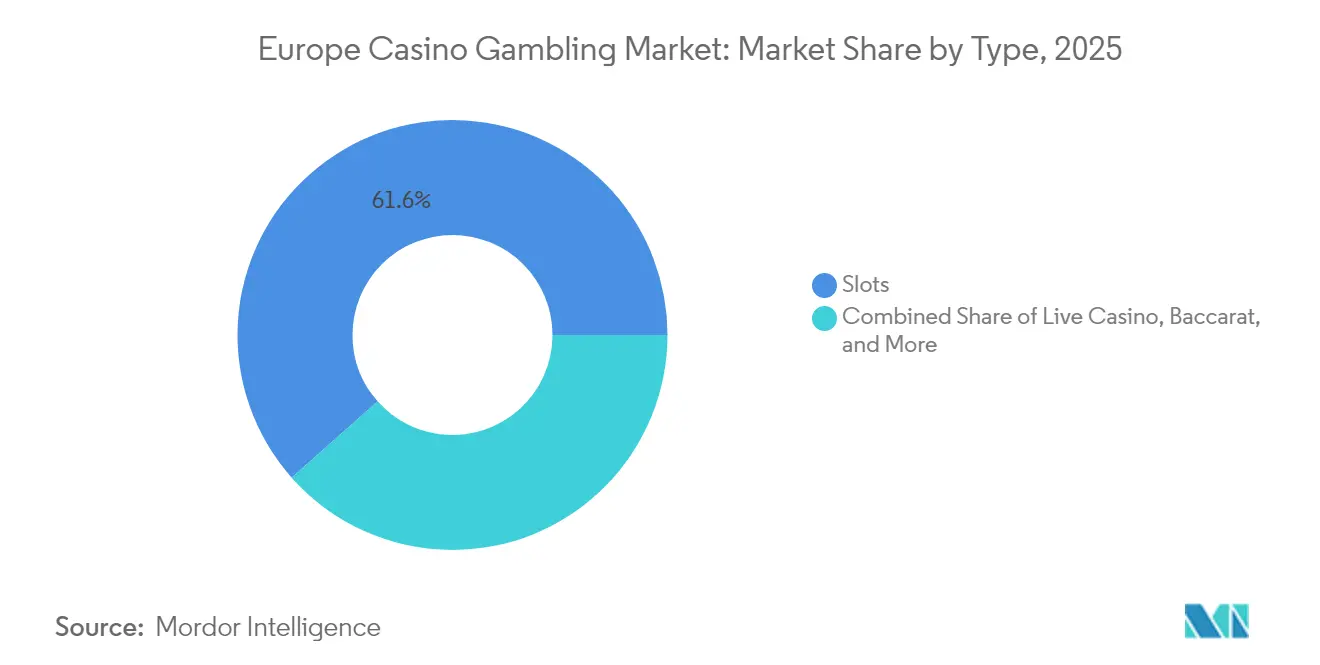
- タイプ別では、スロットが2025年のヨーロッパカジノギャンブル市場シェアの61.55%を占め、スキルベースのキャビネットは2031年までに年平均成長率(CAGR)9.12%で拡大する見込みです。
- 施設形態別では、独立型カジノが2025年のヨーロッパカジノギャンブル市場シェアの51.05%を保持しており、統合型リゾートは2031年まで年平均成長率(CAGR)7.72%で成長すると予測されています。
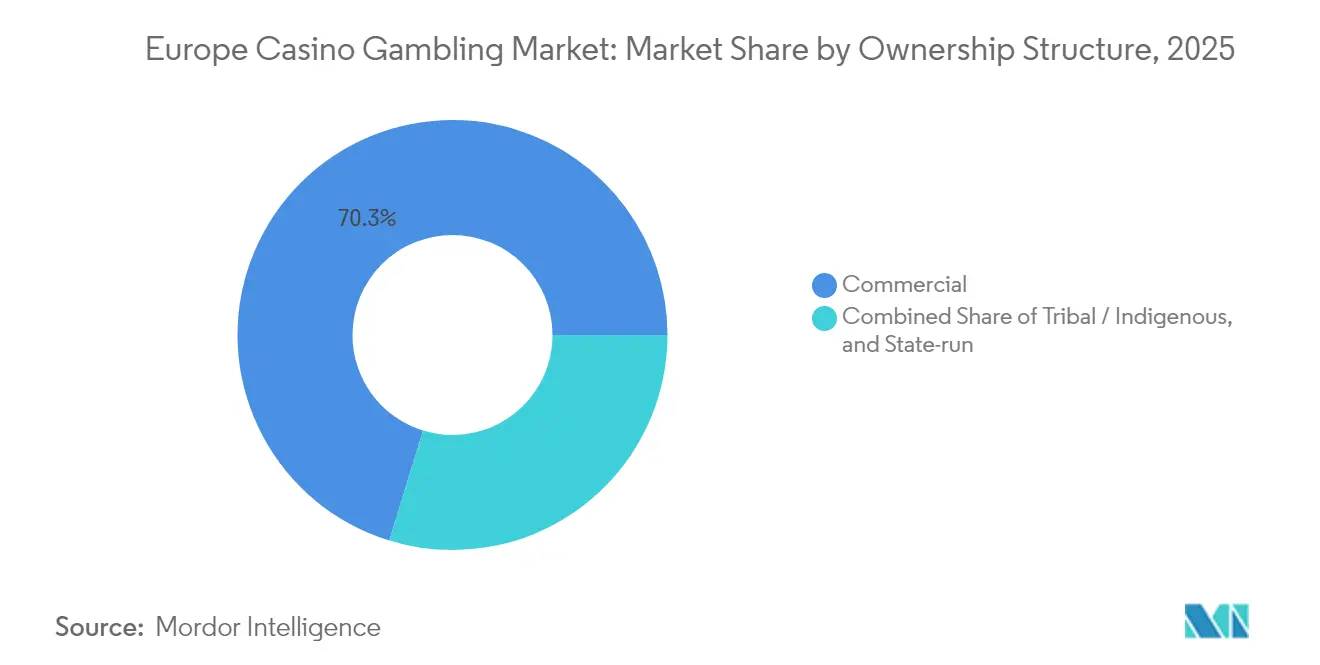
- 所有構造別では、商業オペレーターが2025年のヨーロッパカジノギャンブル市場規模の70.25%のシェアを占め、部族・先住民族所有物件が年平均成長率(CAGR)7.05%で最も急成長しているコホートとなっています。
- 地域別では、イタリアが2025年のヨーロッパカジノギャンブル市場シェアの42.20%でトップであり、スペインは2026年から2031年の間に年平均成長率(CAGR)12.10%で進展しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 新型コロナウイルス感染症後の観光客回復が高価値テーブルゲームを復活させる | +3.2% | 地中海回廊 | 短期(2年以内) |
| 体験型エンターテインメント需要が統合型リゾートの来客数を押し上げる | +2.8% | 西ヨーロッパおよび北ヨーロッパ | 中期(2年~4年) |
| スロットマシンの技術アップグレードとキャッシュレス決済がドロップ率・ホールド率を向上させる | +2.1% | イギリス、ドイツ、オランダ | 中期(2年~4年) |
| 国境を越えたバスツアーパッケージが価値を求める高齢者を引き付ける | +1.4% | アルプス国境地帯 | 短期(2年以内) |
| スキルベースのキャビネットがジェネレーションZ(Z世代)の日帰り旅行者を惹きつける | +1.8% | 都市部のイギリスおよび北欧諸国 | 長期(4年以上) |
| ダニューブ川のリバーボートカジノ認可回廊が台頭する | +0.9% | 中央ヨーロッパ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新型コロナウイルス感染症後の観光客回復が高価値テーブルゲームを復活させる
ヨーロッパの国内宿泊数は2023年に29.2億泊に達し、2019年比1.6%増となり、2025年初頭のデータでは地中海沿岸の目的地への訪問者が引き続き急増しています。[1]欧州統計局(Eurostat)、「観光統計」、ec.europa.eu。テーブルゲームの収益は、国際訪問者が電子ゲーミングよりも高いホールドパーセンテージを誇るプレミアムライブプレイを好む傾向があるため、不均衡に恩恵を受けています。スペインおよびイタリアの沿岸リゾートでは、北ヨーロッパの観光客が平均滞在期間を延長するなか、バカラのドロップ率がパンデミック前のベンチマークを上回っています。スイスおよびベルギーに近いフランスの国境施設では、国境を越えた日帰り旅行者がルーレットセッションを再開するにつれ、平日の客室稼働率が2019年水準に近づいています。オペレーターはダイニングクレジットとテーブル最低賭け金の免除をバンドルし、潜在的な体験需要を取り込んでいます。また、VIPプログラムはデジタルID検証を活用してオンボーディングを迅速化しています。こうした動向により、利用可能なゲーミングシート1席あたりの平均収益が向上し、ライブディーラーピット改装に対する設備投資の回収を支援しています。
体験型エンターテインメント需要が統合型リゾートの来客数を押し上げる
消費者はゲーミング、小売、ライブエンターテインメントを組み合わせた複合型アトラクション施設をますます好むようになっており、これはより広いライフスタイル支出トレンドを反映しています。2027年に開業予定のハードロックによるUSD 16.1億(EUR 15億)のアテネ統合型リゾートは、フロア面積のわずか30%のみをカジノ運営に充てており、多角化した収益源への移行を反映しています。[2]ハードロックインターナショナル(Hard Rock International)、「Our Locations – Athens」、hardrock.com。ドイツおよびオランダのオペレーターは、観光開発と雇用創出を約束することで好意的なゾーニング承認を確保した複合用途の拡張によりこのモデルを踏襲しています。統合型リゾートは、ゲーミング仲間と旅行する非ゲーマーにアピールすることで訪問者の滞在時間を延長し、人口統計的なリーチを拡大します。飲食(F&B)からの収益や有料イベントは定期的なゲーミングの変動に対してヘッジをかけ、キャッシュフローの安定性を高めます。地方自治体は新型コロナウイルス感染症後の都市再生を促進するためにこうした計画を支援し、建設スケジュールを加速する税制優遇措置や許認可の迅速化を認めています。
スロットマシンの技術アップグレードとキャッシュレス決済がドロップ率・ホールド率を向上させる
ヨーロッパの施設では、IGTのリゾートウォレットおよび同等のシステムを展開しており、スロット、キオスク、飲食(F&B)コーナー間で資金をシームレスに移動できます。[3]インターナショナルゲームテクノロジー(International Game Technology)、「Resort Wallet」、igt.com。キャッシュレスエコシステムは透明な監査証跡を生成することで厳格なAML要件を満たす一方、現金輸送車による現金取扱いに関連するソフトコストも削減しています。エベリ(Everi)の非接触型モジュールはクレーンペイメント(Crane Payment)のハードウェアと組み合わせることで取引時間を20%短縮し、インクリメンタルなセッション時間の増加を促しています。AIによる推薦エンジンはプレイ履歴に基づいてゲームの提案を行い、デバイス使用時間の指標を向上させ、デジタルネイティブな視聴者の間での訴求力を再活性化しています。スロットバンク全体のデータ統合により、オペレーターはリアルタイムで金額単位と変動性ミックスを微調整し、1平方メートルあたりの収益を最適化できます。イギリスおよびドイツの先行導入者は、旧来のフロアと比較してスロット1台1日あたりの勝利金が8%から11%向上したと報告しています。
国境を越えたバスツアーパッケージが価値を求める高齢者を引き付ける
平日の低稼働率は、地域のオペレーターが隣国からの団体ツアーを通じて補完している稼働上の課題をもたらしています。オーストリアおよびスイスとの国境に近いドイツのカジノは、交通、ビュッフェバウチャー、および限定的な無料プレイを含むパッケージから平日収益の40%を得ています。これらの訪問者は主に55歳以上であり、メカニカルリールおよび低額のブラックジャックを好み、平均6時間の滞在にわたって高い座席稼働率を維持しています。為替差益とプロモーション価格設定は知覚される割安感を生み出し、インフレ圧力に対してツアーを耐性のあるものにしています。オペレーターは旅行会社と提携し、ソーシャルクラブのデジタルニュースレターを活用して予約を促進するマーケティングを調整しています。デポジット規模は控えめですが、予測可能性が人員配置スケジューリングとキッチン在庫管理を支援し、全体的なコスト管理を改善しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 増税と広告規制の強化 | -2.4% | フランス、イギリス、ドイツ | 短期(2年以内) |
| 厳格なAML・負担能力チェックがハイローラーの取引量を鈍化させる | -1.8% | イギリス、オランダ、北欧諸国 | 中期(2年~4年) |
| 多言語ディーラーの人材不足が営業費用(OPEX)を押し上げる | -1.1% | 観光依存地域 | 短期(2年以内) |
| 都市部のゾーニングが新規カジノフロア拡張を制限する | -0.7% | 主要都市圏 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
増税と広告規制の強化
フランスはオンラインカジノに対して実効税率55.6%を提案しており、スペインは2024年に広告規制違反に対してUSD 6,998万(EUR 6,540万)の罰金を科しました。イギリスの2024年2月のオンラインスロットのベット限度額に関する協議は、プロモーションの柔軟性を抑制する消費者保護政策への汎ヨーロッパ的な転換を示す代表例です。財政当局はギャンブル税を政治的に受け入れやすい収入源として扱い、オペレーターの利益率を圧迫し、改装に対する投資収益率の計算を複雑にしています。マーケティングチームがインセンティブや放送時間に関する各国の異なる基準に対応するためにキャンペーンをローカライズするなか、コンプライアンス予算が膨らんでいます。オペレーターは放送規制の対象外でありながらエンゲージメントの勢いを維持するロイヤルティプログラムやAI駆動のCRMに支出を振り向けることで対応しています。
多言語ディーラーの人材不足が営業費用(OPEX)を押し上げる
欧州労働機関(European Labour Authority)は、ホスピタリティ分野における国境を越えた労働者の割合が19%であるのに対し、経済全体では8.7%であると報告しており、モバイル人材への業界の依存を示しています。[4]欧州労働機関(European Labour Authority)、「EU内労働移動に関する報告書」、ela.europa.eu。ビザ処理の遅滞と生活費の上昇が季節的なディーラーを遠ざけ、オペレーターは賃金を引き上げるか営業時間を短縮せざるを得ない状況に追い込まれています。テーブルゲームの顧客維持には語学の多様性が不可欠であり、特にパトロンが複数言語でのサービスを期待する国境市場ではそれが顕著です。Casinos Austria AGの人事認証は希少な人材を惹きつけるための雇用主ブランディング施策を浮き彫りにしていますが、住宅補助や加速された研修パイプラインへの投資がコストベースを膨らませています。電子テーブルによる自動化が一部の圧力を緩和しますが、プレミアム顧客層が求めるライブ体験を完全に再現することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
スロットが優位を維持しつつスキルベースの成長が加速するスロットは2025年において61.55%という圧倒的な市場シェアを維持しており、その運営効率性と多様なプレイヤー層への幅広い訴求力を反映しています。しかし、スキルベースのスロットは最も成長の速いセグメントとして年平均成長率(CAGR)9.12%(2026年~2031年)を記録しており、従来の運任せのゲームよりもインタラクティブなゲーム体験を好むZ世代のプレイヤーを惹きつけたいオペレーターの動向を反映しています。電子ルーレットは7.35%の成長率が続き、ライブディーラー代替手段と比較した低い人件費と安定したゲームの利用可能性から恩恵を受けています。バカラ(シェア6.42%)、ブラックジャック(シェア8.03%)、ポーカー(シェア3.92%)を含む伝統的なテーブルゲームは安定した位置を維持していますが、人員不足と規制コンプライアンスコストによる利益率圧力に直面しています。
ハイブリッドなアーケードスタイルのゲーミングキャビネットの台頭は、既存のスロットマシン規制の枠組みのもとで規制当局の承認を維持しつつ、世代間の嗜好に対応しています。これらの製品はスキル要素と基盤となる乱数生成を組み合わせ、モバイルゲーミングインターフェースに慣れたプレイヤーにとって馴染みのあるゲームプレイ機構を生み出しています。キャッシュレステーブルゲームは、オペレーターがゲーミングフロア全体にデジタル決済システムを統合し、現金取扱い費用を削減して取引セキュリティを向上させるなか、6.74%の成長が見込まれています。ライブディールポーカーは参加費および観客エンゲージメントを通じて付帯収益を生み出すトーナメント形式のイベントに牽引され、6.12%の拡大を経験しています。
注記: 個別セグメントの全シェアはレポート購入後に入手可能です


施設形態別:
統合型リゾートが独立型施設の優位に挑戦する独立型の陸上施設は2025年のヨーロッパカジノギャンブル市場シェアの51.05%を保持していましたが、統合型リゾートが2031年まで年平均成長率(CAGR)7.72%でそれを凌駕するでしょう。リバーボートカジノから得られるヨーロッパカジノギャンブル市場規模は、ダニューブ川の認可拡大が対応可能な在庫を広げるにつれ、6.68%成長が見込まれています。クルーズ船ゲーミングは価値の2.85%に過ぎませんが、潜在需要の高まりと船上の専属客を背景に4.45%の成長が期待されています。レースコース併設カジノ(ラシーノ)は、既存インフラを活用しながら競馬イベントとスロットフロア間のシナジーを発揮し、5.31%の成長を遂げています。統合型開発は総面積の最大半分を非ゲーミングのアトラクションに充て、景気変動を平滑化し、混合RevPAR(利用可能客室1室あたりの収益)を押し上げるプレミアム客室単価戦略を支援しています。
地方自治体は、コンベンションスペース、文化施設、および緑地公共ゾーンをバンドルした統合型リゾート計画を支持し、都市再生アジェンダと整合させています。オペレーターは雇用創出の保証およびLEED認定建設や再生可能エネルギー調達などのESGコミットメントと引き換えに税制優遇を交渉しています。リバーボート形態は低い設備投資障壁と高観光客の水路に沿った柔軟な展開を提供しており、規制の枠組みは港湾当局システムとの船上監視の相互運用性を義務付け、専門的なベンダーニッチを生み出しています。クルーズラインオペレーターはマルチ通貨デジタルウォレットを受け入れるべくケージシステムをアップグレードし、国際的な乗客からの支出の取り込みを強化しています。
所有構造別:
商業グループが規模をけん引しながら部族・先住民族所有物件が加速する商業オペレーターは2025年において70.25%の市場シェアを持って優位に立ち、資本市場へのアクセスと運営ノウハウを活用して複数施設のポートフォリオ全体で効率性向上を推進しています。部族・先住民族事業は6.00%のシェアにとどまるものの、北欧諸国における規制上の優位性と文化観光の訴求力を反映し、年平均成長率(CAGR)7.05%(2026年~2031年)という最高の成長率を達成しています。国営事業は23.75%のシェアを維持し4.62%の成長を見せていますが、官僚的な意思決定プロセスにより制約を受けながらも、規制の確実性と公共部門の後ろ盾から恩恵を受けています。
商業セグメントの成長加速は、複数施設のポートフォリオにわたる運営レバレッジを高める戦略的買収と技術投資から生まれています。キンドレッドグループ(Kindred Group)買収後のFDJ ユナイテッド(FDJ United)への変容は、従来の宝くじオペレーターがM&A活動を通じて広範なゲーミング市場に参入する方法の代表例です。国営オペレーターは、税収の最大化と責任あるゲーミング基準の維持という政治的な圧力に直面しており、収益最適化と公共政策目標の間に緊張が生じています。部族事業は主権免除保護と、特にスカンジナビア市場において先住民族の遺産が国際的な観光客を惹きつける文化的な真正性から恩恵を受けています。
注記: 個別セグメントの全シェアはレポート購入後に入手可能です
地理別分析
イタリアカジノギャンブル市場
イタリアは2025年の収益の42.20%を占め、ヴェネツィア、サンレモ、カンピオーネの歴史的な施設が建築的な独自性と現代的なゲーミングポートフォリオを融合させることで、その地位を確固たるものにしています。2024年のギャンブル規制枠組みは、7.49 ミリオン 米ドル(700万ユーロ)のオンラインライセンス料と9年間のコンセッションを特徴とし、規制の予測可能性を提供しています。オペレーターは修復プロジェクトに再投資することでプレミアムポジショニングを高め、外国人観光客に対してより高いテーブル最低賭け金を設定しています。イタリアの旺盛な国内ギャンブル需要は平日の稼働率を支え、季節的な観光客の変動を平準化しています。ロンバルディアクラスターではキャッシュレスのスロット導入が加速しており、現金輸送コストを削減するとともに、新たなマネーロンダリング防止指令への準拠を推進しています。
スペインカジノギャンブル市場
スペインは地中海および大西洋沿岸における観光の回復を追い風に、地域最速となる12.10%のCAGRを記録すると予測されています。2024年に最高裁判所が広告規制を緩和したことでオペレーターのマーケティングの柔軟性が回復し、新たなデジタルID認証の導入により消費者保護の評判が強化されました。カタルーニャおよびアンダルシアにおける統合型リゾートの提案は、雇用創出とオフシーズンの観光客誘致を見込んで自治体の支持を得ています。国内オペレーターのCirsaおよびCodereは、ジェネレーションZの嗜好に応えるべく、AI対応のパーソナライゼーション機能を備えた老朽化したスロット設備を刷新しています。ポルトガルおよびフランスからの越境来客が国内消費を補完し、収益源の多様化に貢献しています。
ヨーロッパカジノギャンブル市場
ドイツ、フランス、英国はいずれも成熟した市場を構成しており、税負担の増大とマーケティング規制の強化という逆風に直面しているため、拡張的な設備投資が制限されています。しかし、いずれの市場も富裕層の顧客基盤と安定したインフラに支えられ、高い一人当たり消費額を維持しています。ベネルクス諸国はコンパクトな地理的条件を活かし、複数日にわたるツアーパッケージを通じて越境訪問者を誘致しています。北欧諸国は、持続可能なデザインを重視した部族経営企業やエコ統合型リゾートを通じて成長の可能性を示しており、同地域の環境重視の精神と合致しています。
規制環境
欧州は依然として各国の賭博規制が入り混じったパッチワーク状態にあり、欧州委員会はオンラインギャンブルについて、ライセンス供与、課税、および執行の権限を主に加盟国の管轄に置く方針を維持している。2026年には主要市場でコンプライアンスおよび財政面の引き締めが強まり、英国では2026年4月1日よりリモートゲーミング税が40%に上昇し、オランダでは2026年1月1日より賭博税が37.8%(さらに1.95%の追加課徴金)に引き上げられた。この結果生じたマージン圧力により、事業者はフォーマットおよびチャネル全体での最適化を進めている。
規制当局が無許可活動を抑制するためウェブサイトおよび決済のブロッキングを拡大していることに加え、決済、KYC、カスタマーサポートを含む事業者の管理体制や外部委託業務への監視も強まっており、監督の強度は高まっている。EUレベルでは、マネーロンダリング対策当局(AMLA)が2026年1月にフランクフルトで業務を開始し、賭博事業者を明確に対象範囲に含めた。一方、各国の規制当局は個別の対応を続けており、例えば英国ギャンブリング委員会がRank Group(Grosvenor Casinos)に対して、過去のコンプライアンス不備を理由に2026年5月20日に500万英ポンドの和解案を提示した事例がある。基準策定も欧州ゲーミング・ベッティング協会(EGBA)などの業界団体を通じて進んでおり、2026年5月にはオンラインギャンブルにおける9つの中核的行動指標(危害の兆候)を定義した欧州規格EN 18144が公表された。これはレスポンシブルギャンブリング・プログラムの設計およびモニタリングに関する期待水準を形成しつつある。
バリューチェーン分析
バリューチェーンは、ゲームおよびプラットフォームサプライヤー(スロットおよびテーブルコンテンツ、カジノ管理システム、アナリティクス)から、ゲーミングフロアおよびリゾート運営(ゲーミング、ホスピタリティ、飲食、エンターテインメント)まで及ぶ。また、キャッシュマネジメント、決済、KYC/AML、不正対策、サイバーセキュリティといった規制対象の金融・インテグリティサービスも含まれ、流通は観光の流れ、現地マーケティングチャネル、ロイヤルティおよびCRMによって支えられている。キャッシュレスウォレット、プレイヤー追跡、データドリブンな最適化を実現するテクノロジーベンダーは日々の運営に一層統合されつつあり、事業者は本人確認、トランザクションモニタリング、レスポンシブルギャンブリング用ツールを提供する専門コンプライアンスベンダーにも依存し、強化される各国の管理要件に対応している。
銀行、EMI、PSPが賭博取引に対してより厳格なリスク基準を適用するため、決済とコンプライアンスは関門的な役割を果たし、監査可能な決済フローと強固なKYCおよび不正対策プロセスが運営上一層中心的な位置を占めるようになっている。規制当局は外部委託業務についても精査を強めており、カスタマーサポート、決済、コンプライアンスサービスに関するデューデリジェンスおよびベンダー管理要件が増加している。これらの活動の上位に位置する業界の連携と基準採用については、EGBAが加盟企業が欧州22カ国で400件超のオンラインギャンブルライセンスを保有していると報告し、European Safer Gambling Week(2026年11月16日~22日)を実施しており、複数の管轄区域で事業を展開する事業者間での安全な賭博慣行の共有を支援している。
競争環境
ヨーロッパカジノギャンブル市場は中程度の集中度を示しており、多くの主要オペレーターが競争環境を支配しています。Groupe Lucien Barrièreはフランスおよびスイスにおける強固なフットプリントに支えられ、リーダーシップの地位を確立しています。Groupe Partoucheは地方市場における都市中心部カジノの幅広いポートフォリオを活かし、主要なプレイヤーとしての地位を保っています。Casinos Austria AGは長年にわたるモノポリーライセンスと陸上ゲーミングおよびオンラインゲーミングの両方における確固たるプレゼンスを通じてその影響力を維持しています。一方、FDJ ユナイテッド(FDJ United)はキンドレッドグループ(Kindred Group)の買収を通じて宝くじ事業の枠を越えた拡大を進めており、アルウィン(Allwyn)はノビベット(Novibet)のプラットフォームを活用して南ヨーロッパ全体でのリーチを強化しています。
技術の近代化は多くのオペレーターにとって中心的な戦略的優先事項となっています。エボリューションゲーミング(Evolution Gaming)は幅広いブランドにライブカジノコンテンツを提供し、ヨーロッパのストリーミングスタジオセグメントにおいて70%という圧倒的なシェアを維持する上で極めて重要な役割を果たしています。2025年のクイックカスタムインテリジェンス(Quick Custom Intelligence)によるビズエクスプローラー(VizExplorer)の買収は、プレイヤーセグメンテーションを強化しテーブルパフォーマンスを最適化する高度な分析ツールへの需要の高まりを示しています。多くのカジノが顧客関係管理(CRM)システムを責任あるゲーミングプラットフォームと統合し、規制遵守の確保とライセンスの信頼性維持を図っています。これらの取り組みは、データドリブンな意思決定と運営効率化へのより広範な転換を反映しています。
環境・社会・ガバナンス(ESG)基準は、業界全体の投資および運営上の意思決定をますます形成するようになっています。再生可能エネルギーの利用とコミュニティアウトリーチ活動を優先するオペレーターはより良い融資条件で報われています。ホスピタリティおよびゲーミングシステムのクラウドへの移行も設備投資を削減しつつサイバーセキュリティと機動性を高めています。クラウドベースのシステムは機能の迅速な展開を可能にし、急速に進化するデジタル環境においてカジノの競争力を維持させています。さらに、業界アライアンスはヨーロッパ全体で統一された広告・技術基準の策定を推進し、規制遵守を簡素化しながら消費者保護と商業的な実行可能性のバランスを取ることを目指しています。
ヨーロッパカジノギャンブル産業のリーダー企業
Groupe Lucien Barrière
Groupe Partouche
Casinos Austria AG
Holland Casino
Rank Group (Grosvenor Casinos)
- *免責事項:主要選手の並び順不同
ヨーロッパカジノギャンブル市場
- Groupe Lucien Barrière
- Groupe Partouche
- JOA Group
- Casinos Austria AG
- Holland Casino
- Rank Group (Grosvenor Casinos)
- Genting UK
- Aspers Group
- Caesars Entertainment UK
- Merkur Spielbanken (Gauselmann)
- Casino Cosmopol
- Cirsa
- Codere
- Groupe Tranchant
- Olympic Entertainment Group
- Estoril Sol
- Grand Casino Luzern
- Casino Baden AG
- Casino 2000 Luxembourg
- Casino di Venezia

市場機会と将来展望
規制の変化は、断片化された制度全体にコンプライアンスを拡大できる許認可取得済み事業者およびサプライヤーにとって明確な機会を生み出している。フィンランドは2026年3月1日に、2027年7月1日に開始予定の競争市場に向けたライセンス申請を開始し、新規参入者に明確な道筋を提供するとともに、実店舗ブランドがオムニチャネル展開を拡大する機会を与えている。同時に、オーストリアではギャンブル法の改正草案を通じた改革が議論されており、オンライン独占を廃止し、無制限のマルチライセンス制度への移行が提案されている。これが実施されれば、この転換によりテクノロジーベンダー、決済およびKYC/AMLプロバイダー、そして現地のライセンスおよびレスポンシブルギャンブリング要件を満たせる事業者にとって、対象となる市場基盤が拡大することになる。
標準化とレスポンシブルギャンブリングの実行力は、欧州全体で投資対象となる運営能力になりつつある。2026年5月に公表されたEN 18144は、アナリティクス、顧客対応方針、プレイヤー保護ツールを通じて運用可能な9つの中核的行動指標(危害の兆候)を定めている。需要は規制対象のオンラインエコシステムにも集中しており、EGBA加盟企業は2025年のオンラインGGR合計が180億ユーロ(2024年比34%増)に達したと報告しており、2026年1月にTipicoが加盟するなど、EGBA会員拡大を通じた業界の継続的な関与が見られる。実店舗施設については、近い将来の機会は、AML対応の監査記録を備えたキャッシュレスおよびデータシステムの統合、加えて統合型リゾート型の多角化(飲食、エンターテインメント、ホスピタリティ)と一層結びつく傾向にあり、これによって来店当たりの収益性を高めつつ、カスタマージャーニー全体にコンプライアンスおよび支払い能力管理を組み込み続けることが求められている。
Recent Industry Developments in ヨーロッパカジノギャンブル市場
- 2026年5月:ギリシャにFouquet's Mykonosホテルが開業、同国初のBarrière系施設。この開業によりGroupe Lucien Barrièreのギリシャのホスピタリティおよびカジノ分野への進出が拡大する。この動きにより収益源が多様化し、高級ホスピタリティとゲーミングとのクロスセルの機会が生まれる。
- 2026年5月:2026年10月に期限を迎える債務の借換えを目的とした3,700万ユーロのEuroPP債の発行。この資金調達は継続的な事業拡大および運営上の必要性を支える。流動性の改善により、欧州展開に向けたバランスシートの耐性が強化される。
- 2026年4月:ポルトガルのPóvoa de Varzim Casinoの買収。この買収によりGroupe Lucien Barrièreのポルトガルにおける直接的な市場プレゼンスが拡大する。この動きによりイベリア半島における地域展開および規模が拡大し、既存物件とのシナジーが可能になる。


ヨーロッパカジノギャンブル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、欧州全体におけるカジノギャンブル活動から生じる収益を対象とし、一般的に提供されるカジノゲームについてオンラインおよびオフラインのプレイを合わせて算出し、定義された調査期間について米ドルで報告する。
対象範囲外:宝くじおよびほとんどの非カジノ型ベッティングフォーマット(純粋なスポーツベッティングなど)は、カジノ型製品の提供に組み込まれている場合を除き対象外とする。
セグメンテーション概要
- タイプ別
- ライブカジノ
- バカラ
- ブラックジャック
- ポーカー
- スロット
- その他のカジノゲーム
- 施設形態別
- 統合型リゾートカジノ
- 独立型陸上カジノ
- リバーボートカジノ
- クルーズ船カジノ
- レースコース併設カジノ(ラシーノ)
- 所有構造別
- 商業
- 部族・先住民族
- 国営
- 地域別
- イギリス
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の初期構造を設定し、カジノギャンブルに該当するものとしないものの実務的な境界を定義するために用いられた。公開情報源により、ギャンブル収益の追跡方法、欧州レベルの集計の組み立て方、そしてオンラインと実店舗の区分が報告上どのように示されるのが一般的かについて理解を深めた。
欧州の賭博業界団体や公開ダッシュボード、各国の規制当局およびライセンス関連の更新情報、公的統計局、中央銀行の通貨系列データ、ゲーミング税や収入が開示されている税務・財務当局の公表資料など、ペイウォールのない情報源を確認した。事業者の事業展開状況や地理的構成を照合するため、年次報告書、投資家向け説明資料、信頼性の高い報道も参照し、さらに企業財務情報、インテリジェンス、ニュースおよび財務データ、プラットフォームおよびゲーム機能の動向を追跡するための特許データベースを提供する有料サブスクリプションで補完した。ここに挙げたデスクリサーチの情報源は例示であり、データ収集、検証、および調査の明確化のために追加の情報源も参照した。
一次インタビューおよび調査
一次調査は、収益数値が実務上何を表しているのか、特にオンラインとオフラインのプレイの区分、およびゲームフォーマットが報告上どのように記録されているかを検証することに重点を置いた。主要な欧州市場の事業者、テクノロジーおよびサービスプロバイダー、チャネルパートナー、独立系専門家など多様な関係者にインタビューを実施し、その回答を用いて、支払い挙動、プロモーションの強度、および報告収益に影響を与えうる規制変更の時期に関する前提を精緻化した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:36% | CXO:14% |
| ミドルティア:46% | 機能/部門リーダー:35% |
| 小規模プレイヤー:18% | マネージャー:51% |
市場規模算定と予測
規模算定は、欧州レベルのギャンブル収益プールをカジノギャンブルのシェアに結びつけるトップダウン型の再構築から始まり、その後、報告されているオンラインと実店舗の区分および国別カバレッジのルールを用いて絞り込む。この最初の見解を構築した後、主要事業者のサンプリングと地域別の報告収益の集計、また出来高の代替指標が利用可能な場合に限り合理的なASP型ロジックを用いるといった、選択的なボトムアップ検証によって総計を裏付ける。
モデル内では、いくつかの入力要素が他よりも重要であり、検証時には特に注意が払われる。これには、報告される粗ゲーミング収益の慣行、オンラインカジノの浸透度と実店舗プレイの比較、規制上のライセンス拡大または引き締め、ネットゲーミング収益への変換率を変化させるプロモーションの強度、そして裁量的支出に影響を与える国別のマクロ指標が含まれる。予測に関しては、政策変更やチャネルの移行が通常のトレンドラインより速く市場を動かす可能性があるため、シナリオ分析が用いられ、変数の推移は最終的な見通しを確定する前に一次回答者とともに確認される。小規模市場でボトムアップの指標が欠落している場合、そのギャップは国のクラスタリングおよび保守的なシェア配分によって対処され、これは地域全体の合計と再度照合される。
データ検証と更新サイクル
成果物は独立した複数の指標間でのトライアンギュレーションを用いて検証され、最も大きな差異は早期に特定され、最終レビューの前に前提を修正できるようにしている。異常値の確認には、規制のタイムラインと整合しない前年比の急変、通貨換算の時期の確認、そして報告されているチャネルの傾向と矛盾するオンラインシェアの変動が含まれる。
最終承認の前に、この作業は複数段階のアナリストレビューを経て、主要な前提が変化した場合や、公開報告において大きな国別の見直しが発生した場合には再確認が行われる。レポートは年次で更新され、重大な事象が発生した際には中間更新が行われ、クライアントが最新の見解を確実に受け取れるよう、納品前の最終確認が実施される。
Mordor Intelligenceの欧州カジノギャンブル市場規模算定と他の公表推定値との比較
欧州カジノギャンブルの公表市場規模がしばしば異なるのは、情報源が必ずしも同一の収益概念を計上しているわけではなく、カジノゲームとより広範な賭博商品との境界の適用方法が異なる場合があるためである。差異は、通貨換算に用いる年度、オンラインと実店舗のカバレッジの取り扱い、数値が事業者収益として報告されているか、より広範な消費者支出の代替指標として報告されているかによっても生じる。
欧州レベルの粗ゲーミング収益の集計、公表されているオンラインと実店舗の区分、各国規制当局の開示情報といった証拠を整合性の確認に用い、その上でMordor Intelligenceは自社の推定値をカジノのみの定義と再現可能な国別集計に結びつけ、隣接するカテゴリーが総額を過大に見せないようにしている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 80.13 B (2025) | |
| 業界団体A | USD 32.40 B (2024) | この数値は、より広範な欧州賭博GGRデータセット内のカジノゲームに対応しており、2024年の暫定報告およびオンラインと実店舗のカジノ区分ロジックに基づいて算出されているため、より多くの国およびゲームのカバレッジの詳細を含む完全なカジノギャンブル市場構築よりも狭い範囲となっている。 |
| 業界紙B | USD 133.40 B (2024) | この推定値は欧州全体の賭博GGRを用いているため、宝くじ、スポーツベッティング、ゲーミングマシンをカジノゲームと合算しており、同一年度を用いた場合でも、その総括的な数値はカジノのみの範囲を大幅に上回るものとなっている。 |
3つの数値の差は、総賭博収益とカジノのみの収益が互換性のあるものではないため、その大部分が計算方法ではなく範囲設定の境界によって説明される。定義をカジノギャンブルに固定し、チャネル区分および規制当局の指標に対して総計を再確認することで、最終的な数値は明確な入力要素にまで遡ることができ、新たな年次データが得られた際にも再現可能な状態を維持している。


レポートで回答されている主要な質問
2026年のヨーロッパカジノギャンブル市場の規模はどれくらいですか?
USD 913.1億であり、年平均成長率(CAGR)13.95%で2031年までにUSD 1,754.2億に達する見込みです。
ヨーロッパのカジノゲーミングにおいて最も支配的な製品カテゴリーはどれですか?
スロットは2025年に61.55%の収益シェアでトップとなっており、継続的なフロアの利用可能性と高い利益率がこれを支えています。
ヨーロッパで最も多くのカジノ収益を生み出している国はどこですか?
イタリアは歴史的な施設と安定した観光客の流れを背景に42.20%のシェアでトップです。
ヨーロッパのカジノで最も急成長している形態はどれですか?
統合型リゾートカジノはゲーミングとエンターテインメントおよびホスピタリティを融合させることで2031年まで年平均成長率(CAGR)7.72%で拡大すると予測されています。
規制はオペレーターの利益率にどのような影響を与えていますか?
増税と広告規制の強化、特にフランスとイギリスにおいては収益性を圧迫していますが、技術アップグレードによって一部のコスト圧力を緩和することができます。
最近、競争環境を再構築した買収はどれですか?
2025年3月のFDJによるUSD 26.2億(EUR 24.5億)のキンドレッドグループ(Kindred Group)買収は、多様化されたオンラインおよび陸上資産を持つ汎ヨーロッパのオペレーターを誕生させました。
最終更新日:



