
清算機関と決済市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 13.13 十億米ドル |
| 市場規模 (2031) | 16.81 十億米ドル |
| Growth Rate (2026 - 2031) | 5.07 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる清算機関と決済市場分析
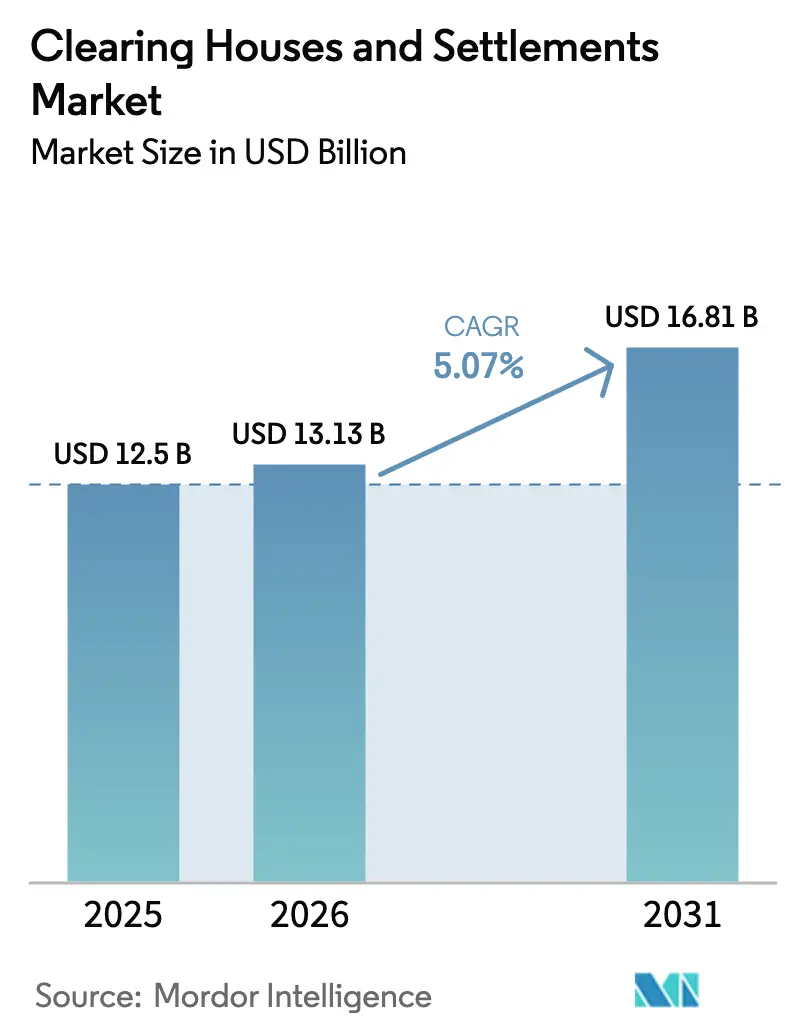
清算機関と決済市場規模は、2025年のUSD 125億から2026年にはUSD 131.3億に成長し、2026年から2031年にかけてCAGR 5.07%で2031年までにUSD 168.1億に達すると予測されています。
電子取引および高頻度取引活動は、2026年においてポストトレードルート全体のスループット要件を引き続き増大させ、運用許容範囲を厳格化しており、欧州のTARGETサービスは2024年に取引量の大幅な増加を報告し、それが現在の期間における能力増強とレジリエンスプログラムへと波及しています。アウトワード清算機関は、多国間ネッティングを通じてより多くのクロスボーダーフローを吸収することで優位性を強化しています。これらは、大規模な日次現金およびレポ取引量を中央清算機関に動員する米国財務省の中央清算期限から恩恵を受ける態勢にあります。TARGET2は大口ユーロ決済のアンカーとして機能し続ける一方、TIPSはインスタント決済の採用を加速させ、2026年においてリアルタイム処理の標準を大規模に設定しています。地域別の動向では、北米が2025年の最大シェアを保持し、ISO 20022とインスタント決済がユーロシステムの統合プラットフォームの下で収束するにつれて欧州が成長をリードしています。
主要レポートのポイント
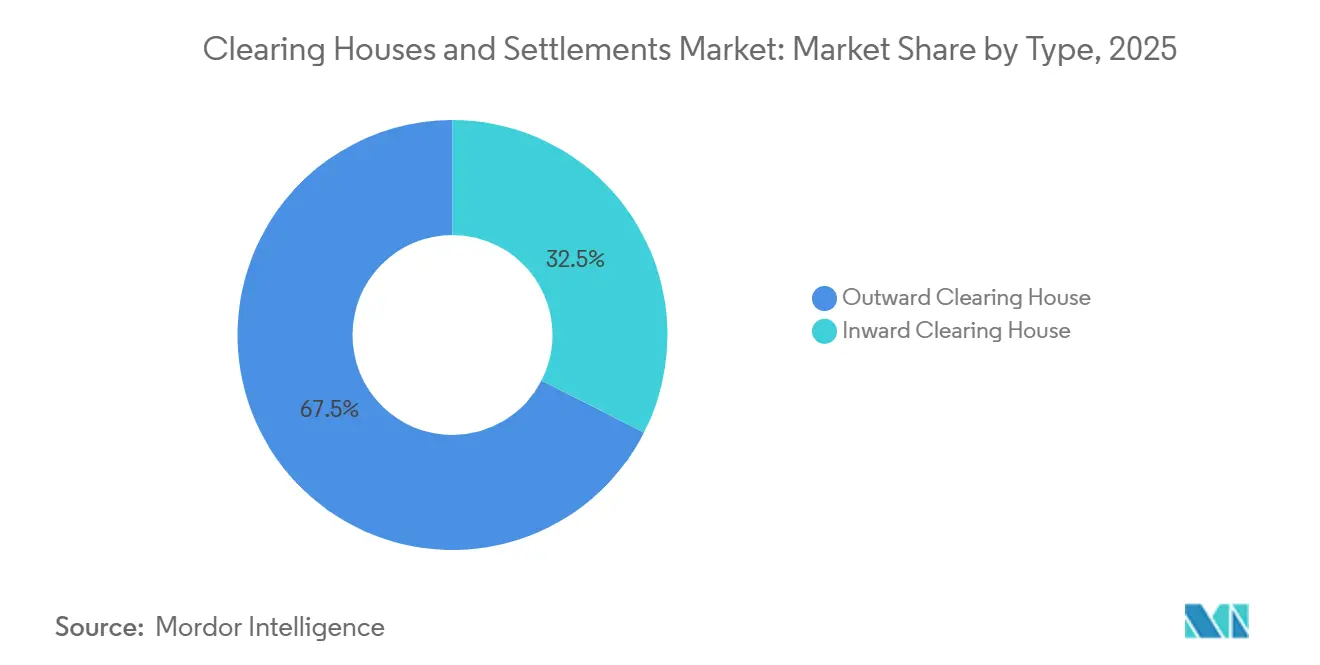
- タイプ別では、アウトワード清算機関が2025年の清算機関と決済市場において収益シェア67.50%でリードし、2031年までのCAGR 5.82%で最も急速に成長しています。
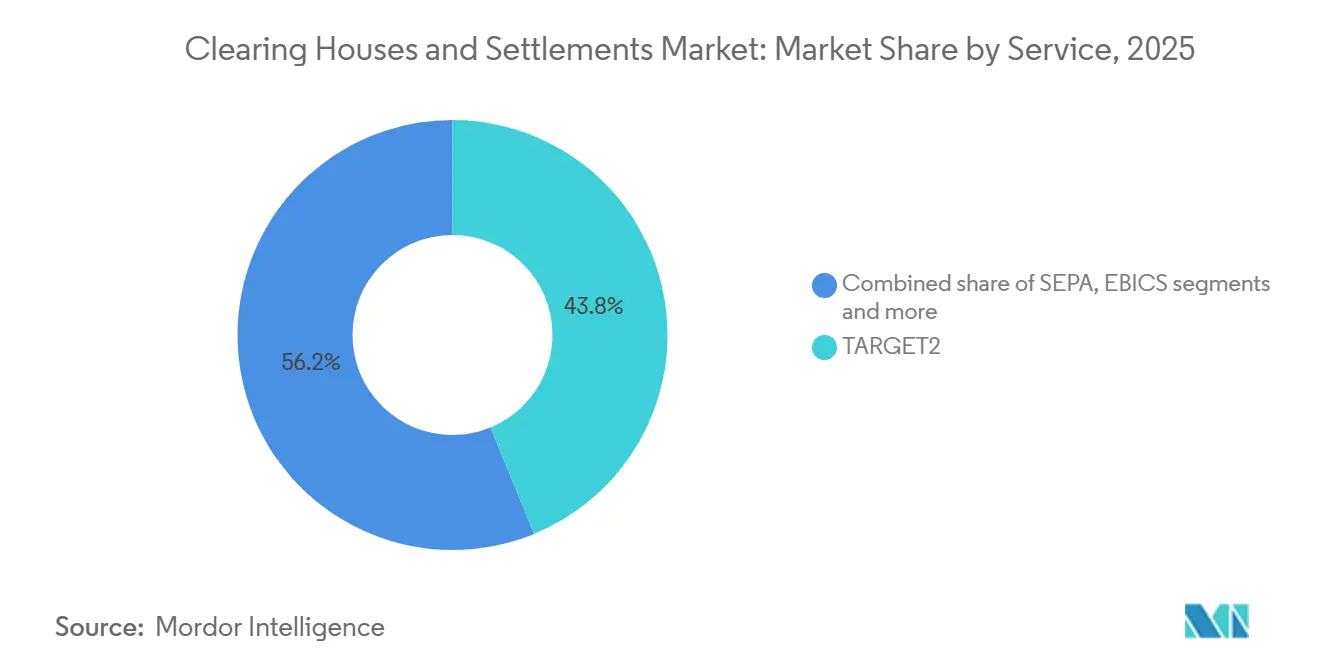
- サービス別では、TARGET2が2025年の清算機関と決済市場においてシェア43.80%を保持し、2031年までCAGR 7.43%で拡大しています。
- 地域別では、北米が2025年の清算機関と決済市場規模においてシェア34.65%を占め、欧州が2031年までのCAGR 6.65%で最高の予測成長率を記録しています。
- 少数の主要清算メンバーが米国の中央清算機関(CCP)における大部分のクライアント活動を処理していますが、地域インフラと新規参入者の存在により、清算機関と決済市場のグローバルな集中度は依然として限定的です。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電子取引および大量取引の増加を伴うグローバル取引活動の成長が、効率的な清算・決済インフラへの需要を高めている | +1.2% | グローバル | 中期(2〜4年) |
| 金融危機後の改革に基づく中央清算への規制上の重点化が、システミックリスクの低減と市場透明性の向上を目指している | +1.5% | 北米およびEU | 長期(4年以上) |
| AI、ブロックチェーン、自動化を含む清算技術の進歩が、処理速度、精度、および運用効率を向上させている | +0.9% | グローバル | 短期(2年以内) |
| クロスボーダーおよびデリバティブ取引の増加が、管轄区域をまたいだ相互運用可能でレジリエントな清算システムを必要としている | +1.1% | グローバル、APACおよびEUでの早期利益 | 中期(2〜4年) |
| 市場のボラティリティが集中型清算メカニズムの採用を加速させる中、カウンターパーティリスク管理への関心が高まっている | +0.8% | グローバル | 短期(2年以内) |
| 電子取引および高頻度取引プラットフォームの拡大が、スケーラブルで大容量の決済ソリューションの必要性を促進している | +0.7% | 北米およびAPACコア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
グローバル取引活動の成長が清算インフラ需要を牽引
電子チャネルとアルゴリズム取引が日次取引量を増幅させ、清算事業者に能力の拡張を迫っており、ボトルネックのリスクが生じています。TARGETサービスは2024年に201.8%の取引量急増の中で16.6億件を超える取引を処理しました。TARGET2-Securitiesは2024年に2億2,600万件の証券取引(USD 2,927億(EUR 2,489億)相当)を決済し、調和されたクロスボーダー決済のための集中型プラットフォームへのシフトを強化しています[1]https://www.ecb.europa.eu/press/targetservar/html/ecb.targetservar2024.en.html. 。米国財務省の清算義務化により、2027年半ばまでに最大USD 4兆の日次取引が中央清算に向けられ、主要な米国CCPにおける総証拠金は2025年6月30日時点でUSD 963億に達しています。Japan Securities Clearing Corporationは2024年に金利スワップ清算の記録を更新し、中央清算機関に集中する金利ヘッジフローの深さを示しています。韓国のKRXはデリバティブ活動の力強い成長とUSD 2兆を超えるOTC清算残高を報告しており、電子取引の集中度に伴う能力シフトを示しています。FedNowサービスが2025年第3四半期にUSD 3,073億相当の250万件の四半期取引を報告するなど、インスタント決済の拡大が続いており、リアルタイム決済の軌跡を示しています[2]https://www.frbservices.org/resources/financial-services/fednow/quarterly-volume-value-stats。
中央清算への規制上の重点化がシステミックリスクを低減
2023年に最終化された米国の規則は、中央清算を現金財務省証券およびレポ取引に拡大し、コンプライアンス期日は2026年12月31日および2027年6月30日に設定されており、透明性と総証拠金規律を高めています。2024年第4四半期時点でディーラーレポの中央清算率はわずか37%にとどまり、USD 2.4兆の相対取引が清算によって解決を目指す決済摩擦にさらされています。EMIR REFITは報告の粒度を204フィールドに引き上げる一方、米国の銀行金利デリバティブは2024年第4四半期の32.5%から2025年第1四半期には名目ベースで48.1%へと中央清算浸透率が上昇しており、標準化への規制の影響を裏付けています。欧州のCDS市場は2023年までに高い清算浸透率に達しており、これはEMIR監督下でCCPに参入する標準化商品に関する危機後の広範な重点化と一致しています。インドの取引所連動清算を通じた社債決済は成長しているものの、先進国市場と比較して依然として浅く、標準化とより深いポストトレード採用の余地を示しています。CPMI-IOSCOのPFMIとEUのサイバーリスクフレームワークの下での収束は、グローバルな金融市場インフラ(FMI)運営をますます導くレジリエンスとデータ整合性に関する調和された期待を維持しています。
清算技術の進歩が運用効率を向上
トークン化の試験、AIベースのリスクモデル、および自動化が、管轄区域がホールセールDLT統合をテストし、リアルタイムの意思決定を通じてスループットを改善するにつれて、処理品質とタイムラインを再形成しています。ユーロシステムは9カ国で27件の試験を実施し、USD 18.8億(EUR 16億)のトークン化ホールセール取引を決済し、本番グレードの決済のための相互運用可能なDLTアーキテクチャの実現可能性を強化しました。Clearstreamは地理的に分離されたデータセンター間でリアルタイムデータミラーリングを用いた2時間での復旧を検証し、同期冗長性が重要な業務をどのように支援するかを実証しました。EBA CLEARINGのRT1は、持続的に低い拒否率と毎秒1,000件を超えるピーク時スループットで日次数百万件のインスタント決済に対応しており、堅牢なAPI主導のスケーリングを反映しています。ブラジルのPIXは2024年末までに1億5,600万人の個人と1,520万の組織に拡大し、銀行とウォレットを相互接続する標準化されたAPIを通じて月間64億件の取引を処理しています[3]https://www.bcb.gov.br/en/financialstability/spi_en。LME Clearが金や適格ソブリン債を含む高品質資産を受け入れるにつれて担保の流動性が進化し、証拠金コールにわたる資金調達摩擦を低減しています。
クロスボーダーおよびデリバティブ取引の増加が相互運用可能な清算を必要とする
グローバルなクロスボーダー決済額は2024年にUSD 190兆を超えていますが、コリドーの4分の1は依然として3%を超えるコストを課しており、2026年における標準化されたメッセージング、相互運用性、およびネッティング効率への需要を加速させています[4]https://www.bancaditalia.it/pubblicazioni/interventi-governatore/integov2025/20251209-panetta/index.html。TIPSを通じたユーロシステムのインスタント決済は402.2%増加し、2024年に13.5億件の取引に達し、地域内の国境をまたぐ小売および法人フローのリアルタイムモデルを検証しています。日本のJSCCがスワップ清算を進め、韓国のOTC清算残高がUSD 2兆を超えるにつれてAPACの清算深度が高まり、デリバティブ商品の成長とヘッジの集中度を反映しています。香港のOTC Clearは2025年上半期に米ドル金利スワップをより速いペースで清算し、CCASプラットフォームは現物株式の高い決済効率を維持しています。ISO 20022と統合プラットフォームが業務を調和させるにつれて、欧州インフラは流動性を支え、照合オーバーヘッドを削減するクロスボーダー能力のスケーラビリティを示しています。清算機関と決済市場は、運用リスクを高めることなくクロスボーダーの速度を維持するために、RTGS、インスタント、および証券プラットフォームとのマルチレール互換性にますます依存しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い担保・資本要件が運用コストを引き上げ、小規模市場参加者の参入を制限している | -0.9% | グローバル、新興市場・途上国経済(EMDE)で深刻 | 中期(2〜4年) |
| 規制・コンプライアンスの複雑性の増大が、進化するグローバル標準により実装・監視の負担を増加させている | -0.7% | 北米およびEU | 長期(4年以上) |
| サイバーセキュリティリスクの増大が、高額取引システムのための安全なインフラへの継続的な投資を必要としている | -0.6% | グローバル | 短期(2年以内) |
| レガシー清算インフラへの依存がスケーラビリティを制約し、次世代技術との統合を遅らせている | -0.5% | 北米およびAPAC | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い担保・資本要件が市場参入を制約
米国政府証券の総清算基金要件は2025年6月30日時点でUSD 963億に達し、増加分はリスクプロファイルに応じてメンバー間に配分されており、小規模企業の参入障壁を高めています。LME Clearにおけるものなど、最低デフォルトファンド拠出額と純資本閾値は、適格担保を供給できる十分な資本を持つ機関への直接清算参加を制限しています。サウジアラビアのMuqassaを含む地域CCPにおける担保適格性と割合の調整は柔軟性を提供しますが、小規模参加者全体のUSD流動性制約を完全には相殺しません。財務省清算タイムラインに関連する大規模な証拠金増加の見込みは、小規模ブローカーディーラーをスポンサードアクセスの取り決めに向かわせ、経済性とコントロールを希薄化させます。インドの社債スペースにおけるOTCポジションは相当規模で集中型清算の外に留まっており、相対リスクと流動性の拡散を持続させています。したがって、清算機関と決済市場では、多様な適格担保を持つ大規模参加者と制約された資本スタックを管理する小規模企業との間の格差が拡大しています。
規制・コンプライアンスの複雑性の増大が実装負担を増加させる
2025年に施行されたEUのDORA体制は、ほぼリアルタイムのインシデント報告、定期的な脅威主導の侵入テスト、および重要なサードパーティICTプロバイダーの監督を義務付けており、清算事業者全体でガバナンスと人員配置の変更を必要としています。EMIR REFITはデリバティブ報告を204フィールドに拡大する一方、初期の拒否率は広範な再調整後にのみ改善されており、多管轄報告の学習曲線を浮き彫りにしています。未決済取引と評価に関するデータ品質の問題が持続的に高い水準にあることは、監督上の可視性を制限し、市場参加者の照合コストを増加させています。2024年12月のオーストラリアのCHESSバッチ決済インシデントは運用リスクの格下げをもたらし、ガバナンスとコンティンジェンシーフレームワークの包括的な改善を余儀なくさせました。中央銀行とRTGS事業者によるISO 20022の移行は、地域の期限を前にプロジェクトリソースを消費するソフトウェア変更と再教育を必要としています。清算機関と決済市場は、クロスボーダー事業者の管理オーバーヘッドを増大させる、ローカルのサイバー報告と国際標準の並行コンプライアンスプロセスを維持しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
アウトワード清算機関がリスク軽減とネッティング効率を推進アウトワード清算機関は2025年に67.50%のシェアを保持し、2031年までCAGR 5.82%で成長すると予測されており、国境を越えた総債務を圧縮し資金調達ストレスを軽減する多国間ネッティングによって支えられています。アウトワードプラットフォームが大口決済とホールセール取引を決済し、効率的な相殺のために管轄区域をまたいでエクスポージャーをプールするため、流動性の恩恵は日常業務に波及しています。EURO1は2024年に4,577万件の決済(USD 53.4兆(EUR 45.4兆)相当)を処理し、最終残高をTARGET2で決済する補完的な多国間ネットシステムとして機能し、参加者の流動性プロファイルを最適化しています。義務化された米国財務省の中央清算は、2027年までにアウトワード会場が日次USD 4兆の活動を受け入れる態勢を整え、ネッティングと証拠金効率を大規模に制度化するでしょう。
インワード清算機関は国内決済と証券フローに焦点を当て、国内市場構造に適したリスクモデルを持ち、より低い担保ニーズとより単純な運用上の期待に沿っています。インドの社債向け取引所連動清算は相当数の取引を処理していますが、集中型会場外の私募の優位性がインワードルートの浸透を制限しています。香港のCCASは、2025年末に株式と投資信託のネッティング比率がそれぞれ98%と88%を超えるなど、規律あるネッティングが国内環境においても流動性を大幅に緩和できることを示しています。アウトワード会場がAI強化リスク分析やDLTパイロットなどの機能を追加するにつれて、インワードモデルは決済と担保プロセスの継続性を維持するために相互運用可能な標準に徐々に適応しています。規制フレームワークが集中型リスクと一貫した証拠金設定を奨励する中、アウトワードプラットフォームは清算機関と決済市場内のクロスボーダーリスク集約の主要チャネルであり続けています。


サービス別:
TARGET2が大口決済を支配し、TIPSがインスタント決済採用を加速TARGET2は2025年のサービスタイプシェアの43.80%を占め、2031年まで年率7.43%で拡大すると予測されており、ユーロ大口決済フロー全体でのアンカー役を確認しています。2024年にEUR 463.7兆相当の1億800万件の取引を処理し、T2SはEUR 248.9兆相当の2億2,600万件の証券取引を処理し、通貨同盟全体の調和されたポストトレードフローを強化しています。TIPSの取引量は2024年に402.2%急増して13.5億件に達し、北欧諸国の新通貨に拡大され、小売と商業の両用途のリアルタイム標準を形成しています。清算機関と決済市場は、このモジュラースタックから恩恵を受けており、参加者が一貫したメッセージングとサービス期待でRTGSとインスタント決済レール全体の流動性を調整できます。
SEPAの決済手段と支援インフラがユーロ小売決済を補完しており、STEP2 SCTはより高い取引量を記録し、SDDは2024年に数百億件の取引を維持しています。RT1インスタント決済は2024年に11億件を超え、2025年に向けて力強い成長を示しており、ユーロ機関の到達可能性期限を強制するインスタント決済規制と一致しています。EURO1はT2での最終決済を伴う多国間ネッティングを通じてTARGET2を補完し、主要銀行の流動性管理を洗練させています。ポルトガルのクロスボーダーフローとT2取引量などのTARGETエコシステム内の国内活動は、統合された欧州ポストトレードスタックが国内および汎欧州業務の両方をどのように支援するかを示しています。受取人確認機能がRT1とSTEP2に拡張され、速度を犠牲にすることなくインスタントおよびバッチチャネルに不正防止機能を追加しています。その結果、TARGET2とその関連サービスは、地域の高額およびインスタントセグメント全体で清算機関と決済市場のアンカーであり続けています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地域分析
北米クリアリングハウスおよび決済市場
北米は2025年のクリアリングハウスおよび決済市場において34.65%のシェアを占め、連邦準備制度サービスの広範な提供と米国財務省取引の模によって支えられている。ナショナル・セトルメント・サービスは2024年に28.3 トリリオン 米ドルを処理し、1日平均決済額は112.6 ビリオン 米ドルに達しており、大口決済およびネット決済ワークフローにおける同地域の基盤を強固なものとしている。FedNowはリアルタイム機能を追加し、2025年第3四半期には250万件の取引、総額307.3 ビリオン 米ドルを記録しており、全国の金融機関による迅速な導入が進んでいることを示している。中央清算された派生商品の想定元本は2025年第1四半期に増加し、金利ヘッジの需要が牽引したことで、米国銀行全体でのCCP採用拡大を後押ししている。SECの米国債清算スケジュールは、1日4 トリリオン 米ドルの取引フローが中央清算へと移行するにつれ、承認済みおよび承認候補のCCP間の競争を激化させている。カナダおよびメキシコのインフラは、メキシコのSPEIやデジタル利用を促進する補完的な決済識別子を含む、確立されたリアルタイムおよびバッチシステムにより、同地域のプレゼンスを拡大している。
欧州クリアリングハウスおよび決済市場
欧州はTARGETービスの統合、ISO 20022の標準化、即時決済規制の収束を背景に、2031年までのCAGR 6.65%という最も高い成長率を実現している。ClearstreamはT2S下で高い決済効率を発揮し、日末の対価引渡し(DVP)パフォーマンスはほぼ完了水準に達しており、自動担保化がピーク時における安定した資金調達を支えている。LCHおよびICE Clear EuropeはESMA下でTier 2 CCPとして機能しており、同地域のOTC金利、クレジット、上場デリバティブにわたる監督上の整合性を強化している。フランスの中央銀行は中央銀行間協調のもとでクロスボーダーのトークン化イニシアチブに参加しており、ホールセール取引における清算・決済の将来的な相互運用性を示唆している。ポルトガルのT2活動などの各国事例は、統合されたユーロシステム基盤における加盟国全体での広範な採用を裏付けている。DORAの施行に伴い、大規模なサイバープログラムを有する既存事業者がコンプライアンスおよび対応準備において優位性を獲得している。
アジア太平洋、南米および中東・アフリカのクリアリングハウスおよび決済市場
アジア太平洋地域は、JSCCにおける日本の記録的なスワップ清算から、韓国のOTC急成長、インドなどの市場における強力な即時決済普及まで、成熟度に多様性が見られる。香港のCCASSはT+2効率99.89%を達成し、OTC Clearのデリバティブ取引量は2025年上半期に急増しており、株式・デリバティブ両システムの強さを反映している。インドの社債市場は発行規模の拡大にもかかわらず流通市場での流動性課題を抱えており、相対取引チャネルへの依存が続き、清算採用の余地が残されていることを示している。オーストラリアはOTCデリバティブおよび現物株式において高い清算量を誇るが、インシデント後の監督強化によりASXシステム全体での期待値と是正対応が厳格化されている。シンガポールの外国為替取引高は1日当たり1.5 トリリオン シンガポールドル超に達し、地域の流動性を強化するとともに、高度な執行・リスクツールを通じた担保最適化を支えている。南米ではブラジルのPIXが月間数十億件の取引と家計・企業の幅広い参加により普及をリードし、キャッシュレス成長を促進している。チリのRTGSおよびカード利用指標は、高い一当たり決済利用率とともにデジタルフローへの明確なシフトを示している。アフリカおよび中東ではGCCおよび南アフリカで活発な動きが見られ、UAEのプラットフォーム移行と南アフリカの取引高成長が強靭なインフラを示している。


規制環境
清算・決済インフラは、システミックリスク、運用上のレジリエンス、マージン規律に重点を置いた、多国間での規制強化の動きの中で運営されている。米国では、SECおよびCFTCが金利および米国国債における中央清算とリスク相殺の枠組みを引き続き形成しており、2026年4月の承認には、DTCC傘下のFixed Income Clearing Corporation(FICC)とCMEのクロスマージニング契約を拡大し、より広範な顧客の参加を支援する内容が含まれる。世界的には、CPMI-IOSCOがCCPおよびFMIのガバナンスとレジリエンスの基準としてPFMIを維持しており、2026年の取り組みではCCPのレジリエンス、サイバーレジリエンス、初期マージンの透明性が重視されている。
欧州では、EMIR 3によりCCP監督と基準策定に関するESMAの責任が拡大しており、2026年にはCCPの加入基準に関する規制技術基準の策定作業が進められているほか、EU市場統合・監督パッケージにおいてシステミックCCPの直接監督に関するより広範な議論が行われている。英国では、2026年中央清算機関(同等性)規則(2026年8月3日発効)が第三国CCPの同等性に関する更新された枠組みを提供し、英国参加者の国境を越えたアクセス判断に影響を与え、グローバル清算機関が認証、サービス継続性、コンプライアンスをどのように構築するかを形作っている。
バリューチェーン分析
清算・決済のバリューチェーンは、取引執行(取引所、電子取引プラットフォーム、OTC市場)から始まり、取引の取得、確認、マッチングへと流れる。その後、中央清算機関(CCP)が、ノベーション、多者間ネッティング、マージニング、デフォルト管理、決済指示の生成といった清算サービスを提供する。決済層は、現金移動用のRTGSおよび即時決済インフラと、証券の帳簿上の移転および保管を行うCSD/ICSD(例えば、TARGET2およびTARGET2-証券に接続する欧州全域のサービス)を含む決済システムおよび証券決済インフラを通じて提供される。
需要は、清算会員(銀行、ブローカー・ディーラー、FCM)およびその顧客(資産運用会社、保険会社、法人、ヘッジファンド)が中心であり、マージンおよび決済義務にわたって適格資産を動員するカストディアンおよびコラテラルエージェントによって支えられている。テクノロジー・オペレーションベンダーはメッセージング、リスク、サイバーレジリエンス、データサービスを提供し、規制当局・基準策定機関(例えば、SEC、CFTC、ESMA、PFMIに基づくCPMI-IOSCO)は、参加、報告、レジリエンスに関する要件を定め、チェーン全体のオンボーディング、相互運用性、サービス提供コストを形作っている。
競合環境
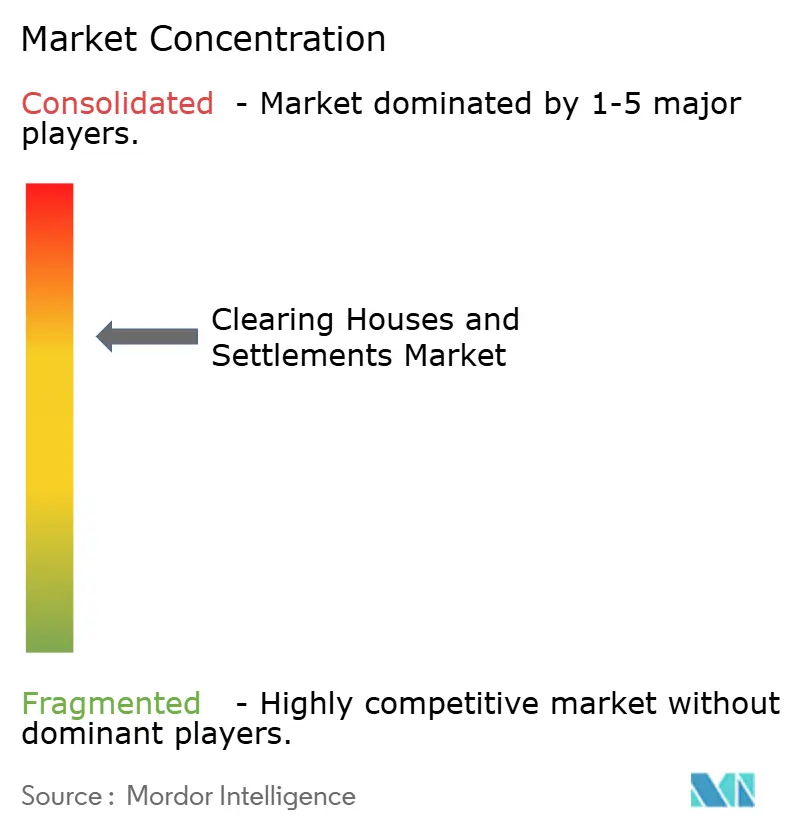
清算機関と決済市場は中程度の集中度を示しており、米国では5つのTitle VIII指定金融市場ユーティリティがCME、FICC、NSCC、ICE Clear Credit、OCCを含む現金とデリバティブ全体の中央清算を提供しています。FICCは歴史的に米国財務省の現金およびレポ清算を独占してきましたが、CME Securities Clearingの新たな承認により、義務的な中央清算の対象となるフローへの競争が導入されています。見込み参入者は2026年および2027年のコンプライアンス期日を前に参加に向けたポジショニングを続けており、イノベーションと手数料競争を高める可能性があります。上位10の清算メンバーが米国会場でのクライアント取引の80%以上を処理しているため、集中リスクは監督上の焦点であり続けており、ストレス時の相関エクスポージャーを増幅させています。
欧州の清算・保管インフラはESMAの下でTier 2 CCPとしてLCH LimitedとICE Clear Europeを中心とし、EuroclearとClearstreamが主要な証券保管振替機関(CSD)として、SIXエンティティがスイスおよび汎欧州のニーズに対応しています。EBA CLEARINGのEURO1、STEP2、RT1は2024年に226.2億件の取引(USD 83.8兆(EUR 71.3兆)相当)を処理し、RT1インスタント決済は32%増の11.07億件となり、地域の急速なインスタント決済採用の代理指標となっています。APACでは、JCSCが2024年に円金利スワップ清算を前年比で倍増させ、香港のOTC ClearはUSD金利スワップ清算を拡大し、中国国債を含む新たな担保チャネルを開設しました。
2025年の戦略的動向には、CMEが米国での現金財務省証券およびレポの清算に関する規制承認を取得したことが含まれており、これは既存の独占に挑戦し、世界最大の国債市場でのマルチCCP環境を示しています。LCHによるZARONIAベーススワップの導入は新興通貨のカバレッジを拡大し、CCPが新たなヘッジニーズを取り込むために商品範囲を拡大する方法を示しています。HKEXによるOTC Clearの適格担保の拡大は、中国本土とのリンクを深め、クライアントポートフォリオ全体の担保の断片化を軽減しています。PFMI、DORA、および米国のサイバー標準の下でのコンプライアンスとレジリエンスの期待は、業務、技術、およびサードパーティ監督全体の投資優先事項を形成し続けています。
清算機関と決済産業のリーダー
Depository Trust & Clearing Corporation (DTCC)
Euroclear Group
LCH Limited (London Stock Exchange Group / LSEG)
Clearstream (Deutsche Börse Group)
CME Clearing (CME Group)
- *免責事項:主要選手の並び順不同
クリアリングハウスおよび決済市場
- Intact Financial Corporation
- Apex Clearing Corporation
- Bank of America Merrill Lynch
- FOLIOfn, Inc. (Folio Financial Investments)
- Goldman Sachs Execution and Clearing LP
- J.P. Morgan Clearing Corp
- National Financial Services LLC
- Pershing LLC
- RBC Correspondent Services (Royal Bank of Canada)
- StoneX Group Inc.
- Southwest Securities Inc.
- Depository Trust & Clearing Corporation (DTCC)
- LCH Limited (London Stock Exchange Group / LSEG)
- Euroclear Group
- Clearstream (Deutsche Borse Group)
- SIX x-clear & SIX SIS (SIX Group)
- CME Clearing (CME Group)
- ICE Clear (Intercontinental Exchange)
- Outward Clearing House
- BNY Mellon
- Japan Securities Clearing Corporation (JSCC)

市場機会と将来展望
中央清算の義務化とルール主導のリスク相殺プログラムは、キャパシティ、顧客オンボーディング、コラテラル効率性に関する短期的な空白領域を生み出している。2026年の実証例として、SECおよびCFTCの承認を受け、FICCとCMEの米国国債クロスマージニング契約がより広範なエンドユーザー顧客層に拡大されたことが挙げられ、これにより統合的なマージンワークフロー、クロスプロダクトのリスク分析、現金・デリバティブポートフォリオ全体にわたるコラテラルの機動性への需要が高まっている。EMIR REFITの報告拡大や2025年に施行された欧州DORA制度など、報告の粒度と運用レジリエンス要件を高める規制プログラムも、清算機関および決済事業者におけるデータ品質、管理体制、サードパーティリスク管理能力への投資を強めている。
ポストトレード基盤のデジタル化は、トークン化決済、デジタルコラテラル、既存FMIと新興ネットワーク間の相互運用性における機会も後押ししている。2026年のトークン化およびマルチチェーン接続性に関するDTCCの取り組みは、従来カストディされていた証券をトークン化された表現に変換し、常時稼働のインフラ上でコラテラル管理を統合しようとする業界の継続的な取り組みを示している。欧州では、EMIR 3とESMAの基準策定に関連する取り組みに加え、MiCA準拠の決済資産を検討する業界の動きが、規制対象デジタルキャッシュ、トークン化された短期証券、国境を越えたフローにおける手作業での照合を減らす自動化されたライフサイクル処理を中心とした製品開発を後押ししている。
Recent Industry Developments in クリアリングハウスおよび決済市場
- 2026年7月:DTCCのトークン化サービスが、正式launch前にLFDT Besu/Canton網でDTC資産を用いた実運用取引を開始。この動きは、ポストトレードワークフロー全体におけるトークン化と実運用決済を浮き立たせ、相互運用可能なデジタル資産への需要の高まりを示している。また、マルチチェーンのコラテラルおよび決済インフラの容量拡大を支え、ポストトレード業務におけるトークン化資産の相互運用性を広げている。
- 2026年7月:ユーロクリアがフランスの法人信託サービス提供会社Uptevia買収に向けて独占交渉を実施。この協議は、欧州における法人信託サービスの統合と、発行体サービス強化の可能性を示している。取引が成立すれば、ユーロクリアの発行体サービスおよびプライベートマーケット販売能力が強化される。
- 2026年6月:ユーロクリアがSG-FORGEと協力し、トークン化NEU CP決済向けにMiCA準拠のUSD CoinVertibleを検討。この取り組みは、規制対象ステーブルコインによるトークン化決済を推進し、欧州市場において規制に整合したトークン化キャッシュ同等物への進展を示している。この協力は、欧州市場向けのトークン化決済テストと規制整合を支えている。


クリアリングハウスおよび決済市場 レポートの範囲と調査方法論
市場の定義と範囲
本手法において、市場は、取引を確認し、カウンターパーティのエクスポージャーを管理し、認識されたポストトレードインフラを通じて金融取引の最終決済を完了する清算・決済業務から得られる収益を対象とする。
対象範囲外:フロントオフィスの取引、ブローカレッジの取引執行、および清算や証券・デリバティブ決済に結びつかない無関係な決済処理は除外する。
セグメンテーション概要
- タイプ別
- アウトワード清算機関
- インワード清算機関
- サービス別
- TARGET2
- SEPA
- EBICS
- その他サービス
- EURO1
- CCBM
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- ペルー
- その他南米
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(スウェーデン、ノルウェー、デンマーク、フィンランド、アイスランド)
- その他欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(シンガポール、インドネシア、マレーシア、タイ、ベトナム、フィリピン)
- その他アジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他中東・アフリカ
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは市場の境界を把握し、後で検証可能な初期の仮定を構築するために用いられる。どのようなサービスに課金が行われ、取引量がどのように変動するかを理解するため、決済および証券インフラの公開ルールブックや統計、および公式の金融市場発表に依拠している。
一般的な情報源には、中央銀行の資料(例えば、BISおよび一部の各国中央銀行)、証券規制当局の発表(ESMAやSECなど)、金融市場インフラに関するCPMI-IOSCOの基準、決済サイクルおよびシステム利用状況を説明する公開統計シリーズなどが含まれる。また、主要なインフラ事業者の年次報告書、監査済み財務諸表、投資家向け説明資料も確認し、収益構成や複数年にわたるトレンドの方向性を検証する助けとしている。これらのデスクリサーチ情報源は、必要に応じて企業財務、特許動向、構造化されたニュース・財務情報の有料サブスクリプションによって補完される。デスクリサーチの情報源は例示であり、データの収集、仮定の検証、未解決事項の明確化のために追加の公開資料も使用された。
一次インタビューおよび調査
一次調査は、価格設定の論理、サービスのバンドル化、規制や決済サイクルの変化が収益にどのように反映されるかなど、デスクリサーチだけでは十分に説明できない点を検証するために用いられる。主要地域のポストトレード事業者、テクノロジー・オペレーションの専門家、市場参加者と幅広く対話を行い、仮定を相互検証し、実務と一致しない箇所を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:28% | 経営幹部(CXO):15% | アジア太平洋:41% |
| 中堅層:57% | 機能・部門責任者:41% | 欧州・中東・アフリカ:34% |
| 小規模プレイヤー:15% | マネージャー:44% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、ポストトレード活動とシステム利用状況の指標をサービス範囲と現実的な料金ロジックを用いて収益プールに変換するトップダウン構築から始まり、その後、報告書の対象範囲に基づき総額を分割する。総額を現実的に保つため、サンプリングされた価格・出来高データを用いた選択的なボトムアップ検証、および清算、決済、メッセージング関連サービスに通常課金される内容に関するチャネル確認を実施している。
この市場において重要な入力要素には、決済サイクルの変化(T+1への移行など)、主要資産クラス別の上場・OTC取引量、清算参加および中央清算の浸透動向、料金基盤に影響を与えるマージンおよびコラテラルの実務、主要インフラ・スキームを経由するフローの割合などが含まれる。小規模市場でデータシリーズが欠落している場合は、取引所の売買高、国境を越えた活動の指標、インタビューで検証された保守的な料金レンジなどの代替指標を用いてギャップを埋めている。
予測は、短期トレンドモデル(時系列が安定している場合はARIMAを含む)を裏付けとするシナリオ分析を用いて構築され、規制上の節目、インフラ近代化プログラム、マクロレベルの取引活動を、単一の直線的結果を強制せずに反映できるようにしている。価格の進展と構成に関する仮定は、実務者が次の計画サイクルに期待する内容に照らして更新され、その後、地域全体に一貫して適用される。
データ検証と更新サイクル
検証は、独立した複数の指標間の三角測量によって行われ、その後、取引当たり収益、地域構成、サービス比率における非現実的な急変を確認する分散チェックが実施される。異常値が確認された場合、モデルは再度見直され、分散が対象範囲や時期に関する誤解に起因する可能性がある場合は、関連する専門家に再度連絡を取る。
最終確定前に、仮定、計算、記述内容が整合するよう複数の段階で出力内容が確認され、不一致があれば修正される。報告書は年次で更新され、重要な事象が発生した場合には随時更新が行われるほか、最終的な提出前レビューを完了し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによる清算機関・決済市場規模と他の公表推定値との比較
清算機関・決済に関して公表されている市場規模は、同じ年を対象としていても一致することはほとんどない。これは、対象範囲や収益項目の数え方が同一ではないためである。差異は、各社が活動指標を収益に変換する方法、および規制や決済サイクルの変化後に仮定がどの頻度で更新されるかによっても生じる。
証券・商品契約の取引を明示的に除外する決済清算・決済サービスは、Mordor Intelligenceの対象範囲外であり、これが公開されている数値が想定より低くまたは高く見える一因となっている。他の推定値についても、内向き・外向き処理をより広範な金融仲介業務と混合していること、積極的な料金成長率を適用していること、あるいは一時的なインフラ近代化支出を継続的なサービス収益として扱っていることなどにより、差異が生じている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 13.13 B (2026) | |
| 地域コンサルティング会社A | USD 11.50 B (2024) | より古い基準年と統合された収益の見方を用いており、決済サイクルの変化や新たな清算義務による最近の上昇を過小評価する可能性があり、料金ロジックを再基準化するのではなく、価格を平準化している可能性がある。 |
| 業界出版社B | USD 40.00 B (2024) | 隣接する決済・取引処理サービスやより広範な金融インフラ収益を組み込む可能性のある広範な定義を適用しており、ポストトレードの清算・決済のみを対象とする範囲と比較して総額が膨らんでいる。 |
3つの数値の差異は主に、何をポストトレード収益として数えるか、どの年を基準として扱うか、そして価格設定が再現可能な活動指標に結びついているかによって説明される。決済活動、清算の普及、サービスレベルの料金ロジックに入力を追跡可能な形で結びつけることで、最終数値は再現しやすく、時間の経過に伴う観測可能な市場動向と照らして整合性を確認しやすい状態を保っている。


レポートで回答される主要な質問
2026年の清算機関と決済市場規模および2031年までの予測成長率は?
清算機関と決済市場規模は2026年にUSD 131.3億であり、CAGR 5.07%で2031年までにUSD 168.1億に達すると予測されています。
2026年においてタイプ別で清算機関と決済市場をリードするセグメントはどれですか?
アウトワード清算機関が2025年に67.50%のシェアでリードし、2031年までCAGR 5.82%で最速の軌跡を維持しています。
清算機関と決済市場において最大のシェアを持つサービスタイプはどれですか?
TARGET2が2025年に43.80%のシェアを保持し、2031年までCAGR 7.43%で拡大しています。
清算機関と決済市場において最も急速に成長している地域はどこですか?
欧州はTARGETサービスの統合とISO 20022の移行に牽引され、2031年までCAGR 6.65%で最速の成長を記録しています。
2027年までの清算機関に最も影響を与える規制変更は何ですか?
SECの現金およびレポ取引に関する財務省清算規則は、2026年末および2027年半ばの期限で中央清算採用を促進し、証拠金と運用能力のニーズを高めています。
インスタント決済は清算機関と決済市場をどのように形成していますか?
TIPSとFedNowがインスタント決済を拡大しており、TIPSの取引量は2024年に402.2%急増し、FedNowは2025年第3四半期にUSD 3,073億の価値にスケールアップしており、常時稼働の決済への期待を高めています。
最終更新日:



