
ヨーロッパ清算機関および決済市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
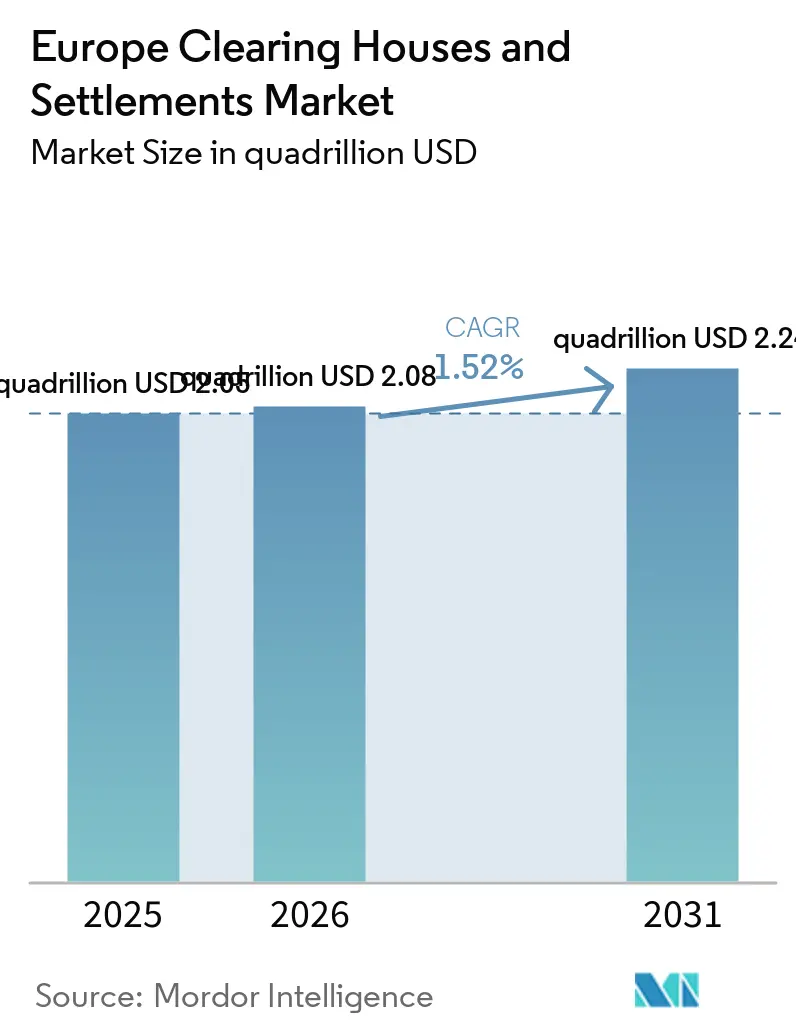
| 基準年の市場規模 (2025) | 2.05 千兆米ドル |
| 市場規模 (2026) | 2.08 千兆米ドル |
| 市場規模 (2031) | 2.24 千兆米ドル |
| 成長率 (2026 - 2031) | 1.52 % |
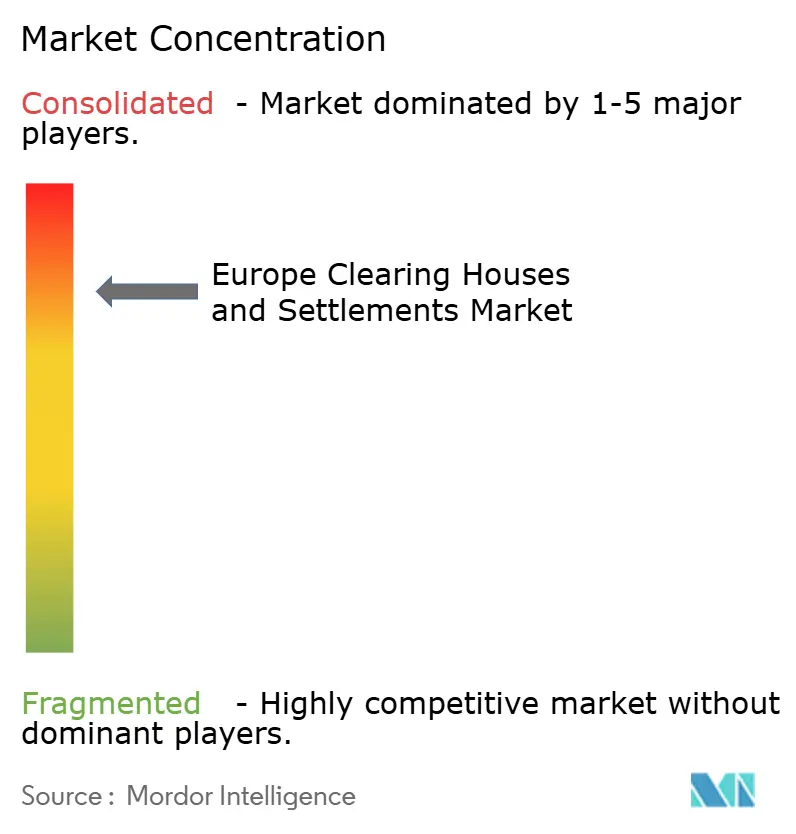
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ清算機関および決済市場の分析
ヨーロッパのクリアリングハウスおよび決済市場は2025年に2.05京USDと評価され、2026年の2.08京USDから2031年には2.24京USDに達すると推定され、予測期間(2026年〜2031年)においてCAGR 1.52%で成長する見込みです。規制主導の自動化への投資拡大、T+1決済サイクルへの急速な移行、および欧州中央銀行によるTARGETサービスの統合がこの拡大を支えています[1]。2024年にESMAが公表したストレステスト結果は主要な中央清算機関における集中リスクを明らかにし、既存プレイヤーはリスクエンジンのアップグレードと資本バッファーの強化を余儀なくされ、それにより高い参入障壁が維持されています。同時に、2025年1月に施行されたバーゼルIIIのエンドゲームに係る担保規制により、二者間デリバティブフローが中央清算へと誘導され、主要プラットフォームの収益基盤が拡大しています。EUのDLTパイロット制度(DLT-Pilot Regime)のもとで実施されているデジタル台帳のパイロットは、ドイツおよびオランダで現在試行中のスマートコントラクト清算のユースケースを解放することで、さらなる構造的な追い風となっています。
主要レポートのポイント
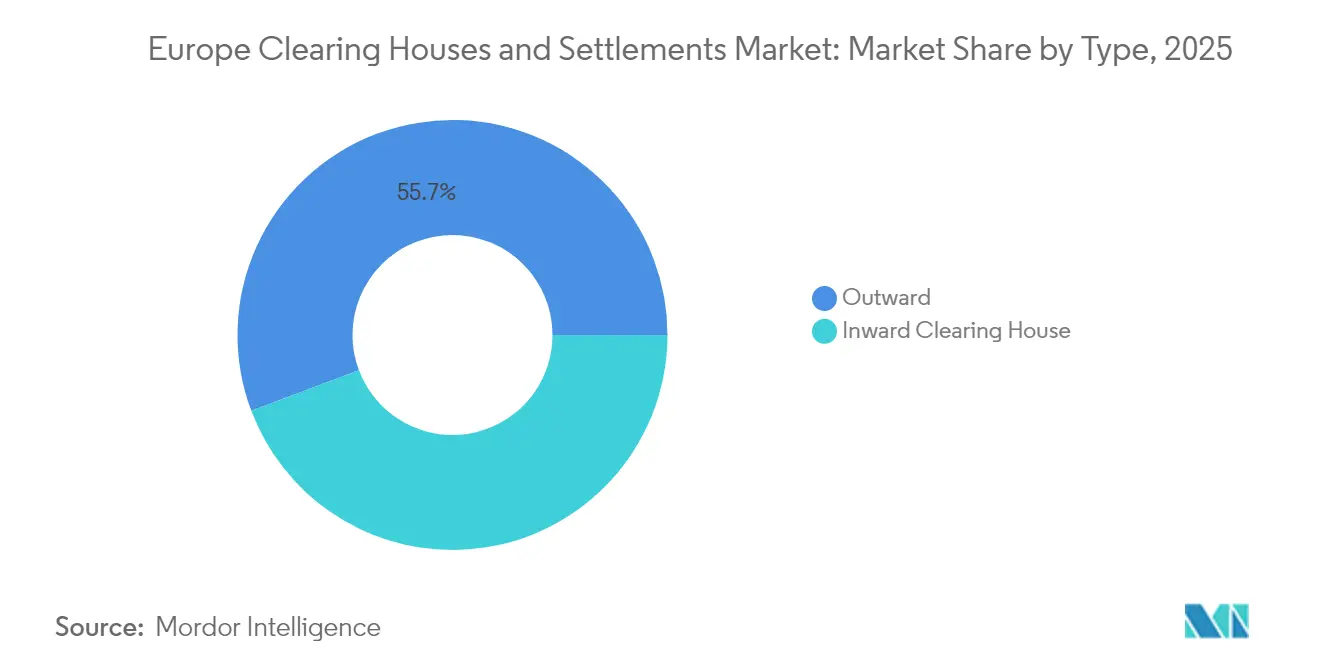
- タイプ別では、アウトワード・クリアリングハウスが2025年のヨーロッパのクリアリングハウスおよび決済市場シェアの55.74%を占め、インワード・クリアリングハウスは2031年にかけてCAGR 7.32%で拡大する見込みであり、タイプセグメンテーション内で最速の成長率となっています。
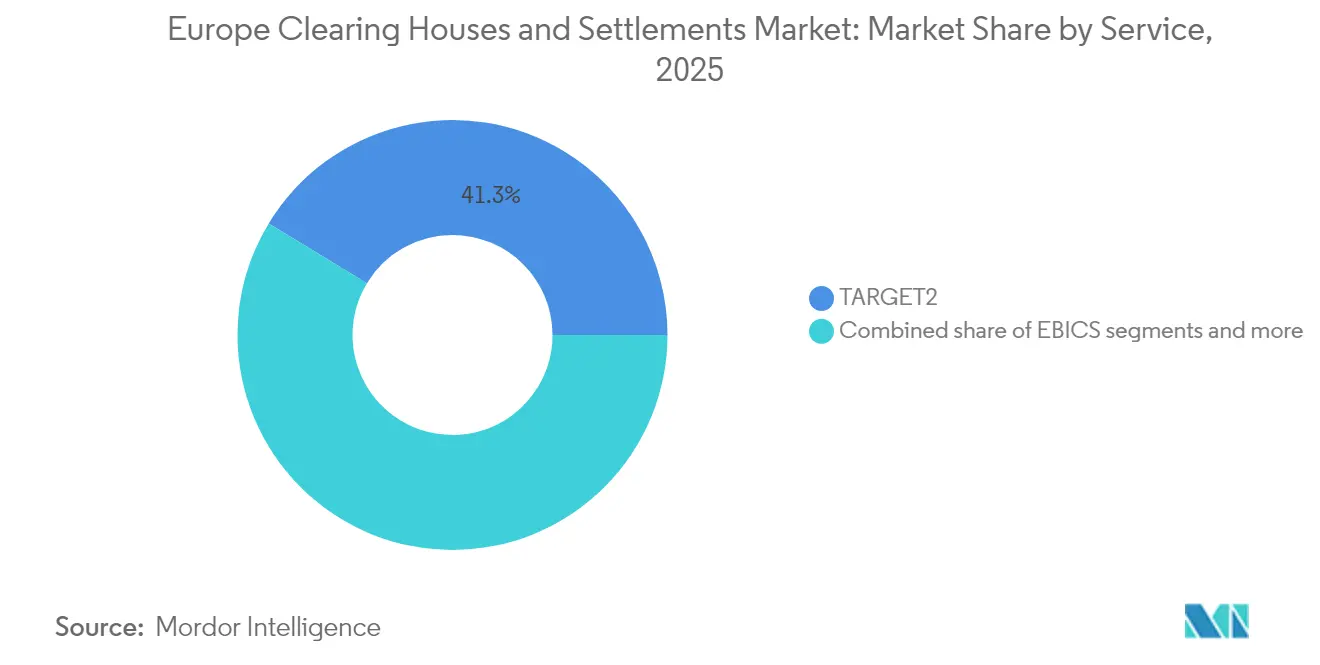
- サービス別では、TARGET2が2025年のヨーロッパのクリアリングハウスおよび決済市場規模の41.32%を占め、SEPAサービスは2031年にかけてCAGR 6.49%で成長すると予測されており、サービスセグメンテーション内で最高の成長率となっています。
- 参加者タイプ別では、銀行が2025年のヨーロッパのクリアリングハウスおよび決済市場規模の65.05%を占め、決済サービスプロバイダーは2031年にかけてCAGR 8.23%で成長する見込みであり、他のすべての参加者グループを上回る成長率となっています。
- 地域別では、英国が2025年のヨーロッパのクリアリングハウスおよび決済市場規模の18.62%を占め、北欧諸国は2031年にかけてCAGR 5.87%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| T+1決済サイクルへの 義務的な移行 | +2.1% | EU全域、 ドイツおよびフランスでの早期採用 | 中期 (2〜4年) |
| ECBによる TARGETサービスの統合 | +1.8% | ユーロ圏、 DKKおよびその他通貨への拡張 | 短期(2年 以内) |
| 汎ヨーロッパ的な ETFおよびデリバティブ取引量の急増 | +1.4% | フランクフルトおよび アムステルダムのハブ | 長期(4年 以上) |
| バーゼルIIIの 担保規制 | +1.2% | EUおよび英国、 スイスへの波及 | 短期(2年 以内) |
| DLTベースの スマートコントラクト清算パイロット | +0.9% | ドイツ、オランダ、 およびフランス | 長期(4年 以上) |
| ESGに連動した レポ需要 | +0.7% | 北欧諸国、 ドイツ、オランダ | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
T+1決済への義務的な移行がインフラの近代化を促進
ESMAは2025年1月、EU内のすべての取引会場が2027年10月11日までにT+1決済を採用しなければならないことを確認し、TARGET2証券(TARGET2-Securities)の稼働開始以来最大規模の業務改革が求められることとなりました。主要な中央証券保管振替機関であるEuroclearとClearstreamは、ストレートスルー・プロセッシング能力の強化に多大な財務リソースを割り当てています。これらのアップグレードは、圧縮された決済タイムラインがもたらす課題に対処するために設計されています。業界関係者は、これらの進歩が決済失敗件数の測定可能な減少をもたらすと見込んでおり、特に決済サイクルの短縮が流動性管理と業務効率の改善に貢献するとしています。ポストトレードウィンドウの短縮は担保の回転率を高め、証拠金と決済をほぼリアルタイムで統合できるクリアリングハウスに新たな収益機会をもたらします。この移行により、バイサイド企業は数時間以内に取引確認を自動化することを余儀なくされ、バリューチェーン全体にわたる標準化されたISO 20022メッセージングへの需要が加速しています。
ECBのTARGETサービス統合が国境を越えた効率性を向上
ユーロシステム担保管理システム(ECMS)は2025年6月に立ち上げられ、各国の担保プールを単一プラットフォームに統合し、DKK処理のためにTARGETサービスをデンマーク国立銀行に拡張しました[2]。リアルタイムの担保移動性により、二者間協定のパッチワークが置き換えられ、主要銀行の国境を越えた処理コストが15〜20%削減されます。TIPSに構築されたインスタントペイメントレールは、EURおよびDKKの両方を数秒以内に決済し、日中流動性を調整できるクリアリングハウスに新たなサービスラインを生み出しています。ECBのロードマップは2027年までに追加の非ユーロ圏通貨のオンボーディングを想定しており、レガシーのコレスポンデント・ネットワークから取引量が逸脱する可能性があります。統一されたインフラはデジタルユーロ決済の技術的基盤を整備し、汎ヨーロッパ的なクリアリングプラットフォームの戦略的重要性を高めています。
汎ヨーロッパ的なETFの成長が中央清算需要を加速
欧州のETF運用資産は2024年に2.3兆EUR(2.69兆USD)を超え、その相当部分がESGインデックスに連動しており、中央清算が必要なデリバティブヘッジ取引量の増加を促進しています[3]。Euronextの「成長のためのイノベーション2027」ロードマップは、7つの取引所会場全体の清算カバレッジを拡大するために3億EUR(3億5,100万USD)を投じることを約束しており、規模の重要性を強調しています。急増する国境を越えたアービトラージ活動は、処理能力の高い中央清算機関(CCP)のみが効率的に実行できる日中証拠金再計算を必要としています。Eurex ClearingとLCHへの集中は規模の経済を生み出し、より小規模な地域CCPへの圧力となっています。市場のフィードバックによると、効率的なETF証拠金オフセットにより総保有コストを8〜10ベーシスポイント削減できる可能性があり、精巧なクロスプロダクトのネッティングを提供するプラットフォームへのクライアント移行を促進しています。
バーゼルIIIの導入が担保管理を再編
2025年1月現在、欧州連合のバーゼルIIIエンドゲーム規制の実施により、非清算デリバティブの当初証拠金要件が引き上げられ、中央清算取引への顕著なシフトが促進されています。英国が2026年1月に計画している採用は規制上の差異をもたらし、複数管轄にまたがるクリアリングハウスがパスポートサービスを通じて活用している一時的なアービトラージ機会を生み出しています。LCHは証拠金効率化スイートをアップグレードし、クロスアセットポジションのリアルタイムネッティングを可能にし、グロス担保要件を大幅に削減しています。特に国債など信用品質の高い担保への需要の高まりは、統合されたレポ市場内で事業を展開する中央清算機関(CCP)に有益な証券貸借機会をもたらしています。内部予測では、バーゼル規制主導の市場ダイナミクスに支えられ、担保最適化収益は2027年にかけて安定した年間成長を遂げる可能性が高いとしています。
制約の影響分析*
| 制約 | (〜)% CAGR予測への影響 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| COBOLベースの レガシーシステムによるISO 20022展開の遅延 | -1.3% | ドイツ、 イタリア、スペイン | 中期 (2〜4年) |
| ESMAのシステミックリスクの ストレステストによる資本バッファーの引き上げ | -0.8% | EU全域 | 短期(2年 以内) |
| 英国EMIR 3.0と EU EMIR 3.0の規制の乖離 | -0.9% | 英国・EU 国境をまたぐ | 長期(4年 以上) |
| 小規模CSDに対する TIPSの高い統合コスト | -0.6% | 東 ヨーロッパ | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
レガシーシステムへの依存が近代化のペースを制約
多くのヨーロッパの銀行は、数十年前に遡るメインフレームのCOBOLコアに依然として依存しており、ISO 20022の変換作業を複雑にし、ストレートスルー・プロセッシングの効率化を妨げています。ドイツ銀行は2024年第3四半期に、決済エンジンとの深い統合ポイントにより、完全な移行が2026年まで延長されることを開示しました。業界の推計によると、移行に伴う累積コストは、第2層および第3層の貸し手に不均衡な財務的負担をもたらしています。熟練したCOBOLプログラマーの減少は労働コストを押し上げ、プロジェクトの完了タイムラインを延長させ、さらなる業務上の課題を生み出しています。さらに、クリアリングハウスは移行に対応するためにデュアルプロトコルゲートウェイを維持する必要があり、これによりISO 20022の普及による期待されるネットワーク効率化のメリットが損なわれています。このデュアルプロトコル要件は非効率性を浮き彫りにし、移行プロセスに複雑さを加え、金融エコシステム内のリソースをさらに圧迫しています。
ブレグジット後の規制の乖離が国境を越えた清算を複雑化
2025年1月に施行された英国EMIR 3.0は、英国のクリアリングメンバーにEUの中央清算機関(CCP)でのアクティブポジションの維持を義務付けるアクティブアカウント要件を導入しています。この規制変更により、主要企業は新たな要件に対応するための業務を適応させるにあたり、相当な年間コンプライアンスコストが生じると予想されています[4]。同時に、EU EMIR 3.0は異なる担保ヘアカットと報告テンプレートを有しており、デュアルコンプライアンスチームおよびシステムを必要としています。この乖離は法的・業務的な複雑性を高め、新規クライアントのオンボーディングサイクルを長期化させています。複数管轄にまたがるクリアリングハウスは追加の法的コストを負担する一方で、調和されたサポートツールを提供することで市場シェアを獲得することができます。中期的には、政策立案者が摩擦を緩和するために同等性を再検討する可能性がありますが、現在の不整合が国境を越えた効率性を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
アウトワード清算の優位性が国境を越えた統合を反映アウトワード・クリアリングハウスは2025年のヨーロッパのクリアリングハウスおよび決済市場シェアの55.74%を占め、高取引量の国境を越えた取引処理におけるスケールメリットを反映しています。インワード清算からのヨーロッパのクリアリングハウスおよび決済市場規模への貢献は、T+1ルールのもとで国内決済の複雑性が増すにつれてCAGR 7.32%で上昇する見込みです。アウトワードプロバイダーは、標準化されたワークフローとマルチカレンシーリスクエンジンの恩恵を受け、限界処理コストを低減し、汎ヨーロッパ的な取引会社に対して競争力のある価格設定を可能にしています。対照的に、インワードオペレーターは地域の規制上の親しみやすさとニッチな資産クラスの専門知識を活かし、より少ない取引量に対してプレミアムフィーを正当化しています。ECBのECMS展開は担保ワークフローを調和させ、インワードハウスに対するスケール上の不利をある程度中和し、地域的な存在感と国境を越えたリーチを組み合わせたハイブリッドモデルを可能にしています。
クライアントはアウトワードおよびインワードのエクスポージャーをシームレスに集約する統合リスクダッシュボードをますます求めており、主要プラットフォームが「クリアリング・アズ・ア・サービス」モジュールを提供するよう促しています。テクノロジーの予算は、日中流動性のピンチポイントを発見する人工知能主導の予測分析に充てられています。ブレグジットはUK企業がユーロ建てデリバティブをEUハブ経由でルーティングするため、アウトワード取引量をさらに増大させ、フランクフルトおよびパリのトラフィックを増加させています。一方、北欧のインワードハウスは強固な国内デジタル化を活かして地域株式およびグリーンボンド清算を引き付けています。競争の最前線は、付加価値のある担保最適化と統合報告に向かっており、能力を統合するアウトワードおよびインワードハウスが不均衡なシェアを獲得することが見込まれます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
サービス別:
TARGET2のリーダーシップがSEPAのイノベーションという課題に直面2025年、TARGET2はヨーロッパ全域における高額決済処理の重要インフラとして台頭し、清算機関および決済の市場規模全体の41.32%を占めるに至った。この優位性は、同地域における金融取引の円滑化において果たす中枢的な役割を裏付けるものである。同時に、SEPAインスタント決済の取引量は2031年まで堅調なCAGRを記録すると見込まれている。この成長軌道は主に、ユーロ即時送金の広範な普及を義務付ける新たなEU規制の施行に起因しており、それによって決エコシステムにおけるイノベーションと効率性が促進されている。TIPSゲートウェイと不正検知分析を組み込んだ清算機関は、各取引にマイクロ手数料を課すことで増大する取引量を収益化することができる。EBICSは大容量バッチファイルに依存する大企業の間で防御的なニッチを維持しており、一方でDLTベースのサービスは依然として萌芽段階にある。
ヨーロッパの清算機関および決済市場は、リアルタイムの小口決済フローへの転換を続けており、低額取引においてもCCPグレードの耐障害性が求められている。TARGET2の近代化には、中央銀行デジタル通貨のパイロットが進展する中でも競争力を維持するためのクラウドネイティブモジュールが含まれている。SEPAの勢いはユーザーエクスペリエンスを中心に展開されており、加盟店のチェックアウトに決済を組み込むことができるAPIファーストの清算プラットフォームが優位に立っている。デリバティブ清算と比較して決済レールに対する規制上の自己資本賦課が軽いため、ノンバンクの決済サービスプロバイダーの参入が促進され、競争環境が広がっている。TIPSへのデンマーク・クローネおよびユーロ以外の通貨の統合が進めば、TARGET2のシェアはさらに希薄化するものの、市場全体のパイは拡大することになる。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
参加者タイプ別:
銀行が支配権を維持する一方でPSPが成長を牽引銀行は2025年のヨーロッパのクリアリングハウスおよび決済市場シェアの65.05%を占めました。これは、慎重性規制によりクリアリングメンバーシップに強固な資本裏付けが必要とされるためです。レガシーの支店ネットワークという重荷を持たない決済サービスプロバイダーは、PSD2主導のオープンバンキングレールを活用してCAGR 8.23%で成長する見込みです。ブローカーは複雑なデリバティブにおいて不可欠な存在であり続けていますが、証拠金圧力により業務上の清算をプラットフォームプロバイダーにアウトソースする動きが加速しています。年金基金を含むその他の参加者は、仲介コストを削減するためにCCPへの直接アクセスを求めており、この傾向はスポンサードアクセスモデルによって促進されています。
ヨーロッパのクリアリングハウスおよび決済市場はバランスシートの強さを重視していますが、技術的な俊敏性が成長を左右しています。PSPはクラウドネイティブコアを活用して迅速な製品イテレーションを実現し、Eコマースおよびフィンテッククライアントを引き付けています。銀行はウォレットシェアを守るためにクリアリングAPIのホワイトラベル化で対応しています。規制上の自己資本計算式は大口エクスポージャーにおいて依然として銀行に有利ですが、今後のCRR III改定は十分な資本を持つPSPにとって競争条件を平等にする可能性があります。より小規模なPSPのフローを銀行スポンサーシップのもとで集約するハイブリッド参加モデルが妥協案として浮上し、システム上のセーフガードを維持しながらアクセスを広げています。
地域分析
英国および北ヨーロッパ清算機関および決済市場
英国は2025年においてヨーロッパ清算機関および決済市場の18.62%を維持し、ブレグジット後もロンドンに根付いた流動性プールを活用した。ドイツとフランスはユーロ圏の清算を共同で支え、欧州中央銀行への近接性および担保フローを供給する深い国債市場の恩恵を受けている。北欧諸国は2031年までに最速の5.87%のCAGRを記録し、高度なデジタルインフラおよび2025年6月のデンマーク・クローネのTARGETサービスへの統合によって牽引されている。
南ヨーロッパおよび東ヨーロッパ清算機関および決済市場
ベネルクス諸国、特にオランダは、分散型台帳技術パイロットの規制サンドボックスとして機能し、fintechに特化した清算ボリュームを引き付けている。スペインとイタリアはレガシーコアシステムに起因するISO 20022移行において遅れをとっているが、fintechアップグレードに充当されたEU構造基金が2026年以降の格差縮小につながる可能性がある。「その他のヨーロッパ」ブロックに属する東欧諸国は、EU加盟の見通しおよび資本市場改革が決済ニーズを拡大させるにつれて新興需要を示しているが、TIPS統合コストは依然として障壁となっている。
国境を越えた規制の相違が地理的分散を形成している。EUのロケーション政策はユーロ建てスワップをロンドンら引き離そうとしているが、グローバルなマルチカレンシー取引は引き続き英国の中央清算機関(CCP)で清算されている。北欧の清算機関はESGリーダーシップを活用し、プレミアムスプレッドを生み出すサステナブルファイナンス清算サービスを提供している。地域特化はしたがって参入障壁と成長触媒の両方として機能し、スケーラブルかつモジュール型の清算アーキテクチャの必要性を強化している。
規制環境
欧州の清算機関および決済市場は、CCP監督を担うESMAとTARGET Servicesを通じた中央銀行マネーでの決済を担うユーロシステムを主軸とする多層的な枠組みの下で運営されている。その中心となるのが規則(EU)2024/2987号(EMIR 3.0)であり、EU域内CCPの強靭性強化と第三国のティア2 CCPへの依存低減を目指し、主要インフラに対するガバナンス、リスク管理、報告義務を強化するものである。
実施はいまや監視付き執行の段階にある。アクティブアカウント要件(AAR)のRTSは2026年2月26日に発効し、対象事業者に対してEU域内CCPでの清算活動が実証可能であることを示す基準を導入した。ESMAはまた、共同モニタリング機構を通じて監督を拡大し、2026年に最初の年次報告書を発表し、2026年6月にはAARの実効性に関する中間報告書を発表した。これらの清算関連措置に加え、2027年10月11日までのEU全域でのT+1移行(2025年1月にESMAが確認)、およびECBによるTARGET Servicesの統合(2025年6月のECMS稼働開始を含む)の進行が、CCP、CSD、参加企業全体にわたるストレート・スルー処理、担保の流動性、業務の強靭性に関するコンプライアンス圧力を高めている。
バリューチェーン分析
バリューチェーンは取引所および参加者(銀行、ブローカー、バイサイド、PSP)から始まり、決済前の確認とメッセージングを経て、CCPにおける中央清算(マージン設定、デフォルト管理、リスク相互化)へと移行し、続いてCSDにおける決済(TARGET2および関連のTARGET Servicesを通じた中央銀行マネーによる現金レグ)へと至る。欧州では、各国のインフラや口座構造の分断がコストと複雑性を高めており、そのため相互運用性を担う層(メッセージング標準、ゲートウェイ、統一されたコーポレートアクション処理)がエンドツーエンドのスループットと決済失敗の結果を左右する。
再構築の大部分は、2027年10月の期限を見据えたT+1対応に結びついており、配分、確認、常時決済指示(SSI)の自動化への投資を促し、日中マージンと担保サイクルを支えるための清算と決済のより緊密な連携を進めている。競争構造もまた、Euronextが5つのCSD(デンマーク、イタリア、ノルウェー、ポルトガル、ギリシャ)を運営するような統合型オペレーターモデルを反映している。一方、EuroclearやClearstreamといった欧州全域プロバイダーは、CCPのマージンワークフローに直接つながる国境を越えた決済・担保サービスを支えており、ECMSを通じたECB主導の担保流動性への関与もますます強まっている。
競争環境
Euroclear、Clearstream、Eurex Clearing、LCH、およびSIX x-clearの5つの主要プラットフォームは、ヨーロッパのクリアリングハウスおよび決済市場の相当なシェアを共同で保有し、強固な規模の経済を確立しています。資本集約的な規制コンプライアンスは既存プレイヤーをさらに保護しており、ESMAの2024年ストレステストにより相当規模の資本増強が求められています。クリアリングハウスが付加価値サービスを組み込むためにデータ分析会社を買収するにつれて垂直統合が広まっており、その例としてEurexのブロックチェーン対応担保管理のためのHQLAXへの投資が挙げられます。
テクノロジー主導のパートナーシップが戦略的アジェンダを支配しています。Euroclearはクラウドプロバイダーと協力して分散型インフラ上で決済ノードを運用し、高頻度取引クライアントへのサブミリ秒レイテンシを約束しています。ClearstreamはAIベースの異常検知を推進してT+1ペナルティを警戒する資産運用会社にますます求められる決済失敗リスクを予防的に検知しています。中規模のCCPは規模を達成するための合併オプション、または貨物や炭素クレジットなど特定の資産クラスへのニッチ特化を模索しています。
レジリエンスへの規制上の注目により、運営予算の10〜15%がサイバーセキュリティおよびディザスターリカバリーに充当されています。これにより手数料削減に向けた資本が分散されますが、ティア4データセンターの冗長性を実証できるプラットフォームを差別化します。競争価格設定は依然として熾烈ですが、既存プレイヤーは統合された担保、データ、および報告スイートを活用して定価下落を補っています。デジタル資産清算、ESG連動デリバティブ、およびリアルタイムのクロスカレンシー決済においてホワイトスペースの機会が持続しており、これらのセグメントでは規制フレームワークがまだ形成中であり、先行者利益がランキングを再編する可能性があります。
ヨーロッパ清算機関および決済業界のリーダー企業
-
Euroclear
-
Clearstream
-
LCH Group
-
SIX x-clear・Euronext Securities(合算)
-
DTCC EuroCCP
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ清算機関および決済市場 このレポートでカバーされる企業
- Euroclear
- Clearstream (Deutsche Börse Group)
- LCH Group (London Stock Exchange Group)
- SIX x-clear
- Euronext Securities
- DTCC EuroCCP
- BME Clearing
- Keler CCP
- CC&G (Cassa di Compensazione e Garanzia)
- Eurex Clearing
- ICE Clear Europe
- Nasdaq Clearing
- LME Clear
- Monte Titoli
- Athens Exchange CSD
- EuroCCP N.V.
- OMX Clearing
- Skandinaviska Enskilda Banken CSD
- CME CE Clearing Europe
市場機会と将来展望
決済モデルの選択とCSD間の国境を越えた競争において、近い将来の機会が生まれつつある。その中心となるのは、Euronextがアムステルダム、ブリュッセル、パリにおける株式およびETPの代替CSD決済モデルについて2026年9月21日を稼働開始日として確定したことである。このプログラムは、Euronext SecuritiesとEuroclear系事業体やClearstreamを含む既存の国内または国際CSDとの間で、顧客が選択できる仕組みを実現するものであり、オンボーディング、相互運用性、コーポレートアクションの標準化を組み合わせることで乗り換えの摩擦を減らせるプロバイダーに機会をもたらす。
2027年10月のEU期限に向けたT+1実施の作業は、バリューチェーン全体にわたる本格的なポストトレード自動化への需要を拡大させており、特にSSIデータ品質、日中の例外管理、CCPのマージンコールをCSD決済および中央銀行マネーに結びつけるほぼリアルタイムの担保ワークフローにおいて顕著である。同時に、2026年2月26日に発効したAAR RTSや2026年のESMAによる監視結果を含むEMIR 3.0の実施・監視の進展は、EU認可の清算アクセス、データ・報告ツールキット、および複数管轄にわたる運用支援の価値を高めており、これはインフラおよびサービス提供者がブレグジット後のEUおよび英国のルールセットにわたる二重コンプライアンスのコストを管理する助けとなる。
最近の産業開発事情 ヨーロッパ清算機関および決済市場
- 2026年6月:Clearstreamは、そのD7 DLTベースの発行プラットフォームで発行された証券が、ユーロシステム担保管理システム(ECMS)における担保として適格となることを可能にした。トークン化された発行と中央銀行の担保ワークフローとのつながりは、ユーロシステムの中核的な仕組みの中でDLT対応のポストトレードサービスの事業性を強化し、中央銀行流動性の選択肢を必要とする参加者による採用を加速させる可能性がある。
- 2026年4月:DTCCは、欧州のT+1移行を支援するカストディアン向けに常時決済指示(SSI)を自動化するため、SSImpleとの協業を発表した。SSIの作成・維持を自動化することは、圧縮された決済サイクルにおける主要な運用上の障害点に対処するものであり、2027年10月のEU期限に向けた準備を改善し、欧州のポストトレードリスク低減におけるDTCCの役割を強化する。
- 2026年3月:LCH RepoClearとClearstreamは、Clearstreamの欧州全域CSDソリューションを通じて清算済みオランダ国債の決済を可能にするため、協業を拡大し、2026年3月16日に稼働開始した。この強化は、欧州の中核的な担保資産クラスにおける清算済みレポの決済連携を深化させ、担保の流動性と日中の流動性管理がより中心的な課題となる中で、より高スループットの清算・決済ワークフローを支える。
ヨーロッパ清算機関および決済市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートでは、市場はヨーロッパの金融市場インフラが取り扱う清算および決済活動の価値を対象とし、取引の確認、リスク管理、および公認の清算・決済ワークフローを通じた資金移動の最終化が含まれます。
対外の範囲:本市場規模の算定には、取引会場の収益、ブローカー手数料、およびポストトレードの清算・決済処理の範囲外に位置する銀行の貸出収益は含まれません。
セグメンテーション概要
- タイプ別
- アウトワード・クリアリングハウス
- インワード・クリアリングハウス
- サービス別
- TARGET2
- SEPA
- EBICS
- その他のサービス
- 参加者タイプ別
- 銀行
- 投資・クリアリングブローカー
- 決済サービスプロバイダー(PSP)
- その他
- 地域別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他のヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ヨーロッパ全域で同一のルールが適用されるよう、清算として計上されるものと決済として計上されるものを整合させることから始まります。定義と活動指標を確定するために、ESMAの公表資料、ECBのTARGETサービスおよび決済統計、BIS CPMIの市場インフラ資料、ならびにユーロスタットの金融セクターシリーズなどの公開情報を参照しました。
次に、取引量、決済活動のトレンド、およびサービス導入のタイムラインを示す年次報告書、規制開示資料、および公式統計を用いてインプットシートを構築しました。補足的な背景情報は、信頼性の高いプレスおよび業界団体のウェブサイトから追加しました。また、企業財務情報およびインテリジェンス、特許調査、ならびに関連する輸出入の積荷レベルの確認については、有料サブスクリプションを選択に活用しました。ここに列挙したデスクソースの例は網羅的なものではなく、データポイントの収集、検証、および明確化のために他の公開文書も使用しました。
一次インタビューおよびサーベイ
一次情報は、デスクリサーチの前提を検証し、ヨーロッパで使用されるCCP清算、CSD決済、および決済レールにわたって価値がどのように捕捉されるかを理解するために活用しました。価格ロジック、取引量の推進要因、および政策の影響を確認するため、主要なヨーロッパの金融センターにわたるインフラ運営者、直接参加者、テクノロジーおよびオペレーションの専門家、ならびに規制・リスクの専門家と対話しました。その後、合意した前提をモデルに一貫して反映しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | CXO:13% |
| 中位層:45% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:22% | マネージャー:57% |
市場規模算定と予測
市場規模の算定は、主にトップダウンおよびボトムアップのアプローチを用いて構築されてお、まずシステムレベルの決済および清算活動が公表されたヨーロッパのインフラ統計から再構築されます。次に、一貫した活動単位あたりの価値前提を用いて、それらの活動合計を市場価値に換算します。合計値は、サービスレール別のサンプリングされた手数料レンジ、価格改定に関するチャネルチェック、および比較可能な場合における開示済みポストトレード収益ラインとのクロスチェックなど、選択的なボトムアップ検証によって裏付けられます。
本市場において重要なインプットには、レール別の決済量の方向性、スループットおよび平均価値のパターン、より迅速な決済サイクルに関連する準備状況のシグナル、TARGETサービス統合に関連する変化、およびより多くのフローを中央清算に誘導し得るルール変更が含まれます。予測においては、政策のタイミングおよび移行ペースを柔軟に調整できるようシナリオ分析を使用し、最終的なパスを一次回答者が説明したロールアウトシーケンスに合致させます。データシリーズが国別またはサービス別に一貫して入手できない場合は、近隣市場に基づ保守的なプロキシを使用し、シリーズを確定する前にフォローアップの専門家チェックを通じて再検証します。
データ検証と更新サイクル
検証は、モデルのアウトプットを独立した活動シグナルと比較し、既知のイベント、政策日程、または公表された取引量変化と整合しないスパイクがないかレビューする反復的なチェックによって実施されます。差異が重大な場合は前提を再検討し、その要因がモデリング上の人工的な産物として扱われることなく明確に説明されるよう、回答者に再度確認を取ります。
最終承認前に、スコープの整合性、計算、および年度間ロジックを確認する多段階のアナリストレビューを経た後、最新の公開情報を反映するための最終チェックが行われます。レポートは年次で更新され、重大な規制上、インフラ上、または市場構造上の変化が観察された場合には中間更新が実施されます。
Mordor Intelligenceのヨーロッパ清算機関および決済市場推計と他の公表推計との比較
ヨーロッパにおける清算機関および決済の公表市場規模は、タイトルが類似して見え場合でも、各社が必ずしも同一のものを計測しているわけではないため、しばしば乖離が生じます。その差異は通常、計測される単位、基準年および通貨のタイミング、ならびに予測期間中に政策およびインフラ移行が活動をどの程度変化させると想定されるかに起因します。
一部の公表数値は主にサービスプロバイダーの収益および手数料ラインから構築されているように見受けられ、活動に連動した価値がレール別に再構築されていない場合、合計値が圧縮される可能性があります。Mordor Intelligenceは、システム統計およびサービスレールマッピングを用いて清算および決済活動の価値を計測しており、取引会場の収益およびブローカー手数料は対象外としています。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 2.05 クアドリリオン 米ドル(2025年) | |
| 地域系コンサルタントA | 2.01 トリリオン 米ドル(2024年) | より早い基準年を使用し、インフラ近代化のロールアウトタイミングに異なる前提を適用しているため、後年の活動が価値換算においてどの程度捕捉されるかがなります。 |
| 業界専門誌B | 2.22 トリリオン 米ドル(2030年) | サービスミックスの加重および通貨タイミングに関する可視性が限定的な将来時点の推計値を公表しているため、同一の活動シグナルが異なる価値水準に換算される可能性があります。 |
3つの数値にわたり、差異の大部分は、計算が活動指標に基づいているか手数料・収益報告に基づいているか、および予測年における移行タイミングの取り扱いによって説明されます。換算ステップを観察可能な清算・決済シグナルに紐付け、専門家のフィードバックを通じて前提を検証することで、最終的な数値は追跡可能かつ再現可能な状態を維持しています。
レポートで回答される主な質問
2031年のヨーロッパのクリアリングハウスおよび決済市場の予測値は?
市場は2031年までに2.24京USDに達し、2026年〜2031年にかけてCAGR 1.52%で成長する見込みです。
T+1決済はポストトレード業務にどのような影響を与えますか?
T+1の実施により、決済失敗件数が大幅に減少し、ストレートスルー・プロセッシングおよびリアルタイムの担保管理への需要が増加すると予想されています。
最も急速に拡大しているサービスセグメントはどれですか?
SEPAインスタントペイメントサービスがEUのインスタントペイメント義務化を背景に、2031年にかけてCAGR 6.49%で成長をリードしています。
なぜ決済サービスプロバイダーがシェアを拡大しているのですか?
PSPはオープンバンキング規制とクラウドネイティブ技術を活用して、俊敏かつコスト効率の高い清算アクセスを提供し、2031年にかけてCAGR 8.23%を達成しています。
バーゼルIIIは担保フローの形成においてどのような役割を果たしていますか?
バーゼルIIIエンドゲーム規制は非清算デリバティブの当初証拠金を引き上げ、より多くの取引を中央清算へと誘導し、CCPの担保最適化収益を押し上げています。
ヨーロッパ内で最も急成長している地域はどこですか?
北欧諸国は高度なデジタルインフラと調和された規制フレームワークにより、地域最高のCAGR 5.87%を記録しています。