
エチレン酢酸ビニル市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
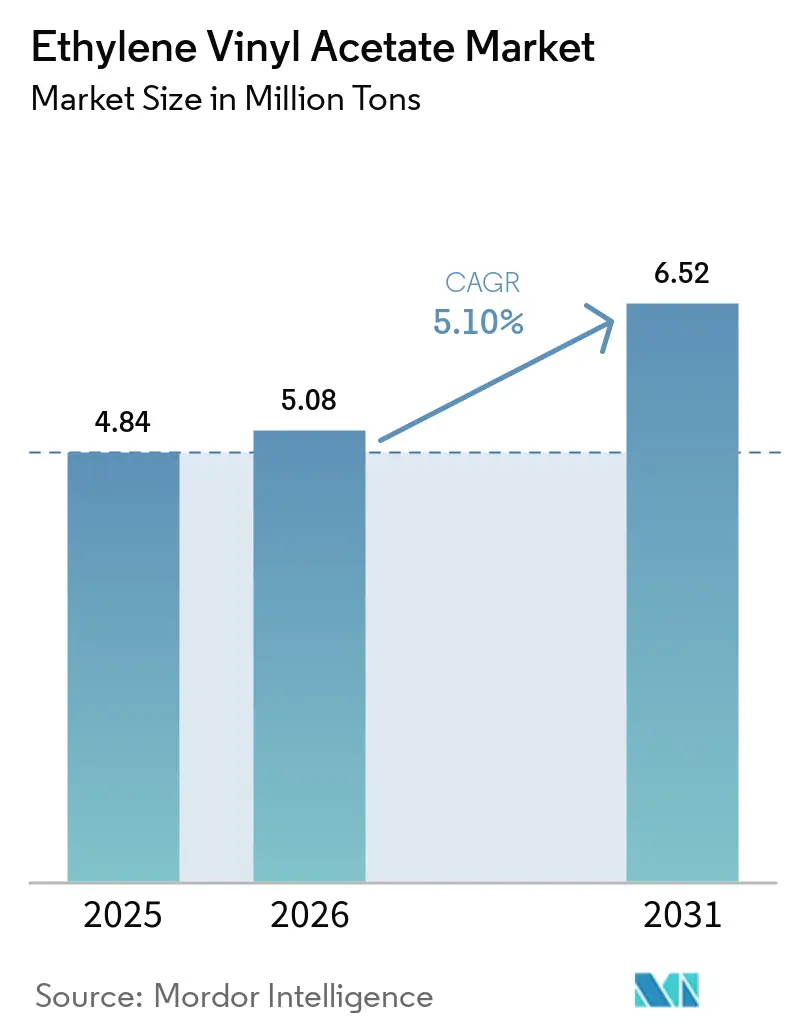
| 市場取引高 (2026) | 5.08 百万トン |
| 市場取引高 (2031) | 6.52 百万トン |
| Growth Rate (2026 - 2031) | 5.10 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
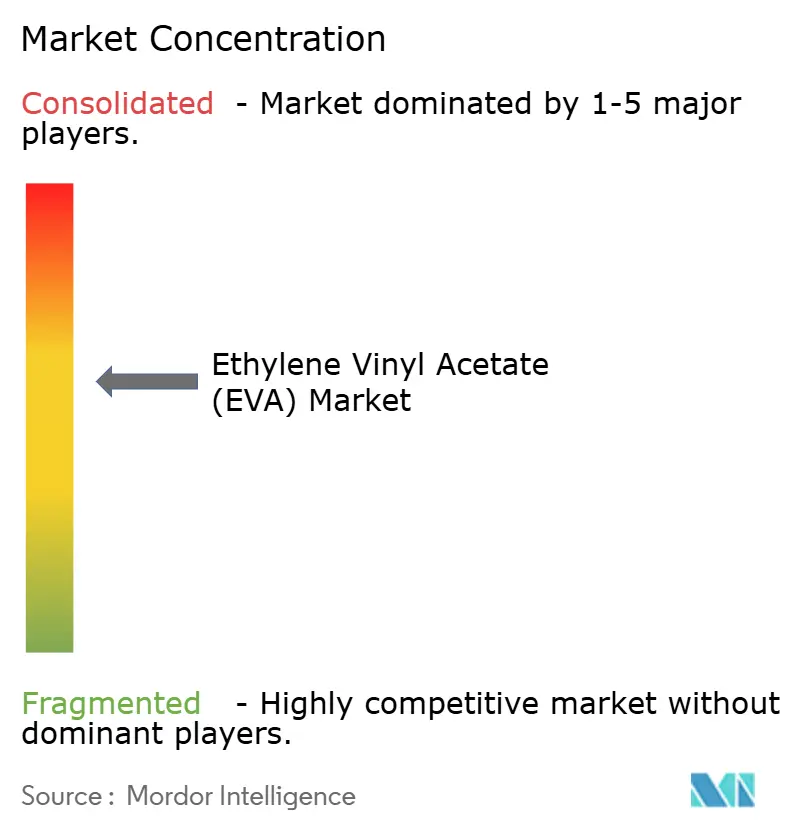
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエチレン酢酸ビニル市場分析
エチレン酢酸ビニル市場規模は2025年に484万トンと評価され、2026年の508万トンから2031年には652万トンに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.10%です。持続的な成長は、太陽光発電用封止材、アジアの履物用フォーム生産、および電子商取引包装の再生可能多層フィルムへの移行に起因しています。しかし、業界はエチレンおよび酢酸ビニルモノマー(VAM)の原料価格変動、ならびにポリオレフィンエラストマー(POE)および熱可塑性ポリウレタン(TPU)による代替脅威と格闘しています。統合石油化学グループはエチレンおよびVAMへの後方統合によって利益率の回復力を維持する一方、中小コンバーターは韓国および中国の増大する生産能力からの激しい競争に直面しています。一方、バイオベースおよびリサイクルグレードは、規制当局が循環型コンテンツを求める中でプレミアムニッチ市場を創出しています。
主要レポートの要点
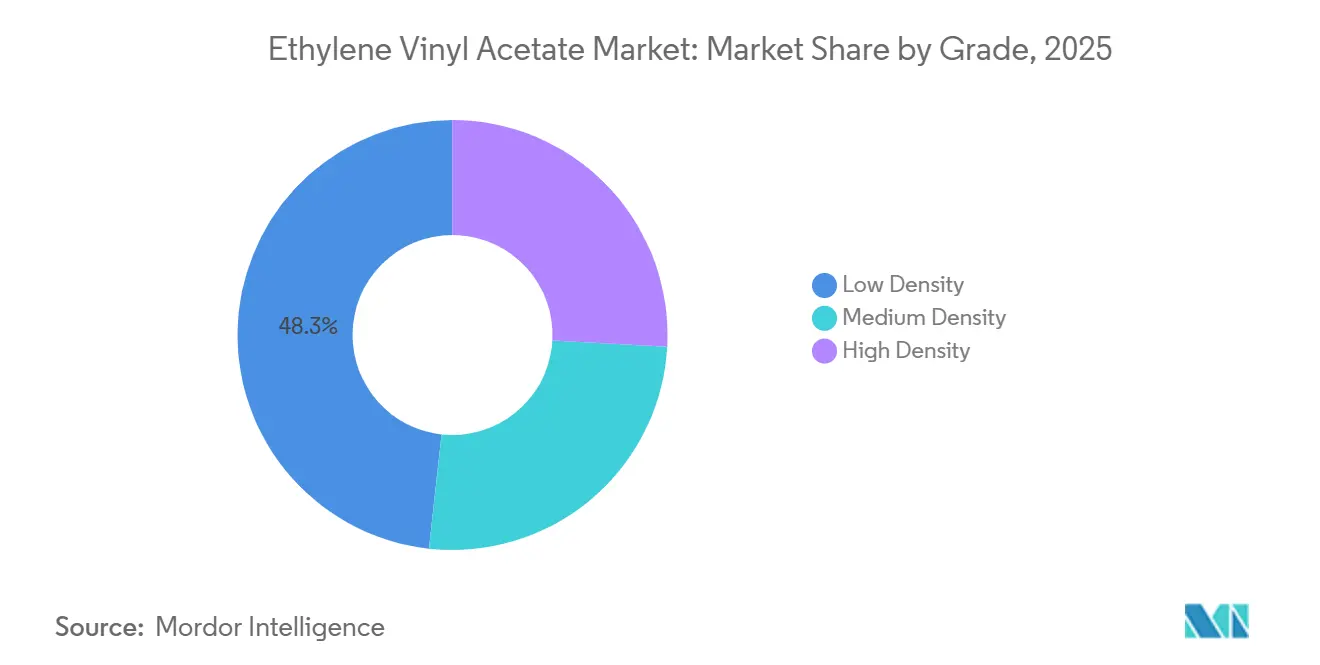
- グレード別では、低密度EVAが2025年のエチレン酢酸ビニル市場シェアの48.25%を占め、高密度グレードは2031年までに6.46%のCAGRで成長すると予測されています。
- 用途別では、フィルムが2025年のエチレン酢酸ビニル市場規模の44.90%を占め、太陽電池封止は2031年まで7.01%のCAGRで拡大する見込みです。
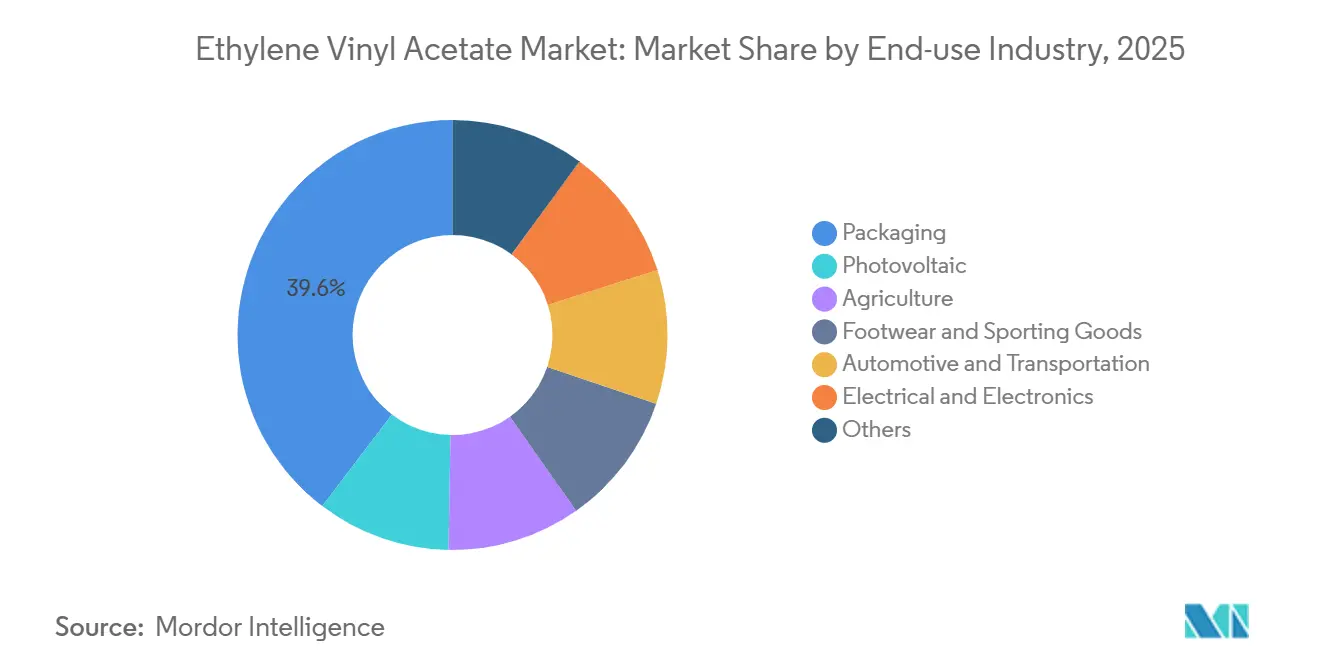
- 最終用途別では、包装が2025年に39.64%の収益シェアでトップとなり、太陽光発電用途は2026年から2031年にかけて最速の6.59%のCAGRを記録する見込みです。
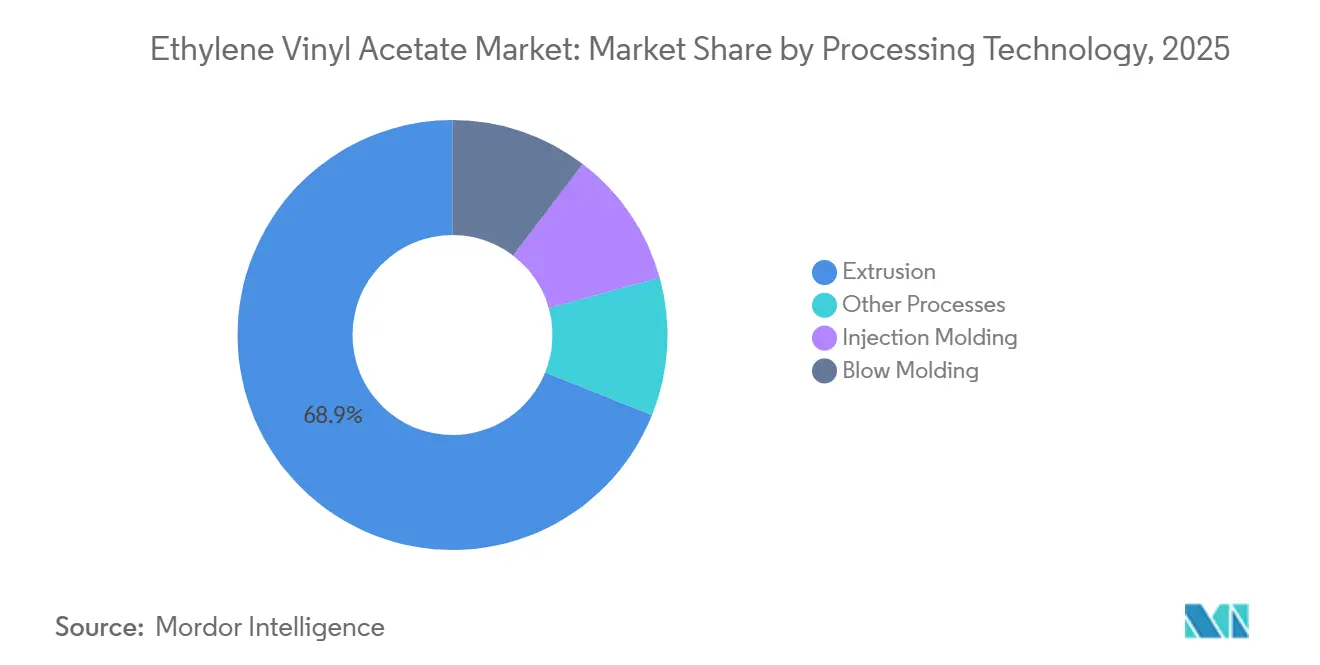
- 加工技術別では、押出成形が2025年のエチレン酢酸ビニル市場規模の68.94%のシェアを獲得し、2031年まで6.18%のCAGRで拡大しています。
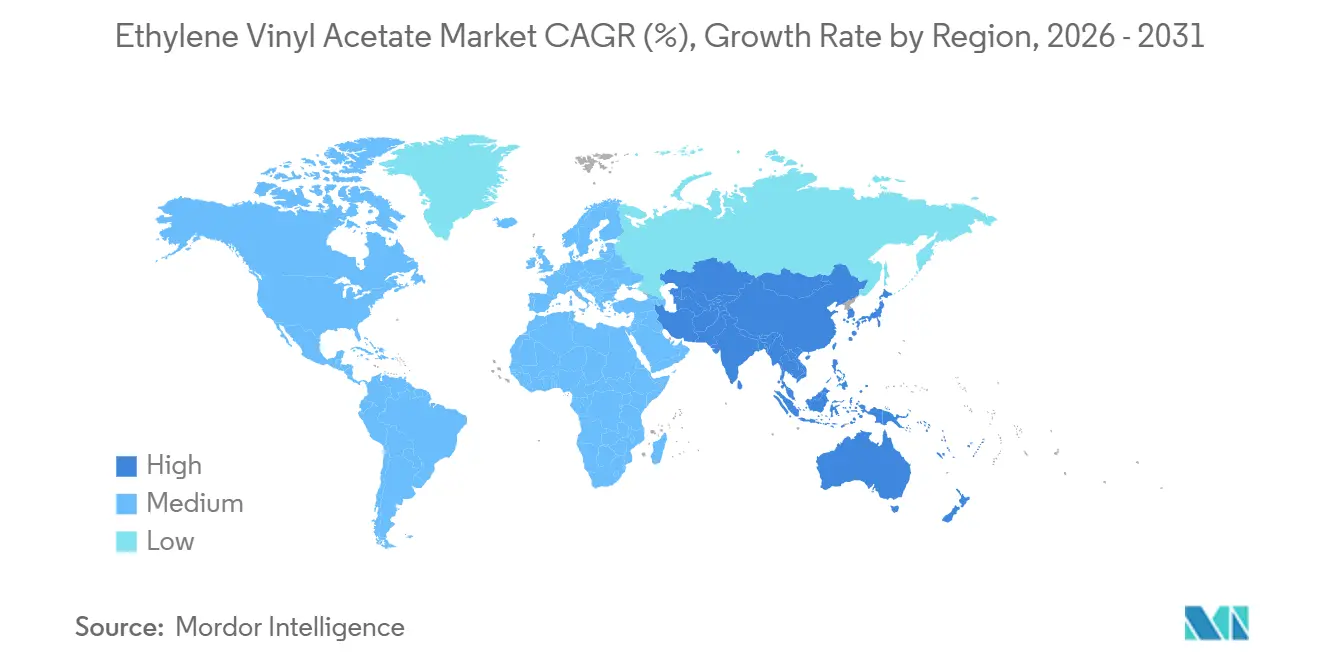
- アジア太平洋地域は2025年のエチレン酢酸ビニル市場シェアの63.11%を占め、2031年まで6.51%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 軽量EVAフォームに基づくアジアの履物生産の急増 | +1.2% | アジア太平洋中核(インド、ベトナム、中国)、東南アジアへの波及 | 中期(2~4年) |
| 北米における再生可能多層EVAフィルムへの包装シフト | +0.8% | 北米および欧州連合 | 長期(4年以上) |
| 高VA EVA封止材を後押しする太陽光発電の急速な普及 | +1.9% | 世界規模、アジア太平洋、中東、南欧に集中 | 短期(2年以内) |
| EVAホットメルト接着剤の需要を牽引するアジア太平洋の電子商取引の急拡大 | +0.7% | アジア太平洋中核、ラテンアメリカで新興 | 中期(2~4年) |
| 単位コストを低下させるオートクレーブ方式EVA生産能力の拡大 | +0.5% | 世界規模、中国、中東、北米が主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
軽量EVAフォームに基づくアジアの履物生産の急増
インドの履物セクターは国内EVAの約55%を消費しており、射出成形ソールおよび軽量サンダルが主流で、輸送コストの削減と快適性の向上に貢献しています。委託製造は中国の沿岸拠点からベトナムおよびインドネシアへとシフトしており、圧縮成形EVAフォームの地域需要を押し上げています。2024年~2025年の特許出願では、収縮を低減し自動化組立ラインのより厳しい公差を可能にする多硬度配合が記録されています[1]中国国家知識産権局、「EVAソール特許」、cnipa.gov.cn。ISO 9001認定工場は、ロボット履物挿入に不可欠な一貫した密度プロファイルを実現しています。しかし、TPUミッドソールはより高いエネルギーリターンを提供し、再粉砕が可能で循環経済の要件に合致するため、プレミアムランニングシューズ市場に侵食しています[2]BASF、「ポリウレタン履物ソリューション」、basf.com。競争力のある価格で超軽量・高反発EVAグレードを提供できるメーカーは、マスマーケットセグメントでのシェアを守ることができるでしょう。
北米における再生可能多層EVAフィルムへの包装シフト
カリフォルニア州、コロラド州、メイン州、オレゴン州の拡大生産者責任法は、非再生可能包装に手数料を課しており、コンバーターはEVAタイ層を重量比5%未満に抑えた再生可能構造を中心に多層フィルムを再設計するよう促されています。欧州連合の包装および包装廃棄物規則2025/40は、2030年までに35%、2040年までに65%のリサイクルコンテンツ要件を段階的に引き上げます。DowとValoragenの循環型原料取引は年間15,000トンの認定コンテンツを供給し、Mura Technologyは2030年までに60万トンの高度リサイクル生産を目標としています。Celaneseは2023年にエドモントンの生産能力を35%引き上げ、再生可能フィルム需要に対応しました。エコ変調手数料を支払うブランドオーナーは、追跡可能な循環型帰属を確保するISCC PLUS認証を持つ樹脂を好みます。
高VA EVA封止材を後押しする太陽光発電の急速な普及
高日射量地域でのkWhあたり0.03米ドル未満の太陽光発電の均等化コストが、複数GWの調達パイプラインを誘発しています。中国は2024年に800GWのモジュールを生産しましたが、Longi Green Energyは60%の価格崩壊により52.6億人民元の損失を計上し、数量成長が収益性と同義ではないことを示しました。高VA EVA(VA含有量28%~33%)は光学的透明性と接着性が評価され、42%のシェアで支配的な封止材であり続けています。しかし、DowのENGAGE POEは25年間の電力損失を従来のEVAの35%に対して0.3%に抑制し、POEのシェアを11%~14%に拡大しています。インドのEVA輸入に対する537~1,559米ドル/トンのアンチダンピング関税はサプライチェーンを分断し、供給安全保障リスクを浮き彫りにしています。オートクレーブ生産能力と地域化された原料に投資するサプライヤーは、利益率を守りながら太陽光発電の波に乗ることができます。
EVAホットメルト接着剤の需要を牽引するアジア太平洋の電子商取引の急拡大
中国は2024年に1,200億個以上の小包を出荷し、デジタル決済の普及に伴いインドの電子商取引小包数は二桁成長を続けています。EVAホットメルトは溶剤を使用せず、毎時1,000箱以上のコンベヤー速度でリサイクル段ボールを接着し、自動化倉庫に適しています。しかし、ポリオレフィン系接着剤は40℃を定期的に超える熱帯地域のハブで優れた耐熱性を発揮し、シェアを獲得しています。Celaneseは2024年4月に南京の酢酸ビニルエチレンラインを70,000トン拡張し、東南アジアのホットメルト配合業者に供給しました。多国籍企業はISO 14001適合性についてサプライヤーを監査しており、環境認証が参入要件となっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エチレンおよびVAM原料価格の変動 | -0.9% | 世界規模、輸入依存地域(欧州、東南アジア)で深刻 | 短期(2年以内) |
| 欧州連合および米国の使い捨てプラスチック規制強化 | -0.6% | 欧州連合、北米、輸出志向のアジアメーカーへの波及 | 中期(2~4年) |
| 太陽光発電および履物分野でシェアを拡大するPOEおよびTPU | -0.7% | 世界規模、プレミアムセグメント(高効率モジュール、スポーツ履物)に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エチレンおよびVAM原料価格の変動
スポットエチレンは2025年9月に東南アジアCFRで平均835~845米ドル/トンとなり、中国および中東での新規クラッカー稼働により前年比15%下落しました。VAMは酢酸とエチレンに連動し、非統合EVAプレーヤーを圧迫する二重のエクスポージャーを生み出しています。韓国大手は2025年12月にエチレン生産量を366万トン以上削減し、稼働率を70%未満に押し下げ、LG Chem、Lotte Chemical、Hanwha Solutionsのクラッカーを休止させました。欧州は2026年の炭素国境調整メカニズムによる追加コストに直面し、化石燃料系原料にペナルティが課されます。Dowのフォートサスカチュワンのネットゼロエチレンプロジェクトは、2029年までに化石燃料の変動から利益率を切り離すことを目指しています。長期的なエタンまたはバイオナフサ契約が、スポット購入者からコストリーダーを差別化するでしょう。
欧州連合および米国の使い捨てプラスチック規制強化
欧州連合の使い捨てプラスチック指令はいくつかの使い捨て品目を禁止し、2029年までに90%のボトル回収率を要求しており、樹脂メーカーへのコスト転嫁を生み出しています。新しい包装および包装廃棄物規則はフィルムのリサイクル可能性を評価し、2030年までに35%のリサイクルコンテンツを要求し、循環型設計を欠く多層ラミネートにペナルティを課します。カリフォルニア州SB 54も同様にブランドオーナーに回収スキームの資金調達を義務付け、非再生可能フォーマットの単位コストを最大0.05米ドル引き上げます。VAMのREACH事前登録は、中小EVAメーカーが吸収に苦労する実験室およびドシエ費用を追加します。化学的リサイクルパートナーシップを構築する企業は、規制当局を満足させプレミアム価格を解放する認定循環型原料を確保します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
プレミアム太陽光発電ニーズが高密度EVAを押し上げる高密度EVAは、両面型および異種接合型太陽光モジュールが25年間にわたる光透過性と接着性を保証するために28%〜33%のVA含有量を必要とすることから、2031年までに6.46%のCAGR見通しを達成し、セグメントとして全体的な酢酸ビニルエチレン市場成長を上回る位置にある。低密度樹脂は2025年に48.25%のシェアで主流を占め、高速サイクルタイムのためにメルトフローインデックスが20 g/10分以上を重視するコモディティフィルムおよびマスマーケット向けフットウェアを支えている。チューブラー反応器はこれらのグレードをより低い設備投資コストで供給し、価格感応度の高い包装分野での競争力を維持している。中密度EVAは、フローと凝集強度のバランスが求められるホットメルト接着剤および電線・ケーブルジャケットの分野を橋渡しする。2024年9月に発売されたDow-MitsuiによるISCC PLUS認証バイオマスEVAは、Scope 3排出量を開示するブランドオーナー向けに、全密度グレードにわたるドップイン代替品を提供する。米国FDA 21 CFR 177.1350およびEU規則10/2011への準拠により、VA含有量は50%に制限され、移行限界値が設定されているため、太陽光グレードのサプライヤーは残留モノマーの低レベルを検証することが求められる。
中国ではローカライゼーションが大きな役割を果たしており、2023年に太陽光グレードの自給率70%を達成し、2030年までに85%を目指すことで、インドのアンチダンピング関税の対象となる韓国および日本のメーカーへの輸入依存を削減している。BASF-YPCは南京で30万トンの増設を計画しており、LyondellBasellのチューブラー技術を活用して国内太陽光および輸出顧客の両方にサービスを提供する。低密度樹脂は高性能スポーツシューズのTPUミッドソールによる代替圧力に直面しているが、コスト重視の市場では依然として優位性を保っている。農業用温室フィルムは、地中海性気候において5シーズンを超えるサービス寿命を延ばすためにUV安定剤を配合した中密度EVAを引き続き採用している。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


用途別:
太陽光発電封止がフィルムを超えて急増太陽光発電封止は2031年まで7.01%で加速し、世界の太陽光発電設置量が年間400GWを超えるにつれてフラットフィルム数量を上回ります。フィルムのエチレン酢酸ビニル市場規模は2025年に44.90%で依然として大きく、スナック包装、温室カバー、合わせ安全ガラスに使用されていますが、その軌跡は使い捨てプラスチック規制の下で鈍化しています。接着剤は電子商取引からの物流追い風を捉えていますが、耐熱性が重要な場合はPOEシステムがシェアを獲得しています。サンダル、ヨガマット、浮力補助具用フォームは成熟した分野であり、革新は現在多色射出成形と収縮防止添加剤に焦点を当てています。光起電力ケーブルやLCD保護シートを含むその他の用途は、低VOC樹脂を好むIECおよびISO規格の進化に依存しています。
欧州連合市場向けフィルムは2030年までに35%のリサイクルコンテンツを組み込み、リサイクル設計グレードAを満たす必要があり、コンバーターはEVAタイ層を重量比5%未満に抑えたモノマテリアルポリエチレン構造を採用するよう動機付けられています。ホットメルト配合業者はZDHC制限物質リストに沿ってフタル酸エステルを排除しており、EVAメーカーに低移行添加剤パッケージの認証を求めています。スポーツ履物のフォームサプライヤーは、TPUの60%リターンベンチマークと競争するために密度低減と反発エネルギーのバランスを取っています。
最終用途産業別:
太陽光発電が需要構成を塗り替える太陽光発電設置は6.59%のCAGRを記録し、最も成長の速い最終用途となってエチレン酢酸ビニル市場を再形成します。包装は2025年に39.64%でトップを維持していますが、拡大生産者責任手数料が成長を抑制しています。農業はEVA温室フィルムを活用し、スペイン、トルコ、モロッコで作物サイクルを延長しながら光合成有効放射線透過率を維持しつつUVをフィルタリングします。履物およびスポーツ用品は軽量性のためにEVAを引き続き購入していますが、TPUは高エネルギーリターンとリサイクル可能性を必要とするプレミアムニッチを獲得しています。自動車ワイヤーハーネスは屋上太陽光発電ケーブル用のIEC 62930準拠のEVA絶縁材を採用し、電子機器メーカーはLCD保護フィルム用にクリーンルーム生産のEVAを指定しています。
中国の2024年の800GWモジュール生産は太陽光発電の規模を示しましたが、Longiの損失は数量が利益を保証しないことを証明しました。インドのアンチダンピング措置は地域化された樹脂価格を引き上げ、国内生産能力拡大への関心を加速させています。欧州連合の規則を追跡する包装コンバーターは、割増料金を回避するために認定循環型EVAの長期供給を交渉しています。履物ブランドはISO 14001についてサプライヤー工場を監査し、低VOC排出と厳密な密度管理を実証する工場に注文を集約しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
加工技術別:
押出成形が揺るぎない地位を維持押出成形は2025年の数量の68.94%を獲得し、フィルムおよびフォームの高スループット生産を反映して6.18%のCAGRで上昇します。射出成形は履物ソールおよび薄肉部品に引き続き重要ですが、より高い金型投資を必要とします。ブロー成形はEVAの溶融粘度により浮力補助具および玩具に限定され、圧縮成形は厚板フォームで継続されています。Celaneseの2023年のエドモントンのボトルネック解消は、新しい州のEPR法を乗り越える再生可能フィルムコンバーター向けに調整された押出グレードの生産能力を追加しました。BASF-YPCの今後のラインはチューブラー押出を使用して中密度および高密度の太陽光発電封止樹脂を供給します。ISCC PLUSバイオマスEVAは現在、押出スクリューや温度プロファイルを変更することなくプロセッサーにドロップインオプションを提供しています。射出成形業者はサイクル短縮のためにメルトフローインデックスの最適化を目指しており、中国の特許は一貫した寸法の多色ソールを可能にする収縮防止剤を明らかにしています。インダストリー4.0の改修(溶融圧力センサーおよびAI駆動の予知保全)は、コンバーターがスクラップを削減し、エネルギー使用量を低下させ、旧来の工場より優位に立つのに役立ちます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域エチレン酢酸ビニル市場
アジア太平洋地域は2025年のエチレン酢酸ビニル世界市場量の63.11%を占め、中国の太陽光発電分野における優位性とインドの履物製造業に支えられ、2031年にかけて6.51%の成長を遂げる見込みである。中国は2023年12月時点で年間EVA生産能力245万トンを90.66%の稼働率で運用していたが、高酢酸ビニル含有グレードの輸入は依然として続いており、北西部における石炭からオレフィンへの転換投資を促している。2024年の鎮海における150万トンのエチレン増設と、2025年に予定されている古雷フェーズ2クラッカーは、上流統合をさらに強化するものである。韓国のメーカーは供給過剰を背景に2025年にエチレン366万トンを削減し、稼働率に圧力をかけている。Dow-三井やトソーなどの日本メーカーは、東南アジア向け輸出用の高純度太陽光発電樹脂に特化している。インドのアンチダンピング関税は国内EVA生産能力を保護する一方で、モジュール製造コストを引き上げており、国内オートクレーブプロジェクトへの関心を加速させている。
南北アメリカ地域エチレン酢酸ビニル市場
北米は2025年に10%台半ばのシェアを維持した。セラニーズのエドモントン工場における35%の生産力増強は、新たな州レベルの拡大生産者責任法に対応するリサイクル可能フィルムメーカーへの供給準備を整えた。ダウが2029年の稼働開始を計画しているカーボンニュートラルのフォートサスカチュワンエチレン設備は、炭素税によるマージン圧迫を回避することを目的としている。ブラスケムのリオデジャネイロにおける8億米ドルの設備拡張は2028年までにエチレン22万トンを追加する予定だが、資金調達の安定性が前提となる。メキシコの米国OEMへの近接性は自動車配線需要を支え、高付加価値園芸分野ではハウス農業用フィルムの消費が増加している。
欧州・中東・南米地域エチレン酢酸ビニル市場
欧州のシェアは厳格な廃棄物規制および炭素規制に制約され、低い二桁台にとどまっている。包装および包装廃棄物規制は35%のリサイクル含有率を要求しており、リサイクル不可能なフィルムをグレードCに分類してペナルティを課す可能性がある。酢酸ビニルモノマーに関するREACHの登録書類は、コンプライアンス上のオーバーヘッドを増大させている。ドイツとイタリアは依然として屋上太光発電および農業分野でEVAを使用しているが、加工業者は食品包装向けに低移行性の認証を取得しなければならない。中東ではADNOCのルワイス拡張やサウジアラムコのジャフラ田を例として、統合サプライチェーンの構築が進んでおり、アジア向け輸出バレルの準備が整えられている。南米では断続的な成長が見られ、ブラジルの農業用フィルムが経済的な不安定さを相殺しているが、アルゼンチンのインフレはハウス農業需要があるにもかかわらず輸入能力を制限している。

バリューチェーン分析
EVAのバリューチェーンは、上流のエチレンおよび酢酸ビニルモノマー(VAM)生産から始まり、通常は原料変動を吸収してポリマーユニットへの供給を維持できる統合型石油化学・アセチルチェーンに位置している。これらのモノマーはその後、高圧重合工程に移行し、コモディティ向けフィルムおよびフォームグレードには管状重合法が、より狭い分子量分布が求められる太陽電池封止材グレードにはオートクレーブ法が用いられる。重合後、コンパウンディングおよび配合工程を経て、基材樹脂はホットメルト接着剤、フォーム、フィルム、封止材配合物といった用途特化パッケージに変換され、その後、包装、太陽光発電、履物向けに押出、射出、積層といった転換加工を通じて最終製品となる。
主要なボトルネックとレバレッジポイントは大規模なクラッカー・アセチルハブに集中しており、メンテナンス周期や合理化判断によって形作られる。これらの上流の動向は、特に輸入依存地域におけるEVAの供給可能量と価格に波及する。欧州では、供給の引き締まりが資産停止や合理化と関連付けられており、TotalEnergiesのゴンフルヴィル拠点の長期停止(2025年2月より稼働停止)やVersalisのダンケルク拠点の閉鎖(2025年4月より)が、限られた数の大規模上流コンプレックスが下流供給に及ぼす影響を裏付けている。下流側では、物理的な分離流を必要としないマスバランス方式による循環性が、チェーン全体で組み込まれつつあり、Celanese(2026年5月)がSharpCell Oyと協力し、テキサス州クリアレイク拠点においてマスバランス方式を用いてCCU由来のビルディングブロックをVAEバインダー系に組み込んだ事例がその一例で、追跡可能な循環属性を必要とするコンバーターやブランドオーナーを支援している。
競合環境
エチレン酢酸ビニル市場は中程度に集約されています。統合グループは原料管理とグローバル流通の優位性を享受する一方、中国の地域企業は生産能力追加によって価格を侵食しています。戦略的動向は、低コスト地域への拡張(中国北西部の石炭からオレフィン、中東のエタン豊富なサイト)、認定循環型原料協定(Dow-Valoregen、Dow-Mura)、およびPOE代替を緩和するための高VA太陽光発電封止材革新を中心に展開しています。バイオベースおよびリサイクルグレードは10%~15%のプレミアムを獲得し、メーカーが規制された包装および履物ニッチに参入するのを助けています。技術の焦点は、コモディティフィルム用チューブラー反応器と狭い分子量分布の太陽光発電グレード用オートクレーブユニットに分かれています。ISO 9001およびISO 14001認証、ならびにREACH VAM登録は、グローバルバリューチェーンでの操業許可を形成しています。インダストリー4.0制御は不良率を削減し、中小競合他社がコストを一致させる前に旧来のラインを改修するメーカーを優遇します。
エチレン酢酸ビニル産業リーダー
Exxon Mobil Corporation
Sinopec Yanshan Petrochemical Company
LOTTE Chemical Corporation
Dow
LG Chem
- *免責事項:主要選手の並び順不同
エチレン酢酸ビニル市場
- Asia Polymer Corporation
- BASF-YPC Company Limited
- Benson Polymers Pvt Ltd.
- Braskem
- Celanese Corporation
- China Petrochemical Corporation.
- Clariant
- Dow
- Exxon Mobil Corporation
- Formosa Plastics Corporation
- Hanwha Solutions
- Hyundai Chemical
- Innospec
- Jiangsu Sailboat Petrochemical Co., Ltd.
- Levima Group Co., Ltd.
- LG Chem
- LOTTE Chemical Corporation
- LyondellBasell Industries Holdings B.V.
- Repsol
- Saudi Arabian Oil Co.
- Sinochem Holdings Corporation Ltd
- Sinopec Yanshan Petrochemical Company
- Sipchem Company
- Sumitomo Chemical Co. Ltd
- Zhejiang Petroleum & Chemical

市場機会と将来展望
コンバーターが、ライン性能を変えることなく循環性に関する調達要件を満たすEVAソリューションを必要とする領域において、ホワイトスペースが形成されている。この動きは、包装や接着剤における認証済みコンテンツに対するブランドオーナーおよびコンバーターの需要として表れており、同時にサプライヤー側もマスバランス方式の導入に取り組んでいる。その一例として、Celaneseは2026年5月にクリアレイク拠点でCCU由来ビルディングブロックのVAEバインダー系へのマスバランス会計を採用している。これにより、例えばフィルム中のEVA含有率を制限するなど、リサイクル性を重視した多層構造に適合するEVAグレードやタイレイヤーソリューションへの実需が拡大しており、同時にEPR型の料金モジュレーションやリサイクル含有率要件への対応に役立つ証明書や文書の提供も進んでいる。
太陽光発電分野における機会は、増分的な量よりも、封止アーキテクチャや認証基準に関するものが大きい。Tier-1のモジュールメーカーは、特に85度C/相対湿度85%の高温高湿試験といった厳しい信頼性試験への準拠を重視する傾向が強まっており、標準的な単層EVAを代替または補完し得る多層封止フィルムに関する議論が、高VA含有率グレードや特殊フィルム配合の差別化への道筋を生んでいる。同時に、新規供給の追加はコストおよび地域的な供給安定性の重要性を高めている。Sipchemは2024年6月、サウジアラビアのEVAプラントを70,000トン拡張するために1億8,700万米ドルのEPC契約を発注し、H&G Chemicalは2025年9月に麗水で年産30万トンのEVAプラントを稼働させた。これらの投資は合わせて、購買企業に調達構成の見直しを促し、生産者には品質の一貫性、認証サポート、上流のエチレンおよびVAMとの統合力での競争を促している。
Recent Industry Developments in エチレン酢酸ビニル市場
- 2026年5月:ExxonMobilは、ExxonMobil EVA 06519FLポリマーとExceed性能ポリエチレン樹脂を組み合わせた、食品用のアイオノマーフリー真空スキンパッケージング材料を商品化した。これにより、EVAはプレミアム食品包装においてアイオノマー系構造の機能的代替品として位置付けられ、密封性能を維持しつつコストとサプライチェーンの簡素化を重視している。
- 2025年9月:H&G Chemicalは韓国の麗水で年産30万トンのEVAプラントを稼働させた。これにより大規模な地域供給が追加され、特にアジアで太陽光発電・包装用グレードを調達するコンバーターにとって、価格や契約条件への競争圧力が高まった。
- 2024年6月:Sipchemは、International Polymers CompanyのサウジアラビアにおけるEVAプラントを70,000トン拡張するために1億8,700万米ドルのEPC契約を発注した。このプロジェクトは中東のEVA輸出への統合を強化し、東北アジア以外の多様な調達を求める顧客に追加の供給基盤を提供する。


エチレン酢酸ビニル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、市場はエチレン酢酸ビニル(EVA)コポリマー樹脂を対象とし、材料として製造・販売された後、コンバーターによってフィルム、フォーム、電線・ケーブルコンパウンド、ホットメルト接着剤、太陽光封止材層などの製品に使用されるものをむ。
対象外の範囲:EVAを含む完成品(例:靴やラミネート製品)は、下流製品市場にすでに含まれる価値の二重計上を避けるため除外される。
セグメンテーション概要
- グレード別
- 低密度
- 中密度
- 高密度
- 用途別
- フィルム
- 接着剤
- フォーム
- 太陽電池封止
- その他の用途
- 最終用途産業別
- 包装
- 太陽光発電
- 農業
- 履物およびスポーツ用品
- 自動車および輸送
- 電気・電子
- その他
- 加工技術別
- 押出成形
- 射出成形
- ブロー成形
- その他のプロセス
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルが単一のデータ系列に依存しないよう、EVAの供給、需要、および価格に関する正確なファクトベースの構築から始まる。米国国際貿易委員会の貿易統計、UN Comtrade、マクロエネルギーおよび産業シグナルのための国際エネルギー機関、石油化学原料のコンテキストに関連する場合は米国地質調査所などの公的・公式ソースを使用する。また、EVAおよび近接コポリマーが登場する通関・関税スケジュールを確認するとともに、査読済みのポリマー・材料ジャーナルを参照して、典型的な酢酸ビニル含有量の範囲、密度挙動、および主要な用途パターンを確認する。
公開データと並行して、企業の年次報告書、投資家向けプレゼンテーション、信頼性の高いプレス情報を活用し、設備増設、メンテナンスサイクル、および地域需要に関するコメントを追跡する。必要に応じて、企業財務・インテリジェンス、輸出入の船積みレベルの追跡、およびPV封止材と特殊グレードにおける技術動向のクロスチェックのための特許データベースに対して有料サブスクリプションを使用する。このリストは網羅的なものではなく、データ収集、検証、および調査の明確化の過程で他のソースも参照した。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは完全に確認できない事項、特にグレード別の内訳、典型的な契約価格対スポット価格の動向、および用途別の地域ミックスについてのサニティチェックに使用される。樹脂メーカー、コンパウンダー、コンバーター、ディストリビューター、包装・フットウェアコンポーネント・太陽光サプライチェーンの大手エンドユーザーにわたるバランスの取れたステークホルダーと対話し、地域ごとの差異を調整することで前提条件の一貫性を保つ。EVAのようなグローバル市場では、貿易フローと価格サイクルがハブによって異なるため、アジア太平洋、欧州・中東・アフリカ、および南北アメリカにわたってインプットを検証する。
インタビューの目的は方向性の確認にとどまらず実践的なものであり、報告された売上のうちどの程度が各コンバーター用途で使用されるEVA樹脂に紐づいているかを確認し、特殊グレードがディストリビューターを通じて販売される場合のシェア設定にも同じガイダンスを活用する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:18% | アジア太平洋:45% |
| 中位層:43% | 機能・ユニットリーダー:31% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:19% | マネージャー:51% | 南北アメリカ:26% |
市場規模算定と予測
規模算定はトップダウンアプローチを用いて構築されており、生産量、設備能力、稼働率シグナル、および貿易動向を使用して地域別の樹脂供給量を再構築し、主要なコンバーター主導の用途別消費量にマッピングする。数値は、サンプリングされたサプライヤーの収益内訳、樹脂販売価格のチャネルチェック、フォームおよび太陽光封止材使用における典型的な単位当たりkg需要を用いたボリュームクロスチェックなど、選択的なボトムアップ推計によって裏付けられる。直接的な読み取りが困難な場合、例えばディストリビューターを通じて販売される特殊グレードについては、インタビューで検証されたシェアを適用し、輸入パターンに対してストレステストを実施することでギャップを補完する。
主要インプットには、エチレンおよび酢酸ビニル原料の価格動向、新規設備・ボトルネック解消の発表、稼働率サイクル、VA含有量および最終用途別の平均販売価格レンジ、ならびに包装フィルム生産量、フットウェアミッドソール生産、太陽光モジュール設置からの需要シグナルが含まれる。予測は、太陽光建設ペースや包装消費量などのドライバーを業界回答者と合意した現実的な範囲内で変動させる短期回帰チェックに支援されたシナリオ分析を用いて生成される。これにより、ドライバーが変化した際に予測アウトプットの解釈と更新が容易になる。
データ検証と更新サイクル
すべてのモデルアウトプットは、貿易収支、設備変更のタイムライン、および推定価格がインタビューで検証され範囲内に収まるかどうかを含む独立したシグナルと照合される。外れ値は第二のアナリストパスで確認され、需要ドライバーや既知の供給イベントでは説明できない急激な変動が地域に見られる場合は前提条件が再検討される。大きな乖離が残る場合は、その変化が一時的なもの(例:定期修繕)か構造的なものかを確認するために回答者に再連絡する。
レポートは年次で更新され、大規模な設備増設、長期停止、または樹脂価格に影響する急激な原料変動などの重要なイベントが発生した場合には中間更新が行われる。納品前に最終レビューを実施し、公開される見解が最新の公開データおよび直近の検証チェックを反映していることを確認する。
Mordor Intelligenceのエチレン酢酸ビニル市場規模と他の公表推計との比較
公表されているEVA市場の数値が大きく乖離して見えることがあるのは、各機関が必ずしも同じ単位を計上しているわけではなく、樹脂価値と下流製品価値を混在させているケースがあるためである。また、価格設定に使用される年度、貿易の取り扱い方法、および推計が設備能シグナルと最終用途需要のどちらに重点を置いているかによっても差異が生じる。
Mordor Intelligenceは、原料連動型の樹脂平均販売価格の動向を追跡し、対象範囲の境界を更新することで、評価をEVA樹脂が転換用途に販売されたものに紐づけており、単に材料を含む完成品ではなく樹脂を対象としている。これが表中に乖離が現れる主な理由である。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 120.7億米ドル(2024年) | |
| グローバルコンサルタントA | 116.5億米ドル(2024年) | 一部の用途において樹脂価値と下流価値を混在させており、隣接するコポリマーを取り込む可能性のある広範なグレードマッピングを使用しているため、地域によって合計値が上昇またはシフトする場合がある。 |
| 業界出版社B | 71.9億米ドル(2024年) | より狭い用途境界と高VA含有量グレードに対するより保守的な価格実現を使用しており、太陽光封止材需要がより小さなシェアとして扱われる場合に価値を過小評価する可能性がある。 |
総合すると、このギャップは主に市場単位として何を計上するか(樹脂対下流)、および同一年度においてグレードと地域をまたいで価格をどのように正規化するかによって説明される。本アプローチは、各ステップが明確な需要プール、貿易チェック、および新規設備や最終用途の勢いが変化した際に再検証可能な価格レンジに紐づいているため、追跡可能性を維持している。


レポートで回答される主要な質問
エチレン酢酸ビニル市場の2026年の規模はどのくらいですか?
2026年には508万トンと推定され、2031年までに652万トンに達すると予測されています。
EVA用途の中で最も成長の速いセグメントはどれですか?
太陽電池封止は、世界の太陽光発電設置量の急増に伴い、2031年まで7.01%のCAGRで拡大すると予測されています。
EVA需要を支配する地域はどこですか?
アジア太平洋地域は世界数量の63.11%を占め、中国の太陽光発電モジュール生産とインドの履物産業が牽引しています。
なぜEVAは太陽光発電モジュールで代替の脅威に直面しているのですか?
POE封止材は酢酸誘発劣化を排除し、フィールド試験で25年間の電力損失を従来のEVAの35%から0.3%に低減します。
規制はEVA包装需要をどのように形成していますか?
2030年までに、欧州連合および米国のEPR法はリサイクルコンテンツを義務付け、コンバーターが循環型EVAグレードを採用するよう促しています。
EVA価格変動の要因は何ですか?
エチレンおよびVAM原料コストの変動が、地域的な過剰供給と欧州の新たな炭素課税によって増幅されています。
最終更新日:



