
電子走査アレイレーダー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 11.02 十億米ドル |
| 市場規模 (2031) | 15.48 十億米ドル |
| 成長率 (2026 - 2031) | 7.05 % |
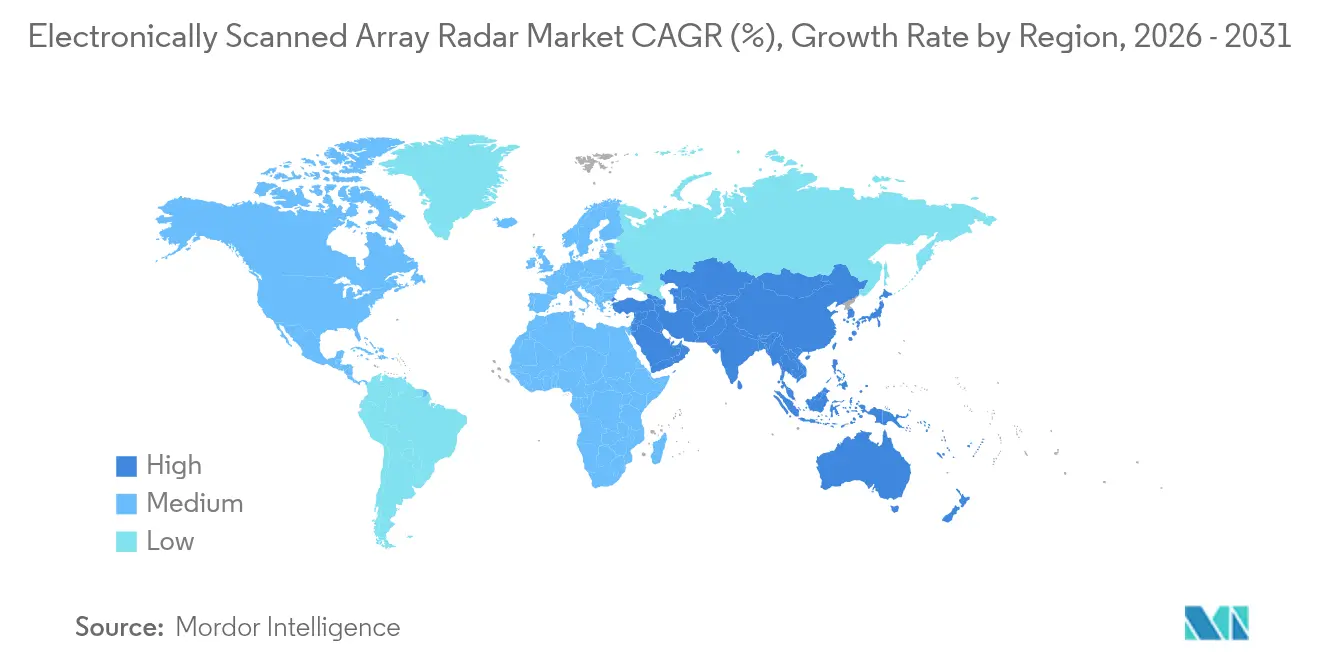
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
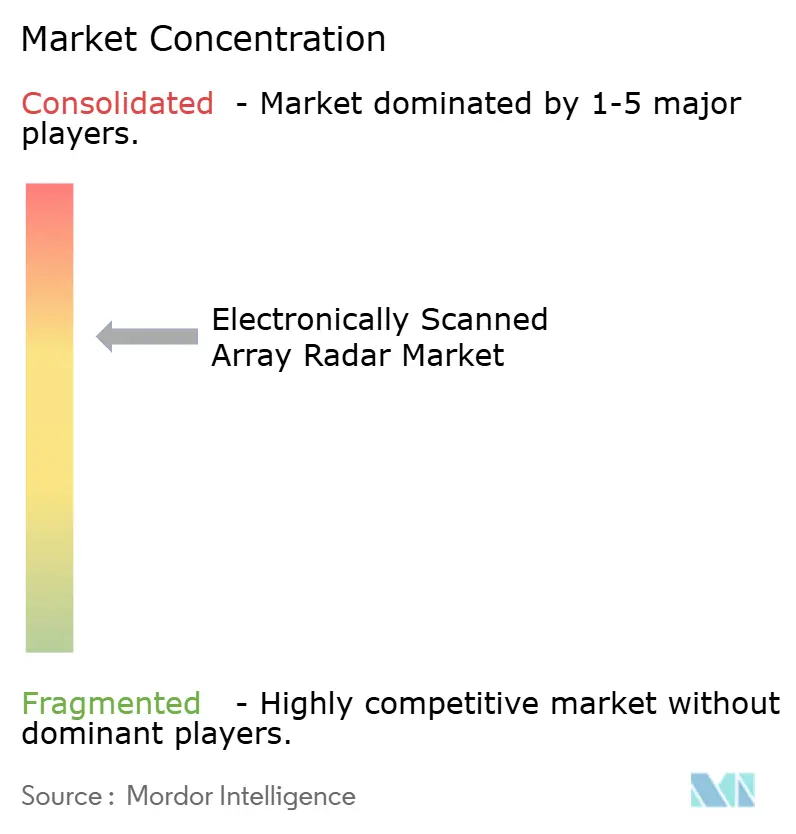
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子走査アレイレーダー市場分析
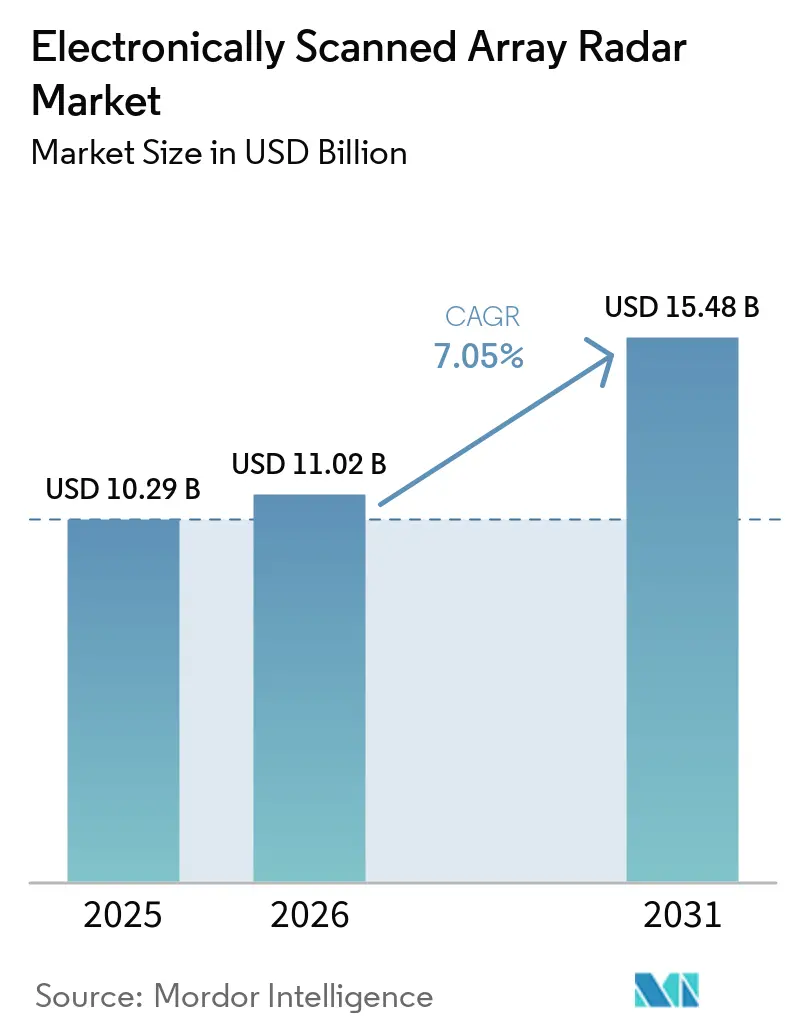
電子走査アレイ(ESA)レーダーの市場規模は2025年に102億9,000万米ドルと評価され、2026年の110億2,000万米ドルから2031年の154億8,000万米ドルへと、予測期間(2026年~2031年)中に年平均成長率(CAGR)7.05%で成長すると推定されています。インド太平洋地域および東欧を中心とした堅調な防衛支出が、機械式走査ユニットからAESAアーキテクチャへの移行を加速しています。多機能4D状況認識レーダーへの持続的な需要、窒化ガリウム(GaN)送受信モジュールの採用拡大、およびソフトウェア定義ビームフォーミングの急速な成熟が、調達優先事項を再編しています。同市場はAI対応の脅威分類からも恩恵を受けており、一方でレガシープラットフォームへのレトロフィット活動が近期の出荷量を安定的に維持しています。重要鉱物に対するサプライチェーンの脆弱性および厳格な輸出規制の枠組みが成長の勢いを抑制しているものの、プラットフォームの多様化と国際パートナーシップが引き続き対応可能な需要を拡大しています。
主要レポートの要点
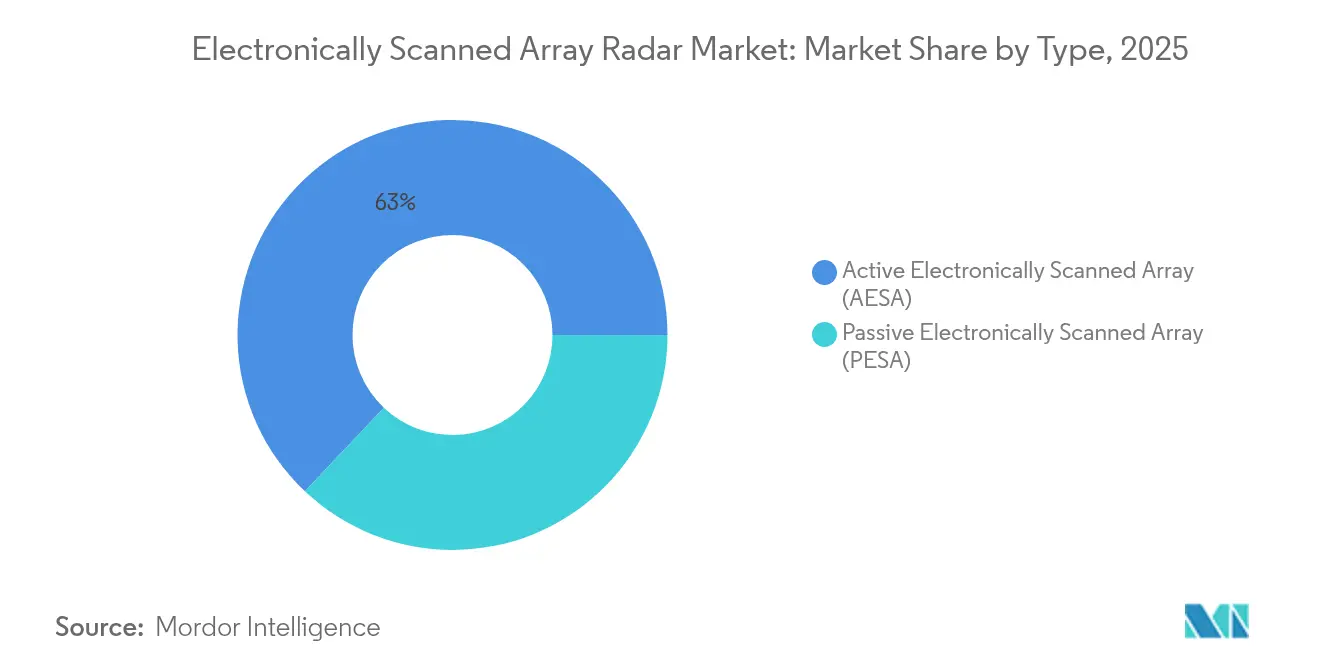
- タイプ別では、アクティブ電子走査アレイ(AESA)システムが2025年に62.96%の収益シェアを占め首位となり、同セグメントは2031年にかけて9.32%のCAGRで拡大する見込みです。
- プラットフォーム別では、陸上配備が2025年の電子走査アレイレーダー市場シェアの45.12%を占め、艦艇プラットフォームが2031年までの最速となる10.62%のCAGRを記録しました。
- 搭載方式別では、ラインフィット設置が2025年の電子走査アレイレーダー市場規模の68.23%を占め、レトロフィットソリューションは2026年から2031年にかけて10.21%のCAGRで成長しました。
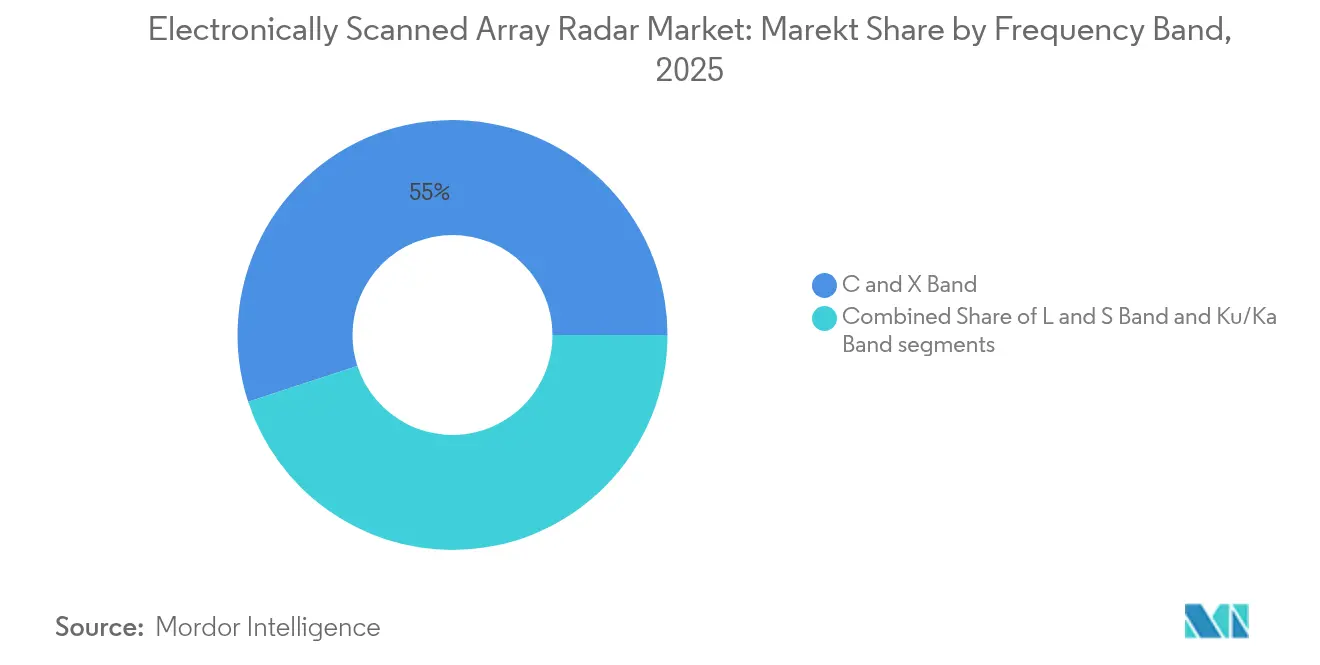
- 周波数帯別では、CバンドおよびXバンドセグメントが2025年の市場シェアの55.02%を占め、Ku/Kaバンド製品は2031年にかけて8.26%のCAGRを記録しました。
- 用途別では、監視・早期警戒が2025年に42.11%のシェアを占め、電子戦ユースケースは予測期間にわたって10.02%のCAGRで拡大しています。
- エンドユーザー別では、防衛軍が2025年に49.35%のシェアを保有し、国土安全保障機関が2031年までに9.05%のCAGRを記録しました。
- コンポーネント別では、アンテナ開口部およびレドームハードウェアが2025年の収益の38.41%を占め、デジタル信号プロセッサが8.14%のCAGRで成長をリードしました。
- 地域別では、北米が2025年に35.12%のシェアを維持し、アジア太平洋地域は2031年までに9.61%のCAGRを記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| AESAの調達を加速する軍近代化プログラム | +2.1% | 世界全体;北米、欧州、アジア太平洋 | 中期(2~4年) |
| 多機能4D状況認識レーダーへの需要 | +1.8% | 世界全体;紛争地域 | 長期(4年以上) |
| 地政学的緊張を背景とした防衛予算の拡大 | +1.5% | 北米、欧州、アジア太平洋 | 短期(2年以下) |
| ライフサイクルコストを低減するGaN送受信モジュールへの移行 | +1.2% | 先進防衛市場 | 中期(2~4年) |
| AI対応ソフトウェア定義ビームフォーミング機能 | +0.8% | 北米、欧州、一部アジア太平洋 | 長期(4年以上) |
| 無人航空機(UAV)および消耗型プラットフォーム向け軽量ESAレトロフィット | +0.6% | 全地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
AESAの調達を加速する軍近代化プログラム
AESA能力は次世代アセットにとって「望ましい」から「必須」へと移行しました。米空軍はNorthrop GrummanのAN/TPS-80 G/ATORを配備し、5つのレガシー機能を1つのプラットフォームに統合しました。[1]欧州諸国もこれに続き、英国が高度なタイフーンレーダーを統合し、エストニアがThales GM400αシステムを調達しています。調達速度は、レガシー機械式走査レーダーがマルチドメイン作戦を支援できないという認識を反映しています。AI対応モードはさらにミッション価値を高めます。その結果、防衛機関はAESAをネットワーク中心戦の基盤インフラとして位置づけるようになっています。
多機能4D状況認識レーダーへの需要
オペレーターは瞬時の方位角、仰角、距離、およびドップラーデータを必要としています。ThalesのNS200は、群れ攻撃防衛およびミサイル誘導をサポートしながら、最大400kmのフルデジタルビームフォーミングを提供します。[2]Lockheed MartinのLong-Range Discrimination Radarは、弾道ミサイル防衛のために2,000km超の目標を追跡します。[3]民間航空のNextGenプログラムも同様に、高度な監視に対する需要を促進しています。軍民両用ニーズの収束がユニットコストを低下させます。1つの開口部で複数のミッションをカバーできる能力がプラットフォーム設計の経済性を変革しています。
地政学的緊張を背景とした防衛予算の拡大
地域的な緊張の高まりが支出を加速させている。日本は2024年に国防費を16%増加させ、ドイツは28%、イスラエルは紛争激化を背景に65%引き上げた。中国は南シナ海の礁にステルス対抗レーダーを配備し、同盟国の投資を促した。NATOの相互運用性要件が標準化されたAESA調達を強化している。高水準の支出は好循環的な量産効果をもたらし、システム価格を押し下げ、電子走査アレイレーダー市場への参入障壁を低下させている。
ライフサイクルコストを低減するGaN送受信モジュールへの移行
GaNデバイスはGaAsの2倍の電力密度を発揮しながら、より高い動作温度に耐えます。Raytheonは2025年5月にミサイル防衛局へGaN搭載AN/TPY-2を初めて納入しました。[4]インドのUttamレーダーはGaNモジュールにより25%の射程延長を実現しています。改善された熱効率により冷却が容易になり、より小型のフォームファクターが可能になります。民生用自動車レーダーの量産がさらに半導体コストを圧縮していますが、中国へのガリウム供給依存は戦略的懸念として残っています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響期間 |
|---|---|---|---|
| レガシーシステムと比較した高い設備投資(CAPEX) | -1.8% | 新興市場 | 短期(2年以下) |
| ITARおよび輸出規制の制約 | -1.2% | 技術移転市場 | 長期(4年以上) |
| 高密度GaNアレイの熱管理上の限界 | -0.9% | 高出力アプリケーション | 中期(2~4年) |
| 送受信モジュール向けレアアース供給チェーンの脆弱性 | -0.7% | 中国依存市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーシステムと比較した高い設備投資(CAPEX)
AESAのアップグレードには多額の初期費用が伴う。B-52のレーダー換装は当初の見積もりを超過し、スケジュールが遅延している。Northrop GrummanによるB-1アンテナ改修の1億2,150万米ドルの契約は、その投資の大きさを示している。電力、冷却、データバスの複雑な統合作業が予算を膨らませている。規模の小さい防衛機関は導入を先送りしており、電子走査アレイレーダー市場における二層構造が維持されている。
ITARおよび輸出規制の制約
米国の輸出規制は電子走査アレイレーダーをカテゴリーXIに分類している。ライセンス、技術支援協定、コンプライアンス監査がプロジェクトのスケジュールを延長し、取引コストを引き上げている。同盟国は危機時に在庫を補充する際に遅延に直面すること多い。この規制が米国以外のサプライヤーに機会をもたらし、電子走査アレイレーダー市場において各戦域間で技術標準が分断される可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
AESAの優位性がイノベーションを牽引AESA技術は分散型送受信モジュールが単一障害点を排除したことにより、2025年の収益の62.96%を占め、同セグメントは2031年までに9.32%のCAGRが見込まれます。電子走査アレイレーダー市場は各モジュールが独立してスケールアップできることで恩恵を受けており、戦闘被害下での緩やかな性能低下が可能となっています。パッシブ電子走査アレイ(PESA)はコスト重視の地上用途で引き続き使用されていますが、GaNデバイス価格の低下がコスト格差を縮小しています。AI駆動の波形アジリティがさらにAESAの性能上の優位性を広げています。
高度な電波妨害に対する耐性への需要の高まりは、マイクロ秒単位で周波数をホッピングしビームを制御できるAESA構成を有利にしています。出荷量が増加するにつれて、製造上の規模の経済がユニット価格をPESA同等品に近づけ、調達の計算式を再構成しています。ソフトウェア定義のアップデートがサービス寿命を延ばし、能力向上を加速させます。その結果、AESAプラットフォーム向け電子走査アレイレーダー市場規模は2031年までに97億5,000万米ドルに達すると予測され、空中、海上、および地上システムにわたるベースラインアーキテクチャとしての地位を強固にしています。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
プラットフォーム別:
艦艇の急成長が従来領域を凌駕陸上システムは2025年に45.12%のシェアを占めたものの、艦艇設置はプラットフォーム中で最高となる10.62%のCAGRで推移しています。新造駆逐艦、フリゲート艦、および水陸両用艦艇がSPY-6、CERETRON、およびGhostEyeシステムを統合し、機械式走査アレイを置き換えています。RaytheonのSPY-6シリーズに関する11億8,000万米ドルの契約は数量面での潜在性を示しています。
海上市場の上昇局面は、インド太平洋艦隊の近代化および分散型ミサイル防衛カバレッジの必要性を反映しています。陸上では対UAV需要が地上セグメントの販売を下支えし、F-15EXおよびグリペンEへの空中アップグレードも堅調です。宇宙および高高度擬似衛星が増分的な需要を加付加しているものの、その基盤は小規模です。総じて、艦艇プラットフォーム向け電子走査アレイレーダー市場シェアは、海上発射型弾道ミサイル防衛が最優先事項となる中で2031年までに4パーセントポイント上昇すると予測されています。
搭載方式別:
レトロフィット市場が近代化を加速ラインフィット納入はF-35、26型フリゲート(タイプ26)、およびコンステレーション級の調達パイプラインにより、2025年収益の68.23%を占めました。しかしながら、レトロフィット活動はレガシー艦隊の延命措置に伴い、10.21%のCAGRとより速い成長を示しています。F/A-18へのAPG-79統合およびニミッツ級空母へのSPY-6後付けがその規模を示しています。
モジュール式アレイと共通バックエンドプロセッサが搭載を簡素化し、ダウンタイムを抑制します。デジタル・スルー・デジタル・インターフェースが配線を削減し、内蔵冷却プレートが構造改修の必要性を低減します。したがってレトロフィットは、プラットフォーム更新の資本支出を伴わずに新品同様の性能を提供し、電子走査アレイレーダー市場を2030年代半ばまで下支えします。
周波数帯別:
CバンドおよびXバンドの汎用性が優位を維持CバンドおよびXバンドユニットが2025年の収益の55.02%を生み出しました。これらはマルチミッション柔軟性および最小限の降雨減衰で高く評価されています。空対空および水上捜索タスクを単一開口部で実行可能にし、甲板上スペースを合理化します。
Ku/Kaバンドアレイは高分解能イメージングおよび小型ドローン追跡を背景に8.26%のCAGRで拡大しています。より高い周波数はアンテナ長を短縮し、スペースが制約されるプラットフォームへのマスト搭載型またはポッド型ソリューションを可能にします。LバンドおよびSバンドは長距離早期警戒において引き続き重要性を持ちます。総じて、Ku/Ka方式向け電子走査アレイレーダー市場規模は、戦術的UAVの普及継続に伴い2031年までに21億7,000万米ドルを超えると予想されます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
電子戦能力の急速な拡大監視・早期警戒が2025年の収益の42.11%を占めたものの、電子戦(EW)アプリケーションは2031年まで10.02%のCAGRを記録しています。AESAは各モジュールが異なる周波数に対応しながら、レーダーと電波妨害を同時に実施可能にします。Jane'sは多機能アレイが捜索能力を維持しつつ敵対的データリンクを妨害していることを報告しています。
火器管制システムは追跡しながらの走査精度向上のためAESAを採用し、ネットワーク化された射撃手を支援しています。民間航空管制はFAA NextGenロードマップのもとデジタルネットワーク化システムへの移行を進めています。拡大するEW需要は、防衛予算の景気循環的な変動にもかかわらず、電子走査アレイレーダー市場が二桁成長を維持することを確実にします。
エンドユーザー別:
国土安全保障への採用が加速軍事組織が2025年の収益の49.35%を占めましたが、国土安全保障関係者が9.05%のCAGRで最速の拡大を示しました。国境機関は、低速・低高度・小型(ローン・スロー・スモール)の脅威に対抗するため、無人機統合を伴うギャップフィリングレーダーを配備しています。
デュアルユース調達は防衛当局と民間当局間の共通物流を活用し、予算承認を支援しています。ドローンの侵入が激化するにつれて、沿岸部および重要インフラのオペレーターがコスト効率の高いAESAユニットを調達し、電子走査アレイレーダー産業の非軍事向けシェアを年々引き上げています。
コンポーネント別:
デジタル処理がイノベーションを牽引アンテナおよびレドーム要素が2025年売上高の38.41%を生み出しました。しかしながら、高スループットプロセッサへの需要はAIの導入を反映してデジタル信号プロセッサ(DSP)セグメントを8.14%のCAGRへと押し上げています。
GaN送受信モジュールは引き続き重要な投資領域です。米国、日本、インドにおけるサプライチェーン国産化プロジェクトは、原材料の制約にもかかわらず強靭性を目指しています。改善された熱界面材料および液体直接冷却が開発中であり、電子走査アレイレーダー市場が半導体イノベーションの最前線に留まることを確実にしています。
地域分析
北米電子走査アレイレーダー市場
北米は2025年に35.12%のシェアを維持しており、世界最大の国防予算と成熟した産業基盤に支えられている。SPY-6およびTPY-4システムの複数年にわたる生産が地域需要を下支えする一方、旧来のレーダーへの人工知能アップグレードがアフターマーケット収益を固定化している。カナダのNORAD近代化およびメキシコの国境警備プログラムが補完的な受注をもたらしている。GaNファブ能力への継続的な投資により、高まる世界的競争にもかかわらず、同地域は輸出競争力の確保に向けた優位な立場を維持している。
アジア太平洋電子走査アレイレーダー市場
アジア太平洋地域は2031年に向けて9.61%という最も高いCAGRを記録している。中国のKJ-3000早期警戒管制機プラットフォームおよび南シナ海の埋め立て拠点におけるフェーズドアレイカバレッジが、近隣諸国の調達加速を促している。日本がFPS-3MEレーダーをフィリピンおよびモンゴルへ移転したことは、深化する防衛協力を示している。インドが自国開発したウッタムレーダーは主権確立への野心を示しており、韓国のHanwha SystemsはFFX-IIIフリゲートに国産GaNアレイを搭載している。これらの取り組みが相まって、同地域全体の電子走査アレイレーダー市場を押し上げている。
欧州電子走査アレイレーダー市場
欧州はNATOの統合防空・ミサイル防衛戦略が標準化されたAESAの採用を義務付けていため、着実な成長を続けている。HENSOLDTの62億9,290万ユーロ(80億6,000万米ドル)の受注残は大陸規模の需要を体現している。EISNETコンソーシアムはリアルタイム指揮のためにマルチセンサーデータを統合し、ソフトウェア定義の相互運用性を重視している。ウクライナ紛争の影響を受け、東欧諸国は地上配備型防空レーダーを優先しており、英国のユーロファイターアップグレードが航空搭載分野の支出を支えている。欧州全体の調達は、予測期間を通じて電子走査アレイレーダー市場シェアを25%超に維持している。
規制環境
電子走査アレイレーダーは、国境を越えたプログラムやコンポーネント調達に影響を与えるデュアルユース・防衛輸出管理体制の下で運用される。米国では、多くのAESA/ESAレーダー技術がITAR(USMLカテゴリーXI)の対象となり、構成によっては、産業安全保障局(BIS)が管轄する輸出管理規則(EAR)の管理対象にもなり得る。国家安全保障上の管理対象となる一部の品目については、2024年後半に15 CFR 742.4に基づき導入された全世界向けライセンス要件も含まれる。
欧州では、監視レーダーの導入および関連するアビオニクス統合は、単一欧州空域(Single European Sky)枠組みに関連する装備・相互運用性要件の影響を受けている。ワッセナー・アレンジメントのデュアルユース管理リストを通じた国際協調は、機密性の高いレーダー関連技術に関するライセンス供与のあり方を引き続き導いており、2026年初頭に公表された2025年リスト修正版も含まれる。資金調達・産業政策の側面では、欧州防衛基金(EDF)の2026-2027年指標的展望が、多機能RFシステムの共同開発優先事項を示しており、輸出可能な構成と並行して、主権的かつ相互運用可能なアーキテクチャへのコンプライアンス主導の選好を強めている。
バリューチェーン分析
ESAレーダーのバリューチェーンは、GaN/GaAsの上流材料・半導体製造から始まり、ウェーハ処理、RFパワーデバイス、パッケージング、送受信モジュール製造に供給される熱インターフェースソリューションへと続く。ミッドストリームのサプライヤーは、高信頼性マイクロエレクトロニクス、特殊なPCBA、電源ラインリプレースユニット(LRU)、タイミング/制御コンポーネントを提供し、これらをプライムおよびインテグレーターが組み合わせて、航空機、陸上、艦艇、宇宙/HAPSプラットフォーム向けのアンテナ開口部/レドーム、バックエンド受信機/励振器、デジタル信号処理を構成する。
下流では、プライムがOEMおよび造船所の新造プログラムにラインフィットレーダーを提供し、デポレベルの統合を通じてレトロフィット/アップグレードキットを実施し、スペア部品、ソフトウェア更新、旧式化管理を含む長寿命の維持支援によって支えられている。最近のサプライチェーンの動きは、GaNおよびモジュールスタック周辺への集中を浮き立たせている。HENSOLDTはUnited Monolithic Semiconductors(UMS)との長期契約を結び、2030年までに90万個のGaNコンポーネントを確保する。一方Newaysは、Thalesとの長期パートナーシップ(10年間)に署名し、レーダー関連の電子ソリューションを確保した。ローカライゼーションおよびパートナー調達もより顕在化しており、Lockheed MartinとFujitsuは、日本の海上自衛隊イージスシステム搭載艦向けの日本国内サプライチェーンを支えるため、SPY-7サブアレイスイート電源LRUの契約を締結した。
競争環境
市場は中程度の集中度を示しています。Lockheed Martin Corporation、Northrop Grumman Corporation、およびRTX Corporationは、数十年にわたるポートフォリオと垂直統合型の研究開発パイプラインを通じて、世界収益の主要シェアを共同で占めています。Raytheonのリアルタイム認知型レーダーアルゴリズムおよびGaN製造規模は競争上の優位性を提供しています。Northrop GrummanはG/ATORなど地上型多目的アレイを活用し、Lockheed Martinは長距離識別能力と海上システムを展開しています。
地域有力企業も急速に成熟しています。HENSOLDTはTRML-4DおよびCERETRONソフトウェア定義アーキテクチャで記録的な受注を維持しています。SaabはGiraffeの英国内生産を拡大し、ASELSANとHanwha Systemsは国内海軍プログラムを獲得しています。RaytheonおよびKongsbergとのノルウェーのGhostEye協力などのパートナーシップは、輸出規制の回避策としての共同開発を示しています。
新興参入者はソフトウェアファーストモデルに注力し、サードパーティの波形をホストするためのモジュール式バックエンドを提供しています。このような開放性は、アップデートに対する主権的な管理を求める軍に訴求します。一方、対UAVレーダーへの需要は、過剰設計を回避しつつコスト効率の高いデジタルビームフォーミングソリューションを使用する小規模企業を引き込んでいます。監視拠点向けのサービスとしての能力(ケイパビリティ・アズ・ア・サービス)サブスクリプションを含む新たな調達モデルが電子走査アレイレーダー市場をさらに多様化させています。
電子走査アレイレーダー産業リーダー
-
Northrop Grumman Corporation
-
Lockheed Martin Corporation
-
RTX Corporation
-
Thales Group
-
Leonardo S.p.A
- 注:主要企業の掲載順は順位を示すものではありません。
電子走査アレイレーダー市場 このレポートでカバーされる企業
- Thales Group
- HENSOLDT AG
- Lockheed Martin Corporation
- RTX Corporation
- Saab AB
- BAE Systems plc
- ASELSAN A.Ş.
- Leonardo S.p.A
- Israel Aerospace Industries Ltd.
- Airbus SE
- L3Harris Technologies, Inc.
- Northrop Grumman Corporation
- Indra Sistemas, S.A.
- Bharat Electronics Ltd.
- Terma A/S
- NEC Corporation
- Teledyne Technologies Incorporated
- Mitsubishi Electric Corporation
- LIG Nex1
市場機会と将来展望
大きな機会は既存プラットフォームの現代化にあり、AESAへのレトロフィットは、プラットフォームの完全な置き換えなしに多任務対応能力を実現できる。これは、ソフトウェアのみのアップグレードを除外する本レポートの対象範囲とも整合している。プログラムの進展としては、Northrop Grummanが1,000機目のAN/APG-83 SABRを納入したこと(2026年5月)、さらに米国防省がUSAF F-16向けAN/APG-83セットの追加契約を発注したこと(2026年6月)が挙げられる。これらの受注は、レトロフィット対応AESAハードウェア、およびその周辺の設置・支援エコシステムに対する需要の継続を支えている。
欧州では、短期的な需要はTyphoonおよびより広範なNATO相互運用性主導のアップグレードと密接に結びついており、構想段階のロードマップではなく、資金の付いた生産・試験活動によって支えられている。英国国防省は、RAF Typhoon向けにECRS Mk2 AESAレーダー40基を製造する4億5,300万英ポンドの契約を発注し(2026年1月)、IndraとHENSOLDTは、ドイツおよびスペインのユーロファイター機隊向けにECRS Mk1の実運用試験を開始した(2026年6月)。これにより、連合国艦隊全体における多機能開口部およびソフトウェア定義モードの対象市場が拡大する。インドは、国産開発およびプログラム固有のレーダー開発を通じて並行的な機会軸を追加しており、Centum ElectronicsがHindustan Aeronautics Ltdから、ユーティリティ・ヘリコプター海洋(Utility Helicopter-Maritime)プログラム向けAESAレーダーの設計・開発契約を確保したこと(2026年2月)により、国内モジュール供給、パッケージング、認証能力に対する需要が拡大している。
最近の産業開発事情 電子走査アレイレーダー市場
- 2026年6月:RTX(Raytheon)は、SPY-6ファミリーレーダーの生産・支援に関する5億1,500万米ドルの米海軍契約を確保した。この受注は、複数年にわたる艦上防空・ミサイル防衛レーダーのスループットを強化し、艦種全体にわたるGaN対応アレイおよび関連サブアセンブリへの需要を強めるものである。
- 2026年2月:Lockheed MartinとFujitsuは、日本のイージスシステム搭載艦プログラムに関連するSPY-7サブアレイスイート電源ラインリプレースユニットに関する初期調達契約に署名した。重要な電源ハードウェアの日本国内調達を確立することは、現地の産業参加を支援し、国内でのレーダー生産・維持におけるプログラム実行リスクを低減する。
- 2024年7月:Mitsubishi Electricは、米海軍艦艇向けSPY-6(V)レーダーファミリーのコンポーネント供給についてRTX(Raytheon)と契約した。このサプライヤーの参入は、大量生産される海軍向けAESAプログラムの適格コンポーネント基盤を拡大し、上流電子機器チェーンの多様化の継続を反映している。
電子走査アレイレーダー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、電子走査アレイ(ESA)レーダー市場は、フェーズドアンテナアレイを通じて電子的にビームステアリングを行うレーダーシステムを対象とし、その価値はレーダーシステム完成品の販売および主要なハードウェア主導のアップグレードから生じる収益として捉えている。
対象外の範囲:機械走査レーダー、パッシブRFセンサー、および新たな送受信モジュールを追加しないソフトウェアのみのアップグレードは計上しない。
セグメンテーション概要
- タイプ別
- アクティブ電子走査アレイ(AESA)
- パッシブ電子走査アレイ(PESA)
- プラットフォーム別
- 空中
- 陸上
- 艦艇
- 宇宙および高高度擬似衛星(HAPS)
- 搭載方式別
- ラインフィット(新造)
- レトロフィット・アップグレード
- 周波数帯別
- LバンドおよびSバンド
- CバンドおよびXバンド
- Ku/Kaバンド
- 用途別
- 監視・早期警戒
- 火器管制および兵器誘導
- 電子戦および信号諜報(SIGINT)
- 気象および航空管制
- エンドユーザー別
- 防衛軍
- 国土安全保障・国境機関
- 民間航空および航空管制(ATC)
- コンポーネント別
- 送受信(T/R)モジュール
- デジタル信号プロセッサ
- アンテナ開口部およびレドーム
- その他のコンポーネント
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- 英国
- フランス
- ドイツ
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 南米
- ブラジル
- その他の南米
- 中東およびアフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、モデルの基本構造を構築し、需要と供給に関する現実的な制約を設定するために活用している。米国国防総省の予算根拠書類などの公開国防予算文書や調達リリース、主要プログラムに関する議会または監査報告書、および該当する場合は防衛貿易・税関統計を精した。
技術的・運用的な背景を確認するため、NATOおよび各国国防省の刊行物、プラットフォーム艦隊に関する航空・海事規制当局のデータ、査読済みのレーダーおよびRF工学ジャーナル、ならびにAESAおよび関連アンテナ技術に関する特許データベースも参照した。企業の年次報告書、契約発表、および投資家向けプレゼンテーションは、プログラムのタイミング、納入の波、およびアップグレードサイクルのマッピングに使用し、企業財務に関する有料サブスクリプションデータベースおよびグローバルな契約・入札フィードと照合した。これらの例は網羅的なものではなく、収集、検証、および明確化のために他の公開情報源も使用した。
一次インタビューおよびサーベイ
一次調査は、レーダーOEM向けのステークホルダー、サブシステムサプライヤー、防衛調達・維持管理担当者、ならびに航空、陸上、海上レーダーの展開を担当するドメインエキスパートへのインタビューおよび構造化サーベイを通じて実施した。市場がグローバルであるため、プラットフォーム需要、アップグレードのペス、および価格設定の前提を実際のプログラム動向と照合できるよう、主要な購買地域全体でインプットのバランスを取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | CXO:17% | アジア太平洋:39% |
| ミドルティア:54% | 部門・ユニットリーダー:25% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:17% | マネージャー:58% | 南北アメリカ:27% |
市場規模の算定と予測
市場規模の算定は、国防・航空宇宙の調達支出、プログラム数、およびプラットフォーム艦隊の在庫を用いて年別の対象レーダー需要プールを再構築し、電子走査アレイに絞り込むトップダウンアプローチから始まる。データが不足している場合は、サンプリングされたプログラム価値、契約受注からの出荷タイミング、および構成の手がかりとアップグレード内容から構築した平均販売価格レンジなど、選択的なボトムアップ検証を適用する。
合計値を大きく動かす主要インプットには、アクティブESAとパッシブESAの比率、改修と新規製造のシェア、プラッフォームあたりのレーダーユニット数(例:戦闘機や海軍戦闘艦)、近代化計画に連動した納入・アップグレードのペース、およびハードウェアの更新量を追跡するモジュール強度プロキシが含まれる。予測においては、最終的な成長経路を設定する前に調達遅延、予算再配分、および加速した換装サイクルをストレステストできるよう、シナリオ分析を活用している。プラットフォームや地域において透明性の高いプログラム開示が欠如している場合は、同等の艦隊規模と調達パターンを用いてギャップを補完し、公開予算ラインと照合して推定支出を再確認する。
データ検証と更新サイクル
検証は多段階チェックによって行われ、モデルのアウトプットを年間調達支出、主要契約受注総額、プラットフォーム納入スケジュールなどの独立したシグナルと比較し、プログラムのタイムラインと一致しない前年比の急変がないか確認する。また、価格変動が実際のユニット成長と誤認されないよう、通貨とインフレの整合性チェックも実施する。
最終承認前に、合計値を大きく変える前提条件をォローアップコールで再検証し、数式エラーや対象範囲の漏れを検出するためにワークブック全体のピアレビューを行う。レポートは年次で更新され、主要な受注、キャンセル、または輸出承認が予想される納入プロファイルを大きく変える場合には中間更新を実施する。納品直前に最終的なアナリストによる確認を行い、クライアントが最新の更新された見解を受け取れるようにしている。
Mordor Intelligenceの電子走査アレイレーダー市場規模と他の公表推計との比較
ESAレーダーの公表市場規模がしばしば異なるのは、各出版社がESAコンテンツとして何を計上するかについて独自の定義を設けており、国やプラットフォームによってプログラムの可視性が異なるためである。また、アップグレード収益の取り扱い方、数値が名目ドルで示されているか固定ドルで示されているか、および通貨タイミングの適用方法によっても差異が生じる。
ソフトウェアのみのレーダーアップグレードはMordor Intelligenceの対象範囲外であり、これが2025年の合計値が新たな送受信ハードウェアを伴わない信号処理更新作業を組み込んだ推計より高くまたは低く見える一因となっている。その他のギャップは通常、レーダー以外の用途を含む広義の電子走査アレイを混在させること、または予算文書や納入スケジュールに裏付けられていない積極的なプログラム加速の前提を使用することから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 102.9億米ドル(2025年) | |
| 産業調査出版社A | 87.0億米ドル(2024年) | 電子走査アレイ市場をより広義に定義しており、レーダーと隣接する非レーダーアレイ用途が混在する可能性があり、基準年が異なるため、直接比較は防衛調達のタイミングに敏感である。 |
| 産業調査出版社B | 61.7億米ドル(2025年) | 用途(航空、陸上、海上)によるより狭いレーダーサブセットに焦点を当てているようであり、宇宙およびHAPS関連の展開を除外している可能性があり、これにより活発なプログラム受注がある年の捕捉収益プールが縮小する可能性がある。 |
この表は、スプレッドの大部分が対象範囲の広さと収益を生むハードウェアとより広義のアレイ活動として計されるものの違いによって説明されることを示している。同一年度、プラットフォームカバレッジ、およびアップグレードルールを揃えると、レンジは通常狭まり、残差は主に年度別合計値を動かす調達タイミングと通貨換算の選択によるものである。
レポートで回答される主要な質問
電子走査アレイレーダーの現在の市場規模はいくらですか?
市場は2026年に110億2,000万米ドルと評価されており、7.05%のCAGRで2031年までに154億8,000万米ドルに達すると予測されています。
最も速い成長が期待されるプラットフォームセグメントはどれですか?
艦艇プラットフォームが艦隊近代化および海上弾道ミサイル防衛投資に牽引されて、2031年まで10.62%のCAGRで成長をリードしています。
GaN技術がAESAレーダーにとって重要な理由は何ですか?
GaN送受信モジュールはGaAsの2倍の電力密度を提供し、冷却ニーズを低減し、サービス寿命を延長します。これらが相まってライフサイクルコストを削減し、性能を向上させます。
アジア太平洋地域は将来の成長にとってどの程度重要ですか?
アジア太平洋地域は、中国、日本、インドの持続的な調達および地域パートナーシッププログラムにより、9.61%のCAGRを記録しています。
人工知能は次世代レーダーにおいてどのような役割を果たしていますか?
AIはリアルタイムのビームフォーミング、脅威の優先順位付け、および適応型波形を可能にし、複雑な電波妨害に対する耐性を高め、オペレーターの作業負荷を軽減します。
輸出規制は国際販売にどのような影響を与えますか?
ITARおよびその他の輸出規則は承認スケジュールを延長し、技術移転を制限するため、一部の国が非米国系サプライヤーからの調達や独自のソリューション開発に向かわせています。