
Tamanho e Participação do Mercado de Radar de Varredura Eletrônica de Arranjo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 11.02 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 7.05 % |
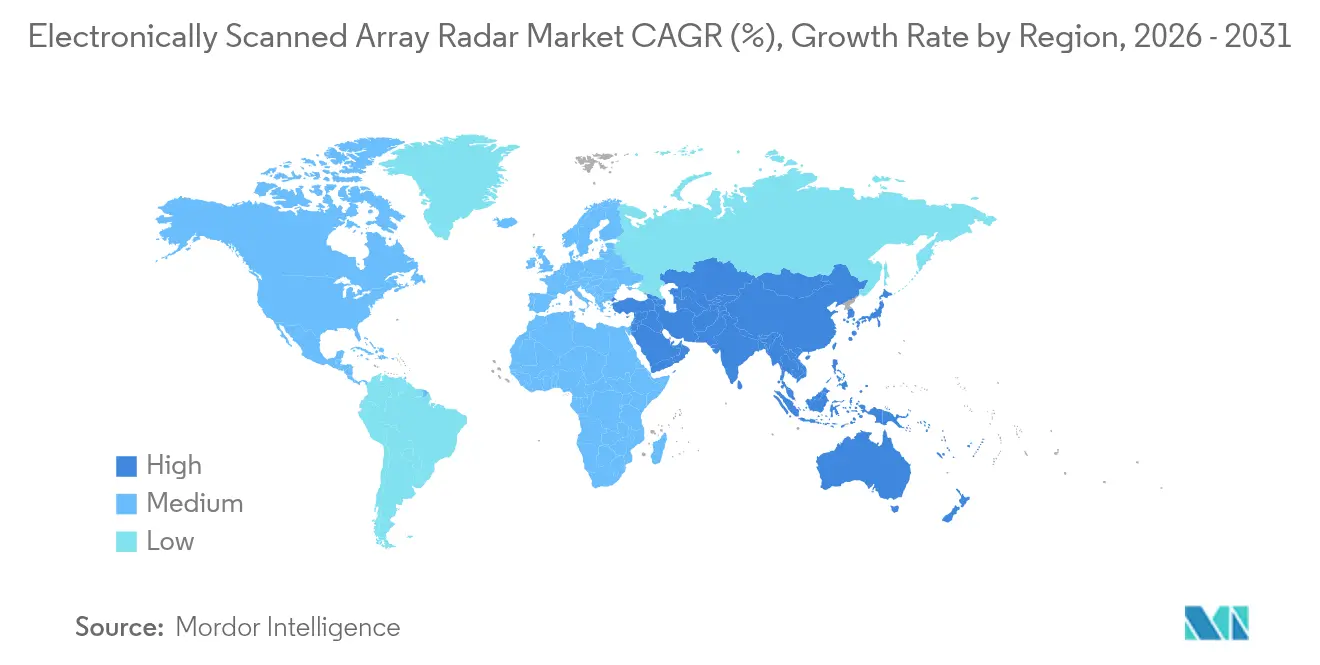
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Radar de Varredura Eletrônica de Arranjo por Mordor Intelligence
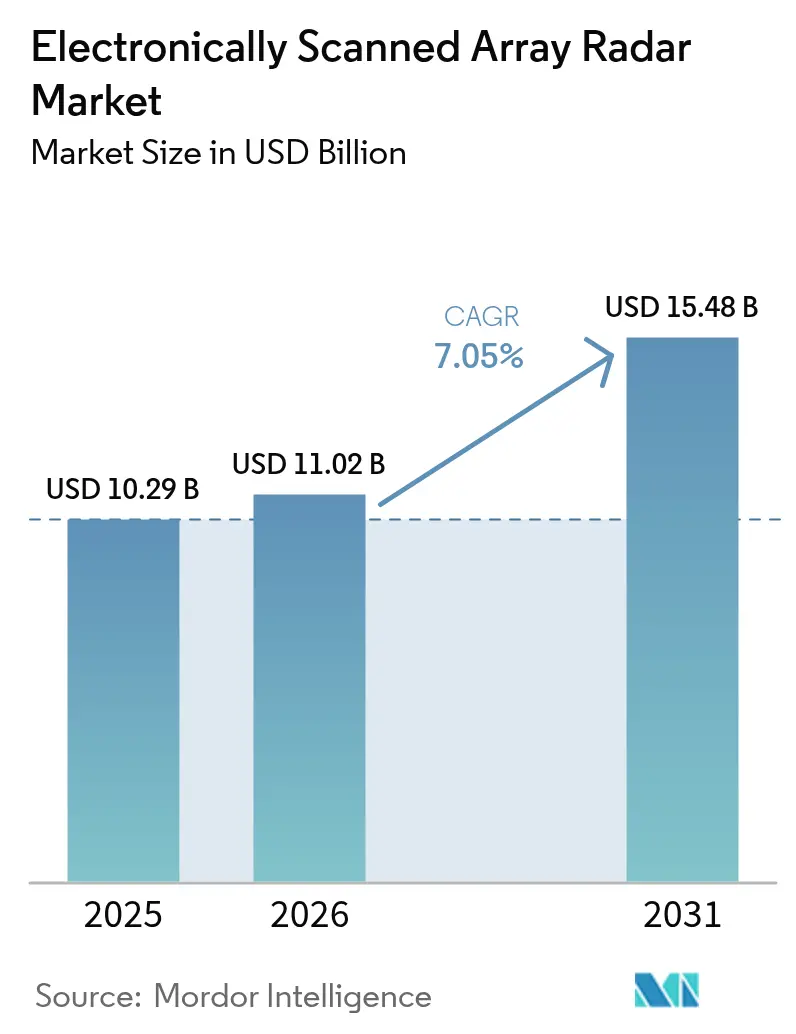
O tamanho do mercado de radar de varredura eletrônica de arranjo (ESA) foi avaliado em USD 10,29 bilhões em 2025 e estima-se que cresça de USD 11,02 bilhões em 2026 para atingir USD 15,48 bilhões até 2031, a uma CAGR de 7,05% durante o período de previsão (2026-2031). Os robustos gastos com defesa, especialmente na região Indo-Pacífico e na Europa Oriental, estão acelerando a transição de unidades de direcionamento mecânico para arquiteturas AESA. A demanda persistente por radares de consciência situacional 4D multifuncionais, a crescente adoção de módulos de transmissão/recepção de nitreto de gálio (GaN) e a rápida maturação da conformação de feixe definida por software estão remodelando as prioridades de aquisição. O mercado também se beneficia da classificação de ameaças habilitada por IA, enquanto a atividade de retroadaptação em plataformas legadas mantém os volumes de curto prazo estáveis. A exposição da cadeia de suprimentos a minerais críticos e os rigorosos marcos de controle de exportação moderam o impulso de crescimento, mas a diversificação de plataformas e as parcerias internacionais continuam a ampliar a demanda endereçável.
Principais Conclusões do Relatório
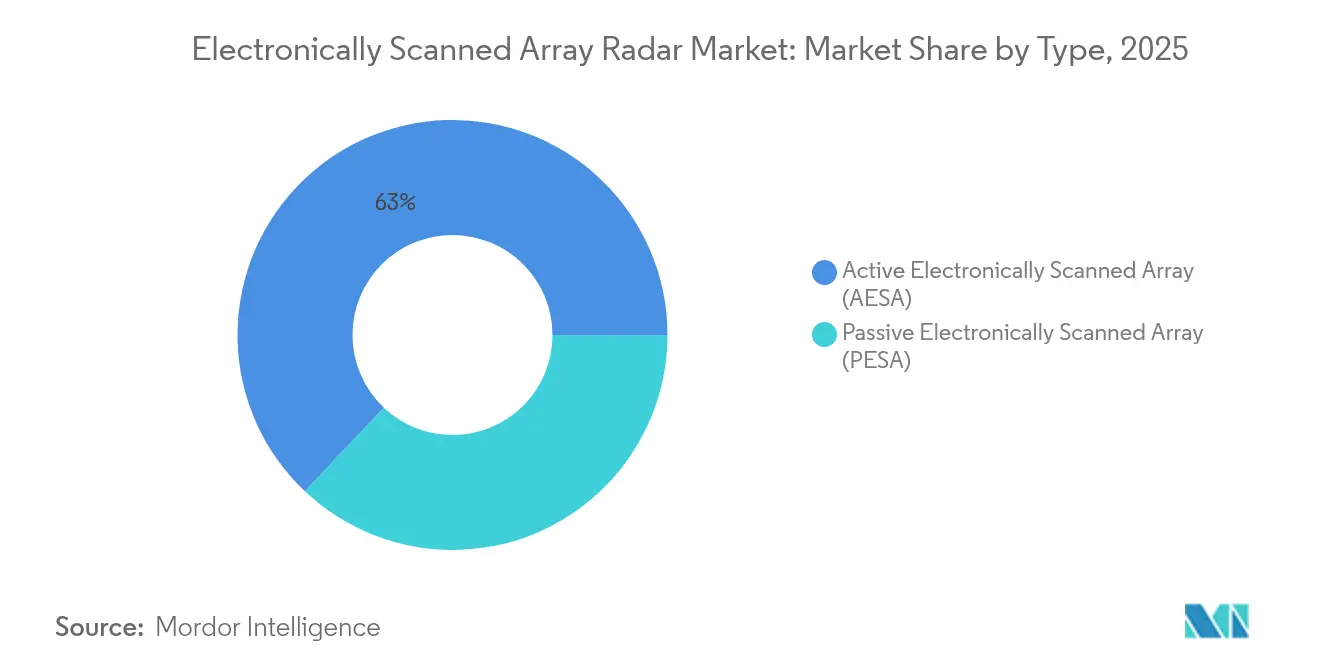
- Por tipo, os sistemas de Arranjo Ativo de Varredura Eletrônica (AESA) lideraram com 62,96% de participação na receita em 2025, enquanto o segmento está preparado para se expandir a uma CAGR de 9,32% até 2031.
- Por plataforma, as implantações terrestres capturaram 45,12% da participação do mercado de radar de varredura eletrônica de arranjo em 2025, enquanto as plataformas navais registraram a CAGR mais rápida de 10,62% até 2031.
- Por adaptação, as instalações de linha comandaram 68,23% do tamanho do mercado de radar de varredura eletrônica de arranjo em 2025, enquanto as soluções de retroadaptação cresceram a uma CAGR de 10,21% de 2026 a 2031.
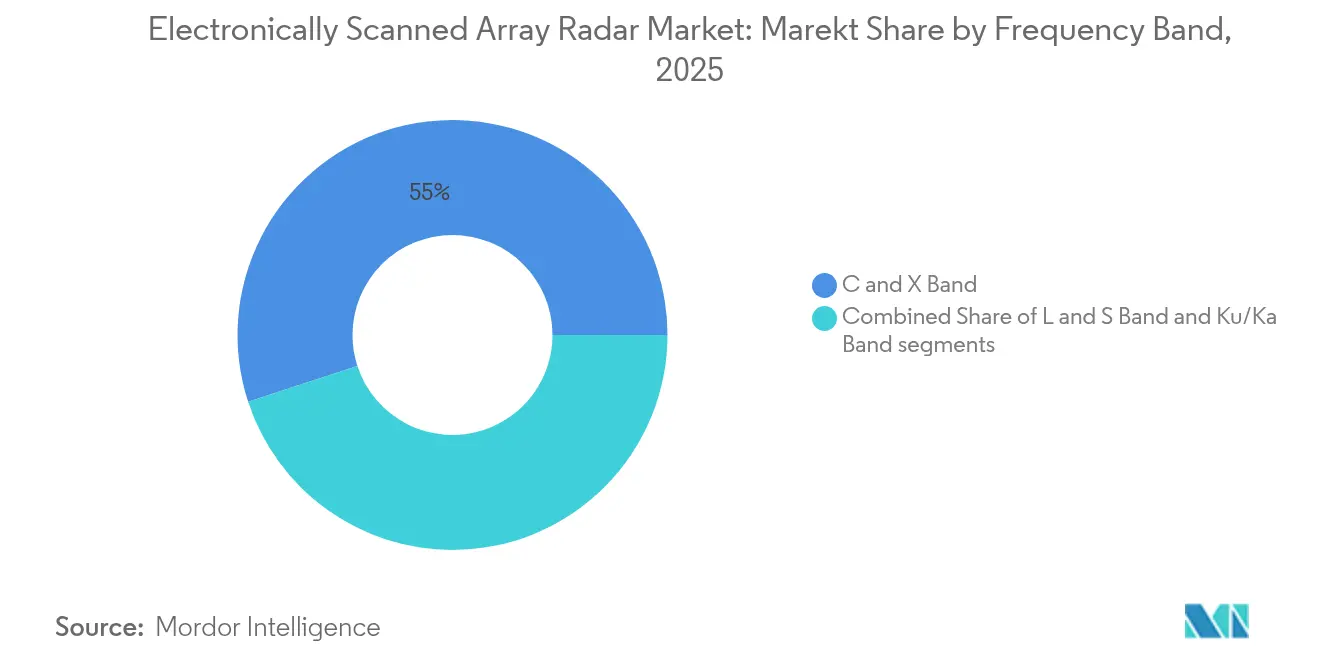
- Por banda de frequência, o segmento de banda C e X representou 55,02% de participação no mercado em 2025, enquanto os produtos de banda Ku/Ka registraram uma CAGR de 8,26% até 2031.
- Por aplicação, a vigilância e o alerta antecipado representaram uma participação de 42,11% em 2025, e os casos de uso de guerra eletrônica avançam a uma CAGR de 10,02% ao longo do horizonte de previsão.
- Por usuário final, as forças de defesa detinham uma participação de 49,35% em 2025, mas as agências de segurança interna registraram uma CAGR de 9,05% até 2031.
- Por componente, o hardware de abertura de antena e radome contribuiu com 38,41% da receita em 2025; os processadores digitais de sinal lideraram o crescimento com uma CAGR de 8,14%.
- Por geografia, a América do Norte manteve uma participação de 35,12% em 2025, enquanto a Ásia-Pacífico está projetada para registrar uma CAGR de 9,61% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Global de Radar de Varredura Eletrônica de Arranjo
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Programas de modernização militar acelerando a aquisição de AESA | +2.1% | Global; América do Norte, Europa, Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Demanda por radares de consciência situacional 4D multifuncionais | +1.8% | Global; regiões contestadas | Longo prazo (≥ 4 anos) |
| Expansão do orçamento de defesa impulsionada por tensões geopolíticas | +1.5% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Transição para módulos T/R de GaN reduzindo o custo do ciclo de vida | +1.2% | Mercados de defesa avançados | Médio prazo (2 a 4 anos) |
| Capacidades de conformação de feixe definida por software habilitadas por IA | +0.8% | América do Norte, Europa, Ásia-Pacífico selecionada | Longo prazo (≥ 4 anos) |
| Retroadaptações leves de ESA para VANTs e plataformas descartáveis | +0.6% | Todas as regiões | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Programas de Modernização Militar Acelerando a Aquisição de AESA
A capacidade AESA passou de desejável a obrigatória para ativos de próxima geração. A Força Aérea dos EUA implantou o AN/TPS-80 G/ATOR da Northrop Grumman, combinando cinco funções legadas em uma única plataforma.[1]"Programa AN/TPS-80 G/ATOR," armyrecognition.com Os estados europeus acompanham, com o Reino Unido integrando um radar avançado ao Typhoon e a Estônia adquirindo sistemas Thales GM400α. A velocidade de aquisição reflete o reconhecimento de que os radares de varredura mecânica legados não conseguem suportar operações multidomínio. Os modos habilitados por IA ampliam ainda mais o valor da missão. Consequentemente, as agências de defesa agora tratam o AESA como infraestrutura fundamental para a guerra centrada em redes.
Demanda por Radares de Consciência Situacional 4D Multifuncionais
Os operadores exigem dados instantâneos de azimute, elevação, alcance e Doppler. O NS200 da Thales oferece conformação de feixe totalmente digital até 400 km, com suporte à defesa contra enxames e guia de mísseis.[2] "Radar 4D NS200," thalesgroup.com O Radar de Discriminação de Longo Alcance da Lockheed Martin rastreia alvos além de 2.000 km para defesa contra mísseis balísticos.[3]"Radar de Discriminação de Longo Alcance," lockheedmartin.com O programa NextGen de aviação civil impulsiona igualmente a demanda por vigilância avançada. A convergência das necessidades militares e civis reduz o custo unitário. A capacidade de cobrir múltiplas missões com uma única abertura transforma a economia do projeto de plataformas.
Expansão do Orçamento de Defesa Impulsionada por Tensões Geopolíticas
Os pontos críticos regionais aceleram os gastos. O Japão aumentou sua dotação de defesa em 16%, a Alemanha em 28% em 2024, e Israel elevou os gastos em 65% em meio a um conflito ativo. A China instalou radar anti-furtivo nos recifes do Mar do Sul da China, provocando investimentos aliados. Os requisitos de interoperabilidade da OTAN reforçam a aquisição padronizada de AESA. Os elevados gastos criam efeitos virtuosos de volume, reduzindo os preços dos sistemas e ampliando o acesso ao mercado.
Transição para Módulos T/R de GaN Reduzindo o Custo do Ciclo de Vida
Os dispositivos de GaN oferecem o dobro da densidade de potência do GaAs, tolerando temperaturas de operação mais elevadas. A Raytheon forneceu o primeiro AN/TPY-2 equipado com GaN à Agência de Defesa contra Mísseis em maio de 2025.[4]"Atualização GaN do AN/TPY-2," raytheon.com O radar Uttam da Índia conta com um aumento de alcance de 25% graças aos módulos de GaN. A maior eficiência térmica facilita o resfriamento e permite fatores de forma menores. Os volumes de radar automotivo comercial comprimem ainda mais os custos dos semicondutores, embora a dependência do fornecimento de gálio da China continue sendo uma preocupação estratégica.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX do programa versus sistemas legados | -1.8% | Mercados emergentes | Curto prazo (≤ 2 anos) |
| Restrições de ITAR e controle de exportação | -1.2% | Mercados de transferência de tecnologia | Longo prazo (≥ 4 anos) |
| Limites de gestão térmica de arranjos densos de GaN | -0.9% | Aplicações de alta potência | Médio prazo (2 a 4 anos) |
| Fragilidade da cadeia de suprimentos de terras raras para módulos T/R | -0.7% | Mercados dependentes da China | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX do Programa Versus Sistemas Legados
As atualizações de AESA acarretam custos iniciais elevados. A substituição do radar do B-52 superou as estimativas iniciais e atrasou os cronogramas. O contrato de USD 121,5 milhões da Northrop Grumman para reparar antenas do B-1 evidencia a intensidade do investimento. O trabalho complexo de integração de energia, resfriamento e barramentos de dados infla os orçamentos. As agências de defesa menores adiam a adoção, sustentando um mercado de dois níveis.
Restrições de ITAR e Controle de Exportação
As regras de exportação dos EUA classificam o radar de varredura eletrônica de arranjo na Categoria XI. Licenças, acordos de assistência técnica e auditorias de conformidade ampliam os prazos dos projetos e elevam os custos de transação. Os aliados frequentemente enfrentam atrasos no reabastecimento de estoques durante crises. As restrições abrem portas para fornecedores não americanos, potencialmente fragmentando os padrões tecnológicos entre os teatros de operação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Dominância do AESA Impulsiona a Inovação
A tecnologia AESA representou 62,96% da receita em 2025, pois os módulos T/R distribuídos eliminaram o ponto único de falha, enquanto o segmento promete uma CAGR de 9,32% até 2031. O mercado de radar de varredura eletrônica de arranjo se beneficia à medida que cada módulo escala de forma independente, permitindo degradação gradual sob danos de combate. Os arranjos passivos de varredura eletrônica (PESA) persistem em funções terrestres sensíveis a custos, mas a queda nos preços dos dispositivos de GaN reduz a diferença de custo. A agilidade de forma de onda impulsionada por IA amplia ainda mais a vantagem de desempenho do AESA.
A crescente demanda por resiliência contra interferências sofisticadas favorece as configurações AESA, que podem saltar de frequência e direcionar feixes em microssegundos. À medida que os volumes aumentam, as economias de fabricação aproximam os preços unitários dos equivalentes PESA, remodelando o cálculo de aquisição. As atualizações definidas por software prolongam a vida útil e aceleram as melhorias de capacidade. Consequentemente, o tamanho do mercado de radar de varredura eletrônica de arranjo para plataformas AESA está previsto para atingir USD 9,75 bilhões até 2031, reforçando sua posição como arquitetura de referência em sistemas aerotransportados, marítimos e terrestres.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante a aquisição do relatório


Por Plataforma: Crescimento Naval Supera os Domínios Tradicionais
Os sistemas terrestres detinham uma participação de 45,12% em 2025, mas as instalações navais estão registrando uma CAGR de 10,62%, a mais alta entre as plataformas. Novos contratorpedeiros, fragatas e navios anfíbios integram os sistemas SPY-6, CERETRON e GhostEye, substituindo os arranjos de varredura mecânica. O contrato de USD 1,18 bilhão da Raytheon para a série SPY-6 exemplifica o potencial de volume.
O ciclo de alta marítimo reflete a modernização da frota no Indo-Pacífico e a necessidade de cobertura distribuída de defesa antimíssil. Em terra, a demanda de contramedidas a VANTs sustenta as vendas do segmento terrestre, enquanto as atualizações aerotransportadas do F-15EX e do Gripen E permanecem robustas. Satélites artificiais espaciais e de grande altitude agregam demanda incremental, ainda que a partir de uma base pequena. Em conjunto, a participação do mercado de radar de varredura eletrônica de arranjo para plataformas navais está projetada para aumentar quatro pontos percentuais até 2031, à medida que a defesa antimíssil balístico marítima se torna uma prioridade máxima.
Por Adaptação: Mercado de Retroadaptação Acelera a Modernização
As entregas de instalação de linha representaram 68,23% da receita de 2025 em razão dos pipelines de aquisição do F-35, do Tipo 26 e da classe Constellation. A atividade de retroadaptação, no entanto, cresce mais rapidamente a uma CAGR de 10,21%, à medida que as forças estendem a vida útil da frota legada. A integração do APG-79 no F/A-18 e a retroadaptação do SPY-6 para porta-aviões da classe Nimitz ilustram a escala.
Os arranjos modulares e os processadores de back-end comuns simplificam a inserção, reduzindo o tempo de inatividade. As interfaces digital-a-digital reduzem a fiação enquanto as placas de resfriamento embutidas diminuem as necessidades de modificação estrutural. A retroadaptação, portanto, oferece desempenho quase novo sem o desembolso de capital da substituição de plataforma, fortalecendo o mercado de radar de varredura eletrônica de arranjo até meados da década.
Por Banda de Frequência: Versatilidade da Banda C e X Prevalece
As unidades de banda C e X geraram 55,02% da receita em 2025. Elas são valorizadas por sua flexibilidade multimissão e mínima atenuação por chuva. Permitem a execução de tarefas de busca ar-ar e superfície em uma única abertura, otimizando o espaço disponível no topo das embarcações.
Os arranjos de banda Ku/Ka se expandem a uma CAGR de 8,26% impulsionados pela imagem de alta resolução e pelo rastreamento de pequenos drones. As frequências mais altas encurtam o comprimento da antena, permitindo soluções montadas em mastros ou em pods em plataformas com espaço limitado. As bandas L e S permanecem relevantes para o alerta antecipado de longo alcance. Coletivamente, o tamanho do mercado de radar de varredura eletrônica de arranjo para variantes Ku/Ka deverá superar USD 2,17 bilhões até 2031, à medida que a proliferação de VANTs táticos continua.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante a aquisição do relatório
Por Aplicação: Capacidades de Guerra Eletrônica Crescem Rapidamente
A vigilância e o alerta antecipado contribuíram com 42,11% da receita em 2025, mas as aplicações de guerra eletrônica (GE) registram uma CAGR de 10,02% até 2031. O AESA permite radar e interferência simultâneos, com cada módulo operando em diferentes frequências. O Jane's relata que arranjos multifuncionais perturbam os links de dados adversários enquanto mantêm a capacidade de busca.
Os sistemas de controle de fogo adotam o AESA para rastreamento aprimorado durante a varredura, suportando atiradores em rede. O controle de tráfego aéreo civil está em transição para sistemas digitalmente interligados sob o roteiro FAA NextGen. A crescente demanda de GE garante que o mercado de radar de varredura eletrônica de arranjo mantenha crescimento de dois dígitos apesar dos ciclos de orçamento de defesa.
Por Usuário Final: Adoção pela Segurança Interna Acelera
As organizações militares representaram 49,35% da receita em 2025, mas as partes interessadas da segurança interna expandiram mais rapidamente, a uma CAGR de 9,05%. As agências de fronteira implantam radares de preenchimento de lacunas com integração não tripulada para neutralizar ameaças lentas, baixas e pequenas.
A aquisição de uso duplo aproveita a logística comum entre as autoridades de defesa e civis, facilitando a aprovação orçamentária. À medida que as incursões de drones se intensificam, os operadores costeiros e de infraestrutura crítica adquirem unidades AESA de custo eficiente, elevando anualmente a participação não militar do setor de radar de varredura eletrônica de arranjo.
Por Componente: Processamento Digital Impulsiona a Inovação
Os elementos de antena e radome geraram 38,41% do faturamento de 2025. No entanto, a demanda por processadores de alto rendimento posiciona o segmento de processadores digitais de sinal para uma CAGR de 8,14%, refletindo a inserção de IA.
Os módulos T/R de GaN permanecem uma área de investimento fundamental. Projetos de localização da cadeia de suprimentos nos EUA, no Japão e na Índia visam à resiliência apesar das restrições de matérias-primas. Materiais de interface térmica aprimorados e resfriamento direto a líquido estão em desenvolvimento, garantindo que o mercado de radar de varredura eletrônica de arranjo permaneça na vanguarda da inovação em semicondutores.
Análise Geográfica
A América do Norte manteve uma participação de 35,12% em 2025, impulsionada pelo maior orçamento de defesa do mundo e por uma base industrial madura. A produção plurianual dos sistemas SPY-6 e TPY-4 sustenta a demanda regional, enquanto as atualizações de inteligência artificial em radares legados asseguram a receita do pós-venda. Os programas de modernização do NORAD canadense e de segurança de fronteiras mexicanas proporcionam pedidos suplementares. O investimento contínuo na capacidade de fabricação de GaN posiciona a região para garantir competitividade nas exportações apesar da crescente rivalidade global.
A Ásia-Pacífico registra a CAGR mais forte de 9,61% até 2031. A plataforma de AEW KJ-3000 da China e a cobertura de arranjo de fase nos postos avançados reclamados do Mar do Sul da China estimulam os vizinhos a acelerar as aquisições. A transferência de radares FPS-3ME do Japão para as Filipinas e a Mongólia demonstra o aprofundamento da cooperação em defesa. O radar Uttam desenvolvido indigenamente pela Índia exibe ambições de soberania, enquanto a Hanwha Systems da Coreia do Sul equipa as fragatas FFX-III com arranjos de GaN domésticos. Essas iniciativas combinadas elevam o mercado de radar de varredura eletrônica de arranjo em toda a região.
A Europa continua a crescer de forma constante, pois a estratégia de defesa integrada aérea e antimíssil da OTAN exige a adoção de AESA padronizados. O portfólio de pedidos da HENSOLDT de EUR 6,929 bilhões (USD 8,06 bilhões) exemplifica a escala continental. O consórcio EISNET integra dados multissensor para comando em tempo real, enfatizando a interoperabilidade definida por software. Influenciados pelo conflito na Ucrânia, os estados da Europa Oriental priorizam o radar de defesa antiaérea terrestre, enquanto as atualizações do Eurofighter do Reino Unido ancoram os gastos aerotransportados. Coletivamente, as aquisições europeias sustentam a participação do mercado de radar de varredura eletrônica de arranjo acima de 25% durante o período de previsão.

Panorama regulatório
Os radares de matriz de varredura eletrônica operam sob regimes de controle de exportação de uso duplo e de defesa que moldam programas transfronteiriços e o fornecimento de componentes. Nos Estados Unidos, muitas tecnologias de radar AESA/ESA se enquadram no ITAR (USML Categoria XI) e, dependendo da configuração, também podem acionar os controles do Export Administration Regulations administrados pelo Bureau of Industry and Security (BIS). Para determinados itens controlados por segurança nacional, isso inclui requisitos de licença global introduzidos no final de 2024 sob o 15 CFR 742.4.
Na Europa, a implementação de radares de vigilância e a integração de aviônicos associados são influenciadas por requisitos de equipamento e interoperabilidade ligados à estrutura do Céu Único Europeu. A coordenação internacional por meio das listas de controle de uso duplo do Acordo de Wassenaar continua orientando as abordagens de licenciamento para tecnologias sensíveis relacionadas a radar, incluindo a correção da lista de 2025 publicada no início de 2026. No lado do financiamento e da política industrial, a perspectiva indicativa 2026-2027 do Fundo Europeu de Defesa (EDF) sinaliza prioridades de desenvolvimento colaborativo para sistemas RF multifuncionais, reforçando preferências orientadas por conformidade para arquiteturas soberanas e interoperáveis, ao lado de configurações exportáveis.
Análise da cadeia de valor
A cadeia de valor de radares ESA começa com materiais upstream e fabricação de semicondutores para GaN/GaAs, estendendo-se ao processamento de wafers, dispositivos de potência RF, encapsulamento e soluções de interface térmica que alimentam a fabricação de módulos transmissores/receptores. Fornecedores midstream fornecem microeletrônica de alta confiabilidade, PCBAs especializadas, unidades substituíveis em linha de fonte de alimentação e componentes de temporização/controle, que integradores e fabricantes principais combinam em aberturas de antena/radomes, receptores/excitadores de back-end e processamento digital de sinal para plataformas aéreas, terrestres, navais e espaciais/HAPS.
Downstream, os fabricantes principais entregam radares de linha de montagem para programas de construção nova de OEMs e estaleiros, e executam kits de retrofit/atualização por meio de integração em nível de depósito, apoiados por sustentação de longa vida que inclui peças de reposição, atualizações de software e gestão de obsolescência. Ações recentes na cadeia de suprimentos destacam a concentração em torno da pilha de GaN e módulos: a HENSOLDT firmou um acordo de longo prazo com a United Monolithic Semiconductors (UMS) para garantir 900.000 componentes de GaN até 2030, enquanto a Neways assinou uma parceria de longo prazo com a Thales (duração de 10 anos) para garantir soluções eletrônicas relacionadas a radar. A localização e o fornecimento por parceiros também se tornaram mais visíveis, incluindo a contratação da Lockheed Martin e da Fujitsu para unidades substituíveis em linha de fonte de alimentação do conjunto de subarranjos SPY-7, apoiando uma cadeia de suprimentos baseada no Japão para os Navios Equipados com o Sistema Aegis das Forças de Autodefesa Marítima do Japão.
Panorama Competitivo
O mercado exibe concentração moderada. Lockheed Martin Corporation, Northrop Grumman Corporation e RTX Corporation respondem coletivamente por uma parcela majoritária da receita global por meio de portfólios de várias décadas e pipelines de P&D verticalmente integrados. Os algoritmos de radar cognitivo em tempo real da Raytheon e a escala de fabricação de GaN oferecem vantagens competitivas. A Northrop Grumman alavanca arranjos multimissão terrestres como o G/ATOR, enquanto a Lockheed Martin opera capacidade de discriminação de longo alcance e sistemas marítimos.
Os campeões regionais amadurecem rapidamente. A HENSOLDT sustenta um recorde de pedidos com as arquiteturas definidas por software TRML-4D e CERETRON. A Saab expande a produção do Giraffe no Reino Unido, enquanto a ASELSAN e a Hanwha Systems capturam programas navais domésticos. Parcerias como a colaboração norueguesa GhostEye entre Raytheon e Kongsberg ilustram o codesenvolvimento como uma alternativa aos controles de exportação.
Os novos entrantes se concentram em modelos baseados em software, oferecendo back-ends modulares para hospedar formas de onda de terceiros. Essa abertura atrai militares que buscam controle soberano sobre as atualizações. Enquanto isso, a demanda por radares de contramedidas a VANTs convida empresas menores a usar soluções de conformação de feixe digital de custo eficiente, evitando a superengenharia. Novos modelos de aquisição, incluindo assinaturas de capacidade como serviço para pontos de vigilância, diversificam ainda mais o mercado de radar de varredura eletrônica de arranjo.
Líderes do Setor de Radar de Varredura Eletrônica de Arranjo
Northrop Grumman Corporation
Lockheed Martin Corporation
RTX Corporation
Thales Group
Leonardo S.p.A
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade significativa está na modernização de plataformas legadas, onde retrofits AESA podem oferecer capacidade multimissão sem substituição total da plataforma, o que se alinha com o escopo do relatório, que exclui atualizações somente de software. A tração dos programas inclui a Northrop Grumman atingindo sua 1.000ª entrega do AN/APG-83 SABR (maio de 2026), além de contratação adicional do Departamento de Defesa dos EUA para conjuntos AN/APG-83 destinados aos F-16 da USAF (junho de 2026). Juntos, esses pedidos sustentam a demanda contínua por hardware AESA compatível com retrofit e pelos ecossistemas de instalação e suporte ao seu redor.
Na Europa, a demanda de curto prazo está intimamente ligada ao Typhoon e a atualizações mais amplas orientadas pela interoperabilidade da OTAN, apoiadas por produção financiada e atividades de teste, em vez de roteiros conceituais. O Ministério da Defesa do Reino Unido firmou um contrato de 453 milhões de libras esterlinas para fabricar 40 radares AESA ECRS Mk2 para o Typhoon da RAF (janeiro de 2026), e a Indra, com a HENSOLDT, iniciou testes operacionais em condições reais do ECRS Mk1 para as frotas de Eurofighter alemãs e espanholas (junho de 2026). Isso expande o mercado endereçável para aberturas multifuncionais e modos definidos por software nas frotas aliadas. A Índia adiciona uma trilha de oportunidade paralela por meio do desenvolvimento indígena e da criação de radares específicos para programas, apoiada pela Centum Electronics, que garantiu um contrato da Hindustan Aeronautics Ltd para projetar e desenvolver um radar AESA para o programa Utility Helicopter-Maritime (fevereiro de 2026), o que amplia a demanda por fornecimento doméstico de módulos, encapsulamento e capacidade de qualificação.
Desenvolvimentos recentes do setor
- Junho de 2026: a RTX (Raytheon) garantiu um contrato de 515 milhões de dólares com a Marinha dos EUA para produção e suporte da família de radares SPY-6. O contrato fortalece a produção multianual de radares de defesa aérea e antimísseis marítimos e reforça a demanda por matrizes habilitadas para GaN e subconjuntos associados em diferentes classes de navios.
- Fevereiro de 2026: a Lockheed Martin e a Fujitsu assinaram um contrato inicial de aquisição para unidades substituíveis em linha de fonte de alimentação do conjunto de subarranjos SPY-7, vinculadas ao programa de Navios Equipados com o Sistema Aegis do Japão. O estabelecimento de fornecimento baseado no Japão para hardware crítico de fonte de alimentação apoia a participação industrial local e reduz o risco de execução do programa para a produção e sustentação de radares no país.
- Julho de 2024: a Mitsubishi Electric firmou parceria com a RTX (Raytheon) para fornecer componentes para a família de radares SPY-6(V) destinados a navios da Marinha dos EUA. A inserção do fornecedor amplia a base de componentes qualificados para um programa AESA naval de alto volume e reflete a diversificação contínua da cadeia de eletrônicos upstream.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado de radares de matriz de varredura eletrônica (ESA) abrange sistemas de radar em que a direção do feixe é feita eletronicamente por meio de uma matriz de antena defasada, e o valor é captado como receita gerada pela venda de sistemas de radar completos e atualizações importantes lideradas por hardware.
Exclusões de escopo: radares de varredura mecânica, sensores RF passivos e atualizações somente de software que não adicionam novos módulos transmissores/receptores não são contabilizados.
Visão geral da segmentação
- Por Tipo
- Arranjo Ativo de Varredura Eletrônica (AESA)
- Arranjo Passivo de Varredura Eletrônica (PESA)
- Por Plataforma
- Aerotransportado
- Terrestre
- Naval
- Espaço e Satélites Artificiais de Grande Altitude (HAPS)
- Por Adaptação
- Instalação de Linha (nova construção)
- Retroadaptação/Atualização
- Por Banda de Frequência
- Banda L e S
- Banda C e X
- Banda Ku/Ka
- Por Aplicação
- Vigilância/Alerta Antecipado
- Controle de Fogo e Guia de Armas
- Guerra Eletrônica e SIGINT
- Meteorologia e Controle de Tráfego Aéreo
- Por Usuário Final
- Forças de Defesa
- Agências de Segurança Interna e de Fronteiras
- Aviação Comercial e Controle de Tráfego Aéreo
- Por Componente
- Módulo T/R
- Processador Digital de Sinal
- Abertura de Antena e Radome
- Outros Componentes
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Reino Unido
- França
- Alemanha
- Rússia
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Restante da Ásia-Pacífico
- América do Sul
- Brasil
- Restante da América do Sul
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental é usada para construir a estrutura base do modelo e estabelecer limites realistas de oferta e demanda. Analisamos documentos públicos de orçamento de defesa e comunicados de aquisição (como os livros de justificativa orçamentária do Departamento de Defesa dos EUA), relatórios parlamentares ou de auditoria sobre grandes programas, e estatísticas de comércio de defesa e aduaneiras, quando aplicável.
Para ancorar o contexto técnico e de implantação, também nos baseamos em publicações da OTAN e de ministérios de defesa nacionais, dados de reguladores de aviação e marítimos sobre frotas de plataformas, periódicos revisados por pares de engenharia de radar e RF, e bancos de dados de patentes para AESA e tecnologias de antena relacionadas. Relatórios anuais de empresas, anúncios de contratos e apresentações a investidores foram usados para mapear o cronograma dos programas, as ondas de entrega e os ciclos de atualização, sendo posteriormente verificados com um banco de dados de assinatura paga para dados financeiros de empresas e um feed global de contratos e licitações. Esses exemplos não são exaustivos, e outras fontes públicas também foram usadas para coleta, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário foi realizado por meio de entrevistas e pesquisas estruturadas com partes interessadas ligadas a OEMs de radar, fornecedores de subsistemas, pessoal de aquisição e sustentação de defesa, e especialistas de domínio que abrangem implantações de radar aéreo, terrestre e naval. Como o mercado é global, equilibramos as contribuições entre as principais regiões compradoras, de modo que a demanda por plataformas, o ritmo de atualização e as premissas de precificação pudessem ser verificados em relação ao comportamento observado dos programas.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 29% | Diretores executivos: 17% | APAC: 39% |
| Nível médio: 54% | Líderes funcionais/de unidade: 25% | EMEA: 34% |
| Participantes menores: 17% | Gerentes: 58% | Américas: 27% |
Dimensionamento e previsão de mercado
O dimensionamento do mercado começa com uma construção top-down, em que os gastos de aquisição de defesa e aeroespacial, o número de programas e os inventários de frotas de plataformas são usados para reconstruir o conjunto de demanda de radar endereçável por ano, sendo então filtrado para matrizes de direção eletrônica. Quando os dados se tornam escassos, verificações seletivas bottom-up são aplicadas, como valores amostrados de programas, cronograma de entregas a partir de adjudicações de contratos e uma faixa de preço médio de venda construída a partir de indícios de configuração e conteúdo de atualização.
As principais entradas que regularmente movem os totais incluem a combinação entre ESA ativo e passivo, a participação de retrofit versus construção nova, a contagem de unidades de radar por plataforma (por exemplo, caças e combatentes navais), a cadência de entrega e atualização ligada a planos de modernização, e proxies de intensidade de módulo que rastreiam quanto hardware é renovado. Para a previsão, é usada análise de cenários, de modo que atrasos de aquisição, realocações orçamentárias e ciclos de substituição acelerados possam ser testados sob estresse antes que a trajetória de crescimento final seja definida. Quando uma plataforma ou região carece de divulgação transparente de programas, preenchemos as lacunas usando tamanhos de frota comparáveis e padrões de aquisição, verificando novamente o gasto implícito em relação às linhas orçamentárias públicas.
Validação de dados e ciclo de atualização
A validação é feita por meio de verificações em múltiplas etapas, em que os resultados do modelo são comparados com sinais independentes, como gastos anuais de aquisição, totais de grandes contratos adjudicados e cronogramas de entrega de plataformas, sendo então revisados quanto a picos ano a ano que não correspondem aos cronogramas dos programas. Também realizamos verificações de consistência cambial e de inflação, para que a variação de preços não seja confundida com crescimento real de unidades.
Antes da aprovação final, as premissas que alteram significativamente os totais são retestadas por meio de chamadas de acompanhamento, e a planilha completa é revisada por pares para detectar erros de fórmula e vazamento de escopo. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando grandes contratos, cancelamentos ou aprovações de exportação alteram significativamente o perfil de entrega esperado. Imediatamente antes da entrega, uma revisão final do analista é feita para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de radares de matriz de varredura eletrônica da Mordor Intelligence comparado a outras estimativas publicadas
Os tamanhos de mercado publicados para radares ESA frequentemente diferem porque cada publicador define seu próprio critério para o que conta como conteúdo ESA, e porque a visibilidade dos programas varia entre países e plataformas. As diferenças também surgem de como a receita de atualização é tratada, se os valores são expressos em dólares nominais ou constantes, e como a temporalidade cambial é aplicada.
As atualizações de radar somente por software estão fora do escopo da Mordor Intelligence, o que é uma das razões pelas quais o total de 2025 pode parecer maior ou menor do que estimativas que misturam trabalhos de renovação de processamento de sinal sem novo hardware transmissor/receptor. Outras lacunas geralmente vêm da mistura de matrizes de varredura eletrônica mais amplas que incluem aplicações não relacionadas a radar, ou do uso de premissas agressivas de aceleração de programas que não são sustentadas por documentos orçamentários e cronogramas de entrega.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 10,29 bilhões de dólares (2025) | |
| Publicador de Pesquisa do Setor A | 8,70 bilhões de dólares (2024) | Utiliza uma estrutura de mercado de matriz de varredura eletrônica mais ampla, que pode misturar usos de radar e usos adjacentes não relacionados a radar, e o ano-base é diferente, tornando a comparação direta sensível ao cronograma de aquisição de defesa. |
| Publicador de Pesquisa do Setor B | 6,17 bilhões de dólares (2025) | Parece se concentrar em um subconjunto mais estreito de radares por aplicação (aéreo, terrestre, marítimo) e pode excluir implantações espaciais e relacionadas a HAPS, o que pode reduzir o conjunto de receita captado em anos com contratos de programas ativos. |
A tabela mostra que a maior parte da dispersão é explicada pela amplitude do escopo e pelo que é contabilizado como hardware gerador de receita versus atividade de matriz mais ampla. Quando o mesmo ano, a cobertura de plataformas e as regras de atualização estão alinhados, a faixa geralmente se estreita, e a diferença remanescente se deve principalmente ao cronograma de aquisição e às escolhas de conversão cambial que movem os totais específicos de cada ano.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de radar de varredura eletrônica de arranjo?
O mercado está avaliado em USD 11,02 bilhões em 2026 e está projetado para atingir USD 15,48 bilhões até 2031, avançando a uma CAGR de 7,05%.
Qual segmento de plataforma se expandirá mais rapidamente?
As plataformas navais lideram o crescimento com uma CAGR de 10,62% até 2031, impulsionadas pela modernização da frota e pelos investimentos em defesa antimíssil balístico marítimo.
Por que a tecnologia GaN é importante para os radares AESA?
Os módulos de transmissão/recepção de GaN oferecem o dobro da densidade de potência do GaAs, menor necessidade de resfriamento e maior vida útil, que em conjunto reduzem os custos do ciclo de vida e aumentam o desempenho.
Qual é a importância da Ásia-Pacífico para o crescimento futuro?
A Ásia-Pacífico registra uma CAGR de 9,61% graças às aquisições sustentadas da China, do Japão e da Índia, além dos programas de parceria regional.
Qual é o papel da inteligência artificial nos radares de próxima geração?
A IA permite a conformação de feixe em tempo real, a priorização de ameaças e formas de onda adaptativas, aumentando a resiliência contra interferências complexas e reduzindo a carga de trabalho do operador.
Como os regulamentos de controle de exportação afetam as vendas internacionais?
O ITAR e outras regras de exportação ampliam os prazos de aprovação e restringem a transferência de tecnologia, levando algumas nações a buscar fornecedores não americanos ou a desenvolver soluções indígenas.
Página atualizada pela última vez em:



