
Taille et parts du marché des radars à réseau de balayage électronique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
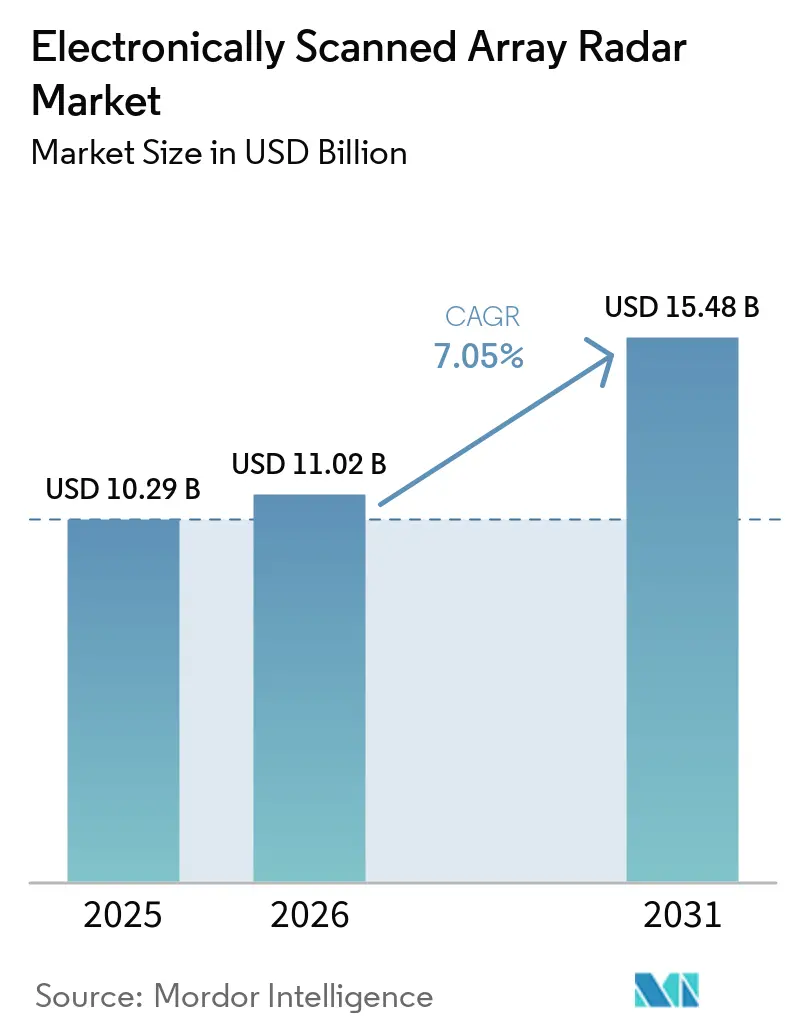
| Taille du Marché (2026) | 11.02 Milliards de dollars |
| Taille du Marché (2031) | 15.48 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.05 % |
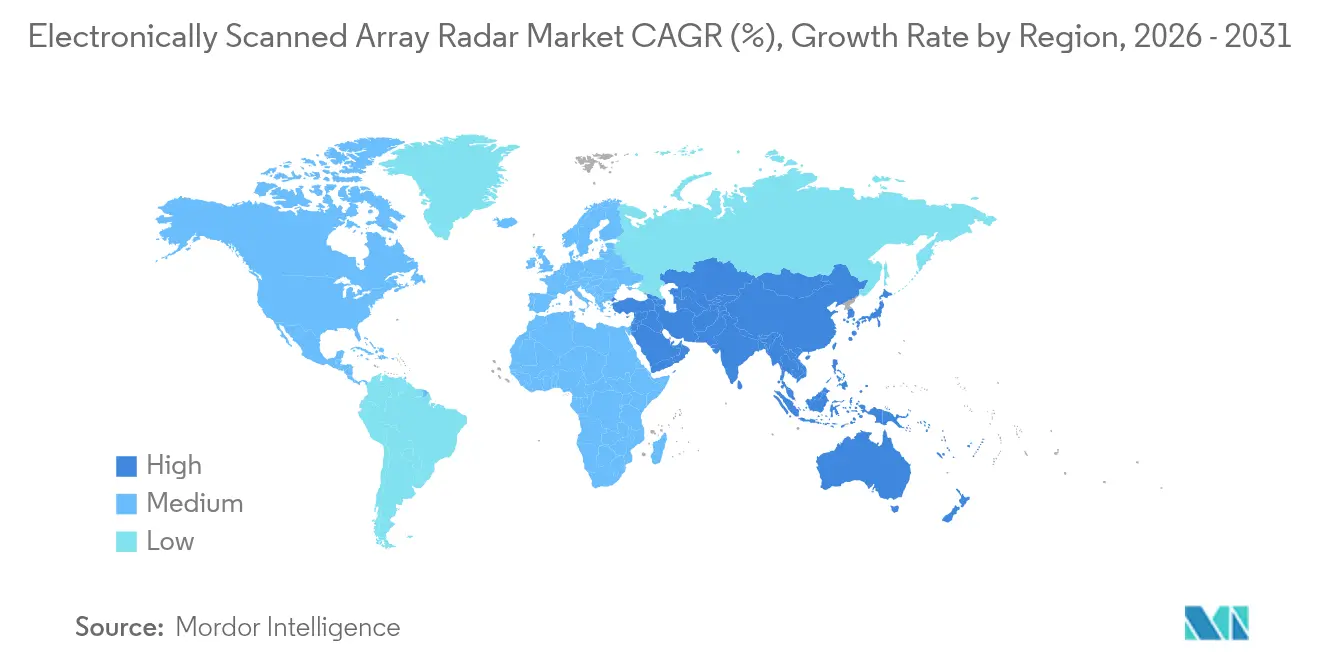
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
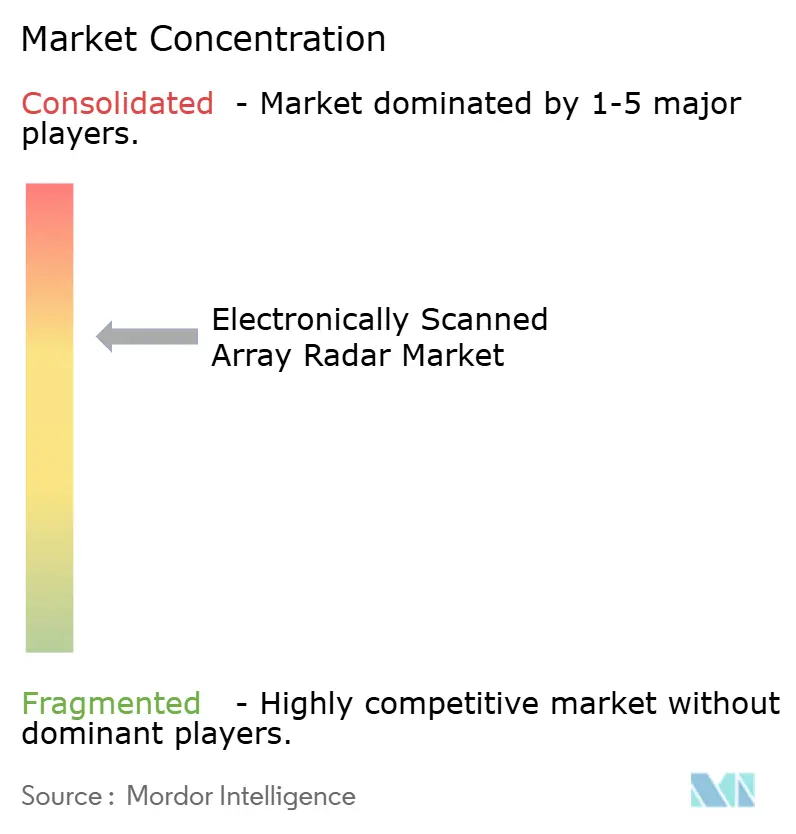
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des radars à réseau de balayage électronique par Mordor Intelligence
La taille du marché des radars à réseau de balayage électronique (ESA) était évaluée à 10,29 milliards USD en 2025 et devrait croître de 11,02 milliards USD en 2026 pour atteindre 15,48 milliards USD d'ici 2031, à un CAGR de 7,05 % durant la période de prévision (2026-2031). Les dépenses de défense robustes, notamment dans la région Indo-Pacifique et en Europe de l'Est, accélèrent la transition des unités à balayage mécanique vers les architectures AESA. La demande persistante de radars de connaissance de situation 4D multifonctions, l'adoption croissante de modules d'émission/réception à base de nitrure de gallium (GaN), et la maturation rapide de la formation de faisceaux définie par logiciel reconfigurent les priorités d'approvisionnement. Le marché bénéficie également de la classification des menaces par intelligence artificielle, tandis que l'activité de rétrofit sur les plateformes héritées maintient les volumes à court terme stables. L'exposition de la chaîne d'approvisionnement aux minéraux critiques et les cadres stricts de contrôle des exportations tempèrent l'élan de croissance, tandis que la diversification des plateformes et les partenariats internationaux continuent d'élargir la demande adressable.
Principaux enseignements du rapport
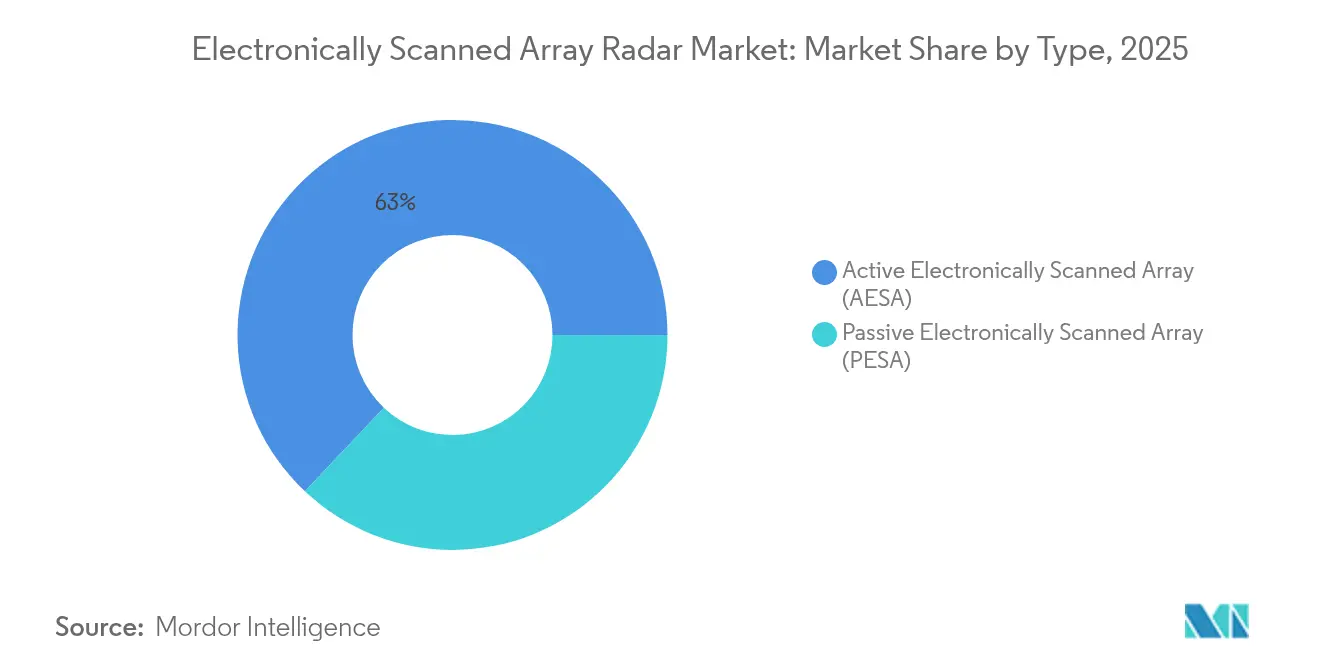
- Par type, les systèmes à réseau de balayage électronique actif (AESA) ont représenté 62,96 % des revenus en 2025, tandis que ce segment devrait se développer à un CAGR de 9,32 % jusqu'en 2031.
- Par plateforme, les déploiements terrestres ont capturé 45,12 % de la part de marché des radars à réseau de balayage électronique en 2025, tandis que les plateformes navales ont enregistré le CAGR le plus élevé de 10,62 % jusqu'en 2031.
- Par montage, les installations en ligne ont représenté 68,23 % de la taille du marché des radars à réseau de balayage électronique en 2025, tandis que les solutions de rétrofit ont progressé à un CAGR de 10,21 % de 2026 à 2031.
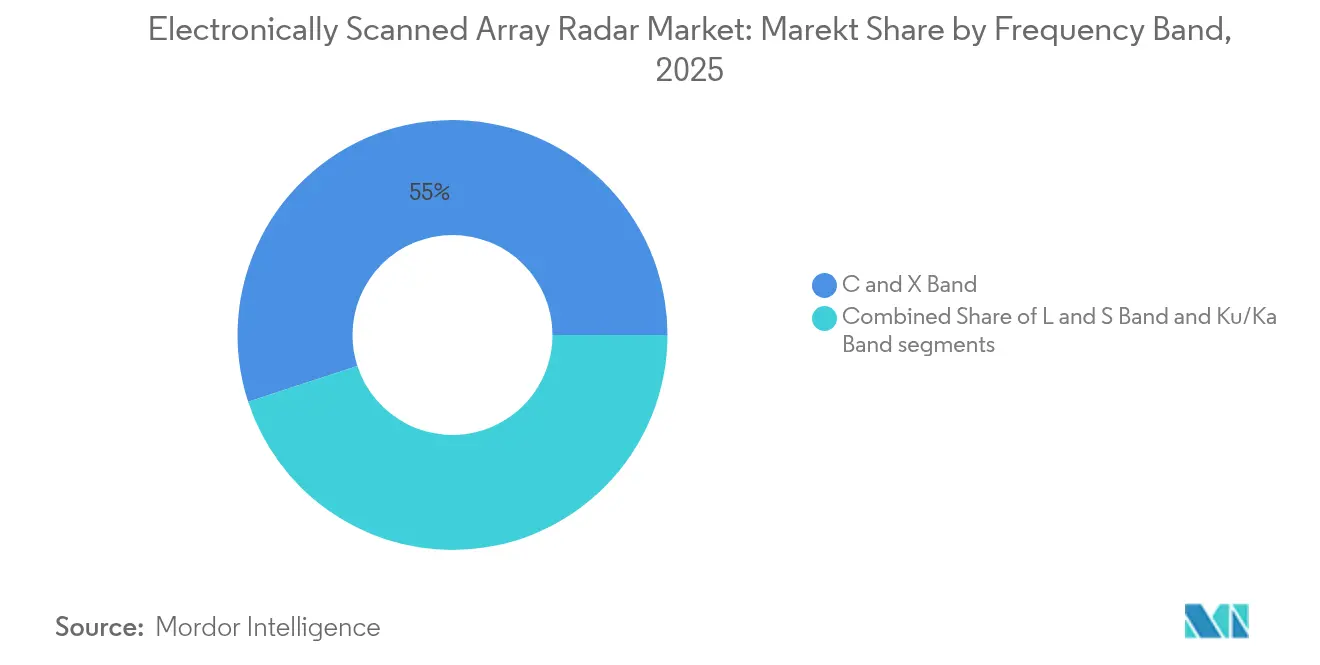
- Par bande de fréquence, le segment de bande C et X a représenté 55,02 % de la part de marché en 2025, tandis que les produits en bande Ku/Ka ont affiché un CAGR de 8,26 % jusqu'en 2031.
- Par application, la surveillance et l'alerte précoce ont représenté une part de 42,11 % en 2025, et les applications de guerre électronique progressent à un CAGR de 10,02 % sur l'horizon de prévision.
- Par utilisateur final, les forces de défense ont détenu une part de 49,35 % en 2025, tandis que les agences de sécurité intérieure ont enregistré un CAGR de 9,05 % jusqu'en 2031.
- Par composant, le matériel d'ouverture d'antenne et de radôme a contribué à 38,41 % des revenus en 2025 ; les processeurs de signal numérique ont mené la croissance à un CAGR de 8,14 %.
- Par géographie, l'Amérique du Nord a maintenu une part de 35,12 % en 2025, tandis que l'Asie-Pacifique devrait afficher un CAGR de 9,61 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programmes de modernisation militaire accélérant l'approvisionnement en AESA | +2.1% | Mondial ; Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Demande de radars de connaissance de situation 4D multifonctions | +1.8% | Mondial ; régions contestées | Long terme (≥ 4 ans) |
| Expansion des budgets de défense alimentée par les tensions géopolitiques | +1.5% | Amérique du Nord, Europe, Asie-Pacifique | Court terme (≤ 2 ans) |
| Transition vers les modules T/R à base de GaN réduisant le coût du cycle de vie | +1.2% | Marchés de défense avancés | Moyen terme (2 à 4 ans) |
| Capacités de formation de faisceaux définie par logiciel à intelligence artificielle intégrée | +0.8% | Amérique du Nord, Europe, sélection Asie-Pacifique | Long terme (≥ 4 ans) |
| Rétrofits ESA légers pour les drones et les plateformes consommables | +0.6% | Toutes régions | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Programmes de modernisation militaire accélérant l'approvisionnement en AESA
La capacité AESA est passée de souhaitable à obligatoire pour les actifs de nouvelle génération. L'US Air Force a déployé l'AN/TPS-80 G/ATOR de Northrop Grumman, combinant cinq fonctions héritées en une seule plateforme.[1] Les États européens suivent, le Royaume-Uni intégrant un radar Typhoon avancé et l'Estonie se procurant des systèmes Thales GM400α. La vélocité des approvisionnements reflète la reconnaissance que les radars à balayage mécanique hérités ne peuvent pas prendre en charge les opérations multi-domaines. Les modes à intelligence artificielle intégrée amplifient encore la valeur de la mission. Par conséquent, les agences de défense traitent désormais l'AESA comme une infrastructure fondamentale pour la guerre centrée sur les réseaux.
Demande de radars de connaissance de situation 4D multifonctions
Les opérateurs ont besoin de données instantanées en azimut, élévation, portée et Doppler. Le NS200 de Thales offre une formation de faisceaux entièrement numérique jusqu'à 400 km tout en prenant en charge la défense contre les essaims et le guidage de missiles.[2] Le radar de discrimination longue portée de Lockheed Martin suit des cibles au-delà de 2 000 km pour la défense contre les missiles balistiques.[3] Le programme NextGen de l'aviation civile stimule également la demande de surveillance avancée. La convergence des besoins militaires et civils réduit le coût unitaire. La capacité à couvrir plusieurs missions avec une seule ouverture transforme l'économie de conception des plateformes.
Expansion des budgets de défense alimentée par les tensions géopolitiques
Les points chauds régionaux accélèrent les dépenses. Le Japon a augmenté son budget de défense de 16 %, l'Allemagne de 28 % en 2024, et Israël a relevé ses dépenses de 65 % dans le contexte d'un conflit actif. La Chine a déployé des radars anti-furtivité sur les récifs de la mer de Chine méridionale, incitant les alliés à investir davantage. Les exigences d'interopérabilité de l'OTAN renforcent les achats standardisés de radars AESA. Les dépenses élevées créent des effets de volume vertueux, faisant baisser les prix des systèmes et élargissant l'accès au marché pour le marché des radars à réseau d'antennes à balayage électronique.
Transition vers les modules T/R à base de GaN réduisant le coût du cycle de vie
Les dispositifs GaN offrent le double de la densité de puissance du GaAs tout en tolérant des températures de fonctionnement plus élevées. Raytheon a livré le premier AN/TPY-2 équipé de GaN à l'Agence de défense antimissile en mai 2025.[4] Le radar Uttam de l'Inde bénéficie d'une augmentation de portée de 25 % grâce aux modules GaN. L'efficacité thermique améliorée facilite le refroidissement et permet des facteurs de forme plus petits. Les volumes de radars automobiles commerciaux compressent davantage les coûts des semi-conducteurs, bien que la dépendance à l'approvisionnement en gallium vis-à-vis de la Chine reste une préoccupation stratégique.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| CAPEX de programme élevé par rapport aux systèmes hérités | -1.8% | Marchés émergents | Court terme (≤ 2 ans) |
| Contraintes ITAR et de contrôle des exportations | -1.2% | Marchés de transfert de technologie | Long terme (≥ 4 ans) |
| Limites de gestion thermique des réseaux GaN denses | -0.9% | Applications haute puissance | Moyen terme (2 à 4 ans) |
| Fragilité de la chaîne d'approvisionnement en terres rares pour les modules T/R | -0.7% | Marchés dépendants de la Chine | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
CAPEX de programme élevé par rapport aux systèmes hérités
Les mises à niveau AESA impliquent des coûts initiaux élevés. Le remplacement du radar du B-52 a dépassé les estimations initiales et ralenti les calendriers. Le contrat de 121,5 millions USD de Northrop Grumman pour la rénovation des antennes du B-1 illustre l'intensité des investissements requis. Les travaux d'intégration complexes portant sur l'alimentation électrique, le refroidissement et les bus de données font gonfler les budgets. Les agences de défense de taille modeste reportent l'adoption, maintenant un marché à deux vitesses pour le marché des radars à réseau d'antennes à balayage électronique.
Contraintes ITAR et de contrôle des exportations
Les règles d'exportation américaines classent les radars à réseau d'antennes à balayage électronique dans la catégorie XI. Les licences, les accords d'assistance technique et les audits de conformité allongent les délais des projets et augmentent les coûts de transaction. Les alliés font souvent face à des retards dans le réapprovisionnement de leurs stocks en période de crise. Ces restrictions ouvrent des portes aux fournisseurs non américains, ce qui risque de fragmenter les normes technologiques entre les différents théâtres d'opérations sur le marché des radars à réseau d'antennes à balayage électronique.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
la domination de l'AESA stimule l'innovationLa technologie AESA a représenté 62,96 % des revenus en 2025, les modules T/R distribués éliminant les points de défaillance uniques, tandis que le segment promet un CAGR de 9,32 % jusqu'en 2031. Le marché des radars à réseau de balayage électronique en bénéficie, chaque module étant mis à l'échelle de manière indépendante, permettant une dégradation progressive en cas de dommages de combat. Les réseaux de balayage électronique passif (PESA) persistent dans les rôles terrestres sensibles aux coûts, mais la baisse du prix des dispositifs GaN réduit l'écart de coût. L'agilité de forme d'onde pilotée par l'IA élargit encore l'avantage de performance de l'AESA.
La demande croissante de résilience contre le brouillage sophistiqué favorise les configurations AESA capables de changer de fréquence et de diriger les faisceaux en quelques microsecondes. À mesure que les volumes augmentent, les économies de fabrication rapprochent le prix unitaire des équivalents PESA, reconfigurant le calcul des approvisionnements. Les mises à jour définies par logiciel prolongent la durée de service et accélèrent les mises à niveau des capacités. Par conséquent, la taille du marché des radars à réseau de balayage électronique pour les plateformes AESA devrait atteindre 9,75 milliards USD d'ici 2031, renforçant sa position d'architecture de base pour les systèmes aéroportés, maritimes et terrestres.

Par plateforme :
la montée en puissance navale dépasse les domaines traditionnelsLes systèmes terrestres ont détenu une part de 45,12 % en 2025, mais les installations navales affichent un CAGR de 10,62 %, le plus élevé parmi les plateformes. Les nouveaux destroyers, frégates et navires amphibies intègrent les systèmes SPY-6, CERETRON et GhostEye, remplaçant les réseaux à balayage mécanique. Le contrat SPY-6 de Raytheon d'une valeur de 1,18 milliard USD illustre le potentiel de volume.
Le cycle haussier maritime reflète la modernisation de la flotte Indo-Pacifique et le besoin d'une couverture distribuée de défense antimissile. À terre, la demande de contre-drones soutient les ventes du segment terrestre, tandis que les mises à niveau aéroportées du F-15EX et du Gripen E restent robustes. Les satellites pseudo-géostationnaires spatiaux et à haute altitude apportent une demande incrémentielle, bien que depuis une base réduite. Au total, la part de marché des radars à réseau de balayage électronique pour les plateformes navales devrait augmenter de quatre points de pourcentage d'ici 2031, la défense antimissile balistique basée en mer devenant une priorité absolue.
Par montage :
le marché du rétrofit accélère la modernisationLes livraisons en ligne ont représenté 68,23 % des revenus de 2025 grâce aux pipelines d'approvisionnement du F-35, du Type 26 et de la classe Constellation. L'activité de rétrofit, cependant, croît plus vite à un CAGR de 10,21 % à mesure que les forces prolongent la durée de vie de leur flotte héritée. L'intégration de l'APG-79 sur le F/A-18 et le rétrofit SPY-6 pour les porte-avions de classe Nimitz illustrent l'ampleur.
Les réseaux modulaires et les processeurs dorsaux communs simplifient l'insertion, réduisant les temps d'arrêt. Les interfaces numériques-vers-numériques réduisent le câblage tandis que les plaques de refroidissement intégrées diminuent les besoins de modification structurelle. Le rétrofit offre donc des performances quasi-neuves sans les dépenses en capital d'un remplacement de plateforme, consolidant le marché des radars à réseau de balayage électronique jusqu'au milieu de la décennie.
Par bande de fréquence :
la polyvalence de la bande C et X prévautLes unités en bande C et X ont généré 55,02 % des revenus en 2025. Elles sont appréciées pour leur flexibilité multi-mission et leur atténuation minimale par la pluie. Elles permettent l'exécution d'une seule ouverture des tâches air-air et de recherche en surface, rationalisant l'espace disponible en partie supérieure.
Les réseaux en bande Ku/Ka se développent à un CAGR de 8,26 % grâce à l'imagerie haute résolution et au suivi des petits drones. Les fréquences plus élevées raccourcissent la longueur de l'antenne, permettant des solutions montées sur mât ou en nacelle sur des plateformes à espace contraint. Les bandes L et S restent pertinentes pour l'alerte précoce longue portée. Collectivement, la taille du marché des radars à réseau de balayage électronique pour les variantes Ku/Ka devrait dépasser 2,17 milliards USD d'ici 2031, à mesure que la prolifération des drones tactiques se poursuit.
Par application :
les capacités de guerre électronique progressent fortementLa surveillance et l'alerte précoce ont contribué à 42,11 % des revenus en 2025, mais les applications de guerre électronique (GE) enregistrent un CAGR de 10,02 % jusqu'en 2031. L'AESA permet le radar et le brouillage simultanés, chaque module traitant des fréquences différentes. Jane's rapporte que les réseaux multi-rôles perturbent les liaisons de données adverses tout en maintenant la capacité de recherche.
Les systèmes de conduite de tir adoptent l'AESA pour un suivi amélioré pendant le balayage, prenant en charge les tireurs en réseau. Le contrôle du trafic aérien civil évolue vers des systèmes numériquement mis en réseau dans le cadre de la feuille de route FAA NextGen. La demande croissante en GE assure au marché des radars à réseau de balayage électronique une croissance à deux chiffres malgré les budgets de défense cycliques.
Par utilisateur final :
l'adoption par la sécurité intérieure s'accélèreLes organisations militaires ont représenté 49,35 % des revenus en 2025, mais les parties prenantes de la sécurité intérieure se sont développées le plus rapidement à un CAGR de 9,05 %. Les agences frontalières déploient des radars de couverture des lacunes avec une intégration non habitée pour contrer les menaces lentes, basses et petites.
L'approvisionnement à double usage tire parti de la logistique commune entre les autorités de défense et civiles, facilitant l'approbation des budgets. À mesure que les incursions de drones s'intensifient, les opérateurs côtiers et d'infrastructures critiques se procurent des unités AESA rentables, augmentant chaque année la part non militaire du secteur des radars à réseau de balayage électronique.
Par composant :
le traitement numérique stimule l'innovationLes éléments d'antenne et de radôme ont généré 38,41 % du chiffre d'affaires de 2025. Cependant, la demande de processeurs à haut débit positionne le segment des processeurs de signal numérique (DSP) pour un CAGR de 8,14 %, reflétant l'insertion de l'intelligence artificielle.
Les modules T/R à base de GaN restent un domaine d'investissement clé. Les projets de localisation de la chaîne d'approvisionnement aux États-Unis, au Japon et en Inde visent la résilience malgré les contraintes en matières premières. Des matériaux d'interface thermique améliorés et un refroidissement direct par liquide sont en cours de développement, garantissant que le marché des radars à réseau de balayage électronique reste à la pointe de l'innovation en semi-conducteurs.
Analyse géographique
Marché des radars à réseau d'antennes à balayage électronique en Amérique du Nord
L'Amérique du Nord a conservé une part de 35,12 % en 2025, soutenue par le plus grand budget de défense au monde et une base industrielle mature. La production pluriannuelle des systèmes SPY-6 et TPY-4 sous-tend la demande régionale, tandis que les mises à niveau par intelligence artificielle des radars existants consolident les revenus du marché secondaire. Les programmes de modernisation du NORAD canadien et de sécurité aux frontières mexicaines fournissent des commandes supplémentaires. L'investissement continu dans les capacités de fabrication GaN positionne la région pour assurer sa compétitivité à l'exportation malgré une rivalité mondiale croissante.
Marché des radars à réseau d'antennes à balayage électronique en Asie-Pacifique
L'Asie-Pacifique affiche le CAGR le plus élevé, à 9,61 %, d'ici 2031. La plateforme AEW KJ-3000 de la Chine et la couverture par réseau phasé sur les installations récupérées en mer de Chine méridionale incitent les pays voisins à accélérer leurs achats. Le transfert par le Japon des radars FPS-3ME aux Philippines et en Mongolie témoigne d'un approfondissement de la coopération en matière de défense. Le radar Uttam développé de manière indigène par l'Inde illustre les ambitions de souveraineté, tandis que Hanwha Systems de Corée du Sud équipe les frégates FFX-III de réseaux GaN nationaux. Ces initiatives combinées élèvent le marché des radars à réseau d'antennes à balayage électronique dans l'ensemble de la région.
Marché des radars à réseau d'antennes à balayage électronique en Europe
L'Europe continue de croître régulièrement, la stratégie de défense aérienne et antimissile intégrée de l'OTAN imposant l'adoption d'AESA standardisés. Le carnet de commandes de HENSOLDT, d'un montant de 6,929 milliards EUR (8,06 milliards USD), illustre l'échelle continentale. Le consortium EISNET intègre des données multi-capteurs pour le commandement en temps réel, en mettant l'accent sur l'interopérabilité définie par logiciel. Influencés par le conflit en Ukraine, les États d'Europe de l'Est accordent la priorité aux radars de défense aérienne au sol, tandis que les mises à niveau de l'Eurofighter au Royaume-Uni ancrent les dépenses aéroportées. Collectivement, les achats européens maintiennent la part de marché des radars à réseau d'antennes à balayage électronique au-dessus de 25 % tout au long de la période de prévision.
Paysage réglementaire
Les radars à antenne réseau à balayage électronique fonctionnent dans le cadre de régimes de contrôle des exportations à double usage et de défense qui façonnent les programmes transfrontaliers et l'approvisionnement en composants. Aux États-Unis, de nombreuses technologies radar AESA/ESA relèvent de l'ITAR (USML Catégorie XI) et, selon la configuration, peuvent également déclencher des contrôles au titre des Export Administration Regulations administrés par le Bureau of Industry and Security (BIS). Pour certains articles contrôlés pour des raisons de sécurité nationale, cela inclut des exigences de licence mondiale introduites fin 2024 en vertu du 15 CFR 742.4.
En Europe, le déploiement des radars de surveillance et l'intégration avionique associée sont influencés par les exigences d'équipement et d'interopérabilité liées au cadre du Ciel unique européen. La coordination internationale via les listes de contrôle à double usage de l'Arrangement de Wassenaar continue de guider les approches de licence pour les technologies radar sensibles, y compris la correction de la liste de 2025 publiée début 2026. Sur le plan du financement et de la politique industrielle, la perspective indicative 2026-2027 du Fonds européen de défense (FED) signale des priorités de développement collaboratif pour les systèmes RF multifonctions, renforçant les préférences dictées par la conformité pour des architectures souveraines et interopérables aux côtés de configurations exportables.
Analyse de la chaîne de valeur
La chaîne de valeur des radars ESA commence par les matériaux en amont et la fabrication de semi-conducteurs pour le GaN/GaAs, puis s'étend au traitement des plaquettes, aux dispositifs de puissance RF, à l'encapsulation et aux solutions d'interface thermique qui alimentent la fabrication des modules d'émission/réception. Les fournisseurs intermédiaires fournissent des microélectroniques à haute fiabilité, des PCBA spécialisés, des unités remplaçables en ligne d'alimentation électrique et des composants de synchronisation/contrôle, que les maîtres d'œuvre et intégrateurs combinent ensuite en ouvertures d'antenne/radômes, récepteurs/excitateurs en aval et traitement numérique du signal pour les plateformes aériennes, terrestres, navales et spatiales/HAPS.
En aval, les maîtres d'œuvre livrent des radars intégrés en ligne pour les programmes de construction neuve OEM et de chantiers navals, et exécutent des kits de rétrofit/mise à niveau via une intégration au niveau des dépôts, soutenue par un maintien en condition opérationnelle sur le long terme incluant pièces de rechange, mises à jour logicielles et gestion de l'obsolescence. Les actions récentes sur la chaîne d'approvisionnement mettent en évidence une concentration autour du GaN et de la pile de modules : HENSOLDT a conclu un accord de long terme avec United Monolithic Semiconductors (UMS) pour sécuriser 900 000 composants GaN d'ici 2030, tandis que Neways a signé un partenariat de long terme avec Thales (durée de 10 ans) pour sécuriser des solutions électroniques liées aux radars. La localisation et l'approvisionnement auprès de partenaires sont également devenus plus visibles, avec notamment Lockheed Martin et Fujitsu contractant pour les unités remplaçables en ligne d'alimentation électrique de la suite de sous-réseaux SPY-7, afin de soutenir une chaîne d'approvisionnement basée au Japon pour les navires équipés du système Aegis de la Force maritime d'autodéfense japonaise.
Paysage concurrentiel
Le marché présente une concentration modérée. Lockheed Martin Corporation, Northrop Grumman Corporation et RTX Corporation représentent collectivement une part majeure des revenus mondiaux grâce à des portefeuilles pluridécennaux et des pipelines de R&D intégrés verticalement. Les algorithmes de radar cognitif en temps réel de Raytheon et l'échelle de fabrication GaN offrent des avantages concurrentiels. Northrop Grumman exploite des réseaux multi-missions terrestres tels que G/ATOR, tandis que Lockheed Martin déploie des capacités de discrimination longue portée et des systèmes maritimes.
Les champions régionaux mûrissent rapidement. HENSOLDT maintient une prise de commandes record avec les architectures définies par logiciel TRML-4D et CERETRON. Saab étend la production Giraffe au Royaume-Uni, tandis qu'ASELSAN et Hanwha Systems remportent des programmes navals nationaux. Des partenariats comme la collaboration GhostEye entre Raytheon et Kongsberg en Norvège illustrent le codéveloppement comme solution de contournement du contrôle des exportations.
Les nouveaux entrants se concentrent sur des modèles axés sur le logiciel, offrant des dorsaux modulaires pour héberger des formes d'onde tierces. Une telle ouverture attire les militaires cherchant un contrôle souverain sur les mises à jour. Entre-temps, la demande de radars anti-drones invite les petites entreprises à utiliser des solutions de formation de faisceaux numérique rentables, évitant la surconception. Les nouveaux modèles d'approvisionnement, y compris les abonnements aux capacités en tant que service pour les points chauds de surveillance, diversifient davantage le marché des radars à réseau de balayage électronique.
Leaders du secteur des radars à réseau de balayage électronique
-
Northrop Grumman Corporation
-
Lockheed Martin Corporation
-
RTX Corporation
-
Thales Group
-
Leonardo S.p.A
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des radars à réseau d'antennes à balayage électronique Entreprises couvertes dans ce rapport
- Thales Group
- HENSOLDT AG
- Lockheed Martin Corporation
- RTX Corporation
- Saab AB
- BAE Systems plc
- ASELSAN A.Ş.
- Leonardo S.p.A
- Israel Aerospace Industries Ltd.
- Airbus SE
- L3Harris Technologies, Inc.
- Northrop Grumman Corporation
- Indra Sistemas, S.A.
- Bharat Electronics Ltd.
- Terma A/S
- NEC Corporation
- Teledyne Technologies Incorporated
- Mitsubishi Electric Corporation
- LIG Nex1
Lire l’analyse des entreprises de radar à réseau d'antennes à balayage électronique
Opportunités de marché et perspectives d'avenir
Une opportunité significative réside dans la modernisation des plateformes existantes, où les rétrofits AESA peuvent apporter des capacités multi-missions sans remplacement complet de la plateforme, ce qui correspond au périmètre du rapport, qui exclut les mises à niveau purement logicielles. La dynamique des programmes inclut Northrop Grumman atteignant sa 1 000ᵉ livraison d'AN/APG-83 SABR (mai 2026), ainsi qu'un contrat supplémentaire du Département de la Défense des États-Unis pour des ensembles AN/APG-83 destinés aux F-16 de l'USAF (juin 2026). Ensemble, ces commandes soutiennent une demande continue de matériel AESA apte au rétrofit et des écosystèmes d'installation et de soutien qui l'entourent.
En Europe, la demande à court terme est étroitement liée au Typhoon et aux mises à niveau plus larges axées sur l'interopérabilité de l'OTAN, soutenues par des activités de production et d'essais financées plutôt que par des feuilles de route conceptuelles. Le ministère de la Défense britannique a passé un contrat de 453 millions de GBP pour la fabrication de 40 radars AESA ECRS Mk2 pour le Typhoon de la RAF (janvier 2026), et Indra avec HENSOLDT a lancé les essais opérationnels en conditions réelles de l'ECRS Mk1 pour les flottes d'Eurofighter allemandes et espagnoles (juin 2026). Cela élargit le marché adressable pour les ouvertures multifonctions et les modes définis par logiciel dans les flottes alliées. L'Inde ajoute une piste d'opportunité parallèle grâce au développement indigène et à la création de radars spécifiques aux programmes, soutenue par Centum Electronics obtenant un contrat de Hindustan Aeronautics Ltd pour concevoir et développer un radar AESA pour le programme Utility Helicopter-Maritime (février 2026), ce qui accroît la demande pour l'approvisionnement domestique en modules, l'encapsulation et la capacité de qualification.
Développements industriels récents dans Marché des radars à réseau d'antennes à balayage électronique
- Juin 2026 : RTX (Raytheon) a obtenu un contrat de 515 millions de USD de la Marine américaine pour la production et le soutien de la famille de radars SPY-6. Ce contrat renforce la capacité pluriannuelle de traitement des radars de défense aérienne et antimissile maritime et consolide la demande pour des réseaux à base de GaN et les sous-ensembles associés à travers les classes de navires.
- Février 2026 : Lockheed Martin et Fujitsu ont signé un contrat d'approvisionnement initial pour les unités remplaçables en ligne d'alimentation électrique de la suite de sous-réseaux SPY-7, liées au programme japonais de navires équipés du système Aegis. L'établissement d'un approvisionnement basé au Japon pour ce matériel d'alimentation électrique critique soutient la participation industrielle locale et réduit le risque d'exécution du programme pour la production et le maintien en condition des radars dans le pays.
- Juillet 2024 : Mitsubishi Electric s'est engagé avec RTX (Raytheon) pour fournir des composants pour la famille de radars SPY-6(V) destinée aux navires de la Marine américaine. Cette insertion de fournisseur élargit la base de composants qualifiés pour un programme AESA naval à fort volume et reflète la diversification continue de la chaîne électronique amont.
Marché des radars à réseau d'antennes à balayage électronique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché des radars à réseau d'antennes à balayage électronique (ESA) couvre les systèmes radar dans lesquels le pointage du faisceau est réalisé électroniquement via un réseau d'antennes à déphasage, et la valeur est captée sous forme de revenus générés par les ventes de systèmes radar complets et les mises à niveau majeures à dominante matérielle.
Exclusions du périmètre : les radars à balayage mécanique, les capteurs RF passifs et les mises à niveau logicielles seules n'ajoutant pas de nouveaux modules d'émission/réception ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type
- Réseau de balayage électronique actif (AESA)
- Réseau de balayage électronique passif (PESA)
- Par plateforme
- Aéroporté
- Terrestre
- Naval
- Spatial et satellites pseudo-géostationnaires à haute altitude (HAPS)
- Par montage
- Montage en ligne (nouvelle construction)
- Rétrofit/Mise à niveau
- Par bande de fréquence
- Bande L et S
- Bande C et X
- Bande Ku/Ka
- Par application
- Surveillance/Alerte précoce
- Conduite de tir et guidage d'armes
- Guerre électronique et SIGINT
- Météorologie et contrôle du trafic aérien
- Par utilisateur final
- Forces de défense
- Agences de sécurité intérieure et de contrôle des frontières
- Aviation commerciale et contrôle du trafic aérien
- Par composant
- Module T/R
- Processeur de signal numérique
- Ouverture d'antenne et radôme
- Autres composants
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- France
- Allemagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire la structure de base du modèle et pour établir des garde-fous réalistes sur l'offre et la demande. Nous avons examiné les documents publics relatifs aux budgets de défense et aux communiqués de marchés publics (tels que les livres de justification budgétaire du DoD américain), les rapports parlementaires ou d'audit portant sur les grands programmes, ainsi que les statistiques du commerce et des douanes en matière de défense, le cas échéant.
Pour ancrer le contexte technique et opérationnel, nous nous sommes également appuyés sur les publications de l'OTAN et des ministères de la Défense nationaux, les données des régulateurs de l'aviation et du secteur maritime relatives aux flottes de plateformes, les revues scientifiques à comité de lecture spécialisées en radar et en ingénierie RF, ainsi que les bases de données de brevets portant sur les technologies AESA et d'antennes connexes. Les rapports annuels des entreprises, les annonces de contrats et les présentations aux investisseurs ont été utilisés pour cartographier le calendrier des programmes, les vagues de livraison et les cycles de mise à niveau, puis recoupés avec une base de données par abonnement payant dédiée aux données financières des entreprises et un flux mondial de contrats et d'appels d'offres. Ces exemples ne sont pas exhaustifs, et d'autres sources publiques ont également été utilisées à des fins de collecte, de validation et de clarification.
Entretiens primaires et enquêtes
Les travaux primaires ont été réalisés par le biais d'entretiens et d'enquêtes structurées auprès de parties prenantes en contact avec les équipementiers radar, de fournisseurs de sous-systèmes, de personnels chargés des achats et du maintien en condition opérationnelle dans le domaine de la défense, ainsi que d'experts du domaine couvrant les déploiements radar aériens, terrestres et navals. Le marché étant mondial, nous avons équilibré les contributions entre les principales régions acheteuses afin de pouvoir vérifier les hypothèses relatives à la demande de plateformes, au rythme des mises à niveau et aux prix par rapport au comportement observé des programmes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Directeurs généraux (CXO) : 17 % | APAC : 39 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 34 % |
| Acteurs de plus petite taille : 17 % | Managers : 58 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement du marché commence par une construction descendante dans laquelle les dépenses de marchés publics dans les secteurs de la défense et de l'aérospatiale, le nombre de programmes et les inventaires de flottes de plateformes sont utilisés pour reconstituer le bassin de demande radar adressable par année, puis filtrés pour ne retenir que les réseaux à balayage électronique. Lorsque les données se font rares, des vérifications ascendantes sélectives sont appliquées, telles que des valeurs de programmes échantillonnées, le calendrier des livraisons à partir des attributions de contrats, et une fourchette de prix de vente moyen construite à partir d'indices de configuration et du contenu des mises à niveau.
Les principaux paramètres qui influencent régulièrement les totaux comprennent la répartition entre ESA actifs et passifs, la part des rénovations par rapport aux nouvelles constructions, le nombre d'unités radar par plateforme (par exemple, les chasseurs et les bâtiments de combat navals), la cadence de livraison et de mise à niveau liée aux plans de modernisation, ainsi que les indicateurs d'intensité des modules qui suivent la quantité de matériel renouvelé. Pour les prévisions, une analyse de scénarios est utilisée afin que les retards dans les marchés publics, les réallocations budgétaires et les cycles de remplacement accélérés puissent être soumis à des tests de résistance avant que le scénario de croissance final ne soit arrêté. Lorsqu'une plateforme ou une région ne dispose pas d'une communication transparente sur les programmes, nous comblons les lacunes en utilisant des tailles de flottes comparables et des schémas de marchés publics, puis nous vérifions les dépenses implicites par rapport aux lignes budgétaires publiques.
Validation des données et cycle de mise à jour
La validation est assurée par des contrôles en plusieurs étapes au cours desquels les résultats du modèle sont comparés à des signaux indépendants tels que les dépenses annuelles de marchés publics, les totaux des attributions de contrats majeurs et les calendriers de livraison des plateformes, puis examinés pour détecter les pics d'une année sur l'autre qui ne correspondent pas aux calendriers des programmes. Nous effectuons également des contrôles de cohérence en matière de change et d'inflation afin que la dérive des prix ne soit pas confondue avec une croissance réelle des volumes unitaires.
Avant la validation finale, les hypothèses qui modifient sensiblement les totaux sont retestées lors d'appels de suivi, et le classeur complet fait l'objet d'une révision par les pairs afin de détecter les erreurs de formule et les fuites de périmètre. Le rapport est actualis annuellement, et des mises à jour intermédiaires sont effectuées lorsque des attributions majeures, des annulations ou des approbations d'exportation modifient sensiblement le profil de livraison attendu. Juste avant la livraison, un passage final par un analyste est effectué afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du marché des radars à réseau d'antennes à balayage électronique selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les radars ESA diffèrent souvent parce que chaque éditeur établit sa propre définition de ce qui constitue un contenu ESA, et parce que la visibilité des programmes varie selon les pays et les plateformes. Les différences proviennent également de la manière dont les revenus des mises à niveau sont traités, selon que les valeurs sont exprimées en dollars courants ou constants, et de la façon dont le calendrier de conversion des devises est appliqué.
Les mises à niveau radar purement logicielles se situent en dehors du périmètre de Mordor Intelligence, ce qui explique en partie pourquoi le total 2025 peut paraître supérieur ou inférieur aux estimations qui intègrent des travaux de rafraîchissement du traitement du signal sans nouveau matériel d'émission/réception. Les autres écarts proviennent généralement du mélange de réseaux à balayage électronique plus larges incluant des applications non radar, ou de l'utilisation d'hypothèses d'accélération de programmes agressives qui ne sont pas étayées par les documents budgétaires et les calendriers de livraison.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 10,29 milliards USD (2025) | |
| Éditeur de recherche sectorielle A | 8,70 milliards USD (2024) | Utilise un cadrage plus large du marché des réseaux à balayage électronique, ce qui peut mélanger les utilisations radar et les utilisations de réseaux non radar adjacentes, et l'année de référence est différente, rendant la comparaison directe sensible au calendrier des marchés publics de défense. |
| Éditeur de recherche sectorielle B | 6,17 milliards USD (2025) | Semble se concentrer sur un sous-ensemble radar plus étroit par application (air, terre, mer) et peut exclure les déploiements liés à l'espace et aux HAPS, ce qui peut réduire le bassin de revenus capturés lors des années marquées par des attributions de programmes actives. |
Le tableau montre que la majeure partie de l'écart s'explique par la largeur du périmètre et par ce qui est comptabilisé comme matériel générateur de revenus par rapport à l'activité de réseau plus large. Lorsque la même année, la même couverture de plateformes et les mêmes règles de mise à niveau sont alignées, la fourchette se resserre généralement, et la différence résiduelle est principalement due aux choix de calendrier des marchés publics et de conversion des devises qui influencent les totaux annuels spécifiques.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des radars à réseau de balayage électronique ?
Le marché est évalué à 11,02 milliards USD en 2026 et devrait atteindre 15,48 milliards USD d'ici 2031, progressant à un CAGR de 7,05 %.
Quel segment de plateforme connaîtra la croissance la plus rapide ?
Les plateformes navales mènent la croissance avec un CAGR de 10,62 % jusqu'en 2031, portées par la modernisation des flottes et les investissements dans la défense antimissile balistique maritime.
Pourquoi la technologie GaN est-elle importante pour les radars AESA ?
Les modules d'émission/réception à base de GaN offrent le double de la densité de puissance du GaAs, réduisent les besoins de refroidissement et prolongent la durée de service, ce qui réduit les coûts du cycle de vie et améliore les performances.
Quelle est l'importance de l'Asie-Pacifique pour la croissance future ?
L'Asie-Pacifique enregistre un CAGR de 9,61 % grâce aux approvisionnements soutenus de la Chine, du Japon et de l'Inde, ainsi qu'aux programmes de partenariat régionaux.
Quel rôle joue l'intelligence artificielle dans les radars de nouvelle génération ?
L'IA permet la formation de faisceaux en temps réel, la priorisation des menaces et les formes d'onde adaptatives, renforçant la résilience contre le brouillage complexe et réduisant la charge de travail des opérateurs.
Comment les réglementations de contrôle des exportations affectent-elles les ventes internationales ?
L'ITAR et d'autres règles d'exportation prolongent les délais d'approbation et restreignent le transfert de technologie, incitant certaines nations à s'approvisionner auprès de fournisseurs non américains ou à développer des solutions indigènes.