
電磁適合性試験装置および試験サービス市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 4.91 十億米ドル |
| 市場規模 (2031) | 7.13 十億米ドル |
| 成長率 (2026 - 2031) | 7.74 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電磁適合性試験装置および試験サービス市場分析
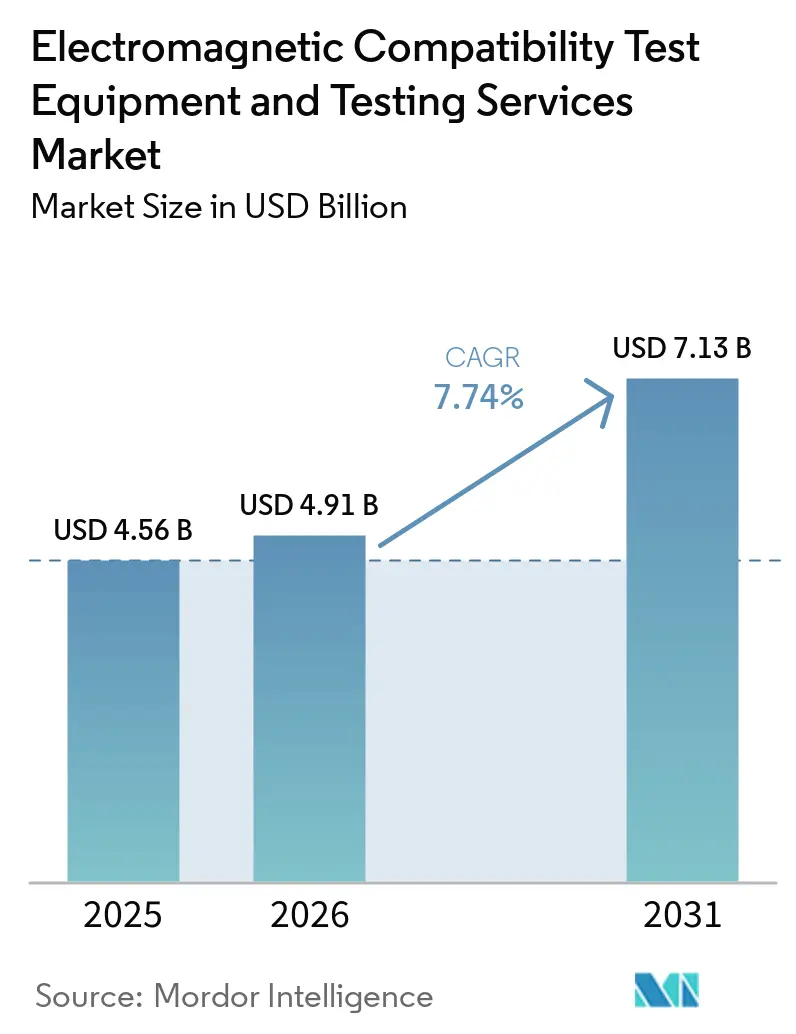
電磁適合性試験装置および試験サービス市場は2025年に45億6,000万米ドルと評価され、2026年の49億1,000万米ドルから2031年には71億3,000万米ドルに達すると予測されており、予測期間(2026年~2031年)中のCAGRは7.74%です。5Gの高密度化、電気自動車義務化および衛星メガコンステレーションは放射エミッションおよび伝導エミッションの限度値を厳格化しており、エミッション、イミュニティおよびオンオービット検証プログラム全体にわたって試験需要を押し上げています。電磁適合性試験装置および試験サービス市場は、スペクトラムアナライザ、EMI受信機および残響箱が大量生産に参入するすべての新規電子設計に必須であることから、引き続き資本を引き付けています。装置部門は2024年の収益において65.55%のシェアで首位を占め、サードパーティサービスはOEMの設備投資を電池およびソフトウェアプロジェクトに振り向けるペイ・パー・テストモデルで加速しています。アジア太平洋地域は、中国、インドおよび韓国の規制当局が国内のGB/TおよびKS C限度値をCISPRおよびFCC基準値に合わせて調整していることから、実験室拡充の中枢となっており、新規10メートルチャンバへの支出が二桁成長を遂げています。ベンダーは人工知能駆動の異常検出を受信機に組み込んでいますが、認証機関がこれらのワークフローを依然として検証中であるため、短期的なコンプライアンスの盲点が残っています。
レポートの主要な発見事項
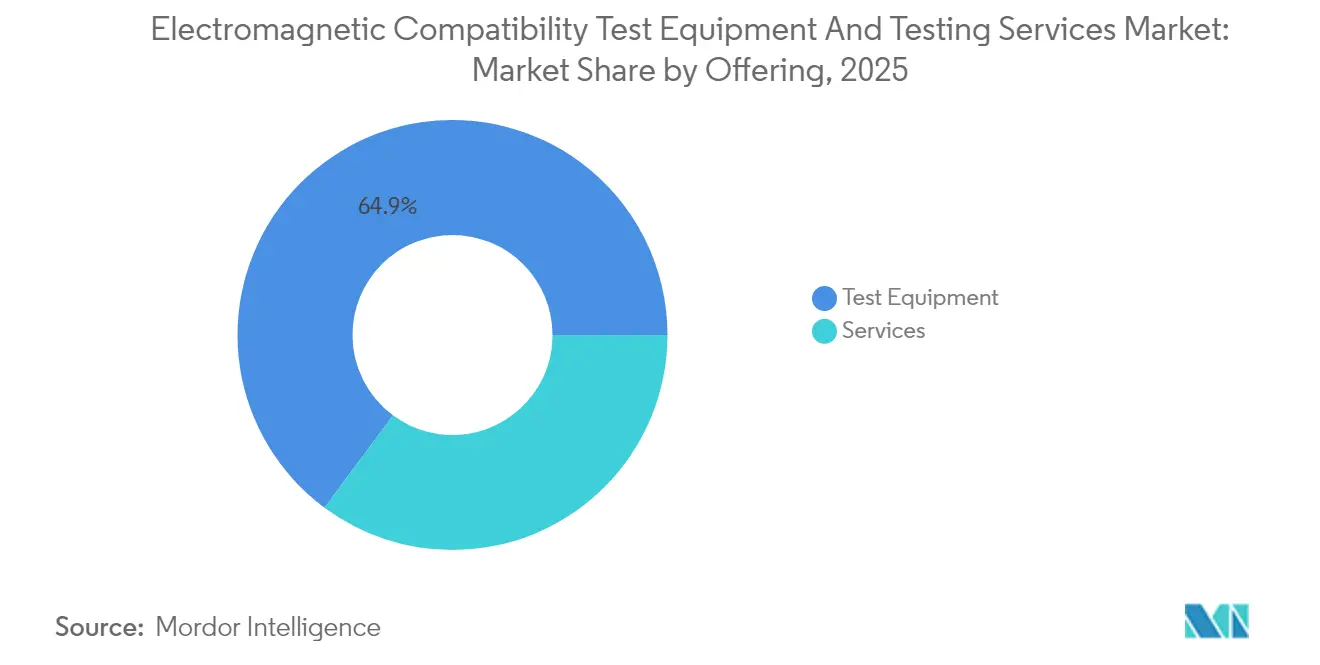
- 提供内容別では、試験装置が2025年収益の64.85%を占め、サービスは2031年にかけて9.25%のCAGRで拡大すると予測されています。
- 装置タイプ別では、スペクトラムアナライザが2025年収益の28.95%で首位となり、EMI受信機は2031年にかけて10.44%のCAGRで成長すると予測されています。
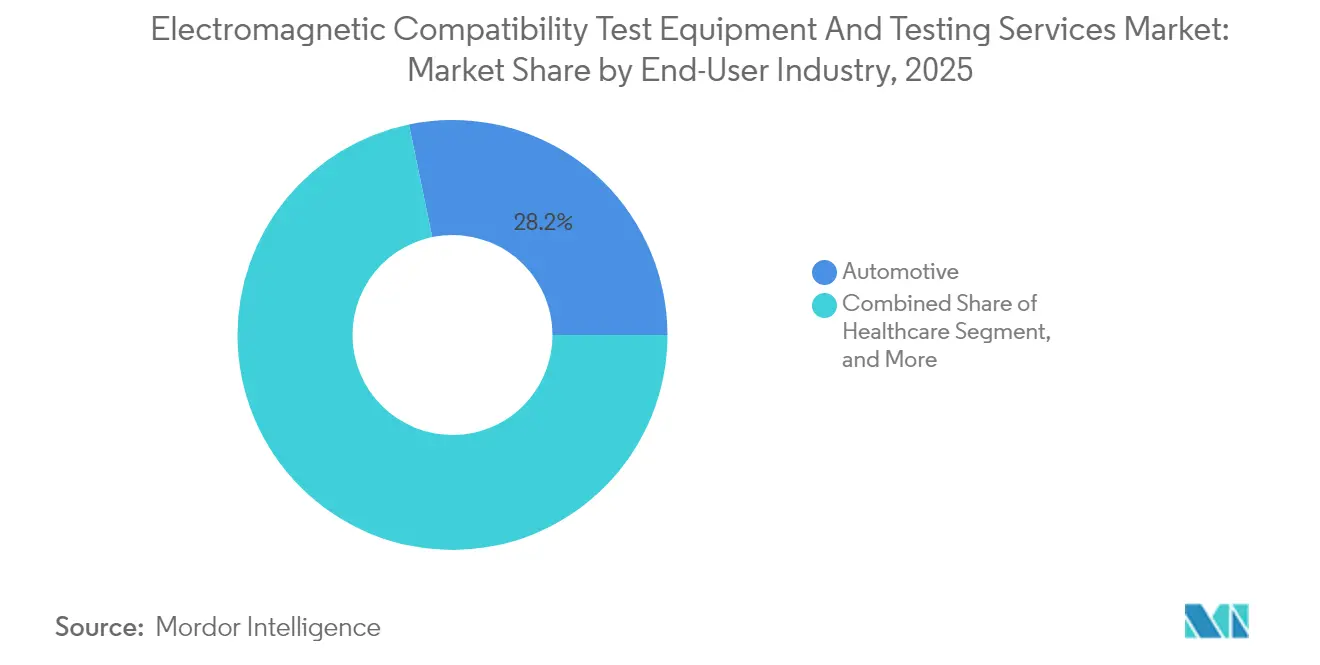
- エンドユーザー別では、自動車が2025年支出の28.25%を占め、医療は2031年にかけて9.67%のCAGRが見込まれています。
- 規格ファミリー別では、CISPR規定が2025年試験の35.90%を支配し、FCC準拠の手続きは2031年にかけて10.54%のCAGRで成長すると予測されています。
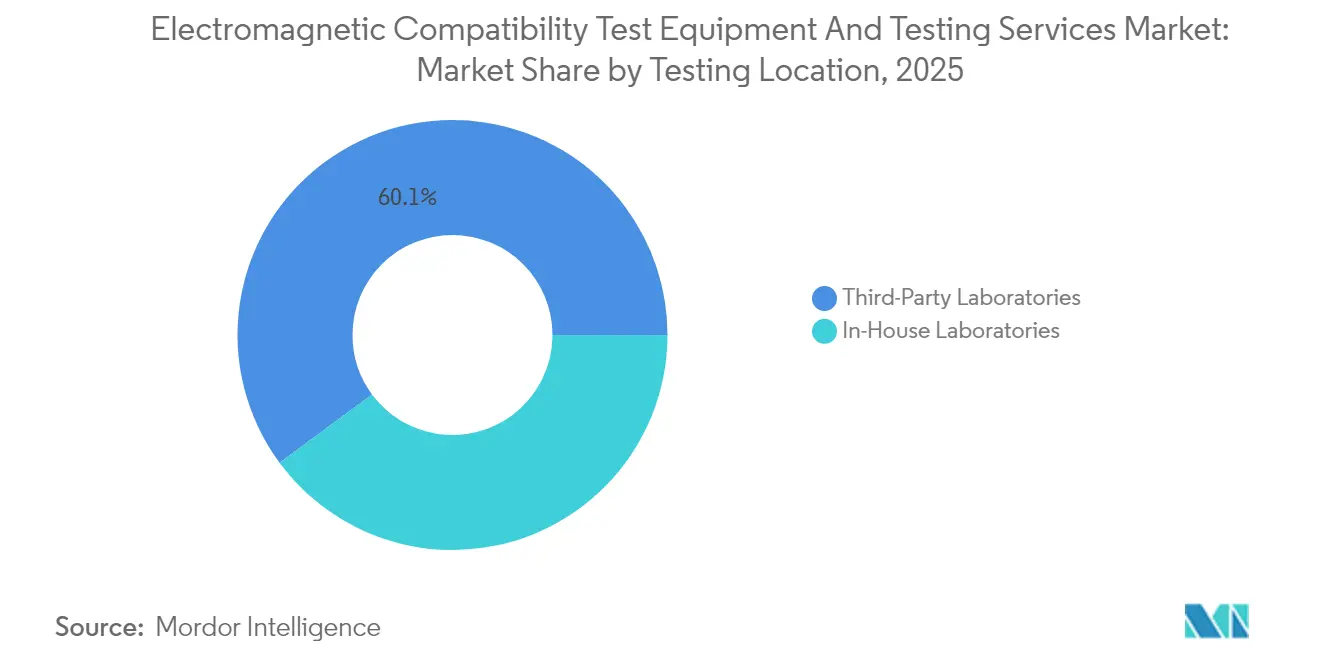
- 試験場所別では、サードパーティ試験室が2025年収益の60.12%を支配し、2031年にかけて11.55%のCAGRで拡大する見込みです。
- 用途別では、放射エミッションが2025年に45.10%のシェアで首位でしたが、イミュニティ評価は2031年にかけて9.06%のCAGRで拡大する見込みです。
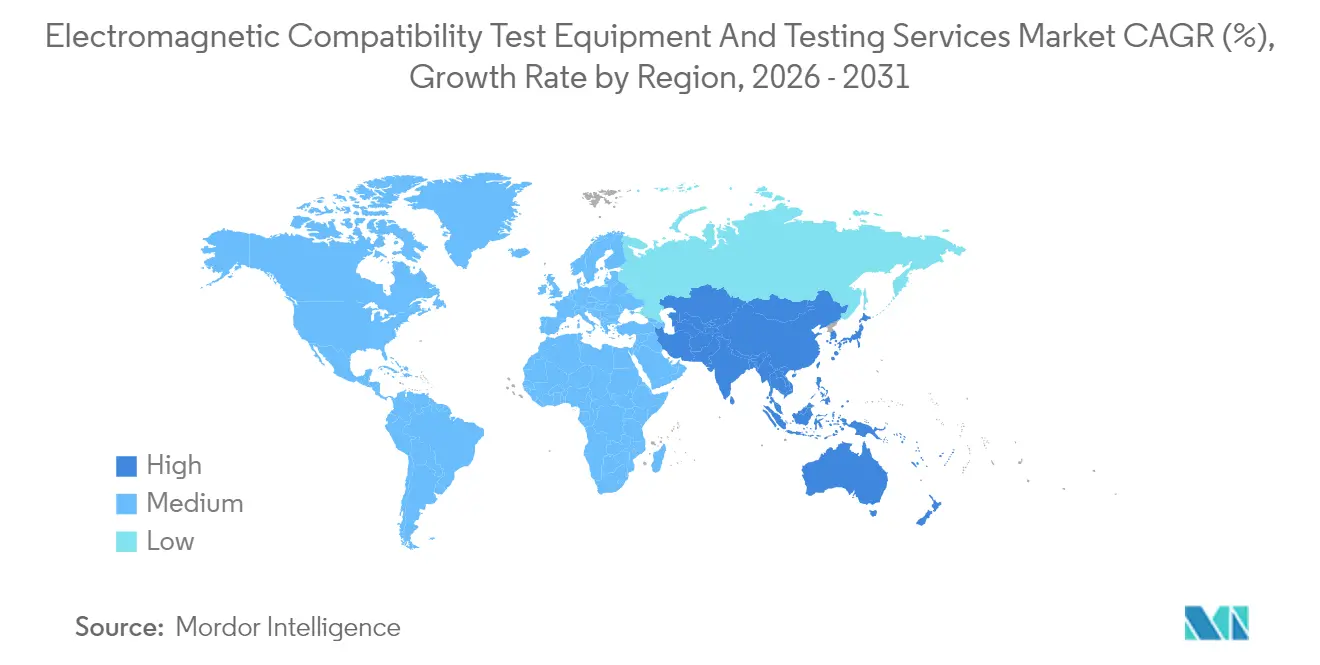
- 地域別では、アジア太平洋が2025年収益の40.45%を占め、11.21%のCAGRで拡大すると予測されており、北米および欧州を上回るペースで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興経済圏における5Gインフラの拡充 | +1.8% | APACコア(インド、インドネシア、ベトナム)、中東への波及 | 中期(2〜4年) |
| 重要セクターにおけるIoT対応デバイスの急速な普及 | +1.6% | 世界規模、北米およびEU産業ハブへの早期集中 | 短期(2年以内) |
| 電気自動車部品に関する厳格なグローバルEMC規制 | +1.5% | 世界規模、EU(UNECE R10)、中国(GB/T)、北米(FCC第15条)が主導 | 中期(2〜4年) |
| 航空宇宙電動化における電磁的複雑性の増大 | +1.3% | 北米およびEU航空宇宙回廊、アジア太平洋サプライヤーへ拡大 | 長期(4年以上) |
| 医療におけるワイヤレス医療機器の採用拡大 | +0.9% | 北米およびEU、アジア太平洋都市圏での段階的普及 | 中期(2〜4年) |
| オンオービットEMC検証が求められる衛星メガコンステレーション打ち上げの増加 | +0.7% | 世界規模、米国(SpaceX、Amazon)およびEU(OneWeb)打ち上げ市場に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新興経済圏における5Gインフラの拡充
インド、インドネシアおよびベトナムの通信事業者は2024年から2026年にかけて50万局以上の新規5G基地局を展開する計画であり、それぞれがオンエア運用前にIEC 62232およびCISPR 32エミッション検査を受ける必要があります。64〜128素子アレイを持つダイナミックビームステアリングアンテナはオーバー・ザ・エア試験を必要とし、機器あたりのチャンバ使用時間が2倍となることで認定試験室の予約が増加しています。国際電気通信連合は2024年の世界無線通信会議において隣接チャンネル電力比の閾値を厳格化し、以前の緩やかな限度値で認定されたスモールセル無線機の再測定を強いています。装置サプライヤーはビームフォーミング解析を試験システムに統合することで認定サイクルを12週間から6週間に短縮することで対応しました。インドの電気通信工学センターとベトナム情報通信省が締結した相互承認協定により、現地発行の証明書が欧州および米国で受け入れられるようになり、地域試験室への需要がさらに加速しています。[1]電気通信工学センター、「EMC試験能力拡充レポート」、TEC.GOV.IN
重要セクターにおけるIoT対応デバイスの急速な普及
産業プレーヤーは有線SCADAノードをワイヤレスセンサーに置き換えており、2.4 GHzおよび5 GHz ISMバンドが混雑し、レガシーのプログラマブルコントローラへの電磁リスクが増大しています。[2]IEEE標準化協会、「IoTデバイスのEMC試験方法に関するIEEE P1528.7規格」、IEEE.ORG2024年に発行されたIEEE P1528.7規格は10 V/mのイミュニティおよび2 kVの高速過渡耐性を規定しており、IIoTゲートウェイの試験の複雑性を高めています。自動車サプライヤーはワイヤレスタイヤ空気圧センサーおよびバッテリー管理センサーを追加しており、CISPR 25エミッションスキャンとIEC 61000-4イミュニティスイープの両方に合格する必要があることから、新機種ごとの試験項目が2倍になっています。Keysight Technologiesは、Bluetooth Low EnergyおよびZigbeeトラフィックに最適化されたUXAシグナルアナライザの受注が前年比34%増加したと報告しており、装置販売への波及効果が浮き彫りになっています。機能安全チャンバとEMCチャンバの共設が標準的慣行となりつつあり、施設投資のハードルが上がることで、資金力のある大規模サービスプロバイダーへのシェア集中が進んでいます。
電気自動車部品に関する厳格なグローバルEMC規制
2024年1月に施行されたUNECE規則第10号改訂第7版は200 V/mのイミュニティ試験と1 GHz以上のより厳しい限度値を導入しており、部品単体のベンチ試験ではなく完成車検証を義務付けています。[3]国連欧州経済委員会、「UNECE規則第10号改訂第7版」、UNECE.ORG中国はGB/T 18655-2024に基づくバッテリー電気乗用車への20メートルチャンバ試験を義務付けることでさらに基準を引き上げており、大型施設を持つトップクラスの試験室へのプロジェクト集中を招いています。米国連邦通信委員会は、ドライブウェイ付近のWi-Fi障害に関する消費者苦情を受け、家庭用充電設備への第15条限度値の拡大適用を提案しています。Bureau Veritasは、高電圧インバータフィルターが計画外の共振を引き起こし複数回の再試験を要するため、2024年のEV認定平均期間が18ヶ月に延びたと指摘しています。自動車メーカーはアクティブEMIフィルター設計を急ピッチで進めていますが、世界の規制当局が受け入れる公平な合否判定証拠の取得には引き続きサードパーティ試験室に依存しています。
航空宇宙電動化における電磁的複雑性の増大
単通路ジェット機の電動アクチュエーターおよび高速パワーエレクトロニクスは、飛行クリティカルな航空電子機器も搭載されている狭い機器ベイ内にキロワット級のスイッチングノイズを集中させます。2024年に発行されたRTCA DO-160G改訂版は、高強度放射場のイミュニティ閾値を7,200 V/mに引き上げており、認定に必要な増幅器電力が2倍になります。エアバスはA320neoファミリーに40以上の電動アクチュエーターが搭載されており、それぞれがコックピットディスプレイの感受性限度値以下に累積エミッションが収まることを証明するためにスタンドアロンおよびシステムレベルの試験を要すると公表しています。欧州航空安全機関は現在、フライバイワイヤシステムにおける電磁性能の運用中モニタリングを義務付けており、EMC監督を初期型式証明の段階を超えて拡大しています。ETS-Lindgrenによれば、2024年に欧州の残響箱で9ヶ月待ちのキューが発生しており、ティア1サプライヤーが2年先のスロットを事前予約するよう促しており、継続的な装置受注を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先進ミリ波試験チャンバの高い設備投資 | -0.8% | 世界規模、試験室インフラが限られた新興市場で深刻 | 短期(2年以内) |
| 熟練RFおよびEMCエンジニアの不足 | -0.6% | 世界規模、北米およびEUで最も深刻 | 中期(2〜4年) |
| 長期化する認定リードタイムによる市場参入遅延 | -0.5% | 世界規模、認定機関の対応力に地域差あり | 短期(2年以内) |
| 自律走行車に関する地域EMC規格の調和をめぐる不確実性 | -0.4% | 米国、EU、中国および日本の規制区域に分散 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
先進ミリ波試験チャンバの高い設備投資
10メートル、110 GHz対応の完全電波暗室の建設費用は800万米ドルから1,200万米ドルに達し、400平方メートルの面積を占有するため、多くの中堅ラボにとって資金調達が困難です。フェライト吸収体タイルはオクターブ帯域幅全体で反射率を–40 dB以下に維持する必要があり、10年ごとに50万米ドルから80万米ドルの交換費用が発生するため、電磁適合性シールドおよび試験装置の総所有コストは購入価格を大幅に上回ります。インド、ブラジル、インドネシアでは補助付き融資が利用できないため、OEMはプロトタイプを海外に送付せざるを得ず、各認証サイクルに8週間から12週間の遅延とフレートコストが加算されます。都市部のテクノロジー集積地では工業用不動産の賃料が年間1平方メートルあたり1,000米ドルを超えるため、フロアスペースの制約も現地展開の障壁となっています。その結果、電磁適合性試験装置および試験サービス市場では、堅調な需要にもかかわらず収益実現を制限する地理的な設備の偏在が生じています。
熟練RFおよびEMCエンジニアの不足
IEEE電磁適合性学会は、2024年に北米の試験室の62%が有資格者の採用に苦労しており、採用サイクルの中央値が9ヶ月に達したと報告しています。シニアEMCエンジニアの給与は2年間で18%上昇しており、小規模施設のマージンを圧迫し、基本的なエミッションスキャンへのサービス絞り込みを促しています。A2LAなどの認定機関は文書化された習熟度試験を求めていますが、大学がクラシカルRF測定よりもデジタル信号処理カリキュラムを優先するため、訓練パイプラインが遅れています。Bureau Veritasは、新入社員がCISPR 32プロジェクトを主導できるようになるまでに14ヶ月の社内指導が必要であり、請求可能時間が減少し新規チャンバへの投資回収が長引くと述べています。需要指標が依然として堅調であるにもかかわらず、人材不足は電磁適合性試験装置および試験サービス市場が潜在的なCAGRを十分に達成することを妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
アウトソーシング加速によるサービス部門の台頭サービスは2025年の電磁適合性試験装置および試験サービス市場シェアの35.15%を占めましたが、OEMが減価償却資産よりも変動試験コストを優先するにつれ、2031年にかけて9.25%のCAGRで拡大すると予測されています。Intertekは、自動車ブランドが予算をバッテリーイノベーションおよび自律走行ソフトウェアへ振り向けたことにより、外部委託EMC請求が22%増加したと報告しています。装置に割り当てられた電磁適合性試験装置および試験サービス市場規模は、2025年時点で依然として29億6,000万米ドルと優勢ですが、ハードウェアの所有権がベンダーに残るリースおよびサービスとしてのソフトウェアバンドルへとシフトしています。
サービスは、単一の10メートルチャンバが月間15〜20件のクライアントプロジェクトをホストできるため、試験室にとって装置の償却スケジュールよりも早期にキャッシュフローをもたらす収益化の近道となっています。深圳およびベンガルールのアジア太平洋契約試験室は、米国の同業者より30%低い価格でCISPR 32の48時間スキャンを提示しており、多国籍ハンドセットブランドを事前適合スクリーニングのために同地域に引き付けています。装置サプライヤーはクラウドベースのレポーティングとリモート立会いダッシュボードを提供することで応じており、外部委託試験を社内作業とほぼ同等の透明性にしています。電磁適合性試験装置および試験サービス産業は、したがって設備投資を重複させることなく対象クライアントを共同で拡大するサービスプロバイダーとハードウェアメーカーの間のシナジーから恩恵を受けています。
注記: 各セグメントのシェアはレポート購入後に入手可能です


試験装置タイプ別:
EMI受信機がイノベーションをリードスペクトラムアナライザは2025年収益の28.95%を占めましたが、規制当局が準尖頭値検波器の要件を厳格化していることからEMI受信機が最速の10.44%CAGRを記録すると予測されています。EMI受信機に関連する電磁適合性試験装置および試験サービス市場規模は、リアルタイムのギャップフリースイープを用いて試験サイクルを6時間から90分に短縮することで、2031年までに11億8,000万米ドルに達すると予想されています。増幅器およびシグナルジェネレーターはそれぞれ約15%のシェアを維持しており、IEC 61000-4-3改訂版IEC.CHに基づいて30 V/mの電界強度が求められるイミュニティ試験需要に支えられています。
LISNや電流プローブなどのアクセサリーは、中国ベンダーが1,200米ドルで販売しているのに対し確立されたブランドは4,500米ドルで提供しており、汎用化の懸念がありますが、認定機関は低コスト機器の不確かさバジェットを精査しています。ベンダーはPCBスケマティック上のエミッションホットスポットを特定する人工知能駆動の事前スキャン機能を組み込むことで対応しており、マージンを保護するソフトウェアロックインを実現しています。全体として、ハードウェアリースとサブスクリプション分析をペアにする機器メーカーは、1台あたりの価格が標準化されても継続的な収益を獲得できる立場にあります。
エンドユーザー産業別:
成長リーダーとして台頭する医療自動車はUNECE規則第10号がバッテリー電気パワートレインの限度値を厳格化したことを受け、2025年に28.25%の支出シェアで首位を占めました。しかし医療は、IEC 60601-1-2第4版が28 V/mのイミュニティを要求し、接続型医療機器の試験を2.7 GHzまで拡大することから、9.67%のCAGRで成長すると予測されています(IEC.CH)。米国でリモート患者モニタリングが普及するにつれ、医療電子機器向けの電磁適合性試験装置および試験サービス市場規模は2025年から2031年にかけて2倍になる可能性があります。
産業用IoT、コンシューマーエレクトロニクスおよびIT・テレコムはそれぞれ約20%のシェアを維持していますが、スマートフォンの買い替えサイクルの長期化がコンシューマーカテゴリの成長を制限しています。航空宇宙・防衛は航空電子機器およびレーダーモジュール向けのDO-160およびMIL-STD-461プログラムに支えられ、約12%のシェアを維持しています。再生可能エネルギー機器、特に太陽光インバーターは、大規模発電所が系統テレメトリへの高調波注入リスクを伴う1,500 VDCアーキテクチャに移行していることから8%を占めています。鉄道、海洋および量子コンピューティングなどの小規模ニッチは、しばしば専用試験治具を必要とし、プレミアムな請求料率を確保しています。
注記: 各セグメントのシェアはレポート購入後に入手可能です
EMC規格別:
FCC手続きの加速CISPR規定は2025年の試験時間の35.90%を支配しましたが、FCC手続きは第15条.247に基づくライセンス不要6 GHzデバイスの普及により10.54%のCAGRで上昇すると予測されています。FCC認可に関連する電磁適合性試験装置および試験サービス市場シェアは、2031年にかけて欧州の同業者を上回るペースで拡大します。MIL-STDは、防衛省が航空電子機器および通信機器の調達を更新することから、約18%を維持しています。
産業、医療および再生可能エネルギーアプリケーションにまたがるIEC規格は22%を占め、スマートグリッドおよびeモビリティ技術がIEC 61000-6-xイミュニティベンチマークに標準化されることで引き続き拡大しています。中国のGB/T、韓国のKS Cといった国内バリアントへの細分化は依然としてOEMに冗長なキャンペーンを強いており、コストを3倍にし開発スケジュールを最大6ヶ月延長させています。標準化機関は相互主義交渉を進めていますが、検波器の重み付けおよび不確かさバジェットが依然として問題点として残っています。
試験場所別:
サードパーティ試験室が支配サードパーティ試験室は2025年収益の60.12%を支配しており、ペイ・パー・ユースの魅力により11.55%のCAGRを達成する軌道に乗っています。単一の10メートルチャンバは月間20件のクライアントプロジェクトに対応でき、プロトタイプ段階以外では稼働しないことがある社内施設と比較して優れた資産稼働率をもたらします。外部試験室に帰属する電磁適合性試験装置および試験サービス市場規模は、2031年までに42億5,000万米ドルを超えると予測されています。
暗号化されたビデオフィードによるリモート立会いは、2024年にTÜV SÜDで65%の採用率に達し、出張コストを削減して意思決定を迅速化しました。OEMは機密プロトタイプのために戦略的チャンバを引き続き維持していますが、年間約20万米ドルの校正・認定コストの上昇が中堅メーカーをハイブリッド戦略に誘導しており、事前スキャンブースをオンサイトに置きつつ最終認定はサードパーティに委託する形態が増えています。装置ベンダーはオンサイトエンジニアリングとのリースバンドルで応じており、設備費とサービス収益の境界を曖昧にするモデルです。
注記: 各セグメントのシェアはレポート購入後に入手可能です
用途別:
イミュニティ試験の勢い拡大放射エミッション試験は2025年に45.10%のシェアを占め、すべての電子製品の関門としての役割を反映しています。しかしイミュニティ評価は、IEC 61000-4の更新が産業機器の電界強度を30 V/mに引き上げ上限周波数を6 GHzまで拡大することから、9.06%のCAGRで拡大すると予測されています。イミュニティに関連する電磁適合性試験装置および試験サービス市場規模は、成長が維持されれば2031年までに23億8,000万米ドルを超える見込みです。
伝導エミッション検査は電気自動車パワートレインにおいて依然として重要であり、広帯域ノイズが航空機およびAMラジオバンドと重複します。規制当局はエミッションとイミュニティのスイープを統一スケジュールに統合して認定コストを15〜20%削減することを検討しています。Anritsuの2024年アナライザは両領域を同時に捉え、総試験時間を25%短縮しており、ハードウェアが更新規格と融合したときに可能な生産性の飛躍を示しています。
地域分析
アジア太平洋地域の電磁適合性試験装置および試験サービス市場
アジア太平洋地域は2025年の電磁適合性試験装置および試験サービス市場収益の40.45%を創出し、2031年までに11.21%のCAGRで拡大すると予測されており、全地域の中で最も高い成長率を示している。中国の改訂されたGB/T 18655規則は、20メートルチャンバーでの完成車試験に焦点を移し、国内外の自動車メーカーが深圳、上海、重慶の現地施設を予約することを余儀なくされている。インドは2024年に生産連動型インセンティブ制度の下で3つの新しい10メートルチャンバーを設置し、国内能力を40%増強した。この制度は輸出認証をETSIおよびFCC要件に合わせるものである。韓国の国立電波研究院は79GHz自動車用レーダーに対してより厳格な制限を追加し、現代自動車およびLGイノテックに供給されるモジュールの再試験が行われることとなった。日本は2024年6月に鉄道信号用のEN 50121準拠の耐性規格を導入し、国内の鉄道車両をヨーロッパの輸出ポートフォリオに統合した。オーストラリアとニュージーランドは合わせて地域支出の4%を占めており、高出力レーダー環境に対して自律走行ダンプトラックの電子機器を検証する鉱山機器ラボが牽引しいる。
北米およびヨーロッパの電磁適合性試験装置および試験サービス市場
北米は2025年収益の27.75%を占めた。米国は2024年に12,000件を超えるFCC認証を処理し、IoTの普及および家庭用EV充電器に対するパート15制限の提案によって16%増加した(FCC.GOV)。カナダはIndustry Canadaの制限に準拠しているが、独自のラベリングを維持しており、消費者機器に対して二重申請が必要となっている。メキシコのNOM-208改訂により、すべてのスマートホーム家電にCISPR 32準拠が義務付けられ、テキサス州およびカリフォルニア州における国境を越えたラボの利用が促進された。ヨーロッパも収益の27.55%を占めており、ドイツではBMWおよびメルセデスがUNCE規則10の待ち行列を解消するためにサードパーティの能力を活用したことで、バイエルン州およびバーデン=ヴュルテンベルク州における自動車EMC需要が21%増加した。フランスはエアバスおよびタレスのプログラムから恩恵を受け、イタリアはステランティスのサプライヤーにサービスを提供している。英国では、2024年にブレグジット後のUKCAマーキングがCEラベルに取っ代わったことで、再試験の一時的な急増が生じた。
南米およびMEAの電磁適合性試験装置および試験サービス市場
南米および中東・アフリカは合わせて2025年収益の4.25%を占めているが、両地域ともに二桁のCAGRを記録する見込みである。ブラジルのANATELは、ライセンス帯域を使用するすべてのIoTデバイスにCISPR 32を要求するようになり、サンパウロおよびリオデジャネイロの認定ラボへの予算が振り向けられている。アラブ首長国連邦は2024年2月に5Gスモールセルに対するEMC検査を施行し、湾岸協力会議市場にサービスを提供する新たなドバイのラボの設立を促進した。サウジアラビアはTÜV SÜDと提携し、地域の自動車および通信認証に対応する1,800万米ドルのリヤドセンターを開設した。南アフリカは2024年3月にIEC 61000の整合を更新し、ヨハネスブルグおよびケープタウンのラボが鉱山機器のテレメトリを試験する機会を開いた。ケニアおよびナイジェリアは、モバイルネットワーク事業者が5Gカバレッジを推進する中、それぞれ東アフリカおよび西アフリカのハブとして台頭しつつある。

規制環境
規制環境は、技術的なEMC制限値や試験・認証エコシステムをめぐって引き続き厳格化している。米国では、FCCが2026年に機器認証の整合性に関する取り組みを進め、2026年5月に連邦官報で最終規則を公布し、所有権報告の整合性を更新するもので、2026年6月15日に発効する。信頼できる試験機関への重点強化や、測定機関・認証機関に対する監視強化も含まれる。
欧州では、指令2014/30/EUに基づくEMC枠組みが、指令(EU) 2024/2749による改正を通じて更新され、2026年5月30日から適用される(移管期限は2026年5月29日)。この改正では、適合性評価および市場監視のための緊急手続きが追加された。インドでは、電気通信工学センター(TEC)が通信機器の強制試験・認証(MTCTE)制度の拡大を継続しており、TEC 93009:2024などの手続きでは市場参入にEMCおよびRF放射試験が要求される。これは、2023年電気通信法に基づく電気通信(規格通知、適合性評価及び認証の枠組み)規則2025によって強化されている。
バリューチェーン分析
バリューチェーンは、規格制定・規制(IEC、CISPR準拠の各国枠組み、FCC、EU EMC指令)から、試験機器の設計・製造(EMI受信機、スペクトラムアナライザ、アンプ、アンテナ、チャンバー、治具、ソフトウェア)へと続く。校正・保守サービスがこれに続き、自社内試験室および第三者機関による認定試験・認証へとつながる。上流のボトルネックはチャンバー設備(電波無響室・電波反射室、吸収体材料)や高仕様RFコンポーネントに集中する一方、中流の差別化は、再試験サイクルを削減し試験室のスループットを向上させるソフトウェア自動化、遠隔立会い、ワークフロー統合によってますます生まれている。
下流では、市場アクセスは認定試験室や認証機関を通じて処理され、通常はグローバルに複数国で事業展開する事業者(例えばIntertekやBureau Veritas)が主導し、地域の専門機関や、特にアジア全域に多数存在する小規模試験室がこれを支える形となっている。このチェーンは、中国のGB 4824-2025がCISPR 11:2024に整合するといった地域規格の整合ステップにも影響を受けており、これは機器構成、不確かさ予算、そして外部委託・自社内チャネル間での事前適合性デバッグと最終適合性試験の分担に影響を及ぼす。
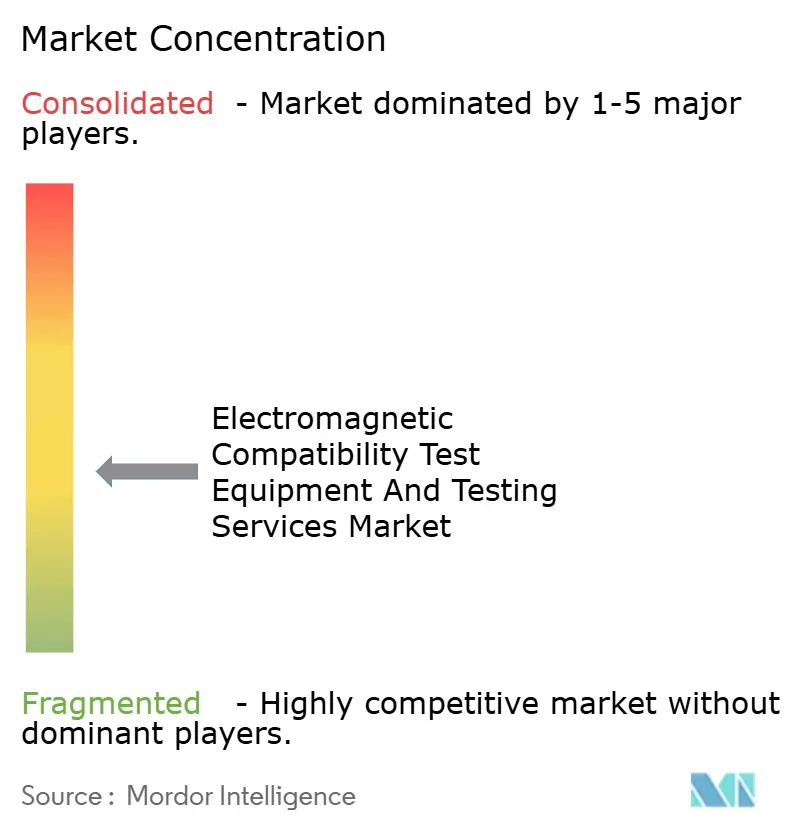
競合環境
電磁適合性試験装置および試験サービス市場は中程度の集中度を示しており、装置ベンダーとサービスプロバイダーが混在するトップ10プレーヤーが世界収益の約55%を占めています。Rohde and Schwarz、Keysight TechnologiesおよびAnritsuは周波数カバレッジとソフトウェア統合を強調することで機器部門を支配し、SGS、Bureau Veritas、Intertek、TÜV SÜDおよびUL LLCは認定範囲とターンアラウンドタイムで試験サービスをリードしています。装置メーカーはPCBレイアウトを解釈する人工知能予測アルゴリズムを組み込んでおり、ISO/IEC 17025に基づいて検証後の事前スキャン時間を50%短縮します。
KeysightのPathWave EMCソフトウェアは2024年第3四半期に4,700万米ドルのサブスクリプション収益を生み出し、前年比38%増となっており、一回限りのハードウェア販売から定期的な分析へのシフトを示しています。サービスプロバイダーは規模拡大のために統合を進めており、Element Materials Technologyは2024年に東南アジアの3施設を買収し、世界の試験室数を18まで増やし、マルチ規格自動車プログラムのワンストップショップとして自己位置付けを確立しました。小規模な地域試験室は、標準方法が未成熟でクライアントが専用治具にプレミアム料率を支払うワイヤレス電力伝送やテラヘルツ通信などの新興セグメントに集中することで対抗しています。
装置リースとオンサイトエンジニアリングサポートを組み合わせたハイブリッドモデルは、6ヶ月のウィンドウでチャンバアクセスを必要とするが恒久的な設置に必要な資本や床面積を持たない中堅OEMの間で支持を得ています。ドイツのDEKRAが最近導入したトレーラー搭載型可動チャンバは、設計反復時の自動車ティア1サプライヤーの物流時間を短縮します。人工知能駆動の異常検出は依然として規制当局の承認を待っており、それまでの間、試験室は時間のかかる手動スキャンを継続するため、成熟したセグメントにおいてもハイパフォーマンス受信機への需要が維持されています。
電磁適合性試験装置および試験サービス業界のリーダー企業
TÜV SÜD AG
ALS Limited
Bureau Veritas SA
SGS SA
Dekra Certification B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
電磁適合性試験装置および試験サービス市場
- Rohde and Schwarz GmbH and Co KG
- Keysight Technologies Inc.
- ETS-Lindgren Inc.
- HV Technologies Inc.
- SGS SA
- Bureau Veritas SA
- Intertek Group plc
- DEKRA SE
- ALS Limited
- TÜV SÜD AG
- Anritsu Corporation
- Teledyne Technologies Incorporated
- Fortive Corporation (Fluke)
- Frankonia Germany EMC Solutions GmbH
- Electro-Metrics Corporation
- APITech LLC
- TÜV Rheinland AG
- TÜV NORD AG
- Element Materials Technology Group Limited
- UL LLC
- Eurofins Scientific SE

市場機会と将来展望
間欠的な放射やワイドバンド信号が再試験を招く高複雑度デバイスにおいて、スループット向上とボトルネック削減には具体的な機会がある。2025年7月に発表されたリアルタイム・ギャップレス1GHz測定帯域幅を備えた高性能EMI試験用受信機(Keysight)は、試験サイクルの短縮と過渡的EMI検出の改善に対するベンダーの継続的な注力を示しており、これは機器の更新需要とサービス試験室の生産性向上の両方を後押しする。
もう一つの機会は、自動車、航空機、防衛プログラムにまたがる複数規格対応イミュニティ能力の拡大であり、UNECE R10やRTCA DO-160などのプログラム全体で試験マトリックスが拡大し、電界強度が上昇している。EMC PARTNER AGのESDEXシリーズESDジェネレータ(2026年4月発表、最大30kV対応、IEC 61000-4-2、ISO 10605、RTCA DO-160、MIL-STD-461に対応)のような製品投入は、試験室がチャンバー設備を再構築せずに高電圧・複数分野のイミュニティサービスを追加するホワイトスペースを生み出しており、単一プラットフォームから複数の最終用途産業を支えるモジュール式で構成可能な機器購入を促している。
Recent Industry Developments in 電磁適合性試験装置および試験サービス市場
- 2026年7月:TUeV SUeDが自動車部品向けUN規則第10号(UN R10)シリーズ07 EMC試験の実施認定を取得したと発表。この更新により、大量生産される自動車承認経路向けの認定能力が拡大し、複数市場でより厳格化する車両・部品のEMC要件に対応するサプライヤーを支援する。
- 2025年11月:SGSがスウェーデンでMIL-STD-461G RS103試験能力を拡張。防衛関連の耐性試験対応が強化されたことで、より高い電界強度の放射耐性試験を要する航空・防衛プログラムに対するSGSの提供力が強化され、顧客が複数の試験室にキャンペーンを分割する必要性が低減される。
- 2024年7月:Bureau VeritasがドイツのCETECOM Advancedを4,200万ユーロ(4,580万米ドル)で買収。この買収により、欧州主要な工学拠点におけるBureau VeritasのEMCおよびコネクテッド機器適合性能力が拡大し、自動車・通信分野の顧客に対するターンアラウンドと複数規格プログラムの遂行力が向上した。


電磁適合性試験装置および試験サービス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、電子製品が関連規格に基づく放射および伝導に関する要件を満たすことを検証するための電磁適合性(EMC)試験装置およびEMC試験サービスから生じる収益を対象としています。
対象外の範囲:純粋な電気安全試験、環境信頼性試験、およびEMCエンゲージメントとしてバンドルされ価格設定されていない場合のEMC以外の機能性能検証は除外されます。
セグメンテーション概要
- 提供内容別
- 試験装置
- サービス
- 試験装置タイプ別
- EMI試験受信機
- シグナルジェネレーター
- 増幅器
- スペクトラムアナライザ
- その他の試験装置
- エンドユーザー産業別
- 自動車
- コンシューマーエレクトロニクス
- ITおよびテレコム
- 航空宇宙・防衛
- 医療
- 再生可能エネルギー
- その他のエンドユーザー産業
- EMC規格別
- CISPR
- MIL-STD
- FCC
- IEC
- その他のEMC規格
- 試験場所別
- 社内試験室
- サードパーティ試験室
- 用途別
- 放射エミッション試験
- 伝導エミッション試験
- イミュニティ試験
- その他の用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋その他
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ケニア
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、EMC機器収益として計上すべきものとサービス収益として計上すべきもののルールを構築し、需要の発生源をマッピングすることから始まります。IECおよびCISPRの刊行物、米国FCC規則および類似の規制当局の通知などの公開規格・ガイダンス文書を主に参照します。これらは、どの製品カテゴリーが適合義務を負い、いつ試験が必要となるかを示しているためです。
需要ドライバーを裏付けるため、国連コムトレード、世界銀行、OECD、各国統計局などのソースから公開製造・貿易指標およびカテゴリー別出荷データをレビューし、業界団体や信頼性の高い技術専門誌と照合します。企業の年次報告書、投資家向け資料、プレスリリースはオファリングミックスと価格動向の把握に使用し、特許データベースは新しい試験手法とRF製品設計のトレンドを確認するために活用します。また、企業財務情報・ニュースおよび特許検索の効率化のために有料サブスクリプションも利用しており、この一覧は例示的なものであり、検証と明確化のために他の多くの公開ソースも参照しています。
一次インタビューおよびサーベイ
一次調査は、機器の交換サイクル、ラボ稼働率、外部委託対社内試験の比率プレコンプライアンスおよびフルコンプライアンスキャンペーンの標準的な価格帯に関する前提条件を検証するために使用されます。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域の独立系ラボ、製造業者の社内コンプライアンスチーム、機器流通チャネル参加者と対話し、地域ごとの規格採用状況とリードタイムがモデルに反映されるようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 大手企業:31% | CXO:13% | アジア太平洋地域:39% |
| 中堅企業:50% | 部門・ユニットリーダー:28% | 欧州・中東・アフリカ地域:36% |
| 中小企業:19% | マネージャー:59% | 南北アメリカ地域:25% |
市場規模算定と予測
規模算定はまずトップダウンアプローチで構築され、電子機器の生産高、デバイス出荷シグナル、主要規格からのコンプライアンストリガーが試験需要プールに変換されます。その後、サンプリングされたラボスループットに標準的な価格帯を乗じた選択的なボトムアップ推計、および少数の機器カテゴリーと平均販売価格帯を用いたサプライヤーロールアップによって結果の妥当性が検証され、実用的な水準が維持されます。
モデルの主要インプットには、放射試験および伝導試験が必要な製品の割合、新規ワイヤレス製品の導入ペース(5Gデバイスエコシステムなど)、EVおよび充電インフラの試験ニーズ、航空宇宙・防衛分野のコンプライアンス強度、ならびにリードタイムを逼迫させサービス価格を押し上げる可能性のあるラボ設備稼働率のトレンドが含まれます。予測は、最も安定した指標に対する軽量な多変量回帰に支えられたシナリオ分析を用いて作成され、各地域において機器購入がサービス需要に先行するか後行するかを専門家の見解で確認します。小規模国のボトムアップシグナルが欠如している場合、電子機器製造ウェイトと認証強度に基づくプロキシ比率によってギャップを補完し、小規模市場の過大評価を避けるためのレビューを実施します。
データ検証と更新サイクル
アウトプットは、試験キャンペーンあたりのサービス収益と標準的なラボ所要時間との比較、および機器成長と既知の交換サイクルおよび設備投資予算パターンとの比較を含む一連のクロスチェックによって検証されます。特定の国またはエンドユーザーグループに急激な増加が見られた場合、内部レビューを通過する前にドライバーインプットを再検討しインタビューノートを再確認します。
各レポートは年次で更新され、主要な規格変更やRFデバイス出荷トレンドの顕著な変化など、重要なイベントが発生した場合には中間更新が行われます。納品前には最終的なアナリストレビューが実施され、数値と前提条件が最新の公開データおよび直近の専門家フィードバックを反映していることが確認されます。
Mordor Intelligenceの電磁適合性試験装置および試験サービス市場規模と他の公表推計値との比較
EMC試験装置および試験サービスの公表市場数値は、同じテーマを扱っているように見えても、計上される収益ストリームとベースイヤーの選択が一致していないため、差異が生じることがあります。また、価格の更新速度、社内試験の取り扱い方法、隣接サービスを合計に含めるかどうかによっても差異が生じます。
一部の推計ではコンサルティング、認証、その他のEMC試験に隣接するコンプライアンスサービスを対象範囲に含めており、これにより報告される合計値が一般的に増加します。Mordor Intelligenceの規模算定では、EMC試験装置とEMC試験サービスの収益に限定しており、関連するコンサルティングや認証は、EMCエンゲージメントの一部として価格設定・提供される場合にのみ計上されます。これにより、市場が実際のEMC需要シグナルに紐付けられます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 49.1億米ドル(2026年) | |
| 業界出版社A | 47.5億米ドル(2024年) | より古いベースイヤーと長い予測期間を使用しており、価格とラボ稼働率の更新頻度が不明確なため、より現在年に近いモデルと比較して近期市場価値が圧縮される可能性があります。 |
| 業界出版社B | 62.2億米ドル(2024年) | EMC関連のコンサルティングおよび認証を試験と並べて含む広義の定義が採用されているようであり、パッケージ化されたコンプライアンスプログラムを単一のサービスバケットとして扱っている可能性があり、EMC機器とEMC試験サービスのみを計上する場合と比較して合計値が膨らんでいます。 |
この表は、差異の大部分が年次の整合性と隣接するコンプライアンスサービスを同一プールに含めるかどうかによって説明されることを示しています。スコープを一貫して維持し、インプットを試験キャンペーン量、ラボ稼働率、および現実的な価格推移に紐付けることで、市場規模は更新をまたいで追跡・再現しやすくなります。


レポートで回答されている主要な質問
電磁適合性試験装置市場の現在の規模はどのくらいですか?
市場は2026年に49億1,000万米ドルと評価されており、2031年までに71億3,000万米ドルに達すると予測されています。
電磁適合性試験の需要において最も急速に成長している地域はどこですか?
アジア太平洋は、中国、インドおよび韓国がより厳格なEMC規格を施行することから、11.21%のCAGRで成長すると予測されています。
従来のスペクトラムアナライザに対してEMI受信機が勢いを増している理由は何ですか?
規制当局はより厳格な準尖頭値検波を要求しており、現代のEMI受信機は完成車のスイープを90分で完了できるため、試験時間を75%削減します。
5G展開はEMC試験にどのような影響を与えていますか?
ビームフォーミングアンテナを持つ5G基地局はオーバー・ザ・エアのエミッションおよびイミュニティチェックを必要とし、基地局あたりのチャンバ時間を実質的に2倍にします。
試験室の設備能力拡大を制限する主な課題は何ですか?
熟練RFおよびEMCエンジニアの不足が採用サイクルを9ヶ月に延ばし、給与予算を膨張させており、新規試験室の開設を遅らせています。
アウトソーシングはOEMの試験戦略にどのような影響を与えていますか?
サードパーティ試験室へのアウトソーシングにより、固定設備費を変動的な運営費に転換でき、認定ターンアラウンドを加速しながら研究開発向けの資本を解放します。
最終更新日:



