
電気牽引モーター市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 17.35 十億米ドル |
| 市場規模 (2031) | 26.33 十億米ドル |
| 成長率 (2026 - 2031) | 8.70 % |
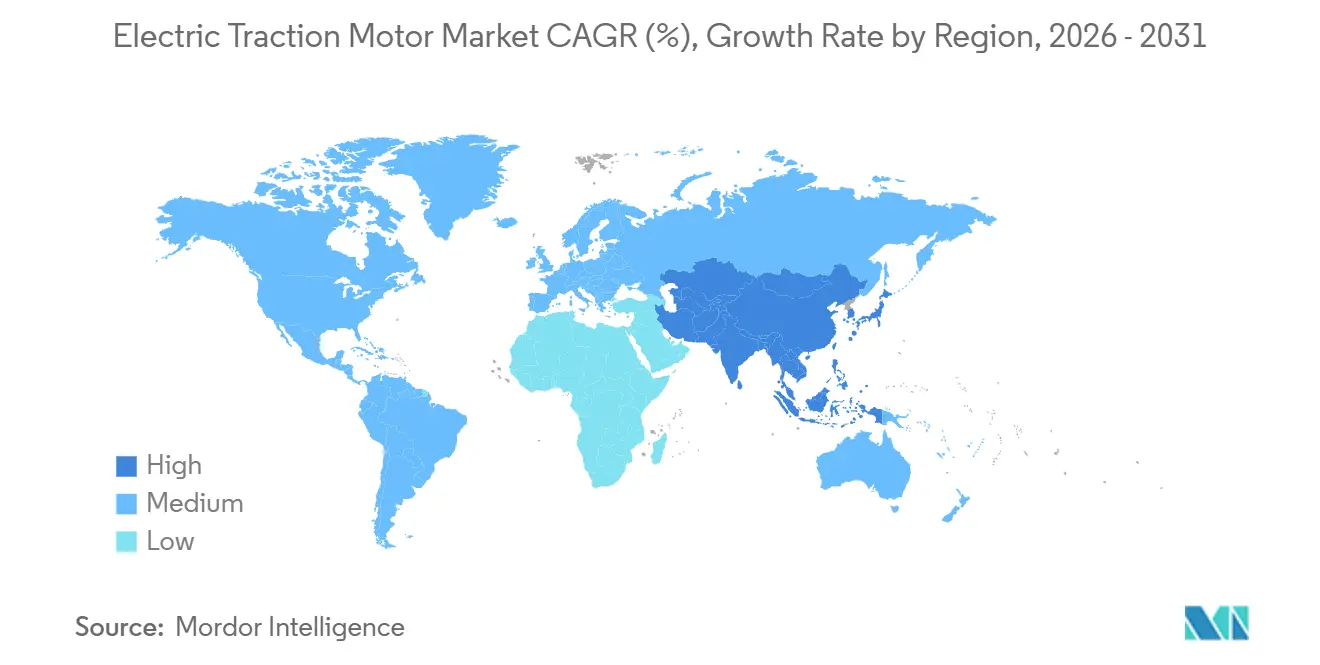
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
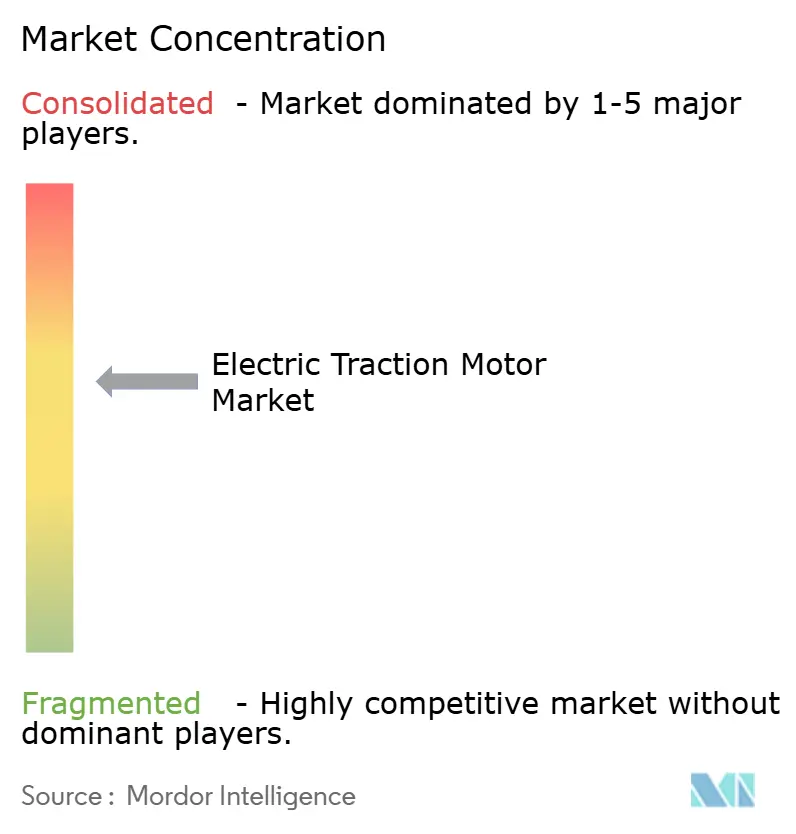
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電気牽引モーター市場分析
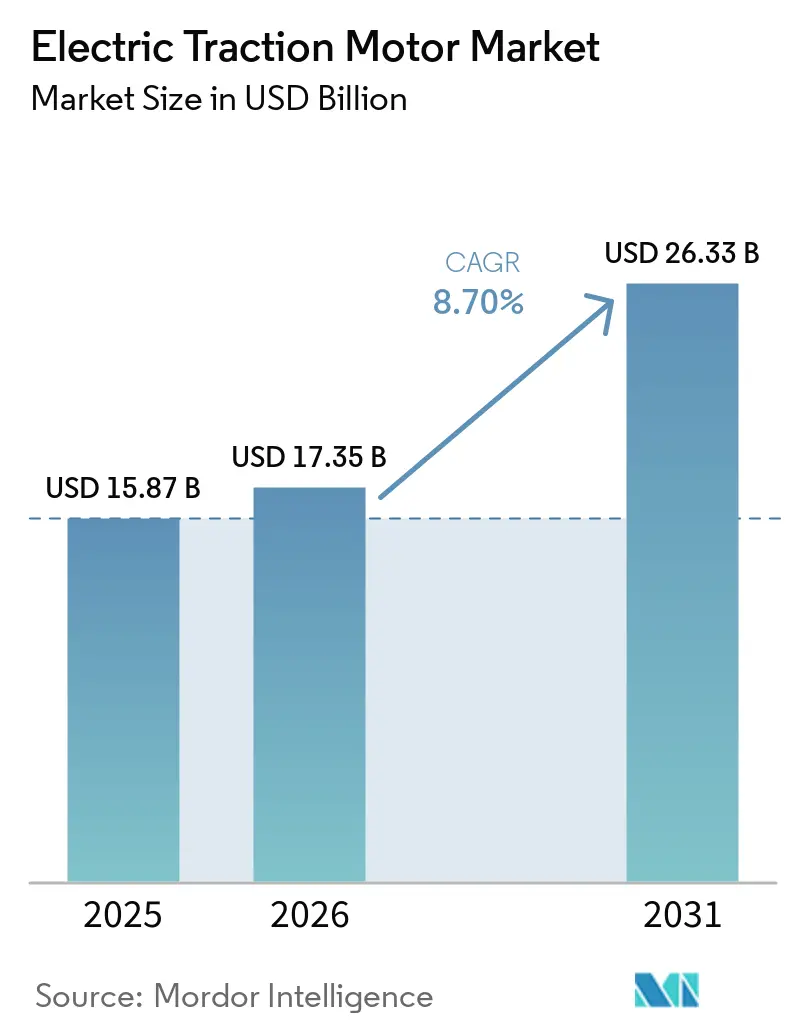
電気牽引モーター市場規模は2025年に158億7,000万米ドルと評価され、2026年の173億5,000万米ドルから2031年には263億3,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中の年平均成長率は8.70%です。
この成長軌跡は、アジア太平洋地域における急速な鉄道電化プログラム、800ボルト自動車プラットフォームの普及、およびトルク密度を損なうことなくモーター重量を70キログラム未満に抑えることを可能にする炭化ケイ素インバーターの急速な採用を反映しています。希土類磁石に対する価格圧力の上昇は、オーストラリアおよび米国における新たな採掘能力の拡大後に緩和されており、欧州連合およびインドにおける現地化義務は引き続き新工場をエンドマーケットの近くに誘致しています。プレミアム車両メーカーがeアクスル生産を内製化するにつれて競争環境が変化しており、既存サプライヤーはより高出力かつサービス指向のニッチ市場へと移行しています。400キロワット超における熱管理の課題、南米における不均一な鉄道調達サイクル、および欧州における希土類リサイクルの展開の遅れは、電気牽引モーター市場の近期的な成長抑制要因として残っています。
主要レポートのポイント
- タイプ別では、交流モーターが2025年に65.3%の収益シェアを占め、2031年にかけて年平均成長率12.1%で拡大しています。
- 用途別では、鉄道が2025年の電気牽引モーター市場規模の45.4%を占め、電気自動車は2031年にかけて年平均成長率15.8%で拡大しています。
- 冷却方式別では、空冷式ユニットが2025年の電気牽引モーター市場規模の59.6%のシェアでトップとなり、液冷式システムは2031年にかけて最高の予測年平均成長率11.3%を記録しています。
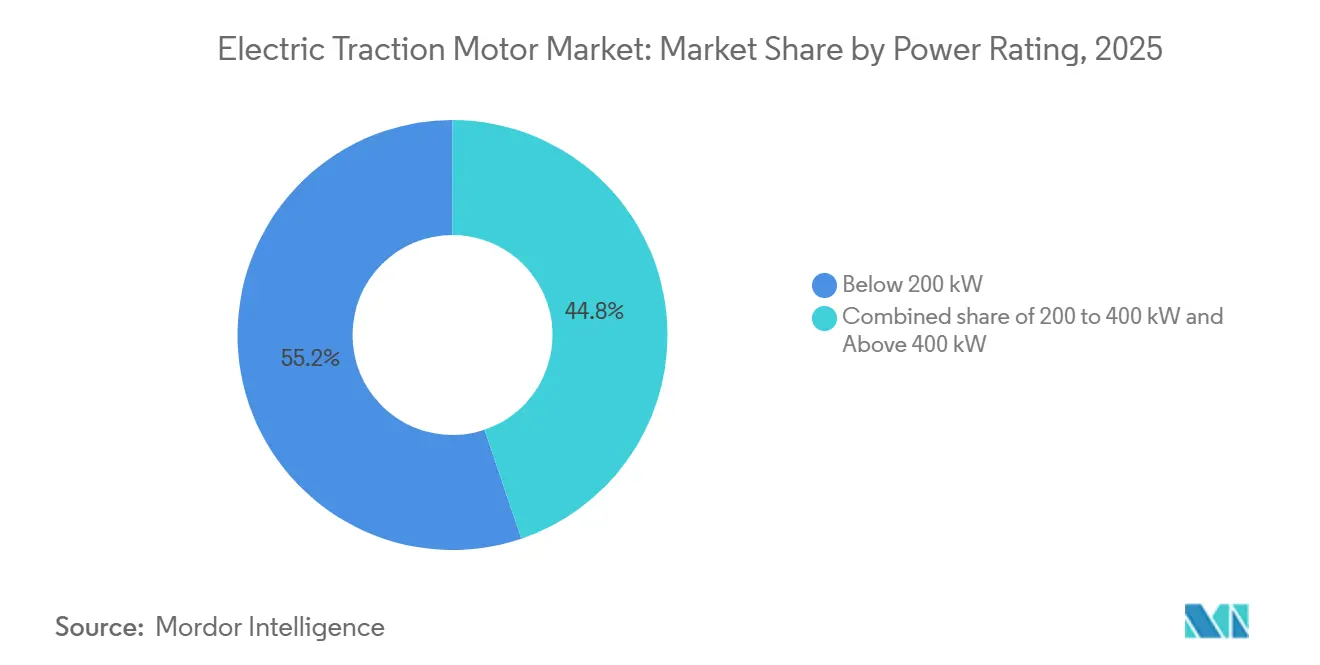
- 定格出力別では、200キロワット未満のモーターが2025年の電気牽引モーター市場規模の55.2%のシェアを占め、200キロワット〜400キロワット帯は年平均成長率10.2%で成長すると予測されています。
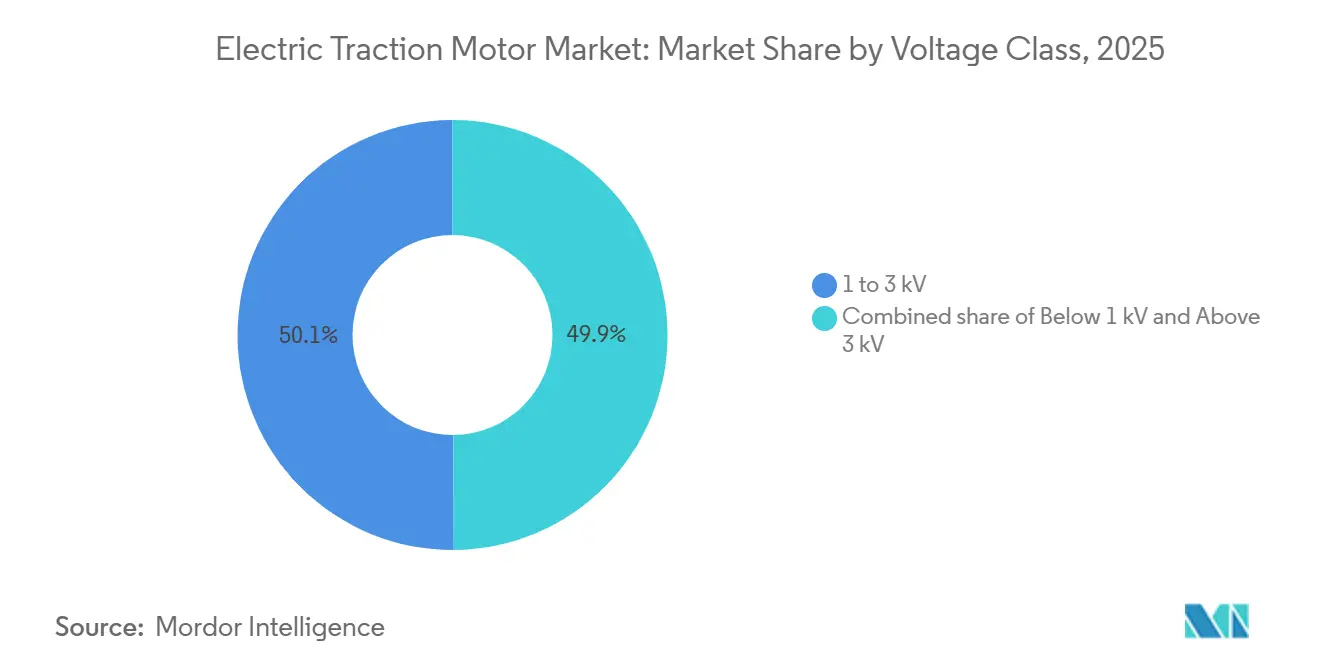
- 電圧クラス別では、1キロボルト〜3キロボルトのセグメントが2025年に50.1%のシェアを占め、1キロボルト未満のクラスは2031年にかけて年平均成長率10.4%で最速の成長を示しています。
- 地域別では、アジア太平洋が2025年に49.5%の電気牽引モーター市場シェアでトップとなり、年平均成長率10.0%を達成すると予測されており、欧州および北米を上回っています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジア全域における高速鉄道電化プロジェクトの急増 | 2.1% | アジア太平洋中心、中東への波及 | 中期(2〜4年) |
| プレミアムEVにおける800V牽引モーターを使用したeアクスル内製化へのOEMシフト | 1.8% | 欧州・北米主導のグローバル | 短期(2年以内) |
| 70kg未満の高周波モーターを可能にする炭化ケイ素(SiC)インバーターの採用 | 1.5% | グローバル | 短期(2年以内) |
| インドおよびEU炭素国境調整メカニズムにおけるモーター製造の政府支援による現地化義務 | 1.3% | インド、欧州連合 | 中期(2〜4年) |
| 中国サプライチェーン多様化後のNdFeB磁石価格の急速な低下 | 1.2% | グローバル、北米・オーストラリアでの早期利益 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アジア全域における高速鉄道電化プロジェクトの急増
中国、インド、東南アジアの各国政府は、航空排出量の削減と高速道路渋滞の緩和を目的として、高速鉄道回廊の整備を加速しています。中国のCR450試作車は、CR400プラットフォームに対して22メガワットの連続出力を追加する永久磁石モーターを使用し、2025年に時速400キロメートルでの試験走行を開始しました。[1] インドのムンバイ〜アーメダバード回廊では、2028年までの納入に向けて車軸ごとに305キロワットのモーターを搭載した24編成の列車を発注しています。日本のN700S増備車は炭化ケイ素インバーターを採用し、従来システムと比較して牽引エネルギーを7%削減しています。タイ、マレーシア、インドネシアでは、IEC 60349規則に基づいて組立を現地化できるサプライヤーを優遇するオープン入札が実施されています。
プレミアムEVにおける800V eアクスル内製化へのOEMシフト
プレミアム自動車メーカーは、熱制御、ソフトウェア最適化、および部品表コスト削減を確保するためにeアクスル設計を採用しています。BMWの第6世代eドライブは、2024年に発売されたモデルにおいてシステム重量を30キログラム削減し、デューティサイクル全体での効率を93%に向上させました。[2] カッセルおよびザルツギッターで生産されるフォルクスワーゲンの統合eアクスルプラットフォームは、15%のコスト削減を目標とし、複数ブランドにわたる無線キャリブレーション更新を推進しています。ステランティスは、2027年までに年間100万台のフランス製800ボルトモーター生産に5億ユーロを投資することを表明しました。
70kg未満モーターのための炭化ケイ素インバーターの採用
炭化ケイ素デバイスは20キロヘルツ超で動作し、エンジニアが磁気コアと銅巻線を小型化することを可能にします。ウルフスピードの1,200ボルトMOSFETモジュールは、接合温度175℃までで98.5%のインバーター効率を達成しています。[3] 三菱電機のE956試験列車向けフルSiCインバーターは、2024年にエネルギーを10%削減し、重量を20%低減しました。マレリとフラウンホーファーは、スペースに制約のあるAセグメントおよびBセグメント車を対象とした、4リットル以内に収納された400ボルトSiCモジュールを発表しました。
インドおよびEU炭素国境調整メカニズムにおける政府支援による現地化義務
インドの生産連動型インセンティブ制度は、現地生産の牽引モーターおよび関連部品の増分売上の最大13%を還付し、新たなグリーンフィールド生産能力を促進しています。[4] タタ・モーターズは、2027年までに年間50万台のモーターを出荷できるサナンド工場を開設しました。欧州の炭素国境調整メカニズムは2026年に完全施行が始まり、輸入モーターの着地コストを最大12%引き上げるため、シーメンスとABBはポーランドおよびルーマニアに生産ラインを追加しています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州における永久磁石モーターのサプライチェーンを制約する希土類リサイクルインフラの不足 | -0.9% | 欧州、北米への波及 | 中期(2〜4年) |
| コンパクトEVプラットフォームにおける400kW超の熱管理の課題 | -0.7% | グローバル、プレミアムEVセグメントで深刻 | 短期(2年以内) |
| 南米における断片的な鉄道調達サイクルによる不均一な需要 | -0.5% | 南米、主にブラジルおよびアルゼンチン | 中期(2〜4年) |
| 鉄道牽引モーター向けEN 45545-2防火安全規格に基づく高い認証コスト | -0.4% | 欧州、輸出市場への拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州における永久磁石モーターのサプライチェーンを制約する希土類リサイクルインフラの不足
欧州のリサイクル工場が処理する使用済みモーター磁石は全体の2%未満です。フランスにあるソルベイのパイロット施設は2024年にわずか50トンしか処理しませんでした。重要原材料法は2030年までに15%のリサイクル含有量を求めていますが、回収・選別ネットワークは依然として断片化されています。メトレアは2025年にベルギーで1,200トン規模の工場を開設しましたが、フィードストックの品質が一定しないため立ち上げが遅れています。
コンパクトEVプラットフォームにおける400kW超の熱管理の課題
400キロワット超のモーターは、狭い乗用車エンジンルーム内で空冷またはジャケット冷却では排熱できない熱を発生させます。ボルグワーナーの直接オイル冷却システムは追加のポンプと熱交換器を必要とし、モーターあたりのコストを150〜200米ドル引き上げます。実験室試験では、ジスプロシウムドーピングなしでは180℃超のロータホットスポットがネオジム磁石を減磁させることが示されています。ポルシェのタイカンは連続出力のためにモーターを320キロワットにデレーティングしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
永久磁石同期モーターの優位性が交流モーターのリーダーシップを牽引交流モーターは2025年の電気牽引モーター市場シェアの65.3%を占め、ピーク効率96%超を達成する永久磁石同期設計を背景に年平均成長率12.1%で拡大しています。モデル3、BYDシール、および多くの鉄道車両がこれらの高密度ロータに依存しています。誘導モーターは、電圧過渡に対して耐性があり保守がほとんど不要なため、産業用ホイストや貨物機関車に引き続き使用されています。スイッチトリラクタンスモーターは磁石を排除することでコスト重視の購買者を引き付けていますが、トルクリップルがラグジュアリーモデルへの採用を妨げています。
直流モーターは、単純な制御が効率損失を上回るレガシー地下鉄車両やニッチなドローンに使用されています。デリーメトロの初期フェーズのブラシ付きユニットは2027年までに交流ドライブに交換される予定です。ブラシレスDCプロペルサーは、低重量と滑らかな推力が重要なジョビーのS4などのeVTOL航空機に動力を供給しています。より多くの事業者が老朽化した車両に可変周波数ドライブを後付けするにつれて、交流セグメントはそのリードをさらに拡大する見込みです。
定格出力別:
200kW未満セグメントが数量を支え、中間帯が加速200キロワット未満のモーターは、2025年の電動牽引モーター市場規模において55.2%のシェアを占めました。予測可能な都市部の使用サイクルにより、ライドシェア事業者は標準化されたモタープラットフォームを導入でき、低出力クラスにおける自動車用牽引モーター市場規模を押し上げています。乗用車および軽量鉄道は、コストとパッケージングが優先されるため、このレンジを好みます。規模の経済は、年間1,000万台を超える自動車生産量から生まれます。200キロワットから400キロワットのブラケットは、配送バン、バス、中型トラックの電動化に伴い、10.2%のCAGRで成長する見込みです。VolvoのFH Electricは、ディーゼル並みの積載量を実現するために250キロワットのユニットを2基組み合わせています。
400キロワットを超えるモーターは依然としてプレミアムニッチにとどまり、出荷台数の10%未満ですが、IEC 60349認証規則のもとで高い利益率を誇ります。CRRC社のCR400列車セットは、時速350キロメートルのサービスに向けて550キロワットのモーターを8基使用しています。出力低下なしに連続高出力を求めるニーズが、商業フリートを単一の超高出力ユニットではなくデュアルモーターレイアウトへと誘導しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
冷却タイプ別:
電力密度の上昇に伴い液冷システムが拡大空冷式ユニットは2025年に59.6%のシェアでトップとなり、強制換気で十分な100キロワット未満のクラスを支配しています。日産リーフe+は、冷却液配管を回避する際に2%の効率トレードオフが許容されることを示しています。液冷は年平均成長率11.3%で最も急速に拡大しています。直接オイル回路は水グリコールジャケットより40%優れた熱抽出を実現し、1キログラムあたり5キロワット超の密度を可能にします。ダナのスモHPはクラス8トラック向けに1キログラムあたり6.2キロワットを達成しています。
自己換気式モーターは、周囲温度が適度に保たれる産業用コンベヤーにおいてニッチな地位を維持しています。しかしながら、プレミアムEVおよび新型高速列車における連続出力目標の上昇により、部品表コストが高いにもかかわらず液冷へと振り子が傾いています。
電圧クラス別:
EV普及により1kV未満が急増、鉄道が中間帯を支える1キロボルト〜3キロボルトクラスは2025年の電気牽引モーター市場規模の50.1%を占め、直流1.5キロボルトや直流3キロボルトなどの定着した鉄道規格を反映しており、多くの鉄道ネットワークは交流25キロボルトでも運行しています。1キロボルト未満では、自動車メーカーが400ボルトおよび800ボルトパックを標準化するにつれてモーターが年平均成長率10.4%で成長しています。ポルシェの800ボルトシステムは充電時間を18分に短縮し、銅の重量を4分の1削減します。ヒュンダイのE-GMPは複数のモデルにわたって160〜430キロワットのユニットに対応しています。
3キロボルト超の定格は主に高速鉄道と貨物機関車に存在します。アムトラック向けアルストムのアベリア・ホライゾンは、交流25キロボルトグリッド向けに最適化された16基の1.6メガワットモーターで運行しています。自動車の規模の経済は、現在の安全規範を破ることなく抵抗損失を削減することを目的として、1キロボルト未満のアーキテクチャをそのブラケット内でより高い電圧へと押し上げ続けています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能です
用途別:
鉄道が収益を支配、EVが成長を牽引鉄道は2025年の電気牽引モーター市場シェアの45.4%を占め、数十年にわたる契約と高い単価がその背景にあります。1編成の高速列車は最大48基のモーターを必要とする場合があります。一方、電気自動車はバッテリー価格の低下と炭素規制の強化に伴い、年平均成長率15.8%で拡大する数量の原動力となっています。中国は2024年に乗用EVを950万台販売し、前年比35%増となりました。
クレーンや鉱山トラックを含む産業機械は、より安定しているが低い成長を記録しています。コネクレーンズは各自動搬送車に75キロワットのモーターを4基搭載し、港湾での稼働率を向上させています。ドローンやeVTOL航空機などの新興用途は依然として小規模ですが、ベンチャーキャピタルを引き付けています。
地域分析
アジア太平洋地域の電気牽引モーター市場
アジア太平洋地域は2025年に49.5%のシェアで電気牽引モーター市場をリードしており、10.0%のCAGRに向けて順調に推移している。中国のCR450試験では、1軸あたり550キロワット定格の永久磁石モーターが採用され、2025年後半に北京-上海線での収益行試験に移行した。インドはPLI計画の下で先進部品に35億ビリオン米ドルを充当し、国内の大規模な生産能力増強を可能にした。日本の鉄道事業者は炭化ケイ素インバーターの後付け改造を進め、エネルギーを最大10%削減しようとしている。ASEANの地下鉄入札では現地組立条項が明記されるようになり、合弁事業の余地が広がっている。
欧州電気牽引モーター市場
欧州は第2位のシェアを維持している。2026年に完全施行が始まる炭素国境調整メカニズムにより、域外から輸入されるモーターに8〜12%のコストが上乗せされる。フォルクスワーゲンは2025年末までに自社生産能力を年間120万基に拡大した。ドイツ、フランス、イタリアは支線向けにディーゼル機関車をバッテリー電気式に転換しており、モジュール式後付けキットの需要を押し上げている。
南北アメリカおよび中東・アフリカの電気牽引モーター市場
北米はメキシコおよび米国南部に工場を増設している。GMとLGの合弁事業は2027年までに年間100万基の生産を目標としている。テスラのテキサス工場は2024年に180万ユニットを出荷し。貨物鉄道の試験では、ウォブテックのFLXdrive機関車に500キロワットモーター4基が使用されている。南米の需要は依然として景気循環的であり、中東・アフリカは依然として小規模な出荷量にとどまっており、サウジアラビアのリヤド・メトロが近期の主な需要押し上げ要因となっている。
規制環境
鉄道車両および道路車両用の電動トラクションモーターは、トラクション固有の試験・性能フレームワークによって対応されており、鉄道トラクション用電気機器についてはIEC 60034などの一般的な回転機規格とは別に、IEC 60349シリーズが一般的に参照されている。2026年、IECは回転電気機械(鉄道および道路トラクションモーターを除く)に関するIEC 60034-1:2026(第15版)を発行し、産業用モーターの適合経路とトラクションモーターの認証制度との分離を一層強化した。
トラクションモーターメーカーが使用する設計、文書化、工場試験システムに影響を与える隣接モーターカテゴリーについても、規制当局は効率と製品範囲の要件を厳格化している。米国では、エネルギー省が2025年1月に最終規則を発行し、拡大範囲電動モーター(ESEM)に対する更新済みのエネルギー保存基準を設定し、2029年1月1日から義務的な適合が開始される。欧州連合では、欧州委員会が電動モーターおよび可変速ドライブのエコデザイン要件に関する規則(EU)2019/1781を見直しており、関係者協議は2026年半ばまで続き、2026年後半にはさらなる関与が予定されている。一方、エコデザイン制度は2021年7月から施行されており、出力定格に紐づいたIEクラス効率基準が設けられている。
競争環境
上位5社であるABB、シーメンス、CRRC、ニデック、ボッシュは2025年に収益の約45%を占めており、市場は中程度の集中度を示しています。シーメンスとABBは長期サービス契約と独自の制御ソフトウェアをバンドルすることで鉄道分野を支配しています。フォルクスワーゲン、BMW、ステランティスがeアクスルを内製化するにつれて自動車牽引分野は断片化しており、ティア1のマージンを圧迫しています。CRRCの希土類採掘から最終組立までの完全統合チェーンは最大25%低いコストでモーターを生産していますが、輸出の野望は米国鉄道プロジェクトにおけるバイ・アメリカ条項に直面しています。
ホワイトスペースの成長は、貨物向け500キロワット超のモーター、低価格帯乗用車向けの希土類フリートポロジー、および産業機器においてギアボックスを省略する直接駆動ソリューションにあります。ニデックの2024年のエンブラコのモーター資産買収は、隣接する電動化セグメントへのリーチを拡大しています。バレオは2025年にシーメンスと提携してトラック向け800ボルトeアクスルを構築し、熱制御と制御技術のノウハウを統合しました。スイッチトリラクタンス制御と炭化ケイ素熱管理に関する特許出願は2024年に35%増加しており、次のモデルサイクルでランキングを再編する技術競争が進行していることを示しています。
電気牽引モーター産業のリーダー企業
-
Siemens AG
-
CRRC Corporation Limited
-
ABB Ltd
-
Nidec Corporation
-
Toshiba Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
電動牽引モーター市場
- ABB Ltd
- Siemens AG
- CRRC Corporation Limited
- Toshiba Corporation
- Nidec Corporation
- WEG SA
- Mitsubishi Electric Corporation
- General Electric Company
- Robert Bosch GmbH
- Hitachi Ltd
- TECO Electric & Machinery Co. Ltd
- Bharat Heavy Electricals Limited (BHEL)
- CG Power & Industrial Solutions Ltd
- Kirloskar Electric Company Ltd
- Traktionssysteme Austria GmbH
- Alstom SA
- Skoda Transportation a.s.
- Dana TM4 Inc.
- Magnetek (Columbus McKinnon)
- Valeo SA
- Yaskawa Electric Corporation
- Brook Crompton Holdings
市場機会と将来展望
インドにおける現地化主導の生産能力構築は、EVおよび鉄道用途全体でトラクションモーターサプライヤーにとって近い将来のホワイトスペースを生み出しており、市場背景で述べられているインセンティブと現地調達の方向性と一致している。2026年3月、ABBはモーションと電化のための製造・研究開発拡大にインドで7,500万米ドルを投じることを表明し、鉄道および持続可能なモビリティ向けの推進システム、トラクションモーター、コンバーターを明示的に対象とした。2026年5月、L&T Electronic Products & SystemsはEVR Motorsと提携し、コインバトールにある40エーカーの施設で次世代EVトラクションモーターを製造し、現地パワートレイン調達を支援し、eアクスルの内製化を進めるOEM向けの選択肢を追加した。
より高電圧・高出力のロードマップも、新しいモーターアーキテクチャ、冷却ソリューション、積層鋼板やコア用の現地化サプライチェーンのための余地を生み出しており、プラットフォームが800Vへ移行し連続出力目標が高まる中で、これらは圧力点となっている。Tsuyoは2026年3月、カルナータカ州における2,500,000,000インドルピー規模のEVパワートレイン製造施設について承認を受け、段階的に最大1,100kW、850V DCアーキテクチャまでの能力を備える計画である。またPOSCO Internationalは、家電・産業用ラインからモビリティ用途への転換として、プネーでトラクションモーターコアの試験生産を行う計画を発表した。これらの動きは、シリコンカーバイドを活用した高周波ドライブへの移行や、400kWを超えると生じる熱管理ニーズに関する本レポートの方向性と一致しており、液冷、統合型eアクスル、輸入コストや認証リードタイムへの依存を減らす現地化された部品エコシステムにおける機会を支えている。
Recent Industry Developments in 電動牽引モーター市場
- 2026年6月:シーメンス社(Siemens Limited)は、プネー・メトロ鉄道プロジェクトの延伸に向け、12編成分のトラクションモーターを含む地下鉄推進システムを供給する注文をTitagarh Rail Systems Limitedから受注した。この受注は、インドにおける鉄道トラクションパッケージの現地実行を支援し、メトロ調達に関連する現地化とライフサイクルサポートの期待に応えられるサプライヤーを後押しする。
- 2026年3月:シーメンス・モビリティは、80台のVectron機関車についてAkiemと基本合意を締結し、新しいバッテリー電気デュアルモード版の投入を含む。本プログラムは、電化区間と非電化区間を組み合わせた運行に対応するトラクションモーター・パワートレインの対象範囲を拡大し、需要をより柔軟な推進構成へと移行させる。
- 2024年3月:ABBはHyundai Rotemと1億5,000万米ドルの契約を締結し、オーストラリア・クイーンズランド州向けに65両分のトラクションモーターを含むトラクションパッケージを供給する。この契約は、鉄道分野におけるターンキー型トラクションパッケージ受注の継続的な規模と、大規模車両調達におけるモーター、コンバーター、システム統合を一体化させる価値の高さを示している。
電動牽引モーター市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は電力を車輪または車軸のトルクに変換して車両を駆動する電動牽引モーターを対象とし、主要なモビリティ用途全体にわたるOEM搭載および交換需要を含みます。
対象外の範囲:固定速度の産業用ドライブのみに使用されるモーター、および推進用牽引モーターとして搭載されていないスタンドアロン型発電機セットは除外します。
セグメンテーション概要
- タイプ別
- 交流(誘導、永久磁石同期、スイッチトリラクタンス)
- 直流(ブラシ付き、ブラシレスDC)
- 定格出力別
- 200kW未満
- 200〜400kW
- 400kW超
- 冷却タイプ別
- 空冷式
- 液冷式
- 自己換気式
- 電圧クラス別
- 1kV未満
- 1〜3kV
- 3kV超
- 用途別
- 鉄道
- 電気自動車
- 産業機械
- その他の用途(ドローン、eVTOL)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- オランダ
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN諸国
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- エジプト
- 中東・アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
数値を確定する前に、需要プールと計算ルールを設定するためにデスクリサーチから着手します。モデルの基盤として使用した公開情報源には、国際エネルギー機関のEV見通し表、各国の車両登録・販売データ(例:米国エネルギー省および欧州連合のソース)、運輸省からの鉄道車両および電化に関する最新情報、ならびに国連コムトレードの貿易・関税統計が含まれます。モーターおよび材料に関するコンテキストとして、米国地質調査所の成果物や牽引モーターの効率および磁石使用に関する査読済み論文も参照しています。
次に、これらの需要側インプットを、企業の年次報告書、投資家向け資料、プラットフォーム受注・生産能力増強・現地化計画に関する信頼性の高い報道といった供給側シグナルと照合します。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および方向性トレンドのクロスチェックのための輸出入貨物レベルの追跡データも補完的に活用します。ここに記載したデスクリサーチのソースは例示であり、データ収集、検証、および調査の明確化のために追加の公開文書も使用しています。
一次インタビューおよびサーベイ
一次調査では、ユニット台数、車両1台あたりの典型的なモーター価値、および乗用EV・商用EV・鉄道用途にわたる各モータータイプの採用速度の検証に重点を置いています。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域のOEM側ステークホルダー、部品サプライヤー、チャネル参加者と対話し、その回答を用いて公開データでは不明確だった前提を確認します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:36% | CXO:15% | アジア太平洋地域:52% |
| ミドルティア:48% | 部門・ユニットリーダー:39% | 欧州・中東・アフリカ地域:29% |
| スモールプレイヤー:16% | マネージャー:46% | 南北アメリカ地域:19% |
市場規模算定と予測
規模算定のロジックはトップダウン構築から始まり、EV生産台数、鉄道車両の追加、および電化活動を用いて牽引モーターを必要とする導入ベースを再構築し、車両あたりのモーター数の前提と価格帯を用いて金額に換算します。合計値を現実的に保つため、主要用途別のサンプルASP×ユニット台数、入手可能なサプライヤーの出荷開示、および交換需要に関するチャネルチェックなど、選択的なボトムアップ検証によって裏付けを取ります。
モデルに実質的な影響を与えるインプットには、パワートレイン別EV販売台数、平均モーター出力クラスミックス(200キロワット未満、200〜400キロワット、400キロワット超)、永久磁石設計対その他モータータイプの普及率、ASPに影響する磁石および銅のコスト動向、ならびにOEM需要とアフターマーケット交換の分割が含まれます。特定の地域で公開データが不足している場合は、車両保有台数の成長、地域の電化目標、専門家が確認した採用曲線などの代理指標を用いてギャップを補い、実現可能な生産・供給能力を超えないよう結果を正規化します。
予測については、政策変更、電池コストのトレンド、および鉄道支出サイクルが軌道を変える可能性があるため、軽量な多変量チェックに支えられたシナリオ分析を主に使用します。EV普及ペース、鉄道電化のタイミング、およびASP移に関する前提は業界回答者とともに検討され、観測された出荷・生産シグナルと最も整合する最終パスが選択されます。
データ検証と更新サイクル
EV登録台数、モーター生産指標、発表済みプラットフォーム台数などの独立したシグナルと結果を比較することで出力を検証し、数値を確定する前に大きな乖離を精査します。前提がASPまたは推定ユニット台数に非現実的な急上昇をもたらす場合は、フラグを立てて第二のソースで再検討し、その後に社内アナリストレビューを実施します。
レポートは年次で更新され、主要な政策転換、大規模な生産能力発表、または価格に影響しうる急激なインプットコスト変動など、重要なイベントが発生した際には中間更新が行われます。納品前に最終チェックを実施し、クライアントが明確な変数と再現可能なステップに紐付けられた最新の更新済みビューを受け取れるようにします。
Mordor Intelligenceの電動牽引モーター市場規模と他の公表推計値との比較
電動牽引モーターの公表市場価値は、企業によって対象とするアプリケーション、適用る価格ロジック、使用する基準年や通貨タイミングが異なるため、しばしば差異が生じます。一部の数値は単一の需要シグナルに大きく依存しており、採用が加速している場合に合計値が膨らむ可能性があります。
この表は、主に何が含まれているか、およびユニット価値がどのように構築されているかによって説明される明確な乖離を示しています。Mordor Intelligenceのモデルでは、市場はEVおよび鉄道の需要プールに供給される推進用牽引モーターに紐付けられ、隣接するモーター用途とは分離されていますが、一部の外部数値はエレベーターやコンベヤーを含めたり、実際の車両・鉄道台数に対する十分な検証なしに急速なASP上昇を適用したりしています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.35 ビリオン 米ドル(2026年) | |
| 業界ニュースワイヤーA | 20.09 ビリオン 米ドル(2024年) | エレベーター、コンベヤー、および広範な産業機械を含む幅広いアプリケーションフレームを使用しており、車両および鉄道推進需要を超えて合計値が増加しています。 |
| トレーリリースB | 18.50 ビリオン 米ドル(2024年) | ユニット積み上げと通貨タイミングの可視性が限られた長期的な成長ナラティブに依存しており、ASPと採用が同時に上昇すると仮定した場合に近期の価値を過大評価する可能性があります。 |
全体として、差異はスコープとモーター1台あたりの価値の推定方法に起因し、次いで基準年の選択が影響しています。観測可能なEVおよび鉄道台数にモデルを固定し、現実的な出力クラスミックスに対して価格を検証することで、少数の実用的なインプットに遡ることができる市場価値を導き出しています。
レポートで回答される主要な質問
2031年までの電気牽引モーター市場の予測規模は?
市場は2031年までに263億3,000万米ドルに達すると予測されています。
牽引モーター内で最も急速に成長しているセグメントはどれですか?
電気自動車用途が2031年にかけて年平均成長率15.8%で最高の成長を示しています。
OEMが牽引モーター生産を内製化する理由は何ですか?
自動車メーカーは熱性能、ソフトウェア更新、コストをより厳密に管理することを望んでおり、これによりマージンが改善され、供給リスクが低減されます。
炭素国境調整メカニズムはサプライヤーにどのような影響を与えますか?
炭素国境調整メカニズムは欧州への輸入モーターコストを8〜12%引き上げ、関税を回避するための現地生産を促進しています。
高出力モーターでシェアを拡大している冷却方式はどれですか?
液冷、特に直接オイル冷却システムは、より高い熱負荷を効率的に処理できるため、年平均成長率11.3%で拡大しています。