
電子廃棄物管理市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 83.98 十億米ドル |
| 市場規模 (2031) | 128.33 十億米ドル |
| 成長率 (2026 - 2031) | 8.85 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子廃棄物管理市場分析
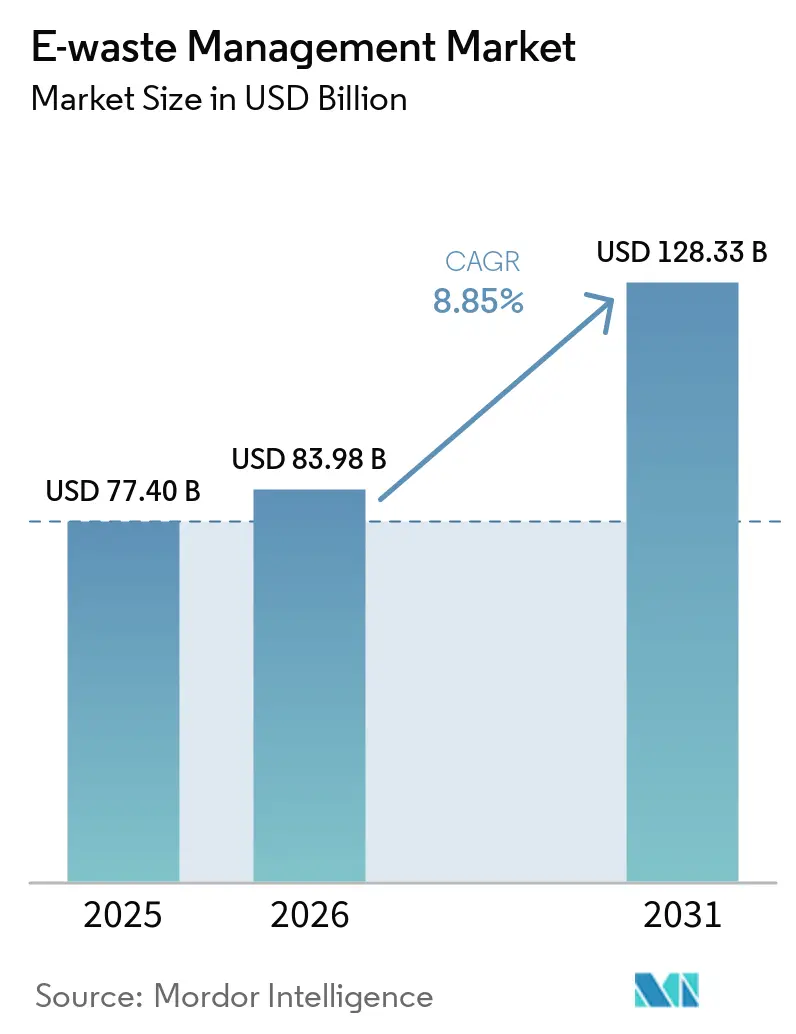
電子廃棄物管理市場規模は、2025年に770.40億米ドル、2026年に839.80億米ドルと予測され、2031年には1,283.30億米ドルに達する見込みで、2026年から2031年にかけてCAGR 8.85%で成長します。
2025年バーゼル条約改正における事前情報同意(PIC)規則の強化、欧州連合(EU)・インド・中国における70〜80%のリサイクル目標を定めた拡大生産者責任(EPR)の義務化、そして米国連邦政府によるバッテリーリサイクル施設向け30億米ドル超の補助金は、いずれも廃棄物の流れをインフォーマルな処理場から湿式製錬および乾式製錬ラインを備えた認可処理業者へと誘導しています。正規リサイクル業者はロボティクスと分解容易化接着剤を導入して解体コストを削減する一方、ハイパースケールデータセンターの更新サイクルにより、貴金属を豊富に含む高品位プリント回路基板が経済協力開発機構(OECD)市場に放出されています。銅・ニッケル・リチウムの堅調な商品価格が都市鉱山の経済性を支え、中国・カナダ・ブラジルにおける新たな州・省レベルの回収義務規定が合法的な回収量を拡大し、電子廃棄物管理市場の成長をさらに後押ししています。UmicoreやAurubisなどの金属精錬業者が原料確保を目的に回収・選別工程へ上流統合を進めてお、競争の激化が続いています。[1]
レポートの主要ポイント
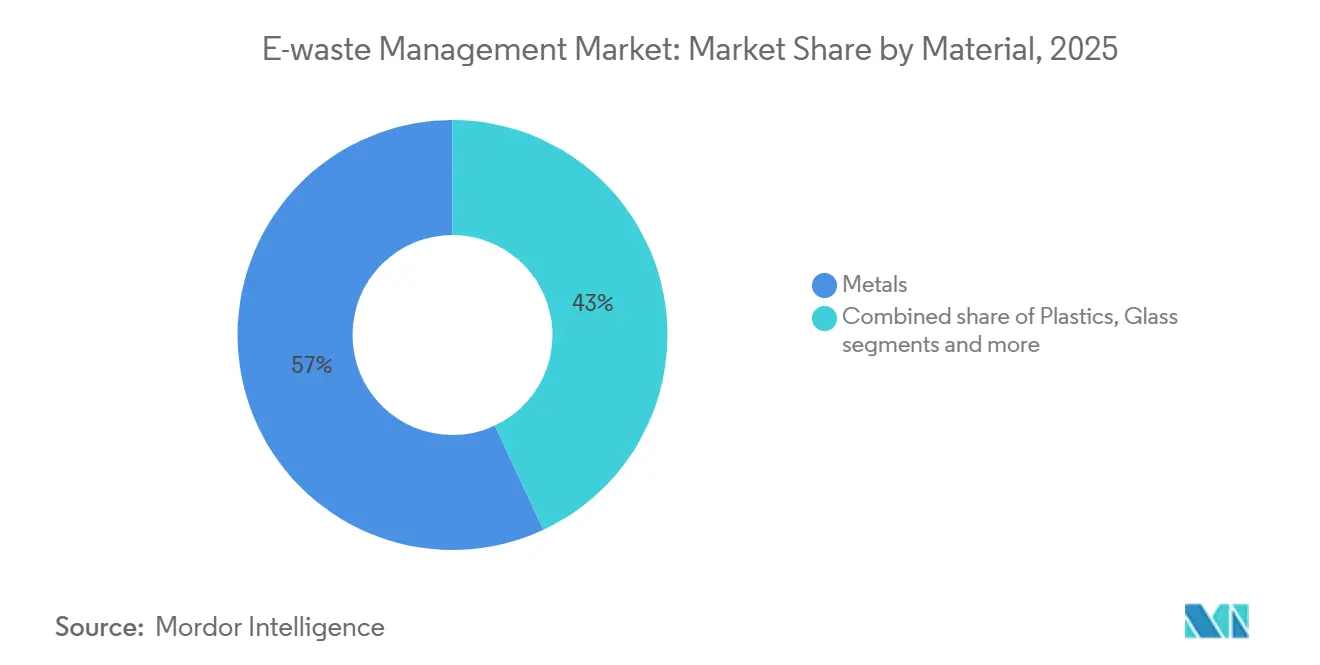
- 素材別では、金属が2025年の電子廃棄物管理市場シェアの56.96%を占めトップとなりました。金属は2031年にかけて最も速い10.45%のCAGRで成長しています。
- 発生源別では、民生用電子機器が2025年の電子廃棄物管理市場規模において37.75%の収益シェアを占めました。電気自動車バッテリーは2031年にかけて12.35%のCAGRで最も急速に成長する発生源セグメントです。
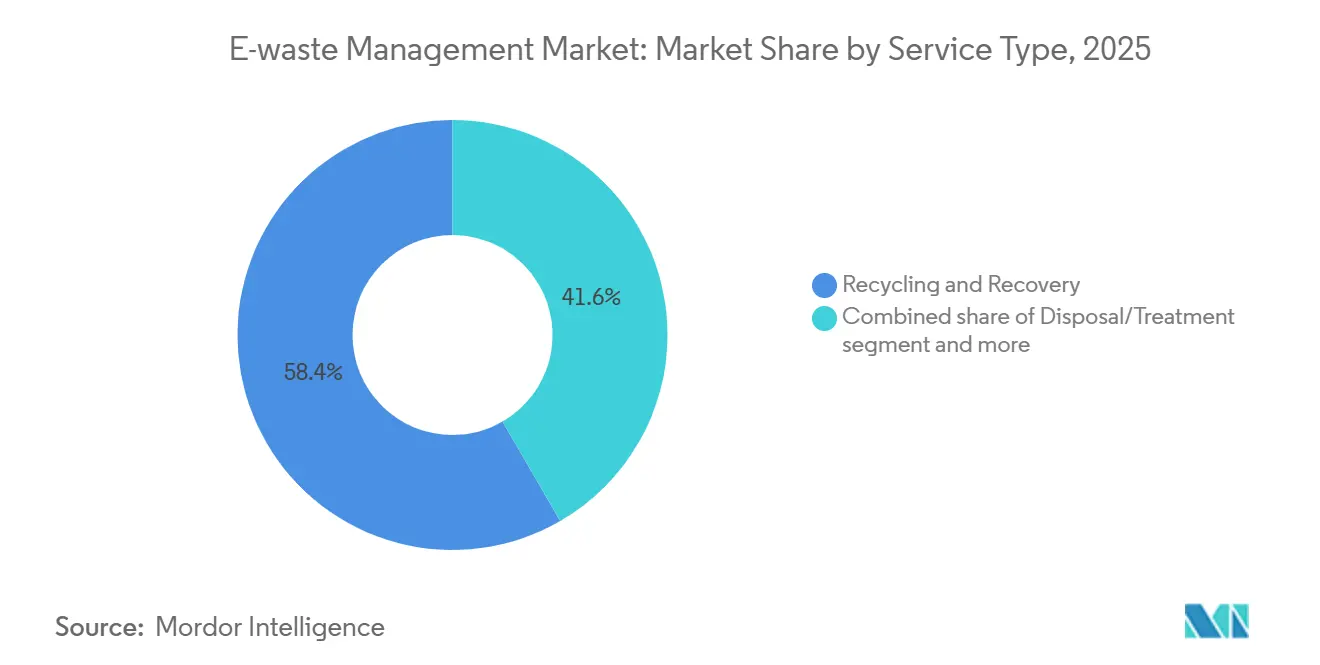
- サービスタイプ別では、リサイクル・回収サービスが2025年の電子廃棄物管理市場シェアにおいて2025年収益の58.35%を獲得しました。湿式製錬プロセスは2031年までに10.4%のCAGRで拡大する見込みです。
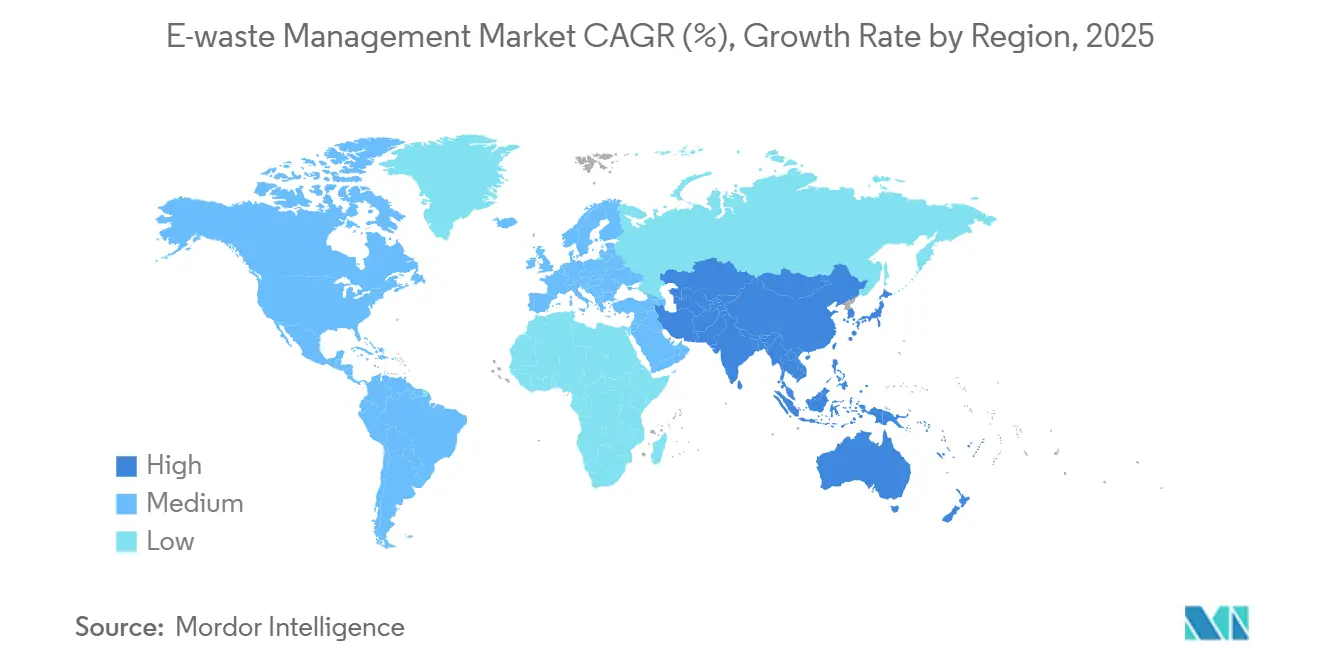
- 地域別では、アジア太平洋地域が2025年の電子廃棄物管理市場規模において44.45%の収益シェアを占め、2031年までに9.5%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| EU・インド・中国における70〜80%のEPRリサイクル目標義務化とリアルタイム証書取引 | 2.1% | EU・インド・中国;ASEANおよびラテンアメリカへの波及効果 | 中期 (2〜4年) |
| 事前通告同意(PIC)を世界規模で義務付ける2025年バーゼル条約電子廃棄物改正の強化 | 1.8% | 世界規模、EU・北米・一部アジア太平洋地域での厳格な執行 | 中期 (2〜4年) |
| 米国インフラ投資・雇用法(IIJA)および超党派インフラ法(BIL)の資金投入による30億米ドル超のバッテリーリサイクル能力構築 | 1.5% | 北米、関連サプライチェーン(日本・韓国・オーストラリア)への副次的恩恵 | 短期 (2年以内) |
| 剥離オンデマンド接着剤とモジュラー設計標準による解体コストの大幅削減 | 1.2% | 世界規模、修理権法制化によりEUおよび北米での早期採用が進む | 長期 (4年以上) |
| 重要原材料(CRM)回収目標と太陽光発電(PV)独立ストリームを導入するEU廃電気電子機器(WEEE)指令改正草案 | 1.0% | EU、英国・スイス・ノルウェーへの展開可能性あり | 中期 (2〜4年) |
| AIワークロード向けデータセンターサーバー廃棄によるOECD市場への高品位電子スクラップ放出 | 0.9% | 北米、西欧、一部アジア太平洋ハブ(シンガポール・東京・シドニー) | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
EU・インド・中国における70〜80%のEPRリサイクル目標義務化とリアルタイム証書取引
EU廃電気電子機器(WEEE)指令、インドの電子廃棄物管理規則2022、および中国の補助金制度は、生産者に対して重量比70〜80%の収集比率達成を義務付けています。ブリュッセル、ニューデリー、北京のリアルタイムデジタルポータルにより、メーカーはリサイクル業者から電子証書を購入でき、コンプライアンスを取引可能な資産に転換し、電子廃棄物管理市場に流動性をもたらしています。インドのポータルは2024年5月までに1,200の生産者責任組織(PRO)を登録し、書類コストを20〜30%削減して公式収集を促進しました。中国は2025年に認可解体業者へ3億9,000万米ドルを拠出し、処理量を増加させ非公式トン数を抑制しました。これらの政策が組み合わさることで、自動化工場への設備投資が加速し、二次素材サプライチェーンが活性化されています。[2]
事前通告同意(PIC)を世界規模で義務付ける2025年バーゼル条約電子廃棄物改正の強化
2025年1月のバーゼル条約改正により、電子スクラップが有害物(A1181)と非有害物(Y49)のコードに再分類され、輸出業者は出荷前に書面による許可取得が義務付けられました。コンプライアンス書類の作成により輸送期間が4〜8週間延長され、運賃が15〜25%上昇したことで、2025年上半期の越境フローは2024年比で12%減少しました。EUおよび北米の認可処理業者は、従来非公式ハブに流出していた原料を確保し、処理量が増加して電子廃棄物管理市場を支えています。行政負担により小規模ブローカーが市場から撤退し、大手物流業者間での統合が進んでいます。中期的には、この規制により公式サプライチェーンが強化され、規制外業者のコスト優位性が縮小すると見込まれています。
米国インフラ投資・雇用法(IIJA)および超党派インフラ法(BIL)の資金投入による30億米ドルのバッテリーリサイクル能力構築
米国エネルギー省(DOE)は、国内バッテリー素材処理向けにインフラ投資・雇用法(IIJA)および超党派インフラ法(BIL)から30億米ドルを拠出しました。2022年から2024年にかけての3回の補助金ラウンドで、Redwood Materials、Ascend Elements、American Battery Technologyが主導するプロジェクトに3億3,500万米ドルが交付され、破砕、湿式製錬精製、前駆体カソード合成をカバーしています。Redwoodの35億米ドル規模のネバダ州施設は2025年2月に稼働を開始し、年間100GWhの使用済みリチウムイオン電池を処理できます。新たな能力により逆物流の輸送距離が短縮され、炭素フットプリントが削減され、重要鉱物の安全保障が確保されます。工場の稼働拡大に伴い、電子廃棄物管理市場における湿式製錬のシェアは拡大する見込みです。
剥離オンデマンド接着剤とモジュラー設計標準による解体コストの大幅削減
光または中程度の熱で剥離する接着剤により、手作業による分解時間が30〜40%短縮され、修理業者やリサイクル業者の人件費が大幅に削減されます。電気電子技術者協会(IEEE)および国際電気標準会議(IEC)などの標準化機関は、スナップフィット筐体とコード化されたポリマーグレードを求めるモジュラーガイドラインを策定しており、ロボットによる分離工程を可能にしています。FairphoneやFrameworkなどの早期採用企業はモジュール交換により製品寿命を8〜10年に延長し、廃棄量の発生を遅らせています。EUおよびカリフォルニア州の修理権法は、分解困難な製品にペナルティを課すことで普及を促進しています。長期的には、解体の容易化により部品回収率が向上し、電子廃棄物管理市場の収益性が高まるでしょう。[3]
抑制要因の影響分析*
| 抑制要因 | (〜) CAGRへの影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 南アジア・東南アジアにおける非公式解体エコシステムの定着による素材フローの歪み | -1.4% | 南アジア(インド・パキスタン・バングラデシュ)、東南アジア(ベトナム・インドネシア・フィリピン) | 中期 (2〜4年) |
| 越境電子スクラップ輸送の物流・コンプライアンスコストを引き上げる2025年バーゼルPIC規則 | -0.8% | 世界規模、OECDの輸出国および途上国の輸入国に深刻な影響 | 短期 (2年以内) |
| プラスチックの新たな汚染閾値を超える高接着・小型化民生機器 | -0.6% | 世界規模、大量消費電子機器市場(中国・インド・米国)での課題が顕著 | 中期 (2〜4年) |
| 産業用リサイクルルートと安全プロトコルが未整備の全固体電池化学 | -0.5% | 世界規模、先進的バッテリー研究開発地域(日本・韓国・米国・EU)に集中 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
南アジア・東南アジアにおける非公式解体エコシステムの定着による素材フローの歪み
インド、パキスタン、バングラデシュ、ベトナム、インドネシア、フィリピンの非公式リサイクル業者は、これらの国々で廃棄された電子機器の70〜80%を依然として処理しており、野焼きや酸浸出法を用いて労働者を有害金属にさらしています。非公式業者は環境規制や税金を回避することで認可施設より20〜30%安価に操業し、公式工場から原料を奪っています。児童労働も依然として存在しており、世界保健機関(WHO)は世界の非公式廃棄物処理に1,800万人の未成年者が従事していると推計しており、その多くが電子廃棄物に関わっています。新たなEPRポータルの執行は都市部以外では不均一であり、違法な解体業者が存続しています。このような漏出は認定処理業者の収集量を抑制し、電子廃棄物管理市場の収益を圧迫しています。
越境電子スクラップ輸送の物流・コンプライアンスコストを引き上げる2025年バーゼルPIC規則
PIC書類の義務化により出荷リードタイムが最大8週間延長され、書類作成・保管費用が15〜25%増加し、小規模輸出業者の利益率が圧迫されています。2025年には複数のブローカーが市場から撤退し、途上国の規制当局はバーゼル条約の60日以内の許可処理に苦慮しており、滞留が生じています。遅延により滞船料が増加し、不法投棄の誘惑が高まっています。このボトルネックは公式貿易量を一時的に抑制し、電子廃棄物管理市場におけるリサイクル業者の収益性を圧縮しています。長期的にはスケールメリットにより影響が緩和される可能性がありますが、短期的な圧力は続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
金属、価値回収経済の中核金属は2025年の電子廃棄物管理市場シェアの56.96%を占め、プラスチックやガラスと比較した内在的価値の高さを反映しています。使用済み電子機器からの銅の回収量は精製需要の15%を満たし、プリント回路基板から抽出された金とパラジウムはスポット価格でプレミアムを獲得しています。Aurubisは2025年にリューネンおよびハンブルクの施設で100万トン超の電子スクラップを処理し、半導体・電線メーカー向けに銅・金・銀を回収しました。ハードディスクドライブから回収された希土類磁石は、中国が輸出割当を縮小する中でネオジムとジスプロシウムを供給プールに加えています。
アーバンマイニング経済は、ロンドン金属取引所(LME)の持続的な高価格と一次鉱山における平均鉱石品位の低下から恩恵を受けており、資本がリサイクル工場へとシフトしています。Umicoreのホーボーケンサイトにおけるハイドロメタラジカル浸出ラインは、リチウムイオンブラックマスの回収率をリチウム・コバルト・ニッケルで95%まで引き上げています。ISO 14001およびR2v3認証は調達の前提条件となり、高品位原料が認定製錬業者に集中しています。EU重要原材料法に基づく重要素材割当が確定するにつれ、金属回収は10.45%のCAGRで拡大し、電子廃棄物管理市場における金属セグメントの規模をさらに拡大させると予測されています。

発生源別:
民生用電子機器がトップ、EVバッテリーが急成長民生用電子機器は2025年の世界電子スクラップ総重量の37.75%を占め、電子廃棄物管理市場において最大の発生源となっています。スマートフォン・ノートパソコン・タブレットの短い設計サイクルが継続的な廃棄フローを生み出しており、修理する権利に関する政策によるデバイス寿命の延長は緩やかにしか進んでいません。AIアクセラレータ向けデータセンターハードウェアの更新により、高品位サーバー基板がOECDのリサイクルプールに流入し、貴金属回収量を押し上げています。家庭用電化製品は重量ベースでは大きな割合を占めるものの、金属含有量が少ないため1キログラム当たりの価値は低くなっています。
電気自動車用バッテリーは、2031年にかけてCAGR 12.35%で最も急速に成長する発生源です。米国エネルギー省(DOE)のモデリングによれば、今後10年末までに年間約100万トンの使用済みパックの処理が必要になると見込まれています。Redwood MaterialsのネバダキャンパスはGWh換算で年間100 GWhの使用済みパックを処理し、銅箔および正極材粉末をPanasonicおよびFordに供給することでループを閉じています。太陽光発電モジュールおよび医療機器は現時点ではニッチなストリームにとどまっていますが、太陽光パネルの老朽化と医療のデジタル化に伴い増加していくでしょう。この構成の変化はブラックマス量を増大させ、将来の電子廃棄物管理市場の成長を支える基盤となっています。
サービスタイプ別:
湿式製錬が存在感を高めるリサイクル・回収サービスは2025年の電子廃棄物管理市場において収益の58.35%を獲得し、埋立処分よりも素材回収を優先する規制当局の姿勢を裏付けています。このカテゴリの中で、湿式製錬は90%以上の純度でリチウムとコバルトを回収できる能力により、2031年にかけて10.4%のCAGRが見込まれています。Umicoreのハイブリッドフロー乾式前処理に続く水系浸出は、電池グレードの炭酸リチウムと硫酸ニッケルを生産しながら、従来の製錬と比較してエネルギー強度を半減させています。
機械的破砕と密度分離は普遍的な前処理工程として残り、湿式製錬または製錬ラインへの原料を供給しています。BolidenのRönnskär製錬所は年間30万トンの回路基板を溶融し、スラグ精製により銅・金・インジウムを回収しています。収集・物流は収益規模では小さいものの、規制されたフローを可能にしており、バーゼルPICコンプライアンスの強化により認可輸送業者への需要が高まっています。細菌を用いた金属浸出バイオメタラジーはパイロット規模にとどまっていますが、収率が改善すれば2028年以降に成長する可能性があります。進化するプロセスルートが総じて電子廃棄物管理市場の構造を強化しています。
地域分析
アジア太平洋地域の電子廃棄物管理市場
アジア太平洋地域は2025年の電子廃棄物管理市場シェアの44.45%を占め、2031年にかけてCAGR 9.5%で拡大すると予測されています。中国は2025年に3億9,000万米ドルの解体補助金を交付し、インフォーマル事業者の認可取得を促進するとともに、主要10都市における年間処理量を2倍に増加させました。インドのリアルタイムEPR証書ポータルにより、生産者は義務を即時に取引できるようになり、正規回収の加速と非準拠ブランドへの罰則適用が進んでいます。日本の家電リサイクル法と韓国の生産者回収制度はいずれも70%超の回収率を達成しており、高価値金属の成熟したフローを形成しています。新興ASEAN諸国は国家的な枠組みの策定を進めていますが、執行面での課題が残っており、農村部ではインフォーマルな処理場が依然として存在しています。
欧州の電子廃棄物管理市場
欧州は2025年に第2位を維持しており、WEEE指令およびバーゼル条約のPIC規制強化により域内での材料保持が促進されている。しかし、2023年に65%の回収目標を達成した加盟国はわずか3か国にとどまり、EU全体の平均は37.5%にとどまった。欧州委員会は現在、より厳格な罰則および重要原材料(CRM)回収割当の導入を提案しており、これにより地域の湿式製錬処理能力が向上する可能性がある。市場リーダーであるVeolia、ALBA、Stena Metallは、輸出が縮小する中で原料を確保するため、中小企業の買収を進めている。指令2024/884に基づく太陽光発電パネルの個別義務化により、新たなガラス・トゥ・ガラスラインが開設され、収益源の多様化が図られる見込みである。
南北アメリカおよび中東・アフリカの電子廃棄物管理市場
北米では、インフラ投資・雇用法(IIJA)および超党派インフラ法(BIL)による30億ミリオン米ドルの補助金を基盤として処理能力が急拡大している。Redwood Materials、Ascend Elements、American Battery Technologyは新施設を開設または既存施設を拡張し、Li-CycleはGlencoreとブラックマスの売却契約を締結した。カリフォルニア州、ニューヨーク州、ワシントン州における州レベルのEPR義務化およびカナダの州規制により、ERIなどの大手回収業者は国境を越えたプロセスの標準化を推進している。南米、中東、アフリカは依然として市場形成の初期段階にあるが、ブラジルおよび南アフリカはEPR法案の策定を進めており、電子廃棄物管理市場の将来的な成長の基盤となる可能性がある。[4]
競合ランドスケープ
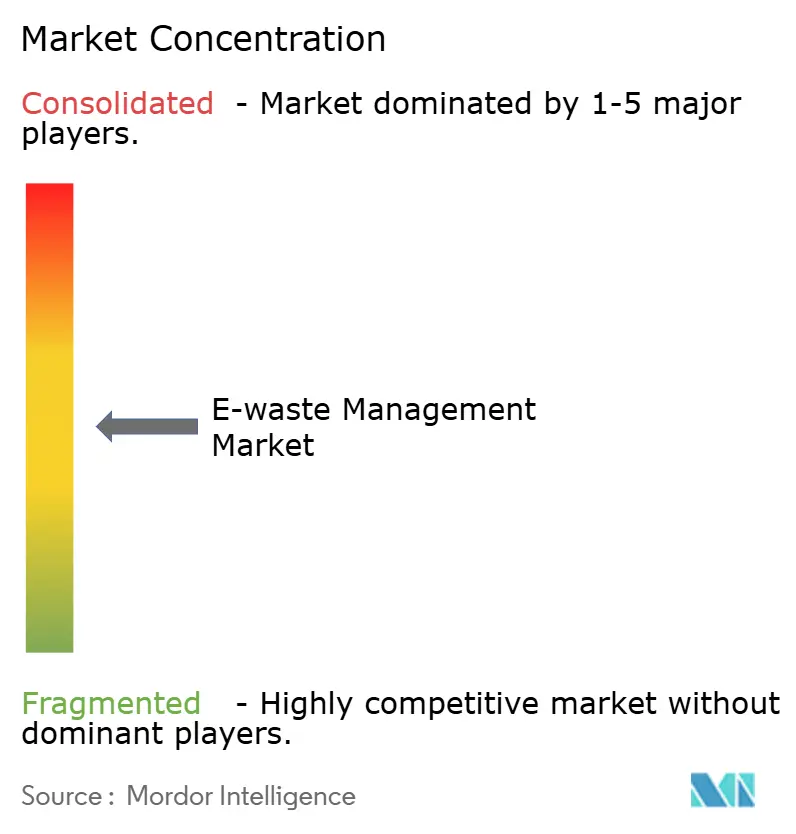
電子廃棄物管理市場は中程度に分散しています。Veolia EnvironnementとALBA Groupは自治体廃棄物契約を活用して家庭用電子機器を確保し、自社処理ラインに原料を供給しています。Electronic Recyclers International (ERI)やTESなどの電子機器専門業者は、企業のESG(環境・社会・ガバナンス)監査を満たすセキュアなデータ消去とリファービッシュサービスをバンドルすることで差別化を図っています。金属精錬業者のUmicore、Aurubis、Bolidenは、鉱石品位の低下に直面する製錬所の供給確保のために収集ハブへの後方統合を進めています。
2024年から2025年にかけての戦略的動向は、能力拡張と垂直統合を中心に展開しました。Veoliaはポーランドのリサイクル業者の70%株式を取得し、2万5,000トンの処理能力を追加した一方、Umicoreはホーボーケンのリチウムイオン能力を5倍に拡大するために1億6,000万米ドルを投資しました。TESはGPUサーバーボードの獲得を目的にシンガポールのデータセンター廃棄ハブを立ち上げ、Sims Lifecycle Servicesは米国の貴金属仕分けラインを自動化しました。Li-Cycleはロチェスターハブを一時停止した後、欧州のブラックマス精製についてGlencoreと提携し、グリーンフィールド大型プロジェクトにおける実行リスクを浮き彫りにしました。
技術的破壊が進んでいます。AppleのDaisyロボットは1時間に200台のiPhoneを分解し、AIガイドビジョンシステムが欧州の仕分けラインに普及しています。R2v3またはe-Stewards認証は自治体契約の入札要件となっており、監査を受けていない処理業者はシェアを失っています。全固体電池リサイクル、太陽光発電パネル回収、希土類抽出などのホワイトスペース領域は、新たな化学技術を持つスタートアップを引き付けています。全体として、政策がより多くの廃棄物を国内に留めることで対象となる電子廃棄物管理市場が拡大するにつれ、競争は激化すると予想されます。
電子廃棄物管理業界リーダー
-
Veolia Environnement SA
-
TES – Sustainable IT Lifecycle Services
-
Sims Lifecycle Services
-
Umicore SA
-
Electronic Recyclers International (ERI)
- 注:主要企業の掲載順は順位を示すものではありません。
電子廃棄物管理市場 このレポートでカバーされる企業
- Veolia Environnement SA
- TES – Sustainable IT Lifecycle Services
- Sims Lifecycle Services
- Umicore SA
- Electronic Recyclers International (ERI)
- Stena Metall AB
- ALBA Group
- Capital Environment Holdings Ltd.
- Enviro-Hub Holdings Ltd.
- Sembcorp Industries
- Waste Management Inc.
- Li-Cycle Holdings Corp.
- Aurubis AG
- Boliden AB
- Glencore Recycling
- MBA Polymers Inc.
- Desco Electronic Recyclers
- Enviroserve (Dubai)
- Retriev Technologies (Toxco)
- Tetronics International
最近の産業開発事情 電子廃棄物管理市場
- 2026年3月:Metallium Ltd.は、Glencoreなどの大手企業との供給契約に支えられ、テキサス州ヒューストンに8,000トン処理能力の施設を立ち上げ、先進的な電子廃棄物金属回収技術を商業運転に正式移行しました。
- 2025年12月:日本の三菱マテリアル株式会社(MMC)は、グローバルなアーバンマイニンググループであるElemental Holding SAの子会社、Elemental USA E-Waste & ITAD, Inc.の株式を戦略的に取得すると発表しました。
- 2025年2月:Redwood Materialsは35億米ドル規模のネバダ州キャンパスのフェーズ1を完成させ、100GWhのバッテリーリサイクル能力を追加し、トヨタおよびフォードとの供給契約向けにアノード銅箔とカソード粉末を出荷しています。
- 2025年1月:世界的なPIC書類を義務付けるバーゼル条約電子廃棄物改正が発効し、フローの15〜20%がOECD施設に誘導されました。
電子廃棄物管理市場 レポートの範囲と調査方法論
市場定義と主要カバレッジ
本調査は、グローバル電子廃棄物管理市場を、すべてのエンドユーズセクターにわたって廃棄された電気・電子機器の正規回収、輸送、再生、材料回収、および環境上適切な廃棄から得られる収益として定義しています。Mordor Intelligenceによると、本市場は2025年に770.40 ミリオン 米ドルと評価されています。
電子回路を持たない有害産業残留物、建設・解体廃棄物、および完全に非公式な裏庭でのリサイクル活動は除外しています。
セグメンテーション概要
- 素材別
- 金属
- プラスチック
- ガラス
- その他
- 発生源別
- IT・通信機器
- 民生用電子機器
- 家電製品
- 医療機器
- 産業機器
- EVバッテリー
- 太陽光発電パネル
- その他(農業機器、路上廃棄物、建設廃棄物など)
- サービスタイプ別
- 収集、輸送・仕分け
- 廃棄・処理
- リファービッシュ・再利用
- 埋立・焼却
- リサイクル・回収
- 機械的分離
- 湿式製錬プロセス
- 乾式製錬プロセス
- バイオメタラジープロセス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- 欧州その他
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- トルコ
- エジプト
- 南アフリカ
- ナイジェリア
- 中東・アフリカその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- ASEAN(インドネシア、タイ、フィリピン、マレーシア、ベトナム)
- アジア太平洋その他
- 北米
詳細な調査方法論とデータ検証
一次調査
中国およびインドの認可リサイクル業者、欧州連合における生産者責任組織のコンプライアンス担当者、および北米全域の自治体回収管理者にインタビューを実施しました。実際の回収率、処理歩留まり、ゲートフィー、および今後の規制目標に関する知見により、二次調査から導出した前提条件を精緻化することができました。
デスクリサーチ
国連大学グローバル電子廃棄物モニター、グローバル電子廃棄物統計パートナーシップ、ユーロスタットWEEE登録簿、および米国環境保護庁の廃棄報告書などのオープンデータセットを活用して、機器ストックと廃棄物フローのマッピングから着手します。貿易および価格に関するインプットは、Volzaを通じてアクセスした税関記録、ロンドン金属取引所のスポット平均、および上場リサイクル業者の最新の開示書類から取得しています。これらのソースは発生量と材料価値を裏付けるものであり、Mordorの目次に示されたセグメンテーションに整合させています。D&B HooversおよびDow Jones Factivaなどの有料リソースは、企業の事業規模と設備増強の検証に活用しています。記載されているソースはあくまで例示であり、データ収集、検証、および明確化には他にも多数の出版物が活用されています。
市場規模推計と予測
トップダウンとボトムアップを組み合わせたアプローチにより、機器ストック、交換サイクル、および一人当たりGDP弾力性を通じて再構築した国別電子廃棄物発生量を起点としています。結果は、サンプリングされたプロセッーの収益および平均サービス価格と相互検証されます。正規回収シェア、貴金属回収歩留まり、トン当たり平均フィー、法定リサイクル目標、および銅のスポット価格などの主要変数がモデルを駆動します。多変量回帰を適用して2026年から2031年の結果を予測し、データが乏しい国々のギャップは専門家が検証した地域類似事例によって補完されます。
データ検証と更新サイクル
アウトプットは、上級レビューの前に過去系列、金属価格の動向、および上場企業の開示情報との分散チェックを受けます。レポートは毎年更新され、重要な規制変更は中間更新のトリガーとなります。最終的なアナリストによる精査により、クライアントが最新の見解を受け取れるよう確保しています。
Mordorの電子廃棄物管理ベースラインが意思決定の信頼を獲得する理由
公表されている2025年の値は幅広く分布していることが確認されています:659.00 ミリオン 米ドル、813.00 ミリオン 米ドル、および851.00 ミリオン 米ドルです。
乖離は通常、非公式フローの混在した算入、対照的なサービス価格体系、および異なる通貨換算日を反映しています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要なギャップ要因 |
|---|---|---|
| 770.40 ミリオン 米ドル | Mordor Intelligence | - |
| 659.00 ミリオン 米ドル | グローバルコンサルタンシーA | 再生収益を除外、保守的なスクラップ価格設定 |
| 813.00 ミリオン 米ドル | 業界団体B | 政策更新なしで2024年データに依存 |
| 851.00 ミリオン 米ドル | リサーチブティークC | 非公式な裏庭活動を加算し、楽観的な金属価格を採用 |
厳格なスコープ、検証済みのサービス価格設定、および年次更新サイクルにより、意思決定者に対して明確な変数と再現可能なステップに遡及可能な、バランスのとれた透明性の高いベースラインを提供しています。
レポートで回答される主要な質問
2031年までに世界の電子廃棄物量はどの程度になるか?
電子廃棄物管理市場規模は2031年までに1,283億3,000万米ドルに達すると予測されており、規制強化とバッテリーリサイクル需要に牽引された8.85%のCAGRが支えています。
公式リサイクル収益に最も貢献している地域はどこか?
アジア太平洋地域は2025年の世界収益の44.45%を占め、中国およびインドの補助金プログラムを背景にCAGR 9.5%で2031年まで拡大しています。
リサイクル電子機器において最も高い経済的リターンをもたらす素材は何か?
金属が支配的であり、2025年の市場シェアの56.96%を占め、銅・金・パラジウムが1キログラム当たりの収益で最も高い実績を上げています。
なぜ湿式製錬が製錬よりも支持を集めているのか?
湿式製錬プロセスはリチウム・コバルト・ニッケルを90%超の純度で回収しながら低温で処理するため、エネルギー消費と炭素排出量を削減できます。
EVバッテリー廃棄物ストリームはどの程度の速さで成長しているか?
事業者はAI搭載ビジョンシステムとロボット工学を導入しており、現在83%の仕分け精度を達成し、手作業を削減して素材純度を向上させています。