
ベトナム廃棄物管理市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
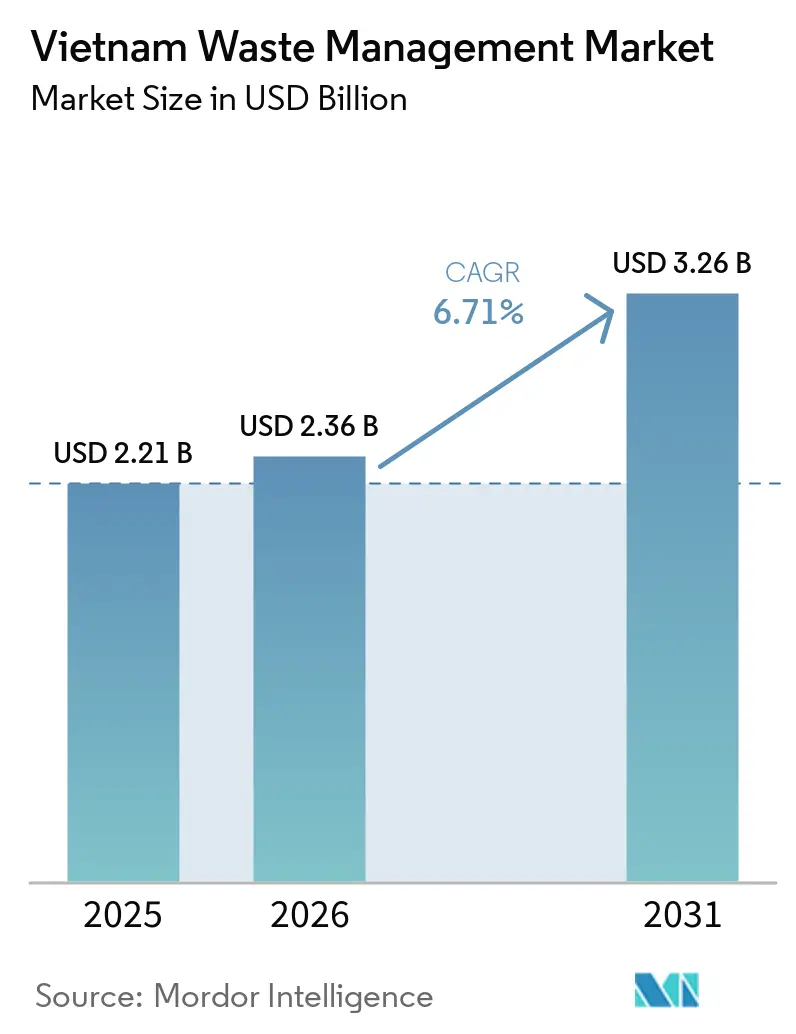
| 基準年の市場規模 (2025) | 2.21 十億米ドル |
| 市場規模 (2026) | 2.36 十億米ドル |
| 市場規模 (2031) | 3.26 十億米ドル |
| 成長率 (2026 - 2031) | 6.71 % |
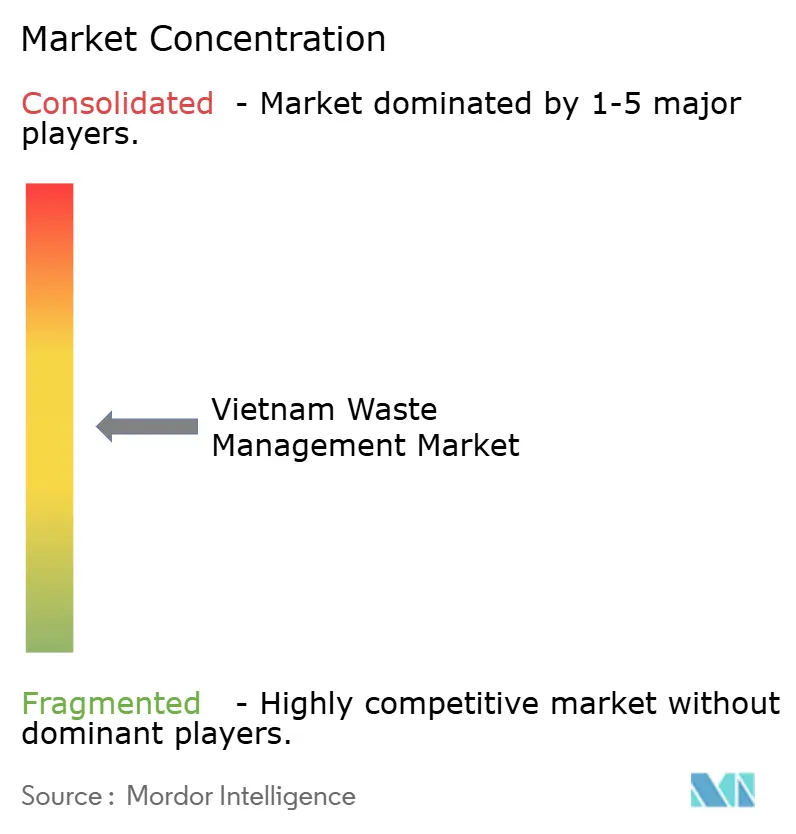
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるベトナム廃棄物管理市場分析
ベトナム廃棄物管理市場規模は2026年に23億6,000万米ドルと推定され、2025年の22億1,000万米ドルから拡大しており、2031年予測値は32億6,000万米ドル、2026〜2031年の年平均成長率(CAGR)は6.71%となっています。都市化の加速、環境法規制の強化、そして国家的な循環経済ロードマップが需要を継続的に再構築しており、拡大生産者責任(EPR)規制がメーカーを公式リサイクルチャネルへと誘導しています。公衆衛生キャンペーンとデジタルルート最適化ツールがホーチミン市およびハノイにおける発生源分別率を向上させ、高度処理向けの新たな廃棄物量を創出しています。増加する外国直接投資(FDI)が、廃棄物発電(ウェイスト・トゥ・エナジー)、ポリエステル・トゥ・ポリエステルリサイクル、高純度コンポスト化技術を地方市場へと持ち込んでいます。一方で、プロジェクト開発事業者は土地取得上の障壁、農村部における収集体制の格差、地方財政の制約という課題に直面しており、これらすべてがインフラ整備の展開を遅らせる要因となっています。
主要レポートのポイント
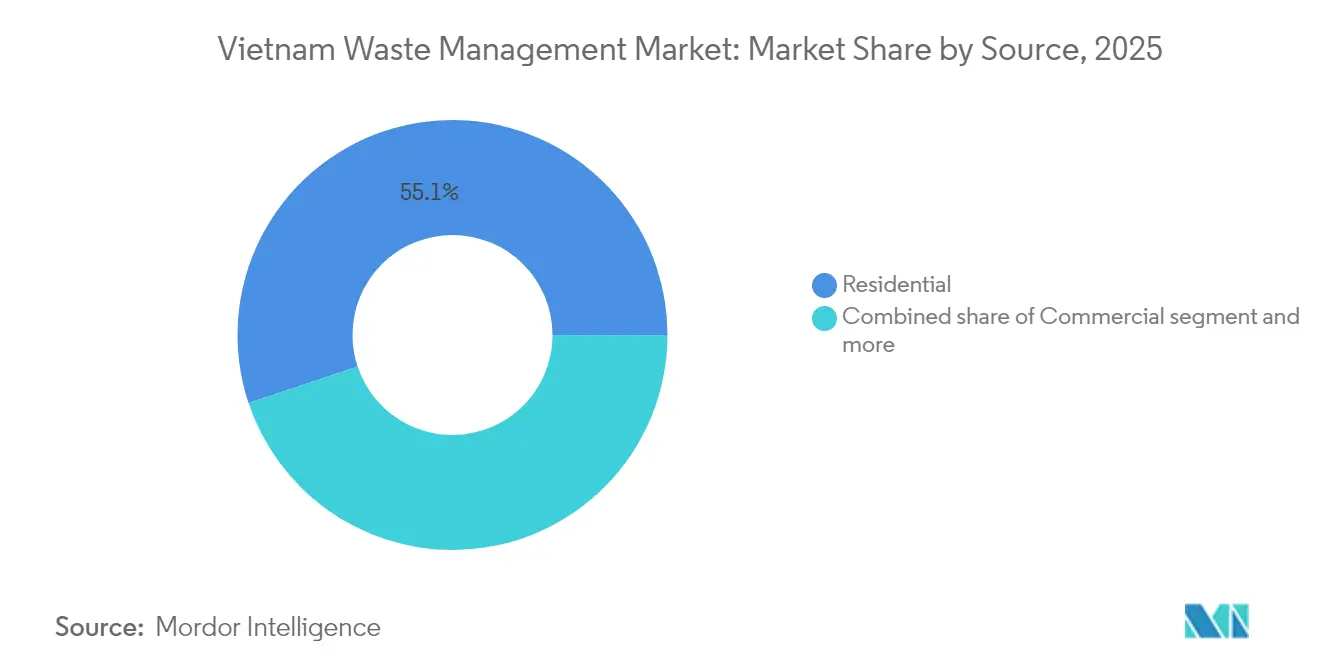
- 発生源別では、住宅系廃棄物が2025年のベトナム廃棄物管理市場規模の55.12%を占めて首位となり、一方で事業系廃棄物は2031年までに最高の7.92% CAGRを記録する見込みです。
- サービスタイプ別では、収集・輸送・選別・分別が2025年のベトナム廃棄物管理市場シェアの46.31%を占め、リサイクルおよび資源回収は2031年までに8.02% CAGRで成長すると予測されています。
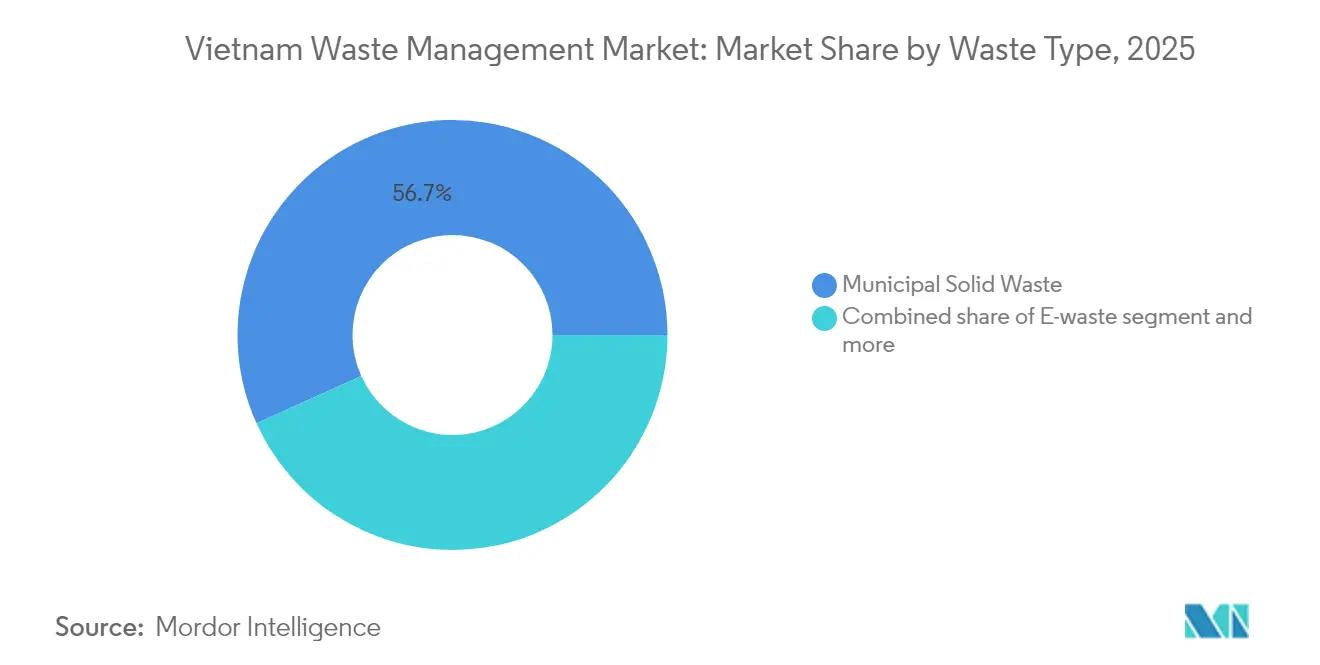
- 廃棄物タイプ別では、都市固形廃棄物が2025年に56.74%のシェアを占め、電子廃棄物(e-waste)は予測期間中に最も速い6.82% CAGRを記録すると見込まれています。
- 地域別では、ホーチミン市が2025年に25.55%の収益シェアで首位となり、ベトナムその他地域セグメントは2031年までに最速の6.82% CAGRを達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
ベトナム廃棄物管理市場のトレンドと考察
促進要因のインパクト分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 2030年までに廃棄物収集率85%を目標とする国家循環経済ロードマップ | +2.1% | 全国規模、都市部を優先 | 長期(4年以上) |
| 環境法規制の強化と執行 | +1.8% | 全国規模、ホーチミン市・ハノイ・ダナンで早期効果 | 中期(2〜4年) |
| 廃棄物発電プロジェクトにおける外国投資家主導の技術移転 | +1.4% | ホーチミン市・ハノイ、ビンディン・タインホアで台頭 | 中期(2〜4年) |
| 公衆衛生意識の向上と都市清潔化キャンペーン | +1.2% | 都市中心部、地方都市への波及 | 短期(2年以内) |
| 包装・電子機器への拡大生産者責任(EPR)の適用拡大 | +0.9% | 全国規模、製造拠点に集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
2030年までに廃棄物収集率85%を目標とする国家循環経済ロードマップ
2030年循環経済行動計画のもと、ベトナムは都市部で95%、農村部で80%の廃棄物収集率の達成を目指すとともに、最終処分場の利用率を50%未満に削減することを目標としています。この戦略はバイオマスと都市廃棄物を再生可能エネルギー目標と連動させており、廃棄物発電(ウェイスト・トゥ・エナジー)開発事業者に政府が承認した収益の裏付けを与えています。農業分野では年間9,361万トンの廃棄物が発生しているものの、再利用率はわずか52%にとどまっており、規制では2025年までに有機肥料生産量を25%増加させ、2030年までに登録肥料全体に占める有機肥料の割合を30%とする目標が定められています。これらの目標は農村部の所得向上と温室効果ガス排出削減目標を統合したものであり、バイオ炭およびコンポスト化事業向けの農地市場を開拓するものです。収集目標が引き上げられるにつれて、ベトナム廃棄物管理市場は原料供給量の見通しが立ちやすくなり、地域処理拠点の資金調達可能性が向上します。
環境法規制の強化と執行
ベトナムの法的枠組みは現在、政令05/2025/ND-CP、決定611/QD-TTg、および決定11/2025/QD-TTgを中心に構成されており、それぞれがより厳格な拡大生産者責任(EPR)義務、地域処理ゾーン目標、および汚染者負担の回収ルールを導入しています。新制度では収益免除の閾値が引き上げられ、認定リサイクル事業者24社が公式化され、廃棄物事故を引き起こした当事者に全額の原状回復費用が課せられます。これらの規制は、小規模事業者がコンプライアンス対応に必要な資金を確保できない一方で、統合型事業者が規模の経済を収益化することで、市場の集約を加速させます。予測可能な法執行はまた、規制リスクを低減し、大型処理施設向けの長期資金調達を可能にします。こうした効果が相まって、ベトナム廃棄物管理市場の中期的な拡大を支える、より明確で投資しやすい事業環境が形成されます[1]。
廃棄物発電プロジェクトにおける外国投資家主導の技術移転
多国籍投資家は、ビンディンにおけるSyreグループの10億米ドル規模のポリエステル・トゥ・ポリエステルプラント、タイビン省の6,100万米ドル規模の廃棄物発電プロジェクト(600トン/日、15MW)、タインホアの5,000万米ドル規模の施設(1,000トン/日、12MW)など、資本集約型の大型資産を拡大しています。これらのプロジェクトは欧州のガス化ラインおよびアジアの燃焼システムを導入し、国内企業が採用するようになっている技術水準を確立しています。地元の請負業者は技術ノウハウを習得し、規制当局は実績ある設計をもとに許認可の雛形を整備することで、将来のプロジェクトのタイムラインを短縮しています。こうした波及効果により、ベトナム廃棄物管理市場はより高いエネルギー収率と最終処分場依存度の低下へと向かっています。
公衆衛生意識の向上と都市清潔化キャンペーン
ホーチミン市のGRACプラットフォームなどのデジタル市民エンゲージメントツールは、発生源分別率を90%まで向上させ、市民からの苦情を50%削減するとともに、年間255万5,000トンの家庭廃棄物を管理しています。市全体での収集では日々の固形廃棄物の99%をすでに捕捉していますが、高度処理を受けているのはわずか40%にとどまっており、次の処理能力のボトルネックが浮き彫りになっています。国連開発計画(UNDP)が支援するプログラムでは、労働力の30%を占めるインフォーマルな廃棄物収集従事者をコミュニティアンバサダーとして育成し、公衆衛生メッセージの発信力をさらに高めています。草の根キャンペーンとデジタルトラッキングツールが相まって、適切な廃棄習慣が促進され、ゴミのホットスポットが縮小し、より多くのリサイクル可能物が公式の処理業者へと導かれています。これらの成果がリサイクル、コンポスト化、廃棄物発電サービスに対する需要の拡大へとフィードバックされます[2]。
抑制要因のインパクト分析*
| 抑制要因 | 年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 最終処分場容量の不足と土地取得上の障壁 | -1.1% | 全国規模、ホーチミン市・ハノイで深刻 | 短期(2年以内) |
| 地方の廃棄物インフラ整備に向けた資金制約 | -0.8% | 地方都市、農村コミューン | 中期(2〜4年) |
| 農村コミューンにおける廃棄物収集体制の分断 | -0.6% | 農村地域、メコンデルタ、山岳地帯 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
最終処分場容量の不足と土地取得上の障壁
ダクノン省のダクルラップなどの処理場は設計容量を超えて稼働しており、ダオギア等の代替プロジェクトが土地収用問題により完成が2025年末まで遅れているため、代替プロジェクトが停滞しています。ホーチミン市では、4か所の処理複合施設がすでに1,670ヘクタールにわたって広がっているものの、以前の協定で義務付けられた緩衝帯が確保されておらず、拡張が制約されています。廃棄物発電事業者はより大きな敷地と特別用途地域指定を必要とし、さらなる許認可手続きが加わることでタイムラインが延長されます。都市周縁部の土地不足が取得コストを引き上げており、事業者はより大規模な初期資本とより高度な技術を必要とする高密度・垂直型技術への転換を余儀なくされています。
地方の廃棄物インフラ整備に向けた資金制約
ベトナムの廃棄物処分場のうち、適切に設計された埋立基準を満たしているのはわずか30%にとどまっており、そのほとんどの不足が大都市以外の地域で見られます。農村部の廃棄物収集率は平均66%であるのに対し、都市部は92%であり、税収基盤の低さと借入余力の限界を反映しています。Vietnam Waste Solutionsは最終処分場から廃棄物発電への3億9,500万米ドル規模の転換を計画していますが、キャッシュフローを維持するためにサービス料金の引き上げが必要です。地方政府は共同資金調達のために中央補助金や国際機関に依存しており、プロジェクトの展開が遅れ、環境リスクの長期化につながっています。そのため、ベトナム廃棄物管理業界は依然として不均一であり、資金調達可能なプロジェクトは裕福な自治体に集中しています[3]。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
発生源別:住宅系廃棄物の優位性がインフラの規模拡大を牽引
住宅系廃棄物は2025年のベトナム廃棄物管理市場シェアの55.12%を占め、拡大する都市人口が予測可能かつ高密度の廃棄物量を生み出したことに支えられています。その結果、自治体の事業者は収集時間を最適化し、ごみ箱を標準化することで世帯あたりのコストを引き下げ、処理設備の高度化に向けた資金を確保しています。商業系廃棄物のベトナム廃棄物管理市場規模は現時点では小さいものの、ショッピングセンター、物流ハブ、ホスピタリティ施設が第2層都市(ティア2シティ)全体で増加するにつれて、2031年にかけて年平均成長率(CAGR)7.92%で拡大すると予測されています。商業系顧客はまた、週末収集や機密文書のシュレッダー処理といった付加価値の高いサービスパッケージを受け入れており、より高いマージンをもたらします。
産業系、医療系、建設系廃棄物がそれぞれ残りのシェアを占めており、各ニッチ分野が専門的な収益源を開拓しています。有害廃棄物専門の請負業者は溶剤や汚泥を取り扱うための認証プレミアムを得ており、バクザン省の病院は決定33/2025/QD-UBNDの厳格な分別規則に従う必要があります。ゴム生産者は排水汚泥を有機肥料へ転換する取り組みを始めており、農業分野での高付加価値化の可能性を示しています。政策的な圧力が高まる中、これらのサブセグメントは拡大する見込みですが、住宅系廃棄物の量がベトナム廃棄物管理市場全体の車両稼働率を支え続けるでしょう。
注記: 各セグメントの個別シェアはレポートご購入後にご確認いただけます
サービスタイプ別:収集インフラが処理技術のイノベーションを可能にする
収集・運搬・選別・分類は2025年のベトナム廃棄物管理市場規模の46.31%を合計で獲得しており、廃棄物を路上から除去するという市場の当面の優先事項を反映しています。デジタル化されたルーティングソフトウェアが空走距離を削減し、定時運行率を向上させる一方、バーコードタグ付きのごみ箱がトレーサビリティを向上させました。下流においては、リサイクル・資源回収サービスが最も急成長するセグメントであり、拡大生産者責任(EPR)義務、PET再処理能力の拡大、電子廃棄物法制の整備に支えられて年平均成長率(CAGR)8.02%が見込まれています。
処分・処理は依然として最終処分場に大きく依存していますが、ハノイのナムソン拡張プロジェクト(3億米ドル相当、2,400トン/日、60MW)などの大型プロジェクトが廃棄物からのエネルギー回収への移行を体現しています。フーミンなどのコンポスト化プラントでは99%の有機物選別純度を達成しており、食品・庭園廃棄物に対する現実的な代替手段を示しています。コンサルティング、監査、研修は現在ベトナム廃棄物管理業界において小さいながらも拡大しているシェアを占めており、生産者が輸出市場の要件を満たすためにライフサイクルデータ、カーボンアカウンティング、ISO認証を必要としているためです。
廃棄物タイプ別:都市固形廃棄物の基盤が専門的成長を支える
都市固形廃棄物(MSW)は2025年の総量の56.74%を占め、統合型施設にとっての基盤的な原料供給源であり続けています。都市固形廃棄物(MSW)は焼却炉に安定した発熱量を提供し、マテリアルリカバリーファシリティ(材料回収施設)に継続的な原料を供給することで、基礎的な収益を確保します。しかし、電子廃棄物は年平均成長率(CAGR)6.82%を記録しており、スマートフォンおよび家電の普及に伴い他のすべての廃棄物ストリームを上回るペースで拡大しています。電子廃棄物に関連するベトナム廃棄物管理市場規模はそれゆえ不均衡に拡大し、解体ライン、貴金属回収、および特殊物流への需要を牽引します。
産業有害廃棄物は、化学安定化、カプセル化、高温焼却といったコストのかかる処理工程を必要とするため、小規模参入者を阻み、収益を許認可を受けた企業に集中させています。プラスチック廃棄物もまた政策的な注目を集めており、ベトナムは2025年までに海洋への流出を50%削減し、2030年までに75%削減する公約を掲げています。建設廃材の量はインフラ投資とともに急増していますが、再生骨材の品質管理上の問題から、リサイクルは依然として未発達な状態です。これらの変化が相まって、ベトナム廃棄物管理市場は多様な廃棄物ストリームを処理できる、多方面にわたる事業ラインを持つ統合型事業者へと向かっています。
注記: 各セグメントの個別シェアはレポートご購入後にご確認いただけます
地域分析
ホーチミン市は2025年のベトナム廃棄物管理市場において25.55%を占め、1日あたり約14,000トンを処理し、収集カバレッジは99%に達しています。2030年以前に稼働予定の2か所のウェイスト・トゥ・エナジー施設は、そのトン数の最大45%を処理し、埋め立て利用を削減するとともに、固定価格買取制度のもとで系統電力を供給することを目指しています。GRACデジタルプラットフォームはすでに発生源分別率を90%に引き上げ、苦情件数を半減させており、市民の高い関与を示しています。収集料金を服務品質に連動させる料金改革は、民間事業者のキャッシュフローを改善し、自治体の補助金負担を軽減しています。
ハノイは第2位に位置し、2億9,600万米ドル(ベトナムドン7,531兆相当)規模のナムソン複合施設拡張工事が中核を担っており、2026年末までに60 MWの再生可能電力と1日2,400トンの処理能力が追加される予定です。4か所の汚染ホットスポットを対象とした総額8億2,500万米ドルの河川再生予算は、排水処理と環境修復を組み合わせています。ハノイ周辺の農村地区では、フーミンのような有機廃棄物ハブのパイロット事業が展開されており、堆肥原料の純度99%を達成し二次排出ゼロを実現するなど、都市近郊地域への展開可能なモデルを示しています。
ベトナムその他地域クラスターは、地方当局が規模を確保するために複数地区にまたがる事業権をパッケージ化していることから、2031年までに最速の6.82% CAGRを達成する軌道に乗っています。タイビン省の6,100万米ドル規模のウェイスト・トゥ・エナジー施設(1日600トン、15 MW)およびタインホア省の5,000万米ドル規模のプロジェクト(1日1,000トン、12 MW)はその勢いを体現しています。ビンディン省のポリエステルリサイクル大型プロジェクトは、ベトナムを地域の繊維循環経済ハブとして位置づけています。農村部の収集率は依然として66%にとどまっていますが、移動式中継ステーションおよび官民連携はメコンデルタで早期の成果を示しています。地価の低さと地方の税制優遇措置が資本を引き付け、第1層都市とのインフラ格差を徐々に縮小し、ベトナム廃棄物管理市場を拡大させています。
規制環境
ベトナムの廃棄物管理に関する規則体系は、2020年環境保護法とその実施指針、特にCircular 02/2022/TT-BTNMTを基盤としている。2026年以降、日常的なコンプライアンスはEPR(拡大生産者責任)制度の刷新によって大きく形作られつつある。2026年4月に発行され2026年5月25日から施行されたDecree 110/2026/ND-CPは、製造業者および輸入業者に対するリサイクルおよび廃棄物処理義務を定めており、国家EPR情報システムを通じた年次申告(期限4月1日)や、指定された製品・包装グループに対する資金負担が含まれる。
実施の明確化は2026年6月にさらに強化され、Decree 110/2026/ND-CPの執行を指導するCircular 24/2026/TT-BNNMTが発行された。これらの措置は追跡可能性要件を強化し、廃棄物処理責任に関連する支払いを含む資金の流れを制度化するもので、生産者およびEPR関連の廃棄物処理業者に対するコンプライアンス基準を引き上げている。また、非公式な回収から認証済みリサイクル業者や検証可能な処理成果への移行を後押ししている。
バリューチェーン分析
ベトナムの廃棄物管理のバリューチェーンは、上流の廃棄物発生源(家庭、商業施設、工業地帯)から、市営および民間の収集・輸送車両群、そして中継・分別施設へと至る。下流では、廃棄物の経路には埋立、堆肥化、リサイクル、共処理、廃棄物発電(WtE)が含まれる。収集および街路清掃機能は、CITENCO(ホーチミン市)とURENCO(ハノイ)の主要な入口機能として残っている。主要都市では、収集ルートのデジタル化と発生源分別率の向上により、分別ラインおよび有機物処理への投入品質が改善している。
実務上は、二つの並行したサプライチェーンが存在する。一つは、認可を受けた廃棄物処理企業と認証済みリサイクル業者による正規のネットワークである。もう一つは、処理業者に到達する前に資材を集約する収集業者や従来型取引拠点による非公式なエコシステムである。産業連合体やプラットフォームは、これらの層を結びつける役割を果たしており、PRO Vietnamやプラスチックごみに関する官民協力(PPC)などが挙げられる。エコシステムマッピングは参加者の広がりも示しており、CEL Consultingはベトナムのプラスチックリサイクルバリューチェーン全体で1,150以上のアクターを確認している。処理能力の面では、2026年5月にハノイ南西部で着工した2.01億米ドル規模のプラント(1日2,000トン、45MW)を含む新たなWtE施設の拡充が進み、このチェーンをより資本集約的で技術主導の処理へと移行させている。これに伴い、安定した原料供給契約、近代的な中継施設、排出コンプライアンスサービスへの需要が高まっている。
競争環境
市場は依然として程よく分散していますが、拡大生産者責任(EPR)コンプライアンス、排出基準、資本集約度が資本力の乏しい事業者を淘汰するにつれて、集約化の方向に傾きつつあります。Vietnam Waste Solutions、URENCO、CITENCOなどの大手プレーヤーは、規制強化に対応するために熱的処理、光学選別、デジタル車両管理に投資しています。ハノイのナムソンやホーチミン市に予定されている廃棄物発電プラントを含む大型資産は官民パートナーシップが主流であり、いずれも契約規模が2億米ドルを超えています。外国開発事業者はターンキープラントと保守管理のノウハウをもたらし、国内企業は土地権利と地域許認可を提供しています。
デジタル領域の新規参入者がルート最適化ソフトウェアおよびブロックチェーンベースのトレーサビリティツールを通じて市場に参入しており、顧客満足度と規制当局への報告を向上させています。インフォーマルセクターは廃棄物収集全体の30%超を担っていますが、国連開発計画(UNDP)の資金援助を受けたマイクロフランチャイズモデルやソーシャルエンタープライズとの提携を通じて徐々に組み込まれています。医療廃棄物、電子廃棄物、バイオマス・トゥ・ファーティライザーといった専門的なニッチ分野は、技術的な参入障壁が競争を制限しているため、高いマージンをもたらすポケットとなっています。大手企業が複数の処理ラインを内製化するにつれて、ベトナム廃棄物管理市場は寡占的な構造に落ち着く可能性が高い一方、地域協同組合は遠隔地の省では存続するでしょう。
ベトナム廃棄物管理業界リーダー
-
CITENCO
-
URENCO (Urban Environment Company Hanoi)
-
INSEE Ecocycle
-
Vietnam Waste Solutions
-
Vietstar Environment
- 注:主要企業の掲載順は順位を示すものではありません。
市場機会と将来展望
Decree 110/2026/ND-CP(2026年5月25日施行)によるEPRの運用開始は、国家EPR情報システムと連携可能な、検証可能な収集・分別・リサイクルサービスに直接的な空白領域を生み出している。これは、資材フローを記録し、処理成果を証明し、生産者資金による programを構築できる大手事業者や専門サービスプロバイダーに恩恵をもたらす。特に、コンプライアンス報告と追跡可能性が商業的重みを持つ包装・電子機器分野で有効である。
廃棄物発電への投資は、統合的な収集から処理までのサービス、および大規模プラントに関連するEPC、O&M、排出制御サプライチェーンにおいて対象市場を拡大している。2026年には複数のプロジェクトが建設または許認可の節目に達した。2026年5月にはハノイの2.01億米ドル規模のWtE施設(1日2,000トン、45MW)が着工し、2026年6月にはAmaccao Groupが主導するビンロン省の7,280万米ドル規模のプラント(1日650トン、13MW)の建設が始まり、2026年6月にはジャライ省のWtEプロジェクト(6,070万米ドル)も進展した。これらの追加により、上流の信頼性、すなわち中継施設、複数区にわたる特許事業、発生源分別プログラムへの需要が高まり、プラントは安定した発熱量を確保し、汚染関連のダウンタイムを削減できるようになる。
最近の業界動向
- 2026年6月:農業環境省は、EPR関連のリサイクルおよび廃棄物処理責任に関するDecree 110/2026/ND-CPの実施を指導するCircular 24/2026/TT-BNNMTを発行した。この指針は報告およびコンプライアンス手続きに関する運用要件を強化し、追跡可能な収集と認証済みの下流処理パートナーの必要性を高めている。
- 2025年12月:URENCO、Vietcycle、KORA、Deahanは、合弁会社の設立を促進し、プラスチック廃棄物分別施設プロジェクトを開発するための覚書に署名した。この取り組みは国内のプラスチック分別の近代化を支援し、正規のリサイクル業者や共処理利用者向けの原料品質を改善し、分散した非公式回収から構造化されたバリューチェーンへの移行を強化する。
- 2024年5月:都市固形廃棄物管理の主要手続きを標準化するCircular 35/2024/TT-BTNMTが発行された。市レベルでの標準化は、収集・処理サービスの一貫した入札仕様を支え、サービス実績と監視の基準を高める。
研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査において、ベトナム廃棄物管理市場は、廃棄物が発生した後に処理する組織的なサービス(ベトナム国内における収集、輸送、選別、処理、リサイクル、最終処分を含む)から生み出される収益として測定されます。
対象範囲の除外事項:本規模算定には、インフォーマルな廃棄物回収業者の収入、または回収素材の再販価値は、説明責任のある廃棄物サービス取引の一部として計上される場合を除き、含まれません。
セグメンテーション概要
- 発生源別
- 住宅系
- 商業系(小売、オフィスなど)
- 産業系
- 医療系(医療・製薬)
- 建設・解体系
- その他(公共施設、農業系など)
- サービスタイプ別
- 収集・運搬・選別・分類
- 処分・処理
- 最終処分(埋立)
- リサイクル・資源回収
- 焼却・廃棄物発電(ウェイスト・トゥ・エナジー)
- その他(化学処理、コンポスト化など)
- その他(コンサルティング、監査・研修など)
- 廃棄物タイプ別
- 都市固形廃棄物
- 産業有害廃棄物
- 電子廃棄物
- プラスチック廃棄物
- 医療廃棄物
- 建設・解体廃棄物
- 農業廃棄物
- その他専門廃棄物(放射性廃棄物など)
- 地域別
- ホーチミン市
- ハノイ
- ダナン
- ベトナムその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、後のモデル入力値が現実的なものとなるよう、ベトナムの廃棄物量、政策の方向性、インフラ状況に関するファクトベースの構築から始まりました。ベトナム天然資源環境省の刊行物、統計総局の発表、省レベルの環境報告書、固形廃棄物および拡大生産者責任に関する国家法令文書などの公開資料を精査しました。
活動水準のクロスチェックのため、関連する廃棄物関連機器の通関・貿易統計、世界銀行指標などの国際データベース、ベトナムにおける埋め立て・焼却・リサイクル実績に関する査読済み学術論文も参照しました。企業の年次報告書、投資家向け資料、信頼性の高い現地報道は、サービスカバレッジと一般的な価格ロジックのマッピングに役立てました。企業構造や財務スナップショットなど入手困難な情報については、有料の企業情報データベースおよび船積みレベルの輸出入データベースを選択的に使用しました。これらの例は網羅的なものではなく、データ収集、検証、および調査の明確化のために追加の公開資料も使用しました。
一次インタビューおよびサーベイ
一次調査は、廃棄物がシステム内をどのように移動するか、また収集・処理・リサイクル・処分にわたって価格がどのように適用されるかを検証するために活用されました。インタビューは、主要都市および産業回廊全体のサービス事業者、施設管理者、自治体関係者、業界専門家を対象に実施し、デスクソースのギャップを埋め、モデルを確定する前に前提条件を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:13% |
| 中位層:53% | 部門・ユニットリーダー:30% |
| 中小プレイヤー:17% | マネージャー:57% |
市場規模算定と予測
規模算定は、国家および都市レベルの廃棄物発生指標を、現実的な収集・処理シェアを適用して管理量に換算し、現地通貨のサービス価格帯を用いて価値に変換するトップダウンアプローチで構築されました。モデルを実用的に保つため、価値面は都市固形廃棄物発生量、廃棄物原単位に連動した産業生産量、規制対象の有害廃棄物処理ニーズ、埋め立て・焼却・リサイクル間の処理ミックス、大規模施設の稼働率水準など、いくつかの反復可能なドライバーを中心に構成されました。
トップラインが形成された後、合計値が現場の実態から乖離しないよう、選択的なボトムアップ検証が実施されました。これらの検証には、サンプル事業者の処理能力とスループット、大規模自治体で見られる典型的な契約、およびインタビュー範囲に対するトン当たり収益の妥当性確認が含まれます。小規模省でボトムアップのシグナルが得られなかった場合は、類似地域のプロキシ価格とサービス普及率を使用してギャップを補い、専門家と再検証しました。
予測は主に、都市化・産業拡大・政策執行のトレンドラインに支えられたシナリオ分析に依拠しました。価格は予想されるコストインフレと技術ミックスの変化を反映して前進させました。各シナリオは一次回答者とともにレビューされ、最終予測は極端な前提条件セットではなく、達成可能なベースケースを反映しています。
データ検証と更新サイクル
アウトプットは複数層の検証を経ており、まず廃棄物量・処理シェア・単位価格の内部整合性テストから始まり、次いで施設拡張・政策マイルストーン・自治体支出の方向性などの独立したシグナルとの比較が行われました。数値がパターンから外れて見えた場合は、前提条件を入力まで遡って追跡し、修正するか別の一次接点で再根拠付けしました。
承認前に、モデルと報告書は計算ロジック・通貨換算・成長ドライバーが整合するよう、複数ステップのアナリストレビューを経ました。レポートは年次で更新され、政策転換・主要施設の稼働開始・急激なコストショックなどの重要事象が発生した場合には中間更新が実施されます。納品直前に最終レビューが完了し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのベトナム廃棄物管理市場調査の市場規模と他の公表推計値との比較
ベトナム廃棄物管理の公表市場規模は、トピック名が同じように見えても、計上範囲と価格ロジックが必ずしも一致していないため、しばしば異なります。差異は通常、廃棄物サービスとして計上されるものと回収素材価値との違い、インフォーマルな活動の扱い方、現地価格を米ドルに換算する際に使用される年度と為替レートのタイミングに起因します。
サービス料金は現地通貨で設定されることが多く、その後コストインフレ・チッピングフィー・契約更新に伴って調整されるため、更新頻度と通貨タイミングはここで非常に重要です。これが、Mordor Intelligenceがモデルを一貫した年次更新に結び付け、最終合計を確定する前に現地の現行水準に対して米ドル換算のトン当たり水準を再確認する理由です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 21億2,100万米ドル(2025年) | |
| グローバルコンサルタントA | 64億2,000万米ドル(2024年) | より広い価値境界を採用しており、より広範な環境サービスや回収素材価値を含む可能性があり、現地料金を米ドルに換算する際に異なる為替レートのタイミングとインフレ転嫁を適用している可能性もあります。 |
| 調査出版社B | 20億8,000万米ドル(2024年) | 異なる基準年と予測期間を使用しており、インフォーマルな収集が部分的に計上されている場合、または処理ミックスと単位価格が都市レベルの検証なしに国家レベルでより集約的に適用されている場合に推計値が変動する可能性があります。 |
表中の差異は主に、単一の需要指標ではなく、範囲の選択と価格・通貨換算のタイミングに起因しています。規模算定を管理廃棄物量とサービス収益に結び付け、事業者が実行可能と説明する水準に対して示唆される価格を確認することで、最終数値は明確な入力値に追跡可能な状態を保ち、レビューおよび再現が可能となっています。
レポートで回答される主要な質問
2026年におけるベトナム廃棄物管理市場の規模はどのくらいですか?
2026年時点で23億6,000万米ドルと評価されており、2031年までに32億6,000万米ドルに到達すると予測されています。
2031年までのベトナムの廃棄物分野における期待される年平均成長率(CAGR)はどのくらいですか?
市場は2026〜2031年の間に年平均成長率(CAGR)6.71%で成長すると予測されています。
現在、最も多くの廃棄物を生み出しているベトナムの都市はどこですか?
ホーチミン市がトップであり、1日あたり約14,000トンの固形廃棄物を処理しています。
最も急速に拡大しているサービスカテゴリーはどれですか?
リサイクル・資源回収が2031年にかけて最高の年平均成長率(CAGR)8.02%を記録すると予測されています。