
デジタルバイオマーカー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
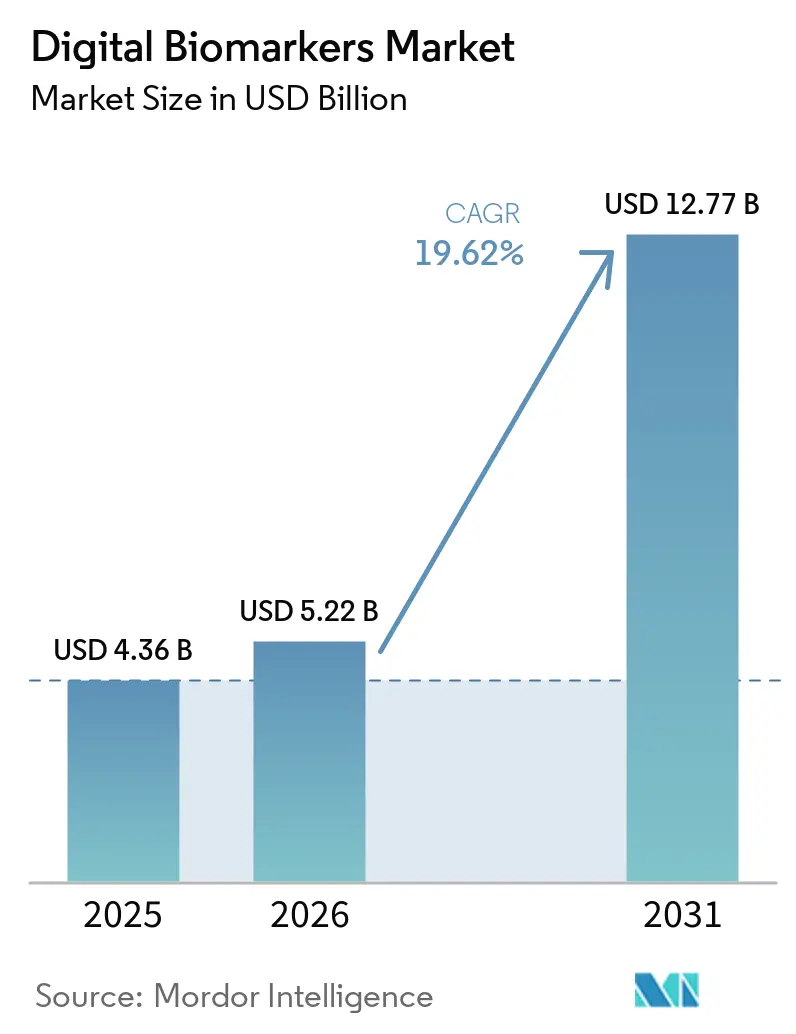
| 市場規模 (2026) | 5.22 十億米ドル |
| 市場規模 (2031) | 12.77 十億米ドル |
| 成長率 (2026 - 2031) | 19.62 % |
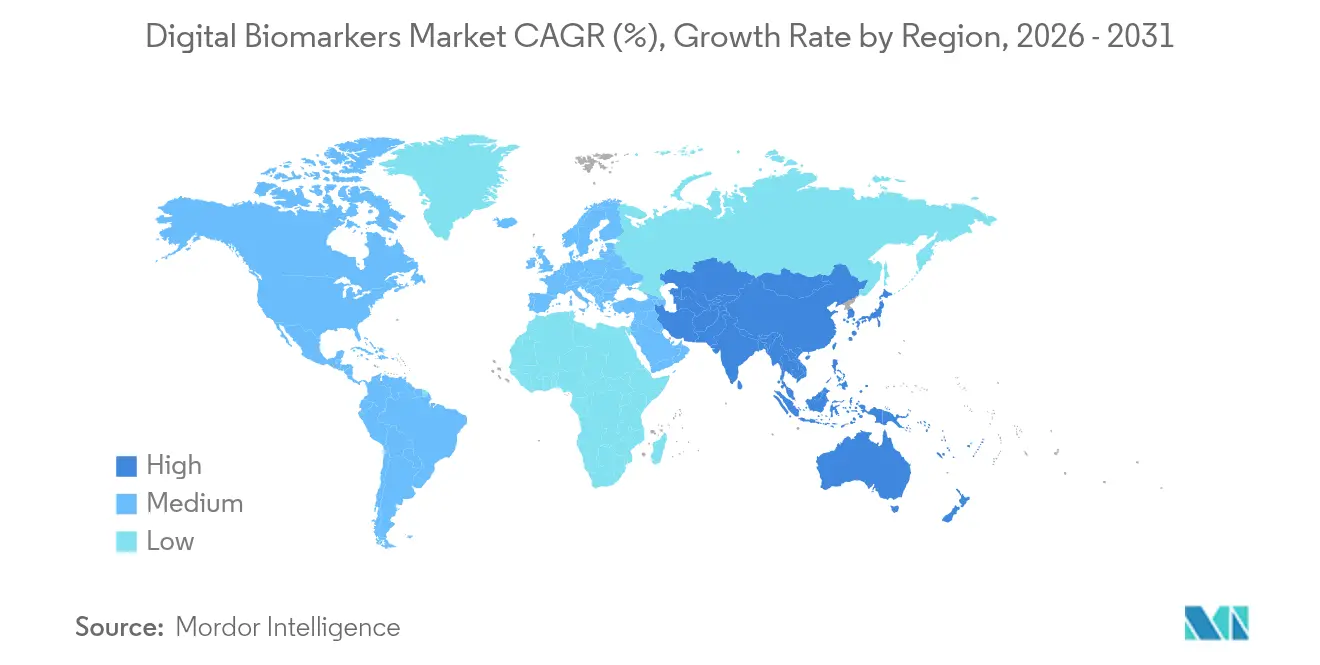
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
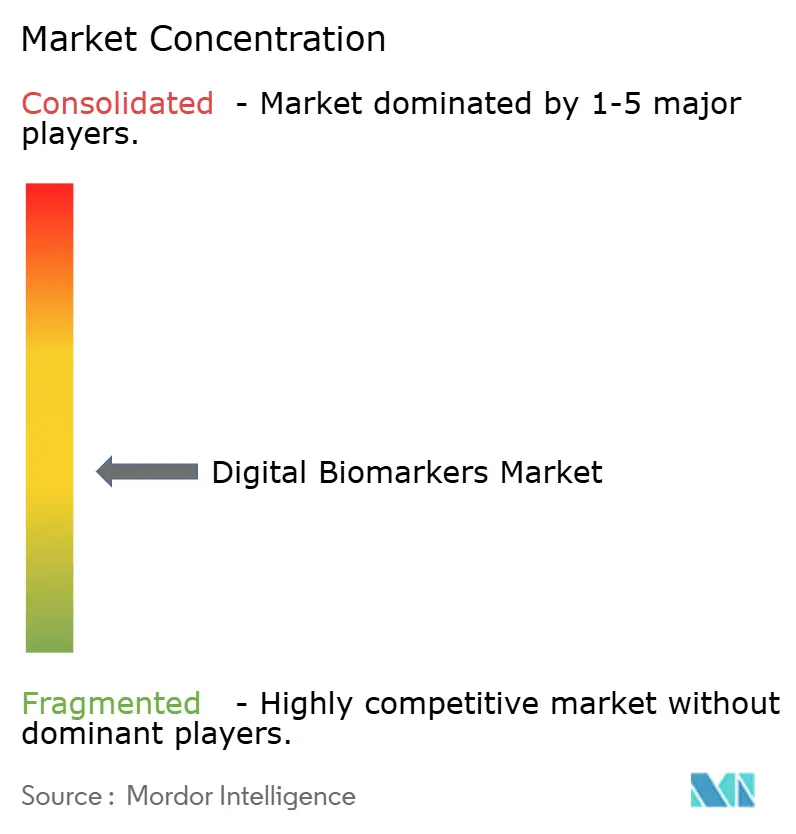
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるデジタルバイオマーカー市場分析
2026年のデジタルバイオマーカー市場規模は52億2,000万米ドルと推定され、2025年の43億6,000万米ドルから成長し、2031年の予測では127億7,000万米ドルとなり、2026〜2031年の年平均成長率は19.62%で成長する見込みである。
規制当局が民生グレードのデバイスを認証し、支払者がリモートモニタリングへの償還を行い、臨床医がトライアルコストを削減するアルゴリズム的エンドポイントを採用するにつれ、需要は加速している。Apple WatchのAFib履歴機能に対するFDA認定、およびデジタルヘルス諮問委員会の設立により、主流のウェアラブルが医療グレードのエビデンス基準を満たし得ることが確認された。同時に、欧州医薬品庁(EMA)がデュシェンヌ型筋ジストロフィー研究における歩行速度エンドポイントを承認したことで、サンプル数が70%削減され、効率化の恩恵が浮き彫りとなった。産業全体では、成果連動型契約、生成AI分析、リアルタイム表現型解析が、生のセンシングからデータ融合へと価値を移行させ、プラットフォーム統合の方向性を示している。
主要レポートのポイント
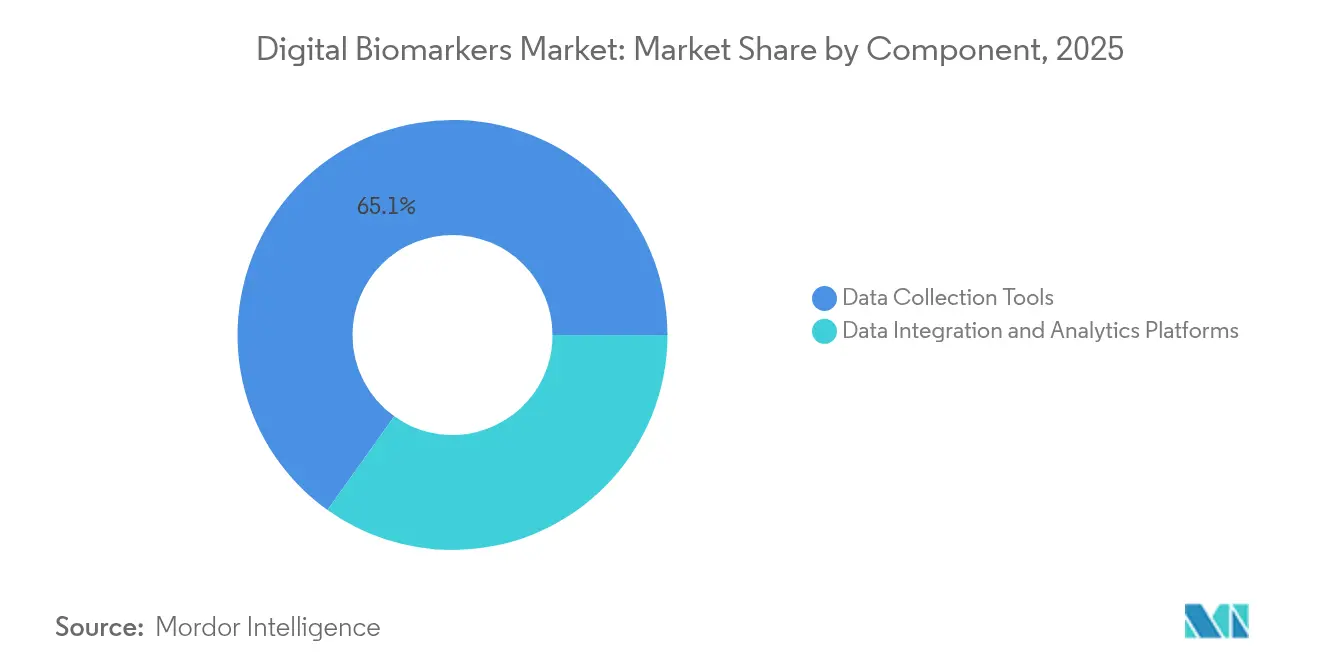
- コンポーネント別では、データ収集ツールが2025年のデジタルバイオマーカー市場シェアの65.12%を占め、データ統合・分析プラットフォームは2031年までに年平均成長率20.12%で成長すると予測される。
- データソース別では、ウェアラブルが2025年の収益シェア39.44%でトップとなり、モバイルアプリケーションは2031年まで年平均成長率20.2%で拡大すると見込まれる。
- 治療領域別では、心血管・代謝疾患が2025年のデジタルバイオマーカー市場規模の39.98%を占め、神経疾患は2026〜2031年の間に年平均成長率20.33%で成長する軌道にある。
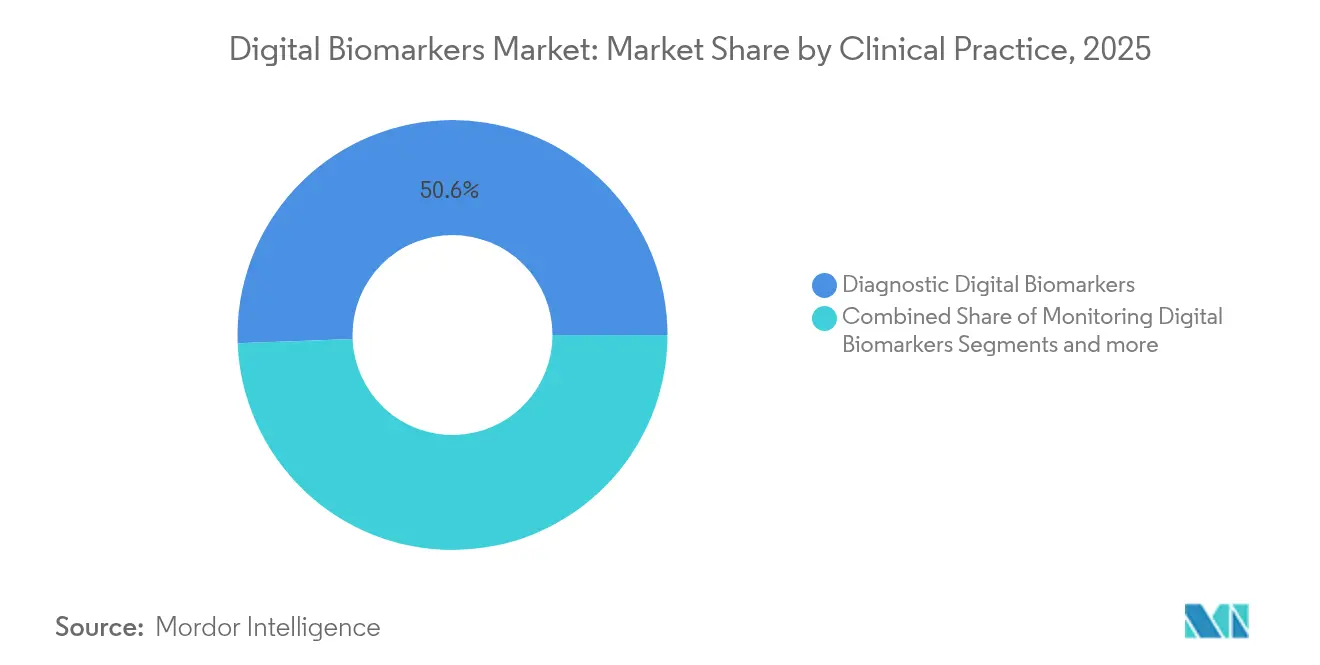
- 臨床実践別では、診断用デジタルバイオマーカーが2025年のシェア50.62%を占め、モニタリング用デジタルバイオマーカーは年平均成長率20.31%で進展している。
- エンドユーザー別では、製薬・バイオテク企業が2025年のデジタルバイオマーカー市場シェアの37.42%を占め、支払者・雇用者は年平均成長率20.18%で進展している。
- 地域別では、北米が2025年のシェア42.88%を獲得しており、アジア太平洋地域が2031年まで年平均成長率20.41%で最も急成長している地域となっている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
デジタルバイオマーカー市場の促進要因影響分析*
| 促進要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 慢性疾患・代謝性疾患の有病率の増加 | +4.2% | 北米・欧州で最大の影響、グローバル全体 | 長期(4年以上) |
| センサーベースのエンドポイントを採用した臨床試験の急速な普及 | +3.8% | 北米・EU、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 医療機器としてのソフトウェアソリューションのFDA認定加速 | +3.1% | 北米を中心に、グローバル市場へ波及 | 短期(2年以内) |
| 支払者・雇用者によるウェアラブル中心の疾病予防プログラム | +2.9% | 北米・EU、アジア太平洋地域で新興 | 中期(2〜4年) |
| リアルタイム表現型解析のための生成AI対応マルチモーダルデータ融合 | +2.7% | 北米・中国主導、グローバル全体 | 長期(4年以上) |
| 縦断的デジタルバイオマーカー(DBx)を活用した製薬業界の成果連動型契約へのシフト | +2.4% | 北米・EUで早期採用、グローバル全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
慢性疾患・代謝性疾患の有病率の増加
商業的医療システムは、糖尿病、肥満、高血圧によるコスト上昇に直面している。継続的モニタリングは、受診間の悪化を早期に検知し、不要な入院を減少させ、ライフスタイルコーチングを可能にすることで、診療上のギャップを埋めている。米国成人の6人に1人が慢性疾患を抱えており、年間4兆1,000億米ドルを超える医療費を生み出している。DexcomによるOura Healthへの7,500万米ドルの投資は、血糖トレンドを睡眠・運動・ストレス指標と連携させるものであり、予防医療を支援するマルチモーダル代謝トラッキングを示している [1]出典:DexCom Inc.、「DexcomがOura Healthに投資し、統合的代謝インサイトを実現」、dexcom.com。
センサーベースのエンドポイントを採用した臨床試験の急速な普及
製薬スポンサーはデジタルエンドポイントを組み込むことで、施設訪問を削減し、実臨床における機能データを取得している。EMAによるデュシェンヌ型筋ジストロフィー研究における歩行速度の認定により、募集必要数が70%削減され、希少疾患に対するリモート歩行指標が検証された。Regeneronが社内デジタルバイオマーカー研究所と専用サミットを設置したことは、大手スポンサーがデジタルバイオマーカー市場内での試験加速においてセンサーデータを重要視していることをさらに証明している。
医療機器としてのソフトウェアソリューションのFDA認定加速
明確な承認経路により、概念実証から償還までの期間が短縮される。2024年2月に発表されたFDAデジタルヘルス諮問委員会は恒久的な審査チャネルを創設し、AIモデルの信頼性に関するドラフトガイダンスはアルゴリズム更新における透明性ルールを概説している [2]米国食品医薬品局、「デジタルヘルス諮問委員会の発表」、食品医薬品局、fda.gov。クラスII医療機器開発資産として認可されたAppleのAFib履歴ツールは、厳格なエビデンスが提供された場合、民生機器が規制の閾値を越え得ることを示している。
支払者・雇用者によるウェアラブル中心の疾病予防プログラム
米国のリモートペイシェントモニタリング収益は、データレビューと患者コーチングを償還するメディケアのCPTコードに支えられ、2024年から2030年にかけて倍増すると見込まれている。雇用者向け医療保険は歩数、心拍変動、睡眠スコアを統合してリスクを層別化し、より健康的な行動を促進することで、救急受診の回避および保険料の低下を通じたコスト削減を実現している。
デジタルバイオマーカー市場の抑制要因影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 地域間で断片化した規制経路 | -2.1% | 新興市場で最大の影響、グローバル全体 | 中期(2〜4年) |
| 継続的データ収集におけるサイバーセキュリティおよび患者同意の障壁 | -1.8% | EU でより厳格な要件、グローバル全体 | 長期(4年以上) |
| 単独デジタルエンドポイントに対する償還コードの欠如 | -1.5% | 北米で進展中、グローバル全体 | 短期(2年以内) |
| 多様な集団におけるシグナルドリフトおよびアルゴリズムバイアス | -1.2% | 代表性が低い集団に焦点、グローバル全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
地域間で断片化した規制経路
EU医療機器規則(MDR)は調和を目指しているが、証拠要件の相違により、スポンサーは追加研究を実施せざるを得ず、コストが増大している [3]Carolina Amaral、「医療機器に対するグローバル規制上の課題:イノベーションと市場アクセスへの影響」、MDPI、mdpi.com。ドイツのデジタルヘルスケア法(DVG)はデジタルヘルスアプリケーション(DiGA)への償還を認めているが、他の加盟国では同様の枠組みの整備が遅れており、多国展開のスピードが鈍化している。日本における歴史的な機器承認の遅れは、不整合なタイムラインがデジタルバイオマーカー市場における国境を越えたスケーラビリティをいかに制限するかを示している。
継続的データ収集におけるサイバーセキュリティおよび患者同意の障壁
電子健康記録に流入するデータストリームは、欧州ではGDPR、米国ではHIPAAに準拠しなければならない。高解像度の行動データは侵害リスクを高め、病院は展開前に正式なペネトレーションテストおよびエンドツーエンドの暗号化監査を要求するようになっている。アルゴリズムの透明性やデータの二次利用に関する公衆の懸念は、特にメンタルヘルスモニタリングアプリケーションの登録者数を減少させる可能性がある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
デジタルバイオマーカー市場セグメント分析
コンポーネント別:
分析プラットフォームが価値創出を牽引データ収集ツールは2025年のデジタルバイオマーカー市場シェアの65.12%を占めた。これはセンサーとゲートウェイが生理的・行動的シグナルの取得に不可欠であり続けているためである。一方、データ統合・分析プラットフォームは年平均成長率20.12%で成長しており、データのクリーニング、融合、臨床意思決定支援への解釈を行う高度なパイプラインへの構造的シフトを反映している。VerilyのStudy Watchは、多チャンネルの生データ入力を、検証済みの歩行、振戦、睡眠バイオマーカーに変換し、ソフトウェアがトライアルスポンサーとケアチームに対して予測力をいかに解放するかを示している。
プラットフォームサプライヤーは、独自のアルゴリズムと規制上の証拠書類によって参入障壁を高めている。センサー中心のベンダーが分析資産を買収することで統合が進むと予想され、これはセンサーストリームと代謝インサイトを連携させたDexcomとOuraの7,500万米ドルの提携を反映している。この文脈において、ポイントオブケアにおいてリアルタイム表現型解析を提供するデータ融合エンジンが、将来の収益上昇の大部分を取り込むと予測される。
注記: 全セグメントのシェアはレポート購入時にご確認いただけます


データソース別:
モバイルアプリケーションが臨床的検証を獲得ウェアラブルは、幅広い消費者への普及とほぼ継続的なデータ取得により、2025年のデジタルバイオマーカー市場収益の39.44%を維持しました。このセグメントは、カフレス血圧測定や非侵襲的グルコースセンシングなど、反復的なハードウェアのアップグレードによる恩恵を引き続き受けています。モバイルアプリケーションは、20.2%のCAGRで成長すると予測されており、68億台のスマートフォン普及台数と追加ハードウェアコストがゼロであることから恩恵を受けています。2024年に高く評価された音声バイオマーカーは、専門機器なしに内蔵マイクロフォンが気道閉塞や神経学的衰退を分類する方法を示しており、より広範なデジタルヘルス研究における新興のEPOバイオマーカーを補完しています。
インプランタブルはニッチな存在にとどまっていますが、心不全やてんかんに対するアドヒアランス不要のセンシングを提供します。環境センサーはコンテキスト的なマーカーを補完し、新興のスマートテキスタイルは導電性繊維を活用して睡眠中のバイタルサインをモニタリングします。Samsungが非侵襲的代謝モニタリングを搭載したGalaxy Ringを準備するなど、エコシステムビルダーが台頭する中、マルチデバイスのオーケストレーションにより、孤立したデータポイントが統合されたリスクプロファイルへと変換されるでしょう。
治療領域別:
神経疾患がイノベーションを加速心血管・代謝疾患は2025年のデジタルバイオマーカー市場規模の39.98%を占めた。これはグルコースモニター、不整脈検出器、血圧パッチが臨床的に定着しているためである。神経疾患は年平均成長率20.33%で進展しており、モーションセンサーによる歩行指標、タッチスクリーン認知評価、音声分析がアルツハイマー病やパーキンソン病の早期発見を可能にするため、現在イノベーションパイプラインをリードしている。FDAによるデジタル運動エンドポイントへの支持、および40の国際チームをクラウドソーシングしたパーキンソン病DREAMチャレンジは、縦断的研究におけるアルゴリズムスコアリングの有効性を確認している。
デジタル呼吸器マーカーは、胸部装着型バンドと携帯電話のマイクを活用して、咳の頻度と夜間無呼吸を評価する。筋骨格系のユースケースは、リハビリテーションの進捗のために慣性計測ユニットを活用し、腫瘍学では受動的モビリティトラッキングによる倦怠感とパフォーマンスステータスを探索している。AIモデルが併存疾患にわたって疾患特異的な特徴を抽出するにつれ、治療領域の拡大は続いている。
臨床実践別:
モニタリングアプリケーションが採用を促進診断用デジタルバイオマーカーは2025年のデジタルバイオマーカー市場収益の50.62%を占め、不整脈、糖尿病性網膜症、軽度認知障害のポイントインタイムスクリーニングを通じてその地位を維持した。モニタリング用デジタルバイオマーカーは、支払者が急性イベントに先立って悪化を検知する縦断的サーベイランスを支持するにつれ、2031年まで年平均成長率20.31%を記録すると予測されている。生物学的老化のバイオマーカーとして検証された概日リズムアクチグラフィーは、継続的パターンが入院を予測し、ライフスタイル処方を導く方法を示している。
予測・予後ツールは、機械学習リスクスコアをストリーミングデータセットに重ねることで、治療強度と試験エンリッチメントを調整する。FDAの医薬品開発ツール認定プログラムは、検証済みアルゴリズムがピボタル試験のリスクを低減できることを示しており、スポンサーがモニタリングシグナルを主要アウトカムとして組み込むことを促している。服薬アドヒアランストラッキングや行動健康トリアージなどの新興アプリケーションは、デジタルバイオマーカーのリーチを従来のバイタルサイン以外にも拡大している。
注記: 全セグメントのシェアはレポート購入時にご確認いただけます
エンドユーザー別:
支払者が価値連動型モデルを採用製薬・バイオテク企業は2025年のデジタルバイオマーカー市場収益の37.42%を支配した。これはトライアル効率と分散型デザインによるものである。例えばBiofourmisは、上位20社の製薬企業4社とのプラットフォーム契約を確保し、タイムラインを短縮しプロトコル逸脱を削減するセンサー駆動型エンドポイントを供給している。支払者・雇用者は価値連動型ケアが予防的節約の証拠を求めるにつれ、年平均成長率20.18%で成長する軌道にある。DiMeとElevance Healthは、技術的および臨床的パフォーマンスを検証する独立シールを立ち上げ、保険数理士が新しいツールへの償還を確信できるようにしている。
医療提供者は電子医療記録にダッシュボードを統合し、アラートを使用してスタッフ配置と遠隔投与プログラムを最適化している。その他カテゴリーの学術センターとテクノロジー企業は、デジタル聴診器やカメラベースの呼吸分析などの新規ユースケースを試験し、将来の償還に向けたパイプラインを育成している。
地域分析
北米デジタルバイオマーカー市場
北米は、FDAのリーダーシップ、メディケアCPTコード、および広範なブロードバンド普及により、2025年のデジタルバイオマーカー市場規模の42.88%を創出しました。大規模な統合型医療提供ネットワークは遠隔モニタリングプログラムを導入し、慢性心不全による再入院を削減することで、さらなる投資を促進しています。米国を拠点とする製薬スポンサーが治験活動を主導しており、国内で検証されたエンドポイントが世界中に普及することが多くなっています。
アジア太平洋デジタルバイオマーカー市場
アジア太平洋地域は、2031年までに20.41%のCAGRで成長すると予測されており、プライマリケアへのAIモニタリング組み込みを義務付ける中国政府の指令や、転倒予防および不整脈スクリーニングを求める日本の超高齢社会がその原動力となっています。センサーの現地製造によりデバイス価格が低下し、官民パートナーシップが地域テレヘルスハブの展開を推進しています。インドおよび東南アジアでは、専門医不足を補うためにスマートフォンベースの呼吸器・代謝スクリーニングが普及し、リープフロッグ型の普及が実現しています。
ドイツおよびヨーロッパデジタルバイオマーカー市場
ヨーロッパは厳格なプライバシー法と支持的な還制度のバランスを保っています。ドイツは処方アプリに対して年間最大700ユーロ(735米ドル)を償還し、商業的な経路を実証している一方、欧州健康データスペースは国境を越えたデータ利用の調和を目指しています。神経筋疾患試験におけるデジタル歩行指標のEMA適格性認定は規制上の開放性を示していますが、国ごとに異なるエビデンス基準が均一なカバレッジを依然として遅らせており、プラットフォームベンダーは特定のパイロット契約に注力しています。

規制環境
デジタルバイオマーカーに関する規制は現在も整備が進んでいるが、医療機器、Software-as-a-Medical-Device(SaMD)、そして医薬品開発ツールにわたって経路はいまだ異なっている。米国では、FDAがデジタルヘルス技術に関してセンター横断的なガバナンス(CDER、CBER、CDRH)を採用し、臨床試験におけるデジタルヘルス技術の利用方法について正式な仕組みを維持している。これには2026年3月31日にFederal Registerに公表された公開情報提供およびコメント募集も含まれる。欧州では、European Medicines Agencyが新規手法適格性評価(QoNM)プロセスを用いて、定義された使用状況の範囲内でデジタルエンドポイントを適格化しており、これによりスポンサーによる医薬品開発向けセンサーベース指標の採用が強化されている。
標準策定の取り組みも、スポンサーが準備するエビデンスパッケージの形成に影響を与えている。Digital Medicine Society(DiMe)とそのDATAcc イニシアチブは標準化されたデジタル測定指標(2026年に公表された一般的な精神疾患や小児希少疾患向けのセットを含む)を発表し続けており、これによりスポンサー、技術ベンダー、医療提供パートナー間でデータ要素、検証基準、報告慣行の整合が図られている。こうした規制当局の関与と第三者による測定基準の標準化の組み合わせが、ウェアラブル、モバイル、EEG由来信号のより広範な利用を後押ししている一方、プライバシーおよびサイバーセキュリティ対応要件(EUのGDPR、米国のHIPAA)により、展開と拡大はガバナンスと監査可能性に依存し続けている。
競争環境
デジタルバイオマーカー市場には、民生テクノロジー大手、医療機器の既存企業、ソフトウェア専業企業が混在している。Appleは2億人のWatch利用者というインストールベースを活用し、ハードウェア制御と規制認定済みECGアルゴリズムを組み合わせている。Samsungはカフレス血圧測定とグルコースセンシングでGalaxyエコシステムを拡大し、Google出資のVerilyはエンタープライズリサーチサービスへの転換を進めている。医療機器リーダーは分析会社との提携または買収で対応しており、DexcomとOuraの提携はグルコースインサイトをホリスティックウェルネスダッシュボードへと拡張している。
スタートアップは、COPD向けの声帯共鳴やパーキンソン病向けのカメラベース振戦スコアリングなどのニッチなマーカーに特化している。競争優位はキュレートされたデータセット、アルゴリズムの説明可能性、および規制当局の精査に耐え得るエビデンスパッケージを中心に展開している。複数疾患のポートフォリオと相互運用可能なAPIを持つベンダーが医療提供者のワークフローに最も適合し、プラットフォーム集中化への緩やかな傾向を促進している。生のセンサー特許よりも、データ変換パイプラインを取り巻く知的財産フェンシングが主要な参入障壁として浮上している。
一方、製薬スポンサーはデジタルエンドポイントを医薬品ラベル拡大戦略と組み合わせることが増えている。Biofourmis、ActiGraph、Koneksa Healthは、監査対応のデータストリーム、ターンキーダッシュボード、および患者テクニカルサポートを管理するサービスを提供することで、繰り返しのエンタープライズ契約を確保している。彼らのドメイン専門知識は、スポンサーが規制当局とアダプティブトライアルデザインを交渉する際に優先される統合者としての地位を確立している。
デジタルバイオマーカー産業リーダー
ActiGraph
Fitbit Health Solutions
Biogen
F. Hoffmann-La Roche Ltd.
Huma
- 注:主要企業の掲載順は順位を示すものではありません。
本レポートで取り上げたデジタルバイオマーカー市場企業
- ActiGraph
- Akili Interactive Labs
- AliveCor
- Altoida AG
- Apple (Health & Sensor Platforms)
- Biogen
- Dexcom
- Empatica
- Evidation Health
- Fitbit Health Solutions
- Roche
- Garmin
- Huma Therapeutics
- IXICO PLC
- Koneksa Health
- Medtronic
- Oura Health
- Koninklijke Philips
- Samsung Electronics
- Verily Life Sciences

市場機会と将来展望
連続的なセンシングが臨床の間欠的評価に代替または補完できる、より高精度な神経学的および睡眠関連エンドポイントにおいて、短期的な機会が生まれている。EEGベースのデジタルバイオマーカーは学術的な実証可能性の段階から、構造化された商業化と試験用途へと移行しつつあり、これはOneMedNetとRisorius(2026年2月)によるEEGベースのデジタルバイオマーカー推進のためのパートナーシップや、Koneksa HealthとBeacon Biosignalsによる睡眠および神経障害向けEEGバイオマーカーに関する臨床試験提携によって支えられている。これらの取り組みは総体として、ウェアラブルやスマートフォンセンサーの範囲を超えて神経生理学までデジタルバイオマーカーの対象領域を広げ、データ取得、品質管理、分析を大規模に運用化できるプラットフォームにとっての空白地帯を生み出している。
もう一つの機会は、分散型およびハイブリッド型試験デザインのための規制対応レベルのエビデンスを生成する目的での、消費者向けウェアラブルの標準化とプロトコルレベルの管理に関するものである。SamsungとAlcedis(Humaの一部)は2026年6月、ウェアラブルバイオメトリクスを臨床的エビデンスへ変換することに焦点を当てた研究パートナーシップを発表し、NeuroscapeとSamsungはGalaxyウェアラブルを用いた遠隔研究を実施し、認知機能低下の予測因子を特定している。同時に、2026年のDiMe DATAccによるデジタル測定指標の公表は、ベンダーとスポンサーが共有の定義と検証手法に収束するための実務的な道筋を提供し、多施設・多国間試験における摩擦を減らし、単独のセンサーよりも統合されたデータ収集・分析プラットフォームの有用性を強化している。
デジタルバイオマーカー市場における最近の業界動向
- 2026年5月: Signant HealthがAmetris(旧ActiGraph)の買収を完了し、電子臨床アウトカム評価(eCOA)ソリューションとウェアラブル由来のデジタルアウトカム測定指標を統合したプラットフォームを構築した。この統合により、エンドツーエンドのデジタル試験データ機能が拡大し、試験におけるデジタルバイオマーカーの展開が加速する。この統合はエンドツーエンドのデジタル試験データエコシステムとスケーラブルなエンドポイントを強化する。
- 2026年3月: AmetrisとSignant Healthは、複雑な中枢神経系(CNS)臨床試験向けに、デジタルヘルス技術(DHT)とeCOAを組み合わせた統合ソリューションを提供するパートナーシップを発表した。この提携は統合データストリームを通じてCNS試験におけるエンドポイントの感度を高める。この協業は統一されたデータフローを可能にすることで、CNS試験の現代化を加速する。
- 2026年1月: AmetrisとKayentisは、臨床試験における患者のアドヒアランス向上を目的とした、統合eCOAおよびウェアラブル技術ソリューションを提供する戦略的パートナーシップを発表した。この取り組みは試験におけるウェアラブルを介したアドヒアランス追跡を改善する。この提携はデジタルバイオマーカーのデータ収集とワークフローの相互運用性を拡大する。


デジタルバイオマーカー市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、デジタルバイオマーカー市場は、接続されたデバイスおよびソフトウェアを通じて人間の健康と行動のシグナルを取得し、それをモニタリング、スクリーニング、研究、または臨床的意思決定支援をサポートする測定可能な指標に変換するソリューションを対象としています。
対象範囲の除外事項:デジタルデータストリームから生成されない場合、従来の検査室ベースのバイオマーカーおよびイメージングのみのバイオマーカーは除外します。
セグメンテーション概要
- コンポーネント別
- データ収集ツール
- データ統合・分析プラットフォーム
- データソース別
- ウェアラブル
- インプランタブル
- モバイルアプリケーション
- センサー
- その他
- 治療領域別
- 心血管・代謝疾患
- 神経疾患
- 呼吸器疾患
- 筋骨格疾患
- その他
- 臨床実践別
- モニタリング用デジタルバイオマーカー
- 診断用デジタルバイオマーカー
- 予測・予後用デジタルバイオマーカー
- その他
- エンドユーザー別
- 製薬・バイオテク企業
- 医療提供者
- 支払者・雇用者
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、デジタルバイオマーカーとして何が該当するかの境界を設定し、広く受け入れられているヘルスケアおよびテクノロジーの指標でモデルを固定するために使用されます。米国FDAのデジタルヘルスおよび医療機器リソース、臨床試験および出版シグナルのための米国NIHおよびPubMed、遠隔モニタリング需要に影響を与える慢性疾患負担と優先疾患に関する世界保健機関などの公開ソースを参照しました。
普及と実際の利用可能性を結びつけるために、OECDの医療統計、人口と年齢構成に関する各国統計機関、デジタルエンドポイントを積極的にテストしている治療領域を示す臨床試験登録簿などのソースも検討しました。これらのインプットは、製品のポジショニングと価格設定の論理を理解するために、企業の提出書類、決算資料、信頼性の高いプレス報道と組み合わせました。必要に応じて、タイムラインと収益構成の手がかりを相互確認するために、企業財務、特許検索、ニュース追跡の有料サブスクリプションを使用しました。ここに記載されているデスクソースは例示的なものであり、検証と明確化のために他の公開文書やデータセットも使用しました。
一次インタビューおよびサーベイ
一次調査は、購買担当者が実際に何に対して支払いを行っているか、デジタルバイオマーカープログラムがどのようにパッケージ化されているか、パイロット段階と大規模展開段階にわたって収益がいつ認識されるかを確認することに重点を置きました。ソリューションプロバイダー、ヘルスケア提供関係者、ライフサイエンスユーザーが混在する対象者と対話し、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ全体で仮定をストレステストしたため、地域ごとの普及状況と償還の実態が平均化されることはありませんでした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:17% | アジア太平洋地域:48% |
| 中間層:53% | 機能・ユニットリーダー:26% | 欧州・中東・アフリカ地域:30% |
| 中小規模プレイヤー:20% | マネージャー:57% | 南北アメリカ:22% |
市場規模算定と予測
規模算定は、疾患負担、ケア設定、および地域別の普及強度を用いてヘルスケアのデジタル化と接続型ケアの需要プールを再構築するトップダウンの構築から始まります。次に、サンプリングされたベンダーの収益分割、展開からのプログラム量チェック、および典型的なユースケース別の平均販売価格レンジなどの選択的なボトムアップの近似値でそれらの合計を裏付けます。これにより、デバイス、ソフトウェア、およびサービス層間の二重計上を調整するのに役立ちます。
モデルで使用される主要なインプットには、遠隔モニタリングプログラム下の患者の割合、デジタルエンドポイントを使用したアクティブな臨床試験の数、年齢コホート別のスマートフォンおよびウェアラブルの普及率、治療領域の構成(例えば、神経学および心代謝モニタリング)、ならびにパイロップロジェクトから継続的な契約へのシフトが含まれます。また、デジタルヘルスの承認ペースや公開された検証研究など、規制とエビデンスのシグナルも追跡しました。これらは普及までの時間と価格設定の信頼性に影響を与えるためです。
予測については、主にコアドライバーのトレンドスムージングに支えられたシナリオ分析を使用しているため、見通しは償還の進捗、臨床検証の普及、および病院の予算サイクルのさまざまな速度を反映しています。ボトムアップのインプットが乏しい場合、ギャップは保守的な普及ランプを適用することで対処し、その後一次フィードバックでストレステストを行い、隣接するデジタルヘルス支出パターンとの整合性チェックを実施しました。
データ検証と更新サイクル
アウトプットは独立したシグナル間のトライアンギュレーションを通じて検証され、その後、一つの強力な地域がグローバル合計を歪めないよう、地域およびユースケースレベルでの分散チェックが行われます。数値が不正確に見える場合は、平均販売価格の推移、普及タイミング、イオマーカーグレードの分析として何がカウントされるかなどの仮定を再検討し、文書から説明できないギャップがある場合は専門家に再連絡します。
承認前に、モデルは多段階のアナリストレビューを経て、計算、単位ロジック、および通貨処理が再度チェックされます。レポートは年次で更新され、主要な規制変更、展開能力を変える大規模な資金調達サイクル、または重要な臨床ガイドラインの更新などの重大なイベントによって中間更新がトリガーされます。納品直前に、アナリストが最終確認を行い、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceのデジタルバイオマーカー市場規模と他の公表推計との比較
デジタルバイオマーカーの公表市場規模は、各出版社が何をカウントするか、また普及がどの程度の速さで拡大すると想定するかについて異なる境界線を引いているため、しばしば一致しません。差異は通常、デバイスのみ対デバイスプラス分析、サービス収益の取り扱い、地域カバレッジ、および通貨とタイミングの処理方法に関するスコーの選択から生じます。
ベンチマーク表は、2024年から2026年にかけて数十億米ドルの中間一桁台前後の広がりを示しており、Mordor Intelligenceのモデルでは、ソリューションが測定可能なエンドポイントを生成する場合にのみ収益がカウントされるバイオマーカーグレードのデジタル指標に値が結びついており、デジタルヘルスプラットフォーム全体の支出をまとめて計上するのではありません。また、一部の推計がウェアラブルの出荷トレンドのみに基づいて積極的な成長を適用している場合、または地域レベルの平均販売価格の正規化と一次確認なしにリスト価格を使用して価格設定がモデル化されている場合にもギャップが生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 56.22億米ドル(2026年) | |
| 産業調査出版社A | 40.00億米ドル(2024年) | より早い基準年を使用し、広範なコンポーネントセグメンテーションに依存しているため、後年のバイオマーカープログラムに含まれる分析およびサービス収益を見逃す可能性があります。 |
| プレスリリースダイジェストB | 42.50米ドル(2024年) | 通貨タイミングと検証ステップの透明性が限られたヘッドライン数値を反映することが多く、厳密にはバイオマーカーエンドポイントではない隣接するデジタルヘルスカテゴリーを混在させる可能性があります。 |
総合すると、差異のほとんどは、デジタルバイオマーカー収益として何が含まれるか、および普及と価格設定が年々どのように繰り越されるかによって説明されます。私たちのアプローチは、公開シグナルを使用して再確認でき、その後繰り返し可能な一次会話を通じて確認できる仮定を持つ明確な需要プールに合計を追跡可能な状態に保ちます。


レポートで回答される主要な質問
デジタルバイオマーカー市場の現在の規模はどのくらいか?
デジタルバイオマーカー市場規模は2026年に52億2,000万米ドルとなり、年平均成長率19.62%で2031年までに127億7,000万米ドルに達すると予測されている。
最も急成長しているコンポーネントセグメントはどれか?
データ統合・分析プラットフォームが最も急成長しているコンポーネントであり、高度なアルゴリズムが生のセンサー読み取り値を実用的なインサイトに変換するため、年平均成長率20.12%で拡大している。
支払者がデジタルバイオマーカーに関心を持つ理由は何か?
支払者は健康リスクを早期に検知する継続的モニタリングプログラムを支持しており、入院を削減し、長期コストを削減する価値連動型償還モデルを可能にする。
2031年までに最も高い成長を記録する地域はどこか?
アジア太平洋地域は、政府のデジタル化推進、大規模な高齢者人口、およびコスト効率の高いウェアラブル製造に牽引され、地域別で最高の年平均成長率20.41%を記録すると予測されている。
デジタルバイオマーカーは臨床試験でどのように使用されているか?
スポンサーはセンサーベースのエンドポイントを展開して歩行、心拍リズム、または認知機能をリモートで測定し、統計的検出力を維持しながら試験訪問を削減し、サンプルサイズを最大70%削減している。
主要な規制上の障壁は何か?
断片化した国際承認経路と厳格なデータプライバシー法により、証拠要件とサイバーセキュリティコストが増大し、デジタルバイオマーカープラットフォームのグローバルなスケールアップが遅延している。
最終更新日:



