
Größe und Marktanteil des Marktes für Digitale Biomarker
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
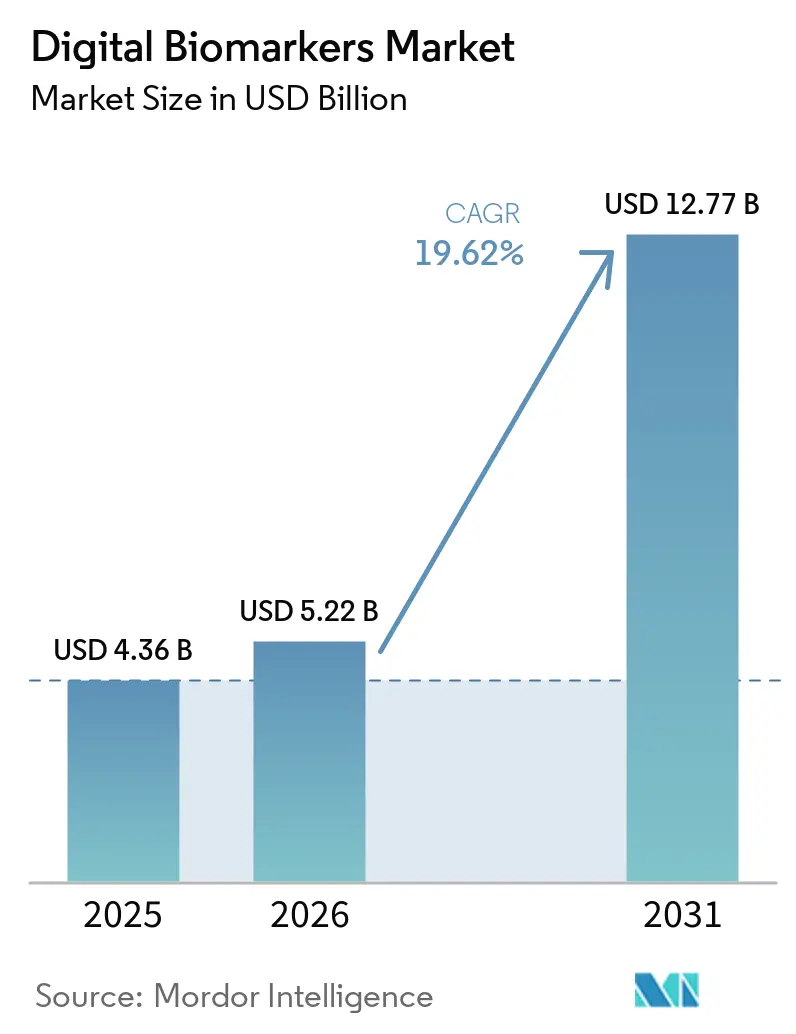
| Marktgröße (2026) | 5.22 Milliarden US-Dollar |
| Marktgröße (2031) | 12.77 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 19.62 % |
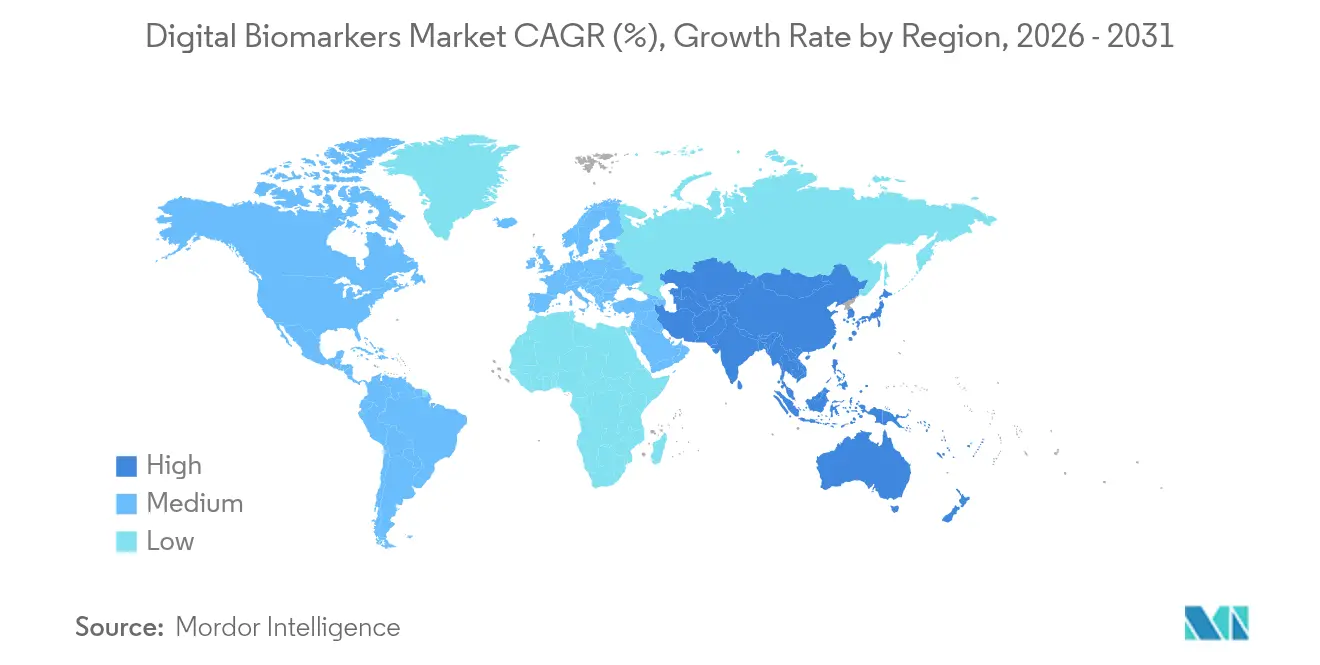
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
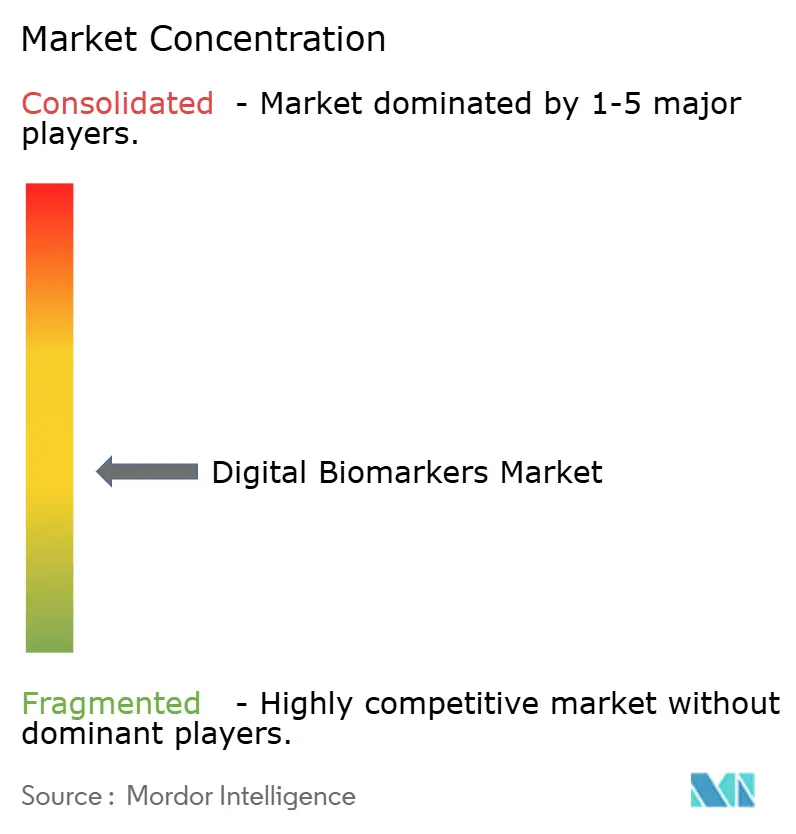
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Marktes für Digitale Biomarker durch Mordor Intelligence
Die Marktgröße für Digitale Biomarker wird im Jahr 2026 auf 5,22 Milliarden USD geschätzt, wächst ausgehend vom Wert 2025 von 4,36 Milliarden USD, wobei die Prognose für 2031 12,77 Milliarden USD zeigt, mit einer CAGR von 19,62 % über den Zeitraum 2026–2031.
Die Nachfrage beschleunigt sich, da Regulierungsbehörden Geräte für Verbraucher zertifizieren, Kostenträger die Fernüberwachung vergüten und Kliniker algorithmische Endpunkte einsetzen, die die Studienkosten senken. Die FDA-Qualifizierung der Apple Watch AFib-Verlaufsfunktion und die Einrichtung eines Beratungsausschusses für Digitale Gesundheit bestätigen, dass marktübliche Wearables medizinische Evidenzstandards erfüllen können. Gleichzeitig hat die Zustimmung der Europäischen Arzneimittel-Agentur zu Schrittgeschwindigkeits-Endpunkten in Duchenne-Studien den Stichprobenbedarf um 70 % reduziert und damit Effizienzgewinne aufgezeigt. Branchenübergreifend verlagern ergebnisbasierte Verträge, generative KI-Analysen und Echtzeit-Phänotypisierung den Wert von der reinen Sensorerfassung hin zur Datenfusion und geben damit den Ton für die Plattformkonsolidierung vor.
Wesentliche Berichtsergebnisse
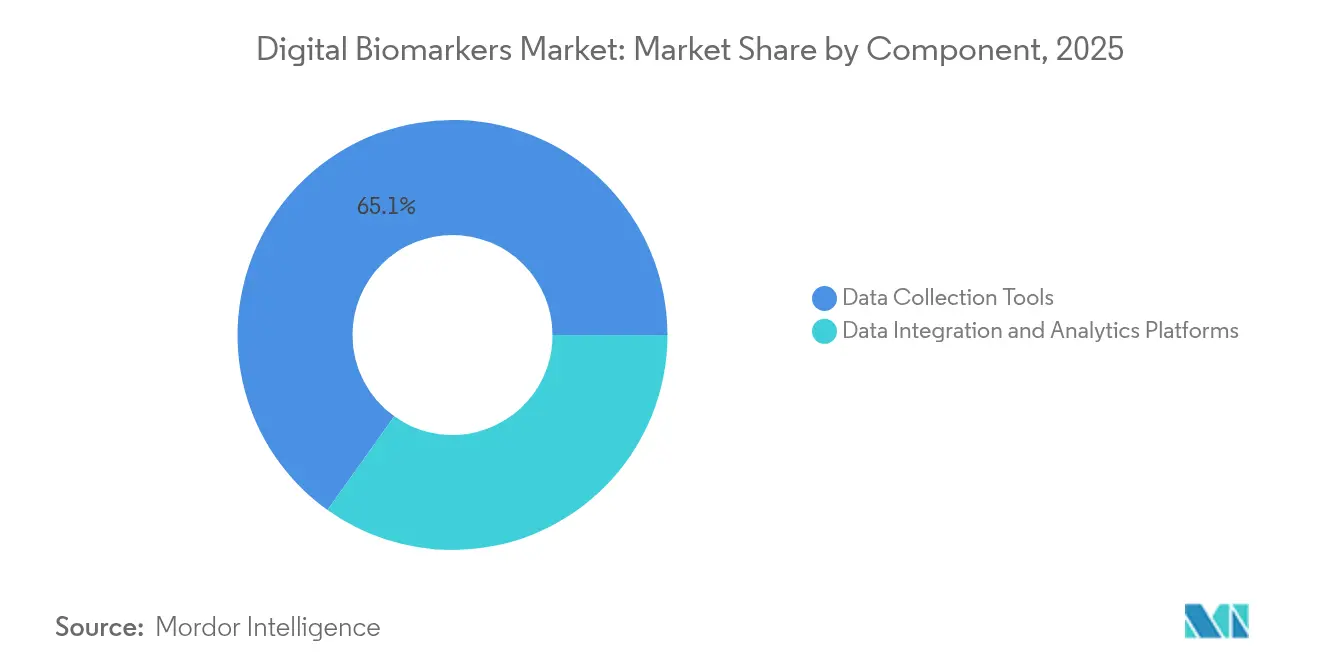
- Nach Komponente entfielen 65,12 % des Marktanteils für Digitale Biomarker im Jahr 2025 auf Datenerfassungstools, während Datenintegrations- & Analyseplattformen bis 2031 mit einer CAGR von 20,12 % wachsen sollen.
- Nach Datenquelle führten Wearables im Jahr 2025 mit einem Umsatzanteil von 39,44 %; Mobile Anwendungen sollen bis 2031 mit einer CAGR von 20,2 % wachsen.
- Nach Therapiebereich hielten Herz-Kreislauf- & Stoffwechselerkrankungen im Jahr 2025 einen Anteil von 39,98 % an der Marktgröße für Digitale Biomarker, während Neurologische Erkrankungen im Zeitraum 2026–2031 auf eine CAGR von 20,33 % zusteuern.
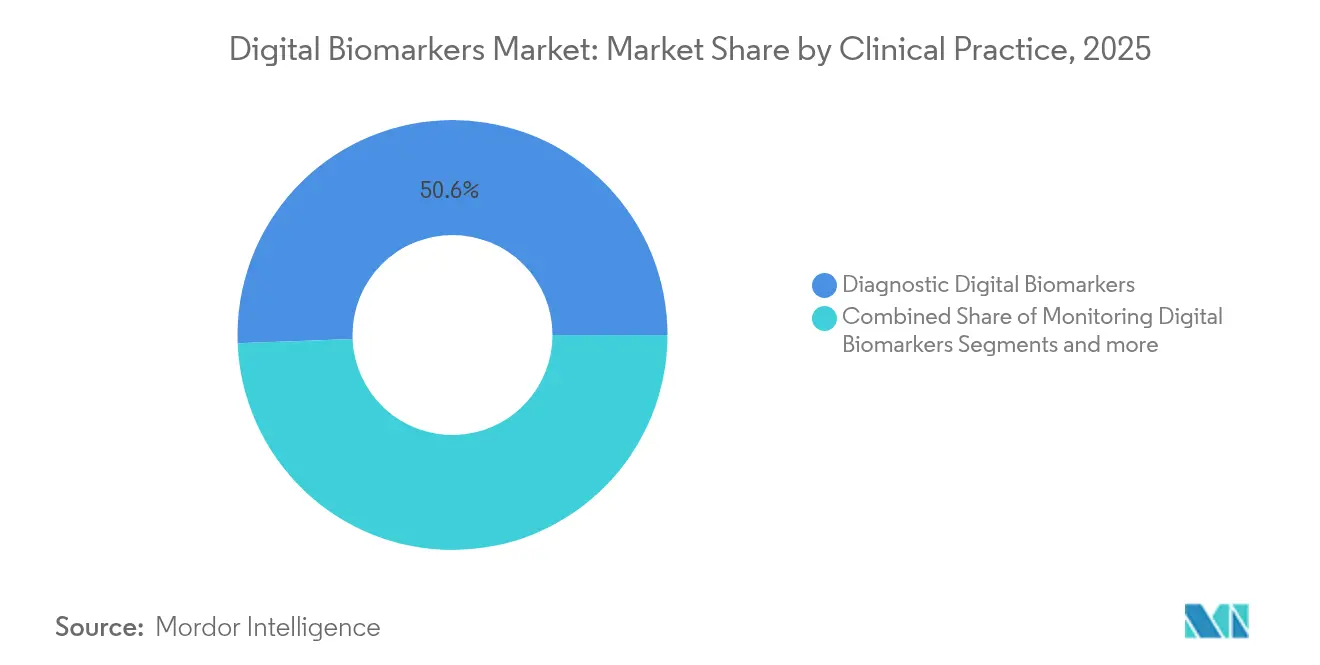
- Nach klinischer Praxis entfielen im Jahr 2025 50,62 % des Marktanteils auf Diagnostische Digitale Biomarker, und Überwachungs-Digitale Biomarker verzeichnen eine CAGR von 20,31 %.
- Nach Endnutzer entfielen im Jahr 2025 37,42 % des Marktanteils für Digitale Biomarker auf Pharmazeutische & Biotechnologieunternehmen, und Kostenträger & Arbeitgeber verzeichnen eine CAGR von 20,18 %.
- Nach Geografie erzielte Nordamerika im Jahr 2025 einen Anteil von 42,88 %; Asien-Pazifik ist die am schnellsten wachsende Region mit einer CAGR von 20,41 % bis 2031.
Hinweis: Die Marktgrößen- und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen bis 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiber-Auswirkungen auf den Markt für digitale Biomarker*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Prävalenz chronischer & Stoffwechselerkrankungen | +4.2% | Global, mit höchstem Einfluss in Nordamerika & Europa | Langfristig (≥ 4 Jahre) |
| Rasche Ausbreitung klinischer Studien mit sensorbasierten Endpunkten | +3.8% | Nordamerika & EU, Ausweitung auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Beschleunigte FDA-Qualifizierung von Software-als-Medizinprodukt-Lösungen | +3.1% | Nordamerika als Kern, Ausstrahlungseffekte auf globale Märkte | Kurzfristig (≤ 2 Jahre) |
| Wearable-zentrierte Krankheitspräventionsprogramme durch Kostenträger & Arbeitgeber | +2.9% | Nordamerika & EU, aufkommend in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Generative KI-gestützte multimodale Datenfusion für Echtzeit-Phänotypisierung | +2.7% | Global, angeführt von Nordamerika & China | Langfristig (≥ 4 Jahre) |
| Verlagerung der Pharmaindustrie zu ergebnisbasierten Verträgen unter Nutzung longitudinaler DBx | +2.4% | Global, mit früher Einführung in Nordamerika & EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Prävalenz chronischer & Stoffwechselerkrankungen
Kommerzielle Gesundheitssysteme stehen vor steigenden Kosten durch Diabetes, Adipositas und Bluthochdruck. Kontinuierliches Monitoring schließt klinische Versorgungslücken, indem es Verschlechterungen zwischen Arztbesuchen erkennt, vermeidbare Krankenhausaufnahmen reduziert und Lifestyle-Coaching ermöglicht. Sechs von zehn erwachsenen US-Amerikanern leben mit einer chronischen Erkrankung, was zu jährlichen Gesundheitsausgaben von über 4,1 Billionen USD führt. Dexcoms Investition von 75 Millionen USD in Oura verknüpft Glukosetrends mit Schlaf-, Bewegungs- und Stressmetriken und veranschaulicht ein multimodales metabolisches Tracking, das die Präventivversorgung unterstützt [1]Quelle: DexCom Inc., „Dexcom investiert in Oura Health für integrierte metabolische Erkenntnisse,” dexcom.com .
Rasche Ausbreitung klinischer Studien mit sensorbasierten Endpunkten
Pharmasponsor betten nun digitale Endpunkte ein, um Vor-Ort-Besuche zu reduzieren und die Funktion in der realen Welt zu erfassen. Die Qualifizierung der Europäischen Arzneimittel-Agentur zur Schrittgeschwindigkeit in Duchenne-Studien hat den Rekrutierungsbedarf um 70 % verringert und Ferngangsmetriken für seltene Erkrankungen validiert. Das interne Labor für Digitale Biomarker von Regeneron und ein eigens ausgerichtetes Gipfeltreffen belegen weiterhin, dass große Sponsoren Sensordaten als entscheidend für die Studienbeschleunigung im Markt für Digitale Biomarker betrachten.
Beschleunigte FDA-Qualifizierung von Software-als-Medizinprodukt-Lösungen
Klarere regulatorische Wege verkürzen den Weg vom Machbarkeitsnachweis bis zur Erstattung. Der im Februar 2024 angekündigte Beratungsausschuss der FDA für Digitale Gesundheit schafft einen dauerhaften Prüfkanal, während ein Entwurf zur Glaubwürdigkeit von KI-Modellen Transparenzregeln für Algorithmus-Updates festlegt [2]US-amerikanische Lebens- und Arzneimittelbehörde, „Ankündigung des Beratungsausschusses für Digitale Gesundheit,” Lebens- und Arzneimittelbehörde, fda.gov . Apples AFib-Verlaufstool, das als Klasse-II-Medizinproduktentwicklungsmittel zugelassen wurde, zeigt, dass Verbrauchergeräte die regulatorische Schwelle überschreiten können, wenn stringente Evidenz vorgelegt wird.
Wearable-zentrierte Krankheitspräventionsprogramme durch Kostenträger & Arbeitgeber
Die Einnahmen aus der Fernpatientenüberwachung in den USA sollen sich von 2024 bis 2030 verdoppeln, unterstützt durch Medicare-CPT-Codes, die die Datenkontrolle und das Patienten-Coaching vergüten. Betriebliche Krankenversicherungspläne integrieren Schrittzahl, Herzfrequenzvariabilität und Schlafwerte, um Risiken zu stratifizieren und gesünderes Verhalten anzureizen, was durch vermiedene Notaufnahmebesuche und niedrigere Prämien zu Einsparungen führt.
Analyse der Hemmnisse-Auswirkungen auf den Markt für digitale Biomarker*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierte regulatorische Wege in verschiedenen Regionen | -2.1% | Global, mit höchstem Einfluss in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Cybersicherheits- & Patienteneinwilligungshürden bei der kontinuierlichen Datenerfassung | -1.8% | Global, mit strengeren Anforderungen in der EU | Langfristig (≥ 4 Jahre) |
| Fehlende Erstattungscodes für eigenständige digitale Endpunkte | -1.5% | Global, mit Fortschritten in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Signaldrift & Algorithmusverzerrung in diversen Bevölkerungsgruppen | -1.2% | Global, mit Fokus auf unterrepräsentierte Bevölkerungsgruppen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte regulatorische Wege in verschiedenen Regionen
Obwohl die EU-Medizinprodukteverordnung auf Harmonisierung abzielt, zwingen abweichende Evidenzanforderungen Sponsoren nach wie vor zur Durchführung zusätzlicher Studien und erhöhen damit die Kosten [3]Carolina Amaral, Globale regulatorische Herausforderungen für Medizinprodukte: Auswirkungen auf Innovation und Marktzugang,
MDPI, mdpi.com. Das Digitale-Versorgung-Gesetz in Deutschland gewährt die Erstattung für DiGA-Apps, doch ähnliche Rahmenwerke hinken in anderen Mitgliedstaaten hinterher und verlangsamen multinationale Markteinführungen. Japans historische Verzögerung bei der Gerätezulassung verdeutlicht, wie inkonsistente Zeitpläne die grenzüberschreitende Skalierbarkeit im Markt für Digitale Biomarker einschränken.
Cybersicherheits- & Patienteneinwilligungshürden bei der kontinuierlichen Datenerfassung
Datenströme, die in elektronische Gesundheitsakten eingehen, müssen in Europa der DSGVO und in den Vereinigten Staaten dem HIPAA entsprechen. Hochauflösende Verhaltensdaten erhöhen das Risiko von Datenpannen und veranlassen Krankenhäuser, vor der Einführung formelle Penetrationstests und Ende-zu-Ende-Verschlüsselungsaudits anzufordern. Öffentliche Bedenken hinsichtlich algorithmischer Transparenz und der Sekundärnutzung von Daten können die Einschreibung dämpfen, insbesondere bei Anwendungen zur Überwachung der psychischen Gesundheit.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse des Marktes für digitale Biomarker
Nach Komponente:
Analyseplattformen treiben die Wertschöpfung voranDatenerfassungstools entfielen im Jahr 2025 auf 65,12 % des Marktanteils für Digitale Biomarker, da Sensoren und Gateways für die Erfassung physiologischer und verhaltensbezogener Signale unverzichtbar bleiben. Datenintegrations- & Analyseplattformen wachsen jedoch mit einer CAGR von 20,12 %, was einen strukturellen Wandel hin zu fortschrittlichen Pipelines widerspiegelt, die Daten bereinigen, zusammenführen und für die klinische Entscheidungsunterstützung interpretieren. Die Study Watch von Verily wandelt mehrkanalige Rohdaten in validierte Gang-, Tremor- und Schlafbiomarker um und verdeutlicht, wie Software die Vorhersagekraft für Studiensponsor und Pflegeteams freisetzt.
Plattformanbieter erhöhen Markteintrittsbarrieren durch proprietäre Algorithmen und regulatorische Dokumentationen. Es wird eine Konsolidierung erwartet, bei der gerätezentrierte Anbieter Analysevermögenswerte akquirieren – analog zur Dexcom-Oura-Zusammenarbeit im Wert von 75 Millionen USD, die Sensordatenströme mit metabolischen Erkenntnissen verknüpft. In diesem Kontext wird erwartet, dass Datenfusionsmotoren, die Echtzeit-Phänotypisierung am Behandlungsort liefern, den größten Teil des künftigen Umsatzpotenzials auf sich vereinen.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar


Nach Datenquelle:
Mobile Anwendungen gewinnen klinische ValidierungWearables hielten im Jahr 2025 einen Anteil von 39,44 % am Umsatz des Marktes für digitale Biomarker, bedingt durch eine breite Verbraucherakzeptanz und eine nahezu kontinuierliche Datenerfassung. Das Segment profitiert weiterhin von iterativen Hardware-Upgrades wie der manschettenfreien Blutdruckmessung und der nichtinvasiven Glukosemessung. Mobile Anwendungen, für die ein CAGR von 20,2 % prognostiziert wird, profitieren von der installierten Basis von 6,8 Milliarden Smartphones und keinerlei zusätzlichen Hardware-Kosten. Sprachbiomarker, die im Jahr 2024 einen hohen Stellenwert hatten, zeigen, wie integrierte Mikrofone Atemwegsobstruktionen und neurologischen Abbau ohne Spezialgeräte klassifizieren können, und ergänzen dabei aufkommende EPO-Biomarker in der breiteren digitalen Gesundheitsforschung.
Implantierbare Geräte bleiben eine Nische, bieten jedoch eine adhärenzfreie Sensorik für Herzinsuffizienz und Epilepsie. Umgebungssensoren ergänzen kontextbezogene Marker, und aufkommende intelligente Textilien nutzen leitfähige Fasern zur Überwachung von Vitalwerten während des Schlafs. Da Ökosystem-Anbieter wie Samsung den Galaxy Ring mit nichtinvasivem Stoffwechselmonitoring vorbereiten, wird die Orchestrierung mehrerer Geräte isolierte Datenpunkte in einheitliche Risikoprofile umwandeln.
Nach Therapiebereich:
Neurologische Erkrankungen beschleunigen die InnovationHerz-Kreislauf- & Stoffwechselerkrankungen machten im Jahr 2025 39,98 % der Marktgröße für Digitale Biomarker aus, da Glukosemonitore, Arrhythmie-Detektoren und Blutdruckpflaster klinisch fest etabliert sind. Neurologische Erkrankungen, die mit einer CAGR von 20,33 % voranschreiten, führen nun die Innovationspipelines an, da Gangmetriken von Bewegungssensoren, kognitive Touchscreen-Bewertungen und Sprachanalysen eine frühzeitige Erkennung von Alzheimer und Parkinson ermöglichen. Die Unterstützung der FDA für digitale motorische Endpunkte und die Parkinson's DREAM Challenge, bei der 40 internationale Teams crowdsourced wurden, bestätigen die Wirksamkeit des algorithmischen Scorings in longitudinalen Studien.
Digitale Atemwegsmarker nutzen am Brustkorb getragene Bänder und Telefonmikrofone, um Hustenfrequenz und nächtliche Apnoe zu beurteilen. Muskuloskelettale Anwendungsfälle nutzen Inertialmesseinheiten für den Rehabilitationsfortschritt, während die Onkologie Erschöpfung und Leistungsstatus durch passive Mobilitätsverfolgung erforscht. Die therapeutische Ausweitung setzt sich fort, da KI-Modelle erkrankungsspezifische Merkmale über Komorbiditäten hinweg extrahieren.
Nach klinischer Praxis:
Überwachungsanwendungen treiben die Einführung voranDiagnostische Digitale Biomarker hielten im Jahr 2025 50,62 % des Umsatzes des Marktes für Digitale Biomarker durch punktuelle Screenings auf Arrhythmie, diabetische Retinopathie und leichte kognitive Beeinträchtigungen. Überwachungs-Digitale Biomarker sollen bis 2031 eine CAGR von 20,31 % verzeichnen, da Kostenträger die longitudinale Überwachung befürworten, die Verschlechterungen vor akuten Ereignissen erkennt. Zirkadianer Rhythmus-Aktigraphie, validiert als Biomarker für biologisches Altern, zeigt, wie kontinuierliche Muster Krankenhauseinweisungen vorhersagen und Lifestyle-Verschreibungen steuern können.
Prädiktive & prognostische Tools schichten maschinelle Lernrisikoscores auf Streaming-Datensätze, um die Therapieintensität und die Studienanreicherung anzupassen. Das Qualifizierungsprogramm für Arzneimittelentwicklungstools der FDA signalisiert, dass validierte Algorithmen Pivotstudien entrisiken können, was Sponsoren ermutigt, Überwachungssignale als primäre Ergebnisse einzubeziehen. Aufkommende Anwendungen wie die Verfolgung der Medikamentenadhärenz und die Triage der Verhaltensgesundheit erweitern die Reichweite digitaler Biomarker über traditionelle Vitalzeichen hinaus.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Kauf des Berichts verfügbar
Nach Endnutzer:
Kostenträger setzen auf wertbasierte ModellePharmazeutische & Biotechnologieunternehmen kontrollierten im Jahr 2025 37,42 % des Umsatzes des Marktes für Digitale Biomarker, angetrieben durch Studieneffizienz und dezentralisiertes Design. Biofourmis beispielsweise sicherte sich Plattformverträge mit vier der Top-20-Pharmaunternehmen, um sensorgestützte Endpunkte zu liefern, die Zeitpläne verdichten und Protokollabweichungen reduzieren. Kostenträger & Arbeitgeber sind auf Kurs für eine CAGR von 20,18 %, da wertbasierte Versorgung Belege für Präventionseinsparungen fordert. DiMe und Elevance Health haben ein unabhängiges Gütesiegel eingeführt, das technische und klinische Leistung validiert und Aktuaren die Zuversicht gibt, neue Tools zu vergüten.
Gesundheitsdienstleister integrieren Dashboards in elektronische Krankenakten und nutzen Warnmeldungen zur Optimierung der Personalplanung und von Ferntitrierungsprogrammen. Akademische Zentren und Technologieunternehmen in der Kategorie Sonstige erproben neuartige Anwendungsfälle wie digitale Stethoskope und kamerabasierte Atemanalyse und befruchten damit die Pipeline für künftige Erstattungen.
Geografische Analyse
Markt für digitale Biomarker in Nordamerika
Nordamerika erzielte 2025 einen Anteil von 42,88 % am Markt für digitale Biomarker, begünstigt durch die Führungsrolle der FDA, Medicare-CPT-Codes und eine weit verbreitete Breitbandinfrastruktur. Große integrierte Versorgungsnetzwerke setzen Fernprogramme ein, die Wiederaufnahmen bei chronischer Herzinsuffizienz reduzieren, was weitere Investitionen anregt. In den USA ansässige pharmazeutische Auftraggeber dominieren die Studienaktivität, sodass lokal validierte Endpunkte häufig weltweit Verbreitung finden.
Markt für digitale Biomarker im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 20,41 % wachsen, angetrieben durch staatliche Mandate der chinesischen Regierung zur Integration von KI-Monitoring in die Primärversorgung sowie durch Japans überalternde Gesellschaft, die nach Sturzprävention und Arrhythmie-Screening sucht. Die lokale Fertigung von Sensoren senkt die Gerätepreise, während öffentlich-private Partnerschaften regionale Telemedizin-Hubs aufbauen. Indien und Südostasien setzen auf smartphone-basiertes Atemwegs- und Stoffwechsel-Screening, um den Mangel an Fachärzten zu überbrücken und so eine sprunghafte Verbreitung zu ermöglichen.
Markt für digitale Biomarker in Deutschland und Europa
Europa bringt strenge Datenschutzgesetze mit einer unterstützenden Erstattungspolitik in Einklang. Deutschland erstattet verschriebene Apps mit bis zu 700 EUR (735 USD) pro Jahr und beweist damit tragfähige kommerzielle Wege, während der übergeordnete Europäische Gesundheitsdatenraum auf eine Harmonisierung der grenzüberschreitenden Datennutzung abzielt. Die EMA-Qualifizierung digitaler Schrittmetriken in neuromuskulären Studien unterstreicht die regulatorische Offenheit; dennoch verlangsamen unterschiedliche nationale Evidenzstandards eine einheitliche Kostenübernahme, sodass Plattformanbieter ihren Fokus auf gezielte Pilotverträge legen.

Regulatorisches Umfeld
Die Regulierung digitaler Biomarker entwickelt sich weiter, doch die Zulassungswege unterscheiden sich weiterhin zwischen Medizinprodukten, Software as a Medical Device (SaMD) und Werkzeugen für die Arzneimittelentwicklung. In den Vereinigten Staaten nutzt die FDA eine zentrenübergreifende Steuerung für digitale Gesundheitstechnologien (CDER, CBER und CDRH) und hat formale Mechanismen für die Nutzung digitaler Gesundheitstechnologien in klinischen Prüfungen beibehalten, einschließlich einer öffentlichen Informations- und Kommentaranfrage, die am 31. März 2026 im Federal Register veröffentlicht wurde. In Europa nutzt die Europäische Arzneimittel-Agentur ihr Verfahren zur Qualifizierung neuer Methodologien (QoNM), um digitale Endpunkte innerhalb eines definierten Anwendungskontexts zu qualifizieren, was die Akzeptanz sensorbasierter Messgrößen durch Sponsoren für die Arzneimittelentwicklung stärkt.
Auch Standardisierungsbemühungen prägen die von Sponsoren erstellten Evidenzpakete. Die Digital Medicine Society (DiMe) und ihre DATAcc-Initiative veröffentlichen standardisierte digitale Messgrößen (darunter 2026 Sätze für häufige psychische Erkrankungen und pädiatrische seltene Erkrankungen), was dazu beiträgt, Datenelemente, Validierungserwartungen und Berichtskonventionen zwischen Sponsoren, Technologieanbietern und Leistungserbringern zu harmonisieren. Diese Mischung aus regulatorischem Engagement und Standardisierung durch Dritte unterstützt die breitere Nutzung von Wearable-, Mobil- und EEG-abgeleiteten Signalen, während Anforderungen an Datenschutz und Cybersicherheit (DSGVO in der EU und HIPAA in den Vereinigten Staaten) Bereitstellung und Skalierung weiterhin von Governance und Prüfbarkeit abhängig machen.
Wettbewerbslandschaft
Der Markt für Digitale Biomarker umfasst eine Mischung aus Technologiegiganten für Verbraucher, etablierten Medizintechnikunternehmen und reinen Softwareanbietern. Apple nutzt eine installierte Basis von 200 Millionen Watch-Nutzern und kombiniert Hardwarekontrolle mit einem regulierten EKG-Algorithmus. Samsung erweitert das Galaxy-Ökosystem um manschettenlose Blutdruckmessung und Glukosemessung, während das von Google unterstützte Verily sich auf unternehmensorientierte Forschungsdienstleistungen konzentriert. Medizintechnikführer reagieren mit Partnerschaften oder Übernahmen von Analyseunternehmen; Dexcoms Zusammenarbeit mit Oura erweitert Glukoseerkenntnisse auf ganzheitliche Wellness-Dashboards.
Start-ups spezialisieren sich auf Nischenmarker wie Stimmbandresonanz bei COPD und kamerabasiertes Tremor-Scoring für Parkinson. Wettbewerbsvorteile konzentrieren sich auf kuratierte Datensätze, Algorithmus-Erklärbarkeit und Evidenzpakete, die einer regulatorischen Prüfung standhalten. Anbieter mit Multi-Condition-Portfolios und interoperablen APIs passen am besten zu Anbieter-Workflows und treiben eine allmähliche Verschiebung hin zur Plattformkonzentration voran. Geistiges Eigentum rund um Datentransformations-Pipelines, und nicht rund um rohe Sensorpatente, erweist sich als der wichtigste Schutzwall.
Gesondert bündeln Pharmasponsoren zunehmend digitale Endpunkte mit Strategien zur Erweiterung der Arzneimittelzulassung. Biofourmis, ActiGraph und Koneksa sichern sich wiederkehrende Unternehmensverträge, indem sie auditfähige Datenströme, schlüsselfertige Dashboards und Dienste zur Verwaltung des technischen Patientensupports anbieten. Ihr domänenspezifisches Fachwissen positioniert sie als bevorzugte Integratoren, wenn Sponsoren adaptive Studiendesigns mit Regulierungsbehörden verhandeln.
Branchenführer im Bereich Digitale Biomarker
ActiGraph
Fitbit Health Solutions
Biogen
F. Hoffmann-La Roche Ltd.
Huma
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Im Bericht erfasste Unternehmen im Markt für digitale Biomarker
- ActiGraph
- Akili Interactive Labs
- AliveCor
- Altoida AG
- Apple (Health & Sensor Platforms)
- Biogen
- Dexcom
- Empatica
- Evidation Health
- Fitbit Health Solutions
- Roche
- Garmin
- Huma Therapeutics
- IXICO PLC
- Koneksa Health
- Medtronic
- Oura Health
- Koninklijke Philips
- Samsung Electronics
- Verily Life Sciences

Marktchancen und Zukunftsaussichten
Eine kurzfristige Chance entsteht bei höherwertigen neurologischen und Schlaf-Endpunkten, bei denen kontinuierliche Erfassung episodische klinische Bewertungen ersetzen oder ergänzen kann. EEG-basierte digitale Biomarker bewegen sich von akademischer Machbarkeit zu strukturierter Kommerzialisierung und Anwendungsfällen in klinischen Studien, unterstützt durch Partnerschaften wie OneMedNet und Risorius (Februar 2026) zur Weiterentwicklung EEG-basierter digitaler Biomarker sowie durch Kooperationen bei klinischen Studien wie die Zusammenarbeit von Koneksa Health mit Beacon Biosignals bei EEG-Biomarkern für Schlaf- und neurologische Erkrankungen. Zusammen erweitern diese Bemühungen das adressierbare Toolkit digitaler Biomarker über Wearables und Smartphone-Sensoren hinaus in die Neurophysiologie und schaffen Freiraum für Plattformen, die Datenerfassung, Qualitätskontrolle und Analyse in großem Maßstab operationalisieren können.
Eine weitere Chance liegt in der Standardisierung und protokollbasierten Kontrolle von Consumer-Wearables zur Erzeugung regulatorisch belastbarer Evidenz für dezentrale und hybride Studiendesigns. Samsung und Alcedis (Teil von Huma) gaben im Juni 2026 eine Forschungspartnerschaft bekannt, die sich auf die Übersetzung von Wearable-Biometrie in klinische Evidenz konzentriert, und Neuroscape und Samsung führen Fernstudien mit Galaxy-Wearables durch, um Prädiktoren für kognitiven Abbau zu identifizieren. Parallel dazu bieten die 2026 veröffentlichten DiMe-DATAcc-Digitalmessgrößen einen praktischen Weg für Anbieter und Sponsoren, sich auf gemeinsame Definitionen und Validierungsansätze zu einigen, wodurch Reibungsverluste in multizentrischen und länderübergreifenden Studien reduziert werden und der Fall für integrierte Datenerfassungs- und Analyseplattformen anstelle eigenständiger Sensoren gestärkt wird.
Jüngste Branchenentwicklungen im Markt für digitale Biomarker
- Mai 2026: Signant Health schloss die Übernahme von Ametris (ehemals ActiGraph) ab, um eine integrierte Plattform zu schaffen, die elektronische Clinical-Outcome-Assessment-Lösungen (eCOA) mit von Wearables abgeleiteten digitalen Ergebnismaßen kombiniert. Der Zusammenschluss erweitert die durchgängigen digitalen Studiendatenfähigkeiten und beschleunigt den Einsatz digitaler Biomarker in Studien. Die Kombination stärkt das durchgängige digitale Studiendaten-Ökosystem und skalierbare Endpunkte.
- März 2026: Ametris und Signant Health gaben eine Partnerschaft zur Bereitstellung einer kombinierten Lösung aus digitaler Gesundheitstechnologie (DHT) und eCOA für komplexe ZNS-Studien bekannt. Die Allianz verbessert die Sensitivität von Endpunkten in ZNS-Studien durch integrierte Datenströme. Die Zusammenarbeit beschleunigt die Modernisierung von ZNS-Studien durch einheitliche Datenflüsse.
- Januar 2026: Ametris und Kayentis gaben eine strategische Partnerschaft zur Bereitstellung einer integrierten eCOA- und Wearable-Technologielösung bekannt, die die Patientenadhärenz in klinischen Studien verbessern soll. Die Initiative verbessert die Erfassung der Adhärenz mittels Wearables in Studien. Die Partnerschaft erweitert die Datenerfassung digitaler Biomarker und die Interoperabilität der Arbeitsabläufe.


Markt für digitale Biomarker Berichtsumfang und Forschungsmethodik
Marktdefinition und Abdeckung
Für diese Studie umfasst der Markt für digitale Biomarker Lösungen, die Gesundheits- und Verhaltenssignale des Menschen über vernetzte Geräte und Software erfassen und diese dann in messbare Indikatoren umwandeln, die Monitoring, Screening, Forschung oder klinische Entscheidungsunterstützung ermöglichen.
Ausschlüsse aus dem Umfang: Wir schließen traditionelle laborbasierte Biomarker und ausschließlich bildgebungsbasierte Biomarker aus, sofern diese nicht aus digitalen Datenströmen generiert werden.
Segmentierungsübersicht
- Nach Komponente
- Datenerfassungstools
- Datenintegrations- & Analyseplattformen
- Nach Datenquelle
- Wearables
- Implantate
- Mobile Anwendungen
- Sensoren
- Sonstige
- Nach Therapiebereich
- Herz-Kreislauf- & Stoffwechselerkrankungen
- Neurologische Erkrankungen
- Atemwegserkrankungen
- Muskuloskelettale Erkrankungen
- Sonstige
- Nach klinischer Praxis
- Überwachungs-Digitale Biomarker
- Diagnostische Digitale Biomarker
- Prädiktive & Prognostische Digitale Biomarker
- Sonstige
- Nach Endnutzer
- Pharmazeutische & Biotechnologieunternehmen
- Gesundheitsdienstleister
- Kostenträger & Arbeitgeber
- Sonstige
- Nach Geografie
- Nordamerika
- Vereinigte Staaten
- Kanada
- Mexiko
- Europa
- Deutschland
- Vereinigtes Königreich
- Frankreich
- Italien
- Spanien
- Übriges Europa
- Asien-Pazifik
- China
- Japan
- Indien
- Südkorea
- Australien
- Übriges Asien-Pazifik
- Naher Osten und Afrika
- Golfkooperationsrat
- Südafrika
- Übriger Naher Osten und Afrika
- Südamerika
- Brasilien
- Argentinien
- Übriges Südamerika
- Nordamerika
Datenquellen, Marktgrößenbestimmung und Validierung
Desk Research
Die Desk-Recherche dient dazu, die Grenzen dessen festzulegen, was als digitaler Biomarker gilt, und das Modell mit allgemein anerkannten Gesundheits- und Technologieindikatoren zu verankern. Wir haben öffentliche Quellen herangezogen, darunter die Ressourcen der US-amerikanischen FDA zu digitaler Gesundheit und Medizinprodukten, die US-amerikanischen NIH und PubMed für Signale aus klinischen Studien und Publikationen sowie die Weltgesundheitsorganisation für die Belastung durch chronische Krankheiten und prioritäre Erkrankungen, die die Nachfrage nach Fernüberwachung beeinflussen.
Um die Akzeptanz mit der realen Verfügbarkeit zu verknüpfen, haben wir auch Quellen wie OECD-Gesundheitsstatistiken, nationale Statistikbehörden für Bevölkerungs- und Altersstruktur sowie klinische Studienregister ausgewertet, die zeigen, in welchen Therapiebereichen digitale Endpunkte aktiv getestet werden. Diese Eingaben wurden mit Unternehmensberichten, Ergebnispräsentationen und glaubwürdiger Presseberichterstattung kombiniert, um Produktpositionierung und Preislogik zu verstehen. Bei Bedarf haben wir kostenpflichtige Abonnements für Unternehmensfinanzdaten, Patentrecherchen und Nachrichtenverfolgung genutzt, um Zeitpläne und Umsatzmix-Hinweise zu überprüfen. Die hier aufgeführten Desk-Quellen sind lediglich illustrativ; für Validierung und Klärung wurden auch weitere öffentliche Dokumente und Datensätze herangezogen.
Primärinterviews und Umfragen
Die Primärforschung konzentrierte sich darauf, zu bestätigen, wofür Käufer tatsächlich zahlen, wie Programme für digitale Biomarker strukturiert sind und wann Umsätze über Pilotprojekte hinaus bis hin zu skalierten Deployments erfasst werden. Wir haben mit einer Mischung aus Lösungsanbietern, Akteuren der Gesundheitsversorgung und Nutzern aus den Biowissenschaften gesprochen und anschließend Annahmen für APAC, EMEA und Amerika einem Stresstest unterzogen, sodass regionale Akzeptanz- und Erstattungsrealitäten nicht durch Mittelwertbildung verloren gingen.
Verteilung der Befragten in der Primärforschung
| Unternehmenstyp | Position des Befragten | Region |
|---|---|---|
| Obere Ebene: 27 % | CXOs: 17 % | APAC: 48 % |
| Mittlere Ebene: 53 % | Funktions-/Bereichsleiter: 26 % | EMEA: 30 % |
| Kleinere Anbieter: 20 % | Manager: 57 % | Amerika: 22 % |
Marktgrößenbestimmung und Prognose
Die Größenbestimmung beginnt mit einem Top-down-Ansatz, bei dem Pools für die Digitalisierung des Gesundheitswesens und die Nachfrage nach vernetzter Versorgung anhand von Krankheitslast, Versorgungsumgebungen und Adoptionsintensität nach Region rekonstruiert werden. Diese Gesamtwerte werden anschließend durch selektive Bottom-up-Näherungen bestätigt, beispielsweise durch Stichproben von Anbieterumsatzaufteilungen, Programmvolumenprüfungen aus Deployments und typische Durchschnittsverkaufspreisbereiche nach Anwendungsfall, was dabei hilft, Doppelzählungen zwischen Geräte-, Software- und Serviceschichten zu korrigieren.
Zu den wichtigsten Modelleingaben zählen der Anteil der Patienten in Fernüberwachungsprogrammen, die Anzahl aktiver klinischer Studien mit digitalen Endpunkten, die Smartphone- und Wearable-Durchdringung nach Alterskohorte, der Mix der Therapiebereiche (beispielsweise Neurologie und kardiometabolisches Monitoring) sowie der Übergang von Pilotprojekten zu wiederkehrenden Verträgen. Wir haben auch Regulierungs- und Evidenzsignale verfolgt, wie das Tempo der Zulassungen im Bereich digitale Gesundheit und veröffentlichte Validierungsstudien, da diese die Zeit bis zur Markteinführung und die Preissicherheit beeinflussen.
Für die Prognose verwenden wir hauptsächlich Szenarioanalysen, unterstützt durch Trendglättung bei den Kerntreibern, sodass der Ausblick unterschiedliche Geschwindigkeiten beim Erstattungsfortschritt, bei der Akzeptanz klinischer Validierungen und bei Krankenhausbudgetzyklen widerspiegelt. Wo Bottom-up-Eingaben spärlich waren, wurden Lücken durch die Anwendung konservativer Penetrationsrampen geschlossen und anschließend mit primärem Feedback einem Stresstest unterzogen, gefolgt von einer Konsistenzprüfung anhand benachbarter Ausgabenmuster im Bereich digitale Gesundheit.
Datenvalidierung und Aktualisierungszyklus
Die Ergebnisse werden durch Triangulation unabhängiger Signale validiert und anschließend auf Abweichungen auf Regions- und Anwendungsfallebene geprüft, damit eine starke Region das globale Gesamtergebnis nicht verzerrt. Wenn eine Zahl auffällig erscheint, werden Annahmen wie die Entwicklung des Durchschnittsverkaufspreises, der Adoptionszeitpunkt und die Definition von Analysen auf Biomarker-Niveau erneut geprüft, und bei Bedarf werden Experten erneut kontaktiert, wenn die Abweichung nicht anhand der Dokumentation erklärt werden kann.
Vor der Freigabe durchläuft das Modell mehrstufige Analytikerprüfungen, bei denen Berechnungen, Einheitenlogik und Währungsbehandlung erneut geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden durch wesentliche Ereignisse ausgelöst, wie bedeutende regulatorische Änderungen, große Finanzierungsrunden, die die Deployment-Kapazität verändern, oder wesentliche Aktualisierungen klinischer Leitlinien. Unmittelbar vor der Auslieferung führt ein Analytiker einen abschließenden Durchgang durch, damit die Kunden die aktuellste verfügbare Sichtweise erhalten.
Vergleich der Marktgröße für digitale Biomarker von Mordor Intelligence mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für digitale Biomarker stimmen häufig nicht überein, da jeder Herausgeber die Grenzen dessen, was gezählt wird und wie schnell die Akzeptanz angenommen wird zu wachsen, unterschiedlich zieht. Unterschiede entstehen in der Regel durch Umfangsentscheidungen rund um reine Geräte im Vergleich zu Geräten plus Analysen, die Behandlung von Serviceumsätzen, die regionale Abdeckung sowie die Art und Weise, wie Währung und Zeitpunkt gehandhabt werden.
Die Vergleichstabelle zeigt eine Streuung im mittleren einstelligen Milliardenbereich für 2024 bis 2026, und im Modell von Mordor Intelligence ist der Wert an digitale Maßnahmen auf Biomarker-Niveau gebunden, wobei Umsätze nur dann gezählt werden, wenn die Lösung messbare Endpunkte liefert, anstatt den gesamten Ausgaben für digitale Gesundheitsplattformen zu bündeln. Lücken entstehen auch, wenn einige Schätzungen ein aggressives Wachstum allein auf Basis von Wearable-Versandtrends anwenden oder wenn die Preisgestaltung anhand von Listenpreisen ohne regionale Normalisierung des Durchschnittsverkaufspreises und Primärprüfungen modelliert wird.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 5,22 Milliarden USD (2026) | |
| Branchenforschungsanbieter A | 4,00 Milliarden USD (2024) | Verwendet ein früheres Basisjahr und stützt sich auf eine breite Komponentensegmentierung, was dazu führen kann, dass Analyse- und Serviceumsätze, die in späteren Jahren unter Biomarker-Programmen erfasst werden, nicht berücksichtigt werden. |
| Pressemitteilungs-Digest B | 4,25 Milliarden USD (2024) | Spiegelt häufig Schlagzahlenwerte mit begrenzter Transparenz hinsichtlich Währungszeitpunkt und Validierungsschritten wider und kann angrenzende digitale Gesundheitskategorien vermischen, die keine streng definierten Biomarker-Endpunkte darstellen. |
Zusammengenommen lassen sich die Unterschiede größtenteils dadurch erklären, was als Umsatz aus digitalen Biomarkern einbezogen wird und wie Akzeptanz und Preisgestaltung von Jahr zu Jahr fortgeschrieben werden. Unser Ansatz hält das Gesamtergebnis auf einen klar definierten Nachfragepool zurückführbar, mit Annahmen, die anhand öffentlicher Signale überprüft und durch wiederholbare Primärgespräche bestätigt werden können.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Digitale Biomarker?
Die Marktgröße für Digitale Biomarker belief sich im Jahr 2026 auf 5,22 Milliarden USD und soll bis 2031 bei einer CAGR von 19,62 % 12,77 Milliarden USD erreichen.
Welches Komponentensegment wächst am schnellsten?
Datenintegrations- & Analyseplattformen sind das am schnellsten wachsende Komponentensegment mit einer Expansionsrate von 20,12 % CAGR, da fortschrittliche Algorithmen rohe Sensormesswerte in verwertbare Erkenntnisse umwandeln.
Warum interessieren sich Kostenträger für Digitale Biomarker?
Kostenträger unterstützen kontinuierliche Überwachungsprogramme, die Gesundheitsrisiken frühzeitig erkennen, Krankenhausaufenthalte reduzieren und wertbasierte Erstattungsmodelle ermöglichen, die langfristige Kosten senken.
Welche Region wird bis 2031 das höchste Wachstum verzeichnen?
Asien-Pazifik soll mit einer regionalen CAGR von 20,41 % das höchste Wachstum verzeichnen, bedingt durch staatliche Digitalisierungsinitiativen, große alternde Bevölkerungen und kosteneffektive Wearable-Herstellung.
Wie werden Digitale Biomarker in klinischen Studien eingesetzt?
Sponsoren setzen sensorbasierte Endpunkte ein, um Gang, Herzrhythmus oder Kognition aus der Ferne zu messen, Studienbesuche zu reduzieren und Stichprobengrößen um bis zu 70 % zu senken, während die statistische Aussagekraft erhalten bleibt.
Was sind die wichtigsten regulatorischen Hürden?
Fragmentierte internationale Zulassungswege und strenge Datenschutzgesetze erhöhen die Evidenzanforderungen und Cybersicherheitskosten und verlangsamen die globale Skalierung von Plattformen für Digitale Biomarker.
Seite zuletzt aktualisiert am:



