
Tamanho e Participação do Mercado de Biomarcadores Digitais
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 5.22 Bilhões de dólares |
| Tamanho do Mercado (2031) | 12.77 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 19.62 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
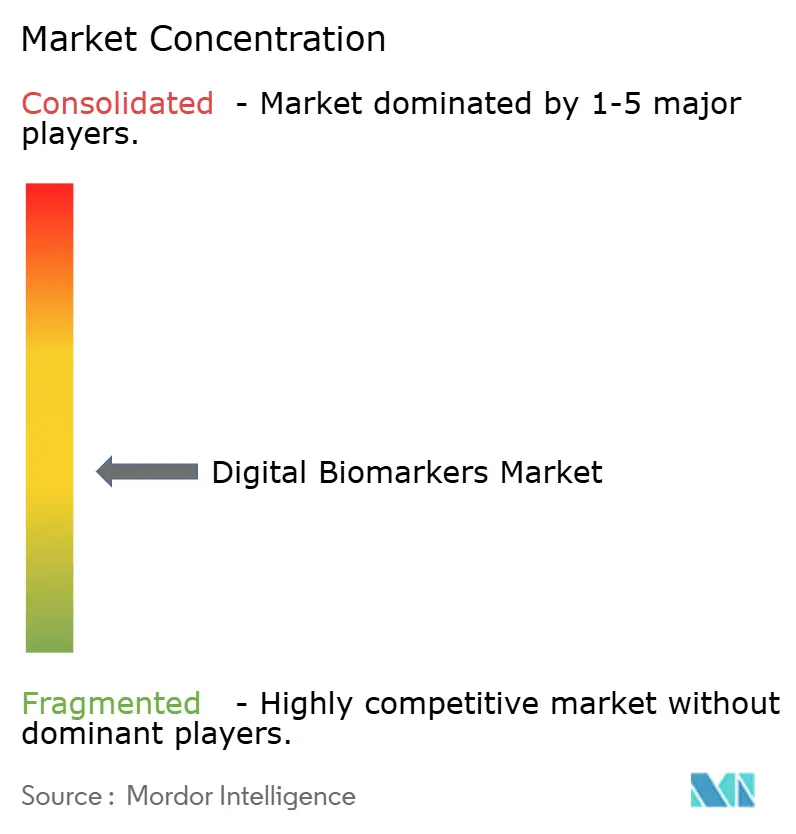
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biomarcadores Digitais pela Mordor Intelligence
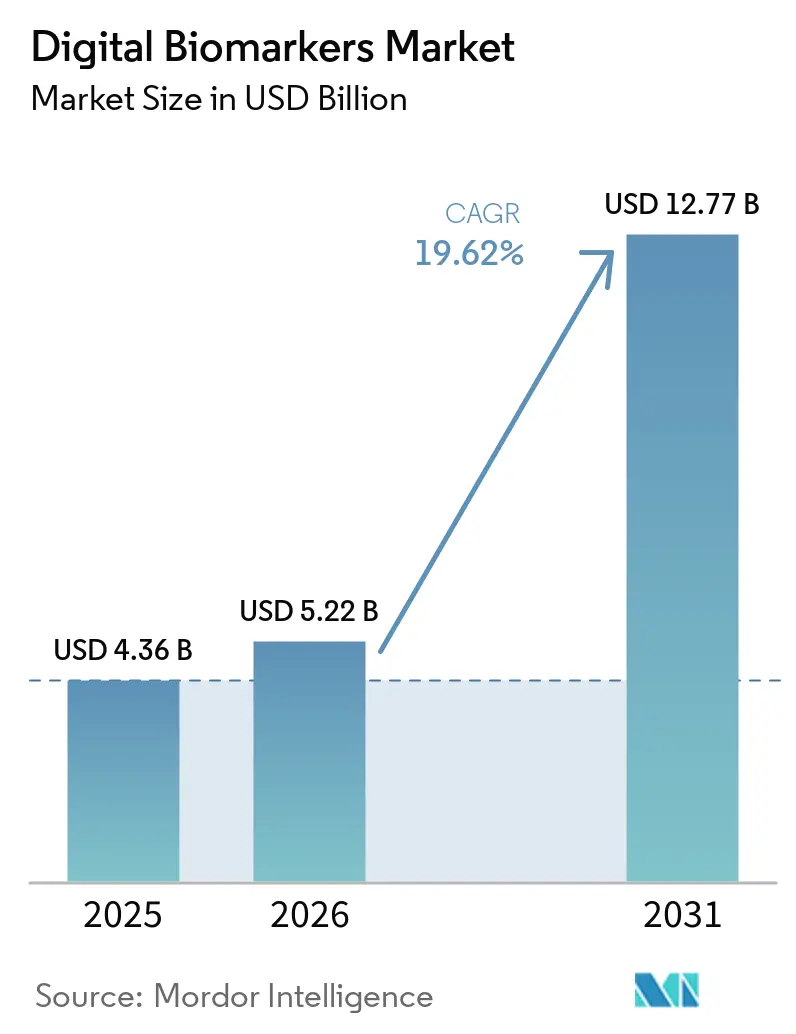
O tamanho do mercado de biomarcadores digitais em 2026 é estimado em USD 5,22 bilhões, crescendo a partir do valor de 2025 de USD 4,36 bilhões, com projeções para 2031 mostrando USD 12,77 bilhões, crescendo a uma CAGR de 19,62% ao longo de 2026-2031.
A demanda se acelera à medida que os reguladores certificam dispositivos de uso do consumidor, os pagadores reembolsam o monitoramento remoto e os clínicos adotam endpoints algorítmicos que reduzem os custos dos ensaios. A qualificação pela FDA da funcionalidade de Histórico de Fibrilação Atrial do Apple Watch e a criação de um Comitê Consultivo de Saúde Digital confirmam que os dispositivos vestíveis convencionais podem cumprir os padrões de evidências de grau médico. Ao mesmo tempo, o aval da Agência Europeia de Medicamentos para endpoints de velocidade de passada em estudos sobre Duchenne reduziu as necessidades de amostra em 70%, destacando os ganhos de eficiência. Em todo o setor, contratos baseados em resultados, análises de inteligência artificial generativa e fenotipagem em tempo real deslocam o valor da captação bruta de sinais para a fusão de dados, definindo o tom para a consolidação de plataformas.
Principais Conclusões do Relatório
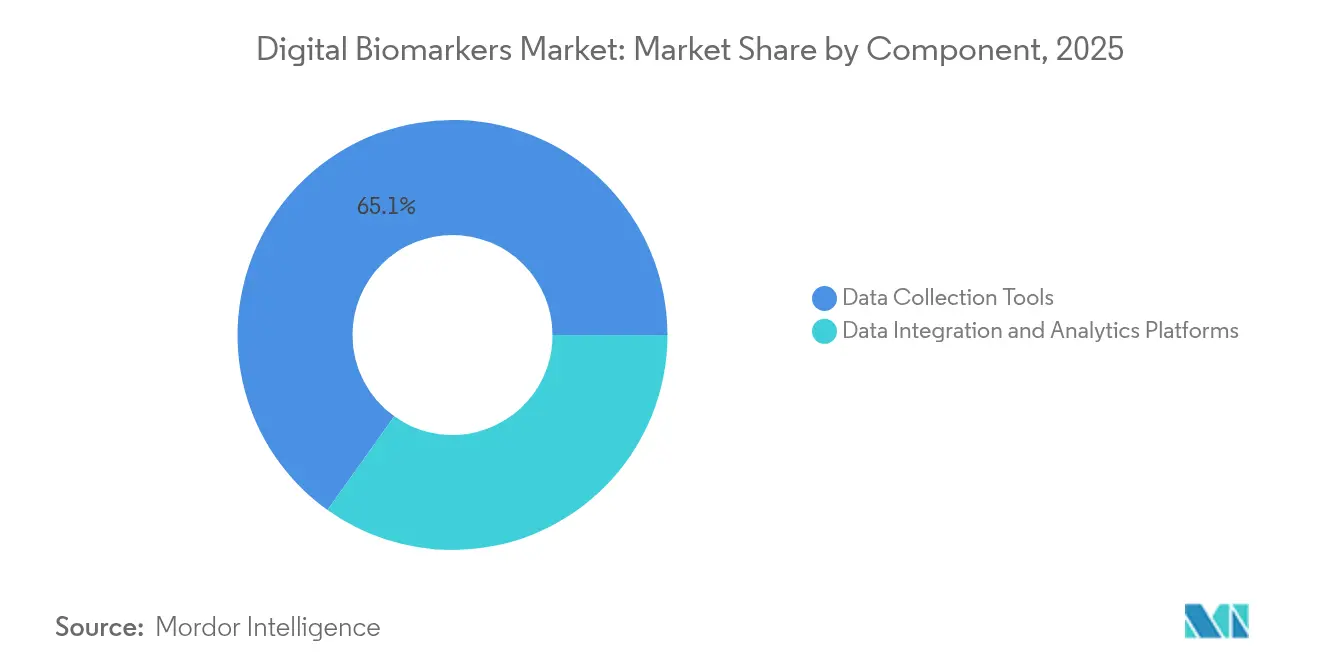
- Por componente, as Ferramentas de Coleta de Dados responderam por 65,12% da participação do mercado de biomarcadores digitais em 2025, enquanto as Plataformas de Integração e Análise de Dados têm previsão de crescimento a uma CAGR de 20,12% até 2031.
- Por fonte de dados, os Dispositivos Vestíveis lideraram com uma participação de receita de 39,44% em 2025; as Aplicações Móveis deverão expandir-se a uma CAGR de 20,2% até 2031.
- Por área terapêutica, os Distúrbios Cardiovasculares e Metabólicos detinham 39,98% do tamanho do mercado de biomarcadores digitais em 2025, enquanto os Distúrbios Neurológicos estão no caminho para uma CAGR de 20,33% entre 2026-2031.
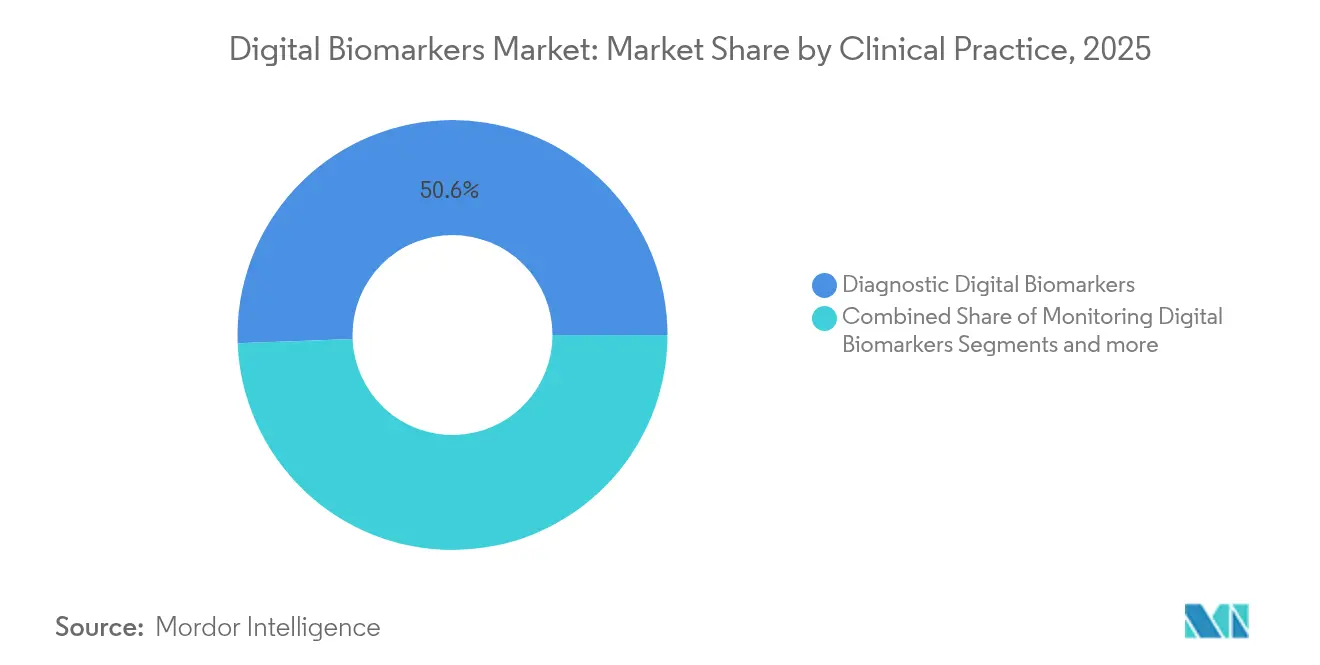
- Por prática clínica, os Biomarcadores Digitais de Diagnóstico representaram uma participação de 50,62% em 2025, e os Biomarcadores Digitais de Monitoramento estão progredindo a uma CAGR de 20,31%.
- Por usuário final, as Empresas Farmacêuticas e de Biotecnologia representaram 37,42% da participação do mercado de biomarcadores digitais em 2025, e os Pagadores e Empregadores estão progredindo a uma CAGR de 20,18%.
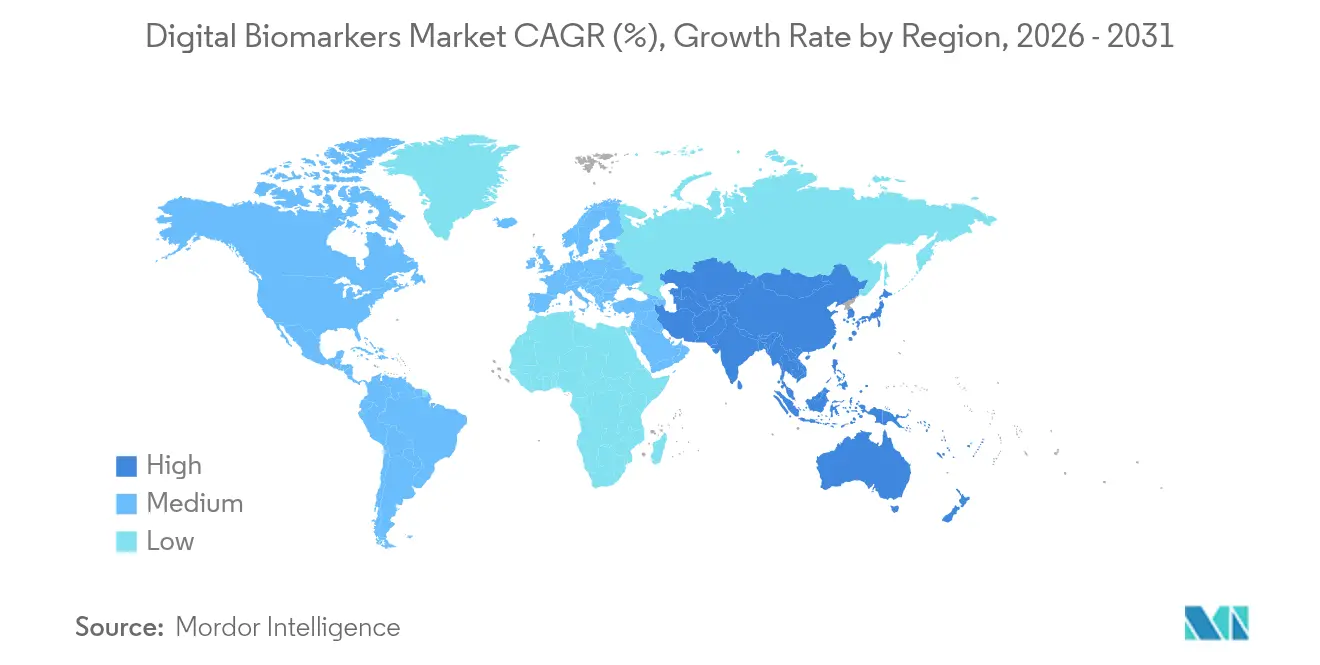
- Por geografia, a América do Norte capturou uma participação de 42,88% em 2025; a Ásia-Pacífico é a região de crescimento mais rápido, com uma CAGR de 20,41% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores do Mercado de Biomarcadores Digitais*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente prevalência de doenças crônicas e metabólicas | +4.2% | Global, com maior impacto na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Rápida proliferação de ensaios clínicos que adotam endpoints baseados em sensores | +3.8% | América do Norte e UE, expandindo-se para a APAC | Médio prazo (2-4 anos) |
| Qualificação acelerada pela FDA de soluções de Software como Dispositivo Médico | +3.1% | América do Norte como núcleo, com repercussão para os mercados globais | Curto prazo (≤ 2 anos) |
| Programas de prevenção de doenças centrados em dispositivos vestíveis por pagadores e empregadores | +2.9% | América do Norte e UE, emergindo na APAC | Médio prazo (2-4 anos) |
| Fusão de dados multimodais habilitada por inteligência artificial generativa para fenotipagem em tempo real | +2.7% | Global, liderado pela América do Norte e China | Longo prazo (≥ 4 anos) |
| Mudança do setor farmacêutico para contratos baseados em resultados que utilizam DBx longitudinal | +2.4% | Global, com adoção precoce na América do Norte e UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente prevalência de doenças crônicas e metabólicas
Os sistemas de saúde comerciais enfrentam custos crescentes com diabetes, obesidade e hipertensão. O monitoramento contínuo preenche lacunas clínicas ao detectar deterioração entre as consultas, reduzindo internações evitáveis e viabilizando o acompanhamento de estilo de vida. Seis em cada dez adultos nos EUA vivem com uma doença crônica, gerando gastos em saúde superiores a USD 4,1 trilhões por ano. O investimento de USD 75 milhões da Dexcom na Oura alinha as tendências de glicose com métricas de sono, exercício e estresse, demonstrando o rastreamento metabólico multimodal que apoia o cuidado preventivo [1].
Rápida proliferação de ensaios clínicos que adotam endpoints baseados em sensores
Os patrocinadores farmacêuticos agora incorporam endpoints digitais para reduzir visitas aos centros e capturar a função no mundo real. A qualificação da EMA sobre a velocidade de passada em estudos sobre Duchenne reduziu as necessidades de recrutamento em 70% e validou as métricas de marcha remota para doenças raras. O laboratório interno de biomarcadores digitais da Regeneron e o summit dedicado ao tema comprovam ainda mais que os grandes patrocinadores veem os dados de sensores como fundamentais para a aceleração de ensaios no mercado de biomarcadores digitais.
Qualificação acelerada pela FDA de soluções de Software como Dispositivo Médico
Caminhos regulatórios mais claros encurtam o tempo entre a prova de conceito e o reembolso. O Comitê Consultivo de Saúde Digital da FDA, anunciado em fevereiro de 2024, cria um canal de análise permanente, enquanto a orientação preliminar sobre a credibilidade de modelos de IA delineia regras de transparência para atualizações de algoritmos [2]. A ferramenta de Histórico de Fibrilação Atrial da Apple, aprovada como ativo de desenvolvimento de dispositivo médico de classe II, demonstra que os dispositivos de consumo podem cruzar o limiar regulatório quando evidências rigorosas são fornecidas.
Programas de prevenção de doenças centrados em dispositivos vestíveis por pagadores e empregadores
A receita de monitoramento remoto de pacientes nos EUA deve dobrar de 2024 a 2030, apoiada pelos códigos CPT do Medicare que reembolsam a revisão de dados e o acompanhamento de pacientes. Os planos de saúde de empregadores integram contagem de passos, variabilidade da frequência cardíaca e pontuações de sono para estratificar riscos e incentivar comportamentos mais saudáveis, gerando economias por meio de visitas de emergência evitadas e prêmios mais baixos.
Análise de Impacto das Restrições do Mercado de Biomarcadores Digitais*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Caminhos regulatórios fragmentados entre regiões | -2.1% | Global, com maior impacto em mercados emergentes | Médio prazo (2-4 anos) |
| Obstáculos de cibersegurança e consentimento do paciente para captura contínua de dados | -1.8% | Global, com requisitos mais rígidos na UE | Longo prazo (≥ 4 anos) |
| Ausência de códigos de reembolso para endpoints digitais autônomos | -1.5% | Global, com progressos na América do Norte | Curto prazo (≤ 2 anos) |
| Deriva de sinal e viés de algoritmo em populações diversas | -1.2% | Global, com foco em populações sub-representadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Caminhos regulatórios fragmentados entre regiões
Embora o Regulamento Europeu de Dispositivos Médicos busque a harmonização, as exigências de evidências divergentes ainda forçam os patrocinadores a realizar estudos adicionais, elevando os custos [3]. A Lei de Saúde Digital da Alemanha concede reembolso para aplicativos DiGA, mas estruturas similares estão atrasadas em outros estados-membros, retardando os lançamentos multinacionais. O histórico atraso de aprovação de dispositivos no Japão ilustra como cronogramas inconsistentes limitam a escalabilidade transfronteiriça no mercado de biomarcadores digitais.
Obstáculos de cibersegurança e consentimento do paciente para captura contínua de dados
Os fluxos de dados que entram nos prontuários eletrônicos de saúde devem estar em conformidade com o GDPR na Europa e com a HIPAA nos Estados Unidos. Dados comportamentais de alta resolução aumentam os riscos de violação, levando os hospitais a solicitar testes formais de penetração e auditorias de criptografia de ponta a ponta antes da implantação. As preocupações públicas com a transparência algorítmica e o uso secundário de dados podem prejudicar o recrutamento, especialmente para aplicações de monitoramento de saúde mental.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos do Mercado de Biomarcadores Digitais
Por Componente:
Plataformas de Análise Impulsionam a Criação de ValorAs Ferramentas de Coleta de Dados comandaram 65,12% da participação do mercado de biomarcadores digitais em 2025, pois os sensores e gateways continuam sendo essenciais para capturar sinais fisiológicos e comportamentais. No entanto, as Plataformas de Integração e Análise de Dados estão crescendo a uma CAGR de 20,12%, refletindo uma mudança estrutural em direção a pipelines avançados que limpam, fusionam e interpretam dados para suporte à decisão clínica. O Study Watch da Verily converte entradas brutas de múltiplos canais em biomarcadores validados de marcha, tremor e sono, ilustrando como o software libera o poder preditivo para patrocinadores de ensaios e equipes de cuidado.
Os fornecedores de plataformas elevam as barreiras de entrada por meio de algoritmos proprietários e dossiês regulatórios. Espera-se consolidação à medida que os fornecedores centrados em dispositivos adquirem ativos de análise, espelhando a parceria de USD 75 milhões entre Dexcom e Oura que conecta fluxos de sensores com insights metabólicos. Nesse contexto, os motores de fusão de dados que oferecem fenotipagem em tempo real no ponto de atendimento estão projetados para capturar a maior parte do potencial de receita futura.


Por Fonte de Dados:
Aplicações Móveis Ganham Validação ClínicaOs dispositivos vestíveis retiveram 39,44% da receita do mercado de biomarcadores digitais em 2025, devido à ampla adoção pelos consumidores e à captura de dados quase contínua. O segmento ainda se beneficia de atualizações iterativas de hardware, como a medição de pressão arterial sem manguito e a detecção não invasiva de glicose. Os Aplicativos Móveis, com previsão de crescimento a um CAGR de 20,2%, beneficiam-se da base instalada de 6,8 bilhões de smartphones e do custo incremental zero de hardware. Os biomarcadores vocais, altamente valorizados em 2024, demonstram como microfones integrados classificam a obstrução das vias aéreas e o declínio neurológico sem equipamentos especializados, complementando os emergentes biomarcadores de EPO na pesquisa mais ampla de saúde digital.
Os implantáveis permanecem um nicho, mas oferecem monitoramento sem necessidade de adesão para insuficiência cardíaca e epilepsia. Os sensores ambientais complementam os marcadores contextuais, e os tecidos inteligentes emergentes utilizam fibras condutoras para monitorar sinais vitais durante o sono. À medida que construtores de ecossistemas como a Samsung preparam o Galaxy Ring com monitoramento metabólico não invasivo, a orquestração de múltiplos dispositivos transformará pontos de dados isolados em perfis de risco unificados.
Por Área Terapêutica:
Distúrbios Neurológicos Aceleram a InovaçãoOs Distúrbios Cardiovasculares e Metabólicos representaram 39,98% do tamanho do mercado de biomarcadores digitais em 2025, pois os monitores de glicose, detectores de arritmia e patches de pressão arterial estão clinicamente consolidados. Os Distúrbios Neurológicos, avançando a uma CAGR de 20,33%, agora lideram os pipelines de inovação, à medida que as métricas de marcha por sensor de movimento, as avaliações cognitivas por tela sensível ao toque e a análise de fala permitem a detecção precoce de Alzheimer e Parkinson. O apoio da FDA aos endpoints motores digitais e o Desafio DREAM de Parkinson, que reuniu 40 equipes internacionais em crowdsourcing, confirmam a eficácia da pontuação algorítmica em estudos longitudinais.
Os marcadores respiratórios digitais utilizam bandas para o tórax e microfones de celular para avaliar a frequência da tosse e a apneia noturna. Os casos de uso musculoesquelético aproveitam unidades de medição inercial para o progresso na reabilitação, enquanto a oncologia explora a fadiga e o status de desempenho por meio do rastreamento passivo de mobilidade. A expansão terapêutica continua à medida que modelos de IA extraem características específicas de condições em comorbidades.
Por Prática Clínica:
Aplicações de Monitoramento Impulsionam a AdoçãoOs Biomarcadores Digitais de Diagnóstico detinham 50,62% da receita do mercado de biomarcadores digitais em 2025, por meio de triagem pontual para arritmia, retinopatia diabética e comprometimento cognitivo leve. Os Biomarcadores Digitais de Monitoramento estão projetados para registrar uma CAGR de 20,31% até 2031, à medida que os pagadores endossam a vigilância longitudinal que sinaliza deterioração antes de eventos agudos. A actigrafia do ritmo circadiano, validada como biomarcador do envelhecimento biológico, demonstra como os padrões contínuos podem prever hospitalizações e orientar prescrições de estilo de vida.
As ferramentas Preditivas e Prognósticas sobrepõem pontuações de risco de aprendizado de máquina em conjuntos de dados em streaming para adaptar a intensidade da terapia e o enriquecimento de ensaios. O programa de qualificação de Ferramenta para Desenvolvimento de Medicamentos da FDA sinaliza que algoritmos validados podem reduzir o risco de estudos pivotais, encorajando os patrocinadores a incorporar sinais de monitoramento como resultados primários. Aplicações emergentes, como o rastreamento de adesão à medicação e a triagem de saúde comportamental, ampliam o alcance dos biomarcadores digitais além dos sinais vitais tradicionais.
Por Usuário Final:
Pagadores Adotam Modelos Baseados em ValorAs Empresas Farmacêuticas e de Biotecnologia controlaram 37,42% da receita do mercado de biomarcadores digitais em 2025, impulsionadas pela eficiência nos ensaios e pelo design descentralizado. A Biofourmis, por exemplo, fechou acordos de plataforma com quatro das vinte maiores fabricantes de medicamentos para fornecer endpoints baseados em sensores que comprimem os cronogramas e reduzem os desvios de protocolo. Os Pagadores e Empregadores estão no caminho para uma CAGR de 20,18%, à medida que os cuidados baseados em valor exigem evidências de economias preventivas. O DiMe e a Elevance Health lançaram um selo independente que valida o desempenho técnico e clínico, dando aos atuários confiança para reembolsar novas ferramentas.
Os Prestadores de Saúde integram painéis aos prontuários eletrônicos, usando alertas para otimizar o quadro de pessoal e os programas de titulação remota. Centros acadêmicos e empresas de tecnologia na categoria Outros experimentam casos de uso inovadores, como estetoscópios digitais e análise respiratória baseada em câmera, fertilizando o pipeline para futuro reembolso.
Análise Geográfica
Mercado de Biomarcadores Digitais na América do Norte
A América do Norte gerou 42,88% do tamanho do mercado de biomarcadores digitais em 2025, graças à liderança da FDA, aos códigos CPT do Medicare e à ampla cobertura de banda larga. Grandes redes integradas de prestação de serviços de saúde implementam programas remotos que reduzem as readmissões por insuficiência cardíaca crônica, incentivando novos investimentos. Os patrocinadores farmacêuticos sediados nos EUA dominam a atividade de ensaios clínicos, o que significa que os endpoints validados localmente frequentemente se propagam em todo o mundo.
Mercado de Biomarcadores Digitais na APAC
Projeta-se que a Ásia-Pacífico cresça a um CAGR de 20,41% até 2031, impulsionada pelos mandatos do governo chinês para incorporar o monitoramento por IA na atenção primária à saúde e pela sociedade superenvelhecida do Japão, que busca prevenção de quedas e rastreamento de arritmias. A fabricação local de sensores reduz os preços dos dispositivos, enquanto parcerias público-privadas implantam hubs regionais de telessaúde. A Índia e o Sudeste Asiático adotam o rastreamento respiratório e metabólico baseado em smartphones para suprir a escassez de especialistas, possibilitando uma difusão acelerada.
Mercado de Biomarcadores Digitais na Alemanha e na Europa
A Europa equilibra a rigorosa legislação de privacidade com um reembolso favorável. A Alemanha reembolsa aplicativos prescritos em até EUR 700 (USD 735) por ano, comprovando caminhos comerciais viáveis, enquanto o Espaço Europeu de Dados de Saúde visa harmonizar o uso transfronteiriço de dados. A qualificação pela EMA de métricas digitais de passada em ensaios neuromusculares evidencia a abertura regulatória; no entanto, os diferentes padrões de evidência em nível nacional ainda retardam a cobertura uniforme, mantendo os fornecedores de plataformas focados em contratos-piloto direcionados.

Panorama regulatório
A regulamentação para biomarcadores digitais continua a evoluir, mas os caminhos ainda diferem entre dispositivos médicos, software como dispositivo médico (SaMD) e ferramentas de desenvolvimento de medicamentos. Nos Estados Unidos, a FDA utiliza uma governança entre centros para tecnologias de saúde digital (CDER, CBER e CDRH), e manteve mecanismos formais em vigor sobre como as tecnologias de saúde digital são usadas em investigações clínicas, incluindo um pedido público de informações e comentários publicado no Federal Register em 31 de março de 2026. Na Europa, a European Medicines Agency utiliza seu processo de Qualificação de Metodologias Inovadoras (QoNM) para qualificar endpoints digitais dentro de um contexto de uso definido, reforçando a adoção por parte dos patrocinadores de medidas baseadas em sensores para o desenvolvimento de medicamentos.
Esforços de padronização também estão moldando os pacotes de evidências preparados pelos patrocinadores. A Digital Medicine Society (DiMe) e sua iniciativa DATAcc têm publicado medidas digitais padronizadas (incluindo conjuntos para transtornos mentais comuns e doenças raras pediátricas em 2026), o que ajuda a alinhar elementos de dados, expectativas de validação e convenções de relatório entre patrocinadores, fornecedores de tecnologia e parceiros de prestação de cuidados. Essa combinação de engajamento regulatório e padronização de medidas por terceiros apoia o uso mais amplo de sinais derivados de wearables, dispositivos móveis e EEG, enquanto os requisitos de conformidade com privacidade e cibersegurança (GDPR na UE e HIPAA nos Estados Unidos) mantêm a implantação e a escalabilidade dependentes de governança e auditabilidade.
Cenário Competitivo
O mercado de biomarcadores digitais abriga uma combinação de gigantes da tecnologia de consumo, líderes de tecnologia médica e empresas especializadas em software. A Apple aproveita uma base instalada de 200 milhões de usuários do Watch, combinando controle de hardware com um algoritmo de ECG regulamentado. A Samsung expande o ecossistema Galaxy com medição de pressão arterial sem manguito e monitorização de glicose, enquanto a Verily, apoiada pela Google, se orienta para serviços de pesquisa empresarial. Os líderes de dispositivos médicos respondem por meio de parcerias ou aquisições de empresas de análise; a parceria da Dexcom com a Oura estende os insights de glicose para painéis holísticos de bem-estar.
As startups se especializam em marcadores de nicho, como a ressonância das cordas vocais para DPOC e a pontuação de tremor baseada em câmera para Parkinson. A vantagem competitiva está centrada em conjuntos de dados selecionados, explicabilidade dos algoritmos e pacotes de evidências que resistem ao escrutínio regulatório. Os fornecedores com portfólios multicondição e APIs interoperáveis se alinham melhor aos fluxos de trabalho dos prestadores, impulsionando uma inclinação gradual em direção à concentração de plataformas. O cercamento de propriedade intelectual em torno dos pipelines de transformação de dados, em vez de patentes de sensores brutos, emerge como o principal diferencial competitivo.
Separadamente, os patrocinadores farmacêuticos integram cada vez mais endpoints digitais com estratégias de expansão do rótulo do medicamento. A Biofourmis, a ActiGraph e a Koneksa garantem contratos empresariais recorrentes ao oferecer fluxos de dados prontos para auditoria, painéis completos e serviços que gerenciam o suporte técnico ao paciente. Sua especialização no domínio os posiciona como integradores preferenciais quando os patrocinadores negociam designs de ensaios adaptativos com os reguladores.
Líderes do Setor de Biomarcadores Digitais
-
ActiGraph
-
Fitbit Health Solutions
-
Biogen
-
F. Hoffmann-La Roche Ltd.
-
Huma
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Empresas do Mercado de Biomarcadores Digitais Abrangidas neste Relatório
- ActiGraph
- Akili Interactive Labs
- AliveCor
- Altoida AG
- Apple (Health & Sensor Platforms)
- Biogen
- Dexcom
- Empatica
- Evidation Health
- Fitbit Health Solutions
- Roche
- Garmin
- Huma Therapeutics
- IXICO PLC
- Koneksa Health
- Medtronic
- Oura Health
- Koninklijke Philips
- Samsung Electronics
- Verily Life Sciences

Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo está surgindo em endpoints neurológicos e de sono de maior fidelidade, onde o monitoramento contínuo pode substituir ou complementar avaliações clínicas episódicas. Os biomarcadores digitais baseados em EEG estão passando da viabilidade acadêmica para casos de uso comerciais estruturados e em ensaios clínicos, apoiados por parcerias como a da OneMedNet e Risorius (fevereiro de 2026) para avançar biomarcadores digitais baseados em EEG, e por colaborações em ensaios clínicos como a parceria da Koneksa Health com a Beacon Biosignals sobre biomarcadores de EEG para distúrbios do sono e neurológicos. Juntos, esses esforços ampliam o conjunto de biomarcadores digitais endereçáveis além dos wearables e sensores de smartphone, chegando à neurofisiologia, criando espaço em branco para plataformas capazes de operacionalizar a captura de dados, o controle de qualidade e a análise em escala.
Outra oportunidade centra-se na padronização e no controle a nível de protocolo dos wearables de consumo para gerar evidências de nível regulatório para desenhos de ensaios descentralizados e híbridos. A Samsung e a Alcedis (parte da Huma) anunciaram uma parceria de pesquisa em junho de 2026 focada em traduzir biometria de wearables em evidência clínica, e a Neuroscape e a Samsung estão conduzindo estudos remotos usando wearables Galaxy para identificar preditores de declínio cognitivo. Paralelamente, os lançamentos de medidas digitais DiMe DATAcc em 2026 oferecem um caminho prático para que fornecedores e patrocinadores convirjam em definições compartilhadas e abordagens de validação, reduzindo o atrito em estudos multicêntricos e multinacionais e reforçando o argumento a favor de plataformas integradas de coleta de dados e análise, em vez de sensores isolados.
Desenvolvimento Recente da Indústria no Mercado de Biomarcadores Digitais
- Maio de 2026: A Signant Health concluiu a aquisição da Ametris (anteriormente ActiGraph) para criar uma plataforma integrada combinando soluções de Avaliação Eletrônica de Resultados Clínicos (eCOA) com medidas de resultados digitais derivadas de wearables. A consolidação amplia as capacidades de captura de dados digitais de ensaios de ponta a ponta e acelera a implantação de biomarcadores digitais em ensaios. A combinação fortalece o ecossistema de dados digitais de ensaios de ponta a ponta e endpoints escaláveis.
- Março de 2026: A Ametris e a Signant Health anunciaram uma parceria para oferecer uma solução combinada de Tecnologia de Saúde Digital (DHT) e eCOA para ensaios clínicos complexos de SNC. A aliança melhora a sensibilidade dos endpoints em estudos de SNC por meio de fluxos de dados integrados. A colaboração acelera a modernização de ensaios de SNC ao possibilitar fluxos de dados unificados.
- Janeiro de 2026: A Ametris e a Kayentis anunciaram uma parceria estratégica para oferecer uma solução integrada de eCOA e tecnologia wearable voltada para melhorar a adesão dos pacientes em ensaios clínicos. A iniciativa melhora o rastreamento de adesão por meio de wearables em ensaios. A parceria amplia a coleta de dados de biomarcadores digitais e a interoperabilidade dos fluxos de trabalho.


Mercado de Biomarcadores Digitais Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para este estudo, o mercado de biomarcadores digitais abrange soluções que capturam sinais de saúde e comportamento humano por meio de dispositivos conectados e software, convertendo-os em indicadores mensuráveis que apoiam o monitoramento, o rastreamento, a pesquisa ou o suporte à decisão clínica.
Exclusões do escopo: Excluímos os biomarcadores tradicionais baseados em laboratório e os biomarcadores exclusivamente de imagem quando não são gerados a partir de fluxos de dados digitais.
Visão Geral da Segmentação
- Por Componente
- Ferramentas de Coleta de Dados
- Plataformas de Integração e Análise de Dados
- Por Fonte de Dados
- Dispositivos Vestíveis
- Implantáveis
- Aplicações Móveis
- Sensores
- Outros
- Por Área Terapêutica
- Distúrbios Cardiovasculares e Metabólicos
- Distúrbios Neurológicos
- Distúrbios Respiratórios
- Distúrbios Musculoesqueléticos
- Outros
- Por Prática Clínica
- Biomarcadores Digitais de Monitoramento
- Biomarcadores Digitais de Diagnóstico
- Biomarcadores Digitais Preditivos e Prognósticos
- Outros
- Por Usuário Final
- Empresas Farmacêuticas e de Biotecnologia
- Prestadores de Saúde
- Pagadores e Empregadores
- Outros
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
- Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
A pesquisa documental é utilizada para definir os limites do que é considerado um biomarcador digital e para ancorar o modelo com indicadores amplamente aceitos de saúde e tecnologia. Consultamos fontes públicas como os recursos de saúde digital e dispositivos médicos da FDA dos EUA, o NIH dos EUA e o PubMed para sinais de ensaios clínicos e publicações, e a Organização Mundial da Saúde para a carga de doenças crônicas e condições prioritárias que afetam a demanda por monitoramento remoto.
Para conectar a adoção com a disponibilidade no mundo real, também revisamos fontes como as estatísticas de saúde da OCDE, agências nacionais de estatística para dados populacionais e estrutura etária, e registros de ensaios clínicos que indicam quais áreas terapêuticas estão testando ativamente endpoints digitais. Esses insumos foram combinados com arquivamentos de empresas, apresentações de resultados e cobertura jornalística confiável para compreender o posicionamento de produtos e a lógica de precificação. Quando necessário, utilizamos assinaturas pagas para dados financeiros de empresas, consultas de patentes e monitoramento de notícias para verificar cronogramas e indicadores de composição de receita. As fontes documentais listadas aqui são meramente ilustrativas, e também utilizamos outros documentos e conjuntos de dados públicos para validação e esclarecimento.
Entrevistas Primárias e Pesquisas
O trabalho primário concentrou-se em confirmar o que os compradores efetivamente pagam, como os programas de biomarcadores digitais são estruturados e quando a receita é reconhecida em projetos piloto versus implantações em escala. Conversamos com uma combinação de fornecedores de soluções, partes interessadas na prestação de serviços de saúde e usuários de ciências da vida, e então testamos as premissas na APAC, EMEA e nas Américas, de modo que as realidades regionais de adoção e reembolso não fossem niveladas pela média.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 27% | CXOs: 17% | APAC: 48% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 26% | EMEA: 30% |
| Participantes menores: 20% | Gerentes: 57% | Américas: 22% |
Dimensionamento e Previsão do Mercado
O dimensionamento começa com uma construção de cima para baixo, na qual os pools de digitalização da saúde e de demanda por cuidados conectados são reconstruídos com base na carga de doenças, nos ambientes de cuidado e na intensidade de adoção por região. Em seguida, corroboramos esses totais com aproximações seletivas de baixo para cima, como divisões de receita de fornecedores amostrados, verificações de volume de programas a partir de implantações e faixas típicas de preço médio de venda por caso de uso, o que nos ajuda a ajustar a dupla contagem entre camadas de dispositivos, software e serviços.
Os principais insumos utilizados no modelo incluem a participação de pacientes em programas de monitoramento remoto, o número de ensaios clínicos ativos que utilizam endpoints digitais, a penetração de smartphones e dispositivos vestíveis por coorte etária, a composição de áreas terapêuticas (por exemplo, monitoramento neurológico e cardiometabólico) e a transição de projetos piloto para contratos recorrentes. Também acompanhamos sinais regulatórios e de evidências, como o ritmo de autorizações de saúde digital e estudos de validação publicados, pois eles afetam o tempo de adoção e a confiança na precificação.
Para as previsões, utilizamos principalmente análise de cenários apoiada por suavização de tendências nos principais impulsionadores, de modo que a perspectiva reflita diferentes velocidades de progresso no reembolso, adoção de validação clínica e ciclos de orçamento hospitalar. Onde os insumos de baixo para cima eram escassos, as lacunas foram tratadas aplicando rampas de penetração conservadoras e, em seguida, testando-as com feedback primário, seguido de uma verificação de consistência em relação aos padrões de gastos adjacentes em saúde digital.
Ciclo de Validação e Atualização de Dados
Os resultados são validados por meio de triangulação entre sinais independentes e, em seguida, verificados quanto à variância no nível de região e caso de uso, para que uma geografia forte não distorça o total global. Quando um número parece inconsistente, revisitamos premissas como a progressão do preço médio de venda, o momento da adoção e o que é contabilizado como análise de nível de biomarcador, e então recontatamos especialistas se a lacuna não puder ser explicada pela documentação.
Antes da aprovação final, o modelo passa por revisões analíticas em múltiplas etapas, nas quais cálculos, lógica de unidades e tratamento de moedas são verificados novamente. Os relatórios são atualizados anualmente, e atualizações intermediárias são acionadas por eventos relevantes, como grandes mudanças regulatórias, grandes ciclos de financiamento que alteram a capacidade de implantação ou atualizações significativas de diretrizes clínicas. Imediatamente antes da entrega, um analista realiza uma revisão final para que os clientes recebam a visão mais atualizada disponível.
Tamanho do Mercado de Biomarcadores Digitais da Mordor Intelligence Comparado com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para biomarcadores digitais frequentemente não se alinham porque cada publicador traça os limites de forma diferente em relação ao que é contabilizado e à velocidade com que se assume que a adoção se expandirá. As diferenças geralmente decorrem de escolhas de escopo em torno de dispositivo apenas versus dispositivo mais análises, tratamento da receita de serviços, cobertura regional e a forma como a moeda e o momento são tratados.
A tabela de referência mostra uma dispersão em torno de bilhões de dígito único médio para 2024 a 2026, e no modelo da Mordor Intelligence o valor está vinculado a medidas digitais de nível de biomarcador, onde a receita é contabilizada apenas quando a solução produz endpoints mensuráveis, em vez de agrupar todo o gasto com a plataforma de saúde digital. As lacunas também aparecem quando algumas estimativas aplicam crescimento agressivo baseado apenas em tendências de remessa de dispositivos vestíveis, ou quando a precificação é modelada usando preços de tabela sem normalização do preço médio de venda por região e verificações primárias.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 5,22 bilhões de USD (2026) | |
| Publicador A de Pesquisa do Setor | 4,00 bilhões de USD (2024) | Utiliza um ano-base anterior e apoia-se em uma segmentação ampla de componentes, o que pode deixar de capturar receitas de análises e serviços contabilizadas em programas de biomarcadores em anos posteriores. |
| Compilação de Comunicados à Imprensa B | 4,25 bilhões de USD (2024) | Frequentemente reflete números de destaque com transparência limitada sobre o momento da moeda e as etapas de validação, podendo misturar categorias adjacentes de saúde digital que não são estritamente endpoints de biomarcadores. |
Em conjunto, as diferenças são explicadas principalmente pelo que é incluído como receita de biomarcadores digitais e como a adoção e a precificação são projetadas ao longo do tempo. Nossa abordagem mantém o total rastreável a um pool de demanda claro, com premissas que podem ser verificadas novamente usando sinais públicos e confirmadas por meio de conversas primárias reproduzíveis.


Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de biomarcadores digitais?
O tamanho do mercado de biomarcadores digitais foi de USD 5,22 bilhões em 2026 e está previsto para atingir USD 12,77 bilhões até 2031, a uma CAGR de 19,62%.
Qual segmento de componente está crescendo mais rapidamente?
As Plataformas de Integração e Análise de Dados são o componente de crescimento mais rápido, expandindo-se a uma CAGR de 20,12%, pois algoritmos avançados transformam leituras brutas de sensores em insights acionáveis.
Por que os pagadores se interessam pelos biomarcadores digitais?
Os pagadores apoiam programas de monitoramento contínuo que sinalizam riscos de saúde precocemente, reduzindo hospitalizações e viabilizando modelos de reembolso baseados em valor que diminuem os custos a longo prazo.
Qual região registrará o maior crescimento até 2031?
A Ásia-Pacífico está projetada para registrar o maior CAGR regional, de 20,41%, devido às iniciativas de digitalização governamentais, às grandes populações em envelhecimento e à fabricação econômica de dispositivos vestíveis.
Como os biomarcadores digitais são utilizados em ensaios clínicos?
Os patrocinadores implantam endpoints baseados em sensores para medir marcha, ritmo cardíaco ou cognição remotamente, reduzindo as visitas ao estudo e diminuindo os tamanhos das amostras em até 70%, mantendo o poder estatístico.
Quais são os principais obstáculos regulatórios?
Os caminhos de aprovação internacionais fragmentados e as rigorosas leis de privacidade de dados aumentam os requisitos de evidências e os custos de cibersegurança, retardando a expansão global das plataformas de biomarcadores digitais.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

